
Tamanho e Participação do Mercado de Drones Agrícolas na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 420 Milhões de dólares |
| Tamanho do Mercado (2026) | 450 Milhões de dólares |
| Tamanho do Mercado (2031) | 950 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.12 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Drones Agrícolas na Europa por Mordor Intelligence
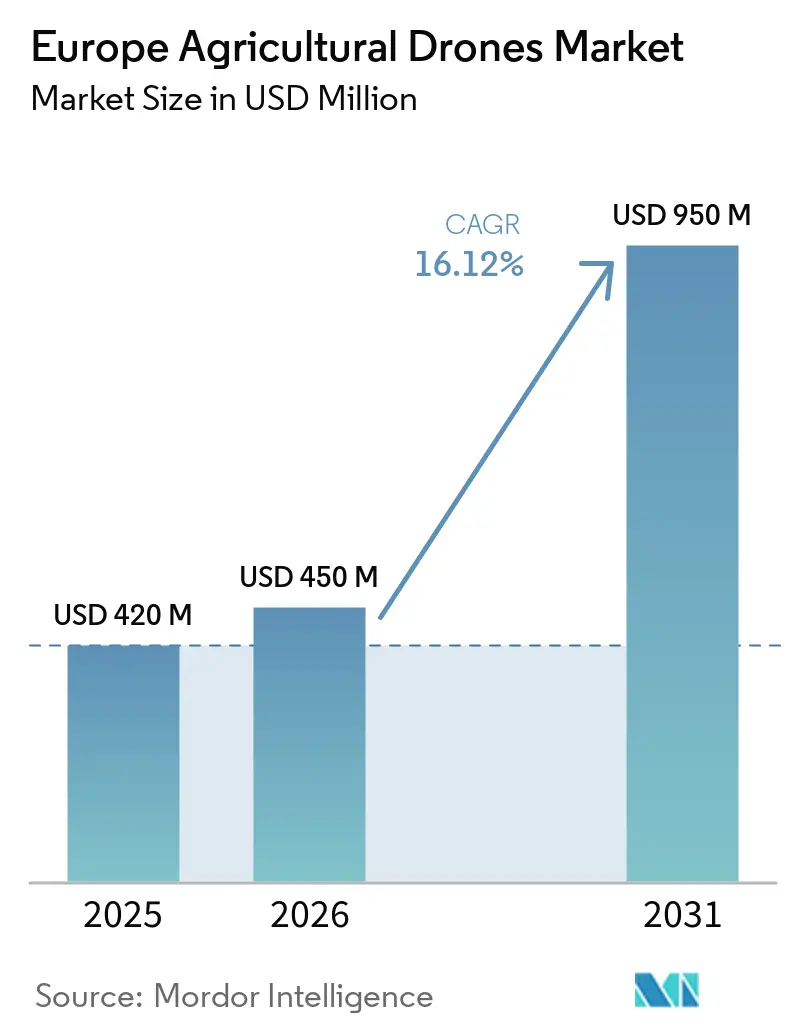
O mercado europeu de drones agrícolas foi avaliado em 420,0 milhões de USD em 2025 e está projetado para crescer de 450,0 milhões de USD em 2026 para 950,0 milhões de USD até 2031, registrando um CAGR de 16,12% de 2026 a 2031. O mercado europeu de drones agrícolas está sendo remodelado por reformas regulatórias sincronizadas, queda nos preços de hardware e uma escassez aguda de mão de obra sazonal em todo o continente. A proposta Omnibus de Segurança Alimentar e de Ração de dezembro de 2025, que isenta sistemas não tripulados de baixa deriva da proibição geral de pulverização aérea, sinaliza uma mudança regulatória favorável ao mercado. Os avanços em hardware, especialmente sensores multiespectrais integrados com análises em nuvem, encurtam os ciclos de retroalimentação entre voos de monitoramento e ações agronômicas, enquanto o capital de risco mantém os preços dos serviços competitivos. Os déficits persistentes de mão de obra rural, particularmente na Alemanha, França e Espanha, reforçam ainda mais o argumento a favor da pulverização autônoma e da aplicação de taxa variável.
Principais Conclusões do Relatório
- Por tipo de drone, os drones de asa rotativa representaram a maior participação de mercado, com 59,0% em 2025, enquanto os drones Híbridos/VTOL têm previsão de crescer a um CAGR de 29,0% de 2026 a 2031, o mais rápido entre os tipos de drones.
- Por componente, o hardware representou a maior participação, com 48,0% em 2025, enquanto o tamanho do mercado europeu de drones agrícolas para serviços tem previsão de crescer ao CAGR mais rápido, de 17,5%, de 2026 a 2031.
- Por aplicação, a pulverização de culturas representou a maior participação, com 36,0% em 2025, enquanto a aplicação de taxa variável está projetada para crescer ao CAGR mais rápido, de 16,5%, de 2026 a 2031.
- Por tamanho de propriedade, as propriedades de grande escala representaram a maior participação, com 43,0% em 2025, enquanto as propriedades de pequena escala estão projetadas para crescer ao CAGR mais rápido, de 28,0%, de 2026 a 2031.
- Por geografia, a França representou a maior participação, com 24,0% em 2025, enquanto a Espanha está projetada para crescer ao CAGR mais rápido, de 27,0%, de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de Subsídio no âmbito da Política Agrícola Comum da União Europeia | +4.2% | Em toda a União Europeia, com maior intensidade na França, Espanha e Itália | Médio prazo (2-4 anos) |
| Crescente Escassez de Mão de Obra Acelerando a Automação Agrícola | +5.1% | Em toda a União Europeia, com situação aguda na Alemanha, França, Espanha, Itália e Reino Unido | Curto prazo (≤ 2 anos) |
| Disponibilidade de Plataformas de Asa Rotativa de Baixo Custo | +3.8% | Em toda a União Europeia, com maior adoção na Europa Oriental, Espanha e Itália | Curto prazo (≤ 2 anos) |
| Integração de Imagens Multiespectrais e Análises com Inteligência Artificial | +4.5% | Em toda a União Europeia, com adoção antecipada nos Países Baixos, Alemanha e França | Médio prazo (2-4 anos) |
| Modelos de Serviço de Eco-Drones Vinculados a Créditos de Carbono | +2.9% | Em toda a União Europeia, concentrados na França, Alemanha e Dinamarca | Longo prazo (≥ 4 anos) |
| Requisitos Específicos de Monitoramento de Pragas em Vinhedos | +2.7% | França, Espanha, Itália e Alemanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Subsídio no Âmbito da Política Agrícola Comum da União Europeia
Os eco-esquemas introduzidos para 2023-2027 reembolsam até 25% do custo de hardware de agricultura de precisão, reduzindo as barreiras de capital para cooperativas e pequenas propriedades[1]. Em 2025, o Parlamento Francês adotou um projeto de lei com o objetivo de melhorar o tratamento de doenças que afetam culturas vegetais por meio de aeronaves pilotadas remotamente,
permitindo assim o uso de drones para pulverizar pesticidas específicos em determinadas culturas. Da mesma forma, em 2025, o Senado Italiano aprovou uma emenda ao Projeto de Lei de "Simplificações" (DDL) que permite o uso de drones na agricultura no âmbito de um quadro regulado de ensaios. Este desenvolvimento, enfatizado pela Coldiretti como resultado de esforços colaborativos com o Parlamento e o Governo, está alinhado com a estratégia da Itália de promover a inovação e a sustentabilidade na agricultura.
Crescentes Escassezes de Mão de Obra Acelerando a Automação Agrícola
A escassez de mão de obra é um importante motor de crescimento para o mercado europeu de drones agrícolas, pois a diminuição da disponibilidade de trabalhadores rurais está incentivando os agricultores a automatizar tarefas como pulverização, monitoramento e acompanhamento de culturas por meio de drones. Esta tendência é particularmente pronunciada em países que enfrentam escassez sazonal de mão de obra e aumento dos custos laborais, onde os drones permitem que as propriedades mantenham a produtividade com menor dependência de mão de obra manual. Até 2025, o setor agrícola europeu continuará a enfrentar escassez aguda de mão de obra, marcada pelo envelhecimento da força de trabalho e pelo limitado interesse das gerações mais jovens, resultando em uma perda líquida de 3,5 milhões de trabalhadores entre 2009 e 2024. Para enfrentar este desafio, a União Europeia alcançou um aumento de 9,2% na produtividade do trabalho agrícola em 2025 por meio da automação e de reformas estruturais, embora a dependência de mão de obra sazonal e migrante não pertencente à UE permaneça insuficiente para suprir completamente a lacuna. Por exemplo, os produtores de tulipas holandeses utilizaram unidades DJI Agras T50 para o controle noturno de lesmas, substituindo efetivamente os monitores manuais indisponíveis.
Disponibilidade de Plataformas de Asa Rotativa de Baixo Custo
A disponibilidade de plataformas de asa rotativa de baixo custo está impulsionando o crescimento do mercado de drones agrícolas na Europa. Esses sistemas multirrotor são acessíveis, manobráveis e bem adaptados aos padrões de campo fragmentados e irregulares prevalentes em toda a Europa. Sua capacidade de pairar permite pulverização pontual precisa e imageamento de culturas em baixa altitude, tornando-os uma escolha prática para fazendas que buscam adotar a agricultura de precisão sem incorrer nos custos mais elevados associados a aeronaves maiores. Em 2026, a DJI introduziu uma nova linha de drones de nível básico, incluindo o Lito X1 e o Lito 1, projetados para aplicações de fotografia aérea em alta altitude, incluindo agricultura. Esses drones oferecem alto desempenho a um preço acessível, permitindo que novos usuários explorem o imageamento aéreo para diversos fins.
Integração de Imagens Multiespectrais e Análises de Inteligência Artificial
Um exemplo de monitoramento de precisão de culturas envolve o uso de drones equipados com câmeras multiespectrais em propriedades de trigo ou vinhedos. Esses drones capturam imagens do Índice de Vegetação por Diferença Normalizada (NDVI) ou de borda vermelha, e softwares de inteligência artificial identificam pontos de estresse ou doenças para tratamento direcionado. Esta abordagem permite que os agricultores apliquem tratamentos apenas nas áreas afetadas, em vez de em todo o campo, reduzindo o uso de insumos e melhorando os tempos de resposta. Por exemplo, o MicaSense Altum-PT combina dados térmicos e multiespectrais em um único voo, fornecendo informações abrangentes sobre a saúde das culturas. Além disso, a fotogrametria em nuvem da Pix4D processa imagens em ortomosaicos com precisão centimétrica em minutos, facilitando análises precisas e a tomada de decisões.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Fragmentadas do Espaço Aéreo entre os Estados-Membros | -3.6% | Em toda a União Europeia, mais agudo em operações transfronteiriças | Médio prazo (2-4 anos) |
| Elevados Custos Iniciais de Hardware e Software | -2.8% | Em toda a União Europeia, com impacto desproporcional em pequenas fazendas | Curto prazo (≤ 2 anos) |
| Cobertura 5G Rural Limitada para Análises em Tempo Real | -2.1% | Europa Oriental, França rural, Espanha, Itália | Médio prazo (2-4 anos) |
| Preocupações Públicas com a Deriva Química da Pulverização por Drones | -1.9% | Alemanha, Áustria, regiões de vinho orgânico na França, Itália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Hardware e Software
Os elevados custos iniciais de hardware e software representam uma restrição ao mercado europeu de drones agrícolas. Os drones avançados frequentemente requerem componentes onerosos, como sensores, sistemas de pulverização, software de voo e ferramentas de análise de dados, que muitas propriedades de pequeno e médio porte consideram difíceis de justificar. Essas despesas podem prolongar o período de retorno do investimento, especialmente quando são considerados os custos adicionais de treinamento, manutenção e integração com os sistemas agrícolas existentes. Por exemplo, em 2025, sistemas de drones de nível profissional, como o senseFly eBee X com sensor Sequoia+ e licença Pix4D, custavam aproximadamente 25.000 EUR (26.500 USD). Da mesma forma, o Kit Gerador Completo DJI nuWay DJI T50 tem preço em torno de 23.999 USD[2]. Modelos de arrendamento e pagamento por voo estão surgindo, mas as guerras de preços na viticultura francesa já empurraram as taxas por hectare para perto do ponto de equilíbrio.
Cobertura Limitada de 5G Rural para Análises em Tempo Real
A cobertura 5G rural limitada representa um desafio para o mercado europeu de drones agrícolas, pois as análises em tempo real dependem de transferência de dados rápida e confiável entre os drones e plataformas em nuvem ou de borda. Em regiões com cobertura de rede fraca, os agricultores podem enfrentar atrasos na transmissão de vídeo multiespectral, no processamento por inteligência artificial e na tomada de decisões ao vivo, diminuindo a eficácia dos serviços avançados de drones para pulverização de precisão e monitoramento de culturas. Um estudo de 2024 do Instituto de Engenheiros Eletricistas e Eletrônicos (IEEE) destacou a cobertura 5G rural inconsistente, que limita a telemetria além da linha de visão (BVLOS). O ANAFI Ai da Parrot aborda essa limitação com inteligência artificial embarcada e um sistema de fallback 4G. Da mesma forma, o WingtraRAY armazena dados localmente para uploads pós-voo, e as análises com atraso reduzem a utilidade das capacidades de tomada de decisão em tempo real.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Drone:
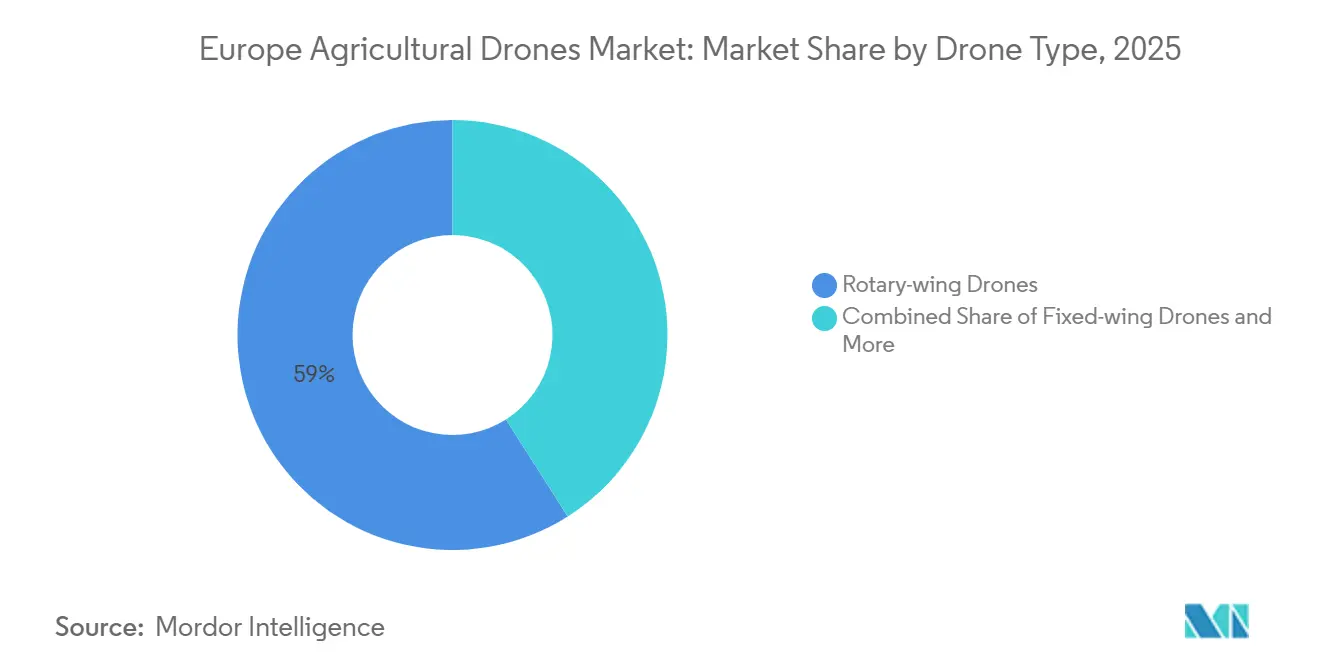
Drones de Asa Rotativa Lideram Enquanto Drones Híbridos/VTOL Impulsionam o CrescimentoOs drones de asa rotativa representaram a maior participação, de 59,0%, do mercado europeu de drones agrícolas em 2025, graças à decolagem vertical, que simplifica a pulverização em vinhedos estreitos e pomares. As unidades de asa fixa permanecem essenciais para uma autonomia de 90 minutos sobre lotes de trigo de 200 ha. O PDRA-S01 da Espanha favorece asas fixas de longa autonomia para propriedades de oliveiras, enquanto os limites de linha de visão na Borgonha tornam as aeronaves de asa rotativa o padrão.
Os drones Híbridos/VTOL estão projetados para crescer ao CAGR mais rápido, de 29,0%, de 2026 a 2031, combinando o alcance de asa fixa com capacidades de decolagem e pouso vertical. Os produtores buscam agora a consolidação de frotas para minimizar o treinamento de pilotos e o estoque de peças sobressalentes. A modularidade de carga útil, exemplificada pelos sensores clip-on MicaSense Altum-PT, permite que uma única aeronave mapeie ao amanhecer e pulverize ao anoitecer, aumentando a utilização. A mudança na participação do mercado europeu de drones agrícolas em direção a designs híbridos ressalta uma demanda por flexibilidade operacional em vez de pureza de plataforma.

Por Componente:
Hardware Lidera Enquanto Serviços Impulsionam o CrescimentoO hardware representou a maior participação, com 48,0% em 2025. Essa dominância é atribuída à crescente demanda por plataformas de drones, câmeras multiespectrais, módulos GPS, sensores e sistemas de pulverização que viabilizam a agricultura de precisão. Por exemplo, agricultores em países como Alemanha e França estão adotando cada vez mais drones avançados para monitoramento da saúde das culturas, gestão da irrigação e pulverização de pesticidas, a fim de aumentar a produtividade e reduzir os custos operacionais.
O tamanho do mercado europeu de drones agrícolas para serviços tem previsão de crescer ao CAGR mais rápido, de 17,5%, de 2026 a 2031, à medida que as propriedades terceirizam voos, dados e conformidade regulatória. Esse crescimento é impulsionado pelo aumento da terceirização de operações de drones pelas propriedades, incluindo levantamento aéreo, análise de dados, treinamento de pilotos, manutenção e conformidade regulatória. Por exemplo, muitas propriedades de médio porte estão optando por contratar prestadores de serviços especializados em drones para avaliações sazonais de culturas e relatórios de campo baseados em inteligência artificial, permitindo-lhes reduzir investimentos iniciais e obter acesso a expertise técnica de forma mais eficaz.
Por Aplicação:
Pulverização de Culturas Lidera Enquanto a Aplicação de Taxa Variável Impulsiona o CrescimentoA pulverização de culturas representou a maior participação, com 36,0% em 2025. O rigor regulatório confina a pulverização a encostas e viveiros na França, enquanto o mapeamento não enfrenta tais barreiras, permitindo ganhos rápidos nos cinturões de cereais aráveis. A adoção de drones de pulverização é impulsionada principalmente pela crescente demanda por agricultura de precisão, redução do desperdício de produtos químicos e maior eficiência operacional nas propriedades de toda a Europa. Os drones agrícolas permitem que os agricultores apliquem fertilizantes, pesticidas e herbicidas com maior precisão e velocidade do que os métodos tradicionais, ao mesmo tempo em que reduzem os custos de mão de obra e o impacto ambiental.
A aplicação de taxa variável está projetada para crescer ao CAGR mais rápido, de 16,5%, de 2026 a 2031, à medida que as análises multiespectrais orientam a modulação de insumos dentro do campo. O projeto GO_PhytoDron comprovou economias de 20-30% em fungicidas nos vinhedos de Rioja sem perda de produtividade. A adoção da taxa variável reflete a maturação da agricultura de precisão, passando de tratamentos abrangentes reativos para intervenções preditivas e orientadas por eventos — uma transição que o mercado europeu de drones agrícolas está bem posicionado para viabilizar.
Por Tamanho de Propriedade:
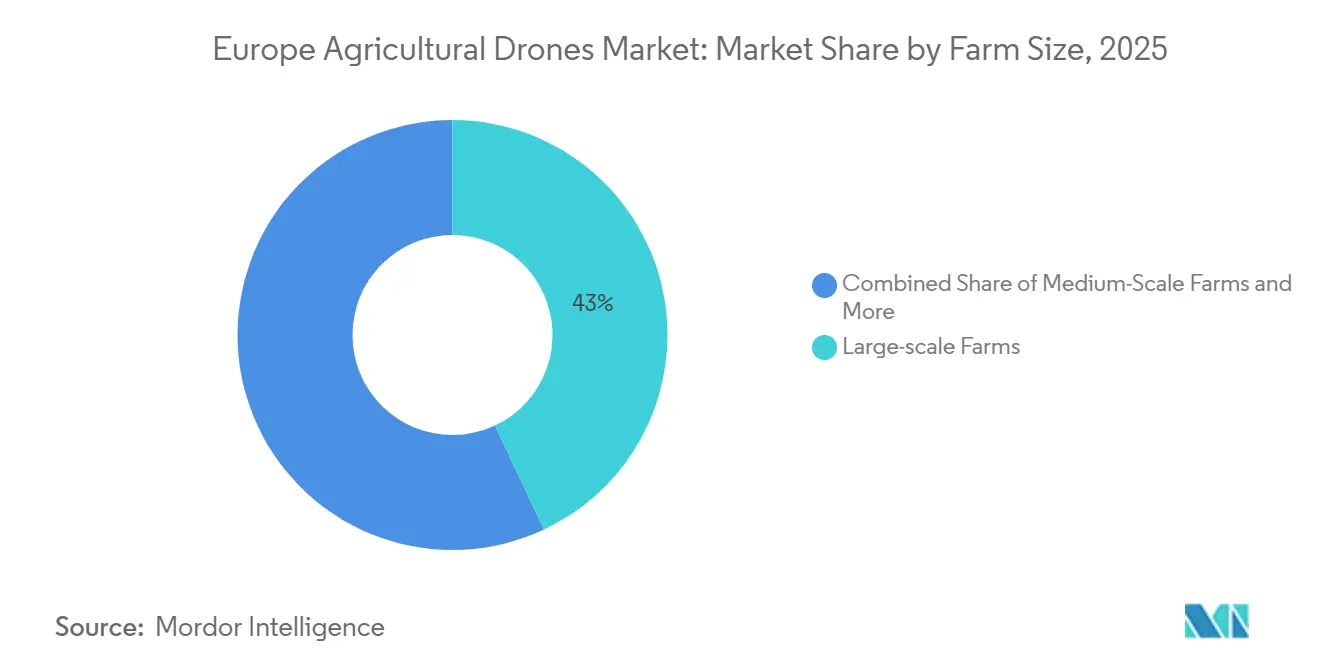
Propriedades de Grande Escala Lideram Enquanto Propriedades de Pequena Escala Impulsionam o CrescimentoAs propriedades de grande escala representaram a maior participação, com 43,0% em 2025. Essa dominância é atribuída à sua maior capacidade financeira, maiores áreas de cultivo e maior adoção de tecnologias de agricultura de precisão para aumentar a produtividade e a eficiência operacional. As propriedades de grande escala utilizam extensivamente drones para monitoramento de culturas, pulverização, mapeamento e gestão de rebanhos, reduzindo a dependência de mão de obra e otimizando o uso de recursos. As propriedades comerciais de grãos na França e as extensas propriedades agrícolas na Alemanha estão cada vez mais empregando frotas de drones para monitorar a saúde das culturas e automatizar as operações de pulverização em vastas áreas de terra cultivável.
As propriedades de pequena escala estão projetadas para crescer ao CAGR mais rápido, de 28,0%, de 2026 a 2031, à medida que os reembolsos dos eco-esquemas e os modelos de serviço por voo reduzem as barreiras de entrada. Esse crescimento é impulsionado pela queda nos custos dos drones, pelo surgimento de prestadores de drone como serviço e pela crescente conscientização sobre os benefícios da agricultura de precisão entre os pequenos negócios agrícolas. Pequenos produtores de frutas e hortaliças na Espanha estão adotando serviços de drones de baixo custo para aplicação direcionada de pesticidas e monitoramento de irrigação, permitindo-lhes aumentar a produtividade sem investimentos iniciais significativos em tecnologia.
Análise Geográfica
Mercado Francês de Drones Agrícolas
A França representou a maior participação, com 24,0% em 2025. Essa liderança é atribuída ao seu ecossistema de agricultura de precisão bem estabelecido, ao extenso cultivo de vinhedos e ao crescente apoio governamental às tecnologias de agricultura inteligente. Em 2025, o Parlamento Francês aprovou legislação que permite a pulverização por drones de pesticidas de baixo risco e produtos de biocontrole em vinhedos íngremes e plantações de banana. Essa medida aumentou a eficiência e a segurança dos trabalhadores em terrenos desafiadores.
Mercado Espanhol de Drones Agrícolas
Espanha deve crescer ao CAGR mais rápido, de 27,0%, de 2026 a 2031. O país está experimentando uma rápida adoção de drones agrícolas, impulsionada pelo aumento dos investimentos em agricultura inteligente e agricultura eficiente no uso da água, bem como por regulamentações favoráveis para drones. Em 2025, a Espanha ultrapassou 119.000 operadores de drones registrados, destacando a profissionalização de seu ecossistema de drones e a expansão das aplicações agrícolas[3]. Esses avanços estão incentivando os agricultores espanhóis a adotarem drones para monitoramento de culturas, pulverização de precisão, otimização da irrigação e gestão da saúde do solo.
Mercado de Drones Agrícolas dos Países Baixos e da Alemanha
Os Países Baixos estão se tornando um mercado significativo para drones agrícolas e comerciais, apoiado pela ênfase em agricultura de precisão, agricultura inteligente e infraestrutura digital habilitada por drones. Os agricultores dos Países Baixos estão utilizando cada vez mais drones para aplicações como monitoramento de culturas, gestão de estufas e pulverização de precisão, a fim de aumentar a produtividade e a sustentabilidade. O país lançou diversas iniciativas para promover a inovação com drones e estabelecer marcos regulatórios. A Alemanha continua sendo um dos mercados de drones mais avançados da Europa, impulsionado por robustas capacidades industriais, pela adoção de práticas de agricultura inteligente e por programas de inovação em drones apoiados pelo governo.
Cenário Competitivo
O mercado europeu de drones agrícolas permaneceu altamente concentrado em 2025, com os principais fabricantes mantendo presença significativa no mercado, enquanto prestadores de serviços emergentes e startups aumentaram a concorrência em nichos de aplicação. Os principais players incluíam SZ DJI Technology Co., Ltd., Parrot Drones SAS, senseFly SA (AgEagle Aerial Systems Inc.), Delair SAS e Guangzhou XAircraft Technology Co., Ltd. Players menores e startups também expandiram sua presença aproveitando tecnologias especializadas e visando aplicações pouco atendidas.
Os avanços tecnológicos estão centrados principalmente na fusão de sensores, com plataformas capazes de integrar dados multiespectrais, térmicos e LiDAR em um único voo, comandando preços mais elevados. Além disso, os avanços em autonomia, como as capacidades além da linha de visão, permitem que os prestadores de serviços cubram áreas maiores com menos pilotos. O mercado está migrando de modelos de negócios centrados em hardware para abordagens orientadas a serviços, com as margens de lucro se deslocando cada vez mais para análises e serviços gerenciados. Essa transição beneficia empresas com expertise agronômica e fortes capacidades de conformidade regulatória em detrimento daquelas focadas exclusivamente em hardware. A integração de algoritmos avançados de inteligência artificial e aprendizado de máquina está aprimorando a precisão e a eficiência da análise de dados, gerando insights mais acionáveis para os usuários finais.
As colaborações estratégicas entre fabricantes de drones, empresas de tecnologia agrícola e instituições de pesquisa estão intensificando a concorrência em todo o mercado europeu. As empresas estão cada vez mais estabelecendo parcerias com fornecedores de software e plataformas de agricultura de precisão para oferecer soluções integradas de gestão agrícola que combinam imagens aéreas, análises baseadas em inteligência artificial e monitoramento de culturas em tempo real. Essas parcerias também estão fomentando a inovação no design e na funcionalidade dos drones, garantindo compatibilidade com as práticas agrícolas em evolução e os marcos regulatórios.
Líderes do Setor de Drones Agrícolas na Europa
-
SZ DJI Technology Co., Ltd.
-
Parrot Drones SAS
-
senseFly SA (AgEagle Aerial Systems Inc.)
-
Delair SAS
-
Guangzhou XAircraft Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Drones Agrícolas Empresas cobertas neste relatório
- SZ DJI Technology Co., Ltd.
- Parrot Drones SAS
- senseFly SA (AgEagle Aerial Systems Inc.)
- Delair SAS
- Guangzhou XAircraft Technology Co., Ltd.
- Yamaha Motor Co., Ltd.
- Trimble Inc.
- DroneDeploy Inc.
- PrecisionHawk Inc.
- Drone Volt SA
- MicaSense Inc.
- Gamaya SA
- Skydio Inc.
- Wingtra AG
- Hylio Inc.
Desenvolvimentos industriais recentes em Mercado Europeu de Drones Agrícolas
- Fevereiro de 2026: A Wingtra AG recebeu a certificação C6 da Agência Europeia para a Segurança da Aviação (EASA) para o seu drone de mapeamento de decolagem e pouso vertical WingtraRAY. Essa certificação viabiliza operações comerciais em todos os Estados-Membros da União Europeia e posiciona a plataforma para contratos de levantamento em larga escala na agricultura e infraestrutura.
- Dezembro de 2025: A Agreenculture, empresa francesa de robótica agrícola, captou 6 milhões de EUR (6,4 milhões de USD) em uma rodada de financiamento Série A. O financiamento visa comercializar o Kit de Autonomia AGC, que adapta tratores existentes e integra dados de monitoramento por drones para operações autônomas de campo.
- Abril de 2024: A SZ DJI Technology Co., Ltd. apresentou os drones Agras T50 e Agras T25 na Europa. Com base na linha de drones Agras já estabelecida, o T50 foi projetado para maior eficiência em operações de cultivo em maior escala, enquanto o T25 leve foi desenvolvido para portabilidade em campos menores. Ambos os drones são compatíveis com o aplicativo SmartFarm atualizado, que oferece recursos avançados para gestão abrangente de aplicações aéreas.
Escopo do Relatório do Mercado de Drones Agrícolas na Europa
Um drone agrícola é um veículo aéreo não tripulado utilizado na agricultura para monitoramento de culturas, mapeamento de campos e tarefas como pulverização, semeadura e fertilização.
O relatório do mercado europeu de drones agrícolas é segmentado por tipo de drone em drones de asa fixa, drones de asa rotativa e drones híbridos/VTOL; por componente em hardware, software e serviços; por aplicação em pulverização de culturas, mapeamento e levantamento de campos, aplicação de taxa variável, monitoramento de rebanhos e outros; por tamanho de propriedade em propriedades de pequena escala, propriedades de médio porte e propriedades de grande escala; e por geografia em Alemanha, França, Reino Unido, Itália, Espanha, Países Baixos e o Restante da Europa. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Drones de Asa Fixa |
| Drones de Asa Rotativa |
| Drones Híbridos/VTOL |
| Hardware |
| Software |
| Serviços |
| Pulverização de Culturas |
| Mapeamento e Levantamento de Campo |
| Aplicação de Taxa Variável |
| Monitoramento de Rebanhos |
| Outros |
| Fazendas de Pequena Escala |
| Fazendas de Média Escala |
| Fazendas de Grande Escala |
| Alemanha |
| França |
| Reino Unido |
| Itália |
| Espanha |
| Países Baixos |
| Restante da Europa |
| Por Tipo de Drone | Drones de Asa Fixa |
| Drones de Asa Rotativa | |
| Drones Híbridos/VTOL | |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Aplicação | Pulverização de Culturas |
| Mapeamento e Levantamento de Campo | |
| Aplicação de Taxa Variável | |
| Monitoramento de Rebanhos | |
| Outros | |
| Por Tamanho de Fazenda | Fazendas de Pequena Escala |
| Fazendas de Média Escala | |
| Fazendas de Grande Escala | |
| Por Geografia | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é a previsão de valor para 2031 do mercado de drones agrícolas na Europa?
O tamanho do mercado europeu de drones agrícolas está projetado para atingir 950,0 milhões de USD até 2031.
Com que velocidade o mercado está crescendo após 2026?
Espera-se que o mercado registre um CAGR de 16,12% de 2026 a 2031.
Qual tipo de drone se expandirá mais rapidamente?
As plataformas Híbridas/VTOL têm previsão de crescer a um CAGR de 29,0% de 2026 a 2031, à medida que as propriedades buscam o alcance de asa fixa com a agilidade de asa rotativa.
Por que os serviços estão superando as vendas de hardware?
A complexidade regulatória e as lacunas em análise de dados estão levando as propriedades a terceirizar voos e mapeamentos, impulsionando os serviços a um CAGR de 17,5% de 2026 a 2031.