
Marktgröße und Marktanteil für europäische Agrardrohen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
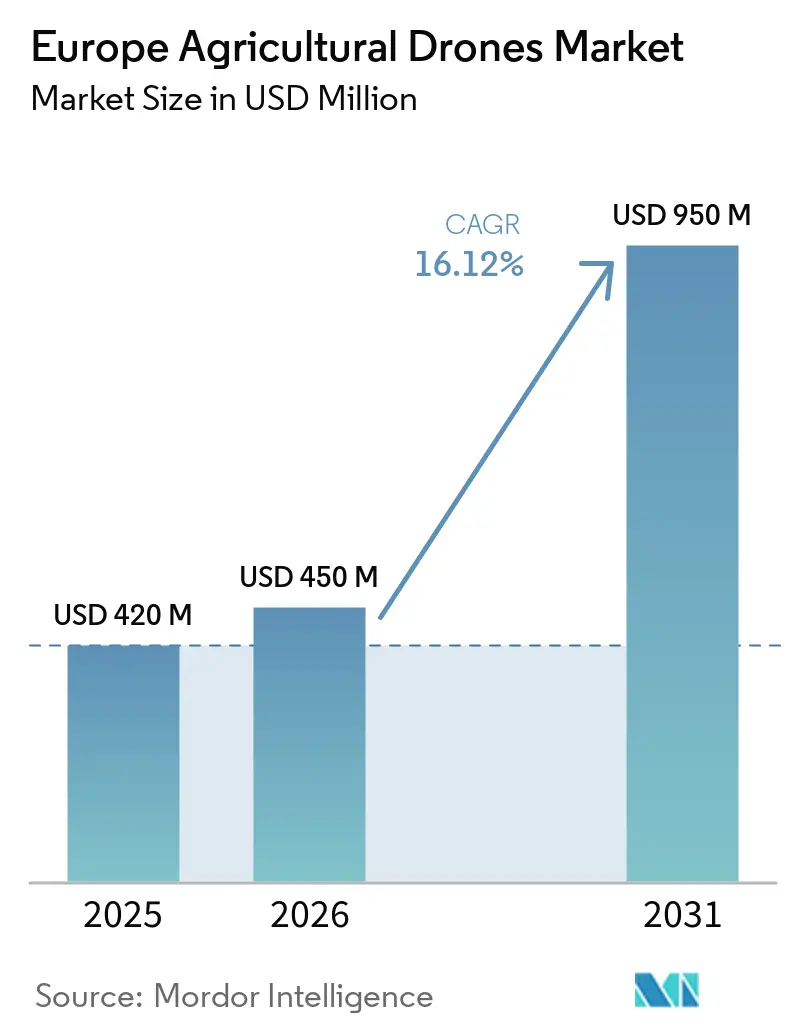
| Marktgröße im Basisjahr (2025) | 420 Millionen US-Dollar |
| Marktgröße (2026) | 450 Millionen US-Dollar |
| Marktgröße (2031) | 950 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.12 % |
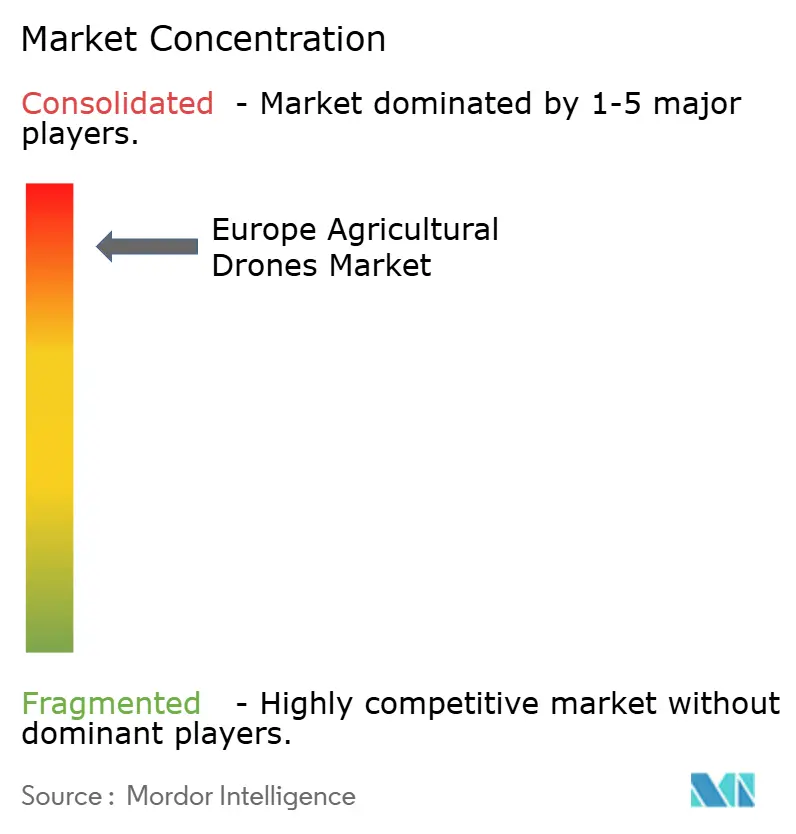
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für europäische Agrardrohen von Mordor Intelligence
Der europäische Markt für landwirtschaftliche Drohnen wurde im Jahr 2025 auf 420,0 Millionen USD geschätzt und soll von 450,0 Millionen USD im Jahr 2026 auf 950,0 Millionen USD bis 2031 wachsen, was einer CAGR von 16,12 % von 2026 bis 2031 entspricht. Der europäische Markt für landwirtschaftliche Drohnen wird durch synchronisierte politische Reformen, sinkende Hardwarepreise und einen akuten Mangel an Saisonarbeitskräften auf dem gesamten Kontinent neu gestaltet. Der im Dezember 2025 vorgelegte Vorschlag zur Lebensmittel- und Futtermittelsicherheits-Omnibus, der unbemannte Systeme mit geringer Abdrift von dem pauschalen Verbot der Luftausbringung ausnehmen soll, signalisiert einen regulatorischen Wandel zugunsten des Marktes. Hardwarefortschritte, insbesondere Multispektralsensoren in Kombination mit Cloud-Analysen, verkürzen die Rückkopplungsschleifen zwischen Erkundungsflügen und agronomischen Maßnahmen, während Risikokapital die Servicepreise wettbewerbsfähig hält. Anhaltende Arbeitskräftemangel im ländlichen Raum, insbesondere in Deutschland, Frankreich und Spanien, stärken zusätzlich die Argumente für autonomes Sprühen und variable Ausbringungsmengen.
Wichtigste Erkenntnisse des Berichts
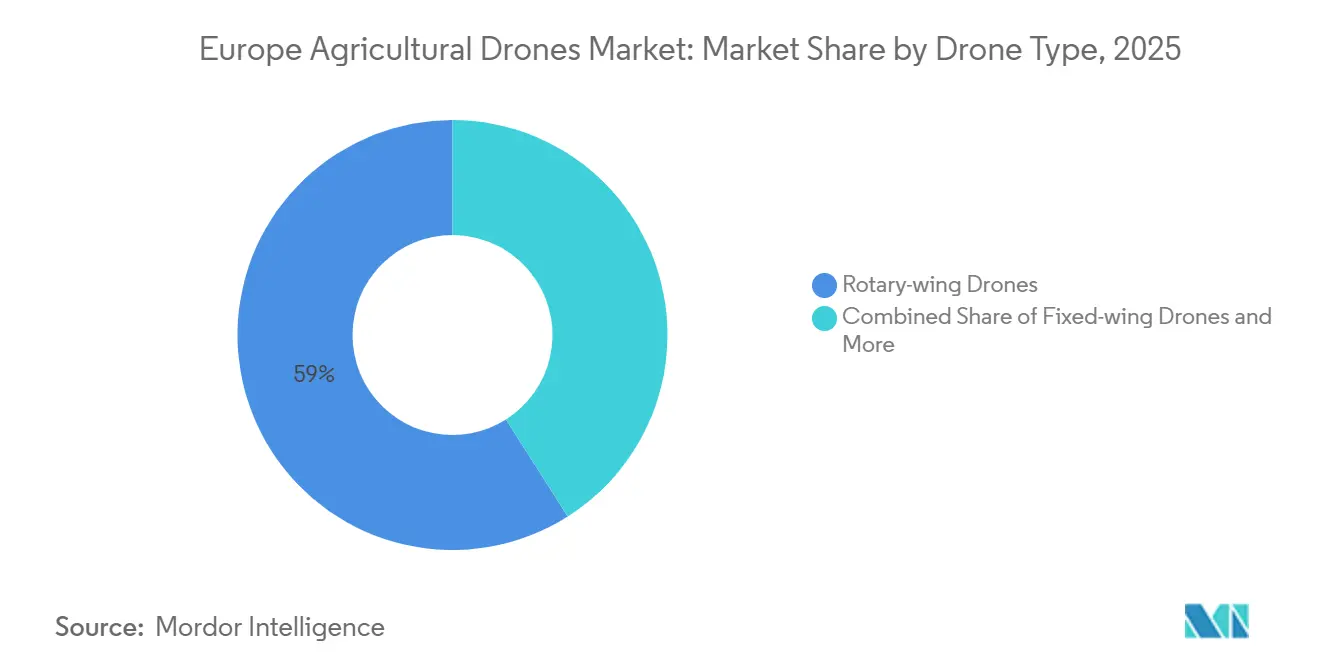
- Nach Drohnentyp entfielen im Jahr 2025 mit 59,0 % die größten Marktanteile auf Drehflügler-Drohnen, während Hybrid-/VTOL-Drohnen mit einer CAGR von 29,0 % von 2026 bis 2031 das schnellste Wachstum unter den Drohnentypen verzeichnen sollen.
- Nach Komponente entfiel im Jahr 2025 mit 48,0 % der größte Anteil auf Hardware, während die Größe des europäischen Marktes für landwirtschaftliche Drohnen im Bereich Dienstleistungen mit der schnellsten CAGR von 17,5 % von 2026 bis 2031 wachsen soll.
- Nach Anwendung entfiel im Jahr 2025 mit 36,0 % der größte Anteil auf das Pflanzenschutzmittelsprühen, während die variable Ausbringung mit der schnellsten CAGR von 16,5 % von 2026 bis 2031 wachsen soll.
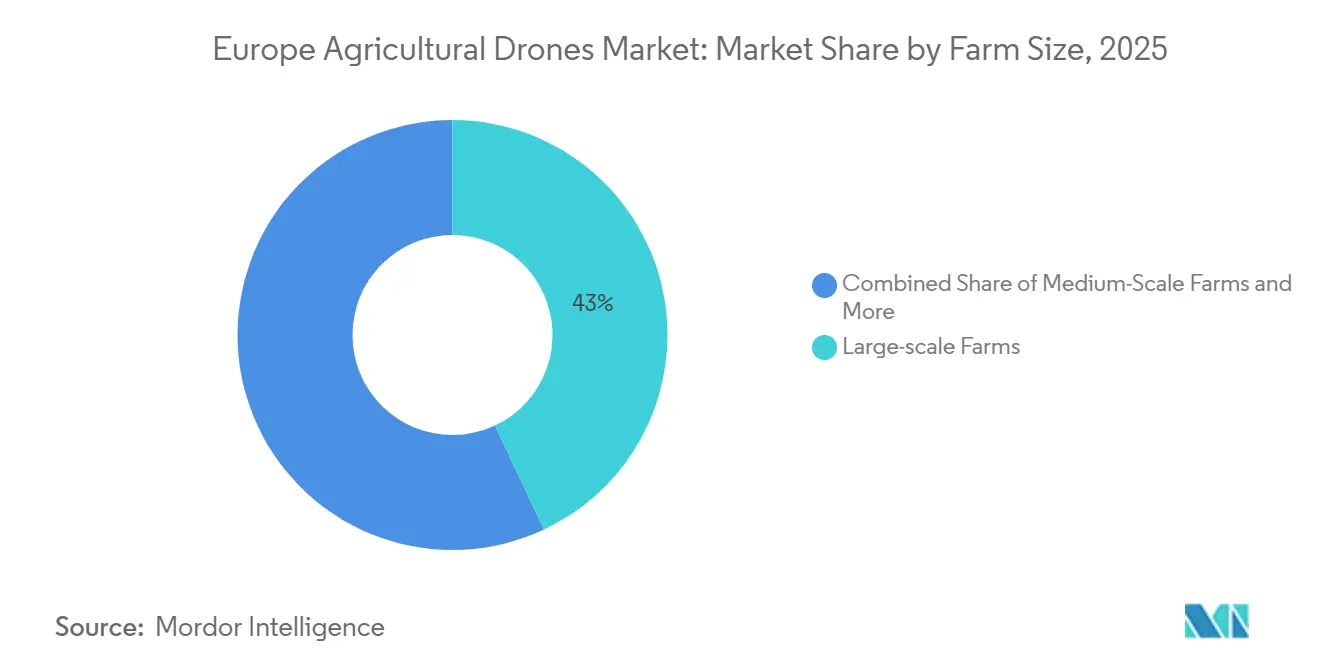
- Nach Betriebsgröße entfielen im Jahr 2025 mit 43,0 % die größten Anteile auf Großbetriebe, während Kleinbetriebe mit der schnellsten CAGR von 28,0 % von 2026 bis 2031 wachsen sollen.
- Nach Geografie entfiel im Jahr 2025 mit 24,0 % der größte Anteil auf Frankreich, während Spanien mit der schnellsten CAGR von 27,0 % von 2026 bis 2031 wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Förderprogramme im Rahmen der Gemeinsamen Agrarpolitik der Europäischen Union | +4.2% | EU-weit, am stärksten in Frankreich, Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Wachsender Arbeitskräftemangel beschleunigt die Automatisierung in der Landwirtschaft | +5.1% | EU-weit, akut in Deutschland, Frankreich, Spanien, Italien und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit kostengünstiger Drehflügler-Plattformen | +3.8% | EU-weit, höchste Akzeptanz in Osteuropa, Spanien und Italien | Kurzfristig (≤ 2 Jahre) |
| Integration von Multispektralbildgebung und KI-Analysen | +4.5% | EU-weit, frühe Einführung in den Niederlanden, Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Kohlenstoffgutschrift-verknüpfte Öko-Drohnen-Servicemodelle | +2.9% | EU-weit, konzentriert in Frankreich, Deutschland und Dänemark | Langfristig (≥ 4 Jahre) |
| Weinbergs-spezifische Anforderungen an die Schädlingsüberwachung | +2.7% | Frankreich, Spanien, Italien und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Förderprogramme im Rahmen der Gemeinsamen Agrarpolitik der Europäischen Union
Die für 2023–2027 eingeführten Öko-Regelungen erstatten bis zu 25 % der Kosten für Präzisionslandwirtschafts-Hardware und senken damit die Kapitalhürden für Genossenschaften und Kleinbetriebe[1]. Im Jahr 2025 verabschiedete das französische Parlament ein Gesetz mit dem Ziel, „die Behandlung von Krankheiten, die Pflanzenkulturen befallen, mithilfe von ferngesteuerten Luftfahrzeugen zu verbessern”, und ermöglichte damit den Einsatz von Drohnen zum Ausbringen bestimmter Pestizide auf bestimmten Kulturen. Ebenso verabschiedete der italienische Senat im Jahr 2025 eine Änderung des „Vereinfachungs”-Gesetzentwurfs (DDL), die den Einsatz von Drohnen in der Landwirtschaft im Rahmen eines regulierten Versuchsrahmens erlaubt. Diese Entwicklung, die von Coldiretti als Ergebnis gemeinsamer Bemühungen mit dem Parlament und der Regierung hervorgehoben wurde, steht im Einklang mit Italiens Strategie zur Förderung von Innovation und Nachhaltigkeit in der Landwirtschaft.
Wachsender Arbeitskräftemangel beschleunigt die Automatisierung in der Landwirtschaft
Arbeitskräftemangel ist ein wesentlicher Wachstumstreiber für den europäischen Markt für landwirtschaftliche Drohnen, da die sinkende Verfügbarkeit von Landarbeitern die Landwirte dazu veranlasst, Aufgaben wie Sprühen, Erkundung und Pflanzenüberwachung mithilfe von Drohnen zu automatisieren. Dieser Trend ist besonders ausgeprägt in Ländern, die unter saisonalem Arbeitskräftemangel und steigenden Arbeitskosten leiden, wo Drohnen es Betrieben ermöglichen, die Produktivität bei geringerer Abhängigkeit von manueller Arbeit aufrechtzuerhalten. Bis 2025 wird der europäische Agrarsektor weiterhin mit einem akuten Arbeitskräftemangel konfrontiert sein, der durch eine alternde Belegschaft und mangelndes Interesse jüngerer Generationen gekennzeichnet ist, was zwischen 2009 und 2024 zu einem Nettoverlust von 3,5 Millionen Arbeitskräften geführt hat. Um dieser Herausforderung zu begegnen, hat die Europäische Union im Jahr 2025 durch Automatisierung und strukturelle Reformen eine Steigerung der landwirtschaftlichen Arbeitsproduktivität um 9,2 % erreicht, obwohl die Abhängigkeit von nicht-EU-europäischen, saisonalen und Wanderarbeitskräften nach wie vor nicht ausreicht, um die Lücke vollständig zu schließen. So haben beispielsweise niederländische Tulpenzüchter DJI Agras T50-Einheiten zur nächtlichen Schneckenkontrolle eingesetzt und damit nicht verfügbare manuelle Scouts effektiv ersetzt.
Verfügbarkeit kostengünstiger Drehflügler-Plattformen
Die Verfügbarkeit kostengünstiger Drehflügler-Plattformen treibt das Wachstum des europäischen Marktes für Agrardrohen voran. Diese Multirotor-Systeme sind erschwinglich, wendig und gut geeignet für die fragmentierten und unregelmäßigen Feldstrukturen, die in Europa weit verbreitet sind. Ihre Schwebefähigkeit ermöglicht präzises Spot-Spraying und Pflanzenbildgebung aus geringer Höhe, was sie zu einer praktischen Wahl für Betriebe macht, die Präzisionslandwirtschaft einführen möchten, ohne die höheren Kosten größerer Luftfahrzeuge zu tragen. Im Jahr 2026 stellte DJI eine neue Reihe von Einstiegsdrohnen vor, darunter die Lito X1 und Lito 1, die für Luftfotografie-Anwendungen aus großer Höhe, einschließlich der Landwirtschaft, konzipiert sind. Diese Drohnen bieten hohe Leistung zu einem erschwinglichen Preis und ermöglichen es neuen Nutzern, die Luftbildgebung für verschiedene Zwecke zu erkunden.
Integration von Multispektralbildgebung und KI-Analysen
Ein Beispiel für präzise Pflanzenüberwachung umfasst den Einsatz von Drohnen, die mit Multispektralkameras auf Weizen- oder Weinbergsbetrieben ausgestattet sind. Diese Drohnen erfassen Bilder des Normalisierten Differenzierten Vegetationsindex (NDVI) oder Rotkantenbilder, und KI-Software identifiziert Stress- oder Krankheitsherde für eine gezielte Behandlung. Dieser Ansatz ermöglicht es Landwirten, Behandlungen nur auf die betroffenen Bereiche und nicht auf das gesamte Feld anzuwenden, wodurch der Betriebsmitteleinsatz reduziert und die Reaktionszeiten verbessert werden. So kombiniert beispielsweise der MicaSense Altum-PT Wärme- und Multispektraldaten in einem einzigen Flug und liefert umfassende Einblicke in die Pflanzengesundheit. Darüber hinaus verarbeitet die Cloud-Photogrammetrie von Pix4D Bilder innerhalb von Minuten zu zentimetergenauen Orthomosaiken und ermöglicht so präzise Analysen und Entscheidungsfindungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Luftraumregulierungen in den Mitgliedstaaten | -3.6% | EU-weit, am akutesten bei grenzüberschreitenden Operationen | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionen für Hardware und Software | -2.8% | EU-weit, unverhältnismäßige Auswirkungen auf Kleinbetriebe | Kurzfristig (≤ 2 Jahre) |
| Begrenzte ländliche 5G-Abdeckung für Echtzeit-Analysen | -2.1% | Osteuropa, ländliches Frankreich, Spanien, Italien | Mittelfristig (2–4 Jahre) |
| Öffentliche Bedenken hinsichtlich chemischer Abdrift beim Drohnensprühen | -1.9% | Deutschland, Österreich, Bioweinregionen in Frankreich, Italien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Hardware- und Softwarekosten
Hohe Anfangsinvestitionen für Hardware und Software stellen eine Wachstumsbremse für den europäischen Markt für landwirtschaftliche Drohnen dar. Fortschrittliche Drohnen erfordern oft kostspielige Komponenten wie Sensoren, Sprühsysteme, Flugsoftware und Datenanalyse-Tools, die viele kleine und mittelgroße Betriebe nur schwer rechtfertigen können. Diese Ausgaben können die Amortisationszeit verlängern, insbesondere wenn zusätzliche Kosten für Schulung, Wartung und Integration in bestehende Betriebssysteme berücksichtigt werden. So kosteten beispielsweise im Jahr 2025 professionelle Drohnensysteme wie die senseFly eBee X mit Sequoia+-Sensor und Pix4D-Lizenz rund 25.000 EUR (26.500 USD). Ebenso ist das DJI nuWay DJI T50 Complete Generator Kit für rund 23.999 USD erhältlich[2]. Leasing- und Flug-für-Flug-Modelle entstehen, aber Preiskämpfe im französischen Weinbau haben die Hektargebühren bereits nahe an die Gewinnschwelle gedrückt.
Begrenzte ländliche 5G-Abdeckung für Echtzeit-Analysen
Eine begrenzte ländliche 5G-Abdeckung stellt eine Herausforderung für den europäischen Markt für landwirtschaftliche Drohnen dar, da Echtzeit-Analysen auf eine schnelle und zuverlässige Datenübertragung zwischen Drohnen und Cloud- oder Edge-Plattformen angewiesen sind. In Regionen mit schwacher Netzabdeckung können Landwirte Verzögerungen beim Streamen von Multispektralvideos, bei der KI-Verarbeitung und bei der Live-Entscheidungsfindung erleben, was die Wirksamkeit fortschrittlicher Drohnendienstleistungen für Präzisionssprühen und Pflanzenüberwachung mindert. Eine Studie des Instituts für Elektro- und Elektronikingenieure (IEEE) aus dem Jahr 2024 hob die inkonsistente ländliche 5G-Abdeckung hervor, die die Telemetrie jenseits der Sichtlinie (BVLOS) einschränkt. Parrots ANAFI Ai begegnet dieser Einschränkung mit bordeigener KI und einem 4G-Fallback-System. Ebenso speichert WingtraRAY Daten lokal für Uploads nach dem Flug, und verzögerte Analysen mindern den Nutzen von Echtzeit-Entscheidungsfähigkeiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Drohnentyp:
Drehflügler-Drohnen führen, während Hybrid-/VTOL-Drohnen das Wachstum antreibenDrehflügler-Drohnen entfielen im Jahr 2025 mit 59,0 % auf den größten Anteil am europäischen Markt für landwirtschaftliche Drohnen, was auf den senkrechten Start zurückzuführen ist, der das Sprühen in engen Weinbergen und Obstgärten vereinfacht. Starrflügler-Einheiten bleiben unverzichtbar für eine Ausdauer von 90 Minuten über 200-ha-Weizenflächen. Spaniens PDRA-S01 bevorzugt langausdauernde Starrflügler für Olivenplantagen, während Sichtlinienbeschränkungen in Burgund Drehflügler zur Standardlösung machen.
Hybrid-/VTOL-Drohnen sollen mit der schnellsten CAGR von 29,0 % von 2026 bis 2031 wachsen und kombinieren die Reichweite von Starrflüglern mit Senkrechtstartfähigkeiten. Landwirte streben nun eine Flottenkonsolidierung an, um Pilotenausbildung und Ersatzteilvorräte zu minimieren. Die Nutzlastmodularität, veranschaulicht durch MicaSense Altum-PT-Clip-on-Sensoren, ermöglicht es einem einzigen Fluggerät, bei Tagesanbruch zu kartieren und bei Einbruch der Dunkelheit zu sprühen, was die Auslastung steigert. Die Verschiebung des Marktanteils im europäischen Markt für landwirtschaftliche Drohnen hin zu Hybriddesigns unterstreicht eine Nachfrage nach operativer Flexibilität statt Plattformreinheit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Hardware führt, während Dienstleistungen das Wachstum antreibenHardware entfiel im Jahr 2025 mit 48,0 % auf den größten Anteil. Diese Dominanz ist auf die steigende Nachfrage nach Drohnenplattformen, Multispektralkameras, GPS-Modulen, Sensoren und Sprühsystemen zurückzuführen, die Präzisionslandwirtschaft ermöglichen. So setzen beispielsweise Landwirte in Ländern wie Deutschland und Frankreich zunehmend fortschrittliche Drohnen für die Überwachung der Pflanzengesundheit, das Bewässerungsmanagement und das Ausbringen von Pestiziden ein, um die Produktivität zu steigern und die Betriebskosten zu senken.
Die Größe des europäischen Marktes für landwirtschaftliche Drohnen im Bereich Dienstleistungen soll mit der schnellsten CAGR von 17,5 % von 2026 bis 2031 wachsen, da Betriebe Flugbetrieb, Datenverarbeitung und Compliance auslagern. Dieses Wachstum wird dadurch angetrieben, dass Betriebe zunehmend Drohnenbetrieb auslagern, einschließlich Luftvermessung, Datenanalyse, Pilotenausbildung, Wartung und regulatorischer Compliance. So entscheiden sich beispielsweise viele mittelgroße Betriebe dafür, spezialisierte Drohnendienstleister für saisonale Pflanzenbeurteilungen und KI-basierte Feldberichte zu beauftragen, was es ihnen ermöglicht, Anfangsinvestitionen zu reduzieren und effektiver auf technisches Fachwissen zuzugreifen.
Nach Anwendung:
Pflanzenschutzmittelsprühen führt, während variable Ausbringung das Wachstum antreibtDas Pflanzenschutzmittelsprühen entfiel im Jahr 2025 mit 36,0 % auf den größten Anteil. Regulatorische Strenge beschränkt das Sprühen in Frankreich auf Hänge und Baumschulen, während die Kartierung keinen solchen Barrieren unterliegt, was schnelle Erfolge in Ackerbaugetreidegürteln ermöglicht. Die Einführung von Sprühdrohnen wird in erster Linie durch die wachsende Nachfrage nach Präzisionslandwirtschaft, reduzierten Chemikalienverlusten und verbesserter Betriebseffizienz auf Betrieben in ganz Europa angetrieben. Landwirtschaftliche Drohnen ermöglichen es Landwirten, Düngemittel, Pestizide und Herbizide mit größerer Genauigkeit und Geschwindigkeit als herkömmliche Methoden auszubringen und dabei Arbeitskosten und Umweltauswirkungen zu reduzieren.
Die variable Ausbringung soll mit der schnellsten CAGR von 16,5 % von 2026 bis 2031 wachsen, da Multispektralanalysen die feldinterne Betriebsmittelmodulation steuern. Das GO_PhytoDron-Projekt bewies 20–30 % Fungizideinsparungen in Rioja-Weinbergen ohne Ertragsverlust. Die Einführung variabler Ausbringung spiegelt die Reifung der Präzisionslandwirtschaft von reaktiven Pauschalbehandlungen hin zu prädiktiven, ereignisgesteuerten Eingriffen wider – ein Übergang, den der europäische Markt für landwirtschaftliche Drohnen gut ermöglichen kann.
Nach Betriebsgröße:
Großbetriebe führen, während Kleinbetriebe das Wachstum antreibenGroßbetriebe entfielen im Jahr 2025 mit 43,0 % auf den größten Anteil. Diese Dominanz ist auf ihre größere finanzielle Kapazität, größere Anbauflächen und eine stärkere Einführung von Präzisionslandwirtschaftstechnologien zur Steigerung von Produktivität und Betriebseffizienz zurückzuführen. Großbetriebe nutzen Drohnen intensiv für Pflanzenüberwachung, Sprühen, Kartierung und Viehmanagement, wodurch die Abhängigkeit von Arbeitskräften verringert und der Ressourceneinsatz optimiert wird. Kommerzielle Getreidebetriebe in Frankreich und ausgedehnte landwirtschaftliche Güter in Deutschland setzen zunehmend Drohnenflotten ein, um die Pflanzengesundheit zu überwachen und Sprühoperationen auf riesigen Ackerflächen zu automatisieren.
Kleinbetriebe sollen mit der schnellsten CAGR von 28,0 % von 2026 bis 2031 wachsen, da Öko-Regelungs-Erstattungen und Flug-für-Flug-Servicemodelle die Einstiegshürden senken. Dieses Wachstum wird durch sinkende Drohnenkosten, das Entstehen von Drohnen-als-Dienstleistung-Anbietern und ein wachsendes Bewusstsein für die Vorteile der Präzisionslandwirtschaft bei kleineren landwirtschaftlichen Betrieben angetrieben. Kleine Obst- und Gemüseanbauer in Spanien setzen kostengünstige Drohnendienstleistungen für gezielte Pestizidausbringung und Bewässerungsüberwachung ein, was es ihnen ermöglicht, Erträge ohne erhebliche Anfangstechnologieinvestitionen zu steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für landwirtschaftliche Drohnen in Frankreich
Frankreich hatte im Jahr 2025 mit 24,0 % den größten Marktanteil. Diese Führungsposition wird auf sein gut etabliertes Präzisionslandwirtschafts-Ökosystem, den ausgedehnten Weinbau und die wachsende staatliche Unterstützung für intelligente Agrartechnologien zurückgeführt. Im Jahr 2025 verabschiedete das französische Parlament ein Gesetz, das den drohnengestützten Einsatz von risikoarmen Pestiziden und Biokontrollprodukten in steilen Weinbergen und Bananenplantagen erlaubt. Diese Maßnahme verbesserte die Effizienz und die Arbeitssicherheit in schwierigem Gelände.
Markt für landwirtschaftliche Drohnen in Spanien
Spanien wird voraussichtlich von 2026 bis 2031 mit der höchsten CAGR von 27,0 % wachsen. Das Land erlebt eine rasche Verbreitung landwirtschaftlicher Drohnen, angetrieben durch verstärkte Investitionen in intelligente Landwirtschaft und wassereffiziente Landwirtschaft sowie günstige Drohnenvorschriften. Im Jahr 2025 überschritt Spanien die Marke von 119.000 registrierten Drohnenoperatoren, was die Professionalisierung seines Drohnen-Ökosystems und die Ausweitung landwirtschaftlicher Anwendungen unterstreicht[3]. Diese Entwicklungen ermutigen spanische Landwirte, Drohnen für die Pflanzenüberwachung, Präzisionsausbringung, Bewässerungsoptimierung und das Bodengesundheitsmanagement einzusetzen.
Markt für landwirtschaftliche Drohnen in den Niederlanden und Deutschland
Die Niederlande entwickeln sich zu einem bedeutenden Markt für landwirtschaftliche und kommerzielle Drohnen, unterstützt durch den Schwerpunkt auf Präzisionslandwirtschaft, intelligenter Landwirtschaft und drohnengestützter digitaler Infrastruktur. Landwirte in den Niederlanden nutzen Drohnen zunehmend für Anwendungen wie Pflanzenüberwachung, Gewächshausmanagement und Präzisionsausbringung, um Produktivität und Nachhaltigkeit zu steigern. Das Land hat verschiedene Initiativen gestartet, um Drohneninnovationen zu fördern und regulatorische Rahmenbedingungen zu schaffen. Deutschland bleibt einer der fortschrittlichsten Drohnenmärkte Europas, angetrieben durch robuste industrielle Kapazitäten, die Einführung intelligenter Landwirtschaftspraktiken und staatlich geförderte Drohneninnovationsprogramme.
Wettbewerbslandschaft
Der europäische Markt für landwirtschaftliche Drohnen war im Jahr 2025 stark konzentriert, wobei führende Hersteller eine bedeutende Marktpräsenz aufrechterhielten, während aufstrebende Dienstleister und Start-ups den Wettbewerb in Nischenanwendungsbereichen verstärkten. Zu den wichtigsten Akteuren gehörten SZ DJI Technology Co., Ltd., Parrot Drones SAS, senseFly SA (AgEagle Aerial Systems Inc.), Delair SAS und Guangzhou XAircraft Technology Co., Ltd. Kleinere Akteure und Start-ups weiteten ihre Präsenz ebenfalls aus, indem sie spezialisierte Technologien nutzten und unterversorgte Anwendungen ansprachen.
Technologische Fortschritte konzentrieren sich in erster Linie auf die Sensorfusion, wobei Plattformen, die Multispektral-, Wärme- und LiDAR-Daten in einem einzigen Flug integrieren können, höhere Preise erzielen. Darüber hinaus ermöglichen Fortschritte bei der Autonomie, wie z. B. Fähigkeiten jenseits der Sichtlinie, Dienstleistern, größere Flächen mit weniger Piloten abzudecken. Der Markt verlagert sich von hardwarezentrierten Geschäftsmodellen hin zu dienstleistungsorientierten Ansätzen, wobei sich die Gewinnmargen zunehmend in Richtung Analysen und verwaltete Dienste verschieben. Dieser Übergang begünstigt Unternehmen mit agronomischem Fachwissen und starken regulatorischen Compliance-Fähigkeiten gegenüber solchen, die sich ausschließlich auf Hardware konzentrieren. Die Integration fortschrittlicher KI- und maschineller Lernalgorithmen verbessert die Präzision und Effizienz der Datenanalyse und ermöglicht umsetzbarere Erkenntnisse für Endnutzer.
Strategische Kooperationen zwischen Drohnenherstellern, Agrartechnologieunternehmen und Forschungseinrichtungen intensivieren den Wettbewerb auf dem europäischen Markt. Unternehmen arbeiten zunehmend mit Softwareanbietern und Präzisionslandwirtschaftsplattformen zusammen, um integrierte Betriebsmanagementsysteme anzubieten, die Luftbildaufnahmen, KI-gestützte Analysen und Echtzeit-Pflanzenüberwachung kombinieren. Diese Partnerschaften fördern auch Innovationen im Drohnendesign und in der Drohnenfunktionalität und gewährleisten die Kompatibilität mit sich entwickelnden landwirtschaftlichen Praktiken und regulatorischen Rahmenbedingungen.
Marktführer im Bereich europäische Agrardrohen
-
SZ DJI Technology Co., Ltd.
-
Parrot Drones SAS
-
senseFly SA (AgEagle Aerial Systems Inc.)
-
Delair SAS
-
Guangzhou XAircraft Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Drohnen in Europa Unternehmen in diesem Bericht
- SZ DJI Technology Co., Ltd.
- Parrot Drones SAS
- senseFly SA (AgEagle Aerial Systems Inc.)
- Delair SAS
- Guangzhou XAircraft Technology Co., Ltd.
- Yamaha Motor Co., Ltd.
- Trimble Inc.
- DroneDeploy Inc.
- PrecisionHawk Inc.
- Drone Volt SA
- MicaSense Inc.
- Gamaya SA
- Skydio Inc.
- Wingtra AG
- Hylio Inc.
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Drohnen in Europa
- Februar 2026: Wingtra AG erhielt die C6-Zertifizierung der Europäischen Agentur für Flugsicherheit (EASA) für ihre WingtraRAY-Drohne mit Senkrechtstartfähigkeit für Kartierungszwecke. Diese Zertifizierung ermöglicht kommerzielle Operationen in den Mitgliedstaaten der Europäischen Union und positioniert die Plattform für großflächige Vermessungsaufträge in der Landwirtschaft und Infrastruktur.
- Dezember 2025: Agreenculture, ein französisches Unternehmen für landwirtschaftliche Robotik, sicherte sich in einer Series-A-Finanzierungsrunde 6 Millionen EUR (6,4 Millionen USD). Die Finanzierung zielt darauf ab, das AGC Autonomy Kit zu kommerzialisieren, das bestehende Traktoren nachrüstet und Drohnen-Erkundungsdaten für autonome Feldoperationen integriert.
- April 2024: SZ DJI Technology Co., Ltd. stellte die Agras T50- und Agras T25-Drohnen in Europa vor. Aufbauend auf der etablierten Agras-Drohnenlinie ist der T50 für eine verbesserte Effizienz bei größeren Anbauoperationen konzipiert, während der leichte T25 auf Tragbarkeit in kleineren Feldern ausgerichtet ist. Beide Drohnen sind mit der aktualisierten SmartFarm-App kompatibel, die erweiterte Funktionen für ein umfassendes Management der Luftausbringung bietet.
Berichtsumfang des Marktes für europäische Agrardrohen
Eine landwirtschaftliche Drohne ist ein unbemanntes Luftfahrzeug, das in der Landwirtschaft zur Pflanzenüberwachung, Feldkartierung und für Aufgaben wie Sprühen, Aussaat und Düngung eingesetzt wird.
Der Bericht zum europäischen Markt für landwirtschaftliche Drohnen ist nach Drohnentyp in Starrflügler-Drohnen, Drehflügler-Drohnen und Hybrid-/VTOL-Drohnen segmentiert; nach Komponente in Hardware, Software und Dienstleistungen; nach Anwendung in Pflanzenschutzmittelsprühen, Feldkartierung und -vermessung, variable Ausbringung, Viehüberwachung und sonstige; nach Betriebsgröße in Kleinbetriebe, mittelgroße Betriebe und Großbetriebe; und nach Geografie in Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Niederlande und das übrige Europa. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Starrflügler-Drohnen |
| Drehflügler-Drohnen |
| Hybrid-/VTOL-Drohnen |
| Hardware |
| Software |
| Dienstleistungen |
| Pflanzenschutzmittelausbringung |
| Feldkartierung und -vermessung |
| Teilflächenspezifische Applikation |
| Viehüberwachung |
| Sonstiges |
| Kleinbetriebe |
| Mittelbetriebe |
| Großbetriebe |
| Deutschland |
| Frankreich |
| Vereinigtes Königreich |
| Italien |
| Spanien |
| Niederlande |
| Übriges Europa |
| Nach Drohnentyp | Starrflügler-Drohnen |
| Drehflügler-Drohnen | |
| Hybrid-/VTOL-Drohnen | |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Anwendung | Pflanzenschutzmittelausbringung |
| Feldkartierung und -vermessung | |
| Teilflächenspezifische Applikation | |
| Viehüberwachung | |
| Sonstiges | |
| Nach Betriebsgröße | Kleinbetriebe |
| Mittelbetriebe | |
| Großbetriebe | |
| Nach Geografie | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Wertprognose für 2031 für den Markt für europäische Agrardrohen?
Die Größe des europäischen Marktes für landwirtschaftliche Drohnen soll bis 2031 950,0 Millionen USD erreichen.
Wie schnell wächst der Markt nach 2026?
Es wird erwartet, dass der Markt von 2026 bis 2031 eine CAGR von 16,12 % verzeichnet.
Welcher Drohnentyp wird am schnellsten expandieren?
Hybrid-/VTOL-Plattformen sollen von 2026 bis 2031 mit einer CAGR von 29,0 % wachsen, da Betriebe die Reichweite von Starrflüglern mit der Wendigkeit von Drehflüglern anstreben.
Warum übertreffen Dienstleistungen den Hardwareabsatz?
Regulatorische Komplexität und Lücken bei der Datenanalyse veranlassen Betriebe, Flüge und Kartierung auszulagern, was Dienstleistungen von 2026 bis 2031 auf eine CAGR von 17,5 % treibt.