
ヨーロッパ農業用ドローン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
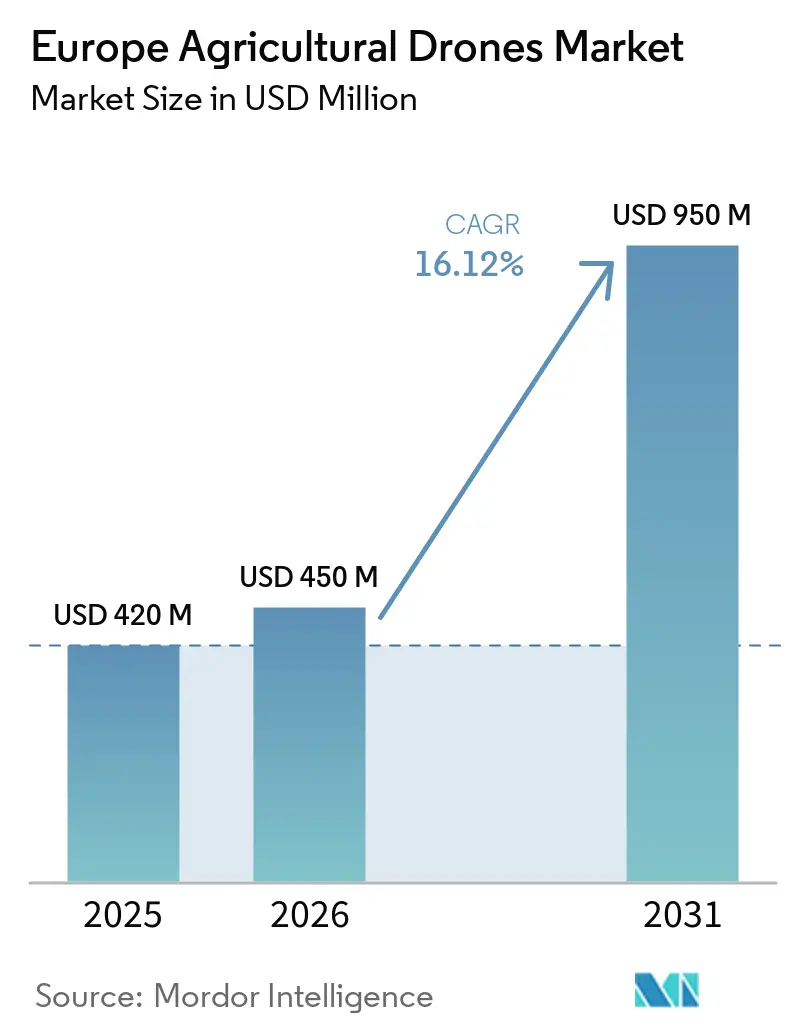
| 基準年の市場規模 (2025) | 420 百万米ドル |
| 市場規模 (2026) | 450 百万米ドル |
| 市場規模 (2031) | 950 百万米ドル |
| 成長率 (2026 - 2031) | 16.12 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ農業用ドローン市場分析
ヨーロッパ農業用ドローン市場は2025年に420.0 ミリオン 米ドルと評価され、2026年の450.0 ミリオン 米ドルから2031年には950.0 ミリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 16.12%を記録する見込みです。ヨーロッパ農業用ドローン市場は、同期した政策改革、ハードウェア価格の低下、および大陸全体における季節労働者の深刻な不足によって再編されつつあります。2025年12月の食品・飼料安全オムニバス提案において、低ドリフト無人システムを一律の空中散布禁止から免除する方針が示されたことは、市場に有利な規制上の転換を示しています。特にマルチスペクトルセンサーとクラウド分析の組み合わせによるハードウェアの進歩は、スカウトフライトと農業的対応の間のィードバックループを短縮し、ベンチャーキャピタルはサービス価格の競争力を維持しています。特にドイツ、フランス、スペインにおける農村部の慢性的な労働力不足が、自律型散布および可変施用の必要性をさらに高めています。
主要レポートのポイント
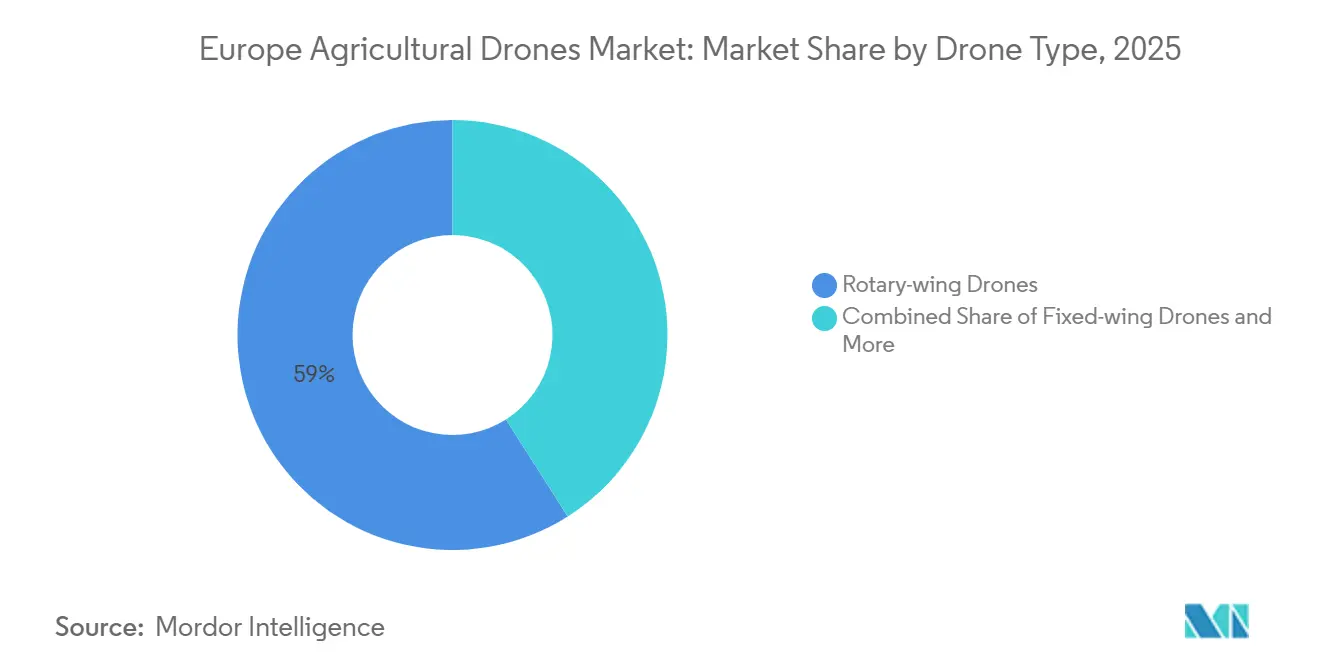
- ドローンタイプ別では、回転翼ドローンが2025年に59.0%と最大の市場シェアを占め、ハイブリッド/VTOLドローンは2026年から2031年にかけてCAGR 29.0%で成長し、ドローンタイプの中で最も高い成長率となる見込みです。
- コンポーネント別では、ハードウェアが2025年に48.0%と最大のシェアを占め、サービス分野のヨーロッパ農業用ドローン市場規模は2026年から2031年にかけてCAGR 17.5%と最も速い成長が予測されています。
- 用途別では、作物散布が2025年に36.0%と最大のシェアを占め、可変施用は2026年から2031年にかけてCAGR 16.5%と最も速い成長が見込まれています。
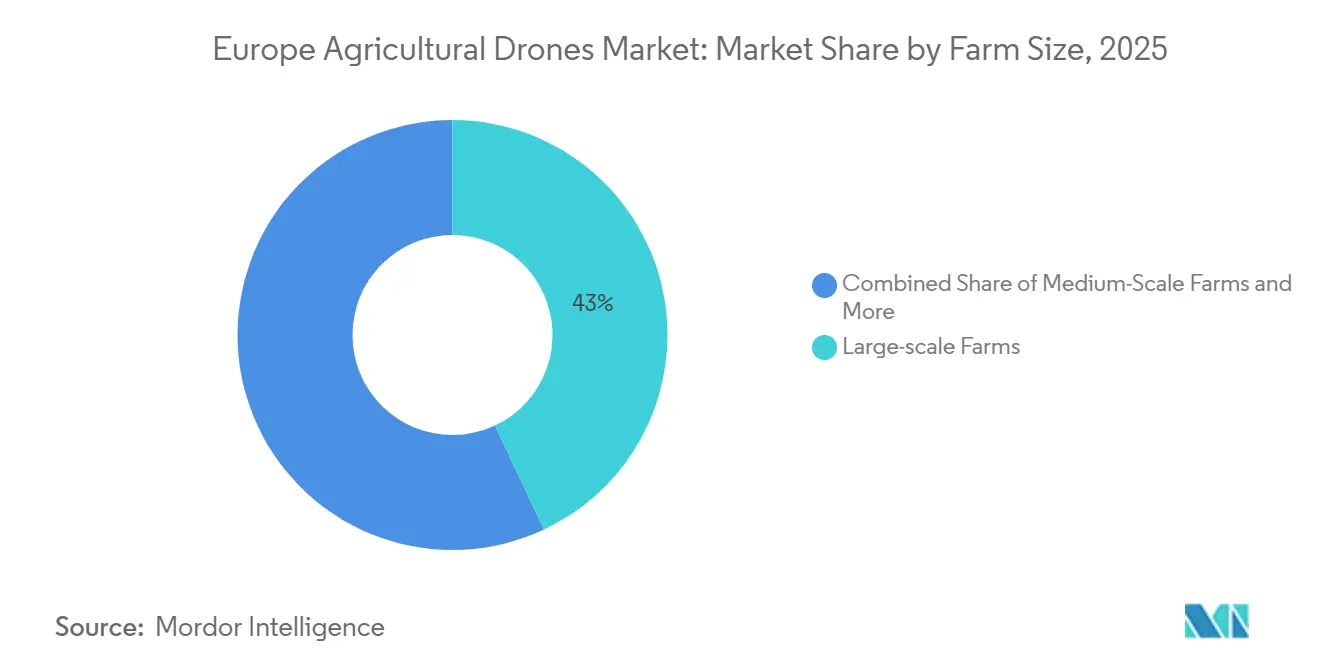
- 農場規模別では、大規模農場が2025年に43.0%と最大のシェアを占め、小規模農場は2026年から2031年にかけてCAGR 28.0%と最も速い成長が見込まれています。
- 地域別では、フランスが2025年に24.0%と最大のシェアを占め、スペインは2026年から2031年にかけてCAGR 27.0%と最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 欧州連合共通農業政策に基づく補助金プログラム | +4.2% | 欧州連合全域、特にフランス、スペイン、イタリアで顕著 | 中期 (2〜4年) |
| 農場自動化を加速する労働力不足の深刻化 | +5.1% | 欧州連合全域、特にドイツ、フランス、スペイン、イタリア、イギリスで深刻 | 短期 (2年以内) |
| 低コスト回転翼プラットフォームの普及 | +3.8% | 欧州連合全域、東ヨーロッパ、スペイン、イタリアで最も高い普及率 | 短期 (2年以内) |
| マルチスペクトルイメージングとAI分析の統合 | +4.5% | 欧州連合全域、オランダ、ドイツ、フランスで早期導入 | 中期 (2〜4年) |
| カーボンクレジット連動型エコドローンサービスモデル | +2.9% | 欧州連合全域、フランス、ドイツ、デンマークに集中 | 長期 (4年以上) |
| ブドウ園特有の病害虫スカウティング要件 | +2.7% | フランス、スペイン、イタリア、ドイツ | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
欧州連合共通農業政策に基づく補助金プログラム
2023年から2027年に向けて導入されたエコスキームは、精密農業ハードウェアのコストの最大25%を払い戻し、協同組合や小規模農場の資本障壁を低下させています[1]。2025年、フランス議会は「遠隔操縦航空機を使用した植物作物に影響を与える病害の治療の改善」を目的とした法案を採択し、特定の作物への特定農薬の散布にドローンの使用を可能にしました。同様に、2025年にはイタリア上院が「簡素化」法案(DDL)の修正案を承認し、規制された試験的枠組みのもとで農業におけるドローンの使用を認めました。この動向は、議会および政府との協力の成果としてColddirettiが強調しており、農業におけるイノベーションと持続可能性の促進を目指すイタリアの戦略と一致しています。
農場自動化を加速させる労働力不足の深刻化
労働力不足はヨーロッパ農業用ドローン市場の重要な成長ドライバーであり、農業従事者の減少が農家に対して散布、スカウティング、作物モニタリングなどの作業をドローンで自動化するよう促しています。このトレンドは、季節的な労働力不足と人件費の上昇を経験している国々で特に顕著であり、ドローンにより農場は手作業への依存を減らしなら生産性を維持できます。2025年までに、ヨーロッパの農業部門は引き続き深刻な労働力不足に直面しており、高齢化する労働力と若い世代の関心の低さが相まって、2009年から2024年の間に350万人の純減が生じています。この課題に対処するため、欧州連合は2025年に自動化と構造改革を通じて農業労働生産性を9.2%向上させましたが、EU域外の季節労働者や移民労働者への依存はギャップを完全に埋めるには依然として不十分です。例えば、オランダのチューリップ栽培者はDJI Agras T50を夜間のナメクジ防除に活用し、不足している手作業のスカウトを効果的に代替しています。
低コスト回転翼プラットフォームの普及
低コスト回転翼プラットフォームの普及が、ヨーロッパ農業用ドローン市場の成長を牽引しています。これらのマルチローターシステムは手頃な価格で機動性が高く、ヨーロッパ全域に広がる分散した不規則な圃場パターンに適しています。ホバリング能力により、精密なスポット散布と低高度での作物撮影が可能となり、大型航空機に伴う高コストを負担せずに精密農業を導入しようとする農場にとって実用的な選択肢となっています。2026年、DJIは農業を含む高高度空撮用途向けに設計されたLito X1およびLito 1を含む新しいエントリーレベルドローンのラインナップを発表しました。これらのドローンは手頃な価格で高性能を提供し、新規ユーザーがさまざまな目的での空撮を探求できるようにしています。
マルチスペクトルイメージングとAI分析の統合
精密作物スカウティングの一例として、小麦畑やブドウ園でマルチスペクトルカメラを搭載したドローンを使用する方法があります。これらのドローンは正規化植生指数(NDVI)またはレッドエッジ画像を取得し、AIソフトウェアがストレスや病害のホットスポットを特定して標的治療を行います。このアプローチにより、農家は圃場全体ではなく影響を受けた箇所のみに処理を施すことができ、投入量を削減し対応時間を改善します。例えば、MicaSense Altum-PTは1回のフライトで熱画像とマルチスペクトルデータを組み合わせ、作物の健康状態に関する包括的な知見を提供します。さらに、Pix4Dのクラウドフォトグラメトリーは数分以内に画像をセンチメートル精度のオルソモザイクに処理し、精密な分析と意思決定を支援します。
阻害要因の影響分析*
| 阻害要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 加盟国間における断片化した空域規制 | -3.6% | 欧州連合全域、特に国境を越えた運用で深刻 | 中期 (2〜4年) |
| ハードウェアおよびソフトウェアの高い初期費用 | -2.8% | 欧州連合全域、小規模農場への影響が不均衡 | 短期 (2年以内) |
| リアルタイム分析のための農村部における5Gカバレッジの限界 | -2.1% | 東ヨーロッパ、農村部のフランス、スペイ、イタリア | 中期 (2〜4年) |
| ドローン散布による農薬ドリフトに関する社会的懸念 | -1.9% | ドイツ、オーストリア、フランスおよびイタリアのオーガニックワイン産地 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高額なハードウェアおよびソフトウェアの初期費用
ハードウェアおよびソフトウェアの高い初期費用は、ヨーロッパ農業用ドローン市場の抑制要因となっています。高度なドローンにはセンサー、散布システム、フライトソフトウェア、データ分析ツールなどの高価なコンポーネントが必要であり、多くの中小規模農場にとって正当化が困難です。これらの費用は、トレーニング、メンテナンス、既存の農場システムとの統合にかかる追加コストを考慮すると、回収期間を長引かせる可能性があります。例えば、2025年には、Sequoia+センサーおよびPix4Dライセンスを搭載したsenseFly eBee Xなどのプロフェッショナルグレードのドローンシステムは約25,000ユーロ(26,500 米ドル)の費用がかかります。同様に、DJI nuWay DJI T50コンプリートジェネレーターキットは約23,999 米ドルで販売されています[2]。リースおよびフライトごとの課金モデルが台頭しつつありますが、フランスのブドウ栽培における価格競争はすでにヘクタール当たりの料金を損益分岐点近くまで押し下げています。
リアルタイム分析のための農村部5Gカバレッジの不足
農村部における5Gカバレッジの限界は、ヨーロッパ農業用ドローン市場の課題となっています。リアルタイム分析はドローンとクラウドまたはエッジプラットフォーム間の高速かつ信頼性の高いデータ転送に依存しているためです。ネットワークカバレッジが弱い地域では、農家はマルチスペクトル映像のストリーミング、AI処理、リアルタイムの意思決定に遅延が生じる可能性があり、精密散布や作物モニタリングのための高度なドローンサービスの有効性が低下します。2024年に電気電子学会(IEEE)が実施した研究では、農村部における5Gカバレッジの不均一性が指摘されており、目視外(BVLOS)テレメトリーを制限しています。ParrotのANAFI Aiはオンボードのアルゴリズムと4Gフォールバックシステムによりこの制限に対応しています。同様に、WingtraRAYはデータをローカルに保存してフライト後にアップロードする方式を採用しており、遅延した分析はリアルタイムの意思決定能力の有用性を低下させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ドローンタイプ別:
回転翼ドローンがリードし、ハイブリッド/VTOLドローンが成長を牽引回転翼ドローンは2025年のヨーロッパ農業用ドローン市場シェアの最大59.0%を占め、垂直離着陸により狭いブドウ園や果樹園での散布が容易になることが主な要因です。固定翼機は200ヘクタールの小麦畑での90分間の飛行耐久性において依然として不可欠です。スペインのPDRA-S01はオリーブ農園での長時間飛行固定翼機を優先する一方、ブルゴーニュの目視内制限により回転翼機がデフォルトとなっています。
ハイブリッド/VTOLドローンは2026年から2031年にかけてCAGR 29.0%と最も速い成長が見込まれており、固定翼の航続距離と垂直離着陸能力を組み合わせています。農家はパイロットトレーニングと予備部品の在庫を最小化するためにフリートの統合を求めています。MicaSense Altum-PTのクリップオンセンサーに代表されるペイロードのモジュール性により、1機の機体が夜明けにマッピングを行い夕暮れに散布を行うことができ、稼働率を向上させます。ヨーロッパ農業用ドローン市場シェアのハイブリッド設計への移行は、プラットフォームの純粋性よりも運用上の柔軟性への需要を示しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
コンポーネント別:
ハードウェアがリードし、サービスが成長を牽引ハードウェアは2025年に48.0%と最大のシェアを占めました。この優位性は、精密農業を可能にするドローンプラットフォーム、マルチスペクトルカメラ、GPSモジュール、センサー、散布システムへの需要の高まりに起因しています。例えば、ドイツやフランスなどの国々の農家は、生産性の向上と運用コストの削減を目的として、作物の健康モニタリング、灌漑管理、農薬散布のための高度なドローンの採用を急速に進めています。
サービス分野のヨーロッパ農業用ドローン市場規模は、農場が飛行、データ、コンプライアンスをアウトソーシングするにつれて、2026年から2031年にかけてCAGR 17.5%と最も速い成長が予測されています。この成長は、農場が空中測量、データ分析、パイロットトレーニング、メンテナンス、規制コンプライアンスを含むドローン運用をアウトソーシングする傾向の高まりによって促進されています。例えば、多くの中規模農場は、季節的な作物評価やAIベースの圃場レポートのために専門のドローンサービスプロバイダーを雇用することを選択しており、初期投資を削減しながら技術的な専門知識へのアクセスをより効果的に得ることができます。
用途別:
作物散布がリードし、可変施用が成長を牽引作物散布は2025年に36.0%と最大のシェアを占めました。フランスでは規制の厳格さにより散布が斜面や苗床に限定されている一方、マッピングにはそのような障壁がなく、耕作穀物地帯での迅速な成果を可能にしています。散布ドローンの採用は主に、精密農業への需要の高まり、農薬使用量の削減、ヨーロッパ全土の農場における運用効率の向上によって促進されています。農業用ドローンにより、農家は従来の方法よりも高い精度と速度で肥料、農薬、除草剤を施用でき、労働コストと環境負荷を削減できます。
可変施用は、マルチスペクトル分析が圃場内の投入量調整を誘導するにつれて、2026年から2031年にかけてCAGR 16.5%と最も速い成長が見込まれています。GO_PhytoDronプロジェクトは、リオハのブドウ園において収量損失なしに殺菌剤を20〜30%削減できることを実証しました。可変施用の普及は、精密農業が事後的な一律処理から予測的・イベント駆動型の介入へと成熟していることを反映しており、ヨーロッパ農業用ドローン市場はこの移行を促進する好位置にあります。
農場規模別:
大規模農場がリードし、小規模農場が成長を牽引大規模農場は2025年に43.0%と最大のシェアを占めました。この優位性は、より大きな財務能力、広大な耕作面積、および生産性と運用効率を高めるための精密農業技術の積極的な採用に起因しています。大規模農場はドローンを作物モニタリング、散布、マッピング、家畜管理に広く活用し、労働依存度を低下させ資源利用を最適化しています。フランスの商業穀物農場やドイツの広大な農業農場は、広大な農地全体の作物健康モニタリングと散布作業の自動化のためにドローンフリートを採用する傾向が高まっています。
小規模農場は、エコスキームの払い戻しとフライトごとのサービスモデルが参入障壁を低下させるにつれて、2026年から2031年にかけてCAGR 28.0%と最も速い成長が見込まれています。この成長は、ドローンコストの低下、ドローン・アズ・ア・サービスプロバイダーの台頭、および小規模農業事業者の間での精密農業の利点に対する認識の高まりによって促進されています。スペインの小規模果物・野菜栽培者は、標的農薬散布と灌漑モニタリングのためのコスト効率の高いドローンサービスを採用しており、大規模な初期技術投資なしに収量を向上させることができます。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
フランス農業用ドローン市場
フランスは2025年に24.0%の最大シェアを占めました。このリーダーシップは、同国の確立された精密農業エコシステム、広大なブドウ園の栽培、およびスマート農業技術に対する政府支援の拡大に起因しています。2025年、フランス議会は、急峻なブドウ園やバナナ農園における低リスク農薬およびバイオコントロール製品のドローンによる散布を許可する法律を承認しました。この措置により、困難な地形における効率性と作業者の安全性が向上しました。
スペイン農業用ドローン市場
スペインは2026年から2031年にかけて27.0%という最も速いCAGRで成長すると予測されています。同国では、スマート農業および水効率農業への投資増加、ならびに有利なドローン規制に後押しされ、農業用ドローンの急速な普及が進んでいます。2025年、スペインは登録ドローンオペレーター数が119,000人を超え、ドローンエコシステムの専門化と農業用途の拡大が浮き彫りになりました[3]。これらの進展により、スペインの農家は作物モニタリング、精密散布、灌漑最適化、および土壌健全性管理にドローンを採用することが促進されています。
オランダおよびドイツ農業用ドローン市場
オランダは、精密農業、スマート農業、およびドローンを活用したデジタルインフラの注力に支えられ、農業用および商業用ドローンの重要な市場として台頭しています。オランダの農家は、生産性と持続可能性を高めるために、作物モニタリング、温室管理、精密散布などの用途にドローンをますます活用しています。同国はドローンイノベーションを促進し、規制の枠組みを整備するためのさまざまな取り組みを開始しています。ドイツは、強固な産業能力、スマート農業慣行の採用、および政府支援によるドローンイノベーションプログラムに牽引され、ヨーロッパで最も先進的なドローン市場の一つであり続けています。
競合ランドスケープ
市場集中度
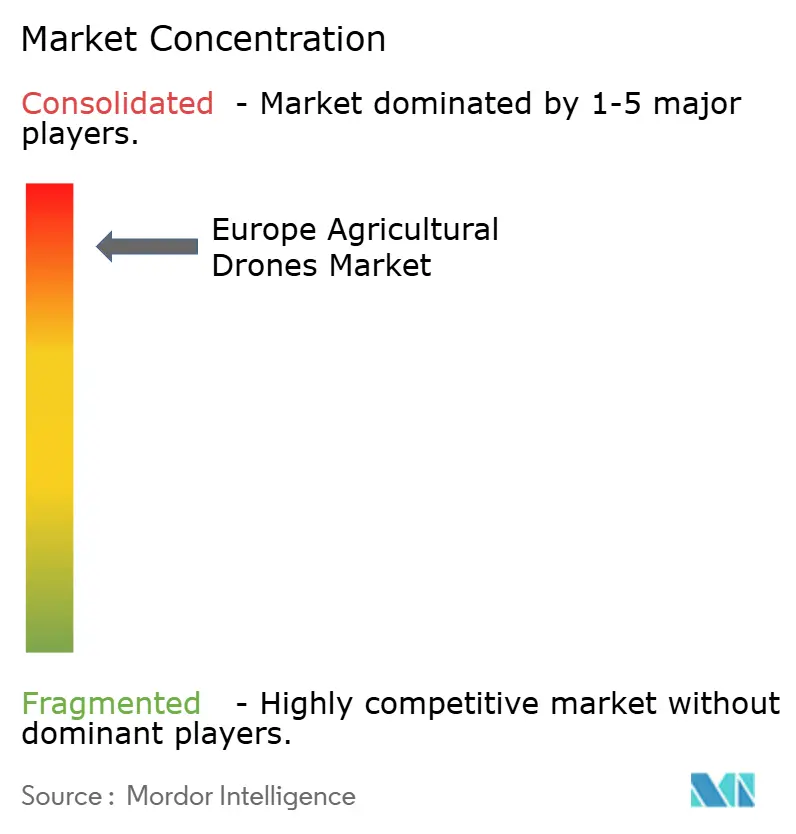
ヨーロッパ農業用ドローン市場は2025年も高度に集中した状態を維持しており、主要メーカーが大きな市場プレゼンスを保つ一方、新興サービスプロバイダーやスタートアップがニッチな用途分野での競争を激化させています。主要プレーヤーにはSZ DJI Technology Co., Ltd.、Parrot Drones SAS、senseFly SA (AgEagle Aerial Systems Inc.)、Delair SAS、Guangzhou XAircraft Technology Co., Ltd.が含まれます。中小プレーヤーやスタートアップも、特化した技術を活用し未開拓の用途を対象とすることでプレゼンスを拡大しています。
技術的進歩は主にセンサーフュージョンを中心に展開されており、1回のフライトでマルチスペクトル、熱画像、LiDARデータを統合できるプラットフォームはより高い価格を実現しています。さらに、目視外飛行能力などの自律性の向上により、サービスプロバイダーはより少ないパイロットでより広い面積をカバーできます。市場はハードウェア中心のビジネスモデルからサービス指向のアプローチへと移行しており、利益率はますます分析およびマネージドサービスへと移動しています。この移行は、ハードウェアのみに注力する企業よりも、農学的専門知識と強固な規制コンプライアンス能力を持つ企業に有利に働きます。高度なAIおよび機械学習アルゴリズムの統合により、データ分析の精度と効率が向上し、エンドユーザーにとってより実用的な知見が得られるようになっています。
ドローンメーカー、農業技術企業、研究機関間の戦略的協力がヨーロッパ市場全体での競争を激化させています。企業はソフトウェアプロバイダーや精密農業プラットフォームとのパートナーシップを積極的に構築し、空中撮影、AIによる分析、リアルタイム作物モニタリングを組み合わせた統合農場管理ソリューションを提供しています。これらのパートナーシップはまた、ドローンの設計と機能のイノベーションを促進し、進化する農業慣行と規制枠組みとの適合性を確保しています。
ヨーロッパ農業用ドローン産業リーダー
-
SZ DJI Technology Co., Ltd.
-
Parrot Drones SAS
-
senseFly SA (AgEagle Aerial Systems Inc.)
-
Delair SAS
-
Guangzhou XAircraft Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ農業用ドローン市場 このレポートでカバーされる企業
- SZ DJI Technology Co., Ltd.
- Parrot Drones SAS
- senseFly SA (AgEagle Aerial Systems Inc.)
- Delair SAS
- Guangzhou XAircraft Technology Co., Ltd.
- Yamaha Motor Co., Ltd.
- Trimble Inc.
- DroneDeploy Inc.
- PrecisionHawk Inc.
- Drone Volt SA
- MicaSense Inc.
- Gamaya SA
- Skydio Inc.
- Wingtra AG
- Hylio Inc.
最近の産業開発事情 ヨーロッパ農業用ドローン市場
- 2026年2月:Wingtra AGは、WingtraRAY垂直離着陸マッピングドローンに対して欧州連合航空安全庁(EASA)のC6認証を取得しました。この認証により、欧州連合加盟国全体での商業運用が可能となり、農業およびインフラにおける大規模測量契約へのプラットフォームの展開が期待されます。
- 2025年12月:フランスの農業ロボティクス企業Agreenccultureは、シリーズAの資金調達ラウンドで600万ユーロ(640万 米ドル)を確保しました。この資金は、既存のトラクターを改造してドローンスカウティングデータを統合し自律的な圃場作業を実現するAGC自律化キットの商業化を目的としています。
- 2024年4月:SZ DJI Technology Co., Ltd.はヨーロッパでAgras T50およびAgras T25ドローンを発表しました。確立されたAgrasドローンラインを基盤として、T50は大規模栽培作業における効率向上のために設計され、軽量なT25は小規模圃場での携帯性に特化しています。両ドローンはアップグレードされたSmartFarmアプリと互換性があり、包括的な空中施用管理のための高度な機能を提供します。
ヨーロッパ農業用ドローン市場レポートの範囲
農業用ドローンとは、作物モニタリング、圃場マッピング、散布、播種、施肥などの作業に農業で活用される無人航空機です。
ヨーロッパ農業用ドローン市場レポートは、ドローンタイプ別に固定翼ドローン、回転翼ドローン、ハイブリッド/VTOLドローンに、コンポーネント別にハードウェア、ソフトウェア、サービスに、用途別に作物散布、圃場マッピングおよび測量、可変施用、家畜モニタリング、その他に、農場規模別に小規模農場、中規模農場、大規模農場に、地域別にドイツ、フランス、イギリス、イタリア、スペイン、オランダ、その他のヨーロッパに区分されています。市場予測は金額(米ドル)で提供されています。
セグメンテーション概要
| 固定翼ドローン |
| 回転翼ドローン |
| ハイブリッド/VTOLドローン |
| ハードウェア |
| ソフトウェア |
| サービス |
| 農薬散布 |
| 圃場マッピングおよび測量 |
| 可変施 |
| 家畜モニタリング |
| その他 |
| 小規模農場 |
| 中規模農場 |
| 大規模農場 |
| ドイツ |
| フランス |
| イギリス |
| イタリア |
| スペイン |
| オランダ |
| その他のヨーロッパ |
| ドローンタイプ別 | 固定翼ドローン |
| 回転翼ドローン | |
| ハイブリッド/VTOLドローン | |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 用途別 | 農薬散布 |
| 圃場マッピングおよび測量 | |
| 可変施 | |
| 家畜モニタリング | |
| その他 | |
| 農場規模別 | 小規模農場 |
| 中規模農場 | |
| 大規模農場 | |
| 地域別 | ドイツ |
| フランス | |
| イギリス | |
| イタリア | |
| スペイン | |
| オランダ | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ農業用ドローン市場の2031年の価値予測は?
ヨーロッパ農業用ドローン市場規模は2031年までに950.0 ミリオン 米ドルに達する見込みです。
2026年以降の市場成長速度は?
市場は2026年から2031年にかけてCAGR 16.12%を記録する見込みです。
最も速く大するドローンタイプは?
ハイブリッド/VTOLプラットフォームは、農場が固定翼の航続距離と回転翼の機動性を求めるにつれて、2026年から2031年にかけてCAGR 29.0%で成長する見込みです。
サービスがハードウェア販売を上回っている理由は?
規制の複雑さとデータ分析のギャップが農場にフライトとマッピングのアウトソーシングを促し、サービスは2026年から2031年にかけてCAGR 17.5%で成長する見込みです。