
Tamanho e Participação do Mercado de Drones Agrícolas da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.67 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.47 % |
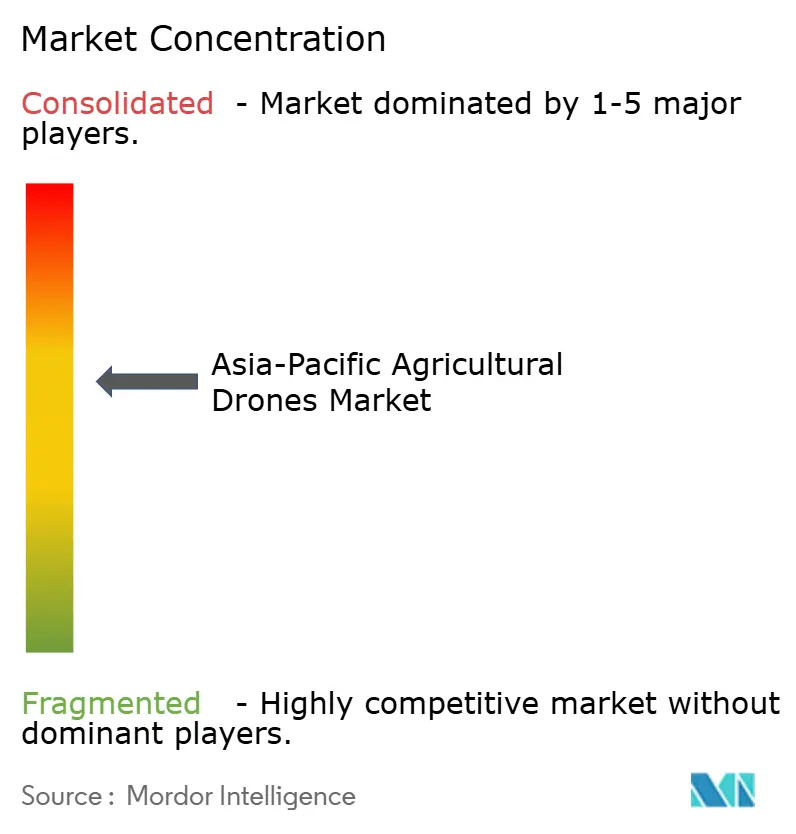
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Drones Agrícolas da Ásia-Pacífico por Mordor Intelligence
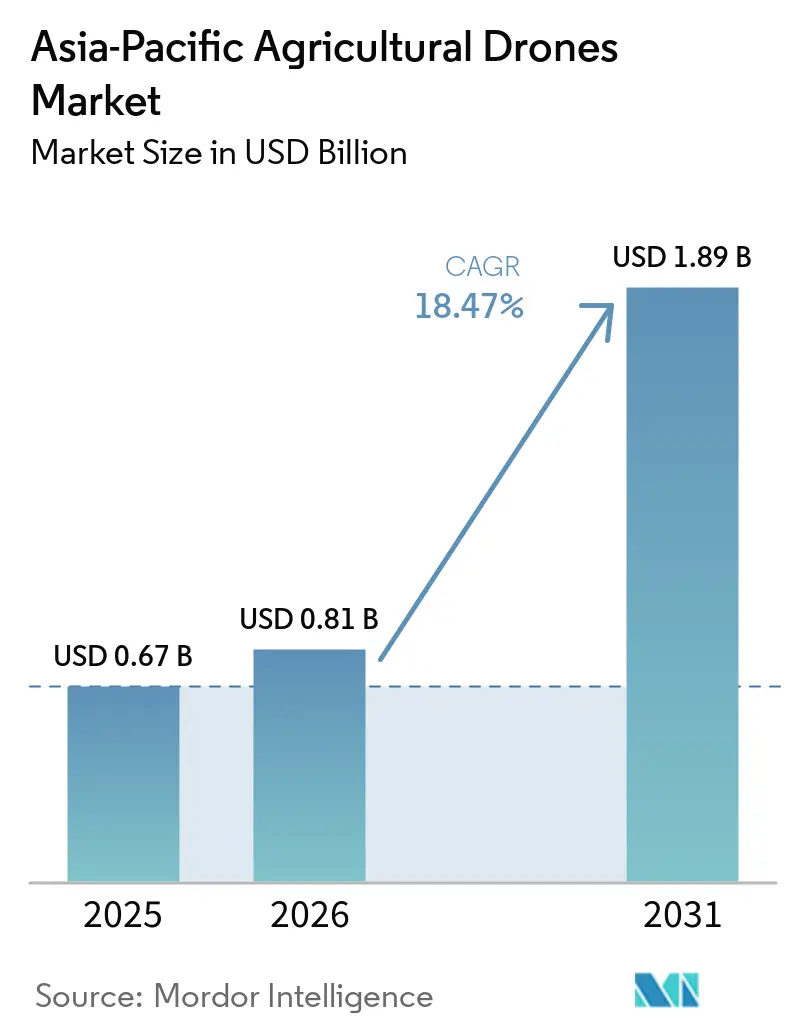
O mercado de drones agrícolas da Ásia-Pacífico foi avaliado em 0,67 bilhões de USD em 2025 e está previsto para crescer de 0,81 bilhões de USD em 2026 para atingir 1,89 bilhões de USD até 2031, a um CAGR de 18,47% durante o período de previsão (2026 a 2031). Três forças estruturais impulsionam o crescimento no mercado de drones agrícolas da Ásia-Pacífico. Os programas de subsídios governamentais reduzem ativamente o custo de adoção da tecnologia, enquanto um déficit acelerado de mão de obra agrícola em populações rurais envelhecidas no Japão, na Coreia do Sul e em partes da China está aumentando a necessidade de automação. A rápida proliferação de plataformas de Drone como Serviço também está apoiando a adoção ao distribuir os custos de hardware por milhares de pequenas e fragmentadas parcelas agrícolas. Essas forças não operam de forma independente. Os programas de subsídios em toda a região são frequentemente concebidos para impulsionar a adoção do modelo de serviço, em vez de compras individuais de hardware, criando um ciclo de demanda que permanece resistente às quedas nos preços das commodities.
Principais Conclusões do Relatório
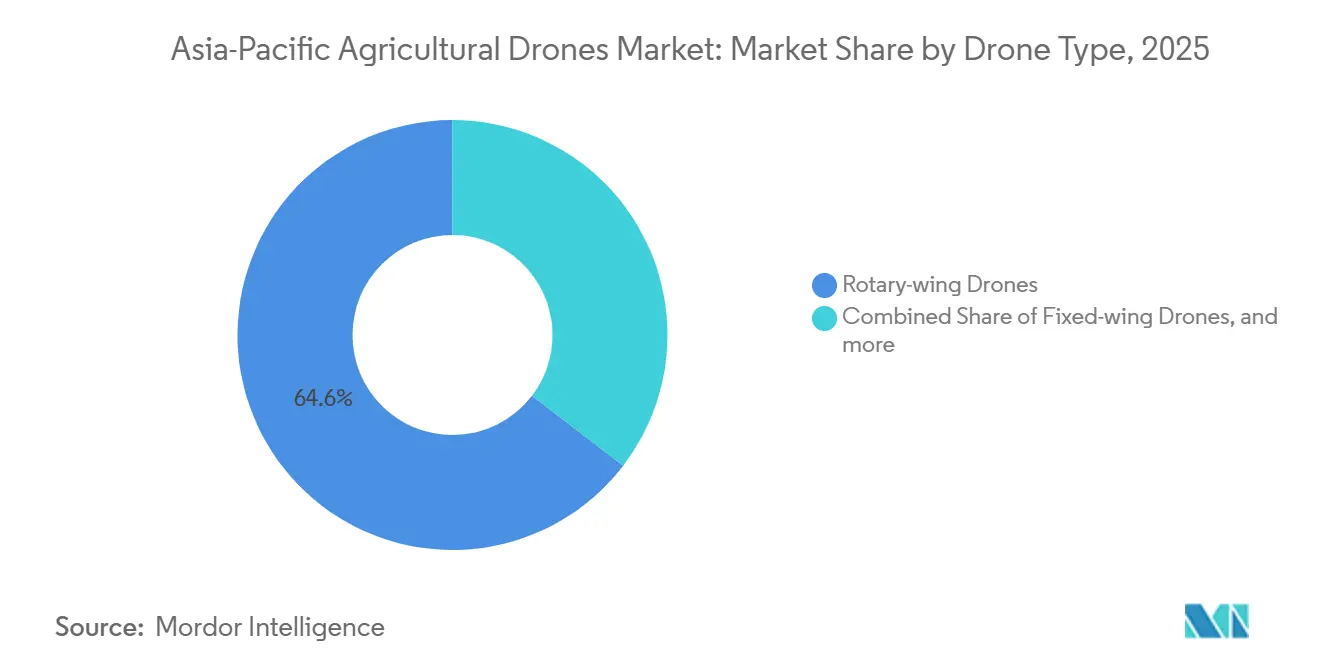
- Por tipo de drone, os drones de asa rotativa representaram 64,6% da participação do mercado de drones agrícolas da Ásia-Pacífico em 2025, enquanto os drones híbridos estão previstos para ser a categoria de crescimento mais rápido, registrando um CAGR de 21,0% de 2026 a 2031.
- Por componente, o hardware representou 53,2% do tamanho do mercado de drones agrícolas da Ásia-Pacífico em 2025, enquanto os serviços estão previstos para ser o segmento de crescimento mais rápido, registrando um CAGR de 22,5% de 2026 a 2031.
- Por aplicação, a pulverização de culturas representou 46,8% do mercado em 2025, enquanto o mapeamento de campo e levantamento está previsto para ser o segmento de crescimento mais rápido, registrando um CAGR de 21,5% de 2026 a 2031.
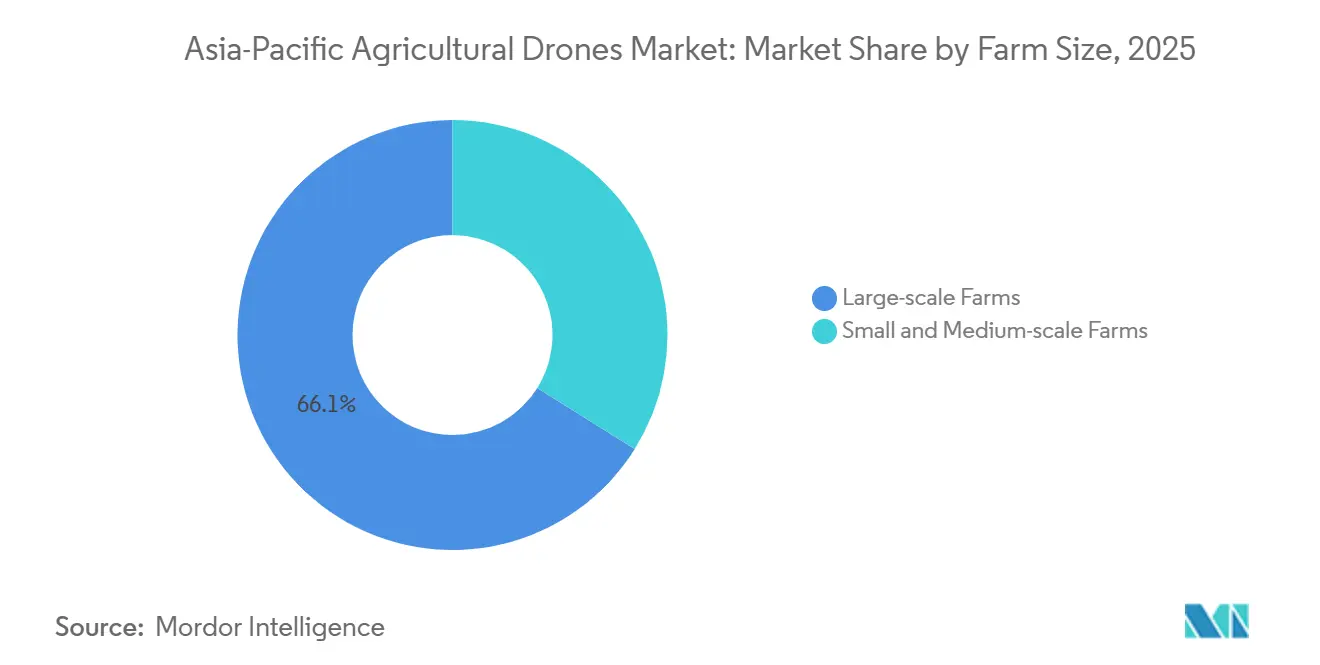
- Por tamanho de fazenda, as fazendas comerciais de grande porte representaram 66,1% do mercado em 2025, enquanto as fazendas de pequeno e médio porte estão previstas para ser o segmento de crescimento mais rápido, registrando um CAGR de 20,5% de 2026 a 2031.
- Por geografia, a China representou 42,0% do mercado em 2025, enquanto o Japão está previsto para ser o país de crescimento mais rápido, registrando um CAGR de 20,0% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Drones Agrícolas da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Subsídios Governamentais e Programas de Agricultura de Precisão | +3.6% | China, Índia, Japão, Coreia do Sul, Filipinas | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Agrícola e Automação de Fazendas | +3.3% | Japão, Austrália, Coreia do Sul, China | Médio prazo (2-4 anos) |
| Expansão da Pulverização por Drone e Modelos de Drone como Serviço | +3.0% | Índia, Indonésia, Tailândia, Vietnã, Filipinas | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Insumos e Demanda por Aplicação de Taxa Variável | +2.8% | Índia, China, Austrália, Economias de plantação do Sudeste Asiático | Médio prazo (2-4 anos) |
| Operações de Enxame Localizadas para Fazendas de Pequenos Agricultores e Fragmentadas | +2.5% | China, Índia, Indonésia, Tailândia, Vietnã | Longo prazo (≥ 4 anos) |
| Integração de Dados de Drones com Sistemas de Crédito Agrícola, Seguros e Rastreabilidade | +2.0% | Índia, China, Austrália e Sudeste Asiático orientado para exportação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Subsídios Governamentais e Programas de Agricultura de Precisão
Os subsídios governamentais reduzem o custo inicial de implantação de drones agrícolas e encurtam o ciclo de adoção no mercado de drones agrícolas da Ásia-Pacífico. A China adicionou drones de proteção de plantas ao seu programa de subsídio de sucateamento e substituição de 2025 por meio de uma diretiva conjunta emitida em fevereiro de 2025. O programa permitiu que os operadores obtivessem suporte de compra aprimorado ao desativar equipamentos agrícolas mais antigos[1]Agência de Notícias Xinhua, "China Expande Programa de Subsídio de Equipamentos Agrícolas," Xinhua, english.news.cn.. Jiangsu, Sichuan, Anhui, Yunnan e Mongólia Interior emitiram programas de implementação de 2024 a 2026 que estenderam o suporte a pequenos agricultores e cooperativas. Esses programas também estabeleceram requisitos de uso anual, que vincularam os pagamentos de subsídios às operações reais de drones. No âmbito da Submissão sobre Mecanização Agrícola (SMAM), a Índia fornece subsídios de compra de 40% a 100% para organizações elegíveis de produtores rurais e grupos de autoajuda para maquinário e equipamentos agrícolas, incluindo drones agrícolas. O Japão fornece subsídios de agricultura inteligente que podem cobrir até 50% dos custos elegíveis de drones e equipamentos de precisão[2]Ministério da Agricultura, Florestas e Pesca, "Agricultura Inteligente," Ministério da Agricultura, Florestas e Pesca, maff.go.jp. As condições de treinamento e operação também podem aumentar o conjunto disponível de operadores qualificados, abordando uma restrição de capacidade separada.
Escassez de Mão de Obra Agrícola e Automação de Fazendas
A escassez de mão de obra apoia o uso de sistemas aéreos onde o trabalho agrícola convencional está se tornando difícil de contratar. O Japão tinha uma força de trabalho agrícola de 1,1 milhão em 2024, uma redução de aproximadamente 18% em relação a 2020, aumentando assim a necessidade de tecnologias para automatizar tarefas agrícolas intensivas em mão de obra[3]Grupo NTT, "Pesquisa em Agricultura Inteligente," Grupo NTT, group.ntt.. A NTT e a Universidade de Hokkaido iniciaram um projeto conjunto em abril de 2025 para desenvolver fazendas de gêmeo digital e operações autônomas com múltiplos drones para reduzir a dependência de mão de obra manual, automatizando o monitoramento de campo e outras tarefas repetitivas. O modelo planejado de Centro de Operações de Agricultura Inteligente visa a implantação comercial até 2030. No Japão, a OPTiM Corporation cobriu 26.000 hectares em 110.000 campos em 133 municípios por meio de seu serviço de Pulverização Pontual em Tempo Preciso no ano fiscal de 2024, com mais de 94% de seus clientes indicando intenção de renovar para o ano fiscal de 2025, indicando demanda sustentada por serviços de drones que economizam mão de obra.
Expansão da Pulverização por Drone e Modelos de Drone como Serviço
A adoção de drones agrícolas em toda a região está cada vez mais se deslocando de compras individuais de equipamentos para modelos de pulverização terceirizada e serviços de drone, permitindo que mais agricultores acessem a tecnologia sem o custo inicial de propriedade. A Aonic Sdn. Bhd garantiu uma rodada Série A de 10 milhões de USD em março de 2026 para expandir seus drones agrícolas, software e serviços agrícolas fabricados na Malásia. A empresa relatou que as fazendas participantes registraram um aumento de 50% na renda, um aumento de 54% na produção e uma redução de 75% no uso de água para pulverização em comparação com métodos manuais. A Terra Drone Corporation concluiu mais de 200.000 hectares de trabalho de serviço agrícola, com atividade atingindo 4.000 voos por dia no pico. A empresa relatou reduções de custo de aplicação de pesticidas de até 30% para fazendas de arroz e óleo de palma na Indonésia. O Departamento de Agricultura das Filipinas introduziu o Drones4Rice no início de 2025, em colaboração com o PhilRice e o Instituto Internacional de Pesquisa do Arroz, para padronizar os protocolos de aplicação de drones. Os contratos de serviço permitem que os agricultores avaliem os benefícios ao longo de várias temporadas antes de adquirir equipamentos, tornando-os uma rota para futuras vendas de equipamentos, bem como receita de serviços.
Aumento dos Custos de Insumos e Demanda por Aplicação de Taxa Variável
Custos de insumos mais elevados tornam a aplicação direcionada mais relevante para fazendas que buscam reduzir o uso evitável de produtos químicos. Os drones agrícolas podem aplicar produtos em taxas variáveis e evitar o tratamento repetido das bordas dos campos. A SZ DJI Technology Co., Ltd. relatou que a pulverização pontual de precisão em manchas de ervas daninhas pode reduzir o uso de herbicidas em até 35%. Este caso de uso é relevante na Índia, China, Austrália e economias de plantação no Sudeste Asiático, onde os operadores gerenciam condições variadas de culturas dentro da mesma fazenda. Mapas de culturas e fluxos de trabalho de prescrição podem direcionar a pulverização para locais com necessidades identificadas, aumentando o valor do software de mapeamento e dos serviços de dados de campo juntamente com a própria aeronave. O resultado comercial depende de dados de campo confiáveis e de operadores que possam traduzir esses dados em um plano de aplicação utilizável. O mercado de drones agrícolas da Ásia-Pacífico, portanto, se beneficia quando os serviços combinam observação de culturas com aplicação, em vez de tratá-las como tarefas separadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Aquisição e Ciclo de Vida para Sistemas Avançados | -3.5% | Em toda a Ásia-Pacífico, mais restritivo para fazendas de pequenos agricultores | Médio prazo (2-4 anos) |
| Regulamentações Fragmentadas de Aviação, Pesticidas e Dados | -3.0% | Implantações em múltiplos países da Ásia-Pacífico, Tailândia, Índia, Malásia | Curto prazo (≤ 2 anos) |
| Escassez de Pilotos Certificados e Especialistas em Dados Agrícolas | -2.5% | Índia, Sudeste Asiático, Austrália remota | Médio prazo (2-4 anos) |
| Conectividade Rural Irregular e Regras Inconsistentes de Propriedade de Dados | -1.8% | Índia, Indonésia, Filipinas, Vietnã, Austrália remota | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Ciclo de Vida para Sistemas Avançados
Os sistemas avançados permanecem caros para fazendas que não conseguem distribuir os custos por grandes áreas de pulverização ou múltiplos clientes. Os requisitos de capital incluem aeronaves, baterias, cargas úteis e equipamentos de suporte. Os operadores também precisam de pessoal treinado, manutenção, acesso a software e peças de reposição confiáveis ao longo da vida útil de uma frota. Os pequenos agricultores frequentemente não conseguem justificar esses custos a partir de um número limitado de aplicações sazonais. A barreira de custo é mais restritiva onde as fazendas são fragmentadas e cada operação cobre uma pequena área. Os subsídios e os modelos de serviço atenuam esse desafio, mas não eliminam os custos do ciclo de vida para o provedor. Os proprietários de frotas ainda precisam de demanda recorrente suficiente para manter a utilização dos equipamentos e recuperar o investimento inicial. Essa restrição ajuda a explicar por que as redes de serviços são particularmente importantes no mercado de drones agrícolas da Ásia-Pacífico.
Regulamentações Fragmentadas de Aviação, Pesticidas e Dados
As diferenças regulatórias criam custos adicionais e prazos de preparação mais longos para provedores que operam além das fronteiras nacionais. A Índia exige certificação de tipo para cada modelo de drone, registro por meio da plataforma Digital Sky e conformidade com zonas de voo designadas. A Tailândia introduziu regras para drones agrícolas em agosto de 2025 que exigiam notificação prévia por meio do Portal de Sistemas de Aeronaves Não Tripuladas e limitavam as operações ao horário diurno. A Malásia introduziu um módulo de Certificado Remoto de Competência em Agricultura Leve em 2025 para pilotos de drones agrícolas. Os requisitos de aviação também devem estar alinhados com as aprovações de pesticidas e as regras de governança de dados. Um provedor não pode presumir que um procedimento aprovado em um país pode ser aplicado em outro. Essa complexidade regulatória favorece empresas que já estabeleceram equipes de conformidade específicas por país e parcerias locais. Provedores menores podem enfrentar um caminho mais lento e mais custoso para a expansão regional no mercado de drones agrícolas da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Drone: Drones de Asa Rotativa Dominam, Enquanto Drones Híbridos Registram o Crescimento Mais Rápido
Os drones de asa rotativa representaram 64,6% da participação por tipo de drone em 2025, a maior participação nesta categoria. Sua capacidade de pairar apoia a pulverização em baixa altitude em campos de arroz, trigo, pomares e fazendas de vegetais. Os operadores podem ajustar as taxas de aplicação e evitar pulverização excessiva nas bordas dos campos. As plataformas de asa fixa atendem a plantações maiores, propriedades de cultivo extensivo e terrenos difíceis, com maior autonomia melhorando a cobertura por carga. Os designs híbridos de decolagem e pouso vertical combinam autonomia com implantação flexível, reduzindo a necessidade de aeronaves separadas para mapeamento e reconhecimento. Cada plataforma deve atender aos requisitos nacionais de aviação.
Os drones híbridos são o tipo de drone de crescimento mais rápido, com um CAGR previsto de 21,0% de 2026 a 2031. Sua capacidade de decolagem e pouso vertical, combinada com maior autonomia de voo, apoia a implantação flexível para mapeamento, vigilância e outras aplicações agrícolas onde o acesso a pistas é limitado. As plataformas de asa fixa continuam a apoiar o mapeamento em áreas de terra maiores, enquanto os drones de asa rotativa permanecem amplamente utilizados para pulverização e operações agrícolas em baixa altitude. A China exige licenciamento, enquanto a Índia usa aprovações em fases. A Aeronext Inc. e a MAZEX Co., Ltd formaram uma aliança em 2026 para operações autônomas com múltiplos drones no Japão. A SZ DJI Technology Co., Ltd. testou a pulverização AGRAS T50 e o içamento aéreo em pomares de durian tailandeses em 2026. Esses desenvolvimentos estão apoiando uma adoção mais ampla de plataformas de drones versáteis em diversas aplicações agrícolas na região da Ásia-Pacífico.


Por Componente: Hardware Lidera, Enquanto Serviços Registram o Crescimento Mais Rápido
O hardware representou 53,2% da receita por componente em 2025. Os sistemas de aeronaves permanecem intensivos em capital, e muitos provedores de serviços possuem frotas. O software gera receita por meio de planejamento de missões, análises de precisão e ferramentas de gestão de campo, que normalmente são agrupadas com equipamentos e contratos de serviço. Os fornecedores de hardware se beneficiam quando os sistemas estão vinculados a plataformas de dados. A OPTiM cobriu 26.000 hectares em 110.000 campos em 133 municípios durante o ano fiscal de 2024, com mais de 94% dos clientes indicando intenção de renovar. O hardware permanece importante mesmo com os serviços representando uma parcela crescente da receita.
Os serviços são o componente de crescimento mais rápido, com um CAGR previsto de 22,5% de 2026 a 2031. A pulverização, o mapeamento e o monitoramento terceirizados eliminam a necessidade de as fazendas adquirirem aeronaves, tornando esse modelo adequado para fazendas que necessitam de serviços ocasionais ou sazonais. Os dados de voo e as prescrições podem permanecer no ambiente de software do provedor, tornando as mudanças de sistema custosas para os clientes. Os fornecedores sem software proprietário podem ter mais dificuldade em proteger as margens. Isso desloca a concorrência para a interoperabilidade de dados e a integração com plataformas de gestão agrícola ou de crédito, o que pode fortalecer a retenção de clientes.
Por Aplicação: Pulverização de Culturas Lidera, Enquanto Mapeamento de Campo e Levantamento Registram o Crescimento Mais Rápido
A pulverização de culturas representou 46,8% da receita por aplicação em 2025, tornando-a o maior segmento de aplicação no mercado de drones agrícolas da Ásia-Pacífico. Ela fornece aos operadores um meio direto de melhorar a precisão e a eficiência da aplicação de pesticidas e fertilizantes, reduzindo os requisitos de mão de obra e o desperdício de insumos. A SZ DJI Technology Co., Ltd. relatou que a pulverização pontual de precisão pode reduzir o uso de herbicidas em até 35%. O monitoramento de culturas/vigilância de campo, o monitoramento de rebanhos, o gerenciamento de irrigação e a análise de solo e campo adicionam fluxos de receita especializados, com o monitoramento de rebanhos particularmente relevante para as operações de grandes estações na Austrália e as aplicações de agricultura de precisão ganhando força na Índia e na China. O mapeamento de campo e o levantamento expandem ainda mais a gama de aplicações agrícolas baseadas em drones em toda a região.
O mapeamento de campo e o levantamento são a aplicação de crescimento mais rápido, com um CAGR previsto de 21,5% de 2026 a 2031. O mapeamento está se movendo em direção ao monitoramento contínuo da saúde das culturas e à avaliação da variabilidade do solo. A análise multiespectral pode informar aplicações de taxa variável e melhorar o uso de insumos, enquanto um mapeamento melhor aumenta o valor da pulverização ao permitir que os operadores ajam com base nas condições de campo observadas. O Drones4Rice estabeleceu protocolos para a aplicação por drone de sementes, fertilizantes e pesticidas, posicionando os provedores de serviços como uma camada formal de distribuição de insumos. O monitoramento de rebanhos apoia propriedades onde a inspeção rotineira no solo é difícil, particularmente na Austrália, enquanto o monitoramento de culturas/vigilância de campo, o gerenciamento de irrigação e a análise de solo e campo ampliam as aplicações de drones em toda a região sem deslocar a liderança de receita da pulverização de culturas.
Por Tamanho de Fazenda: Fazendas de Grande Porte Lideram, Enquanto Fazendas de Pequeno e Médio Porte Registram o Crescimento Mais Rápido
As fazendas de grande porte detinham 53,6% da participação por tamanho de fazenda em 2025. Seus recursos de capital e áreas de pulverização contíguas apoiam o investimento em frotas, e essas fazendas frequentemente usam drones como parte de sistemas mais amplos de agricultura de precisão. Os sistemas de alta carga útil são econômicos onde cobrem áreas extensas, com o AGRAS T70P da SZ DJI Technology Co., Ltd. carregando 70 quilogramas de produtos químicos e grânulos. As fazendas de pequeno e médio porte têm mais clientes por contagem de fazendas, embora seu acesso dependa da disponibilidade de serviços locais.
As fazendas de pequeno e médio porte são o segmento de tamanho de fazenda de crescimento mais rápido, com um CAGR previsto de 20,5% de 2026 a 2031. O crescimento é apoiado pela crescente disponibilidade de modelos de drone como serviço, operações de frota coordenadas e serviços de drones agrícolas subsidiados que reduzem a necessidade de investimento direto em equipamentos. Uma revisão de 2025 publicada na Frontiers in Plant Science destacou drones e sensoriamento remoto como importantes tecnologias de agricultura de precisão para monitoramento de culturas, intervenções direcionadas e aplicação de taxa variável. A revisão observou que os sistemas baseados em drones podem ajudar a reduzir o desperdício de insumos ao permitir uma aplicação mais precisa de pesticidas e fertilizantes, ao mesmo tempo em que identificou altos custos de aquisição e habilidades técnicas limitadas como barreiras para a adoção por pequenos agricultores. Essas descobertas apoiam o papel dos modelos baseados em serviços para melhorar o acesso a drones agrícolas para fazendas menores, embora a prestação confiável de serviços locais permaneça necessária para uma adoção mais ampla.
Análise Geográfica
A China representou 42,0% do mercado de drones agrícolas da Ásia-Pacífico em 2025, tornando-a o maior mercado em nível de país na região. Sua posição reflete capacidade de fabricação, subsídios provinciais e usos que vão desde a agricultura de arroz até a logística de colheita em regiões montanhosas. A China tinha aproximadamente 3,3 milhões de drones registrados até o final de 2025, enquanto 415.500 certificados válidos de piloto de drone foram registrados em 2025. Sua estrutura de subsídios de 2024 a 2026 vincula o suporte a resultados verificados, uso mínimo e operadores certificados.
O Japão é o país de crescimento mais rápido, com um CAGR de 20,0% de 2026 a 2031. Suas perspectivas de força de trabalho tornam a automação importante para manter a produtividade agrícola. A Austrália continua a apresentar oportunidades para a adoção de drones agrícolas no cultivo extensivo, pomares e monitoramento de rebanhos, enquanto a Índia permanece um mercado importante apoiado pelo desenvolvimento de seu ecossistema de drones agrícolas.
O Restante da Ásia-Pacífico também apresenta oportunidades para a adoção de drones agrícolas por meio de modelos baseados em serviços e aplicações em expansão. A subsidiária da Yanmar Holdings Co., Ltd., Yanmar Diesel Indonesia, e a Terra Drone Corporation fizeram parceria em agosto de 2025 para combinar distribuição de equipamentos com serviços de pulverização e mapeamento. A XAG Co., Ltd e a Chia Tai abriram um centro de serviços na Tailândia em maio de 2025. As Filipinas e o Vietnã podem construir demanda de serviços antes de desenvolver grandes bases de drones de propriedade de fazendas, embora regulamentações, capacidade de treinamento e conectividade devam influenciar a adoção.
Cenário Competitivo
O mercado de drones agrícolas da Ásia-Pacífico é moderadamente concentrado, com SZ DJI Technology Co., Ltd., XAG Co., Ltd., Yamaha Motor Co., Ltd., Garuda Aerospace Pvt. Ltd. e Suzhou Eavision Robotic Technologies Co., Ltd. entre os participantes proeminentes. A SZ DJI Technology Co., Ltd. relatou mais de 3.500 centros de serviço, 7.000 instrutores certificados e 600.000 drones agrícolas implantados globalmente em 2026. Também relatou economias acumuladas de 410 milhões de toneladas de água e 51 milhões de toneladas de emissões de carbono. A XAG Co., Ltd. nomeou a Chia Tai como sua distribuidora na Tailândia em janeiro de 2025. As empresas abriram um centro de serviços em maio de 2025 e planejaram produção localizada até 2028.
A Yamaha Motor Co., Ltd. ocupa uma posição especializada no Japão por meio do helicóptero não tripulado industrial FAZER R. A Garuda Aerospace Pvt Ltd, a Marut Drones Pvt Ltd, a IoTechWorld Avigation Pvt Ltd e a General Aeronautics se beneficiam de linhas de produtos domésticos certificados na Índia. Os requisitos de certificação de tipo criam uma preferência por plataformas locais em conformidade. A Terra Drone Corporation compete por meio de profundidade operacional local e concluiu mais de 200.000 hectares de trabalho na Indonésia. A Daedong assinou um acordo de fornecimento com a SZ DJI Technology Co., Ltd. em julho de 2026 e planeja usar 150 pontos de venda para vender mais de 1.000 unidades anualmente na Coreia do Sul.
Oportunidades permanecem no monitoramento de rebanhos, nutrição de taxa variável e software que conecta dados de campo com gestão agrícola e crédito rural. A profundidade de serviço e a certificação local podem ajudar as empresas a competir sem igualar a escala de hardware líder. As parcerias de distribuição podem encurtar os prazos de treinamento, manutenção e entrega de peças. O equilíbrio competitivo regional, portanto, difere por regras nacionais e capacidades locais.
Líderes do Setor de Drones Agrícolas da Ásia-Pacífico
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
Garuda Aerospace Limited
-
Suzhou Eavision Robotic Technologies Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Daedong Corporation anunciou uma parceria oficial de fornecimento com a SZ DJI Technology Co., Ltd. para distribuir drones agrícolas DJI AGRAS T25, T50 e T70P em toda a Coreia do Sul, com meta de mais de 1.000 unidades por ano por meio de 150 revendedores e pontos de serviço.
- Fevereiro de 2026: A Sumitomo Corporation e a NTT e-Drone Technology iniciaram uma colaboração de marketing para expandir a adoção de drones agrícolas produzidos domesticamente no Japão e iniciaram pesquisa de mercado conjunta no Vietnã.
- Agosto de 2025: A Yanmar Diesel Indonesia e a Terra Drone Corporation assinaram um acordo de parceria de vendas para drones agrícolas na Indonésia.


Escopo do Relatório do Mercado de Drones Agrícolas da Ásia-Pacífico
Os drones agrícolas são veículos aéreos não tripulados utilizados em atividades agrícolas, como pulverização de culturas, mapeamento de campo, monitoramento de culturas e monitoramento de rebanhos, para melhorar a produtividade agrícola e a eficiência no uso de recursos.
O Relatório do Mercado de Drones Agrícolas da Ásia-Pacífico é Segmentado por Tipo de Drone (Drones de Asa Fixa, Drones de Asa Rotativa e Drones Híbridos), por Componente (Hardware, Software e Serviços), por Aplicação (Mapeamento de Campo e Levantamento, Pulverização de Culturas, Monitoramento de Culturas/Vigilância de Campo, Monitoramento de Rebanhos, Gerenciamento de Irrigação e Análise de Solo e Campo), por Tamanho de Fazenda (Fazendas de Grande Porte e Fazendas de Pequeno e Médio Porte), e por Geografia (China, Índia, Japão, Austrália e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD)
| Drones de Asa Fixa |
| Drones de Asa Rotativa |
| Drones Híbridos |
| Hardware |
| Software |
| Serviços |
| Mapeamento de Campo e Levantamento |
| Pulverização de Culturas |
| Monitoramento de Culturas/Vigilância de Campo |
| Monitoramento de Rebanhos |
| Gerenciamento de Irrigação |
| Análise de Solo e Campo |
| Fazendas de Grande Porte |
| Fazendas de Pequeno e Médio Porte |
| China |
| Índia |
| Japão |
| Austrália |
| Restante da Ásia-Pacífico |
| Por Tipo de Drone | Drones de Asa Fixa |
| Drones de Asa Rotativa | |
| Drones Híbridos | |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Aplicação | Mapeamento de Campo e Levantamento |
| Pulverização de Culturas | |
| Monitoramento de Culturas/Vigilância de Campo | |
| Monitoramento de Rebanhos | |
| Gerenciamento de Irrigação | |
| Análise de Solo e Campo | |
| Por Tamanho de Fazenda | Fazendas de Grande Porte |
| Fazendas de Pequeno e Médio Porte | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de drones agrícolas da Ásia-Pacífico?
O mercado de drones agrícolas da Ásia-Pacífico é estimado em 0,81 bilhões de USD em 2026 e está previsto para atingir 1,89 bilhões de USD até 2031, crescendo a um CAGR de 18,47% de 2026 a 2031.
Qual tipo de drone tem a maior participação de receita na agricultura da Ásia-Pacífico?
Os drones de asa rotativa representaram 64,6% da receita por tipo de drone em 2025, tornando-os o maior segmento de produto porque apoiam a pulverização em baixa altitude e outras operações agrícolas.
Qual aplicação de drone agrícola está crescendo mais rapidamente na Ásia-Pacífico?
O mapeamento de campo e o levantamento são a aplicação de crescimento mais rápido, com um CAGR de 21,5% de 2026 a 2031, apoiados pela crescente demanda por monitoramento de culturas, avaliação de campo e aplicações de agricultura de precisão.
Qual país lidera a receita de drones agrícolas na Ásia-Pacífico?
A China representou 42,0% da receita regional em 2025, tornando-a o maior mercado em nível de país, apoiada pela capacidade de fabricação, subsídios e uma ampla base de aplicações agrícolas.
O que limita o uso mais amplo de drones agrícolas na Ásia-Pacífico?
Altos custos de aquisição e ciclo de vida, regulamentações fragmentadas, escassez de operadores certificados e conectividade rural inconsistente podem atrasar uma adoção mais ampla de drones agrícolas em toda a região.
Página atualizada pela última vez em:



