
Taille et part du marché européen des drones agricoles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
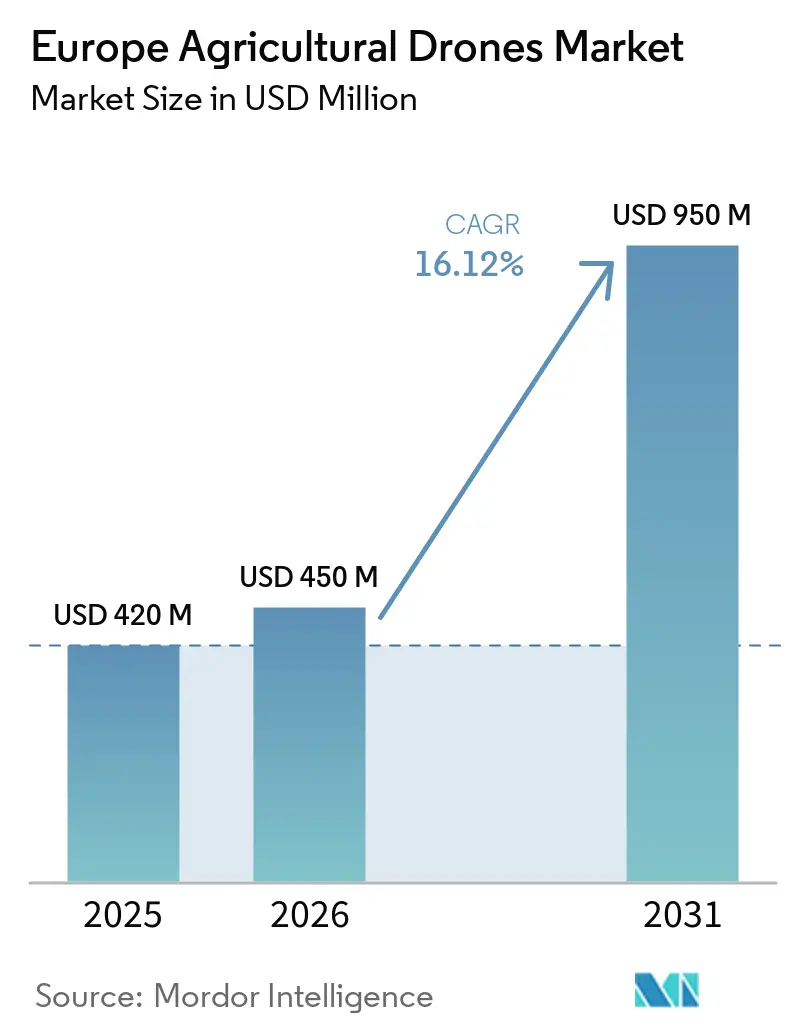
| Taille du marché de l'année de base (2025) | 420 Millions de dollars américains |
| Taille du Marché (2026) | 450 Millions de dollars américains |
| Taille du Marché (2031) | 950 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 16.12 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des drones agricoles par Mordor Intelligence
Le marché des drones agricoles en Europe était évalué à 420,0 millions USD en 2025 et devrait croître de 450,0 millions USD en 2026 à 950,0 millions USD d'ici 2031, enregistrant un CAGR de 16,12 % de 2026 à 2031. Le marché des drones agricoles en Europe est en cours de transformation sous l'effet de réformes réglementaires synchronisées, de la baisse des prix du matériel et d'une pénurie aiguë de main-d'œuvre saisonnière sur l'ensemble du continent. La proposition d'Omnibus sur la sécurité alimentaire et des aliments pour animaux de décembre 2025, visant à exempter les systèmes sans pilote à faible dérive de l'interdiction générale de pulvérisation aérienne, signale un tournant réglementaire favorable au marché. Les avancées matérielles, notamment les capteurs multispectraux associés à des analyses en nuage, raccourcissent les délais de rétroaction entre les vols de reconnaissance et les actions agronomiques, tandis que le capital-risque maintient des prix de services compétitifs. Les déficits persistants de main-d'œuvre rurale, notamment en Allemagne, en France et en Espagne, renforcent davantage l'argument en faveur de la pulvérisation autonome et de l'application à taux variable.
Principaux enseignements du rapport
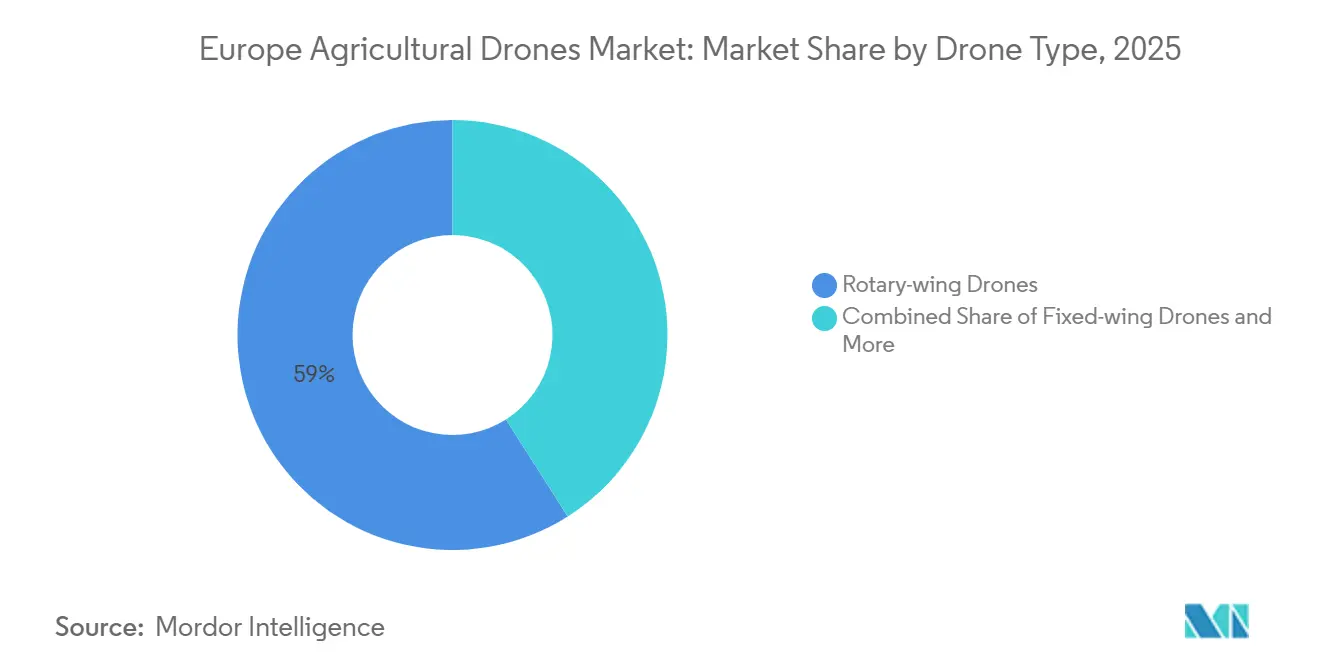
- Par type de drone, les drones à voilure tournante représentaient la plus grande part de marché, à 59,0 % en 2025, tandis que les drones hybrides/VTOL devraient croître à un CAGR de 29,0 % de 2026 à 2031, le plus rapide parmi les types de drones.
- Par composant, le matériel représentait la plus grande part à 48,0 % en 2025, tandis que la taille du marché des drones agricoles en Europe pour les services devrait croître au CAGR le plus rapide de 17,5 % de 2026 à 2031.
- Par application, la pulvérisation de cultures représentait la plus grande part à 36,0 % en 2025, tandis que l'application à taux variable devrait croître au CAGR le plus rapide, 16,5 %, de 2026 à 2031.
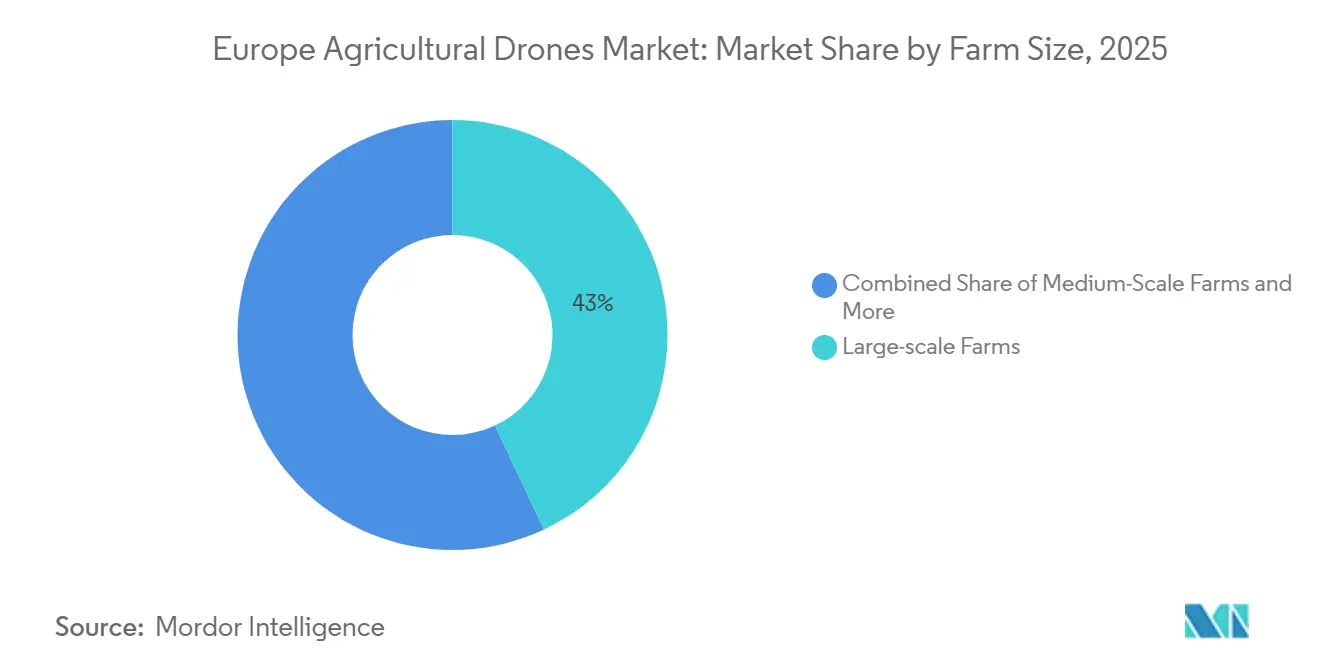
- Par taille d'exploitation, les grandes exploitations représentaient la plus grande part à 43,0 % en 2025, tandis que les petites exploitations devraient croître au CAGR le plus rapide de 28,0 % de 2026 à 2031.
- Par géographie, la France représentait la plus grande part à 24,0 % en 2025, tandis que l'Espagne devrait croître au CAGR le plus rapide de 27,0 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes de Subventions dans le Cadre de la Politique Agricole Commune de l'Union Européenne | +4.2% | À l'échelle de l'Union européenne, plus marqués en France, en Espagne et en Italie | Moyen terme (2-4 ans) |
| Pénuries de Main-d'Œuvre Croissantes Accélérant l'Automatisation Agricole | +5.1% | À l'échelle de l'Union européenne, aiguës en Allemagne, en France, en Espagne, en Italie et au Royaume-Uni | Court terme (≤ 2 ans) |
| Disponibilité de Plateformes à Voilure Tournante à Faible Coût | +3.8% | À l'échelle de l'Union européenne, adoption la plus élevée en Europe de l'Est, en Espagne et en Italie | Court terme (≤ 2 ans) |
| Intégration de l'Imagerie Multispectrale et de l'Analyse par Intelligence Artificielle | +4.5% | À l'échelle de l'Union européenne, adoption précoce aux Pays-Bas, en Allemagne et en France | Moyen terme (2-4 ans) |
| Modèles de Services d'Éco-Drones Liés aux Crédits Carbone | +2.9% | À l'échelle de l'Union européenne, concentrés en France, en Allemagne et au Danemark | Long terme (≥ 4 ans) |
| Exigences Spécifiques de Surveillance des Ravageurs dans les Vignobles | +2.7% | France, Espagne, Italie et Allemagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Programmes de subventions dans le cadre de la politique agricole commune de l'Union européenne
Les éco-régimes introduits pour 2023-2027 remboursent jusqu'à 25 % du coût du matériel d'agriculture de précision, abaissant les barrières en capital pour les coopératives et les petites exploitations[1]. En 2025, le Parlement français a adopté un projet de loi visant à « améliorer le traitement des maladies affectant les cultures végétales à l'aide d'aéronefs télépilotés », permettant ainsi l'utilisation de drones pour pulvériser des pesticides spécifiques sur certaines cultures. De même, en 2025, le Sénat italien a approuvé un amendement au projet de loi « Simplifications » (DDL) autorisant l'utilisation de drones dans l'agriculture dans le cadre d'un dispositif d'essai réglementé. Cette évolution, soulignée par Coldiretti comme le résultat d'efforts collaboratifs avec le Parlement et le Gouvernement, s'inscrit dans la stratégie de l'Italie visant à promouvoir l'innovation et la durabilité dans l'agriculture.
Pénuries de main-d'œuvre croissantes accélérant l'automatisation agricole
Les pénuries de main-d'œuvre constituent un moteur de croissance important pour le marché européen des drones agricoles, car la diminution de la disponibilité des travailleurs agricoles incite les agriculteurs à automatiser des tâches telles que la pulvérisation, la reconnaissance et la surveillance des cultures à l'aide de drones. Cette tendance est particulièrement prononcée dans les pays confrontés à des pénuries de main-d'œuvre saisonnière et à des coûts de main-d'œuvre croissants, où les drones permettent aux exploitations de maintenir leur productivité avec une dépendance réduite à la main-d'œuvre manuelle. D'ici 2025, le secteur agricole européen continuera de faire face à de graves pénuries de main-d'œuvre, marquées par un vieillissement de la main-d'œuvre et un intérêt limité des jeunes générations, entraînant une perte nette de 3,5 millions de travailleurs entre 2009 et 2024. Pour relever ce défi, l'Union européenne a réalisé une augmentation de 9,2 % de la productivité du travail agricole en 2025 grâce à l'automatisation et aux réformes structurelles, bien que la dépendance à l'égard de la main-d'œuvre non européenne, saisonnière et migrante reste insuffisante pour combler entièrement le déficit. Par exemple, les cultivateurs de tulipes néerlandais ont utilisé des unités DJI Agras T50 pour le contrôle nocturne des limaces, remplaçant efficacement les agents de reconnaissance manuels indisponibles.
Disponibilité de plateformes à voilure tournante à faible coût
La disponibilité de plateformes à voilure tournante à faible coût stimule la croissance du marché européen des drones agricoles. Ces systèmes multirotor sont abordables, maniables et bien adaptés aux configurations de champs fragmentées et irrégulières répandues en Europe. Leur capacité à se maintenir en vol stationnaire permet une pulvérisation ponctuelle précise et une imagerie des cultures à basse altitude, ce qui en fait un choix pratique pour les exploitations souhaitant adopter l'agriculture de précision sans supporter les coûts plus élevés associés aux aéronefs de plus grande taille. En 2026, DJI a lancé une nouvelle gamme de drones d'entrée de gamme, notamment le Lito X1 et le Lito 1, conçus pour des applications de photographie aérienne à haute altitude, y compris en agriculture. Ces drones offrent des performances élevées à un prix abordable, permettant aux nouveaux utilisateurs d'explorer l'imagerie aérienne à diverses fins.
Intégration de l'imagerie multispectrale et de l'analyse par intelligence artificielle
Un exemple de surveillance de précision des cultures consiste à utiliser des drones équipés de caméras multispectrales sur des exploitations de blé ou de vignobles. Ces drones capturent des images de l'Indice de Végétation par Différence Normalisée (NDVI) ou à bord rouge, et un logiciel d'intelligence artificielle identifie les zones de stress ou de maladie pour un traitement ciblé. Cette approche permet aux agriculteurs d'appliquer des traitements uniquement sur les zones affectées plutôt que sur l'ensemble du champ, réduisant ainsi la consommation d'intrants et améliorant les délais de réponse. Par exemple, le MicaSense Altum-PT combine des données thermiques et multispectrales en un seul vol, fournissant des informations complètes sur la santé des cultures. De plus, la photogrammétrie en nuage de Pix4D traite les images en orthomosaïques précises au centimètre en quelques minutes, facilitant une analyse précise et la prise de décision.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations Fragmentées de l'Espace Aérien entre les États Membres | -3.6% | À l'échelle de l'Union européenne, plus aiguës dans les opérations transfrontalières | Moyen terme (2-4 ans) |
| Coûts Initiaux Élevés du Matériel et des Logiciels | -2.8% | À l'échelle de l'Union européenne, impact disproportionné sur les petites exploitations | Court terme (≤ 2 ans) |
| Couverture 5G Rurale Limitée pour l'Analyse en Temps Réel | -2.1% | Europe de l'Est, France rurale, Espagne, Italie | Moyen terme (2-4 ans) |
| Préoccupations du Public concernant la Dérive Chimique lors de la Pulvérisation par Drone | -1.9% | Allemagne, Autriche, régions viticoles biologiques en France, Italie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés du matériel et des logiciels
Les coûts initiaux élevés du matériel et des logiciels constituent un frein au marché européen des drones agricoles. Les drones avancés nécessitent souvent des composants coûteux tels que des capteurs, des systèmes de pulvérisation, des logiciels de vol et des outils d'analyse de données, que de nombreuses petites et moyennes exploitations ont du mal à justifier. Ces dépenses peuvent allonger la période de remboursement, notamment lorsque les coûts supplémentaires de formation, de maintenance et d'intégration aux systèmes agricoles existants sont pris en compte. Par exemple, en 2025, les systèmes de drones de qualité professionnelle, tels que le senseFly eBee X avec un capteur Sequoia+ et une licence Pix4D, coûtaient environ 25 000 EUR (26 500 USD). De même, le kit générateur complet DJI nuWay DJI T50 est proposé à environ 23 999 USD[2]. Les modèles de location et de paiement par vol émergent, mais les guerres de prix dans la viticulture française ont déjà poussé les frais à l'hectare près du seuil de rentabilité.
Couverture 5G rurale limitée pour l'analyse en temps réel
La couverture 5G rurale limitée représente un défi pour le marché européen des drones agricoles, car l'analyse en temps réel repose sur un transfert de données rapide et fiable entre les drones et les plateformes en nuage ou en périphérie. Dans les régions à faible couverture réseau, les agriculteurs peuvent rencontrer des retards dans la diffusion de vidéos multispectrales, le traitement par intelligence artificielle et la prise de décision en direct, diminuant l'efficacité des services avancés de drones pour la pulvérisation de précision et la surveillance des cultures. Une étude de 2024 de l'Institut des Ingénieurs Électriciens et Électroniciens (IEEE) a mis en évidence une couverture 5G rurale incohérente, qui limite la télémétrie au-delà de la ligne de visée (BVLOS). L'ANAFI Ai de Parrot répond à cette limitation grâce à une intelligence artificielle embarquée et un système de repli sur la 4G. De même, le WingtraRAY stocke les données localement pour des téléchargements après le vol, et l'analyse différée réduit l'utilité des capacités de prise de décision en temps réel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Drone :
Les Drones à Voilure Tournante Dominent Tandis que les Drones Hybrides/VTOL Stimulent la CroissanceLes drones à voilure tournante représentaient la plus grande part du marché des drones agricoles en Europe, soit 59,0 %, en 2025, grâce au décollage vertical qui simplifie la pulvérisation dans les vignobles étroits et les vergers. Les appareils à voilure fixe restent essentiels pour une endurance de 90 minutes sur des parcelles de blé de 200 ha. Le PDRA-S01 espagnol favorise les voilures fixes à longue endurance pour les oliveraies, tandis que les limites de ligne de visée en Bourgogne font des appareils à voilure tournante le choix par défaut.
Les drones hybrides/VTOL devraient croître au CAGR le plus rapide, 29,0 %, de 2026 à 2031, combinant la portée des voilures fixes avec les capacités de décollage et d'atterrissage verticaux. Les exploitants cherchent désormais à consolider leurs flottes pour minimiser la formation des pilotes et les stocks de pièces de rechange. La modularité des charges utiles, illustrée par les capteurs à clipser MicaSense Altum-PT, permet à un seul appareil de cartographier à l'aube et de pulvériser au crépuscule, améliorant ainsi l'utilisation. L'évolution de la part de marché des drones agricoles en Europe vers les conceptions hybrides souligne une demande de flexibilité opérationnelle plutôt que de pureté de plateforme.



Par Composant :
Le Matériel Domine Tandis que les Services Stimulent la CroissanceLe matériel représentait la plus grande part à 48,0 % en 2025. Cette domination est attribuée à la demande croissante de plateformes de drones, de caméras multispectrales, de modules GPS, de capteurs et de systèmes de pulvérisation permettant l'agriculture de précision. Par exemple, les agriculteurs de pays tels que l'Allemagne et la France adoptent de plus en plus des drones avancés pour la surveillance de la santé des cultures, la gestion de l'irrigation et la pulvérisation de pesticides afin d'améliorer la productivité et de réduire les coûts opérationnels.
La taille du marché des drones agricoles en Europe pour les services devrait croître au CAGR le plus rapide de 17,5 % de 2026 à 2031, à mesure que les exploitations externalisent les vols, les données et la conformité réglementaire. Cette croissance est portée par les exploitations qui externalisent de plus en plus les opérations de drones, notamment les levés aériens, l'analyse de données, la formation des pilotes, la maintenance et la conformité réglementaire. Par exemple, de nombreuses exploitations de taille moyenne choisissent de faire appel à des prestataires de services de drones spécialisés pour les évaluations saisonnières des cultures et les rapports de terrain basés sur l'intelligence artificielle, leur permettant de réduire les investissements initiaux et d'accéder plus efficacement à l'expertise technique.
Par Application :
La Pulvérisation de Cultures Domine Tandis que l'Application à Taux Variable Stimule la CroissanceLa pulvérisation de cultures représentait la plus grande part à 36,0 % en 2025. La rigueur réglementaire confine la pulvérisation aux pentes et aux pépinières en France, tandis que la cartographie ne fait face à aucune telle barrière, permettant des gains rapides dans les ceintures céréalières arables. L'adoption des drones de pulvérisation est principalement portée par la demande croissante d'agriculture de précision, la réduction du gaspillage de produits chimiques et l'amélioration de l'efficacité opérationnelle des exploitations à travers l'Europe. Les drones agricoles permettent aux agriculteurs d'appliquer des engrais, des pesticides et des herbicides avec une plus grande précision et rapidité que les méthodes traditionnelles, tout en réduisant les coûts de main-d'œuvre et l'impact environnemental.
L'application à taux variable devrait croître au CAGR le plus rapide, 16,5 %, de 2026 à 2031, à mesure que l'analyse multispectrale guide la modulation des intrants à l'intérieur des parcelles. Le projet GO_PhytoDron a prouvé des économies de fongicides de 20 à 30 % dans les vignobles de Rioja sans perte de rendement. L'adoption de l'application à taux variable reflète la maturation de l'agriculture de précision, passant de traitements généralisés réactifs à des interventions prédictives et pilotées par les événements, une transition que le marché des drones agricoles en Europe est bien placé pour permettre.
Par Taille d'Exploitation :
Les Grandes Exploitations Dominent Tandis que les Petites Exploitations Stimulent la CroissanceLes grandes exploitations représentaient la plus grande part à 43,0 % en 2025. Cette domination est attribuée à leur plus grande capacité financière, à leurs surfaces cultivées plus importantes et à leur plus grande adoption des technologies d'agriculture de précision pour améliorer la productivité et l'efficacité opérationnelle. Les grandes exploitations utilisent largement les drones pour la surveillance des cultures, la pulvérisation, la cartographie et la gestion du bétail, réduisant la dépendance à la main-d'œuvre et optimisant l'utilisation des ressources. Les exploitations céréalières commerciales en France et les grands domaines agricoles en Allemagne emploient de plus en plus des flottes de drones pour surveiller la santé des cultures et automatiser les opérations de pulvérisation sur de vastes terres agricoles.
Les petites exploitations devraient croître au CAGR le plus rapide de 28,0 % de 2026 à 2031, grâce aux remboursements des éco-régimes et aux modèles de services à la volée qui abaissent les barrières à l'entrée. Cette croissance est portée par la baisse des coûts des drones, l'émergence de prestataires de drones en tant que service, et la sensibilisation croissante aux avantages de l'agriculture de précision parmi les petites entreprises agricoles. Les petits producteurs de fruits et légumes en Espagne adoptent des services de drones rentables pour l'application ciblée de pesticides et la surveillance de l'irrigation, leur permettant d'améliorer les rendements sans investissements technologiques initiaux significatifs.

Analyse géographique
Marché français des drones agricoles
La France a représenté la part la plus importante, soit 24,0 %, en 2025. Ce leadership est attribué à son écosystème d'agriculture de précision bien établi, à l'étendue de sa viticulture et au soutien croissant des pouvoirs publics en faveur des technologies d'agriculture intelligente. En 2025, le Parlement français a adopté une législation autorisant l'épandage par drone de pesticides à faible risque et de produits de biocontrôle sur les vignobles en pente et les plantations de bananes. Cette mesure a amélioré l'efficacité et la sécurité des travailleurs dans des terrains difficiles.
Marché espagnol des drones agricoles
L'Espagne devrait enregistrer le CAGR le plus élevé, soit 27,0 %, de 2026 à 2031. Le pays connaît une adoption rapide des drones agricoles, portée par l'augmentation des investissements dans l'agriculture intelligente et l'agriculture économe en eau, ainsi que par une réglementation favorable aux drones. En 2025, l'Espagne a dépassé 119 000 opérateurs de drones enregistrés, soulignant la professionnalisation de son écosystème de drones et l'expansion des applications agricoles[3]. Ces avancées encouragent les agriculteurs espagnols à adopter les drones pour la surveillance des cultures, l'épandage de précision, l'optimisation de l'irrigation et la gestion de la santé des sols.
Marché des drones agricoles aux Pays-Bas et en Allemagne
Les Pays-Bas s'imposent comme un marché important pour les drones agricoles et commerciaux, soutenus par leur accent sur l'agriculture de précision, l'agriculture intelligente et l'infrastructure numérique facilitée par les drones. Les agriculteurs néerlandais utilisent de plus en plus les drones pour des applications telles que la surveillance des cultures, la gestion des serres et l'épandage de précision, afin d'améliorer la productivité et la durabilité. Le pays a lancé diverses initiatives pour promouvoir l'innovation dans le domaine des drones et établir des cadres réglementaires. L'Allemagne demeure l'un des marchés de drones les plus avancés d'Europe, porté par de solides capacités industrielles, l'adoption de pratiques d'agriculture intelligente et des programmes d'innovation dans le domaine des drones soutenus par les pouvoirs publics.
Paysage concurrentiel
Concentration du Marché
Le marché des drones agricoles en Europe est resté très concentré en 2025, les principaux fabricants maintenant une présence significative sur le marché, tandis que les prestataires de services émergents et les jeunes entreprises ont accru la concurrence dans des domaines d'application de niche. Les principaux acteurs comprenaient SZ DJI Technology Co., Ltd., Parrot Drones SAS, senseFly SA (AgEagle Aerial Systems Inc.), Delair SAS et Guangzhou XAircraft Technology Co., Ltd. Les acteurs plus petits et les jeunes entreprises ont également élargi leur présence en tirant parti de technologies spécialisées et en ciblant des applications peu desservies.
Les avancées technologiques sont principalement centrées sur la fusion de capteurs, avec des plateformes capables d'intégrer des données multispectrales, thermiques et LiDAR en un seul vol commandant des prix plus élevés. De plus, les avancées en matière d'autonomie, telles que les capacités au-delà de la ligne de visée, permettent aux prestataires de services de couvrir de plus grandes surfaces avec moins de pilotes. Le marché évolue des modèles commerciaux centrés sur le matériel vers des approches orientées services, les marges bénéficiaires se déplaçant de plus en plus vers l'analyse et les services gérés. Cette transition bénéficie aux entreprises disposant d'une expertise agronomique et de solides capacités de conformité réglementaire par rapport à celles axées uniquement sur le matériel. L'intégration d'algorithmes avancés d'intelligence artificielle et d'apprentissage automatique améliore la précision et l'efficacité de l'analyse des données, permettant des informations plus exploitables pour les utilisateurs finaux.
Les collaborations stratégiques entre les fabricants de drones, les entreprises d'agrotechnologie et les institutions de recherche intensifient la concurrence sur le marché européen. Les entreprises s'associent de plus en plus avec des fournisseurs de logiciels et des plateformes d'agriculture de précision pour proposer des solutions intégrées de gestion agricole combinant l'imagerie aérienne, l'analyse pilotée par l'intelligence artificielle et la surveillance des cultures en temps réel. Ces partenariats favorisent également l'innovation dans la conception et la fonctionnalité des drones, garantissant la compatibilité avec les pratiques agricoles en évolution et les cadres réglementaires.
Leaders du secteur européen des drones agricoles
-
SZ DJI Technology Co., Ltd.
-
Parrot Drones SAS
-
senseFly SA (AgEagle Aerial Systems Inc.)
-
Delair SAS
-
Guangzhou XAircraft Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des drones agricoles Entreprises couvertes dans ce rapport
- SZ DJI Technology Co., Ltd.
- Parrot Drones SAS
- senseFly SA (AgEagle Aerial Systems Inc.)
- Delair SAS
- Guangzhou XAircraft Technology Co., Ltd.
- Yamaha Motor Co., Ltd.
- Trimble Inc.
- DroneDeploy Inc.
- PrecisionHawk Inc.
- Drone Volt SA
- MicaSense Inc.
- Gamaya SA
- Skydio Inc.
- Wingtra AG
- Hylio Inc.
Développements industriels récents dans Marché européen des drones agricoles
- Février 2026 : Wingtra AG a reçu la certification C6 de l'Agence de la sécurité aérienne de l'Union européenne (AESA) pour son drone de cartographie à décollage et atterrissage verticaux WingtraRAY. Cette certification permet des opérations commerciales dans les États membres de l'Union européenne et positionne la plateforme pour des contrats de levé à grande échelle dans l'agriculture et les infrastructures.
- Décembre 2025 : Agreenculture, une entreprise française de robotique agricole, a levé 6 millions EUR (6,4 millions USD) lors d'un tour de financement de Série A. Le financement vise à commercialiser le kit d'autonomie AGC, qui équipe les tracteurs existants et intègre des données de reconnaissance par drone pour des opérations autonomes sur le terrain.
- Avril 2024 : SZ DJI Technology Co., Ltd. a introduit les drones Agras T50 et Agras T25 en Europe. S'appuyant sur la gamme de drones Agras établie, le T50 est conçu pour une efficacité accrue dans les opérations de culture à grande échelle, tandis que le T25 léger est adapté à la portabilité dans les petits champs. Les deux drones sont compatibles avec l'application SmartFarm mise à niveau, qui offre des fonctionnalités avancées pour une gestion complète des applications aériennes.
Périmètre du rapport sur le marché européen des drones agricoles
Un drone agricole est un véhicule aérien sans pilote utilisé dans l'agriculture pour la surveillance des cultures, la cartographie des champs et des tâches telles que la pulvérisation, l'ensemencement et la fertilisation.
Le rapport sur le marché des drones agricoles en Europe est segmenté par type de drone en drones à voilure fixe, drones à voilure tournante et drones hybrides/VTOL ; par composant en matériel, logiciel et services ; par application en pulvérisation de cultures, cartographie et levé de terrain, application à taux variable, surveillance du bétail et autres ; par taille d'exploitation en petites exploitations, exploitations de taille moyenne et grandes exploitations ; et par géographie en Allemagne, France, Royaume-Uni, Italie, Espagne, Pays-Bas et le reste de l'Europe. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Drones à voilure fixe |
| Drones à voilure tournante |
| Drones hybrides/VTOL |
| Matériel |
| Logiciel |
| Services |
| Pulvérisation des cultures |
| Cartographie et levé des champs |
| Application à dose variable |
| Surveillance du bétail |
| Autres |
| Petites exploitations |
| Exploitations de taille moyenne |
| Grandes exploitations |
| Allemagne |
| France |
| Royaume-Uni |
| Italie |
| Espagne |
| Pays-Bas |
| Reste de l'Europe |
| Par type de drone | Drones à voilure fixe |
| Drones à voilure tournante | |
| Drones hybrides/VTOL | |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par application | Pulvérisation des cultures |
| Cartographie et levé des champs | |
| Application à dose variable | |
| Surveillance du bétail | |
| Autres | |
| Par taille d'exploitation | Petites exploitations |
| Exploitations de taille moyenne | |
| Grandes exploitations | |
| Par géographie | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la prévision de valeur pour 2031 du marché européen des drones agricoles ?
La taille du marché des drones agricoles en Europe devrait atteindre 950,0 millions USD d'ici 2031.
À quelle vitesse le marché croît-il après 2026 ?
Le marché devrait afficher un CAGR de 16,12 % de 2026 à 2031.
Quel type de drone connaîtra la croissance la plus rapide ?
Les plateformes hybrides/VTOL devraient croître à un CAGR de 29,0 % de 2026 à 2031, les exploitations recherchant la portée des voilures fixes combinée à l'agilité des voilures tournantes.
Pourquoi les services dépassent-ils les ventes de matériel ?
La complexité réglementaire et les lacunes en matière d'analyse de données incitent les exploitations à externaliser les vols et la cartographie, propulsant les services à un CAGR de 17,5 % de 2026 à 2031.