
Tamanho e Participação do Mercado de Testes Esotéricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.34 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes Esotéricos por Mordor Intelligence
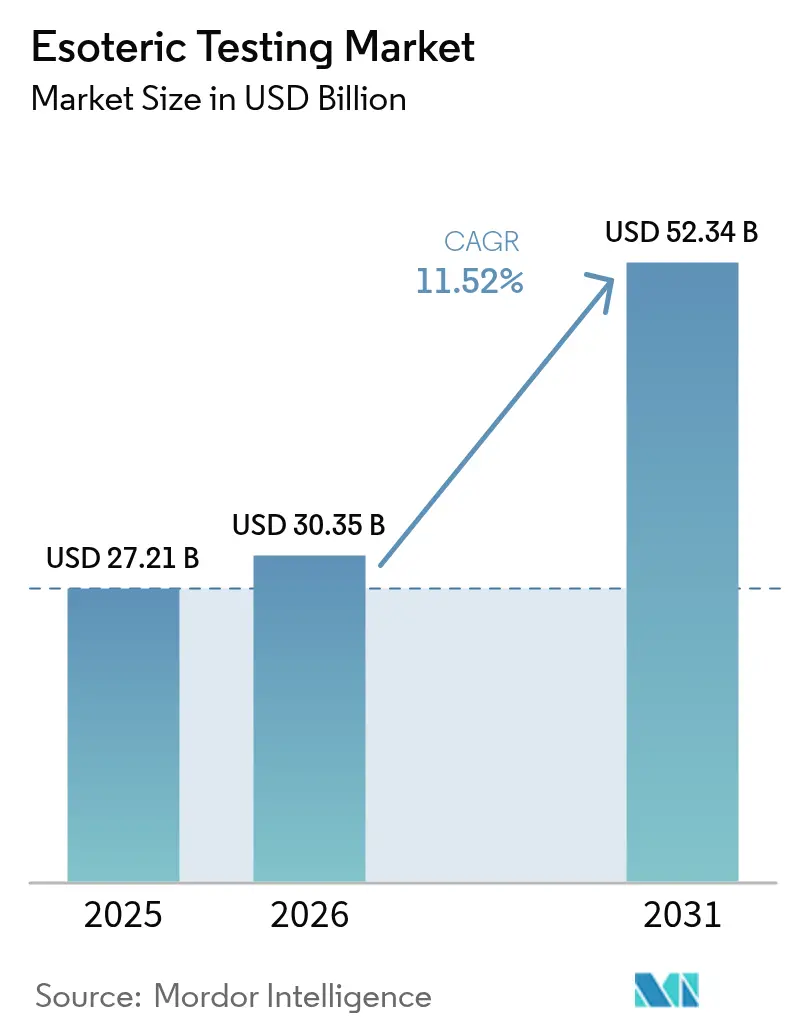
O tamanho do Mercado de Testes Esotéricos foi avaliado em USD 27,21 bilhões em 2025 e estima-se que cresça de USD 30,35 bilhões em 2026 para atingir USD 52,34 bilhões até 2031, a um CAGR de 11,52% durante o período de previsão (2026-2031).
A demanda se acelera à medida que a prevalência de doenças crônicas aumenta, o sequenciamento de nova geração (NGS) se torna rotineiro e os hospitais terceirizam ensaios complexos para laboratórios de referência. Novas regras da FDA que classificam os testes desenvolvidos em laboratório como dispositivos médicos introduzem custos, mas, em última análise, estabelecem padrões de qualidade claros que podem aumentar a credibilidade global [1]Administração de Alimentos e Medicamentos dos EUA, "Regra Final: Dispositivos Médicos; Testes Desenvolvidos em Laboratório," fda.gov . Investimentos em automação, custos de sequenciamento em declínio e suporte dos pagadores para painéis de alto impacto reforçam ainda mais o impulso de crescimento.
Principais Conclusões do Relatório
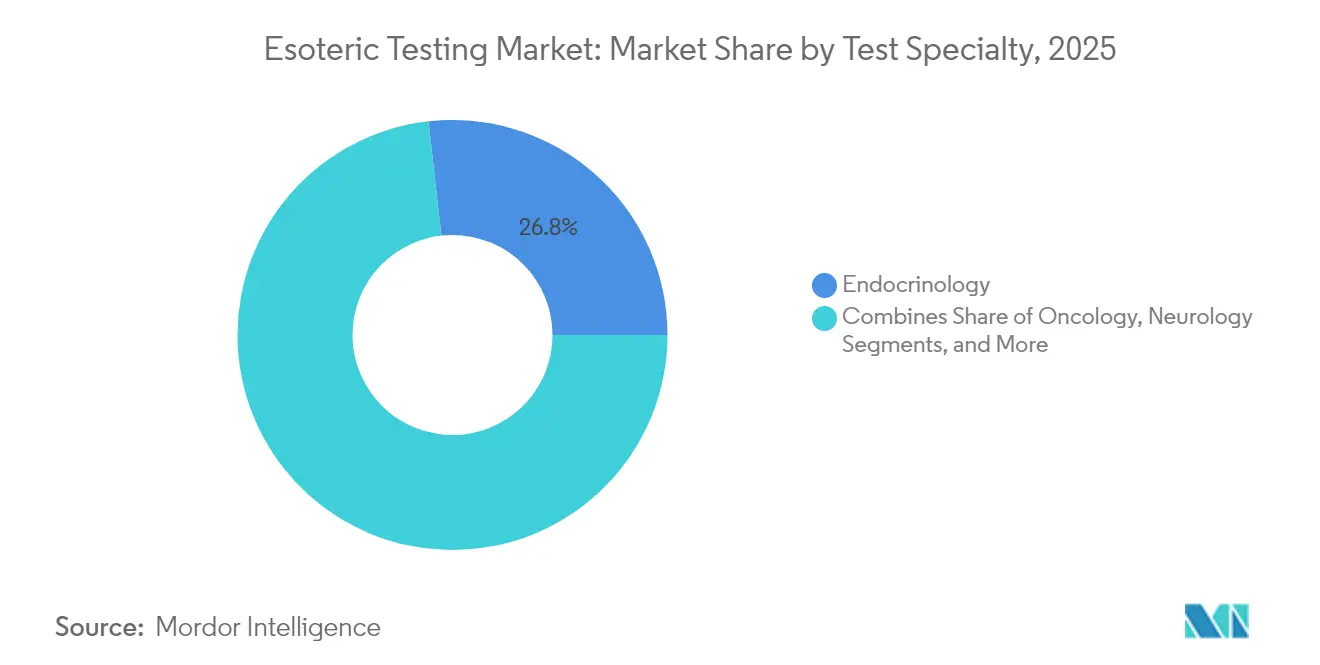
- Por especialidade de teste, a endocrinologia liderou com 26,78% da participação do mercado de testes esotéricos em 2025; os testes oncológicos devem crescer a um CAGR de 12,18% até 2031.
- Por tecnologia, o imunoensaio por quimiluminescência deteve 26,45% do tamanho do mercado de testes esotéricos em 2025, enquanto as plataformas de NGS avançam a um CAGR de 12,05% até 2031.
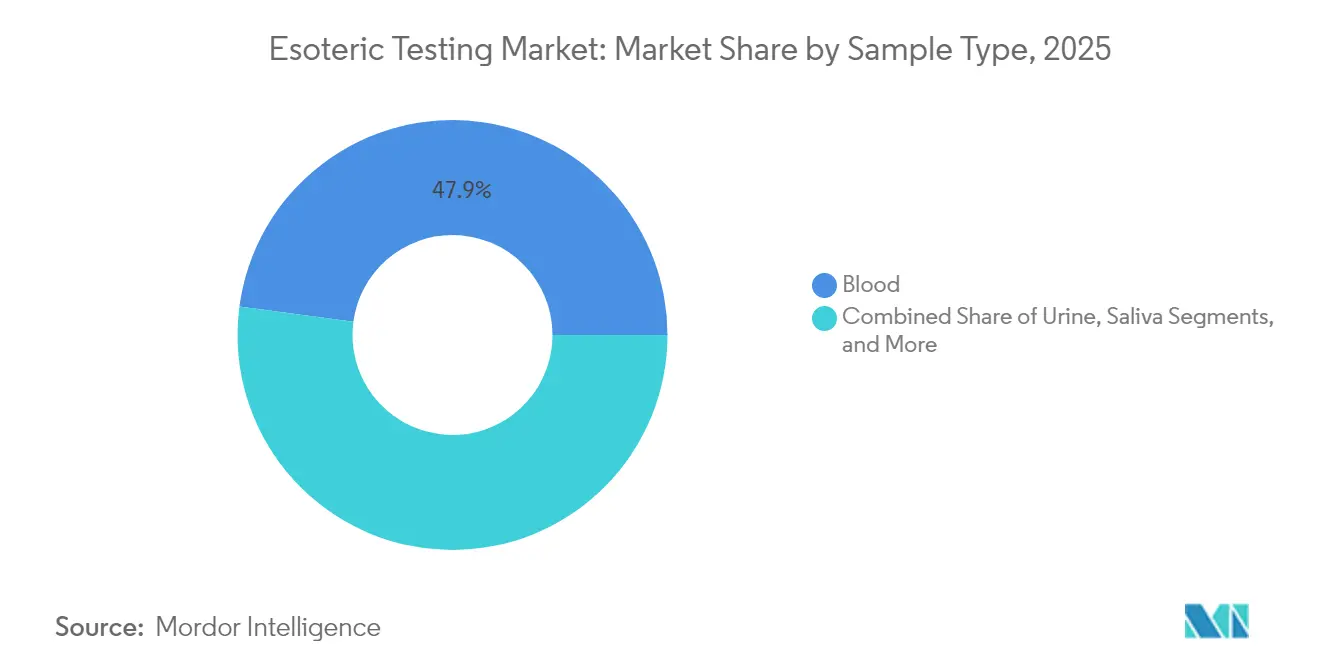
- Por tipo de amostra, o sangue representou 47,88% do tamanho do mercado de testes esotéricos em 2025; as amostras de saliva registram o CAGR mais rápido de 12,21% até 2031.
- Por usuário final, hospitais e clínicas controlaram 51,35% do tamanho do mercado de testes esotéricos em 2025, enquanto os laboratórios de diagnóstico se expandem a um CAGR de 12,29% até 2031.
- Por geografia, a América do Norte controlou 41,35% do tamanho do mercado de testes esotéricos em 2025, enquanto a Ásia-Pacífico se expande a um CAGR de 12,07% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Testes Esotéricos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente carga de doenças crônicas e complexas | +2.8% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Crescente demanda por diagnósticos de doenças raras | +2.1% | América do Norte em expansão para a APAC | Médio prazo (2-4 anos) |
| Avanços em plataformas moleculares e multi-ômicas | +3.2% | América do Norte, UE, APAC | Médio prazo (2-4 anos) |
| Aumento do financiamento em P&D e automação laboratorial | +1.9% | Mercados desenvolvidos em todo o mundo | Longo prazo (≥ 4 anos) |
| Reembolso baseado em valor para painéis de alto impacto | +1.6% | América do Norte, UE | Médio prazo (2-4 anos) |
| Portais digitais de pedidos eletrônicos | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas e Complexas
O crescimento de longo prazo está vinculado ao diabetes, distúrbios autoimunes e câncer, todos os quais requerem painéis multi-analitos que os laboratórios de rotina não conseguem processar. O programa MolDX do Medicare vincula o pagamento à utilidade clínica, incentivando os médicos a solicitar ensaios avançados [2]Centros de Serviços Medicare e Medicaid, "Programa de Serviços de Diagnóstico Molecular (MolDX)," cms.gov . À medida que as populações envelhecem, os clínicos enfrentam comorbidades sobrepostas; os testes esotéricos definitivos oferecem clareza, reduzem os custos de diagnóstico incorreto e apoiam o cuidado baseado em valor.
Crescente Demanda por Diagnósticos de Doenças Raras
A maior conscientização dos médicos e mais de 54.000 testes genéticos disponíveis impulsionaram os pedidos de ensaios de volume ultrabaixo. A via de dispositivo inovador da FDA acelera os prazos de aprovação, enquanto os patrocinadores de medicamentos órfãos financiam diagnósticos complementares que identificam coortes de pacientes de nicho, permitindo que laboratórios com profunda capacidade genômica pratiquem preços premium.
Avanços em Plataformas Moleculares e Multi-Ômicas
Painéis de NGS que perfilam centenas de genes, como o TruSight Oncology Comprehensive da Illumina, sinalizam a aceitação regulatória de amplas perspectivas moleculares [3]Administração de Alimentos e Medicamentos dos EUA, "Aprovação Pré-Mercado (PMA)," accessdata.fda.gov. A integração com a proteômica baseada em espectrometria de massa fornece aos clínicos assinaturas holísticas de doenças. Ferramentas de IA agregam camadas de dados e identificam variantes acionáveis mais rapidamente do que a revisão manual, justificando um reembolso mais elevado dos testes.
Aumento do Financiamento em P&D e Automação Laboratorial
A robótica e os "laboratórios escuros" reduzem erros manuais e mitigam um déficit de mão de obra estimado em 20.000–25.000 profissionais nos Estados Unidos. O capital de risco fluiu para startups de automação de fluxo de trabalho durante 2024, e os sistemas de informação laboratorial conectados agora fornecem manutenção preditiva e métricas de qualidade em tempo real.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Requisitos regulatórios e de conformidade rigorosos | -1.8% | América do Norte, UE | Curto prazo (≤ 2 anos) |
| Alto custo por teste em economias sensíveis ao preço | -1.4% | APAC, América Latina, MEA | Médio prazo (2-4 anos) |
| Escassez de pessoal laboratorial altamente qualificado | -1.1% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Obstáculos de integração de dados para relatórios multi-ômicos | -0.9% | Mercados avançados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Regulatórios e de Conformidade Rigorosos
A FDA agora exige que os testes desenvolvidos em laboratório atendam às regras de dispositivos médicos, adicionando até USD 3,56 bilhões em custos cumulativos nos laboratórios dos EUA e fazendo com que instalações menores reconsiderem o lançamento de novos testes. Os recursos legais em andamento criam incerteza que pode adiar os gastos de capital.
Alto Custo por Teste em Economias Sensíveis ao Preço
Os ensaios especializados frequentemente excedem USD 500, eclipsando as taxas de testes de rotina. A cobertura de seguro limitada nos mercados emergentes força o pagamento direto, reduzindo a adoção apesar da necessidade clínica. A volatilidade cambial e os custos de envio de reagentes elevam ainda mais os encargos finais para os pacientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Especialidade de Teste: A Oncologia Impulsiona o Crescimento da Medicina de Precisão
O CAGR de 12,18% da oncologia a torna a especialidade de crescimento mais rápido, pois a biópsia líquida e o perfil genômico abrangente orientam os tratamentos direcionados. As aprovações do FoundationOne CDx e do Guardant Shield mostram que os reguladores consideram os painéis tumorais amplos como clinicamente essenciais. A endocrinologia permanece como âncora de receita, capturando 26,78% do tamanho do mercado de testes esotéricos em 2025 por meio de ensaios de insulina, HbA1c e tireoide.
O foco clínico continua a se deslocar dos testes de tireoide de alto volume para conjuntos sofisticados de biomarcadores que estratificam o risco de câncer. Os segmentos de doenças infecciosas, neurologia e imunologia se beneficiam da interpretação orientada por IA, mas a oncologia captura os holofotes à medida que os pagadores reembolsam testes que combinam a terapia com a mutação, reduzindo as internações hospitalares e melhorando os resultados.


Por Tecnologia: As Plataformas de NGS Reformulam o Diagnóstico Molecular
Os custos de sequenciamento caíram abaixo de USD 200 por genoma, e as aprovações regulatórias para painéis multigênicos impulsionam o NGS a um CAGR de 12,05%. O painel oncológico baseado em kit da Illumina obteve aprovação da FDA, oferecendo aos laboratórios menores capacidade plug-and-play. O imunoensaio por quimiluminescência permanece dominante com uma participação de 26,45% no mercado de testes esotéricos devido ao seu menu escalável em endocrinologia e doenças infecciosas.
A citometria de fluxo se expande da hematologia para o perfil imunológico, enquanto a espectrometria de massa migra da pesquisa para a rotina por meio da preparação automatizada de amostras. Embora a PCR em tempo real sustente a demanda por doenças infecciosas, o ELISA e o radioimunoensaio perdem espaço à medida que os laboratórios se consolidam em torno de opções mais rápidas e multiplexadas.
Por Tipo de Amostra: Os Testes de Saliva Ganham Vantagem Não Invasiva
O sangue reteve 47,88% do tamanho do mercado de testes esotéricos em 2025 graças à familiaridade dos clínicos e aos robustos intervalos de referência. No entanto, a saliva registra o CAGR mais forte de 12,21%, pois os pacientes preferem a autocoletagem indolor e a telessaúde expande a distribuição de kits.
A COVID-19 catalisou a aceitação da saliva; agora, os ensaios de hormônios, farmacogenômicos e de carga viral são realizados rotineiramente em amostras de saliva. A urina e o líquido cefalorraquidiano atendem a necessidades metabólicas e neurológicas de nicho, mas a logística, e não o valor clínico, restringe uma adoção mais ampla.
Por Usuário Final: Os Laboratórios de Diagnóstico Lideram a Tendência de Especialização
Os hospitais geraram 51,35% da receita em 2025, mas os laboratórios de referência crescem mais rapidamente a um CAGR de 12,29%, à medida que os sistemas de saúde terceirizam a complexidade. Lacunas de pessoal — 80% dos laboratórios de microbiologia relatam vagas — transferem o trabalho para centros de alto rendimento com robótica.
Os institutos acadêmicos desenvolvem novos ensaios e, em seguida, os licenciam para laboratórios comerciais. Consolidadores como LabCorp adquiriram ativos oncológicos da BioReference para ampliar os menus em nível nacional, sinalizando que tamanho mais especialização supera a geografia isoladamente.
Análise Geográfica
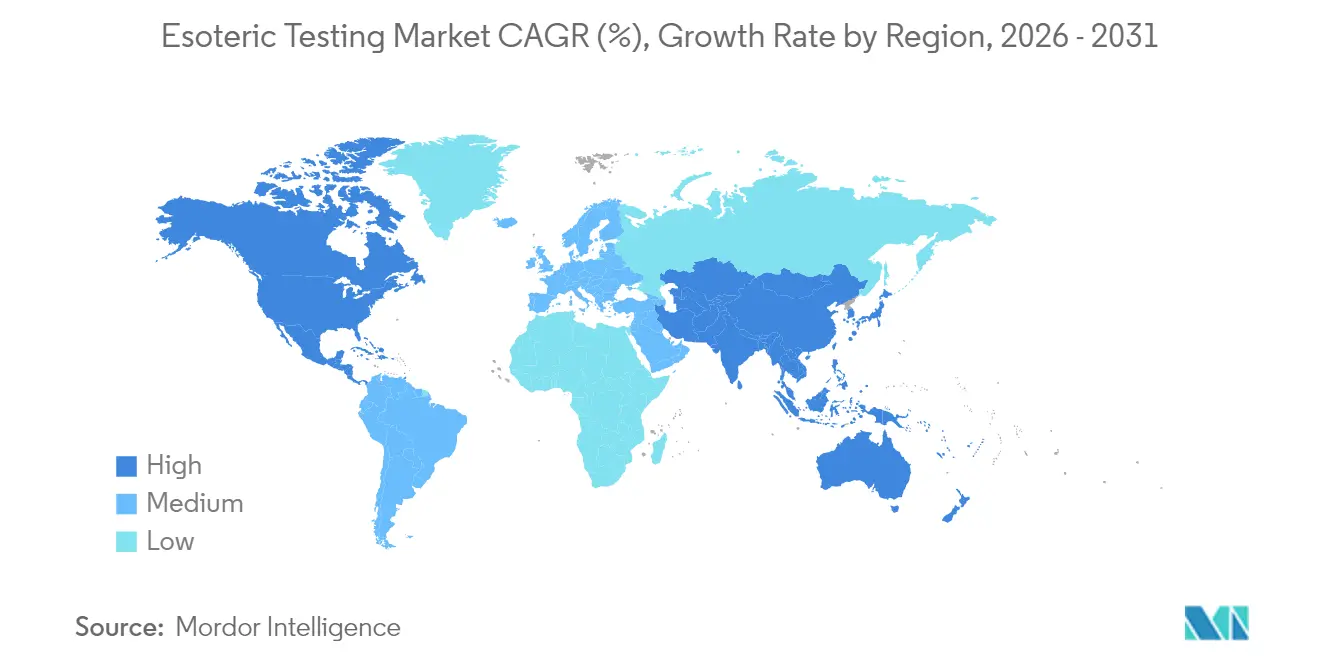
A América do Norte comandou 41,35% da receita em 2025. A via MolDX do Medicare acelera a cobertura para testes moleculares, e o mix de pagadores da região suporta preços premium. As fusões em andamento — incluindo a aquisição do LifeLabs pela Quest Diagnostics — agrupam redes logísticas com portais de resultados habilitados por IA, reforçando a dominância regional.
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 12,07%. O regulador da China aprovou 228 novos medicamentos em 2024, 92 com diagnósticos complementares, gerando demanda hospitalar por testes multigênicos. Redes indianas como a Dr. Lal PathLabs avançam para cidades de terceiro nível, enquanto a Molbio Diagnostics prepara uma oferta pública inicial de USD 265 milhões para financiar a expansão molecular. As plataformas de saúde móvel conectam clínicas rurais a laboratórios de referência, encurtando os ciclos de amostra a resultado.
A Europa registra ganhos estáveis de um dígito. As alianças laboratoriais transfronteiriças agilizam o roteamento de amostras, e os mandatos de sustentabilidade estimulam a demanda por painéis de toxicologia ambiental. A Eurofins reportou receita de EUR 6,951 bilhões em 2024 após 31 aquisições, destacando um modelo de compra e construção que mantém a amplitude do menu à frente dos concorrentes regionais. A América Latina e o Oriente Médio e África avançam de forma constante à medida que as seguradoras privadas ampliam a cobertura, embora as lacunas de infraestrutura e os impostos de importação moderem a escala imediata.

Panorama regulatório
A supervisão regulatória para testes esotéricos está se intensificando à medida que os reguladores alinham os requisitos de qualidade de laboratórios clínicos e de diagnóstico in vitro (IVD) com estruturas de dispositivos médicos. Nos Estados Unidos, a FDA emitiu uma regra final em maio de 2024 para classificar os testes desenvolvidos em laboratório (LDTs) como dispositivos médicos (alterando 21 CFR 809.3(a)). Durante 2025, reversões legais e políticas redefiniram a linha de base de conformidade imediata, mas o escrutínio permanece elevado para ensaios moleculares e multiômicos de alta complexidade.
As expectativas de sistema de qualidade e conformidade de IVD também aumentaram nas principais regiões geográficas. O Regulamento do Sistema de Gestão da Qualidade da FDA (QMSR) entrou em vigor em fevereiro de 2026, harmonizando o 21 CFR Part 820 com a ISO 13485:2016, e aumentando a necessidade de documentação padronizada, validação e controle de mudanças para fluxos de trabalho de testes esotéricos que interagem com componentes semelhantes a dispositivos (instrumentos, software e kits de ensaio). Na Europa, a estrutura do IVDR da UE continua a moldar o acesso ao mercado e o planejamento de capacidade dos organismos notificados; a Espanha adicionou especificidade em nível nacional com o Real Decreto 942/2025 (publicado em 23 de outubro de 2025), detalhando requisitos nacionais, incluindo procedimentos para testes laboratoriais internos. A Comissão Europeia também apresentou, em 16 de dezembro de 2025, uma proposta para simplificar as regras de dispositivos/IVD, mantendo os principais requisitos de segurança e desempenho.
Cenário Competitivo
A concentração do mercado é moderada. LabCorp, Quest Diagnostics e Eurofins juntos controlam aproximadamente um terço da receita global, auxiliados pela logística nacional, musculatura regulatória e menus multi-ômicos. Cada empresa firmou múltiplas aquisições em 2024; a compra dos ativos da BioReference pela LabCorp ampliou o alcance oncológico, enquanto a Eurofins adquiriu 18 startups para aumentar a profundidade regional.
Empresas especializadas conquistam nichos. A ARUP Laboratories obteve o primeiro AAV5 DetectCDx autorizado pela FDA para monitoramento de terapia gênica, sublinhando o papel dos laboratórios acadêmicos na criação de novas categorias. A Caris Life Sciences combinou o sequenciamento de exoma completo e transcriptoma no seu teste MI Cancer Seek, obtendo aprovação para perfil pan-tumoral.
As parcerias tecnológicas proliferam. Os fornecedores de IA se integram ao software de LIMS para sinalizar contaminação, enquanto as empresas de robótica fornecem linhas modulares de aliquotagem que aumentam o rendimento sem adicionar pessoal. As escassez de mão de obra criam barreiras à entrada, mas os pipelines de análise hospedados na nuvem permitem que laboratórios menores executem painéis sofisticados sem construir equipes locais de bioinformática.
Líderes do Setor de Testes Esotéricos
bioMontr Labs
Quest Diagnostics
Kindstar Globalgene Technology, Inc.
H.U. Group Holdings, Inc.
Laboratory Corporation of America Holdings
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A atividade regulatória em 2026 está criando uma janela de curto prazo para laboratórios e desenvolvedores de testes moldarem prioridades de modernização e direcionarem investimentos em conformidade para diagnósticos esotéricos avançados e baseados em evidências. Nos Estados Unidos, a CMS, o CDC e o HHS emitiram, em julho de 2026, uma Solicitação de Informações sobre possíveis atualizações da CLIA que afetam diretamente as operações de testes esotéricos, incluindo procedimentos laboratoriais, testes de respiração, uso de IA e cibersegurança. Ao mesmo tempo, a CMS publicou uma versão atualizada das Perguntas Frequentes da PAMA em julho de 2026, exigindo que laboratórios de extensão hospitalar reportem dados de laboratório de diagnóstico clínico de pagadores privados referentes aos primeiros seis meses de 2025 até 31 de julho de 2026, o que aumenta o valor operacional dos sistemas de faturamento e solicitação capazes de apoiar necessidades de auditoria de dados em menus de testes complexos.
Há também uma oportunidade de diferenciação baseada em conformidade em painéis de alto custo e alto impacto, à medida que a atividade de pagadores e de fiscalização intensifica as expectativas de documentação. O acordo de US$ 14,5 milhões da Labcorp com o Departamento de Justiça dos EUA em julho de 2026, referente a alegações de painéis de teste de drogas na urina supostamente desnecessários do ponto de vista médico, destaca como a utilidade clínica e os controles de solicitação podem funcionar como guardiões comerciais para ofertas esotéricas proprietárias ou agrupadas. Fora dos Estados Unidos, a MHRA do Reino Unido publicou um Roteiro de IVD em janeiro de 2026, com entregas para 2026-2027 voltadas para diagnósticos inovadores, resiliência a pandemias e caminhos de estudo de desempenho, apoiando empresas capazes de produzir evidências robustas de desempenho para multiômica e diagnósticos companheiros. A integração de fluxo de trabalho que reduz o manuseio manual (automação de amostra ao resultado) e possibilita interpretação complexa (relatórios multiômicos e análises apoiadas por IA) permanece um espaço em branco fundamental, especialmente à medida que a terceirização para laboratórios de referência e os sistemas de qualidade padronizados impulsionam as decisões de compra.
Desenvolvimentos recentes do setor
- Junho de 2026: A Quest Diagnostics recebeu a aprovação do Programa de Avaliação de Laboratório Clínico (CLEP) do Departamento de Saúde do Estado de Nova York para o Haystack MRD, um teste de biópsia líquida de DNA tumoral circulante (ctDNA) usado para identificar doença residual ou recorrente em tumores sólidos. A aprovação específica do estado remove uma restrição importante de implementação para ensaios oncológicos de alta complexidade e amplia o acesso em uma importante jurisdição regulamentada dos EUA. A aprovação também reforça o papel dos testes de MRD como uma oferta esotérica escalável em redes laboratoriais nacionais.
- Março de 2025: A LabCorp adquiriu os ativos de testes oncológicos da BioReference Health, expandindo suas capacidades em genômica do câncer e a amplitude do seu menu. A aquisição fortalece o posicionamento competitivo em testes esotéricos oncológicos terceirizados e de alta complexidade, onde o tempo de resposta, a logística e a infraestrutura de interpretação impulsionam a participação de mercado. Também apoia uma integração mais profunda de testes moleculares nos fluxos dos sistemas de saúde, à medida que hospitais transferem ensaios complexos para laboratórios de referência.
- Julho de 2024: A Quest Diagnostics firmou um acordo de colaboração global com a Becton, Dickinson and Company (BD) para desenvolver, fabricar e comercializar diagnósticos companheiros baseados em citometria de fluxo para câncer e outras doenças. Essa parceria apoia a padronização e a expansão de tecnologias especializadas de citometria de fluxo, cada vez mais usadas junto com o perfilamento molecular em fluxos de trabalho de medicina de precisão. Também vincula a prestação de serviços de diagnóstico à expertise em fabricação de dispositivos, ajudando a traduzir novos ensaios em adoção clínica mais ampla.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado de testes esotéricos inclui testes laboratoriais clínicos especializados que exigem métodos complexos, instrumentos avançados ou conhecimento técnico raro, e que são comumente processados em laboratórios de referência ou especializados para diagnóstico e monitoramento de pacientes.
Exclusões de escopo: O dimensionamento exclui testes de química comum e hematologia básica de rotina e alto volume, que normalmente são processados nos fluxos de trabalho padrão dos laboratórios hospitalares.
Visão geral da segmentação
- Por Especialidade de Teste
- Endocrinologia
- Doenças Infecciosas
- Oncologia
- Neurologia
- Imunologia
- Genética
- Outros
- Por Tecnologia
- Citometria de Fluxo
- Imunoensaio por Quimiluminescência
- Espectrometria de Massa
- PCR em Tempo Real
- Sequenciamento de Nova Geração (NGS)
- ELISA
- Radioimunoensaio
- Outros
- Por Tipo de Amostra
- Sangue
- Urina
- Saliva
- Líquido Cefalorraquidiano (LCR)
- Outros
- Por Usuário Final
- Hospitais e Clínicas
- Laboratórios de Diagnóstico
- Institutos Acadêmicos e de Pesquisa
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para definir os limites e criar um conjunto de dados inicial limpo, primeiro revisamos estatísticas públicas de saúde e referências de testes laboratoriais. As fontes usadas incluem itens como os Centers for Medicare and Medicaid Services (cronogramas de cobertura e pagamento), o CDC dos EUA (indicadores de carga de doenças), a OMS (sinais globais de testes e saúde pública) e a OCDE (indicadores de utilização de saúde).
Também usamos materiais de apoio, como relatórios anuais de empresas, apresentações a investidores, orientações regulatórias e de acreditação (como documentação relacionada à CLIA e CAP) e estudos revisados por pares sobre a adoção de diagnósticos avançados. Em alguns casos, assinaturas pagas de dados financeiros de empresas, notícias e finanças, e bases de dados de patentes foram consultadas para verificar sinais de crescimento e mudanças tecnológicas. Essas fontes de pesquisa documental não são exaustivas, e muitas outras referências públicas foram usadas para coletar, validar e esclarecer as premissas finais.
Entrevistas e pesquisas primárias
Nosso trabalho primário se concentrou em validar o que é considerado teste esotérico nas operações laboratoriais reais e como os volumes estão mudando entre especialidades. Conversamos com uma combinação de laboratórios independentes, laboratórios hospitalares, distribuidores e especialistas do setor na Ásia-Pacífico, EMEA e Américas, e então usamos suas contribuições para confirmar a lógica de preços, as taxas de terceirização para laboratórios de referência e os cronogramas de adoção de tecnologias avançadas.
Distribuição dos entrevistados no trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos: 15% | Ásia-Pacífico: 42% |
| Nível médio: 46% | Líderes funcionais/de unidade: 38% | EMEA: 33% |
| Participantes menores: 17% | Gerentes: 47% | Américas: 25% |
Dimensionamento e previsão de mercado
O tamanho do mercado foi reconstruído usando uma abordagem top-down, na qual os grupos de utilização de saúde e demanda por testes especializados foram construídos por região geográfica e depois convertidos em receitas de testes esotéricos usando taxas de penetração e terceirização. Para manter os totais realistas, também realizamos verificações seletivas bottom-up usando amostras de menus de testes, faixas indicativas de volume por especialidade e faixas de preços típicas por tecnologia, que foram usadas para ajustar lacunas.
Os insumos usados no modelo incluem a participação de testes complexos direcionados a laboratórios de referência, a mudança de mix em direção a fluxos de trabalho baseados em espectrometria de massa e biologia molecular, movimentos de reembolso e preços para ensaios especializados, o crescimento em testes relacionados a oncologia e doenças infecciosas, e expectativas de capacidade e tempo de resposta laboratorial que influenciam a terceirização. Para a previsão, a análise de cenários foi aplicada em torno da velocidade de adoção de diagnósticos avançados e da direção do reembolso, e então a curva final foi suavizada usando o comportamento de tendências de curto prazo a partir de séries históricas. Onde faltavam dados diretos de volume ou preço, faixas foram extraídas de entrevistas e verificadas em relação a referências públicas de reembolso antes de serem aplicadas ao pool de demanda.
Validação de dados e ciclo de atualização
Validamos o modelo por meio de triangulação entre sinais independentes, investigando então os valores discrepantes até que possam ser explicados por escopo, momento ou premissas de unidade. As verificações incluem comparar a receita implícita por teste com referências de reembolso, revisar as participações regionais em relação aos padrões de utilização de saúde e confirmar as taxas de crescimento por especialidade com feedback de especialistas.
Antes da aprovação final, os resultados passam por revisões de analistas em múltiplas etapas, e os respondentes são recontatados quando há uma variação grande ou quando uma premissa fundamental muda. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como grandes atualizações de reembolso, mudanças regulatórias ou mudanças significativas na adoção de testes. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do mercado de testes esotéricos da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para testes esotéricos podem parecer muito distantes entre si, porque cada publicador traça a linha de forma diferente em relação ao que conta como esotérico, como os preços são calculados na média e qual ano é tratado como ponto de partida. A forma como a atividade laboratorial ambulatorial versus hospitalar é tratada também importa e pode mudar os totais rapidamente quando aplicada em nível global.
Ao acompanhar indicadores de demanda por nível de especialidade e atualizar as principais premissas de preços e terceirização com feedback de entrevistas, a Mordor Intelligence mantém a estimativa ancorada em tipos de testes que exigem métodos avançados, em vez de incorporar receita de diagnósticos de rotina. Além disso, algumas estimativas usam trajetórias agressivas de adoção para testes avançados ou aplicam médias amplas de receita por teste sem verificar as realidades de reembolso por região, o que pode alterar o valor do ano-base e a inclinação de crescimento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 27,21 bilhões de USD (2025) | |
| Consultoria global A | 32,20 bilhões de USD (2024) | Usa um ano-base diferente e pode incluir um conjunto de receitas mais amplo ao agrupar mais diagnósticos especializados de rotina sob testes esotéricos, aplicando então preços médios amplos entre regiões. |
| Editora do setor B | 27,56 bilhões de USD (2025) | Depende de uma trajetória de projeção de mais longo prazo até 2034, na qual as premissas de adoção e aumento de preços podem se antecipar às restrições de reembolso e capacidade laboratorial de curto prazo, o que eleva a trajetória de crescimento implícita. |
A tabela mostra que a maior parte da dispersão é explicada pelos limites de escopo e pela forma como os preços e a adoção são projetados a partir do ano-base. Com inclusões claras, verificações práticas e insumos repetíveis vinculados a sinais de demanda, o número final permanece mais fácil de interpretar e de atualizar conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de testes esotéricos até 2031?
Espera-se que o mercado de testes esotéricos atinja USD 52,34 bilhões até 2031.
Qual especialidade de teste está crescendo mais rapidamente?
Os testes oncológicos lideram o crescimento com um CAGR de 12,18% até 2031, impulsionados pela biópsia líquida e pelas aprovações de perfil genômico abrangente.
Por que os ensaios baseados em saliva estão ganhando popularidade?
A coleta de saliva é não invasiva e suporta a coleta domiciliar, impulsionando um CAGR de 12,21% para os testes de saliva no mercado de testes esotéricos.
Como a nova regra da FDA sobre testes desenvolvidos em laboratório afetará os laboratórios?
Os laboratórios devem atender aos padrões de dispositivos médicos, adicionando custos de conformidade de até USD 3,56 bilhões em todo o setor, mas, em última análise, garantindo maior qualidade e credibilidade global.
Qual região oferece o maior potencial de crescimento?
A Ásia-Pacífico registra o CAGR mais rápido de 12,07%, impulsionada pelas aprovações de diagnósticos complementares da China e pela expansão da infraestrutura de testes moleculares.
Qual tecnologia detém a maior participação no mercado de testes esotéricos atualmente?
O imunoensaio por quimiluminescência lidera com 26,45% da receita de 2025, embora as plataformas de NGS estejam crescendo mais rapidamente.
Página atualizada pela última vez em:



