
Tamanho e Participação do Mercado de Testes de Ferritina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.78 % |
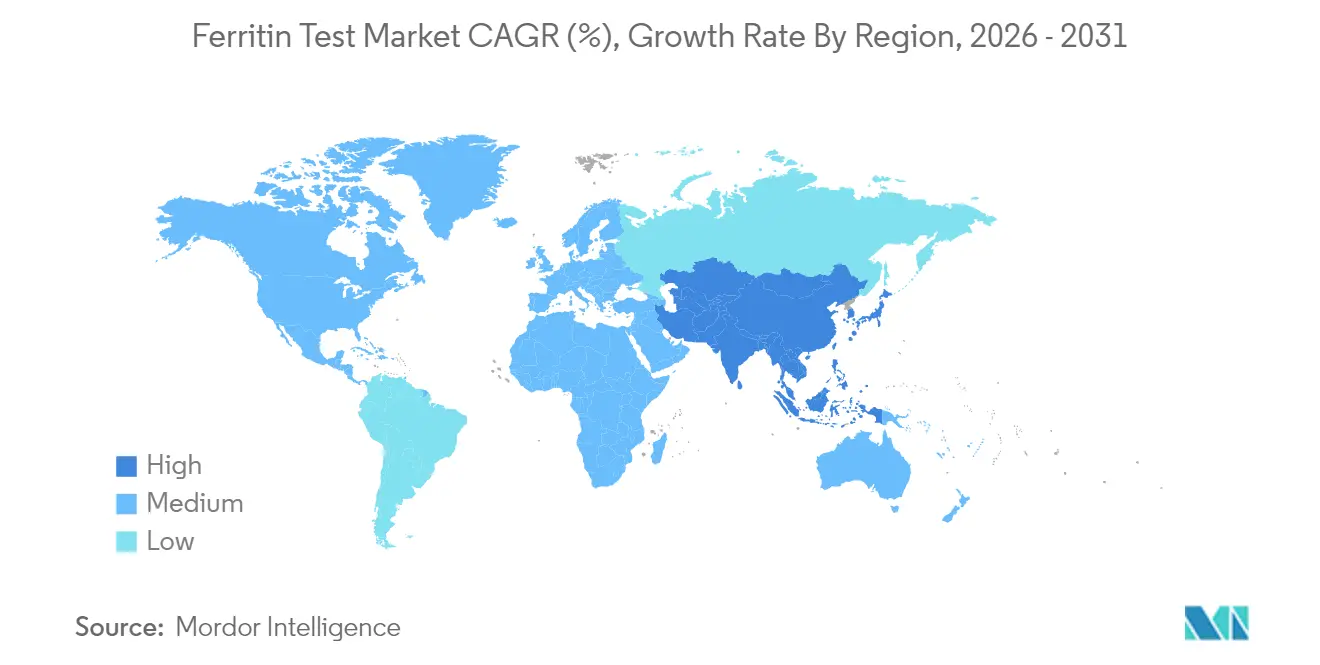
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
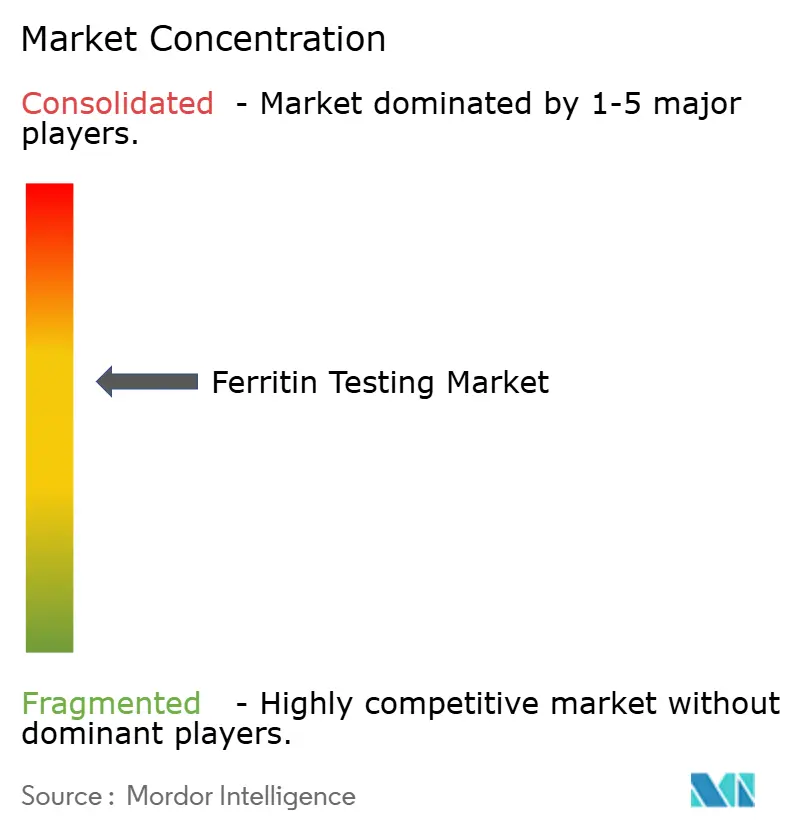
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes de Ferritina por Mordor Intelligence
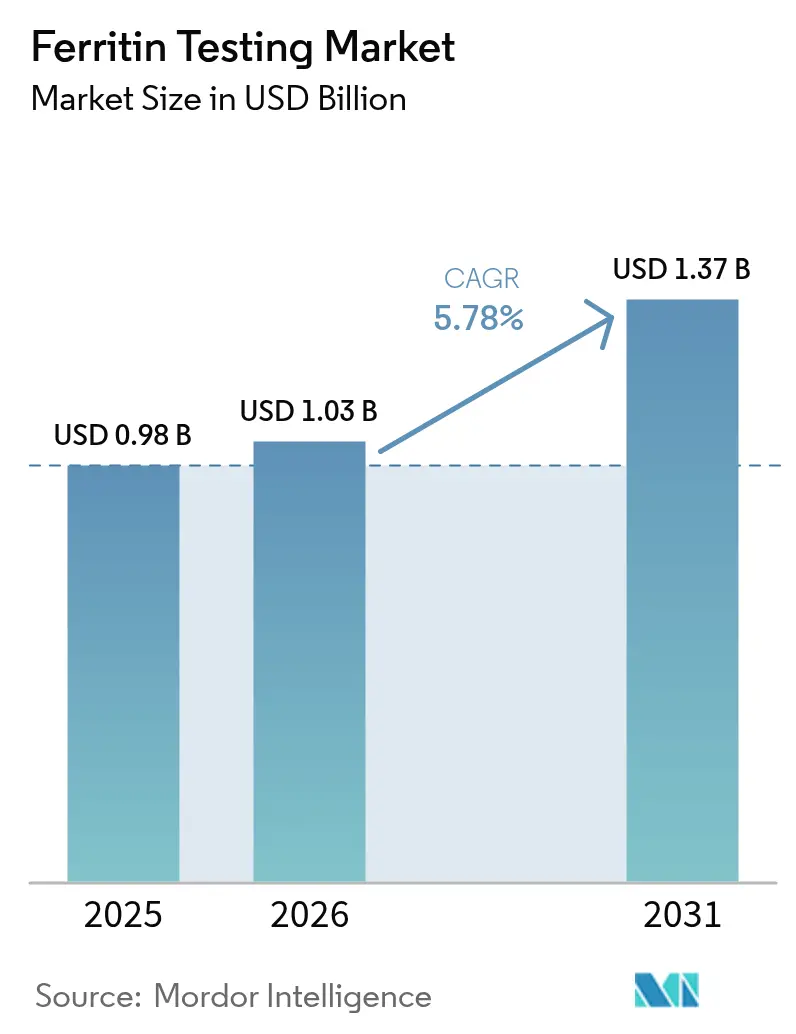
O tamanho do mercado de testes de ferritina foi avaliado em USD 0,977 mil milhões em 2025 e estima-se que cresça de USD 1,03 mil milhões em 2026 para atingir USD 1,37 mil milhões até 2031, a uma CAGR de 5,78% durante o período de previsão (2026-2031). A expansão sólida decorre da utilização clínica mais ampla da ferritina como índice do estado do ferro e como biomarcador inflamatório, permitindo que os clínicos monitorizem a doença renal crónica, as perturbações metabólicas do fígado e os casos oncológicos num único ensaio. Os mandatos governamentais de rastreio na saúde materna e no reassentamento de refugiados, o surgimento de dispositivos de teste no ponto de cuidados (POC) que reduzem os resultados a minutos, e estruturas de reembolso mais rigorosas nos países da OCDE mantêm em conjunto a procura numa trajetória ascendente constante. O reconhecimento mais amplo do papel prognóstico da ferritina nos contextos cardiovascular e oncológico, aliado à crescente prevalência de doença renal crónica, está a deslocar os painéis de ferro de rotina de testes anuais para uma monitorização longitudinal. Os fornecedores de tecnologia respondem associando sistemas de imunoensaio de quimioluminescência (CLIA) de alto rendimento a leitores de fluxo lateral com aplicação móvel, posicionando-se para a adoção descentralizada.
Principais Conclusões do Relatório
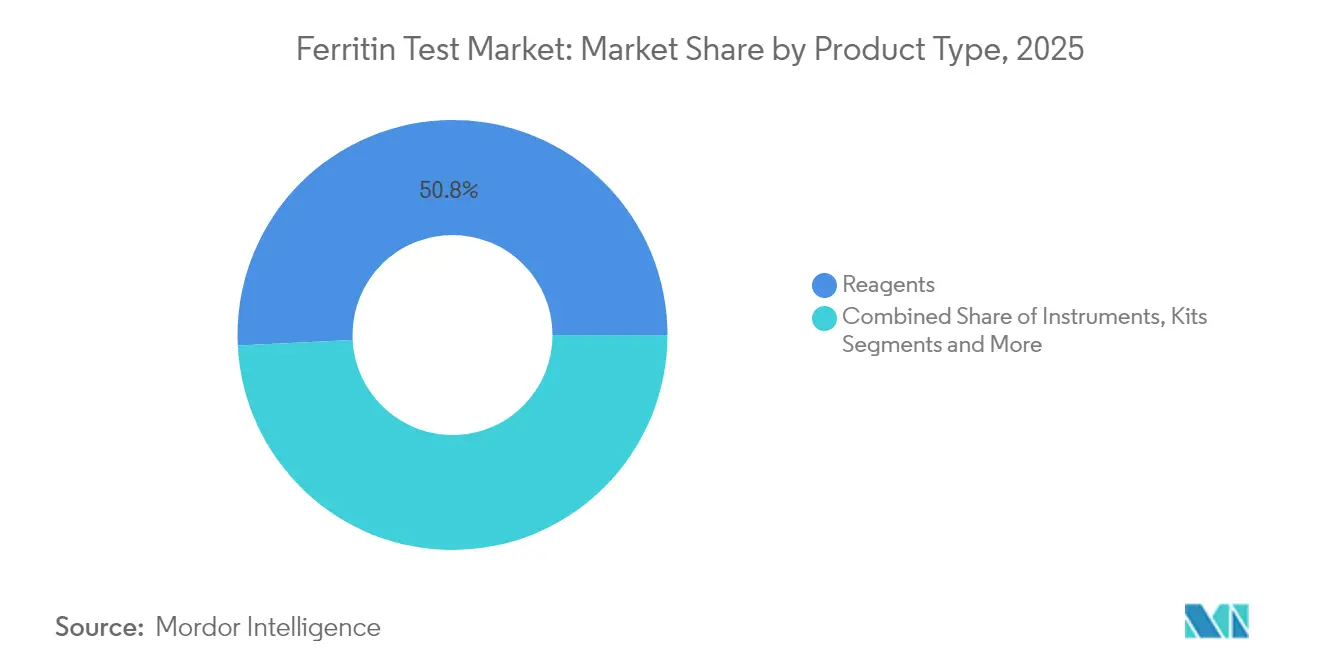
- Por tipo de produto, os reagentes lideraram com uma quota de receita de 50,78% em 2025, enquanto se prevê que os dispositivos de ponto de cuidados se expandam a uma CAGR de 8,85% até 2031.
- Por tipo de espécime, o soro/plasma representou 67,10% da participação do mercado de testes de ferritina em 2025; os testes em sangue total estão a avançar a uma CAGR de 9,95%.
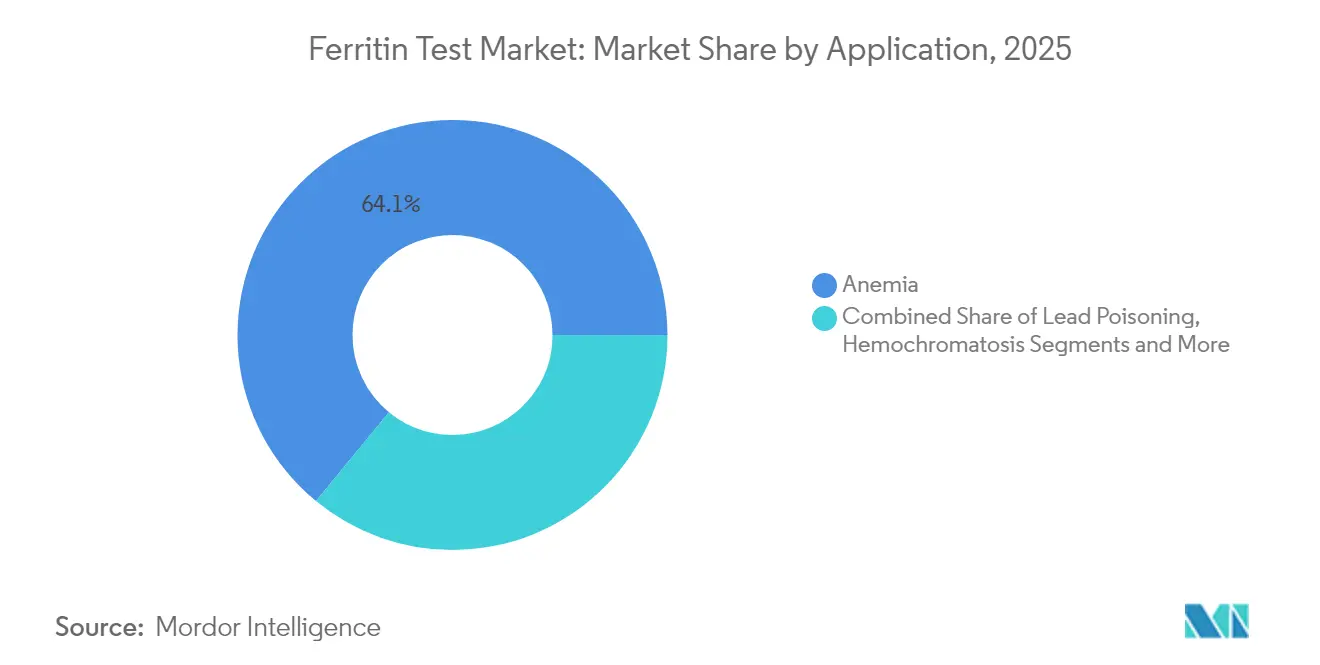
- Por aplicação, o diagnóstico de anemia detinha 64,05% do tamanho do mercado de testes de ferritina em 2025, enquanto as aplicações de doença renal crónica crescerão a uma CAGR de 9,15%.
- Por geografia, a América do Norte comandou uma quota de receita de 30,95% em 2025; a Ásia-Pacífico está preparada para registar a CAGR regional mais rápida de 8,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores do Mercado de Testes de Ferritina*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Prevalência Crescente de Anemia por Deficiência de Ferro | 1.8% | Global, com concentração na África Subsariana e no Sul da Ásia | Longo prazo (≥ 4 anos) |
| Crescente Carga de Anemia Associada à Doença Renal Crónica (DRC) | 1.2% | América do Norte e UE, em expansão para a APAC | Médio prazo (2-4 anos) |
| Expansão de Programas Governamentais Financiados de Rastreio em Saúde Materna | 0.9% | Núcleo da APAC, com extensão ao MEA e à América Latina | Médio prazo (2-4 anos) |
| Adoção de Dispositivos de Ferritina POCT em Contextos de Baixos Recursos | 1.1% | África Subsariana, Índia rural, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Aumento de Ensaios Clínicos que Utilizam a Ferritina como Biomarcador Inflamatório | 0.7% | Global, liderado pelos centros de investigação da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Expansão do Reembolso para Estudos de Anemia nos Países da OCDE | 0.5% | Países da OCDE, adoção gradual em mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Anemia por Deficiência de Ferro
A anemia por deficiência de ferro afeta 1,2 mil milhões de pessoas em todo o mundo, com uma prevalência de 28,6% entre as mulheres grávidas nas regiões em desenvolvimento.[1]W.S. AlQurashi et al., "Rastreio de deficiência de ferro em mulheres grávidas," nature.com O relatório resumido de 2024 dos CDC reportou uma prevalência de anemia de 9,3% na população norte-americana com 2 ou mais anos de idade, subindo para 22% nas comunidades negras. Estes encargos epidemiológicos compelem os sistemas de saúde a institucionalizar testes de ferritina de rotina para grupos de risco, apoiados pela diretriz da OMS de 2024 que harmoniza os valores de corte de hemoglobina a nível global.[2]Ação Alimentar e Nutricional nos Sistemas de Saúde, "Diretriz sobre os valores de corte de hemoglobina para definir anemia," who.intAs evidências mostram que a ferritina abaixo de 30 ng/mL se correlaciona com declínio cognitivo e tolerância reduzida ao exercício, ampliando a justificação clínica para o rastreio proativo. Os valores de corte padronizados e os mandatos de política alimentam diretamente o crescimento contínuo do mercado de testes de ferritina.
Crescente Carga de Anemia Associada à Doença Renal Crónica (DRC)
A doença renal crónica afeta cerca de 850 milhões de pessoas, e 40-60% desenvolvem anemia à medida que a função renal se deteriora. A sequestração de ferro mediada pela hepcidina complica a gestão, tornando a ferritina indispensável para diferenciar a deficiência absoluta da funcional ijms.com. Auditorias de práticas clínicas japonesas revelaram a subutilização da monitorização de ferritina durante a terapia, sinalizando um potencial de mercado inexplorado.[3]T. Matsuoka, "Metabolismo do Ferro e Mediadores Inflamatórios em Doentes com Disfunção Renal," ijms.com Novos tratamentos como a carboximaltose férrica e os estabilizadores do HIF exigem um rastreamento preciso da ferritina para prevenir a sobrecarga de ferro. Um estudo de 2024 associou ferritina acima de 346,05 μg/L a maior mortalidade em doentes em hemodiálise, reforçando a sua importância prognóstica.
Expansão de Programas Governamentais Financiados de Rastreio em Saúde Materna
A deficiência de ferro materna afeta até 50% das gestações em todo o mundo, levando muitos governos a incorporar testes de ferritina nos protocolos pré-natais. A estratégia Anemia Mukt Bharat da Índia equipa as clínicas rurais com analisadores digitais, criando volumes de testes previsíveis. As reformas antenatais da China após a sua política de dois filhos alargam o rastreio de ferritina de rotina a uma população obstétrica mais ampla. A diretriz trimestral da Arábia Saudita realça as lacunas na procura, uma vez que a conformidade permanece abaixo de 5%, implicando uma grande oportunidade latente. O conjunto de ferramentas da USAID posiciona a ferritina como âncora para as intervenções em anemia, influenciando projetos financiados por doadores em toda a África e Ásia.
Adoção de Dispositivos de Ferritina POCT em Contextos de Baixos Recursos
Os testes de ferritina POC colmatam lacunas de diagnóstico onde os laboratórios centrais são escassos. A implementação de hemoglobinómetros digitais na Índia valida a viabilidade, embora as escassez de fornecimento revelem uma procura não satisfeita. Os leitores habilitados por smartphone entregam agora resultados em 15 minutos a partir de pequenas amostras capilares, reduzindo os tempos de consulta e aumentando a adesão. A FDA aprovou o AnemoCheck Home em 2023, com lançamento no varejo dos EUA em 2025, sinalizando o conforto regulatório com o rastreio de anemia em casa. A investigação em curso sobre ensaios microfluídicos baseados em saliva tem como alvo grupos pediátricos e avessos a agulhas, preparando o terreno para uma adoção descentralizada mais ampla.
Análise do Impacto das Restrições do Mercado de Testes de Ferritina*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Disponibilidade de Testes Alternativos de Saturação de Transferrina | -0.8% | Global, particularmente nas práticas de cardiologia e nefrologia | Médio prazo (2-4 anos) |
| Elevado Custo dos Analisadores de Imunoensaio Automatizados | -0.6% | Mercados emergentes e ambientes de laboratório de pequena dimensão | Longo prazo (≥ 4 anos) |
| Infraestrutura de Diagnóstico Limitada na África Subsariana | -0.4% | África Subsariana, zonas rurais em países em desenvolvimento | Longo prazo (≥ 4 anos) |
| Variabilidade nos Intervalos de Referência Entre Grupos Étnicos | -0.3% | Global, com ênfase em populações multiétnicas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Testes Alternativos de Saturação de Transferrina
Investigação recente em cardiologia mostra que a saturação de transferrina (TSAT) se correlaciona mais estreitamente com o risco de mortalidade na insuficiência cardíaca do que a ferritina. As diretrizes agora defendem uma TSAT abaixo de 20% como valor de corte para a deficiência de ferro, especialmente em estados inflamatórios onde a ferritina pode estar falsamente elevada. A declaração de 2024 da Associação Americana de Cardiologia encoraja definições baseadas em hipoferremia, o que poderia desviar algum volume de testes da ferritina. Não obstante, a ferritina permanece indispensável na monitorização da suplementação de ferro e em condições sem inflamação sistémica, atenuando a força a longo prazo desta restrição.
Elevado Custo dos Analisadores de Imunoensaio Automatizados
Os sistemas CLIA totalmente automatizados custam entre USD 100.000 e 500.000, desencorajando os pequenos laboratórios e as instalações em mercados com recursos limitados. As despesas contínuas com reagentes e os contratos de serviço acrescem aos custos totais de propriedade. Os modelos de arrendamento e de pagamento por teste ajudam a mitigar as barreiras de capital, mas a sua adoção permanece modesta onde o reembolso é incerto. Entretanto, os leitores de fluxo lateral de baixo custo ganham impulso, mas a sua menor precisão analítica pode limitar a adoção em oncologia ou nefrologia, onde os ajustes rigorosos de dosagem dependem de valores exatos de ferritina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Testes de Ferritina
Por Tipo de Produto:
Os Reagentes Dominam Enquanto os Dispositivos POCT AceleramO segmento de reagentes gerou 50,78% da receita de 2025 e ancora o mercado de testes de ferritina através do consumo constante por analisadores automatizados em laboratórios centrais. Os ciclos de aquisição recentes em hospitais de referência demonstram sensibilidade limitada às desacelerações económicas, sublinhando a viscosidade da procura de reagentes. As plataformas CLIA de alto rendimento, como o Roche cobas 8000, podem processar mais de 400 testes por hora, o que acopla estreitamente o consumo de reagentes aos painéis de química de rotina. Em paralelo, os dispositivos de ponto de cuidados estão preparados para se expandir a uma CAGR de 8,85%, impulsionados por redes de cuidados primários, departamentos de emergência e clínicas humanitárias que procuram resultados rápidos. Os tubos de coleta de ponta de dedo da BD, associados ao hardware de processamento de micro-amostras da Babson Diagnostics, ilustram a mudança para fluxos de trabalho baseados em capilares. O kit doméstico Preventis SmarTest Ferritina, ligado a uma aplicação de smartphone, mostra como os testes em casa alargam o mercado de testes de ferritina.
Os setores que fornecem analisadores integram middleware que carrega automaticamente os resultados em registos eletrónicos de saúde, simplificando a codificação para reembolso. Essa funcionalidade cresceu de um elemento adicional para um requisito de aquisição na América do Norte e na Europa. Os fabricantes vinculam as instalações de analisadores a contratos de aluguer de reagentes, garantindo vendas previsíveis ao longo da vida útil do dispositivo. No lado POC, a aquisição da SpinChip Diagnostics pela bioMérieux em 2025 por EUR 138 milhões sinaliza que as principais empresas de diagnóstico in vitro optarão por comprar inovação em vez de a desenvolver internamente. A plataforma microfluídica centrífuga da SpinChip fornece leituras quantitativas de ferritina a partir de sangue total em menos de 10 minutos, reduzindo a lacuna histórica de precisão entre o CLIA laboratorial e os testes à beira do leito. À medida que a precisão converge, a transparência de preços e a facilidade de utilização determinarão o ritmo a que os dispositivos POC erode o modelo de receita dominante baseado em reagentes.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório


Por Tipo de Espécime:
O Domínio do Soro é Desafiado pela Inovação em Sangue TotalOs espécimes de soro e plasma contribuíram com 67,10% da receita global em 2025, refletindo os fluxos de trabalho de venipuntura há muito estabelecidos e a sua comprovada robustez analítica. Os grandes hospitais preferem o soro porque as centrifugadoras de alta velocidade e os sistemas de pista automatizados já existem para processar milhares de amostras diariamente. No entanto, os testes em sangue total estão a ganhar tração a uma CAGR de 9,95%, impulsionados por kits de coleta de ponta de dedo que reduzem o desconforto do doente e eliminam a centrifugação. Os estudos de validação realizados pela BD demonstram concordância quantitativa entre as coletas capilares e venosas dentro de limites clinicamente aceitáveis, reforçando a confiança dos clínicos. O sangue total também se alinha com as missões humanitárias onde a logística de cadeia de frio permanece um obstáculo, tornando os ensaios de etapa única atraentes.
O tamanho do mercado de testes de ferritina para plataformas de sangue total deverá alargar-se à medida que os cartuchos microfluídicos centrífugos atingem limites de deteção abaixo de 15 ng/mL, adequados para o rastreio de anemia pediátrica. A urina e a saliva permanecem em fases de investigação precoce. Os dados piloto mostram que a ferritina urinária acompanha as reservas de ferro no organismo em lactentes, embora a sensibilidade do ensaio deva melhorar antes da comercialização. As cassetes de fluxo lateral baseadas em saliva em desenvolvimento em várias universidades dos EUA visam atingir um limiar de deteção de 10 ng/mL, mas apresentam desafios nos efeitos de matriz e na padronização. A longo prazo, as matrizes não invasivas poderiam desbloquear novos grupos de doentes, mas o soro e o sangue total estão preparados para permanecer como os principais meios até 2031.
Por Técnica de Ensaio:
A Liderança do CLIA Enfrenta a Disrupção do Fluxo LateralO imunoensaio de quimioluminescência reteve 37,35% da receita em 2025 devido à elevada sensibilidade analítica e à integração perfeita nas linhas de automação consolidadas. O Atellica Solution DL IM1600 da Siemens pode realizar 440 testes de ferritina por hora enquanto reindexar automaticamente os reagentes, reduzindo os toques manuais. O CLIA também oferece amplos intervalos de relato, permitindo a avaliação de anemia e sobrecarga de ferro a partir de uma única diluição. Essa posição enraizada está, no entanto, a ser desafiada pelos testes de fluxo lateral, com uma projeção de expansão a uma CAGR de 8,42%. Os leitores modernos utilizam câmeras CMOS associadas a algoritmos em nuvem para quantificar a intensidade do sinal, trazendo valores de coeficiente de variação abaixo de 8%, aceitáveis para a tomada de decisões nos cuidados primários.
O tamanho do mercado de testes de ferritina para fluxo lateral permanece modesto hoje, mas avanços tecnológicos como a quantificação assistida por smartphone da Preventis estão a melhorar a confiança dos clínicos. O ELISA ocupa um nicho estável em laboratórios de investigação que requerem testes em lote; os ensaios multiplex baseados em esferas detetam agora a ferritina a concentrações sub-femtomolares, oferecendo perspetivas futuras para prognósticos oncológicos. Os analisadores quimioluminescentes de acesso aleatório BIO-FLASH reduzem o desperdício de reagentes em até 30%, melhorando o custo operacional para hospitais de médio porte. A longo prazo, a convergência entre a precisão do CLIA e a conveniência do fluxo lateral ditará as mudanças de participação, com a integração de software e a facilidade de manuseamento de amostras a determinar as decisões de aquisição.
Por Aplicação:
O Foco na Anemia Expande-se para a Gestão de Doenças CrónicasO diagnóstico de anemia gerou 64,05% da receita de 2025, sublinhando o papel histórico da ferritina nos estudos de deficiência de ferro. No entanto, as aplicações de doença renal crónica estão previstas para registar a expansão mais rápida a uma CAGR de 9,15%, à medida que os nefrologistas adotam os limiares de ferritina para orientar a dosagem de ferro intravenoso e de agentes estimulantes da eritropoiese. Os dados que associam ferritina acima de 346,05 μg/L a maior mortalidade em doentes em diálise levam os profissionais a incorporar as metas de ferritina nas métricas de qualidade de cuidados. Os programas de hemocromatose na Europa e na América do Norte continuam a solicitar ferritina a par da saturação de transferrina para monitorizar as populações geneticamente predispostas.
Para além dos domínios tradicionais, os ensaios oncológicos acompanham cada vez mais a ferritina como marcador prognóstico negativo. Os estudos de cancro da mama constatam que a ferritina combinada com o CA153 melhora a previsão metastática em comparação com o CA153 isolado, sugerindo a sua inclusão em painéis multi-analitos. Na doença hepática esteatótica associada a disfunção metabólica, a ferritina superior a 215,5 μg/L estratifica o risco de progressão da doença com maior precisão do que a ALT isolada. O mercado de testes de ferritina está assim a alargar-se para algoritmos multi-biomarcadores que suportam a medicina personalizada, reforçando a frequência e o crescimento do volume de testes.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório
Por Utilizador Final:
O Domínio Hospitalar Desloca-se para Testes DescentralizadosOs hospitais representaram 51,88% da receita em 2025, uma vez que os laboratórios centralizados operam sistemas CLIA de alto rendimento utilizados em múltiplas disciplinas. Os novos regulamentos da FDA que reforçam a supervisão dos testes desenvolvidos em laboratório favorecem os grandes sistemas hospitalares com infraestrutura de conformidade, consolidando indiretamente os volumes nos centros terciários. Não obstante, as clínicas e os locais de POC dedicados estão preparados para o crescimento mais rápido a uma CAGR de 9,38%, apoiados por contratos de cuidados baseados em valor que recompensam o diagnóstico imediato. As redes de farmácias de retalho adicionam cada vez mais painéis de ferritina aos menus de bem-estar em regime de consulta sem marcação, ilustrando a migração na prestação de cuidados.
Os megalaboratórios de diagnóstico ainda atraem testes esotéricos, mas as margens de lucro na ferritina de rotina são escassas, encorajando-os a externalizar a flebotomia in situ para as redes hospitalares. Os institutos de investigação representam uma quota menor, mas impulsionam a inovação em ensaios, particularmente em matrizes não invasivas e deteção de ultra-alta sensibilidade. No geral, o mercado de testes de ferritina está a assistir a um modelo de duplo canal, no qual os laboratórios centrais hospitalares gerem a procura estável de alto volume, enquanto os nós POC descentralizados respondem a testes episódicos orientados para a conveniência.
Análise Geográfica
Mercado de Testes de Ferritina na América do Norte
A América do Norte gerou 30,95% da receita de 2025, sustentada pela alta conscientização, cobertura abrangente de seguros e robustas frotas de analisadores em hospitais de cuidados intensivos. A atualização de 2024 da Força-Tarefa de Serviços Preventivos dos EUA, que formalizou o rastreamento de ferritina na gravidez, fortaleceu a demanda de base. As diretrizes provinciais do Canadá espelham a posição dos EUA, enquanto os programas de triagem de imigrantes do Centro de Controle e Prevenção de Doenças adicionam volume de nicho. Grandes laboratórios comerciais, como o Quest Diagnostics, beneficiam-se da logística entre estados, reforçando a liderança da região.
Mercado de Testes de Ferritina na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico registre um CAGR de 8,62%, o mais alto globalmente, à medida que os governos institucionalizam programas de controle de anemia em larga escala. A iniciativa Anemia Mukt Bharat da Índia financia analisadores digitais de reagentes em hospitais distritais, criando um pipeline previsível para o mercado de testes de ferritina. A expansão dos cuidados pré-natais na China, no âmbito da sua política de dois filhos, também amplia o rastreamento de ferritina, enquanto as sociedades de nefrologia do Japão emitem novas diretrizes de monitoramento para doença renal crônica. Parcerias público-privadas aceleraram os ensaios de dispositivos de ponto de atendimento na Indonésia e no Vietnã, sinalizando terreno fértil para serviços de testes móveis.
Mercado de Testes de Ferritina na EMEA e na América Latina
A Europa mantém uma adoção estável graças à saúde universal e à implementação do Regulamento de Diagnóstico In Vitro, que harmoniza os requisitos de desempenho. O tamanho do mercado de testes de ferritina na Europa permanece ancorado em laboratórios hospitalares, mas projetos-piloto descentralizados nos centros comunitários do Serviço Nacional de Saúde do Reino Unido ilustram uma mudança gradual. O Oriente Médio e a África devem se expandir, mas a partir de uma base baixa, limitados pela infraestrutura. Os hospitais do Conselho de Cooperação do Golfo investem em linhas automatizadas de imunoensaio para se alinhar à acreditação da Comissão Conjunta Internacional, enquanto as clínicas da África Subsaariana dependem de tiras de fluxo lateral financiadas por doadores. A América Latina apresenta crescimento moderado, com o Brasil incorporando a ferritina nos protocolos nacionais de pré-natal e a Argentina realizando projetos-piloto de analisadores de ponto de atendimento em postos de atenção primária.

Panorama regulatório
O teste de ferritina é regulamentado como um diagnóstico in vitro (IVD) nos principais mercados, com a União Europeia regida pelo Regulamento (UE) 2017/746 (IVDR) e os Estados Unidos avançando para uma supervisão mais completa da FDA sobre os testes desenvolvidos em laboratório (LDTs). Na UE, o Regulamento de Execução da Comissão (UE) 2026/977 (estabelecido em 4 de maio de 2026) define requisitos uniformes de gestão da qualidade e procedimentos para organismos notificados no âmbito do IVDR, moldando as vias de avaliação de conformidade para imunoensaios usados em analisadores automatizados e para sistemas quantitativos de ferritina em pontos de atendimento.
Nos Estados Unidos, a FDA finalizou sua regra sobre LDTs em 6 de maio de 2024, iniciando uma eliminação progressiva de 4 anos da discrição de fiscalização, de modo que os IVDs fabricados por laboratórios se alinhem geralmente aos requisitos de dispositivos médicos. A Etapa 1 começou em maio de 2025, abrangendo relatórios de dispositivos médicos, relatórios de correção e remoção, e arquivos de reclamações do sistema de qualidade, o que aumenta as expectativas de conformidade para sistemas de saúde e laboratórios especializados que realizam testes de ferritina como parte do monitoramento de anemia e doenças crônicas. Paralelamente, o Reino Unido continua a regulamentar os IVDs por meio das diretrizes da MHRA para dispositivos médicos e diagnósticos in vitro, mantendo os requisitos relacionados à UKCA relevantes para fornecedores que vendem kits e leitores de ferritina para o NHS e canais de laboratórios privados.
Análise da cadeia de valor
A cadeia de valor do teste de ferritina começa com insumos especializados para imunoensaios, incluindo anticorpos monoclonais e químicas de ensaio (por exemplo, marcadores quimioluminescentes de éster de acridínio) e materiais calibradores rastreáveis a referências vinculadas à OMS, seguindo depois para a formulação do ensaio, embalagem e configuração específica de instrumentos para analisadores CLIA e leitores quantitativos de fluxo lateral. A fabricação está concentrada entre grandes empresas de plataformas de IVD e um grupo menor de desenvolvedores de kits e de testes em pontos de atendimento, enquanto a distribuição ocorre por meio de vendas diretas a sistemas hospitalares, organizações de compras em grupo e distribuidores laboratoriais que lidam com a reposição rotineira de reagentes e contratos de serviço para a disponibilidade dos analisadores.
Na ponta final, laboratórios clínicos e laboratórios centrais de hospitais impulsionam a demanda recorrente por meio de fluxos de trabalho de alto rendimento, enquanto clínicas e locais descentralizados compram cada vez mais sistemas de POC integrados que combinam amostragem capilar com leitores habilitados por aplicativo. Os pontos de atrito do lado da oferta incluem exposição a gargalos de transporte e interrupções relacionadas ao comércio de reagentes diagnósticos (observado por relatórios do setor de laboratórios clínicos em junho de 2026), juntamente com mudanças de aquisição em que alguns grandes sistemas de saúde desagregam os acordos de reagentes da colocação de analisadores para priorizar preços baseados em compromissos de volume. O escrutínio de contratos e custos também aumentou à medida que os laboratórios auditaram faturas de fornecedores vinculadas a repasses de tarifas de importação de IVD, após dinâmicas de reembolso de tarifas relacionadas à Suprema Corte dos EUA discutidas entre abril e maio de 2026, influenciando as táticas de aquisição de curto prazo para programas de teste de ferritina intensivos em consumíveis.
Panorama Competitivo
O mercado de testes de ferritina é moderadamente consolidado. Roche Diagnostics, Siemens Healthineers e Thermo Fisher Scientific ancoram o espaço CLIA de alto rendimento, aproveitando amplos portfólios de reagentes e organizações de serviço globais. A linha cobas da Roche integra a ferritina a par dos marcadores de doenças infeciosas, permitindo que os laboratórios amortizem os custos da plataforma em múltiplos painéis. A Siemens adapta contratos de aluguer de reagentes que agrupam a colocação de analisadores com compromissos de consumíveis a longo prazo, bloqueando a participação. A Thermo Fisher enfatiza as configurações de canal aberto nos seus analisadores Indiko para suportar laboratórios de menor dimensão.
A aquisição da SpinChip Diagnostics pela bioMérieux por EUR 138 milhões sublinha o peso estratégico do POC. O acordo dá à bioMérieux tecnologia microfluídica centrífuga capaz de processar ferritina em menos de 10 minutos, estabelecendo um novo referencial para a precisão à beira do leito. O estabelecimento pela Danaher em 2025 de dois Centros de Inovação em Diagnóstico foca-se em diagnósticos complementares, implicando que a ferritina poderia ser incorporada em kits multi-analitos adaptados a terapias direcionadas. O reforço regulatório pela FDA em torno dos testes desenvolvidos em laboratório aumenta os custos de conformidade, favorecendo as multinacionais com recursos regulatórios e sistemas de qualidade automatizados.
Os inovadores de menor dimensão diferenciam-se através de matrizes não invasivas e conectividade com smartphone. O AnemoCheck Home da Sanguina aproveita a química colorimétrica interpretada por algoritmos baseados em aplicação, refletindo tendências de consumerização. A Preventis integra armazenamento em nuvem para curvas longitudinais de ferritina, atendendo à autogestão de doenças crónicas. Embora os incumbentes piloteem sobreposições digitais semelhantes, a velocidade de execução pode ditar se os disruptores capturam uma participação duradoura. No geral, o panorama reflete uma luta em que as vantagens de escala de automação contrabalançam os novos participantes POC ágeis.
Líderes do Setor de Testes de Ferritina
Thermo Fisher Scientific
bioMérieux SA
Siemens Healthineers
Abbott Laboratories
F. Hoffmann-La Roche Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Testes de Ferritina
- Thermo Fisher Scientific
- Roche
- Siemens Healthineers
- Abbott Laboratories
- HORIBA
- bioMérieux
- Randox Laboratories
- DiaSys Diagnostic Systems
- QuidelOrtho
- Danaher
- Sysmex
- Abnova
- Aviva Systems Biology
- Eurolyser Diagnostica
- Monobind
- Sekisui Diagnostics
- Omega Diagnostics
- Mindray
- Bio-Rad Laboratories
- Euroimmun

Oportunidades de mercado e perspectivas futuras
O teste de ferritina descentralizado cria um espaço em branco claro em ambientes de baixos recursos e adjacentes ao consumidor, onde o tempo de resposta e a logística de amostras podem determinar a adoção, apoiado pela mudança do mercado em direção à quantificação capilar assistida por smartphone. A atividade de produtos nessa direção inclui o Preventis SmarTest Pro Ferritin, uma abordagem de fluxo lateral baseada em aplicativo para medição quantitativa de ferritina em sangue capilar (informações do produto atualizadas em janeiro de 2026), e o Sofy Kit for Checking Iron Deficiency da Unicharm, que utiliza sangue menstrual para triagem (anunciado em novembro de 2025, com vigência a partir de 1º de dezembro de 2025). Juntos, esses sinais apontam para a expansão das modalidades de amostragem além dos fluxos de trabalho de soro baseados em punção venosa.
No lado dos laboratórios regulamentados e sistemas de saúde, a oportunidade está ligada à estabilidade do reembolso e à consolidação impulsionada pela conformidade dos testes em organizações com infraestrutura de qualidade estabelecida. Nos Estados Unidos, as atualizações do CMS vinculadas à Clinical Laboratory Fee Schedule (CLFS) definem a próxima janela de comunicação de dados para laboratórios aplicáveis entre 1º de maio de 2026 e 31 de julho de 2026 (com base em um período de coleta de dados de 1º de janeiro de 2025 a 30 de junho de 2025), e o ano fiscal de 2026 não apresenta redução escalonada de pagamento sob o CLFS, apoiando o planejamento operacional para avaliações de rotina de anemia que incluem ferritina. Separadamente, a via de aprovação da FDA para sistemas imunológicos de ferritina permanece ativa, ilustrada pela Beckman Coulter, que recebeu a autorização 510(k) da FDA (K234052) em março de 2024 para seu sistema de teste imunológico Access Ferritin sob o 21 CFR 866.5340, reforçando os ciclos contínuos de renovação de plataformas em ambientes hospitalares e de laboratórios de referência.
Desenvolvimento Recente do Setor no Mercado de Testes de Ferritina
- Março de 2026: a Shield Therapeutics anunciou que a Agência Europeia de Medicamentos adotou um parecer positivo para estender a indicação do FeRACCRU (maltol férrico) a adolescentes a partir de 12 anos de idade. O uso rotulado mais amplo da terapia de ferro oral aumenta o número de pacientes monitorados e reforça o acompanhamento rotineiro do status de ferro, que inclui o teste de ferritina. Também apoia vias de manejo da anemia mais padronizadas nas transições pediátrico-adulto na Europa.
- Novembro de 2025: a Unicharm anunciou o lançamento do Sofy Kit for Checking Iron Deficiency, utilizando sangue menstrual para triagem, com vigência a partir de 1º de dezembro de 2025. Isso introduz uma modalidade de amostragem voltada ao consumidor que pode antecipar o volume de triagem no percurso de cuidado, fora das coletas laboratoriais tradicionais. A medida destaca o crescente interesse por abordagens de autocoleta ou coleta domiciliar que podem complementar o teste de ferritina confirmatório em clínicas e laboratórios.
- Março de 2024: a Beckman Coulter recebeu a autorização 510(k) da FDA (K234052) para seu sistema de teste imunológico Access Ferritin sob o 21 CFR 866.5340. A autorização reforça os ciclos contínuos de renovação de plataformas em ambientes hospitalares e de laboratórios de referência, e expande as capacidades de teste de ferritina em programas de rotina de monitoramento de anemia e status de ferro.


Mercado de Testes de Ferritina Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas geradas por testes de ferritina utilizados para quantificar os níveis de ferritina em amostras humanas, o que ajuda os clínicos a avaliar o status de ferro e condições clínicas relacionadas. Inclui os formatos laboratoriais e de ponto de atendimento comumente utilizados, adquiridos e usados em ambientes de teste de rotina.
Exclusões de escopo: testes que medem apenas outros marcadores de ferro sem determinar diretamente a ferritina são excluídos (por exemplo, testes apenas de hemoglobina ou apenas de saturação de transferrina).
Visão geral da segmentação
- Por Tipo de Produto
- Instrumentos
- Reagentes
- Kits
- Dispositivos de Ponto de Cuidados
- Analisadores Automatizados
- Por Tipo de Espécime
- Soro/Plasma
- Sangue Total
- Outros Espécimes
- Por Técnica de Ensaio
- ELISA
- Imunoensaio de Quimioluminescência (CLIA)
- Ensaio Imunonefelométrico
- Ensaio de Fluxo Lateral
- Outros
- Por Aplicação
- Anemia
- Hemocromatose
- Intoxicação por Chumbo
- Doença Renal Crónica
- Outras Aplicações
- Por Utilizador Final
- Hospitais
- Laboratórios de Diagnóstico
- Clínicas / Centros POCT
- Instituições de Investigação
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura inicial do modelo e para fundamentar o contexto clínico e de utilização do teste de ferritina. Consultamos fontes de saúde pública e estatísticas, como referências da Organização Mundial da Saúde sobre anemia e nutrição, materiais do Centers for Disease Control and Prevention sobre deficiência de ferro, recursos clínicos do National Institutes of Health e dados populacionais do US Census Bureau como base do conjunto de demanda.
No lado da oferta e comercialização, também utilizamos fontes como relatórios anuais de empresas, apresentações a investidores, documentação de produtos em sites de fabricantes, listagens regulatórias quando relevantes, e periódicos revisados por pares de medicina laboratorial que descrevem métodos de ensaio de ferritina e padrões típicos de uso (por exemplo, ELISA e imunoensaios quimioluminescentes). Quando necessário, foram utilizados dados financeiros de empresas mediante assinatura e bases de dados de inteligência, além de uma base de dados de patentes, para verificar cruzadamente a atividade das empresas e a presença de produtos. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar premissas que a pesquisa documental não consegue resolver claramente, especialmente sobre a frequência de solicitação de testes, o mix de canais e as movimentações de preços entre ambientes de atendimento. Conversamos com partes interessadas de laboratórios diagnósticos, laboratórios hospitalares, distribuidores e participantes focados em ensaios e analisadores na região APAC, EMEA e Américas, e depois reconciliamos as diferenças por meio de acompanhamento quando as respostas eram conflitantes.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos: 14% | APAC: 46% |
| Nível médio: 46% | Líderes funcionais/de unidade: 36% | EMEA: 32% |
| Empresas menores: 21% | Gerentes: 50% | Américas: 22% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual as coortes populacionais e os grupos de pacientes provavelmente testados são reconstruídos por região, e então convertidos em volumes esperados de testes de ferritina utilizando o comportamento de teste clínico e premissas de acesso ao atendimento. Uma vez definido o conjunto de demanda, o modelo aplica o número típico de testes por paciente por ano e, em seguida, multiplica por um preço médio realizado que reflete uma combinação de laboratórios hospitalares, laboratórios diagnósticos e uso em pontos de atendimento.
Para garantir que os totais não se desviem, corroboramos esses valores com aproximações bottom-up seletivas, como verificações amostrais de fornecedores e canais, e uma verificação cruzada de volume vezes preço médio de venda (ASP) para as principais regiões, utilizando dados de entrevistas. As variáveis-chave que orientam o modelo incluem a prevalência de anemia e a intensidade de triagem, os padrões de teste de gravidez em painéis de rotina, a adoção de analisadores automatizados de imunoensaio em laboratórios, as razões de utilização de reagentes para instrumentos, e a participação dos testes realizados em hospitais versus laboratórios independentes, que juntos explicam por que os volumes e os preços diferem entre as geografias.
Para as previsões, é utilizada análise de cenários, de modo que mudanças nas diretrizes de triagem, na expansão da automação laboratorial e na pressão de reembolso possam ser traduzidas em trajetórias de crescimento distintas. Quando faltam dados primários para países menores ou canais de baixa transparência, são utilizadas premissas substitutas de mercados clinicamente semelhantes, depois ajustadas após revisão de especialistas, para que as estimativas permaneçam práticas e repetíveis.
Validação de dados e ciclo de atualização
A validação é feita triangulando os resultados do modelo com sinais independentes, verificando então se os níveis implícitos de teste per capita e de preços parecem realistas em comparação com o feedback das entrevistas e os padrões de gastos com diagnósticos observados publicamente. Quando uma região apresenta um salto acentuado ou uma queda inusual, os fatores subjacentes são reverificados, e os entrevistados são recontatados se a variação não puder ser explicada por uma mudança clara na utilização ou nos preços.
Antes da aprovação final, a planilha é revisada em várias etapas para garantir que as fórmulas, as conversões de unidades e o tratamento de moeda sejam consistentes entre países e anos. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como mudanças nas diretrizes, alterações regulatórias que afetam a disponibilidade de ensaios ou reajustes significativos de preços. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de testes de ferritina da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para testes de ferritina frequentemente parecem inconsistentes, pois o escopo subjacente e a lógica de contagem podem variar bastante entre os estudos. As diferenças geralmente decorrem do que é considerado um teste de ferritina, de como os preços são calculados em média entre os ambientes laboratoriais, e da rapidez com que as premissas são atualizadas quando o comportamento de teste se altera.
Testes que medem apenas outros marcadores de ferro sem determinar diretamente a ferritina estão fora do escopo da Mordor Intelligence, o que pode reduzir o total em comparação com estudos que agrupam um painel de ferro mais amplo sob o mesmo título. A diferença também decorre de os preços serem tratados como um preço médio realizado combinado entre laboratórios hospitalares e independentes, ou como uma visão de estilo de preço de tabela, e de a demanda ser construída a partir de grupos de pacientes testados versus prevalência de doença mais ampla sem uma ponte de utilização.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,03 bilhão de USD (2026) | |
| Consultoria Global A | 0,99 bilhão de USD (2025) | Utiliza um ano-base e uma janela de reporte diferentes, e a descrição do escopo não separa claramente o teste exclusivo de ferritina de diagnósticos mais amplos de status de ferro, o que pode alterar o conjunto de receita contabilizado. |
| Editora do Setor B | 0,50 bilhão de USD (2025) | Parece aplicar uma captura de receita mais restrita e um horizonte de previsão mais longo, e a base de preços não é transparente entre laboratórios hospitalares e laboratórios diagnósticos, o que pode subestimar o valor de mercado médio realizado combinado. |
Em conjunto, a tabela mostra que a seleção do ano, o que é tratado como um teste de ferritina, e como os preços são combinados entre os ambientes de atendimento explicam a maior parte da diferença. Quando os dados são vinculados a etapas claras de utilização e verificados com o feedback das entrevistas, o valor final se torna mais fácil de rastrear e de atualizar quando as premissas mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de testes de ferritina?
O mercado de testes de ferritina situava-se em USD 1,03 mil milhões em 2026 e está projetado para atingir USD 1,37 mil milhões até 2031.
Que região cresce mais rapidamente nos testes de ferritina?
A Ásia-Pacífico regista a CAGR prevista mais elevada de 8,62%, à medida que os programas governamentais de rastreio e a adoção de testes no ponto de cuidados se aceleram.
Por que são importantes os testes de ferritina no ponto de cuidados?
Os dispositivos de ferritina POC fornecem resultados em menos de 15 minutos utilizando pequenas amostras capilares, melhorando o alcance do rastreio em contextos de baixos recursos ou de alto rendimento no Mercado de Testes de Ferritina.
Como influencia a doença renal crónica a procura de testes de ferritina?
A anemia relacionada com a doença renal crónica afeta até 60% dos doentes, impulsionando a monitorização repetida de ferritina para orientar a terapia de ferro intravenoso e avaliar o risco de mortalidade.
Página atualizada pela última vez em:



