
Tamanho e Participação do Mercado de Espuma Engenheirada
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
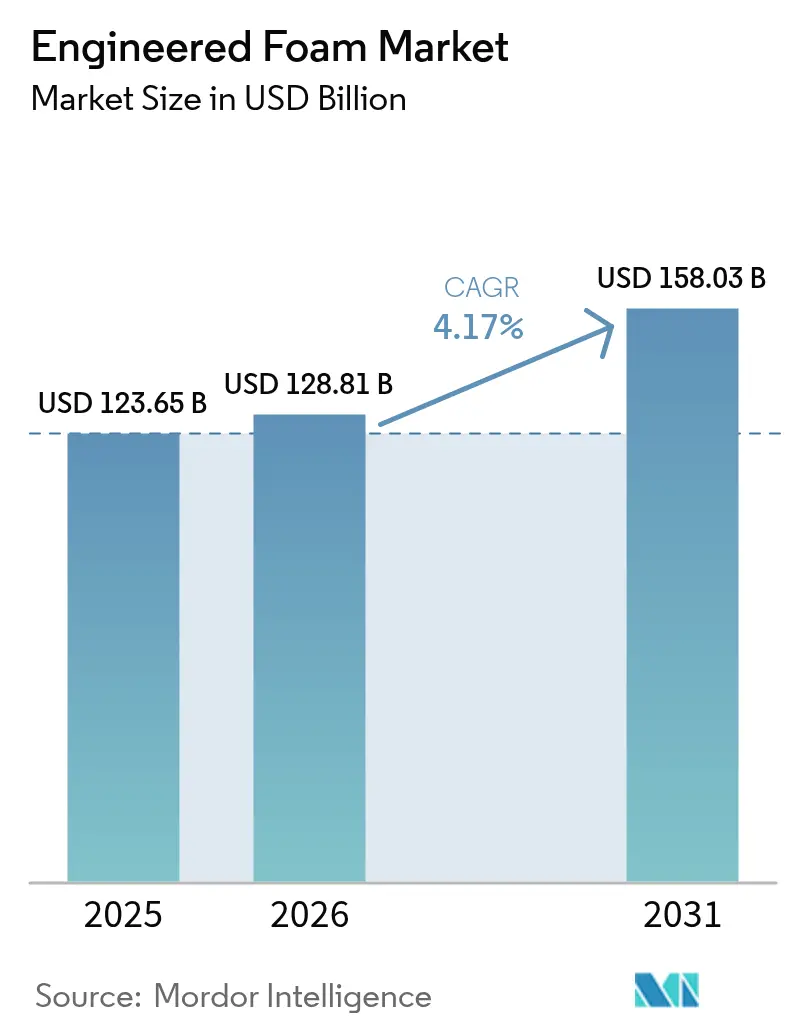
| Tamanho do Mercado (2026) | 128.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 158.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.17 % |
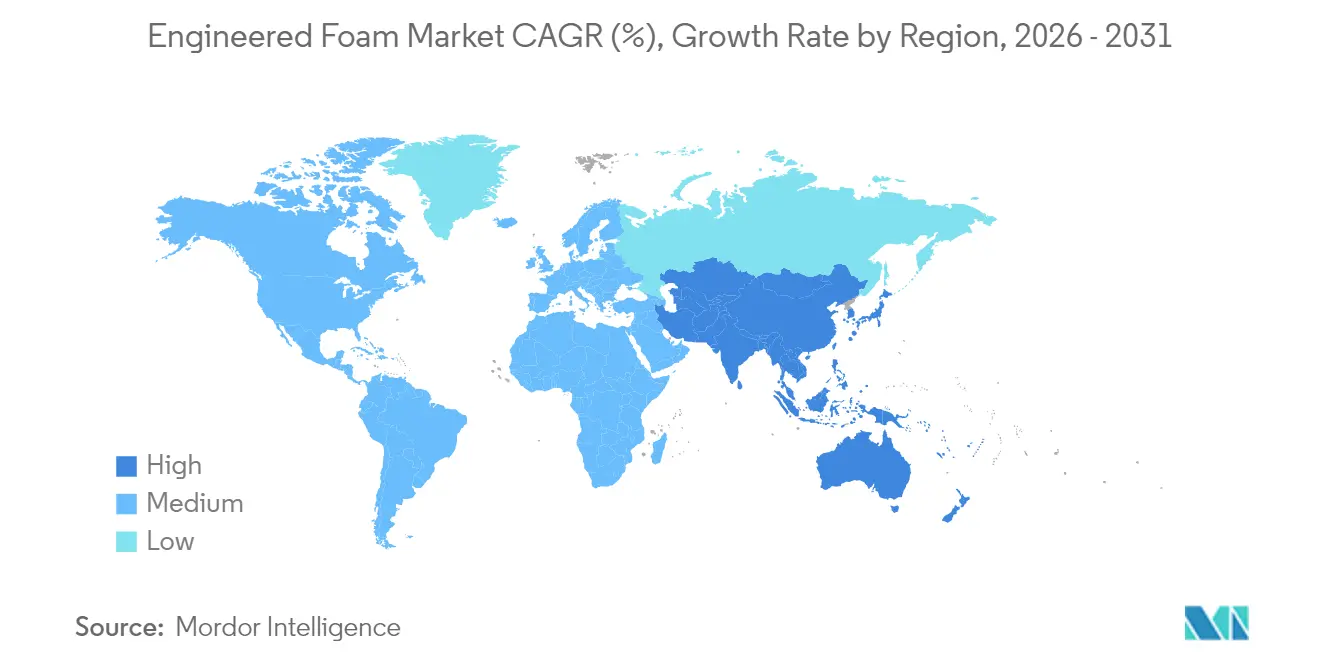
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
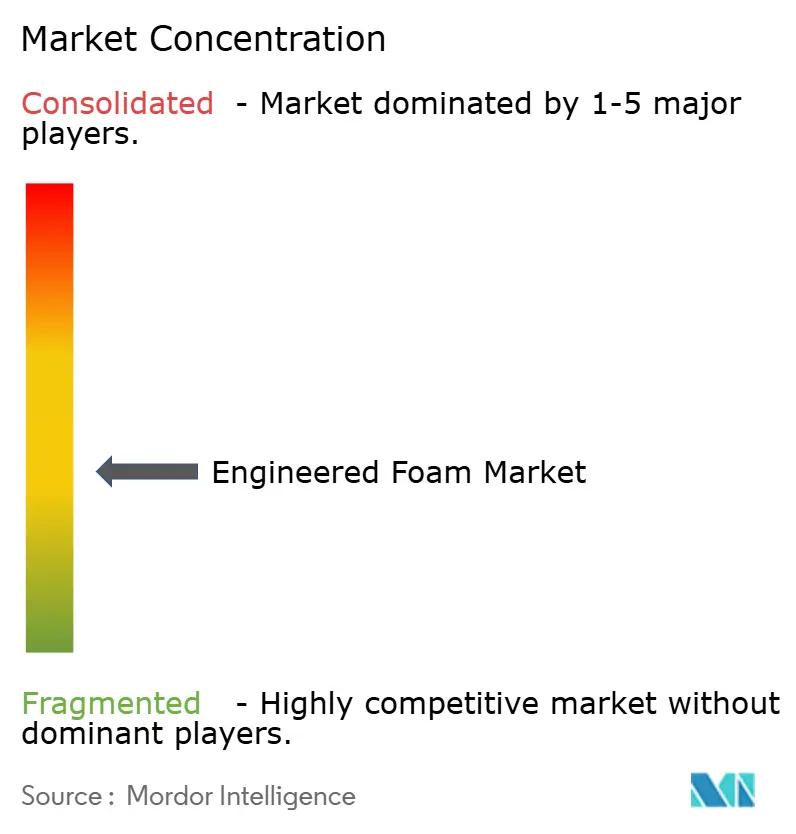
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Espuma Engenheirada por Mordor Intelligence
O tamanho do Mercado de Espuma Engenheirada em 2026 está estimado em USD 128,81 mil milhões, crescendo a partir do valor de 2025 de USD 123,65 mil milhões, com projeções para 2031 a indicar USD 158,03 mil milhões, crescendo a uma CAGR de 4,17% entre 2026 e 2031. Regulamentações que aumentam os valores de resistência térmica (R) da envolvente dos edifícios, o apetite dos fabricantes de automóveis por veículos elétricos mais leves e silenciosos, e a redução gradual dos agentes expansores de alto potencial de aquecimento global (GWP) aceleram coletivamente o crescimento em volume. Os produtores também beneficiam da procura de embalagens para comércio eletrónico e dos primeiros projetos-piloto de infraestrutura de hidrogénio que requerem espumas criogénicas. A Ásia-Pacífico serve de âncora para a oferta e a procura graças à nova capacidade de TPU na China e a projetos de engenharia civil de grande escala, enquanto a América do Norte funciona como referência regulatória para sistemas de pulverização de baixo GWP. A pressão de curto prazo sobre as margens decorre das oscilações de preços de isocianatos e polióis, mas os fornecedores integrados que asseguram fluxos de matérias-primas e comercializam polióis de base biológica estão posicionados para defender a rentabilidade.
Principais Conclusões do Relatório
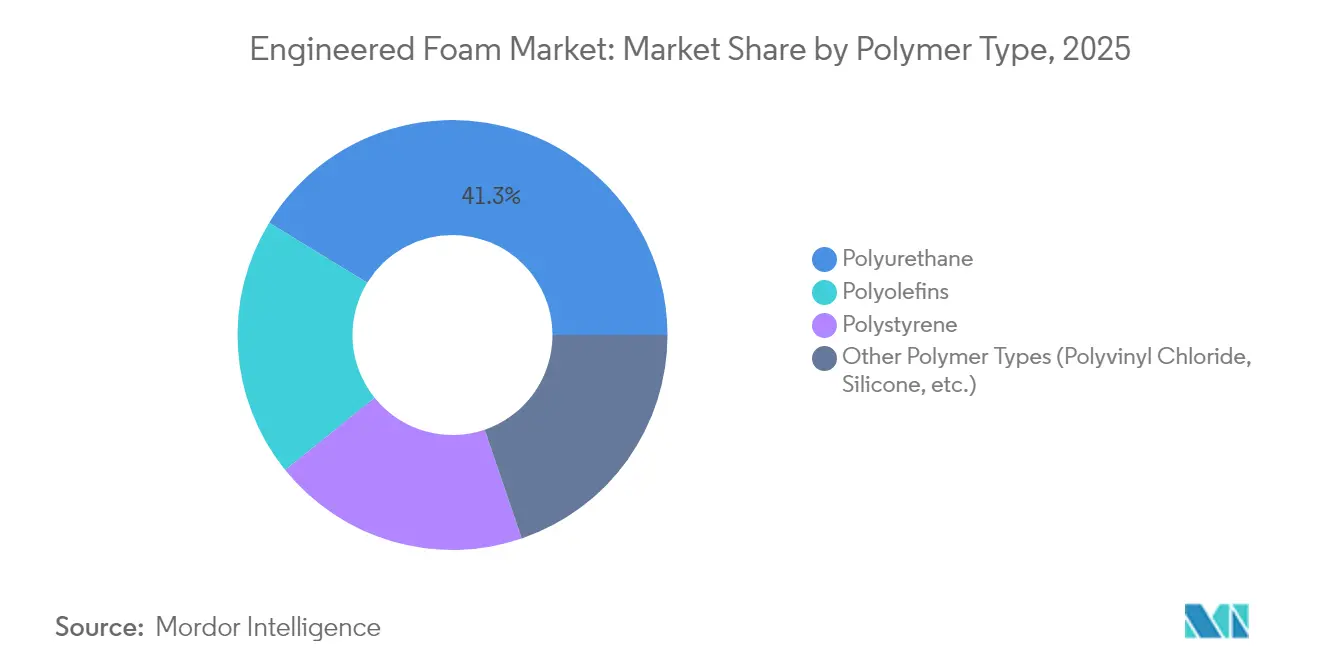
- Por tipo de polímero, o poliuretano liderou com 41,25% de participação no mercado de espuma engenheirada em 2025, enquanto o segmento de Outros Tipos de Polímeros deverá expandir-se a uma CAGR de 5,06% até 2031.
- Por tipo de espuma, as espumas flexíveis representaram 52,30% das receitas em 2025; prevê-se que as espumas de pulverização registem a expansão mais rápida, a uma CAGR de 5,03% até 2031.
- Por função, as aplicações de isolamento térmico detinham 39,55% do tamanho do mercado de espuma engenheirada em 2025, e as espumas de núcleo estrutural e de redução de peso estão a avançar a uma CAGR de 4,85% até 2031.
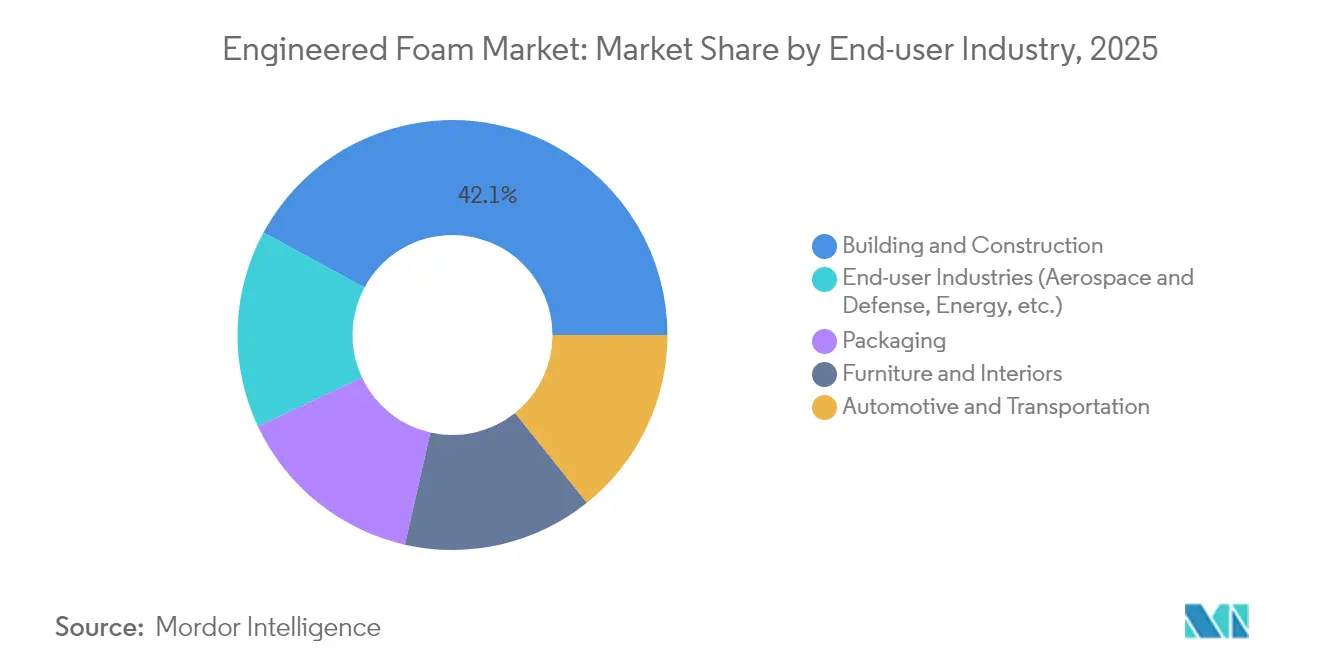
- Por setor de utilizador final, a construção civil representou 42,10% das receitas em 2025, enquanto o conjunto de aeroespacial, energia e outros setores de nicho deverá crescer a uma CAGR de 5,12% até 2031.
- Por geografia, a Ásia-Pacífico capturou 44,30% da procura global em 2025 e está simultaneamente prevista para crescer a uma CAGR de 4,90% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Procura Crescente por Materiais Leves e Eficientes em Combustível na Indústria Automóvel | +0.8% | Global, com concentração na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Regulamentos Rigorosos de Eficiência Energética em Edifícios a Impulsionar a Procura de Espumas de Isolamento Engenheiradas | +0.7% | América do Norte e UE, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão do Comércio Eletrónico a Impulsionar Embalagens de Espuma Protetora | +0.5% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Rápida de Espumas de Metamaterial Acústico em Habitáculos de Veículos Elétricos | +0.4% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte e UE | Médio prazo (2-4 anos) |
| Procura Crescente de Espumas com Capacidade Criogénica para Isolamento de Infraestruturas de Hidrogénio | +0.3% | UE e América do Norte, adoção precoce no Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Procura crescente por materiais leves e eficientes em combustível na indústria automóvel
Os fabricantes de automóveis visam reduções de peso para aumentar a autonomia dos veículos elétricos e cumprir os limites de CO₂ médios de frota. Os sistemas de poliuretano, como o SHOKLESS™ da Huntsman, proporcionam janelas de densidade que protegem os módulos de baterias enquanto reduzem a massa. As análises de ciclo de vida demonstram que os compósitos de fibra natural reduzem a procura de energia em comparação com os metais, reforçando o apelo das arquiteturas híbridas de espuma-compósito. O aumento de 13% na produção do México e a sua ascensão ao quarto maior mercado de poliuretano sublinham a atração regional criada pelas estratégias de relocalização próxima (near-shoring). À medida que as plataformas de skateboard para veículos elétricos proliferam, as espumas que combinam suporte estrutural, gestão térmica e amortecimento de NVH passam de componentes opcionais a componentes críticos no mercado de espuma engenheirada.
Regulamentos rigorosos de eficiência energética em edifícios a impulsionar a procura de espumas de isolamento engenheiradas
O Código Internacional de Conservação de Energia (IECC) de 2021 impõe isolamento contínuo exterior nas zonas climáticas 4 e 5, consolidando o perfil de R-7 por polegada da espuma de poliuretano de célula fechada aplicada por pulverização. A adoção federal aumenta a eficiência das novas habitações em 34,4% em comparação com os valores de referência de 2009, mesmo depois de um custo incremental de construção de USD 7.229[1]Registo Federal, "Adoção de Normas de Eficiência Energética para a Nova Construção de Habitação Financiada pelo HUD e pelo USDA," federalregister.gov. A Huntsman estima que o isolamento do parque habitacional existente nos EUA poderia poupar 648 mil milhões de kWh por ano — equivalente energético a retirar 38,9 milhões de carros das estradas. Os construtores comerciais que pretendem obter pontos LEED especificam painéis rígidos soprados com agentes de GWP superior a 10, acelerando a conversão a partir do HFC-141b. Consequentemente, a pressão dos regulamentos canaliza o grosso do volume de isolamento para espumas de maior desempenho no mercado de espuma engenheirada.
Expansão do comércio eletrónico a impulsionar embalagens de espuma protetora
Os volumes de encomendas online continuam a crescer, obrigando os proprietários de marcas a reduzir as taxas de danos sem aumentar o peso dimensional. Os perfis de polietileno de célula fechada da Sealed Air alcançam esse equilíbrio, substituindo designs mais volumosos de cartão canelado enquanto protegem artigos delicados. A gama Cellu-Pro™ da empresa incorpora 95% de conteúdo reciclado, cumprindo as quotas de material reciclado da UE. Os registos de patentes em torno de almofadas biodegradáveis derivadas do amido reforçam o impulso em direção à embalagem circular. Estas mudanças traduzem-se em carteiras de encomendas contínuas para os conversores e reforçam o mercado de espuma engenheirada.
Adoção rápida de espumas de metamaterial acústico em habitáculos de veículos elétricos
Com o ruído dos motores de combustão interna eliminado, os habitáculos dos veículos elétricos expõem os ocupantes às frequências do vento e dos pneus. As investigações mostram que os não-tecidos com carga de aerogel atingem um coeficiente de absorção médio de 0,33 entre 500 e 1.600 Hz, mantendo uma condutividade térmica de 0,026 W/mK. Os enchimentos de cavidade Bayfit® da Covestro reduzem o ruído do habitáculo em 3 a 5 dB sem um ganho de peso apreciável. Uma lógica de metamaterial semelhante está agora a migrar para espumas de assentos de aeronaves 100% recicláveis, evidenciando a atração interssetorial. O desempenho NVH classifica-se, portanto, entre as alavancas de crescimento mais fiáveis dentro do mercado de espuma engenheirada.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de Isocianatos e Polióis | -0.6% | Global, com impacto particular na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentação Crescente sobre COV e Agentes Expansores | -0.4% | América do Norte e UE, com expansão global | Médio prazo (2-4 anos) |
| Escassez de Matérias-Primas de Polióis de Base Biológica Certificadas | -0.3% | Global, com escassez aguda em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos preços de isocianatos e polióis
Os índices à vista de MDI oscilaram na casa de dois dígitos em 2024, elevando as cotações de resinas de poliuretano mesmo quando a procura automóvel caiu 25%. A aquisição pela BASF da joint venture Alsachimie de PA 6,6 assegura fluxos de ácido adípico e HMD, ilustrando como a integração vertical cobre o risco de custo. Os conversores de nível médio recorrem a contratos com múltiplas fontes, mas os desfasamentos de preços continuam a comprimir as margens em todo o mercado de espuma engenheirada.
Regulamentação crescente sobre COV e agentes expansores
A Agência de Proteção Ambiental dos EUA (EPA) proíbe espumas de pulverização sopradas com HFC com GWP acima de 150 a partir de janeiro de 2025, obrigando os formuladores a mudarem para HFO e hidrocarbonetos[2]Conselho Americano de Química, "Eliminação Gradual de HFC pelos Estados em Spray Foam na Indústria," americanchemistry.com . A revisão do regulamento F-gas da Europa segue o mesmo caminho. Os agentes de baixo GWP implicam custos mais elevados de matérias-primas e de manuseamento de inflamabilidade, eliminando os aplicadores de menor dimensão. A complexidade da conformidade modera assim o volume de curto prazo em alguns segmentos do mercado de espuma engenheirada, mesmo que o arco de sustentabilidade a longo prazo favoreça os fornecedores conformes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Polímero:
A diversificação do portfólio ganha ritmoO poliuretano manteve a maior participação no mercado de espuma engenheirada, com 41,25% em 2025, enraizado em sistemas de célula fechada que proporcionam R-7 por polegada e dominam as construções de cadeia de frio e coberturas. Não obstante, as rotas de base biológica, as químicas sem isocianatos e os esqueletos modificados com CO₂ alimentam uma CAGR de 5,06% para o segmento de Outros Tipos de Polímeros. A expansão do EPS da BASF em Ludwigshafen visa nichos de eletrodomésticos e embalagens, enquanto o protótipo de espuma rígida da Covestro com 20% de CO₂ capturado atinge paridade de especificação com os incumbentes à base de petróleo.
As poliolefinas de segunda geração melhoram a reciclabilidade, oferecendo aos expedidores de comércio eletrónico uma opção de baixa densidade que cumpre as metas de circularidade. As silicones especiais penetram nos interiores do material circulante ferroviário graças à conformidade intrínseca com as normas de chama, fumo e toxicidade. À medida que a diversificação dos insumos se aprofunda, a dominância das receitas do poliuretano diminuirá ligeiramente, mas continuará a ser a âncora do tamanho do mercado de espuma engenheirada em 2030 devido à eficiência de isolamento incomparável e às cadeias de fornecimento maduras.


Por Tipo de Espuma:
Os sistemas de pulverização capturam a vantagem impulsionada pelos regulamentosAs espumas flexíveis representaram 52,30% das receitas em 2025, sustentadas pelas aplicações em colchões, mobiliário e assentos. As placas rígidas preservaram as cadeias de frio do retalho alimentar, e as espumas elastoméricas serviram as necessidades de vedação de AVAC. As espumas de pulverização, no entanto, estão previstas para uma CAGR de 5,03% — a mais rápida da categoria — porque satisfazem os regulamentos de estanqueidade ao ar e isolamento numa única aplicação, aumentando a sua participação no tamanho do mercado de espuma engenheirada ano após ano. A Série Icynene da Huntsman Building Solutions atinge um valor R de 7,4 por polegada e está disponível em kits de baixa pressão para remodeladores.
A química soprada com HFO domina agora os novos lançamentos, enquanto os empreiteiros de coberturas exploram variantes de célula fechada de alta espessura para reduzir as horas de mão-de-obra. À medida que as seguradoras reforçam as cláusulas de perda de energia, a penetração das espumas de pulverização poderá ultrapassar 20% do isolamento de paredes e coberturas da América do Norte até 2030, alargando ainda mais o mercado de espuma engenheirada.
Por Função:
O isolamento lidera; a redução de peso aceleraAs funções de isolamento térmico detinham 39,55% das receitas de 2025, a maior fatia do tamanho do mercado de espuma engenheirada, porque os regulamentos e a logística da cadeia de frio valorizam os materiais de baixa condutividade térmica (λ). As espumas de núcleo estrutural e de redução de peso registam uma CAGR de 4,85%, beneficiadas pelo uso de painéis sandwich em invólucros de baterias e núcleos de estrutura reticulada impressos em 3D que reduzem 35% do peso em comparação com favos de mel.
As espumas acústicas e de vibração beneficiam da procura de veículos elétricos, enquanto as almofadas de absorção de energia expandem-se com o retalho omnicanal. As espumas de flutuabilidade mantêm-se estáveis na energia marítima e no recreio. A diversidade ao nível das funções protege os produtores da ciclicidade setorial e amplia a participação no mercado de espuma engenheirada.
Por Setor de Utilizador Final:
A construção ainda lidera, os setores de nicho superamA construção civil contribuiu com 42,10% das receitas em 2025, sustentada pelo isolamento exterior imposto pelos regulamentos. No entanto, o aeroespacial, a energia de hidrogénio e os dispositivos médicos agrupam-se no segmento de Outros Setores de Utilizador Final, que está a expandir-se a uma CAGR de 5,12%. Os fabricantes de assentos de aeronaves adotam espumas totalmente recicláveis para reduzir as emissões de rotação, e os sistemas de isolamento criogénico protegem os reservatórios de hidrogénio líquido a –253 °C. Estes nichos de maior valor diversificam o fluxo de receitas do mercado de espuma engenheirada para além das tendências cíclicas do setor habitacional.
Análise Geográfica
Mercado de Espuma Engenheirada da APAC
A participação de 44,30% da Ásia-Pacífico e o CAGR de 4,90% refletem um ecossistema industrial de espectro completo que abrange construção civil, montagem automotiva e eletrônicos de consumo. O complexo de TPU movido a energia renovável da China em Zhanjiang sublinha o compromisso com cadeias de valor locais. O Japão aprimora espumas NVH para veículos elétricos premium, e o boom da construção na Índia absorve painéis rígidos e sistemas de spray em novas habitações urbanas. A Coreia do Sul contribui com resinas avançadas para embalagens de chips de memória, enquanto as fábricas da ASEAN ganham participação ao oferecer conversão competitiva em custo. Em conjunto, essas dinâmicas sustentam o maior momentum regional do mercado de espuma engenheirada.
Mercado de Espuma Engenheirada da América do Norte
A América do Norte combina códigos de construção rigorosos com acesso a capital, apoiando a liderança na capacidade de espuma spray de baixo GWP. A Série Icynene da Huntsman e o treinamento de instaladores em toda a região impulsionam os produtos de célula aberta para trabalhos de retrofit em sótãos. A onda de nearshoring do México impulsiona o uso de PU automotivo, e o clima frio do Canadá fortalece a demanda por isolamento. O potencial de crescimento persiste, embora a volatilidade das matérias-primas continue sendo uma variável imprevisível de custo para os participantes do mercado de espuma engenheirada em toda a região.
Mercado de Espuma Engenheirada da Europa
A Europa desempenha o papel de vanguarda em sustentabilidade, tornando correntes os polióis à base de CO₂ e as atribuições biocirculares. Os protótipos de espuma rígida da Covestro com 20% de CO₂ capturado estabelecem novos benchmarks de ciclo de vida. Os estímulos habitacionais nórdicos ampliam a demanda por painéis SIP de alto valor R, enquanto o sistema de fornecedores automotivos da Alemanha pilota núcleos leves retardantes de chama para bandejas de baterias de veículos elétricos. A certeza regulatória em torno dos tetos de gases F e COV auxilia o planejamento de investimentos de longo prazo, ancorando a estratégia europeia do mercado de espuma engenheirada.

Panorama regulatório
A regulamentação está se tornando mais rígida tanto em relação ao impacto climático quanto à segurança química nos principais usos finais de espumas de engenharia. Códigos de construção e políticas relativas a gases fluorados estão influenciando a seleção de produtos para isolamento e espuma de aplicação por spray. Nos Estados Unidos, o IECC de 2021 eleva substancialmente os requisitos básicos de eficiência de edificações e reforça a demanda por sistemas de isolamento de engenharia com maior valor de R. A proibição da EPA sobre espumas de spray formadas com HFC com GWP superior a 150 a partir de janeiro de 2025 também está acelerando a adoção de formulações formadas com HFO e hidrocarbonetos em aplicações SPF.
Na Europa, o REACH continua sendo o principal marco regulatório para substâncias usadas em diferentes químicas de espuma, e emendas recentes estão aumentando a pressão sobre formulações e aditivos legados. Em outubro de 2025, a Comissão Europeia adotou o Regulamento (UE) 2025/1988, que altera o Anexo XVII do REACH para restringir PFAS em espumas de combate a incêndio, com um marco de aplicação em outubro de 2026 para requisitos de rotulagem e restrições de uso para espumas contendo PFAS em concentração igual ou superior a 1 mg/L. Em junho de 2026, o Regulamento (UE) 2026/1168 alterou ainda mais o Anexo XVII do REACH para micropartículas de polímeros sintéticos, adicionando outra camada de conformidade para formuladores e convertedores que utilizam aditivos poliméricos e cargas funcionais em sistemas de espuma.
Análise da cadeia de valor
A cadeia de valor da espuma de engenharia começa com matérias-primas petroquímicas e de química especial a montante, passando então para a formulação de sistemas, conversão de espuma e distribuição para os setores de construção civil, automotivo e transporte, embalagens, mobiliário e interiores, e outros usuários finais de nicho. Grandes fornecedores upstream, como BASF, Covestro, Dow, SABIC e Huntsman, fornecem insumos essenciais, incluindo isocianatos, poliois, estirênicos e poliolefinas. Estes são compostos e formulados em sistemas de espuma ou resinas, enquanto convertedores e fabricantes de produtos de espuma os processam por meio de slabstock, moldagem, extrusão, laminação e aplicação por spray, transformando-os em produtos de engenharia, como painéis e placas de isolamento rígido, estofamento flexível, embalagens de proteção e componentes NVH. As vendas normalmente fluem diretamente para fabricantes de equipamentos originais (OEMs) e construtoras ou por meio de redes de distribuidores e instaladores.
A captura de valor está migrando para o know-how de formulação, incluindo pacotes de agentes de expansão com baixo GWP e sistemas conformes com segurança contra incêndio, bem como NVH e gerenciamento térmico voltados para veículos elétricos. A garantia de fornecimento de insumos voláteis, como MDI e poliois de poliéter, também tem ganhado mais importância. A cadeia permanece exposta a oscilações no preço de matérias-primas e disrupções logísticas, o que pode prolongar os prazos de entrega e aumentar as necessidades de capital de giro para os convertedores, particularmente em regiões dependentes de intermediários líquidos importados. No segmento downstream, os requisitos de especificação e conformidade na construção e no transporte aumentam o papel do serviço técnico e do treinamento de instaladores, principalmente para espuma de spray, além de documentação como declarações ambientais. Isso reforça as vantagens dos fornecedores integrados que conseguem combinar materiais, suporte técnico e prontidão de conformidade.
Panorama Competitivo
Uma fragmentação moderada define o mercado de espuma engenheirada. A aquisição pela Carpenter da Divisão de Espumas Engenheiradas da Recticel por EUR 656 milhões eleva-a à posição de maior fornecedor verticalmente integrado de espuma flexível. A aquisição total da AJA pela Armacell aumenta a capacidade de isolamento de alta temperatura à base de aerogel para além de 700 t/ano, abrindo aplicações de GNL e aquecimento urbano. A aquisição da Alsachimie pela BASF reforça o controlo a montante sobre os precursores de poliamida, ilustrando a lógica de integração vertical.
A diferenciação tecnológica supera agora o volume. A Covestro comercializa os enchimentos de NVH Bayfit® que proporcionam uma atenuação de 3 dB à mesma massa, ganhando posicionamento premium nas plataformas de veículos elétricos. O SHOKLESS™ da Huntsman resiste à fuga térmica nas baterias, aproveitando o ciclo de crescimento da segurança dos veículos elétricos. O NORDEL™ REN EPDM de base biológica da Dow assinala um impulso em direção a matrizes de elastómeros renováveis. As empresas com capacidade de I&D, fluxos cativos de monómeros e especialização em assuntos regulatórios detêm, portanto, uma posição estratégica elevada.
Os conversores de nível médio cobrem o risco de matérias-primas através de acordos de tolling e reciclagem localizada, mas a resiliência das margens ainda fica atrás da dos pares integrados. Os fundos de capital privado continuam a ser compradores ativos, visando formuladores especializados com acesso ao setor aeroespacial e médico, onde as realizações de preços são mais elevadas. Em geral, a amplitude da propriedade intelectual, as credenciais de baixo carbono e a escala de fusões e aquisições ditarão os ganhos de participação dentro do mercado de espuma engenheirada.
Líderes da Indústria de Espuma Engenheirada
BASF SE
Dow Inc.
Huntsman Corporation
Armacell International SA
Carpenter Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Espuma Engenheirada
- BASF SE
- Armacell International SA
- Carpenter Co.
- Covestro AG
- Dow Inc.
- Evonik Industries AG
- Huntsman Corporation
- Kaneka Corporation
- Rogers Foam Corporation
- SABIC
- Sealed Air
- Trelleborg
- Woodbridge
- Zotefoams plc

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo situa-se na intersecção entre isolamento com menor carbono incorporado e desempenho impulsionado por códigos normativos, especialmente na América do Norte, onde a demanda por espuma de spray é impulsionada por requisitos de vedação de ar e mandatos de baixo GWP. A BASF apresentou o isocianato ELASTOSPRAY BMB em abril de 2026 para o mercado norte-americano de espuma de poliuretano de spray, sinalizando a priorização por parte dos fornecedores de insumos com balanço de biomassa em sistemas SPF e ampliando as opções para construtoras e especificadores que buscam rotas de menor carbono sem alterar os métodos de aplicação.
A circularidade e as soluções de fim de vida para espumas de poliuretano continuam sendo uma necessidade importante não atendida, especialmente para sistemas reticulados e termofixos, que são mal atendidos pela reciclagem mecânica. A Covestro e o Fraunhofer UMSICHT assinaram um contrato em março de 2026 para desenvolver uma planta piloto de pirólise inteligente com capacidade de 2 kt por ano para reciclagem de espuma rígida de poliuretano, criando um caminho concreto para a escalabilidade da reciclagem química de fluxos de espuma de difícil reciclagem. Em embalagens e aplicações voltadas ao consumidor, a demanda por alternativas de base biológica prontas para substituição cria espaço para novas químicas de espuma que podem utilizar ativos de conversão já existentes. Investimentos como a expansão de 39 milhões de dólares americanos inaugurada pela SEKISUI Voltek em Coldwater, Michigan, em maio de 2026, também apontam para a contínua alocação de capital em capacidade de espuma de célula fechada de alto desempenho próxima aos mercados finais. Separadamente, o maior uso de automação e ferramentas de formulação baseadas em dados está sendo implementado para reduzir o desperdício e acelerar os ciclos de desenvolvimento de produtos, apoiando fornecedores e convertedores capazes de transformar capacidade de processo em qualificação mais rápida junto a OEMs e canais de produtos de construção.
Recent Industry Developments in Mercado de Espuma Engenheirada
- Abril de 2026: A BASF lançou o isocianato ELASTOSPRAY BMB para o mercado norte-americano de espuma de poliuretano de spray, estendendo as opções de balanço de biomassa a sistemas SPF. O lançamento apoia contratantes e especificadores que trabalham sob requisitos de baixo GWP e de carbono incorporado, oferecendo uma rota para reduzir a pegada mantendo o desempenho e as janelas de aplicação já conhecidos.
- Novembro de 2025: A Carpenter anunciou o colchão ZIPR, utilizando uma abordagem de montagem sem adesivos, projetada para melhorar a desmontagem e a reciclabilidade no fim da vida útil. Essa movimentação de produto reforça o posicionamento de design circular em aplicações de espuma flexível e sinaliza uma demanda crescente dos clientes por soluções de espuma de engenharia alinhadas a narrativas de reciclagem e devolução.
- Julho de 2024: A Sea-Land Chemical Company anunciou um acordo de distribuição com a Carpenter para expandir o acesso a soluções de produtos químicos especiais utilizadas em aplicações relacionadas a espumas. Uma cobertura de canal mais ampla pode melhorar a capacidade de resposta de fornecimento regional para convertedores e formuladores, particularmente quando a volatilidade das matérias-primas e a variabilidade dos prazos de entrega restringem o planejamento de aquisições.


Mercado de Espuma Engenheirada Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de espuma de engenharia abrange o valor das espumas de polímeros de engenharia vendidas para usos finais em que o desempenho é projetado para isolamento, estofamento, vedação, controle de vibração ou redução de peso, em todas as principais regiões.
Exclusões de escopo: as exclusões incluem plásticos sólidos não espumados, isolamento de lã mineral e fibra de vidro, e materiais porosos especiais não poliméricos que não sejam fabricados ou vendidos como espumas.
Visão geral da segmentação
- Por Tipo de Polímero
- Poliuretano
- Poliolefinas
- Poliestireno
- Outros Tipos de Polímeros (Cloreto de Polivinilo, Silicone, etc.)
- Por Tipo de Espuma
- Flexível
- Rígida
- Pulverização
- Outros Tipos de Espuma (Elastomérica, etc.)
- Por Função
- Isolamento Térmico
- Controle Acústico e de Vibração
- Absorção de Energia e Amortecimento
- Flutuabilidade e Flotação
- Núcleo Estrutural e Redução de Peso
- Por Setor de Utilizador Final
- Construção Civil
- Embalagem
- Mobiliário e Interiores
- Automóvel e Transportes
- Setores de Utilizador Final (Aeroespacial e Defesa, Energia, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Restante do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando a cadeia de suprimentos e os sinais de demanda que podem ser verificados sem barreiras de acesso pago, de modo que nossos insumos permaneçam explicáveis. Baseamo-nos principalmente em fontes públicas, como comunicados de manufatura e comércio do US Census Bureau, estatísticas industriais do Eurostat, fluxos comerciais do UN Comtrade e indicadores de construção e eficiência energética da IEA, que ajudam a fundamentar a atividade de construção e isolamento.
Para verificar cruzadamente a exposição a materiais e as tendências de aplicação, também revisamos fontes como bancos de dados de patentes para formulações de espuma, atualizações de códigos de construção e normas de energia publicadas por reguladores, e periódicos revisados por pares sobre polímeros e materiais que discutem agentes de expansão e desempenho de espuma. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável são então usados para validar adições de capacidade, paradas de plantas e narrativas de precificação, e uma assinatura paga para dados financeiros de empresas, dados de patentes e dados de importação-exportação em nível de embarque é usada seletivamente quando as séries públicas não são suficientemente granulares. Essas fontes não são exaustivas, e outras referências públicas e proprietárias foram utilizadas durante a coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar de forma rigorosa aquilo que as fontes documentais não conseguem resolver com clareza, especialmente em relação ao mix de tipos de espuma, à intensidade de uso por caso e a preços médios de venda realistas por região. Conversamos com participantes de matérias-primas, convertedores de espuma, distribuidores e grandes usuários finais em APAC, EMEA e Américas, de modo que as premissas sobre ciclos de construção, necessidades de redução de peso automotivo e demanda de embalagens reflitam o que realmente está sendo adquirido.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 15% | APAC: 50% |
| Nível médio: 51% | Líderes funcionais/de unidade: 34% | EMEA: 29% |
| Players menores: 16% | Gerentes: 51% | Américas: 21% |
Dimensionamento e previsão de mercado
O modelo é construído usando uma abordagem top-down, na qual a atividade de construção, os sinais de adoção de isolamento, a produção automotiva e de transporte, e o volume de embalagens são convertidos em pools de demanda de espuma pela aplicação de fatores de intensidade de espuma de engenharia. Uma vez formados os totais maiores, eles são corroborados com aproximações bottom-up seletivas, como volume amostrado por tipo de espuma multiplicado por preços indicativos, além de verificações de canal nas principais áreas de aplicação, e então os totais são ajustados quando surgem lacunas.
Os principais insumos monitorados incluem a direção de preços das matérias-primas de poliuretano e poliolefinas, o rigor crescente dos códigos de eficiência de edificações e as taxas de retrofit, as tendências de produção de veículos e de conteúdo de interiores, o crescimento de envios de comércio eletrônico como proxy para embalagens de proteção, e comentários relatados sobre utilização de capacidade a partir de registros públicos. Para a previsão, utilizamos análise de cenários com uma camada leve de regressão multivariada, já que a demanda se move com os ciclos de construção e industriais, e os respondentes geralmente fornecem uma faixa prática em vez de uma estimativa pontual única. Onde as verificações bottom-up são escassas em países menores, os gastos per capita com construção e a penetração de importações são usados como variáveis de ponte, e documentamos a premissa para que possa ser revisitada posteriormente.
Validação de dados e ciclo de atualização
A validação é feita triangulando o valor final do mercado com sinais independentes, como gastos regionais de construção, balanças comerciais de espuma de polímero e o mix implícito de volume e preço por tipo de espuma, e então variações óbvias são marcadas para retrabalho. Os valores atípicos são investigados por meio de uma segunda análise sobre conversões de unidades, tempo de conversão de moeda e intensidade de aplicação, seguida de uma revisão interna por pares antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes adições de plantas, mudanças regulatórias sobre agentes de expansão ou reajustes acentuados de preços de matérias-primas. Antes da entrega, realizamos uma nova análise dos indicadores recentes e recontatamos especialistas selecionados caso o modelo comece a se distanciar das condições atuais do mercado.
Tamanho do mercado de espuma de engenharia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para espuma de engenharia podem parecer diferentes mesmo quando parecem abordar o mesmo tema, e isso geralmente decorre da interpretação de escopo, da precificação do ano-base e da rapidez com que as premissas são atualizadas. Mantemos a lógica simples o suficiente para ser seguida, mas detalhada o suficiente para que cada grande motor de uso final possa ser rastreado até um insumo.
Lacunas importantes frequentemente aparecem quando uma estimativa mistura espumas commodity padrão com graus de engenharia, ou quando um estudo contabiliza mão de obra de instalação e acessórios de sistema junto com a receita de material de espuma. O momento da conversão cambial também importa em um mercado com grandes fluxos transfronteiriços de resina, e a progressão do preço médio de venda (ASP) pode alterar os resultados se a inflação for projetada sem verificação em relação à real desaceleração da demanda.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 123,65 bilhões de dólares americanos (2025) | |
| Consultoria Global A | 126,12 bilhões de dólares americanos (2025) | Frequentemente tratado como um agrupamento de valor mais amplo que pode incorporar espumas padrão e alguns complementos de sistemas instalados na mesma linha de item, o que eleva o total relatado em comparação com a receita apenas de material. |
| Editora Setorial B | 74,79 bilhões de dólares americanos (2023) | Geralmente ancorado a uma lista de aplicações mais estreita e a um ano-base mais antigo, podendo subestimar a demanda de isolamento na construção quando importações regionais e a adoção de espuma de spray não são totalmente capturadas. |
A mão de obra e os componentes de hardware de sistemas de espuma instalados estão fora do escopo da Mordor Intelligence, o que explica por que alguns números publicados são mais altos mesmo quando o rótulo principal parece semelhante. Quando o escopo é mantido restrito às receitas de material de espuma de engenharia e depois verificado em relação a sinais de atividade de construção e industrial, o resultado se torna mais fácil de reconciliar ano a ano e mais simples para os clientes testarem com suas próprias premissas.


Questões-Chave Respondidas no Relatório
Qual é o tamanho atual e as perspetivas de crescimento do mercado de espuma engenheirada?
O tamanho do mercado de espuma engenheirada situa-se em USD 128,81 mil milhões em 2026 e deverá atingir USD 158,03 mil milhões até 2031, crescendo a uma CAGR de 4,17%.
Qual o tipo de polímero que lidera o mercado de espuma engenheirada?
O poliuretano ocupa a posição de liderança com 41,25% de participação no mercado de espuma engenheirada em 2025, devido à sua superior versatilidade de isolamento e estrutural.
Por que razão a Ásia-Pacífico é a região de crescimento mais rápido?
A capacidade de TPU alimentada por energia renovável da China, os elevados gastos em infraestrutura e a rápida adoção de veículos elétricos conferem à Ásia-Pacífico tanto a maior participação como a CAGR mais rápida de 4,90% até 2031.
Como estão os regulamentos a influenciar a procura de espuma de pulverização?
O IECC de 2021 e os mandatos de baixo GWP da EPA estão a levar os construtores em direção à espuma de poliuretano de célula fechada aplicada por pulverização, que oferece R-7 por polegada e estanqueidade ao ar numa única aplicação.
Quais as inovações mais disruptivas no mercado de espuma engenheirada?
Os polióis à base de CO₂, as espumas criogénicas melhoradas com aerogel e os enchimentos acústicos de metamaterial estão a remodelar os portfólios de produtos e a comandar preços premium.
Página atualizada pela última vez em:



