
Dimensão e Quota do Mercado de Espuma de Polietileno
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
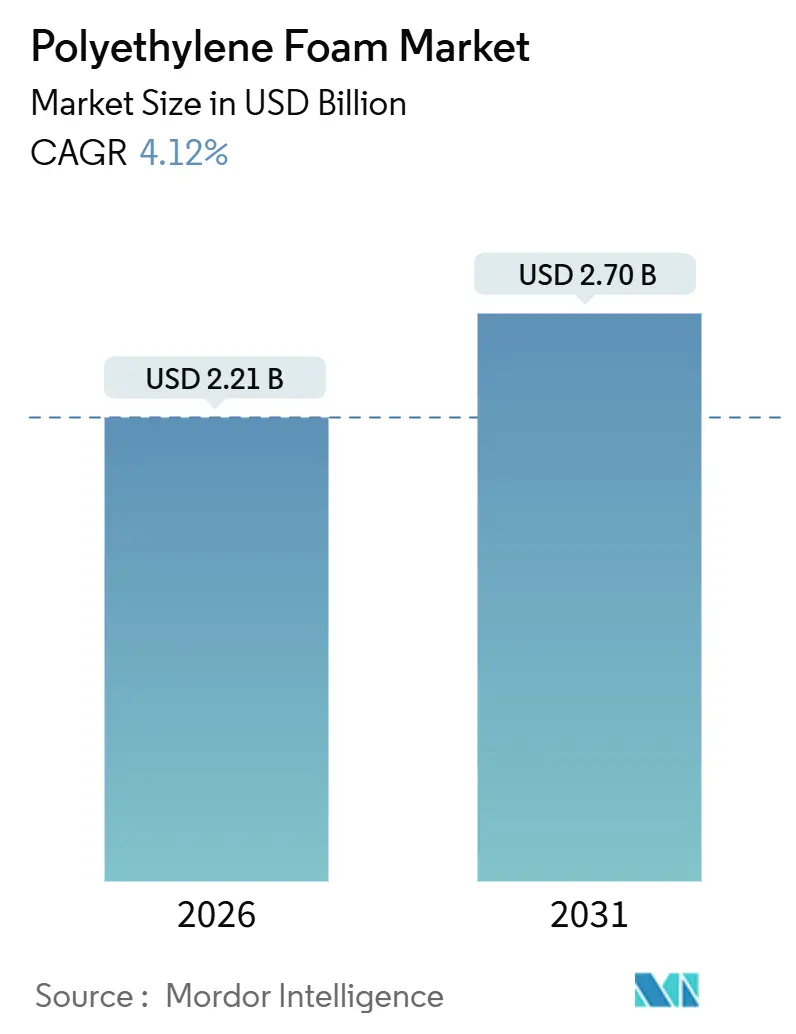
| Tamanho do Mercado (2026) | 2.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.70 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Espuma de Polietileno pela Mordor Intelligence
A dimensão do Mercado de Espuma de Polietileno é estimada em 2,21 mil milhões de USD em 2026, e espera-se que atinja 2,70 mil milhões de USD até 2031, a um CAGR de 4,12% durante o período de previsão (2026-2031). A Ásia-Pacífico está a impulsionar o crescimento à medida que a redução de peso nos automóveis, as renovações na construção e a logística de cadeia de frio farmacêutica expandem a base endereçável do mercado de espuma de polietileno, enquanto as regulamentações sobre plásticos de uso único na América do Norte e na Europa moderam a procura nas embalagens de comércio eletrónico para consumidores. Os graus não reticulados ainda dominam porque termoformam rapidamente e custam menos para transportar, mas as variantes reticuladas estão a ganhar quota onde os códigos de construção e as regras de segurança de baterias exigem resistência à humidade e estabilidade dimensional. A economia das matérias-primas favorece os centros petroquímicos integrados na China e no Médio Oriente, criando diferenciais de preços regionais que levam os transformadores a relocalizar a capacidade de extrusão para o leste. As estratégias competitivas giram agora em torno da entrega de misturas com conteúdo reciclado que mantêm a resistência à tração intacta, e da captura de espaço em branco em aplicações de isolamento, cadeia de frio e de ruído-vibração-aspereza em veículos elétricos.
Principais Conclusões do Relatório
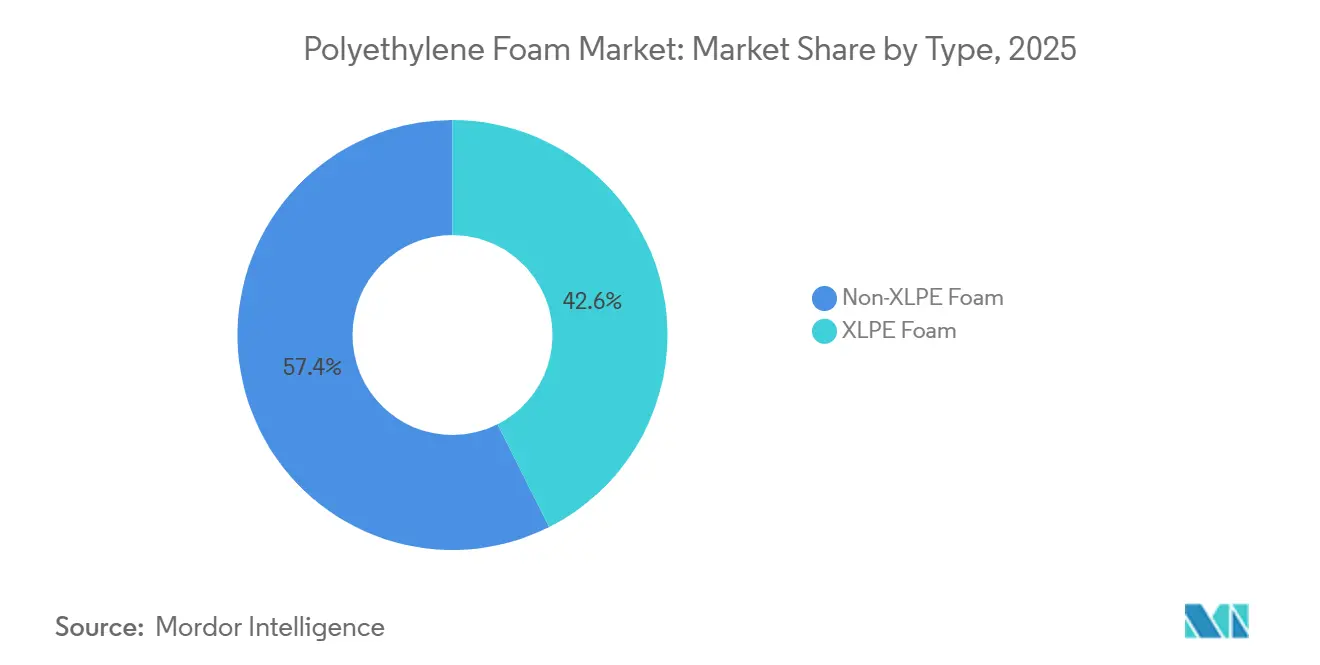
- Por tipo, a espuma não-XLPE liderou com uma quota de receita de 57,42% em 2025, enquanto a espuma XLPE tem previsão de expandir a um CAGR de 5,24% até 2031.
- Por aplicação, a embalagem captou 39,36% da receita de 2025; o segmento de "outras aplicações" apresenta o CAGR mais rápido de 5,18% até 2031.
- Por utilizador final, o setor automóvel gerou 31,28% da procura de 2025, mas o farmacêutico e saúde está definido para crescer mais rapidamente a um CAGR de 6,22% até 2031.
- Por geografia, a Ásia-Pacífico contribuiu com 48,53% da receita de 2025 e prevê-se que sustente um crescimento anual de 6,03% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Espuma de Polietileno
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento nas embalagens protetoras de comércio eletrónico | +0.8% | América do Norte, Europa, ASEAN | Curto prazo (≤ 2 anos) |
| Renovações na construção com exigência de isolamento de célula fechada | +1.2% | América do Norte, Europa, Índia | Médio prazo (2-4 anos) |
| Soluções leves de ruído-vibração-aspereza em veículos elétricos | +1.0% | China, Coreia do Sul, expansão para a Europa | Médio prazo (2-4 anos) |
| Expansão da cadeia de frio para biológicos e kits de refeição | +0.9% | América do Norte, Europa, corredores farmacêuticos globais | Longo prazo (≥ 4 anos) |
| Avanços em compatibilizadores compatíveis com reciclados | +0.7% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nas Embalagens Protetoras de Comércio Eletrónico
Embora os centros de distribuição estejam a automatizar as suas linhas de embalagem e a reduzir o enchimento de vazios por encomenda, os envios B2B globais de eletrónica e maquinaria continuam a depender de inserções de espuma de polietileno para proteção antiestática e barreira à humidade. No final de 2024, a Amazon já havia eliminado as almofadas de ar de plástico e estava agora a visar o enchimento de papel até junho de 2025. Esta medida está a contribuir para um declínio na procura norte-americana de espuma de baixa densidade. Na Europa, as regras de responsabilidade alargada do produtor estão a acelerar a transição para o papel. Entretanto, as exportações de eletrónica da ASEAN estão a manter estáveis os volumes de amortecimento industrial[1]"Relatório de Investimento da ASEAN 2022," Secretariado da ASEAN, asean.org. Apesar de uma contração nas embalagens de retalho, a espuma cortada com precisão continua a ser a escolha preferida para a logística de semicondutores, garantindo um consumo de base consistente.
Renovações na Construção com Exigência de Isolamento de Célula Fechada
O Título 24 da Califórnia e os códigos de construção atualizados da UE enfatizam valores R elevados e absorção mínima de água para isolamento em espaços de rastreio e abaixo do nível do solo, levando a uma preferência pela espuma de polietileno reticulado (XLPE). A produção de construção da Índia tem previsão de crescer anualmente até 2029, expandindo o mercado de isolamento de célula fechada. A estabilidade dimensional do XLPE e a resistência ao mofo tornaram-no a escolha preferida para formas de betão isoladas, painéis estruturais isolados e revestimentos de espaços de rastreio em renovações. Apesar do crescente escrutínio sobre plásticos de uso único, estas renovações impulsionadas por regulamentação proporcionam um impulso consistente para o mercado de espuma de polietileno.
Soluções Leves de Ruído-Vibração-Aspereza em Veículos Elétricos
O parque de veículos de nova energia da China atingiu um recorde em 2024, intensificando as necessidades de redução de peso. Embora o poliuretano domine as barreiras contra chamas nos pacotes de baterias, a espuma de polietileno ocupa um nicho em vedações de portas, revestimentos de porta-bagagens e painéis inferiores onde a reciclabilidade e o custo superam o desempenho térmico. Os fabricantes de automóveis que avançam para interiores de material único para facilitar a desmontagem ao abrigo da Diretiva da UE sobre Veículos em Fim de Vida especificam cada vez mais laminados de espuma de polietileno. À medida que a montagem de veículos elétricos se localiza em todo o Sudeste Asiático, a procura regional de espuma beneficia da proximidade a gigafábricas e agrupamentos de componentes.
Expansão da Cadeia de Frio para Biológicos e Kits de Refeição
As vacinas de mRNA e os anticorpos monoclonais necessitam de expedidores passivos que sustentem temperaturas de −80 °C a +8 °C durante até 96 horas, uma especificação que a espuma XLPE cumpre quando combinada com barreiras refletoras. Fornecedores de kits de refeição como a HelloFresh continuam a registar crescimento de dois dígitos nos subscritores, testando revestimentos recicláveis que misturam polietileno de base biológica com géis de mudança de fase para reduzir o peso das caixas sem sacrificar o isolamento. O resultado é uma procura incremental mas duradoura por painéis de espuma de alto valor R que cumprem os protocolos de validação da FDA e da EMA, ancorando um nicho atrativo no mercado de espuma de polietileno.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade nos preços da matéria-prima etileno | −0.6% | Europa, América do Norte, exposição global | Curto prazo (≤ 2 anos) |
| Intensificação das proibições de espumas plásticas de uso único | −0.9% | Europa, Califórnia, economias selecionadas da ASEAN | Médio prazo (2-4 anos) |
| Obstáculos na recolha e triagem para reciclagem de espuma | −0.5% | Global, mais agudo nos mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços da Matéria-Prima Etileno
A produção de etileno por craqueamento a vapor oscila com os preços da nafta e a disponibilidade de GNL, comprimindo as margens dos transformadores durante os ciclos de alta. Os novos complexos petroquímicos da China elevam a produção regional e suprimem os preços à vista, enquanto os crackers europeus suportam custos de energia mais elevados, levando os transformadores a deslocar as linhas de extrusão para perto de centros de matérias-primas de baixo custo. Os pilotos de fornos eletrificados da Dow, BASF e outros poderão atenuar a volatilidade ao longo da próxima década, mas os choques de preços de curto prazo continuam a ser um risco negativo para o mercado de espuma de polietileno.
Intensificação das Proibições de Espumas Plásticas de Uso Único
A UE proibiu os utensílios de alimentação de poliestireno expandido em 2021 e impõe agora metas de conteúdo reciclado em todas as embalagens de espuma. A Califórnia e muitos municípios dos EUA restringem artigos de serviço de alimentação em poliestireno, e a perceção pública frequentemente agrupa a espuma de polietileno na mesma categoria. Como os sistemas de recolha domiciliária raramente segregam a espuma, os transformadores têm dificuldade em obter matéria-prima pós-consumo limpa, criando dores de cabeça de conformidade e reputação que travam o crescimento da procura[2]"Regulamento UE 2025/40 sobre Embalagens e Resíduos de Embalagens," EUR-Lex, eur-lex.europa.eu.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Reticulação Eleva o Teto de Desempenho
O polietileno reticulado (XLPE) capturou um preço premium e tem previsão de registar um CAGR de 5,24% até 2031, superando o ritmo global de 4,12% do mercado de espuma de polietileno. O não-XLPE detinha uma quota de 57,42% em 2025 graças à baixa densidade e à rápida termoformabilidade, mas as alterações regulamentares que exigem isolamento de célula fechada em montagens propensas à humidade deslocam progressivamente a procura para o XLPE. Um artigo de 2025 da Angewandte Chemie detalhou reticuladores dinâmicos que permitem o reprocessamento do XLPE sem sacrificar a resistência ao fluência, abrindo caminhos para a economia circular. A dimensão do mercado de espuma de polietileno para aplicações XLPE em envolventes de edifícios e barreiras térmicas para veículos elétricos está prestes a acelerar à medida que as químicas compatíveis com reciclados reduzem a diferença de custo em relação aos graus de commodities. Entretanto, o não-XLPE mantém tração nas embalagens protetoras onde o corte fácil e os fluxos de reciclagem existentes sustentam a sua vantagem competitiva. Quando o regulamento europeu de contacto com alimentos 2025/351 exigiu documentação de alta pureza para o conteúdo reciclado, os transformadores com sistemas de rastreabilidade certificados pela ISO garantiram contratos de longo prazo, polarizando ainda mais os segmentos de mercado.


Por Aplicação: O Isolamento Torna-se o Motor de Crescimento
A embalagem controlou 39,36% da receita de 2025, enquanto isolamento, compósitos e outros usos especializados crescem a um CAGR mais rápido de 5,18%. Códigos de construção que elevam os requisitos mínimos de valor R impulsionam a demanda constante por painéis de espuma de célula fechada, enquanto os setores aeroespacial e ferroviário adotam painéis sanduíche com núcleo de espuma para reduzir o peso estrutural. A mudança de embalagens da Amazon reduziu a demanda na América do Norte, mas as exportações de eletrônicos industriais mantêm os volumes de amortecimento saudáveis. A participação de mercado de espuma de polietileno vinculada ao isolamento está se ampliando à medida que a construção modular, paredes pré-fabricadas e formas de concreto isoladas adotam painéis de XLPE para controle de barreira hídrica e ponte térmica. Fabricantes de compósitos que combinam núcleos de espuma com revestimentos de fibra de carbono ampliam suas carteiras de pedidos em nacelas de energia renovável e trens de alta velocidade, sustentando um canal de crescimento de longo prazo.
Por Indústria do Utilizador Final: O Setor Farmacêutico Avança Rapidamente
O setor automóvel representou 31,28% do consumo de 2025, mas os envios farmacêuticos e de saúde crescerão a um CAGR de 6,22%. As diretrizes de cadeia de frio da OMS estabelecem um teto de condutividade térmica de 0,040 W/m-K, que o XLPE cumpre quando laminado com folha refletora, obtendo validação em expedidores de vacinas de mRNA. A adoção de veículos elétricos mantém a procura automóvel estável, deslocando a mistura do isolamento sob o capô para revestimentos de pacotes de baterias e interiores de ruído-vibração-aspereza. A construção civil beneficia dos booms de infraestrutura na Índia e na ASEAN, enquanto as embalagens de bens de consumo de grande rotação abrandam onde as proibições de uso único afetam. O mobiliário, a roupa de cama e os artigos desportivos permanecem um nicho duradouro da indústria de espuma de polietileno, protegidos de substitutos imediatos pelo equilíbrio do material entre amortecimento, durabilidade e custo.
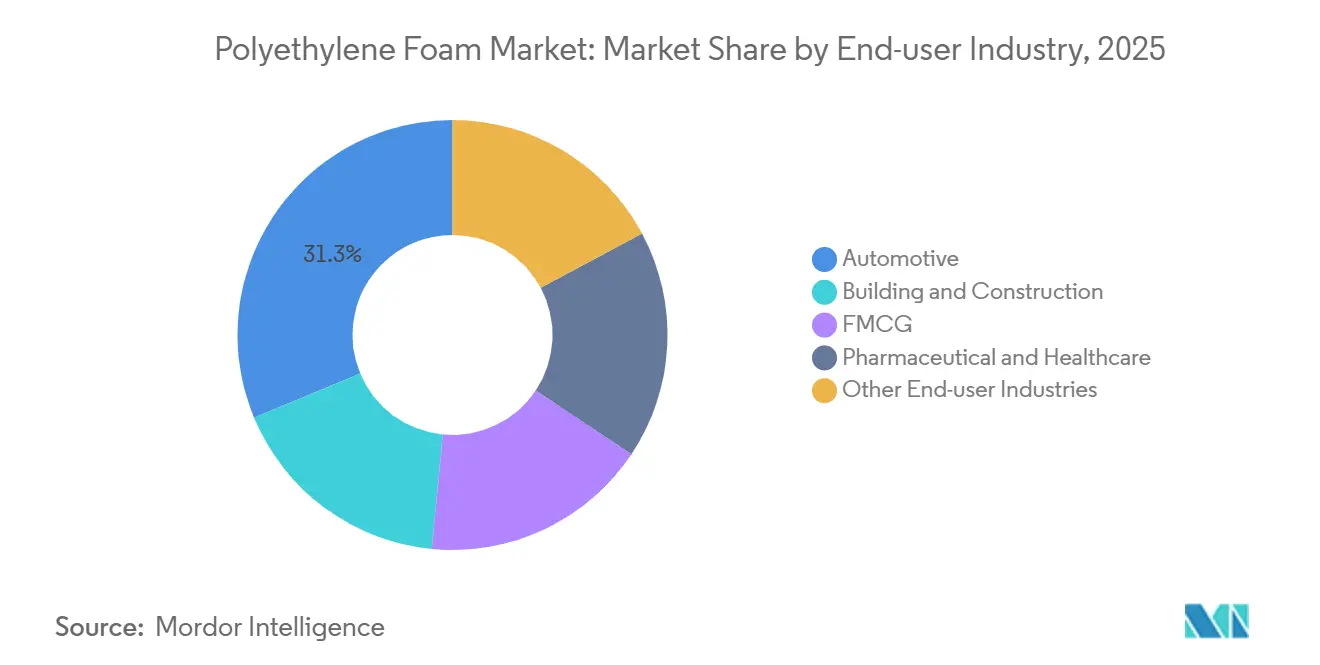
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
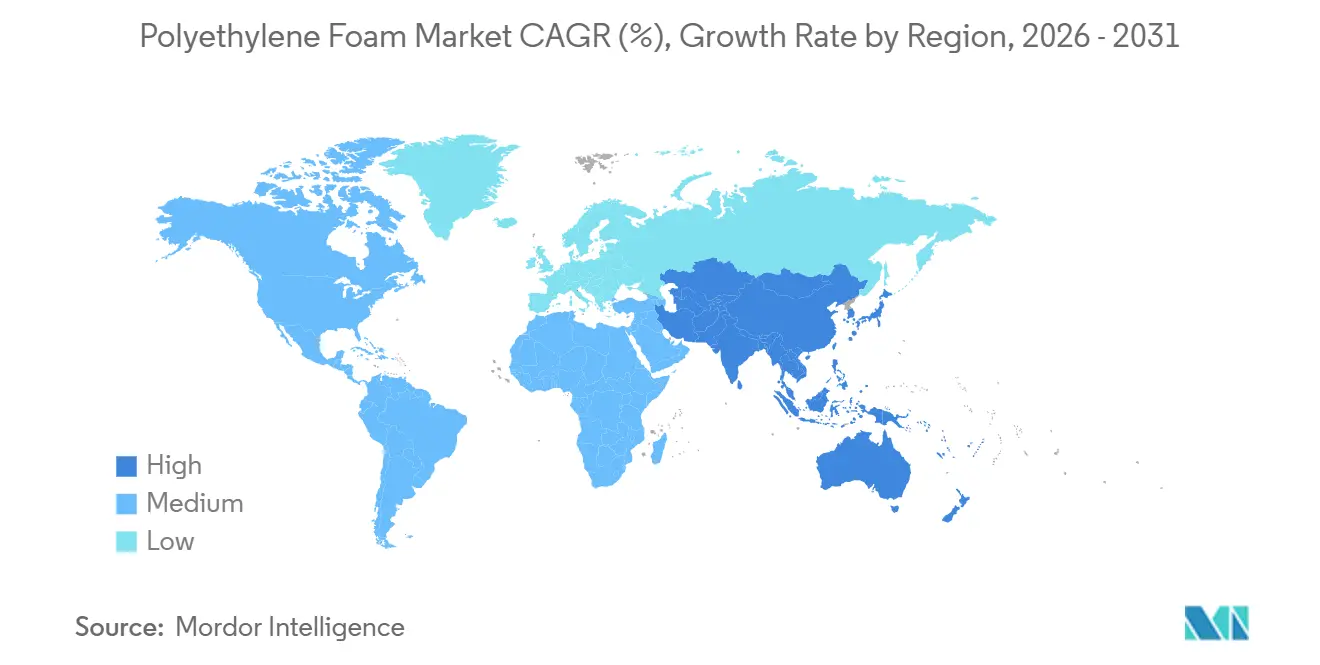
A Ásia-Pacífico contribuiu com 48,53% da receita de 2025 e está definida para crescer 6,03% anualmente até 2031, sustentada pelos veículos de nova energia da China e pela expansão do setor de construção da Índia. O excesso de oferta local de etileno proveniente de complexos integrados comprime os preços da resina, incentivando os transformadores multinacionais a expandir a capacidade de extrusão na China costeira. O Japão e a Coreia do Sul inovam em graus antiestáticos e retardadores de chama para eletrónica, alimentando exportações regionais de valor acrescentado.
A América do Norte apresenta crescimento plano a baixo de um dígito à medida que a mudança para papel da Amazon reduz a espuma de comércio eletrónico para consumidores, embora as renovações na construção ao abrigo da Lei de Redução da Inflação e as expansões da cadeia de frio farmacêutica compensem parcialmente os declínios. O Regulamento UE 2025/40 impõe quotas de conteúdo reciclado, estimulando o investimento de capital em tecnologia de compatibilizadores e favorecendo os incumbentes com sistemas de qualidade certificados pela ISO. As atualizações do Título 24 da Califórnia sustentam a procura de XLPE com barreira ao vapor em espaços de rastreio.
A América do Sul, o Médio Oriente e África formam em conjunto uma fatia pequena mas crescente do mercado de espuma de polietileno. Os programas de habitação urbana do Brasil e o desenvolvimento petroquímico da Visão 2030 da Arábia Saudita prometem novas oportunidades a jusante. A fraca infraestrutura de reciclagem limita a pressão regulatória, pelo que a resina virgem continua a ser a norma, permitindo aos transformadores competir principalmente em logística e serviço em vez de credenciais de circularidade.

Análise da cadeia de valor
A cadeia de valor da espuma de polietileno começa com a produção upstream de etileno e polietileno (frequentemente LDPE), com a economia de matéria-prima favorecendo hubs integrados na China e no Oriente Médio. Isso cria diferenciais regionais de preço de resina que moldam as decisões de localização dos conversores. Os conversores de espuma combinam resina de PE com agentes de expansão (químicos ou físicos) e aditivos de desempenho, incluindo agentes de reticulação para XLPE, processando então o material fundido por extrusão (e, no caso do XLPE, reticulação subsequente) antes de cortar, laminar e recortar peças para embalagem, isolamento, NVH automotivo e transportadoras de cadeia fria.
No lado downstream, a distribuição se divide entre fornecimento direto a grandes fabricantes de equipamentos originais e fabricantes (automotivo, eletrodomésticos, eletrônicos) e redes de embalagem/isolamento que atendem empreiteiros e usuários logísticos. Em aplicações de contato com alimentos, médicas ou de cadeia fria, os requisitos de qualificação e conformidade adicionam prazos e tendem a favorecer fornecedores com sistemas de qualidade e rastreabilidade baseados em ISO. Em termos de risco de fornecimento, disrupções geopolíticas e logísticas que afetam os fluxos petroquímicos do Oriente Médio reduziram a disponibilidade de polietileno e aumentaram a volatilidade dos preços, levando as equipes de compras a diversificar o fornecimento e usar contratos mais flexíveis, enquanto alguns conversores consideram regionalizar a produção de espuma mais próxima dos polos de uso final.
Cenário Competitivo
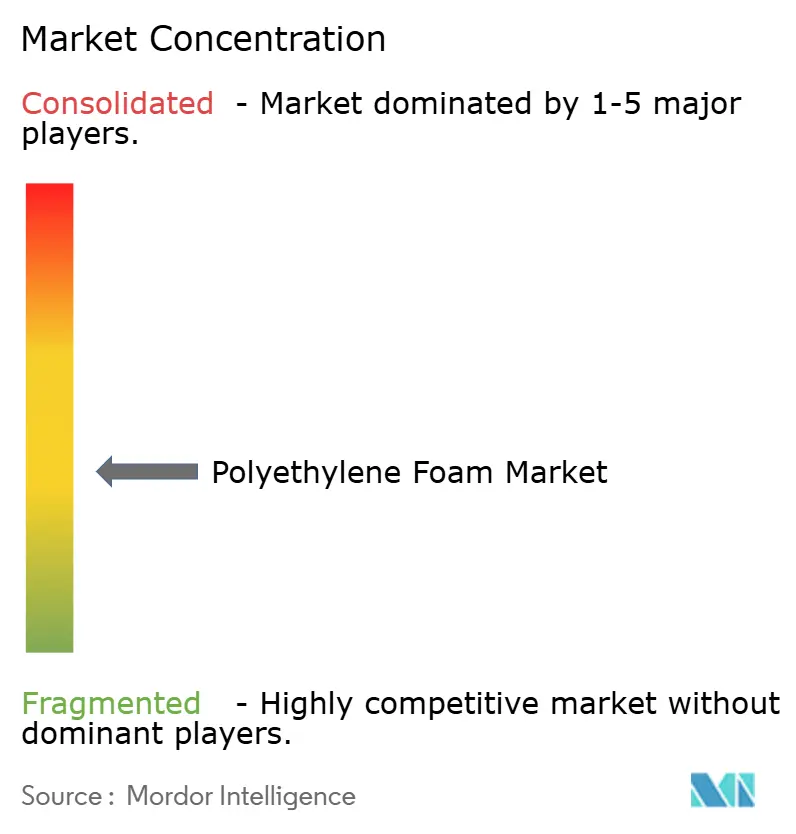
O mercado de espuma de polietileno é moderadamente fragmentado. A tecnologia é o principal campo de batalha. Os grandes transformadores automatizam o corte e a laminação para reduzir os custos de mão de obra e cumprir tolerâncias rigorosas para montagens de veículos elétricos e eletrónica. As empresas menores defendem a sua quota com formulações personalizadas e prazos de entrega rápidos. Os avanços em compatibilizadores que permitem conteúdo reciclado sem perda mecânica conferem poder de fixação de preços aos pioneiros ao abrigo dos mandatos da UE, enquanto os retardatários enfrentam uma compressão de margens. Certificações como a ISO 9001 e a ISO 14001 tornam-se guardiãs para embalagens de contacto com alimentos e farmacêuticas, erguendo barreiras de conformidade que aceleram a consolidação.
Líderes da Indústria de Espuma de Polietileno
Sealed Air
Pregis LLC
JSP
Zotefoams PLC
Armacell
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Espaços em branco estão se abrindo em torno de soluções de espuma de polietileno de maior desempenho e alinhadas à regulamentação, particularmente onde os usuários finais precisam de resistência à umidade em célula fechada, estabilidade dimensional e desempenho térmico validado além do amortecimento comum. Adições de fornecimento de polietileno reticulável apoiam essa mudança, incluindo o plano da Borouge de entregar o primeiro lote de uma nova planta de polietileno reticulável de 100.000 t/ano nos Emirados Árabes Unidos em 2026, voltada para cadeias de valor de XLPE ligadas a isolamento de envoltória de edifícios, isolamento industrial e embalagens com controle de temperatura.
Os caminhos que viabilizam a circularidade também estão avançando além da reutilização mecânica de sobras. Os conversores podem se posicionar para misturas com conteúdo reciclado que mantenham desempenho de tração e fluência, um aspecto cada vez mais relevante onde a coleta e a triagem convencionais de espuma permanecem uma restrição. Novas rotas de reciclagem, como a parceria entre KBR e ReVentas em 2026 para ampliar a tecnologia de dissolução de polímeros para polietileno e polipropileno, apontam para um movimento em direção a matérias-primas equivalentes a virgens, adequadas para aplicações de ponta. No fim da fabricação e distribuição, sistemas de densificação no local (usados para compactar resíduos de espuma para transporte) e programas de circuito fechado em locais de fabricação ampliam a economia de logística reversa, melhorando o acesso a fluxos reciclados mais limpos para aplicações de embalagem e proteção, ao mesmo tempo em que apoiam a conformidade sob políticas mais rígidas de resíduos de embalagem.
Desenvolvimentos recentes do setor
- Julho de 2026: a Zotefoams concluiu uma expansão de 13,8 milhões de USD em sua unidade em Kentucky para aumentar a capacidade de produção de espuma na América do Norte. A produção adicional apoia um fornecimento regional mais rápido para aplicações de embalagem médica, industrial e de proteção que usam grades de espuma de poliolefina projetadas.
- Junho de 2025: a Armacell inaugurou uma nova unidade de fabricação de isolamento na Índia para fortalecer o fornecimento local de materiais de isolamento, incluindo produtos de espuma de polietileno para aplicações industriais e de construção. O investimento melhora a proximidade com os centros de demanda de retrofit de construção e isolamento industrial da Índia, reduzindo os prazos em comparação com o fornecimento importado.
- Fevereiro de 2024: a Pregis lançou embalagens de espuma de polietileno certificadas como circulares, desenvolvidas com a matéria-prima de reciclagem avançada da ExxonMobil. O produto adiciona um caminho de conteúdo reciclado para clientes de embalagens de proteção que buscam alegações de material circular, mantendo os requisitos de desempenho na proteção durante o transporte.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado é definido como o valor dos materiais de espuma de polietileno vendidos para usos finais como embalagem protetora, isolamento, amortecimento e usos industriais correlatos, em todas as principais regiões. O dimensionamento reflete a demanda por espuma de PE em formas acabadas ou semiacabadas adquiridas para conversão downstream e uso direto.
Exclusões de escopo: Este dimensionamento exclui polímeros de espuma não polietilênicos (como espumas de poliuretano e poliestireno) e exclui produtos de consumo acabados nos quais o valor da espuma não pode ser separado de forma confiável.
Visão Geral da Segmentação
- Por Tipo
- Espuma XLPE
- Espuma Não-XLPE
- Por Aplicação
- Amortecimento
- Embalagem
- Outras Aplicações (Isolamentos, Materiais Compósitos, etc.)
- Por Indústria do Utilizador Final
- Automóvel
- Construção Civil
- FMCG
- Farmacêutico e Saúde
- Outras Indústrias de Utilizadores Finais (Mobiliário e Roupa de Cama, Desporto, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Rússia
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o mapa básico de demanda, a lógica de preços e os principais sinais externos, de modo que o modelo permanecesse alinhado com as condições de mercado observadas. Referenciamos fontes públicas como agências nacionais de estatística para indicadores de manufatura e construção, o UN Comtrade para fluxos de comércio de plásticos, a Comissão de Comércio Internacional dos EUA para notas sobre polímeros e plásticos, e séries de preços de energia e petroquímicos de agências como a Administração de Informações de Energia dos EUA. Normas e artigos técnicos (por exemplo, referências ASTM e periódicos de materiais revisados por pares) nos ajudaram a associar tipos de espuma a propriedades típicas e casos de uso.
No lado da indústria, também analisamos relatórios anuais de empresas, apresentações para investidores e cobertura jornalística para acompanhar mudanças de capacidade, movimentos de custos de resinas e aditivos, e mudanças no mix de aplicações em embalagens, construção e automotivo. Quando disponíveis, assinaturas pagas foram utilizadas apenas para inteligência financeira de empresas, consultas de patentes e verificações de comércio em nível de embarque para embasar premissas. Essas fontes documentais não são exaustivas, e utilizamos referências públicas adicionais para verificações cruzadas e esclarecimentos durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com produtores de espuma, conversores, distribuidores e grandes usuários finais em embalagens e construção, uma vez que eles observam volumes reais de compra e mudanças de especificação. Para um mercado global, as respostas foram equilibradas entre APAC, EMEA e as Américas para confirmar faixas de preço, mix de grau (XLPE vs. não XLPE) e tendências de substituição, sendo então utilizadas para reconciliar lacunas deixadas pelos dados públicos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 12% | APAC: 43% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 40% | EMEA: 32% |
| Participantes menores: 15% | Gerentes: 48% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O mercado foi construído utilizando uma abordagem de cima para baixo, na qual os pools de demanda foram reconstruídos a partir da atividade de embalagens, sinais de uso de isolamento na construção e tendências de produção industrial, sendo então filtrados para as aplicações elegíveis de espuma de polietileno. Após essa estrutura ser estabelecida, os totais foram corroborados com aproximações seletivas de baixo para cima, como verificações de receita amostradas de produtores e conversores, volume por formatos comuns de espuma e um teste de sanidade de preço médio de venda multiplicado pelo volume para as principais regiões.
Os insumos utilizados no modelo incluíram a direção dos preços de resinas e matérias-primas, que afeta os preços da espuma, a mudança de participação entre XLPE e não XLPE nas principais aplicações, o início de obras de construção e a adoção de isolamento em edificações, as tendências de produção automotiva vinculadas a usos internos e de NVH, e a direção dos fluxos de comércio de chapas e rolos de espuma. Quando um dado em nível de país era fraco, utilizamos índices de mercados vizinhos e premissas de intensidade de conversão validadas por meio de entrevistas, e então verificamos novamente o consumo implícito per capita e por unidade de produção.
Para as previsões, foi utilizada análise de cenários com um caso base ancorado nas visões de consenso dos participantes do setor sobre o crescimento do uso final, repasse de preços e impacto regulatório nos materiais de embalagem. O caminho ano a ano foi então suavizado quando necessário, de modo que picos de curto prazo nas resinas não gerassem saltos de demanda irrealistas na previsão.
Ciclo de Validação e Atualização de Dados
Os números foram validados por meio de verificações repetidas em sinais independentes, incluindo consumo implícito por produção na construção, direção do comércio versus produção regional e faixas de preço alinhadas com a economia de resinas e conversão. Grandes variações foram sinalizadas, revisadas por outro analista e, em seguida, revisitadas por meio de ligações de acompanhamento quando a lacuna decorria de uma incompatibilidade de definição ou de um evento pontual.
Antes da aprovação final, o modelo completo é revisado em etapas para que a lógica de unidades, o momento da conversão cambial e os totais regionais permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes adições de capacidade, mudanças regulatórias que afetam embalagens ou oscilações acentuadas nas matérias-primas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Espuma de Polietileno da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para espuma de polietileno nem sempre coincidem, principalmente porque o limite do mercado é definido de forma diferente entre as fontes e as pontes de preço e volume não são construídas da mesma maneira. A tabela de referência torna a dispersão visível e também indica de onde as diferenças tipicamente provêm, como a escolha do ano base, as inclusões de produtos e a forma como os totais regionais são convertidos em USD.
A tabela destaca uma lacuna importante, pois no modelo da Mordor Intelligence o valor é limitado à espuma de polietileno dividida em XLPE e não XLPE, e as categorias adjacentes de espuma de polímero e a receita mais ampla de produtos acabados não são contabilizadas, mesmo que utilizem espuma internamente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,21 bilhões de USD (2026) | |
| Global Consultancy A | 4,08 bilhões de USD (2024) | Utiliza um ano base anterior e um conjunto mais amplo de inclusão de produtos, com divisões por tipo e densidade que podem incorporar formatos mais amplos de espuma de PE e premissas de preços que inflam o valor comparável quando mapeado para um escopo restrito apenas à espuma de PE. |
| Industry Publisher B | 3,70 bilhões de USD (2024) | Pode aplicar uma definição mais ampla de espumas de polietileno e um momento diferente de câmbio, e parece basear-se em uma progressão linear de CAGR sem verificações suficientes em relação a indicadores de demanda de uso final, como atividade de construção e intensidade de embalagem protetora. |
Em conjunto, a comparação mostra que as maiores variações geralmente decorrem do que está incluído no limite do produto e de como os preços são projetados a partir da economia de resinas e conversão. Ao manter as premissas vinculadas a sinais observáveis de uso final e, em seguida, verificando com feedback direcionado de fornecedores e canais, a estimativa permanece rastreável e reproduzível mesmo quando os dados públicos são irregulares.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de espuma de polietileno até 2031?
A dimensão do mercado de espuma de polietileno tem previsão de atingir 2,70 mil milhões de USD até 2031, face a 2,21 mil milhões de USD em 2026, registando um CAGR de 4,12%.
Qual aplicação crescerá mais rapidamente até 2031?
Espera-se que o isolamento e outros usos especializados aumentem a um CAGR de 5,18%, superando os segmentos de embalagem e amortecimento.
Por que razão a Ásia-Pacífico é o maior contribuinte para a procura de espuma de polietileno?
A rápida adoção de veículos elétricos na China e a expansão da construção na Índia elevam a quota da região para 48,53% da receita de 2025 com um CAGR previsto de 6,03%.
Qual indústria do utilizador final oferece o maior potencial de crescimento?
As aplicações farmacêuticas e de saúde, impulsionadas pelos envios de cadeia de frio de biológicos, têm projeção de crescer a um CAGR de 6,22% até 2031.
Página atualizada pela última vez em:



