
Tamanho e Participação do Mercado de Espuma de Poliuretano
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
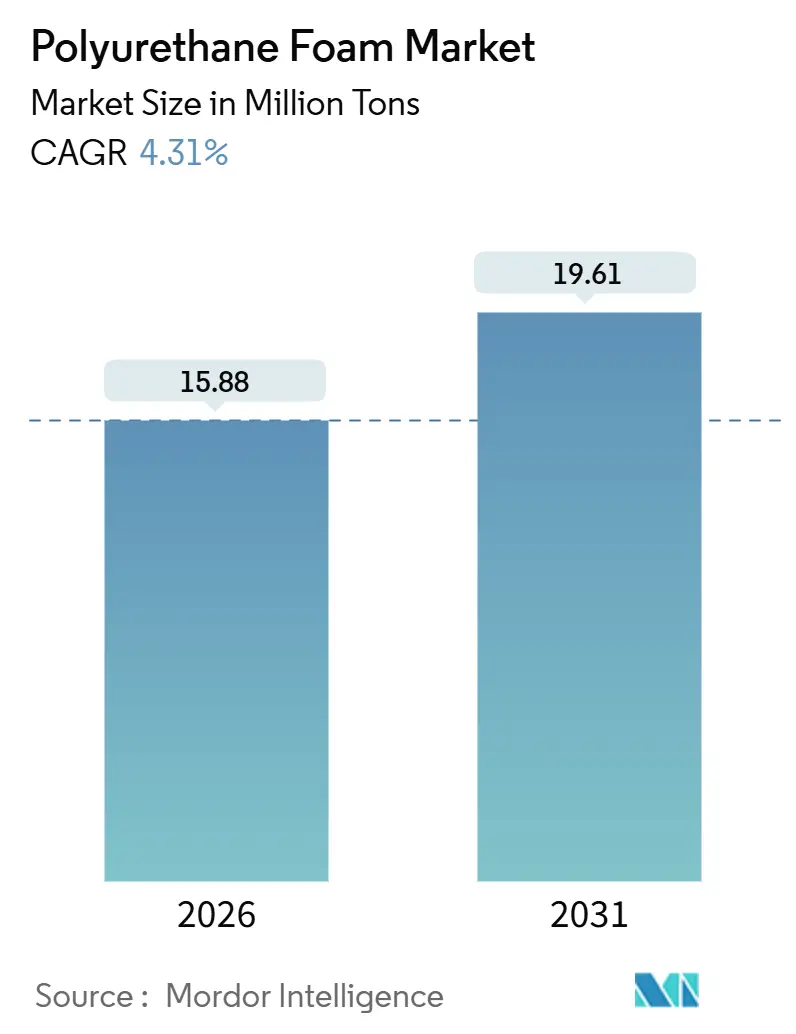
| Volume do Mercado (2026) | 15.88 Milhões de toneladas |
| Volume do Mercado (2031) | 19.61 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 4.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Espuma de Poliuretano por Mordor Intelligence
O tamanho do Mercado de Espuma de Poliuretano é estimado em 15,88 milhões de toneladas em 2026, com previsão de atingir 19,61 milhões de toneladas até 2031, a uma CAGR de 4,31% durante o período de previsão (2026-2031). O crescimento está migrando das adições de capacidade em novos empreendimentos para a demanda de retrofit gerada por códigos de eficiência energética mais rigorosos, aumento da produção de veículos elétricos (VE) e a rápida expansão da logística global de cadeia de frio. O impulso em formatos especiais, como espumas em spray, de pele integral e viscoelásticas, está se acelerando à medida que os construtores buscam materiais que ofereçam altos valores de resistência térmica em espaços reduzidos, enquanto os fabricantes de equipamentos originais (OEMs) automotivos especificam compartimentos para pacotes de baterias sob medida, combinando gestão térmica com redução de peso. Iniciativas regulatórias — a Diretiva de Desempenho Energético de Edifícios da Europa, a norma GB 50189-2024 da China e o Código Internacional de Conservação de Energia de 2024 dos Estados Unidos — estão elevando o consumo de base, ao passo que a volatilidade de preços no diisocianato de difenilmetano (MDI) e no diisocianato de tolueno (TDI) continua a pressionar as margens dos conversores. Fornecedores integrados com capacidade cativa de isocianato e plataformas de polióis de base biológica em estágio inicial estão ampliando a vantagem competitiva à medida que os clientes buscam caminhos verificados de descarbonização e disponibilidade segura de matérias-primas.
Principais Destaques do Relatório
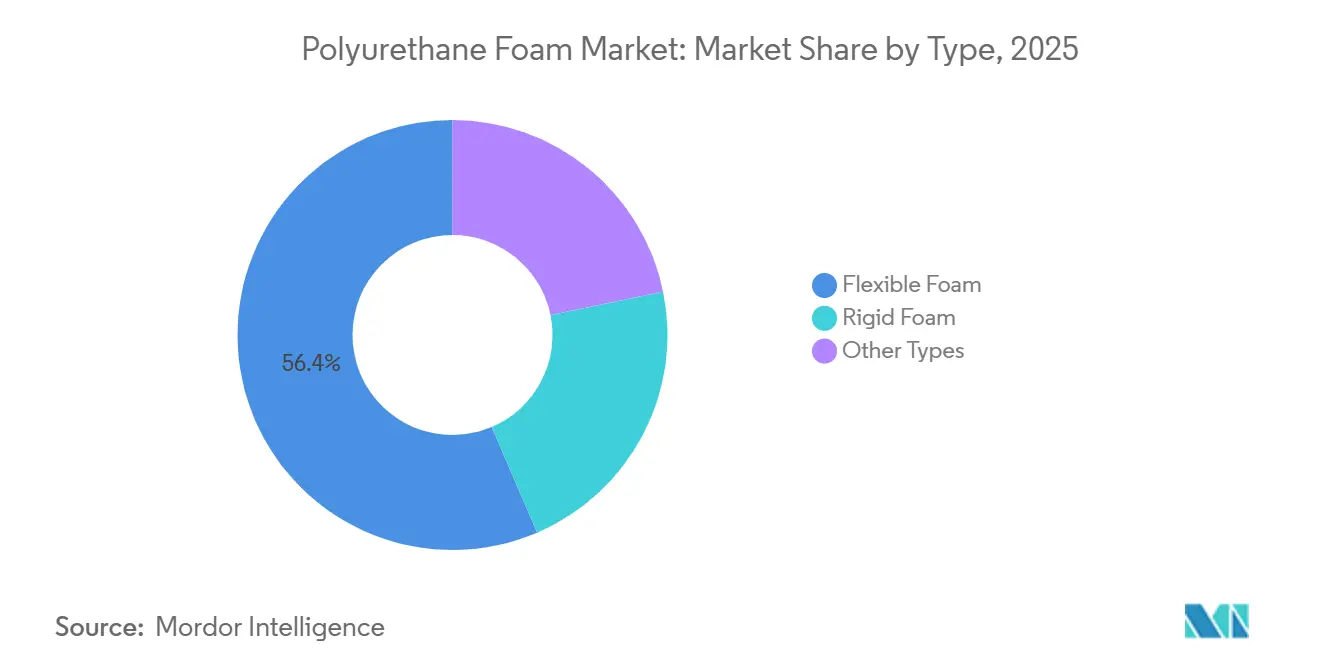
- Por tipo, a espuma flexível liderou com 56,44% da participação no mercado de espuma de poliuretano em 2025, enquanto outros formatos têm previsão de registrar o CAGR mais rápido de 6,49% até 2031.
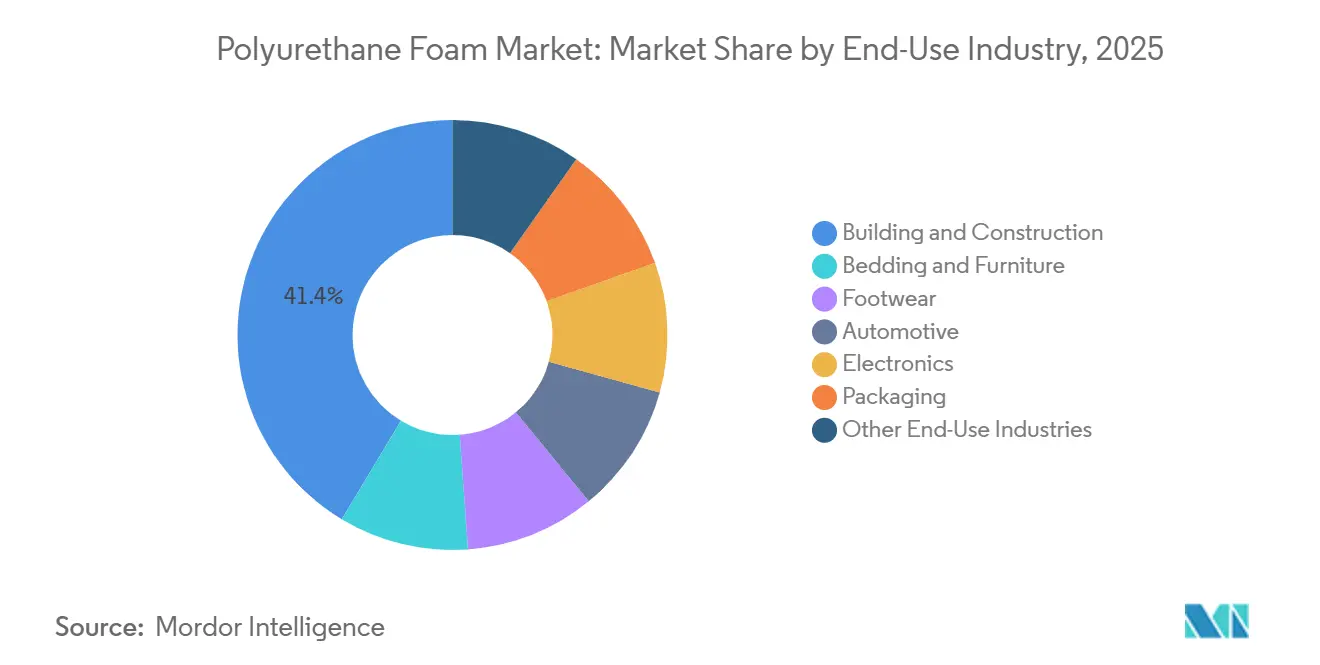
- Por uso final, construção civil e edificações absorveu 41,39% do volume em 2025, mas a embalagem avança com um CAGR líder de mercado de 7,26% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 49,58% do consumo global do mercado de espuma de poliuretano em 2025; a região deve expandir a um CAGR de 6,36% até 2031, a trajetória regional mais forte.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Espuma de Poliuretano
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por isolamento de edifícios com eficiência energética | +1.2% | Global, mais intensa na Ásia-Pacífico e na Europa | Médio prazo (2-4 anos) |
| Redução de peso e aplicações de conforto automotivo | +0.9% | Núcleo da Ásia-Pacífico mais América do Norte | Médio prazo (2-4 anos) |
| Aumento da produção de móveis e colchões | +0.7% | Ásia-Pacífico, com expansão para a América Latina | Curto prazo (≤ 2 anos) |
| Expansão da capacidade de cadeia de frio e refrigeração | +0.8% | Global, mais rápida na Ásia-Pacífico e MEA | Longo prazo (≥ 4 anos) |
| Espumas para gestão térmica de baterias de VE | +0.5% | Ásia-Pacífico, América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Isolamento de Edifícios com Eficiência Energética
Os governos estão endurecendo os requisitos de desempenho térmico, acrescentando 1,2 ponto percentual ao CAGR de referência no mercado de espuma de poliuretano. Em 2024, a União Europeia revisou sua Diretiva de Desempenho Energético dos Edifícios, determinando que os estados-membros renovem anualmente os edifícios públicos. Essa medida está orientando os especificadores a favorecer a espuma de poliuretano projetada, que oferece isolamento e vedação de ar em uma única aplicação. Nos Estados Unidos, dezoito estados adotaram o Código Internacional de Conservação de Energia de 2024, elevando o isolamento prescritivo de paredes de R-13 para R-20 nas zonas climáticas mais frias, uma mudança que coloca o revestimento rígido contínuo de espuma na vanguarda da conformidade. A norma GB 50189-2024 da China elevou os limites de energia para aquecimento. Essa medida levou os incorporadores nas províncias do norte a migrar do poliestireno expandido para painéis de poliuretano de célula fechada[1]Ministério da Habitação e Desenvolvimento Urbano-Rural da China, "GB 50189-2024," mohurd.gov.cn. Além disso, a espuma projetada está conquistando uma parcela maior em projetos de retrofit. Sua vantagem reside na capacidade de aplicação sem a remoção do revestimento externo, reduzindo o tempo de instalação. Essas políticas combinadas garantem uma trajetória de demanda clara nos próximos anos, especialmente para edifícios existentes, onde a economia de energia oferece períodos de retorno atrativos.
Redução de Peso e Aplicações de Conforto Automotivo
Os reguladores do setor automotivo estão exigindo maior eficiência de combustível e maior autonomia para veículos elétricos, contribuindo com 0,9 ponto percentual para o crescimento do mercado de espuma de poliuretano. Em resposta ao padrão de Economia Média de Combustível Corporativo dos EUA, que visa uma média de frota de 58 milhas por galão equivalente até 2027, as montadoras estão migrando do estofamento tradicional para o poliuretano flexível de baixa densidade. Essa mudança reduz o peso dos assentos sem comprometer a ergonomia. Um estudo da SAE constatou que formulações de espuma otimizadas em painéis de porta e forros de teto podem reduzir o ruído na cabine em velocidades de rodovia, aumentando o conforto dos passageiros nas cabines silenciosas dos veículos elétricos. Na China, onde as vendas de veículos de nova energia cresceram significativamente, os fornecedores locais estão colaborando no desenvolvimento de espumas rígidas para preenchimento de lacunas em módulos de bateria. Essas espumas são mais eficazes do que os aerogéis na inibição da propagação de fuga térmica. Com benefícios tanto na redução de massa quanto na segurança, o papel do poliuretano nas listas de materiais dos veículos está se expandindo, levando ao aumento do conteúdo por veículo tanto nos segmentos premium quanto nos de mercado de massa.
Aumento da Produção de Móveis e Colchões
Rendas disponíveis mais elevadas na Ásia-Pacífico proporcionam um incremento de 0,7 ponto percentual ao mercado de espuma de poliuretano, mais visível na Índia e no Sudeste Asiático. Em 2025, o mercado organizado de móveis da Índia registrou crescimento significativo. Os colchões de espuma viscoelástica ganharam uma participação notável no segmento de cama e banho, à medida que os consumidores migraram das preferências por coco e algodão. No final de 2025, a Sheela Foam lançou uma linha de espuma flexível em Uttarakhand. A iniciativa tem como alvo as cidades de segundo nível, onde a penetração de marcas está em ascensão. Enquanto isso, na China, uma mudança em direção às vendas de móveis on-line está agilizando os prazos de entrega. Os fabricantes estão agora utilizando embalagens de espuma comprimida a vácuo, reduzindo significativamente o volume de envio. Essa inovação não apenas apoia os modelos diretos ao consumidor, mas também reduz o custo total de entrega. Como resultado, há um mercado mais amplo para produtos de espuma premium, especialmente em demografias sensíveis ao preço.
Expansão da Capacidade de Cadeia de Frio e Refrigeração
O crescimento da logística de temperatura controlada acrescenta 0,8 ponto percentual ao crescimento do mercado de espuma de poliuretano, impulsionado por vacinas, alimentos frescos e mercearia de comércio eletrônico. O Fundo de Investimento Público da Arábia Saudita alocou recursos para um espaço de armazenamento a frio em larga escala, com conclusão prevista para 2028. O fundo enfatizou o uso de painéis rígidos de poliuretano com condutividade térmica aprimorada para reforçar a resistência à umidade. Em 2025, a Índia concedeu subsídios por meio do seu Pradhan Mantri Kisan Sampada Yojana, com o objetivo de acelerar a construção de armazéns refrigerados. A Índia demonstrou preferência por painéis sanduíche de poliuretano pré-fabricados, que podem ser instalados significativamente mais rápido em comparação com o concreto tradicional lançado no local. O setor farmacêutico também está impulsionando esse momentum; a expansão da rede de vacinas de mRNA da Pfizer em 2024 exigiu isolamento para freezers de temperatura ultrabaixa. Esse requisito específico foi atendido exclusivamente com poliuretano rígido em conjunto com painéis de isolamento a vácuo. Dada a demanda persistente por cadeias de frio robustas, o apetite por sistemas de espuma de alto desempenho deve permanecer forte.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas mais rígidas de saúde e meio ambiente para isocianatos | -0.6% | Global, com Europa e América do Norte sendo as mais rigorosas | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços das matérias-primas de MDI/TDI | -0.4% | Global, com Europa e América do Norte sendo as mais expostas | Curto prazo (≤ 2 anos) |
| Bio-espumas de micélio/algas substituindo PU em embalagens premium | -0.2% | Segmentos de nicho da América do Norte e da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Normas Mais Rígidas de Saúde e Meio Ambiente para Isocianatos
O aumento do escrutínio regulatório sobre a exposição a diisocianatos está reduzindo 0,6 ponto percentual do crescimento do mercado de espuma de poliuretano. Sob a Regra de Novo Uso Significativo de 2024 da Agência de Proteção Ambiental dos EUA, as equipes de espuma projetada devem usar respiradores de ar fornecido e utilizar monitoramento em tempo real. Esse mandato eleva as despesas anuais de conformidade para cada equipe, dificultando a adoção em retrofits com orçamento limitado. Enquanto isso, a atualização do REACH europeu endureceu o limite de exposição ocupacional ao TDI. Essa mudança obriga os conversores a investir em sistemas de mistura de circuito fechado. Em 2025, a Proposição 65 da Califórnia foi atualizada para incluir o MDI. Essa adição exige que os varejistas rotulem os produtos com avisos se contiverem mais de 0,1% de MDI[2]Escritório de Avaliação de Riscos à Saúde Ambiental, "Atualização da Proposição 65," oehha.ca.gov. Como resultado, os fabricantes de móveis estão cada vez mais inclinados para formulações sopradas com água, ainda que com um prêmio de custo. Embora haja progresso nas químicas de poliuretano sem isocianato, sua adoção comercial generalizada ainda está projetada para ocorrer em pelo menos cinco anos, principalmente devido às disparidades de custo e desempenho existentes.
Volatilidade nos Preços das Matérias-Primas de MDI/TDI
As fortes oscilações nos preços dos diisocianatos têm comprimido as margens dos conversores e reduzido os contratos de longo prazo. Na Europa, os preços à vista do MDI dispararam devido a paralisações nas instalações da BASF em Ludwigshafen e da Covestro AG em Dormagen. No entanto, os preços recuaram posteriormente, impulsionados por um aumento das exportações chinesas. Enquanto isso, as cotações de TDI no Golfo dos EUA oscilaram, influenciadas por eventos de força maior e direitos antidumping. Em resposta a essas flutuações de mercado, os conversores ampliaram seus estoques de matérias-primas como estratégia defensiva. Essa abordagem imobiliza capital de giro e reduz o retorno sobre o capital investido. Fornecedores integrados, com capacidade cativa de MDI/TDI, estão conquistando participação de mercado ao oferecer contratos a preço fixo e ciclos de pedido mais ágeis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Formatos Especiais Superam a Espuma Flexível de Commodities
A espuma flexível reteve 56,44% da participação no mercado de espuma de poliuretano em 2025, ancorada por aplicações em móveis, cama e banho e assentos automotivos. No entanto, os blocos de commodities enfrentam compressão de margens devido a importações de baixo custo, persuadindo os conversores norte-americanos e europeus a migrar para linhas de alta resiliência e viscoelásticas que comandam prêmios de preço de 30%. Outros formatos — espuma projetada, pele integral e espumas viscoelásticas — têm projeção de crescimento a um CAGR de 6,49%, quase o dobro do mercado mais amplo. A espuma projetada se beneficia de sua capacidade de vedar cavidades irregulares, impulsionando a adoção em retrofit residencial sob programas de reembolso de concessionárias nos Estados Unidos. As espumas de pele integral em volantes e apoios de braço estão ganhando preferência à medida que os interiores de veículos elétricos priorizam a qualidade tátil, enquanto as espumas viscoelásticas estão migrando de colchões premium para calçados esportivos e almofadas médicas.
Os nichos de alto crescimento estão ganhando participação de mercado na indústria de espuma de poliuretano ao oferecer atributos de desempenho que os materiais alternativos têm dificuldade em igualar. O segmento de espuma projetada dos EUA se expandiu, impulsionado pelos reembolsos da Lei de Redução da Inflação para melhorias de vedação de ar. As montadoras automotivas aproveitaram a tecnologia de pele integral para minimizar a transmissão de vibração nas cabines de veículos elétricos, agora desprovidas de ruído de motor. Essa mudança foi reforçada por um estudo da SAE destacando a redução de ruído. As espumas viscoelásticas, anteriormente limitadas a produtos de sono, ganharam espaço em tênis de corrida, graças à introdução pela Nike de uma entressola de dupla densidade que se adapta ao ciclo de marcha. Esses sucessos em diversas indústrias indicam que as espumas de poliuretano especiais estão posicionadas para garantir uma parcela significativa dos futuros investimentos em inovação e margens de lucro.


Por Setor de Uso Final: A Embalagem Avança Impulsionada pela Logística de Cadeia de Frio
A construção civil e edificações absorveu 41,39% do volume em 2025, sustentada por atualizações obrigatórias de isolamento na Ásia-Pacífico, Europa e América do Norte. No entanto, a embalagem é o uso final de crescimento mais rápido, com um CAGR de 7,26%, impulsionada pela mercearia de comércio eletrônico e produtos farmacêuticos sensíveis à temperatura. Até 2027, a Amazon pretende enviar metade de seus produtos alimentícios frescos usando sacolas reutilizáveis revestidas de poliuretano. Essa decisão veio após o reconhecimento de que a espuma de célula fechada pode manter temperaturas entre 2 °C e 8 °C por até 48 horas, eliminando a necessidade de géis refrigerantes. A Pfizer fez a transição do poliestireno para embalagens de poliuretano, alcançando uma redução no peso das embalagens e um aumento na densidade dos paletes. Essa mudança ressalta o potencial de economias significativas nos custos de frete aéreo.
O setor automotivo, impulsionado pelo crescimento dos veículos elétricos e pelo aumento do conteúdo de espuma por veículo, se destaca como o segundo segmento de crescimento mais rápido no mercado de espuma de PU. Os veículos de nova energia se beneficiam do poliuretano utilizado em assentos, amortecimento acústico e isolamento de baterias, em contraste com os modelos tradicionais de combustão interna. Os setores de cama e banho e móveis na região Ásia-Pacífico estão em uma trajetória de crescimento constante, impulsionados pelo aumento da renda e pela tendência de premiumização. Calçados, eletrônicos e outras aplicações de nicho representam coletivamente uma parcela significativa da demanda. Notavelmente, o segmento de calçados está testemunhando um aumento na inovação, com marcas buscando maiores retornos de energia e menores pegadas de carbono por meio da integração de polióis de origem biológica.
Análise Geográfica
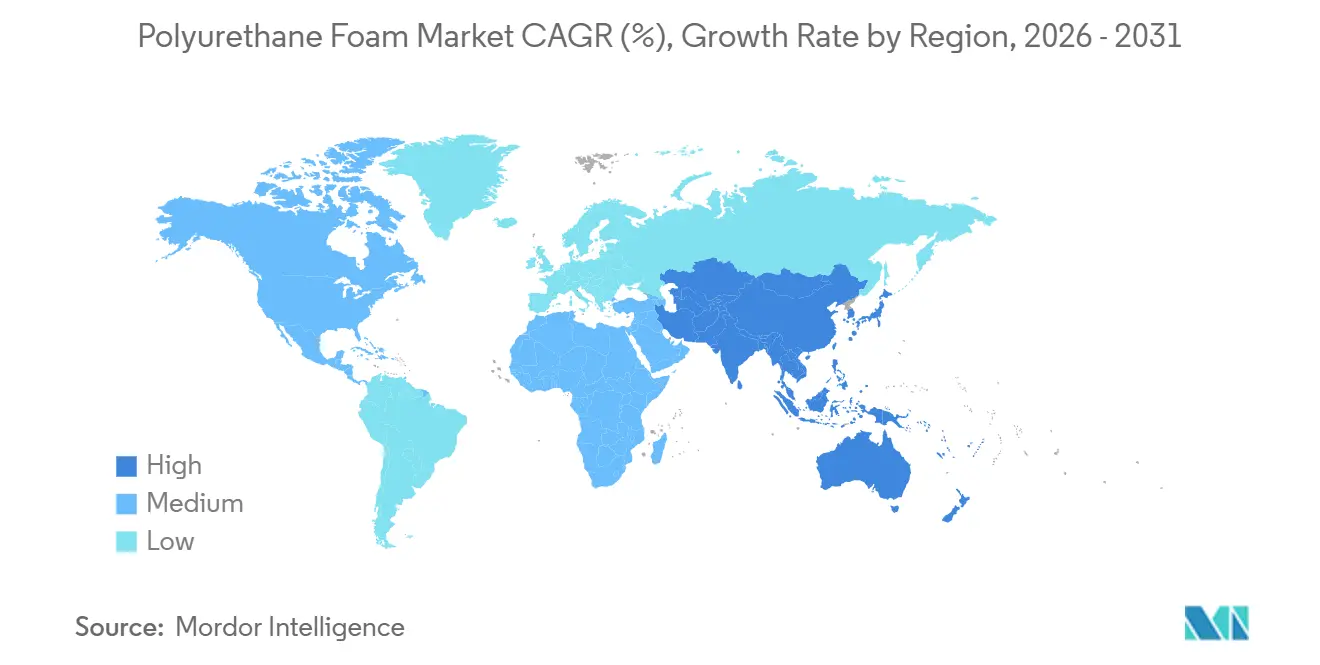
A Ásia-Pacífico dominou o consumo global com uma participação de 49,58% em 2025 e está a caminho de crescer 6,36% ao ano até 2031, o ritmo regional mais elevado. Em 2024, a China atualizou sua norma GB 50189, aumentando os valores R de isolamento de paredes nas zonas de aquecimento. Essa mudança provocou uma migração do poliestireno expandido para o poliuretano rígido tanto em projetos comerciais quanto residenciais. O mercado organizado de móveis da Índia registrou crescimento significativo em 2025. Esse aumento coincidiu com a expansão de capacidade da Sheela Foam, voltada para atender à crescente demanda por colchões de espuma viscoelástica nas cidades de segundo nível. O Japão e a Coreia do Sul, apesar da maturidade de seus mercados, estão capitalizando inovações em eletrônicos e baterias para veículos elétricos. Um exemplo notável é a qualificação pela LG Energy Solution do poliuretano com mudança de fase aprimorada para a plataforma E-GMP, ressaltando os avanços tecnológicos da região. No Sudeste Asiático, os investimentos em armazenamento em cadeia de frio, especialmente no Vietnã e na Indonésia, são impulsionados por incentivos governamentais voltados para a redução das perdas pós-colheita de alimentos.
A América do Norte respondeu por uma participação de mercado significativa em 2025 e registrou crescimento constante no mercado de espuma de poliuretano dos EUA. Os retrofits de espuma projetada e os invólucros de baterias para veículos elétricos foram os principais impulsionadores desse momentum. Um contribuinte significativo para esse crescimento foram os Reembolsos de Energia Residencial da Lei de Redução da Inflação dos EUA, que estimularam um aumento nas instalações de espuma projetada em 2025. Os proprietários de imóveis aproveitaram esses reembolsos para mitigar as despesas de instalação. Enquanto isso, o Código Nacional de Construção do Canadá de 2025 está orientando os construtores em direção ao revestimento de espuma rígida ao exigir isolamento contínuo em todas as zonas climáticas. Em 2025, o México, com uma forte base de produção de veículos, está testemunhando uma tendência em que as montadoras dos EUA estão integrando maior conteúdo de poliuretano. Essa iniciativa está alinhada com sua estratégia de aproximar a montagem de veículos elétricos, garantindo conformidade com os requisitos de conteúdo regional.
A Europa está navegando em uma trajetória de crescimento constante na indústria de espuma de poliuretano. A região enfrenta regulamentações rigorosas sobre isocianatos enquanto persegue agressivamente metas de retrofit. A Diretiva de Desempenho Energético dos Edifícios determina uma taxa anual de renovação para edifícios públicos. Essa diretiva favorece a espuma projetada de alta eficiência, mesmo diante do desafio dos elevados custos de conformidade trabalhista. A América do Sul e o Oriente Médio e África (OMA), representando coletivamente uma parcela notável da demanda global, estão experimentando crescimento robusto. No Brasil, os municípios estão incentivando edifícios com certificação LEED com reduções no imposto predial, levando a uma maior adoção de isolamento de poliuretano. Na Arábia Saudita, um investimento substancial em armazenamento a frio está impulsionando a demanda por painéis rígidos. Concomitantemente, na África do Sul, a adição de nova capacidade solar em 2025 está estimulando o uso de transporte isolado com poliuretano para exportação de perecíveis.

Análise da cadeia de valor
A cadeia de valor da espuma de poliuretano começa com aromáticos e olefinas upstream (benzeno, tolueno, propileno), que se convertem em intermediários como anilina e óxido de propileno. Estes, por sua vez, alimentam a produção de isocianatos (MDI, TDI) e poliois. Grandes produtores integrados, incluindo BASF, Dow, Covestro e Wanhua, operam ativos com múltiplas etapas que conectam esses insumos até a produção de isocianatos e poliois. Essa estrutura ajuda a gerenciar a variabilidade das matérias-primas e apoia a garantia de fornecimento para casas de sistemas de espuma e conversores.
No midstream, formuladores e casas de sistemas misturam poliois, catalisadores, surfactantes, agentes de expansão e retardantes de chama para criar sistemas personalizados para espumas flexíveis, rígidas e projetadas (spray). Eles então fornecem a conversores que produzem blocos (slabstock), espumas moldadas e painéis. A distribuição ocorre por meio de distribuidores químicos e contratos diretos com grandes usuários finais nos setores de produtos de construção, automotivo, eletrodomésticos e embalagens, enquanto os resultados no uso final dependem da qualidade da instalação e da capacidade do instalador, especialmente para espuma projetada, cuja conformidade está intimamente ligada ao desempenho. Os pontos de estrangulamento geralmente se concentram na disponibilidade de MDI/TDI e na logística. A eliminação de estrangulamentos por fornecedores integrados e as adições de capacidade são usadas para estabilizar o fornecimento aos conversores, e as orientações do setor de grupos como o American Chemistry Council (Center for the Polyurethanes Industry) e a EUROPUR apoiam o manuseio mais seguro e a padronização nas atividades downstream.
Cenário Competitivo
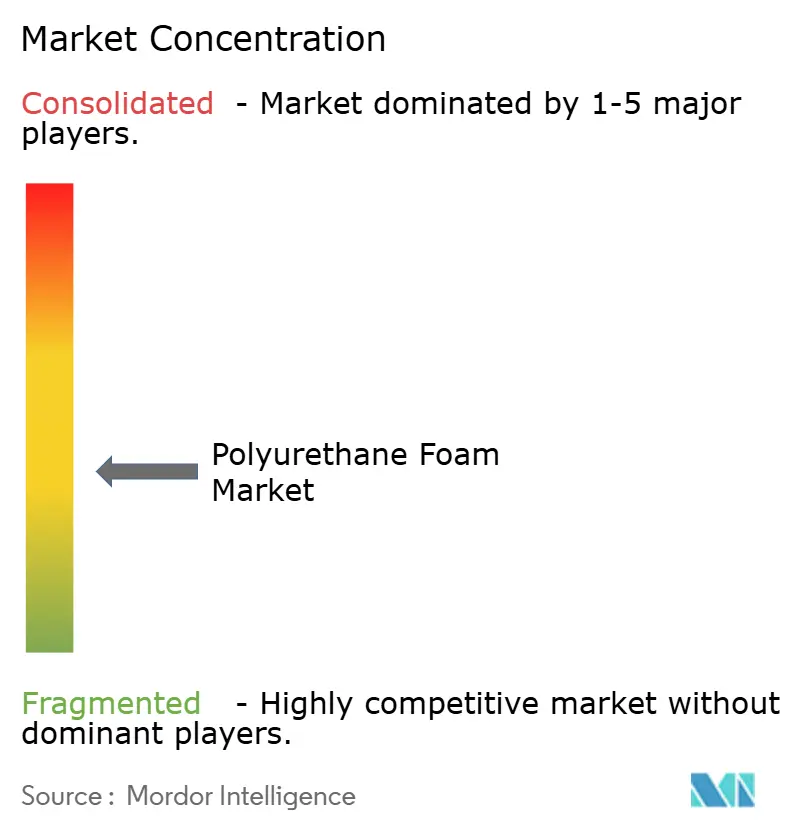
O mercado de espuma de PU é moderadamente fragmentado. A plataforma Cardyon da Covestro, comercializada em 2024, incorpora até 20% de CO₂ capturado em polióis e obteve ordens de compra de montadoras automotivas europeias que buscam reduzir as emissões de Escopo 3 sem comprometer a resistência a impactos. A BASF seguiu em 2025 com o Lupranat Bio, um MDI à base de ácido graxo de tall oil voltado para clientes de móveis e colchões pressionados por compromissos de pegada de carbono de varejistas. As startups estão explorando espaços em branco em baterias para veículos elétricos e embalagens para cadeia de frio, onde os participantes estabelecidos têm expertise de domínio limitada. À medida que as métricas de sustentabilidade e o controle de qualidade em tempo real ganham importância, os participantes com posições integradas de matéria-prima, tecnologias de baixo carbono verificadas e análises avançadas de manufatura estão posicionados para consolidar participação.
Líderes do Setor de Espuma de Poliuretano
Covestro AG
BASF SE
Dow
Huntsman International LLC
Wanhua Chemical Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Espaços em branco estão surgindo em insumos de espuma de poliuretano com menor teor de carbono e circulares, à medida que compradores downstream migram para vias verificadas em vez de alegações genéricas de sustentabilidade. A Covestro comercializou poliois à base de CO2 Cardyon em 2024 para a demanda de fabricantes de equipamentos originais automotivos, e a BASF seguiu em 2025 com o Lupranat Bio (MDI à base de ácido graxo de tall oil), voltado para clientes de móveis e colchões influenciados por compromissos de pegada de carbono dos varejistas. Juntos, esses lançamentos dão aos conversores uma base para se diferenciar por meio de documentação certificada de pegada de carbono do produto, matérias-primas de balanço de massa e misturas de poliol reciclado, particularmente em espuma flexível e outros formatos especializados, onde o conhecimento em formulação e o suporte à conformidade têm mais peso.
As oportunidades também se estendem à segurança de fornecimento e à demanda orientada por especificações em aplicações de isolamento, cadeia de frio e adjacentes a veículos elétricos. A aplicação de normas de eficiência energética, incluindo as revisões de 2024 da Diretiva de Desempenho Energético dos Edifícios da UE, a adoção em 2024 do International Energy Conservation Code em múltiplos estados dos Estados Unidos, e a norma chinesa GB 50189-2024, sustenta a demanda voltada para retrofit por sistemas de isolamento projetado e rígido. As expansões da cadeia de frio estão impulsionando os volumes de painéis rígidos por meio de programas como os subsídios da Índia no âmbito do Pradhan Mantri Kisan Sampada Yojana. Ações de capacidade upstream na Ásia estão remodelando as estratégias de aquisição, com a Covestro concluindo uma eliminação de estrangulamento de TDI em sua unidade de Shanghai em janeiro de 2026 (aumento de capacidade de 20%, de 310.000 para 370.000 toneladas métricas) e anunciando em junho de 2026 um programa de investimento que inclui uma nova linha de MDI de 660 quilotoneladas por ano no mesmo site integrado de Shanghai. A Wanhua Chemical também colocou uma expansão de poliol poliéter em Yantai em consulta pública em maio de 2026. Essas mudanças apoiam contratos de longo prazo, dupla fonte de fornecimento e capacidades mais fortes de casas de sistemas localizadas em regiões de crescimento, ao mesmo tempo em que aumentam o valor comercial das transições para agentes de expansão de baixo GWP, onde regulamentações como o F-Gas da UE e o SNAP da EPA restringem as opções tradicionais de HFC.
Desenvolvimentos recentes do setor
- Junho de 2026: A Covestro anunciou um programa de investimento estratégico que inclui uma nova linha de produção de MDI de 660 quilotoneladas por ano em seu Site Integrado de Shanghai e um estudo de viabilidade para uma planta de escala semelhante nos Emirados Árabes Unidos. A medida indica uma ênfase em garantir o fornecimento de isocianato a longo prazo em polos integrados, apoiando os conversores de espuma de poliuretano que dependem da disponibilidade estável de MDI para aplicações de isolamento, eletrodomésticos e industriais.
- Outubro de 2025: A BASF confirmou o progresso de um importante projeto de expansão de capacidade de MDI nos Estados Unidos. O projeto visa fortalecer a segurança de fornecimento para a cadeia de valor do poliuretano e apoia contratos de longo prazo, ao mesmo tempo em que reduz a vulnerabilidade a interrupções regionais que podem afetar casas de sistemas de espuma e conversores downstream.
- Agosto de 2024: A UFP Technologies adquiriu a AQF Medical para expandir sua posição em aplicações de espuma de poliuretano de grau médico. A aquisição fortalece as capacidades de conversão para usos finais especializados e regulamentados, onde os requisitos de desempenho de material e rastreabilidade são mais elevados do que nos mercados de espuma de commodities.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de espuma de poliuretano inclui espumas de poliuretano recém-fabricadas que são vendidas em canais comerciais, registradas como produção que saiu do produtor ou conversor e medidas em toneladas métricas nos principais usos finais.
Exclusões de escopo: excluímos espumas de resíduos reaglomeradas, elastômeros de poliureia e sistemas de enchimento de cavidades em fábrica que não entram no comércio aberto.
Visão geral da segmentação
- Por Tipo
- Espuma Flexível
- Espuma Rígida
- Outros Tipos (Espuma em Spray, Espuma de Pele Integral, Espuma Viscoelástica)
- Por Setor de Uso Final
- Construção Civil
- Cama e Móveis
- Calçados
- Automotivo
- Eletrônicos
- Embalagem
- Outros Setores de Uso Final (Dispositivos Médicos, Têxteis e Vestuário, Aeroespacial)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, mapear a cadeia de valor e reunir dados de referência para sinais de demanda que podem ser verificados país por país. Recorremos a fontes públicas, como órgãos estatísticos nacionais para séries de produção industrial, UN Comtrade para fluxos comerciais de rubricas químicas e relacionadas a espumas relevantes, e indicadores de energia e construção de fontes como a IEA e o Banco Mundial, que ajudam a explicar a demanda por isolamento.
Para manter as premissas práticas, também consultamos organismos de materiais e construção, como ISO e ASTM, para contexto normativo, além de periódicos revisados por pares em polímeros e materiais para faixas de densidade, rendimento e formulação que influenciam a conversão em toneladas. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa foram usados para entender mudanças de capacidade e presenças operacionais regionais, e uma assinatura paga para dados financeiros e inteligência corporativa foi usada seletivamente para padronizar divulgações e acompanhar os principais anúncios de plantas. As fontes listadas aqui são ilustrativas e não exaustivas, e outros materiais públicos também foram consultados para coletar dados, validar premissas e preencher lacunas de informação.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar quanta espuma é efetivamente colocada nos mercados finais, e o que impulsiona as mudanças no mix entre os graus flexível, rígido e projetado em diferentes regiões. Conversamos com partes interessadas em toda a cadeia, incluindo produtores e conversores de espuma, distribuidores e compradores downstream nos setores de construção, roupas de cama e móveis, e automotivo, para confirmar variações de utilização, densidades típicas e limites práticos de substituição.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 15% | APAC: 40% |
| Nível médio: 57% | Líderes funcionais/de unidade: 34% | EMEA: 33% |
| Players menores: 18% | Gerentes: 51% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído usando uma combinação de abordagens top-down e bottom-up, em que indicadores de produção e comércio são usados para reconstruir a disponibilidade aparente de espuma por geografia, seguida pela alocação aos usos finais usando fatores de penetração e intensidade. Em paralelo, corroboramos os totais com verificações bottom-up seletivas, como capacidade amostrada por site, faixas de utilização discutidas em entrevistas, e a lógica típica de densidade e rendimento para verificar a plausibilidade da tonelagem implícita pela demanda de uso final.
Os principais insumos que moldaram o modelo incluíram sinais de atividade de construção (proxies de isolamento e atividade de construção), tendências de produção de roupas de cama e móveis, volumes de produção automotiva, e a demanda relativa de embalagens e eletrodomésticos, onde o uso de espuma está ligado aos ciclos de fabricação. Também acompanhamos a direção dos preços das matérias-primas (MDI e TDI) como indicador prático de mudanças de formulação e redução de espessura (down-gauging), que podem alterar as toneladas expedidas mesmo quando a demanda unitária é estável. Quando surgiram lacunas no nível de país, foram tratadas por meio de benchmarking regional usando estruturas de uso final semelhantes e, depois, corrigidas por feedback de entrevistas e verificações de consistência de fluxo comercial.
Para a previsão, a análise de cenários foi usada para traduzir os fatores de demanda macroeconômica em trajetórias de crescimento de volume, ajustadas posteriormente com base em feedback primário sobre adições de capacidade, restrições de conversão e mudanças esperadas no mix de aplicações. Os resultados da previsão foram revisados quanto ao realismo em comparação com padrões históricos de volatilidade e com ciclos de investimento conhecidos em isolamento e produção de bens duráveis.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas, para que uma única série de dados não determine o resultado por si só. Comparamos os totais modelados com sinais independentes, como anúncios de capacidade, comentários sobre utilização coletados em entrevistas e movimentos comerciais que devem corresponder direcionalmente às mudanças na demanda, e então os valores discrepantes são investigados antes que os valores sejam finalizados.
Uma segunda revisão por analista é usada para testar premissas fundamentais, como faixas de densidade, taxas de alocação de uso final e quaisquer tendências de país inusitadas que possam ser um artefato de dados. O relatório é atualizado anualmente, e atualizações intermediárias são consideradas quando ocorrem eventos relevantes, como grandes paradas de plantas, novas capacidades entrando em operação ou variações abruptas nos preços das matérias-primas. Antes da entrega, uma última rodada de atualização é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de espuma de poliuretano da Mordor Intelligence comparado a outras estimativas publicadas
Os números de mercado publicados para espuma de poliuretano frequentemente não coincidem porque os autores usam unidades diferentes, pontos diferentes na cadeia de valor e regras diferentes sobre o que é contado como espuma vendida no mercado. Algumas estimativas também misturam espuma com categorias adjacentes de poliuretano, o que pode fazer com que o número principal pareça maior mesmo quando os sinais de demanda de uso final são semelhantes.
As divulgações de utilização de capacidade, a direcionalidade dos fluxos comerciais e os indicadores de produção de uso final são as verificações que mantêm a Mordor Intelligence alinhada aos volumes de espuma recém-fabricada que entram nos canais comerciais, razão pela qual consolidações baseadas em valor ou escopos mais amplos de poliuretano podem chegar a um número diferente. As lacunas geralmente vêm da inclusão de produtos CASE ou elastômeros, da contagem de espumação em fábrica que nunca entra no comércio aberto, ou da aplicação de uma premissa de preço por tonelada que não é atualizada com a dinâmica atual de MDI e TDI e o mix regional.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 15,88 milhões de USD (2026) | |
| Periódico Setorial A | 70,55 bilhões de USD (2024) | Utiliza uma definição de receita e provavelmente combina vendas de espuma com materiais de poliuretano mais amplos e preços de uso final mistos, o que desloca o total em relação a uma visão pura de tonelagem de espuma na etapa de saída do produtor ou conversor. |
| Boletim Setorial B | 75,66 bilhões de USD (2024) | Reporta um número de valor com visibilidade limitada sobre as formas de espuma incluídas e a etapa de conversão, e a base de preços pode diferir substancialmente por região e mix, criando um total diferente em comparação com o dimensionamento orientado por volume. |
A tabela mostra que a maior parte da dispersão é explicada pela escolha da unidade e pelo limite do produto incluído, e não por um desacordo sobre o crescimento da demanda por espuma na construção e nos bens de consumo duráveis. Ao manter o modelo rastreável até as toneladas colocadas no comércio e, em seguida, verificar esses volumes em relação a sinais de capacidade, comércio e uso final, nossa estimativa permanece mais fácil de reproduzir e interpretar entre regiões e ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de espuma de poliuretano em 2026?
O tamanho do mercado de espuma de poliuretano é de 15,88 milhões de toneladas em 2026, com previsão de atingir 19,61 milhões de toneladas até 2031, registrando uma CAGR de 4,31%.
Qual região está crescendo mais rapidamente em termos de demanda por espuma de poliuretano?
A Ásia-Pacífico é a região de crescimento mais rápido, com previsão de registrar uma CAGR de 6,36% até 2031, impulsionada por normas de energia predial mais rígidas e uma rede de cadeia de frio em expansão.
Qual uso final deve adicionar o maior volume novo?
A embalagem, especialmente para cadeia de frio e e-commerce de alimentos, deve crescer a uma CAGR de 7,26%, a mais alta entre todos os usos finais.
Qual é o principal obstáculo regulatório enfrentado pelos produtores de espuma de poliuretano?
O endurecimento dos limites de exposição a isocianatos na Europa e na América do Norte está aumentando os custos de conformidade e desacelerando a adoção da espuma em spray.
Como as principais empresas estão melhorando suas credenciais de sustentabilidade?
Fornecedores integrados como a Covestro AG e a BASF comercializaram polióis de base biológica e grades de MDI que incorporam CO₂ capturado ou derivados de óleo de tall, reduzindo as pegadas de carbono dos produtos sem sacrificar o desempenho.
Página atualizada pela última vez em:



