
Tamanho e Participação do Mercado de Espuma de Poliestireno
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 44.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.22 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.92 % |
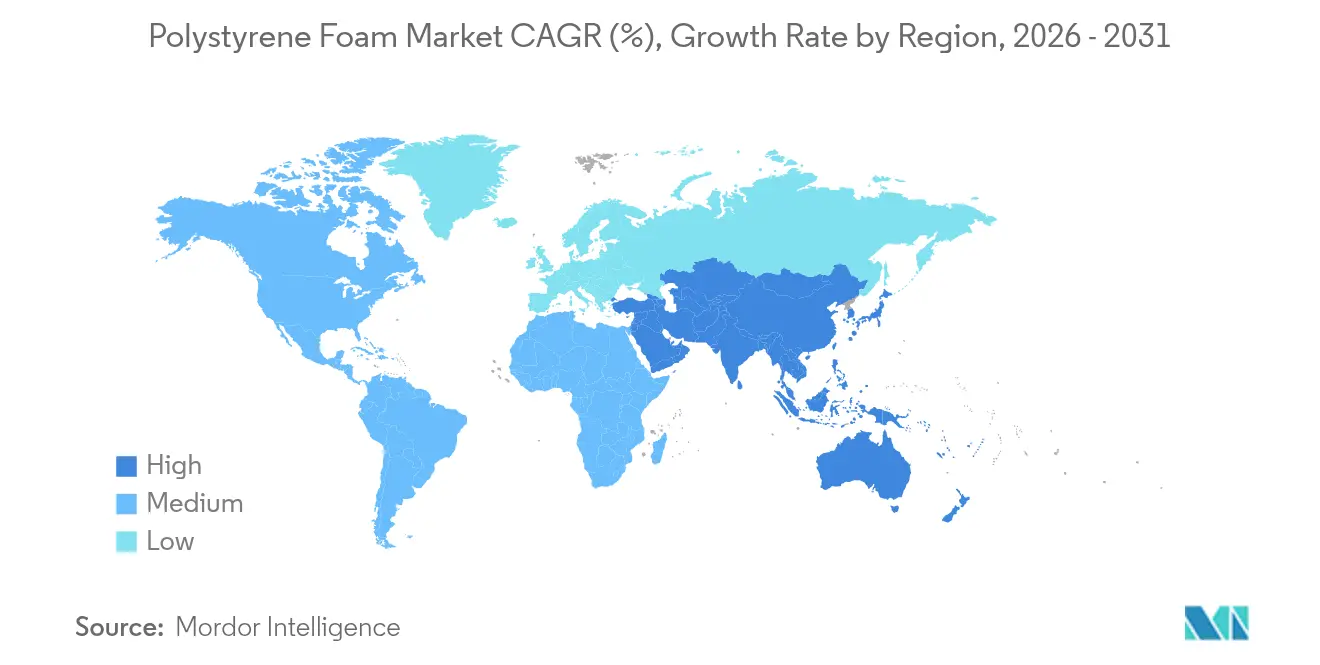
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
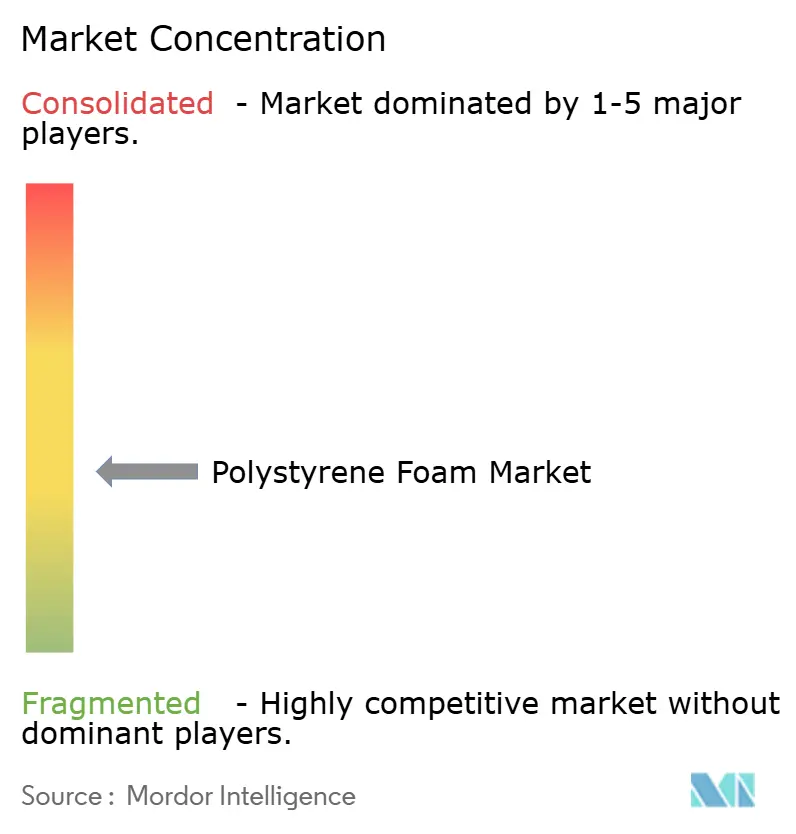
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Espuma de Poliestireno por Mordor Intelligence
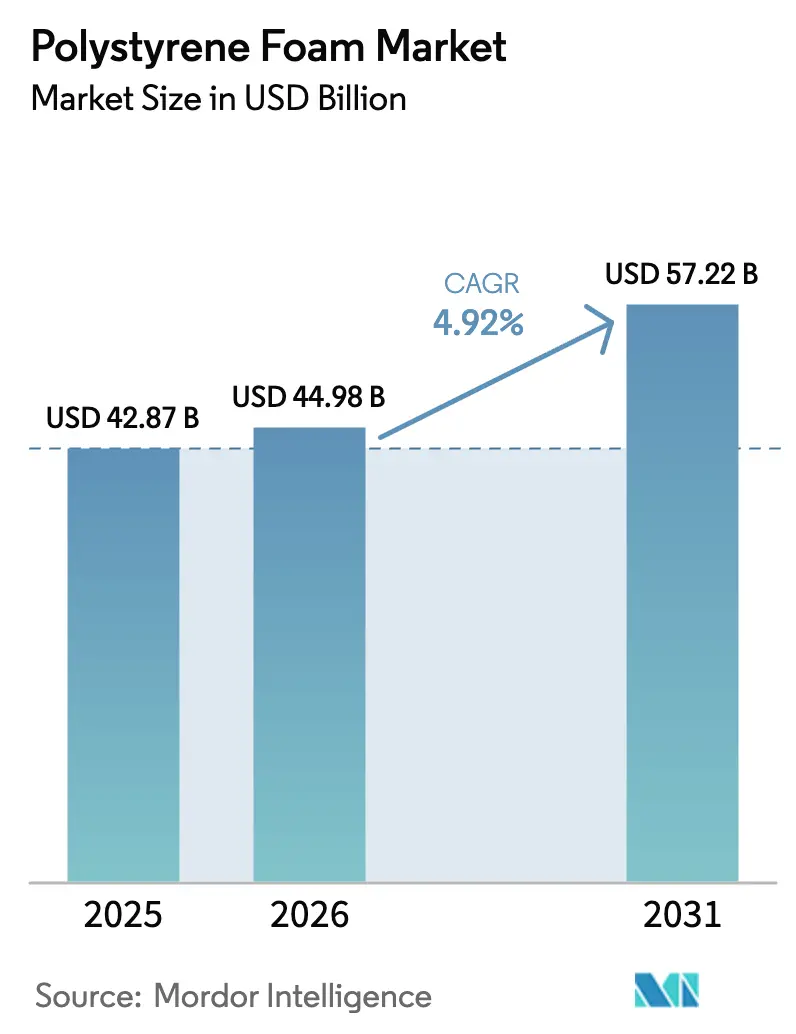
O tamanho do mercado de espuma de poliestireno foi avaliado em USD 42,87 bilhões em 2025 e estima-se que cresça de USD 44,98 bilhões em 2026 para atingir USD 57,22 bilhões até 2031, a um CAGR de 4,92% durante o período de previsão (2026-2031). A resiliência da demanda decorre do peso reduzido do material, do desempenho de isolamento térmico e da vantagem de custo — qualidades que o mantêm integrado às cadeias de fornecimento de construção civil e embalagens de proteção, mesmo com o endurecimento das proibições de utensílios descartáveis para serviços de alimentação. O poliestireno expansível (EPS) permaneceu como líder em volume com 62,15% de participação em 2024, enquanto o poliestireno extrudado (XPS) avança mais rapidamente a um CAGR de 6,56%, impulsionado pela demanda por isolamento contínuo de alto desempenho. A Ásia-Pacífico manteve a maior posição regional com 43,65% de participação em 2024 e é também o território de crescimento mais acelerado, com CAGR de 6,91%, sustentado pela dominância da China no consumo de estireno e pelas substituições de eletrodomésticos incentivadas por subsídios. As estruturas regulatórias que recompensam agentes expansores de baixo potencial de aquecimento global e promovem a reciclagem de economia circular estão acelerando reformulações de produtos em vez de erodir a demanda total, ajudando a sustentar as perspectivas do mercado de espuma de poliestireno.
Principais Conclusões do Relatório
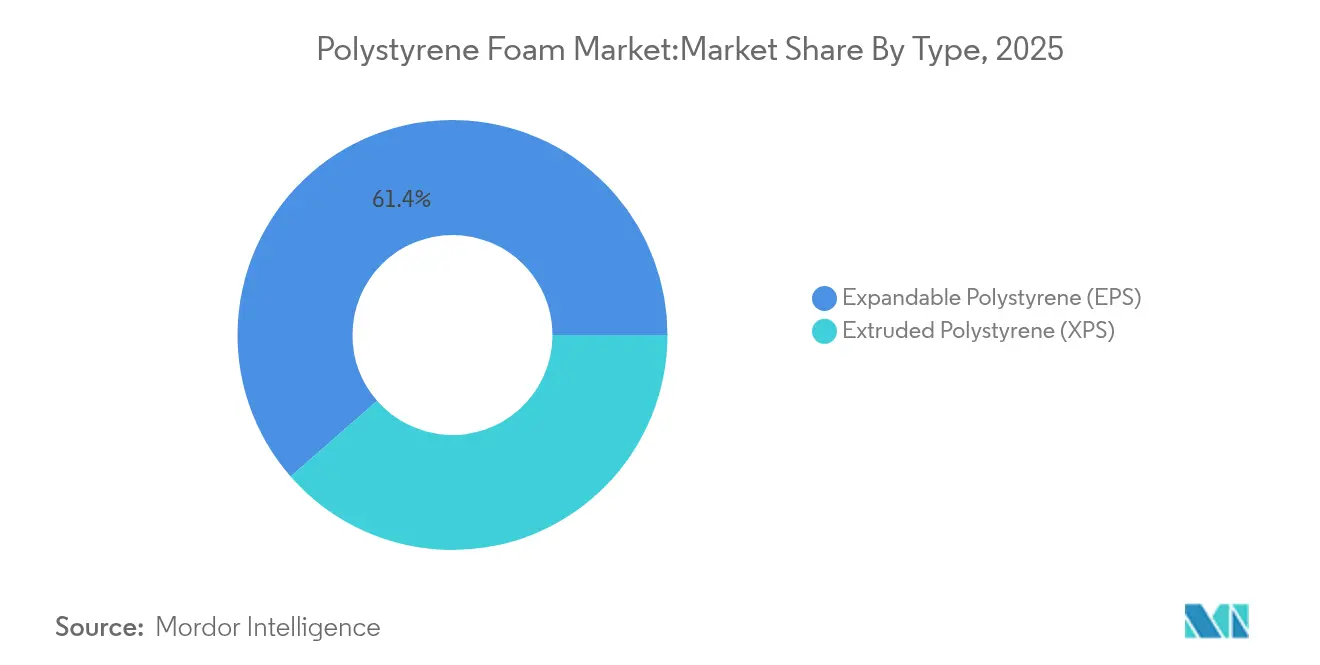
- Por tipo, o EPS deteve 61,43% da participação do mercado de espuma de poliestireno em 2025; o XPS deverá avançar a um CAGR de 6,22% até 2031.
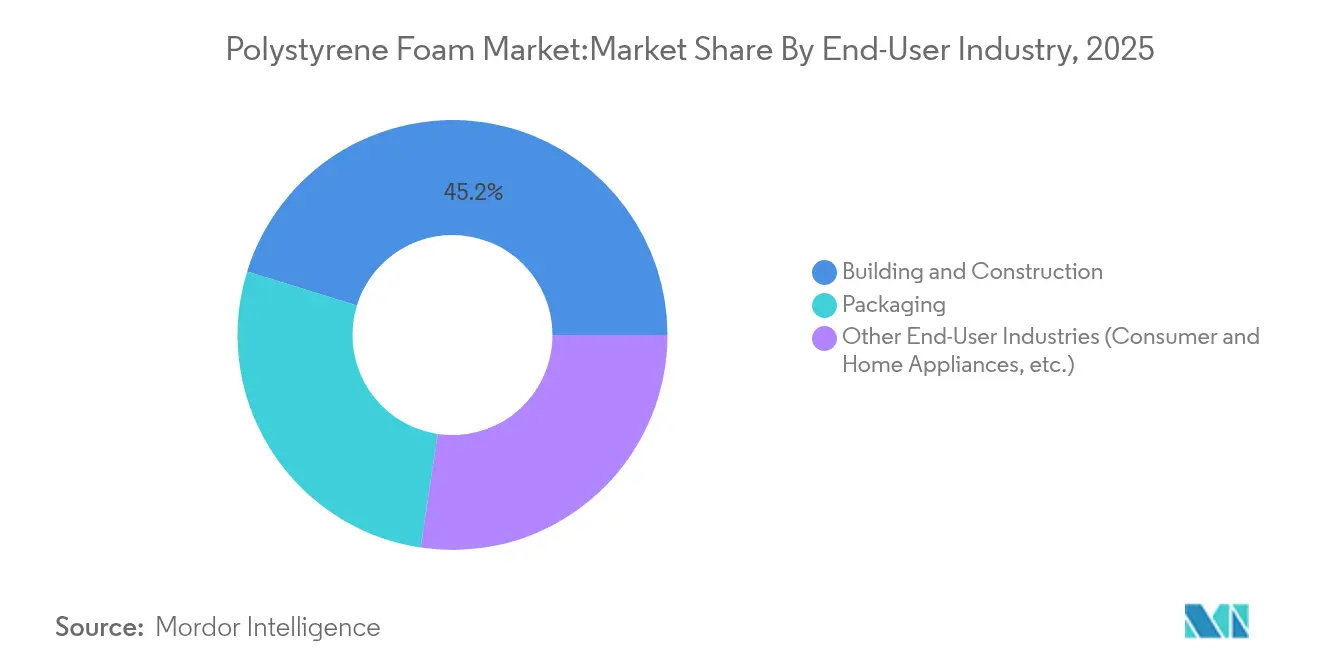
- Por setor de uso final, a construção civil representou 45,22% do tamanho do mercado de espuma de poliestireno em 2025, enquanto "outras aplicações" liderou o crescimento a um CAGR de 6,88% até 2031.
- Por geografia, a Ásia-Pacífico assegurou 43,12% de participação de receita em 2025 e deve crescer a um CAGR de 6,55%, mantendo sua posição de liderança dupla.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de isolamento para construção sustentável | +1.2% | Global; ganhos iniciais na América do Norte e na UE | Médio prazo (2-4 anos) |
| Boom do e-commerce em embalagens de proteção | +0.8% | Global; mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da cadeia de frio e da logística farmacêutica | +0.6% | Global; transbordamento para mercados emergentes | Médio prazo (2-4 anos) |
| Uso de geoeспuma em aterros sísmicos ou de baixo peso | +0.4% | Núcleo Ásia-Pacífico; projetos de infraestrutura na América do Norte | Longo prazo (≥ 4 anos) |
| EPS com grafite para isolamento em retrofit de painéis finos | +0.7% | Mercados premium da Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Isolamento para Construção Sustentável
Os códigos de eficiência energética em edificações agora exigem isolamento contínuo, aumentando o uso de espuma de poliestireno tanto em novas construções quanto em retrofits. O Código Internacional de Edificações reconhece o isolamento de espuma plástica quando camadas de segurança contra incêndio são integradas, viabilizando créditos LEED e economias de energia de HVAC de até 30%. A reformulação de XPS de baixo potencial de aquecimento global da DuPont reduziu o carbono incorporado em 94%, ilustrando como a regulamentação impulsiona a inovação enquanto preserva a demanda endereçável. O sucesso das políticas nórdicas com retardantes de chama livres de halogênio oferece um modelo para a adoção mais segura de EPS em todo o mundo[1]Green Science Policy Institute, "Nem Todos os Retardantes de Chama São Iguais," greensciencepolicy.org. Essa clareza regulatória mantém o mercado de espuma de poliestireno em uma trajetória de crescimento enquanto apoia metas ambientais.
Boom do E-commerce em Embalagens de Proteção
Os volumes de encomendas continuam a crescer, impulsionando a demanda por formas de proteção absorvedoras de impacto e de baixa densidade. As diretrizes da Amazon incentivam o dimensionamento adequado, tornando as peças moldadas em EPS atraentes para itens frágeis. Ao mesmo tempo, concorrentes de base biológica, como as embalagens de micélio da Ecovative, estão conquistando contratos voltados à sustentabilidade, evidenciando uma transição em vez de uma mudança repentina. O efeito líquido é o crescimento incremental do mercado de espuma de poliestireno à medida que os varejistas digitais equilibram custo, desempenho e metas ambientais.
Expansão da Cadeia de Frio e da Logística Farmacêutica
Vacinas e produtos biológicos dependem de janelas constantes de 2 °C a 8 °C durante o transporte. Os contêineres de EPS aprovados mantêm esse intervalo por até 23 horas, uma característica crítica para os modelos de entrega direta ao paciente. O resfriador de papel reciclável da Thermo Fisher aponta a direção do mercado, mas os fornecedores do setor de saúde ainda priorizam a comprovada estabilidade térmica nas rotas de missão crítica, sustentando a demanda de curto prazo por EPS.
Adoção de Geoespuma para Aterros Sísmicos/de Baixo Peso
A geoespuma de EPS, aproximadamente 100 vezes mais leve que o solo, mitiga recalques e cargas sísmicas em encontros de pontes e encostas propensas a deslizamentos. O histórico de duas décadas da Itália em restaurações de estradas e a reconstrução da I-15 em Utah fornecem validação no mundo real, enquanto a norma FGSV da Alemanha padroniza especificações, reduzindo o risco de engenharia e ampliando as carteiras de projetos[2].Geofoam America, "Aterro Leve para Construção de Aterros," geofoamamerica.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do monômero de estireno | -0.9% | Global; mais aguda nos centros da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Proibições de EPS descartável no setor de alimentação | -0.6% | América do Norte e Europa como líderes regulatórios | Médio prazo (2-4 anos) |
| Substituição por embalagens de cogumelo ou micélio | -0.3% | Global; uso inicial em nichos premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Monômero de Estireno
O aumento nos custos do benzeno transmite-se diretamente ao estireno e, em seguida, ao poliestireno, levando os produtores a anunciar sobretaxas de USD 110 por tonelada em múltiplas regiões no início de 2024[3]Trinseo, "Aumento de Preço para Grades de Poliestireno na Europa," trinseo.com. A transição da Europa de exportador líquido para importador líquido, com entradas próximas de 400 quilotoneladas em 2023, acrescentou risco à cadeia de fornecimento. Essas oscilações comprimem as margens dos conversores e amenizam a expansão de curto prazo no mercado de espuma de poliestireno.
Proibições de EPS Descartável no Setor de Alimentação
A proibição do Oregon, em janeiro de 2025, de recipientes EPS para viagem exemplifica o endurecimento das restrições. A França considerou uma proibição paralela antes de pausar para alinhar-se à legislação da UE. Tais medidas redirecionam a demanda por espuma de usos casuais para usos de maior valor e vida útil mais longa, reduzindo 0,6 pontos percentuais do crescimento previsto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância do EPS Encontra a Inovação do XPSO EPS capturou 61,43% da participação do mercado de espuma de poliestireno em 2025, com base no amplo uso em invólucros de construção e embalagens moldadas. O tamanho do mercado de espuma de poliestireno para EPS totalizou USD 26,34 bilhões em 2025, e o segmento deve registrar ganhos de dígito único médio à medida que os programas de reciclagem se expandem. O baixo custo e a versatilidade do EPS sustentam uma vantagem duradoura, mesmo com as regulamentações favorecendo formulações livres de retardantes de chama.
O XPS gera margens unitárias mais elevadas e avança a um CAGR de 6,22% até 2031. Apresenta condutividade térmica entre 0,032-0,037 W/(m·K), superando o EPS, que varia entre 0,035-0,040 W/(m·K). Os códigos de isolamento contínuo, restrições de espaço e projetos de fachadas premium tendem, portanto, para o XPS, elevando a trajetória do mercado de espuma de poliestireno nos retrofits com eficiência energética. As placas compatíveis com o AIM Act da DuPont e a venda da linha Styrodur da BASF para a Karl Bachl aprimoram o foco nos produtos enquanto viabilizam adições de capacidade que sustentam a intensidade competitiva.


Por Setor de Uso Final:
Liderança da Construção Civil em Meio à DiversificaçãoAs aplicações de construção civil geraram 45,22% da receita total de 2025. O isolamento contínuo exigido por norma e os preenchimentos com geoespuma em regiões sísmicas mantêm o segmento no centro da demanda do mercado de espuma de poliestireno. As economias de energia de 15-30% em edificações devidamente isoladas proporcionam um retorno claro, apesar dos gastos iniciais mais elevados com material.
Outras aplicações, abrangendo eletrônicos de consumo, eletrodomésticos e modificadores de nicho para concreto espumado, lideram o crescimento futuro a um CAGR de 6,88%. Os programas de subsídios chineses que levaram 29,64 milhões de consumidores a substituir eletrodomésticos em 2024 impulsionaram a demanda por estireno, fortalecendo indiretamente a produção de poliestireno. As formas de transporte de proteção para smartphones e eletrodomésticos reforçam essa tendência e amortecem o mercado de espuma de poliestireno contra a fraqueza nas embalagens para serviços de alimentação.
Análise Geográfica
Mercado de Espuma de Poliestireno na APAC
O tamanho do mercado de espuma de poliestireno da Ásia-Pacífico ultrapassou 18,49 bilhões de USD em 2025, equivalente a 43,12% do valor global, e prevê-se que registre um CAGR de 6,55% até 2031. A fatia de 35% da China nas importações mundiais de estireno impulsiona a disponibilidade de resina, enquanto os subsídios para substituição de eletrodomésticos direcionam EPS adicional para linhas de embalagem e isolamento. A Índia está a caminho de mais que dobrar a capacidade instalada até 2028, com a Styrenix Performance Materials e a Supreme Petrochem aproveitando a robusta demanda por plásticos para eletrônicos de consumo e automotivos.
Mercado de Espuma de Poliestireno na América do Norte
A América do Norte manteve uma base de receita sólida próxima a 10,21 bilhões de USD em 2025. Uma série de aumentos de preços por parte dos produtores em 2024 sinalizou a recuperação da demanda na construção civil, mesmo com as regras da AIM-Act impulsionando a rápida reformulação para sistemas de agentes de expansão de potencial de aquecimento global ultrabaixo. Os gastos governamentais em infraestrutura e os incentivos para retrofits energéticos mantêm a região como um pilar importante do mercado de espuma de poliestireno.
Mercado de Espuma de Poliestireno na Europa
A Europa respondeu por aproximadamente 7,63 bilhões de USD e registrou importações de 400 quilotoneladas em 2023, após o encerramento de unidades mais antigas de estireno. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens exige reciclabilidade total até 2030, estimulando investimentos em despolimerização e em graus de EPS mecanicamente reciclados para contato com alimentos, atualmente em análise. Essas transições sustentam os conversores domésticos, mas comprimem as margens econômicas.
Mercado de Espuma de Poliestireno no Oriente Médio e África e na América do Sul
A América do Sul e o Oriente Médio e África combinados entregaram pouco menos de 6,54 bilhões de USD, com a demanda atrelada à construção de estradas, ao surgimento de cadeias de frio e ao crescimento da renda disponível. A menor regulamentação e a expansão do e-commerce de alimentos sustentam a penetração inicial do EPS, preparando o terreno para futuras atualizações para XPS à medida que a aplicação de normas se intensifica.

Análise da cadeia de valor
A cadeia de valor começa com matérias-primas petroquímicas upstream (benzeno e etileno) que se convertem em etilbenzeno e, posteriormente, em monômero de estireno, o que torna a economia da resina fortemente ligada à volatilidade vinculada ao petróleo e ao benzeno. Os produtores de polímeros fornecem resina de poliestireno e classes expansíveis, seguidos por conversores de espuma que expandem as pérolas de EPS em embalagens protetoras moldadas e blocos de geofoam, ou extrudam placas de isolamento de XPS usando sistemas de agentes de expansão. Dada a alta relação volume-peso da espuma, a conversão e a fabricação tendem a ser regionais para limitar custos de frete e manuseio.
Os canais downstream incluem distribuidores de materiais de construção, cadeias de suprimento de embalagens OEM e contratantes de engenharia civil baseados em projetos. A exposição logística e comercial fica mais evidente na Europa, à medida que a oferta de estirênicos se aperta e a dependência de importações aumenta, elevando o risco de prazos de entrega para os conversores. Mudanças regulatórias nos Estados Unidos também redirecionam volumes das aplicações de food-service para construção e aplicações especializadas, onde a conformidade é impulsionada por códigos de energia, requisitos de sistemas de segurança contra incêndio e especificações de desempenho de isolamento.
Cenário Competitivo
O mercado de espuma de poliestireno é moderadamente fragmentado. Os avanços tecnológicos estão impulsionando a diferenciação. As placas Neopor Plus da BASF reduzem a energia de refrigeração em 30% e conquistam créditos LEED, enquanto a marca Styrofoam da DuPont adotou agentes expansores que reduzem o carbono incorporado em 94%. Players regionais como a JSP Corporation focam em inovações de pérolas para aplicações automotivas, e a Styrenix Performance Materials está expandindo capacidade para atender à crescente demanda doméstica na Índia.
Disruptores de base biológica, embora limitados em volume, estão influenciando o branding. Empresas como a Ecovative Design conquistam contratos para embalagens de micélio compostáveis, levando os players tradicionais a investir em soluções circulares e enfatizar a reciclabilidade para manter participação de mercado.
Líderes do Setor de Espuma de Poliestireno
Alpek S.A.B. de C.V.
BASF
INEOS Styrolution Group GmbH
Synthos
TotalEnergies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Espuma de Poliestireno
- Alpek S.A.B. de C.V.
- Atlas Molded Products
- BASF
- Epsilyte LLC
- INEOS Styrolution Group GmbH
- JSP
- KANEKA CORPORATION
- Kumho Petrochemical
- Owens Corning
- Styropek
- SUNPOR
- Synthos
- TotalEnergies
- Trinseo
- Versalis S.p.A.
- Wuxi Xingda foam plastic new material Limited

Oportunidades de mercado e perspectivas futuras
A circularidade e as embalagens em conformidade estão criando espaço para ofertas de espuma de poliestireno de maior valor, que possam documentar conteúdo reciclado e qualidade de contato com alimentos. O Regulamento de Embalagens e Resíduos de Embalagens da UE (PPWR) entrou em vigor em fevereiro de 2025 e começa a ser aplicado a partir de agosto de 2026, impulsionando as cadeias de suprimento de embalagens para uma rotulagem harmonizada e uma classificação de desempenho de reciclabilidade mais rigorosa. Isso, por sua vez, apoia investimentos tanto em reciclagem mecânica quanto em rotas de depolimerização capazes de retornar o poliestireno ao monômero de estireno. Uma etapa de comercialização é visível em maio de 2026, quando a Technip Energies e a Agilyx lançaram a TruStyrenyx, posicionada para produzir monômero de estireno reciclado de alta pureza e ampliar a base de matéria-prima além do estireno virgem.
Na construção civil, as oportunidades se concentram em isolamento premium, onde sistemas de agentes de expansão com baixo GWP e em conformidade com o ozônio são cada vez mais esperados, apoiando upgrades de XPS e a adoção de EPS com grafite reforçado em aplicações de retrofit fino. A pressão de substituição em espumas para food-service também está se intensificando, evidenciada pelo lançamento em julho de 2026 pela TotalEnergies Corbion de uma classe de espuma de PLA comercializada como alternativa à embalagem de alimentos em espuma de poliestireno. Em conjunto, regras mais rígidas de embalagens e lançamentos de materiais alternativos apontam para uma demanda de EPS/XPS de maior valor, que combina desempenho de isolamento ou proteção com rotas de fim de vida e rastreabilidade entre regiões.
Recent Industry Developments in Mercado de Espuma de Poliestireno
- Julho de 2026: A TotalEnergies Corbion lançou o Luminy FOAM 50F, uma classe de PLA de alta resistência ao fundido, posicionada como uma alternativa circular de baixo carbono ao poliestireno em embalagens de alimentos em espuma. O lançamento aumenta a pressão competitiva em formatos de food-service de uso único, onde o EPS enfrenta proibições, e acelera as discussões sobre substituição de materiais. Também reforça a necessidade de os fornecedores de espuma de poliestireno se diferenciarem por meio de reciclabilidade, coleta e rotas de qualidade de contato com alimentos.
- Setembro de 2025: A INEOS Styrolution relatou ter recebido a primeira entrega em escala comercial de monômero de estireno reciclado da planta de depolimerização da Indaver em Antuérpia, Bélgica. A medida avança a reciclagem química como uma fonte viável de matéria-prima para estirênicos, apoiando marcas e conversores na construção de alegações de conteúdo circular sem abandonar o desempenho do poliestireno. Também indica uma coordenação mais estreita entre processadores de resíduos e produtores de polímeros na Europa.
- Outubro de 2024: A BASF anunciou um investimento para expandir a capacidade de EPS contendo grafite Neopor em 50.000 toneladas métricas por ano em Ludwigshafen, com início previsto para o início de 2027. A expansão visa um isolamento de EPS de maior desempenho, que permite envelopes de construção mais finos e melhor eficiência energética. Também indica uma mudança para classes de isolamento diferenciadas, à medida que a pressão regulatória reduz os volumes de espuma commodity para food-service.


Mercado de Espuma de Poliestireno Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de espuma de poliestireno é definido como a receita obtida com a venda de materiais de espuma à base de poliestireno usados principalmente para isolamento e embalagens protetoras nas principais regiões, medida no ponto de venda dos produtos de espuma.
Exclusões de escopo: excluímos resinas de poliestireno não expandido e a maioria dos produtos convertidos downstream, nos quais o valor é derivado principalmente do processamento adicional e não da espuma em si.
Visão geral da segmentação
- Por Tipo
- Poliestireno Expansível (EPS)
- Poliestireno Extrudado (XPS)
- Por Setor de Uso Final
- Construção Civil
- Embalagens
- Outros Setores de Uso Final (Eletrodomésticos e Eletrônicos de Consumo, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para construir a estrutura inicial do mercado, especialmente para mapear usos finais, fluxos comerciais e sinais políticos que impactam diretamente a demanda de isolamento e embalagem. Consultamos fontes públicas como o USGS para contexto petroquímico e de matérias-primas, o UN Comtrade para verificações de direção comercial em fluxos relacionados a plásticos, e a Agência Internacional de Energia para indicadores de eficiência energética em edifícios ligados ao consumo de isolamento. Para atividade de construção e perspectivas do setor, foram usadas fontes como o Banco Mundial e agências nacionais de estatística para ancorar os fatores macro de demanda.
Além disso, revisamos relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável para entender adições de capacidade, temas de utilização de plantas e comentários sobre preços. Bases de dados de patentes também foram usadas para acompanhar mudanças nas formulações de espuma e alterações relacionadas a agentes de expansão que podem influenciar o mix de produtos entre EPS e XPS. Também usamos assinaturas pagas para dados financeiros de empresas e triagem de notícias, e para verificações de importação e exportação em nível de embarque, quando os códigos comerciais públicos eram muito amplos. As fontes listadas acima são ilustrativas e não exaustivas, uma vez que muitas outras referências também foram consultadas para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, conversores, distribuidores e grandes compradores em isolamento e embalagem, de modo que premissas secundárias pudessem ser corrigidas com comportamento real de mercado. Também conversamos com participantes do setor nas principais regiões consumidoras para validar fatores de demanda, como ciclos de construção, necessidades de embalagem para cadeia fria e substituições de materiais impulsionadas por regulação. A entrada dos respondentes foi então usada para confirmar o mix de produtos, verificar se a lógica de movimento de preços correspondia à forma como as empresas efetivamente repassam os custos de resina, e estimar a divisão prática entre demanda de novas construções e reformas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 14% | APAC: 46% |
| Nível médio: 45% | Líderes funcionais/de unidade: 42% | EMEA: 34% |
| Players menores: 21% | Gerentes: 44% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O modelo de dimensionamento começa com uma construção top-down, na qual os agrupamentos de demanda de construção e embalagem são reconstruídos por região e, em seguida, traduzidos em consumo de espuma usando fatores de penetração e intensidade que foram validados em entrevistas. Por exemplo, tendências de área de piso construída, o aperto de códigos de isolamento e a atividade de reforma são usados para estimar a demanda de placas e painéis de isolamento, que é então convertida em valor de espuma de poliestireno usando faixas típicas de densidade e preço. A demanda de embalagem é orientada de forma semelhante usando indicadores como expansão da cadeia fria, tendências de embarque de eletrodomésticos e eletrônicos, e padrões de substituição de embalagens protetoras.
Após a formação dos totais top-down, os corroboramos com verificações seletivas bottom-up usando consolidações de fornecedores e verificações de canal, como preços médios de venda amostrados multiplicados por volumes estimados de EPS e XPS, e verificações de sanidade em relação à capacidade anunciada, taxas de operação e sinais de direção comercial. Onde o detalhe bottom-up está ausente para players locais menores, as lacunas são tratadas por meio de índices de cobertura específicos por região, derivados de feedback de distribuidores e padrões de dependência de importação, e depois revisados novamente durante a validação.
Para a previsão, foi usada análise de cenários para refletir diferentes trajetórias para o início de construções, retrofits de isolamento e pressão regulatória sobre materiais e agentes de expansão, e então um caso central foi selecionado com base no consenso de especialistas mais consistente. As variáveis acompanhadas durante a previsão incluem mudanças no mix EPS versus XPS, comportamento de repasse de custos de resina e energia, crescimento da produção de construção, atividade de embalagem ligada a eletrodomésticos e cadeia fria, e diferenciais regionais de preço impulsionados por adições de oferta.
Validação de Dados e Ciclo de Atualização
A triangulação é feita comparando os totais de mercado modelados com sinais independentes, como direção da produção de construção, anúncios de capacidade e tendências de preços observadas, e depois verificando se os volumes implícitos permanecem realistas. Quando uma região ou segmento mostra um salto acentuado que não pode ser explicado por um fator, revisitamos as premissas e recontatamos um pequeno grupo de entrevistados para confirmar se um choque de demanda, uma parada de planta ou uma mudança regulatória é responsável.
Antes da aprovação final, o modelo passa por múltiplas etapas de revisão de analistas, incluindo verificações de variância entre regiões e uma revisão de consistência entre mix de produtos, preços e participações de uso final. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais, como grandes adições de capacidade, mudanças importantes de política que afetam o isolamento, ou uma mudança clara de regime de preços. Imediatamente antes da entrega, concluímos uma passagem final de atualização usando as informações públicas mais recentes e o feedback primário, para que o resultado reflita a visão mais recente do mercado.
Comparação do Dimensionamento do Mercado de Espuma de Poliestireno da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para espuma de poliestireno nem sempre coincidem, pois os limites de produto e os pontos de precificação usados em diferentes modelos podem diferir, mesmo quando o nome do tema parece o mesmo. As diferenças também surgem de como os autores tratam o conteúdo reciclado, como dividem EPS e XPS, e com que frequência as premissas são atualizadas quando os preços de resina e a atividade de construção se movem.
Itens de embalagem convertidos e conjuntos acabados são frequentemente incluídos por alguns editores, mas ficam fora do escopo da Mordor Intelligence, o que mantém a contagem focada no valor do produto de espuma EPS e XPS, em vez de bens fabricados mais amplos. Outras lacunas geralmente decorrem do uso de progressão de preços agressiva versus conservadora, da mistura de moeda constante com moeda corrente, ou da projeção de demanda a partir do crescimento da construção sem verificar os impactos dos códigos de isolamento e a intensidade de reforma no nível regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 44,98 bilhões de USD (2026) | |
| Consultoria Global A | 47,60 bilhões de USD (2026) | Esta estimativa parece incluir uma camada mais ampla de valor de embalagens convertidas e espuma fabricada, o que eleva a receita além das vendas de produtos de espuma, e também assume um repasse de preço de curto prazo mais rápido. |
| Associação do Setor B | 41,20 bilhões de USD (2025) | Este valor está mais próximo da receita de produtores de resina para espuma em regiões-membro selecionadas, o que pode subestimar a oferta informal e alguns volumes de não membros, além de ser reportado para um ano-base diferente. |
No geral, a variação é explicada principalmente pelo que é contabilizado como valor de mercado de espuma, o ponto de precificação adotado e se o ano citado está alinhado. Ao vincular o total a fatores de demanda claros, como intensidade de isolamento e atividade de embalagem, e depois verificar com sinais de oferta e preço, o total de referência permanece rastreável e reproduzível.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Espuma de Poliestireno?
O tamanho do mercado de espuma de poliestireno atingiu USD 44,98 bilhões em 2026 e prevê-se que cresça de forma constante a um CAGR de 4,92% durante 2026-2031.
Qual tipo de produto lidera o mercado de espuma de poliestireno?
O poliestireno expansível domina com 61,43% de participação em 2025, enquanto o poliestireno extrudado é o segmento de crescimento mais acelerado, com CAGR de 6,22% até 2031.
Por que a Ásia-Pacífico é crucial para o crescimento futuro?
A região detém 43,12% de participação de receita e registra o maior CAGR de 6,55% até 2031, impulsionado pela demanda de estireno da China e pelas expansões de capacidade da Índia.
Como os produtores estão enfrentando as pressões de sustentabilidade?
As empresas estão reformulando agentes expansores para níveis de potencial de aquecimento global ultrareduzido, comercializando EPS com grafite aprimorado, investindo em reciclagem mecânica e química e explorando alternativas de base biológica para atender aos mandatos de economia circular.
Página atualizada pela última vez em:



