
Tamanho e Participação do Mercado de Gestão Endoscópica de Estenose
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
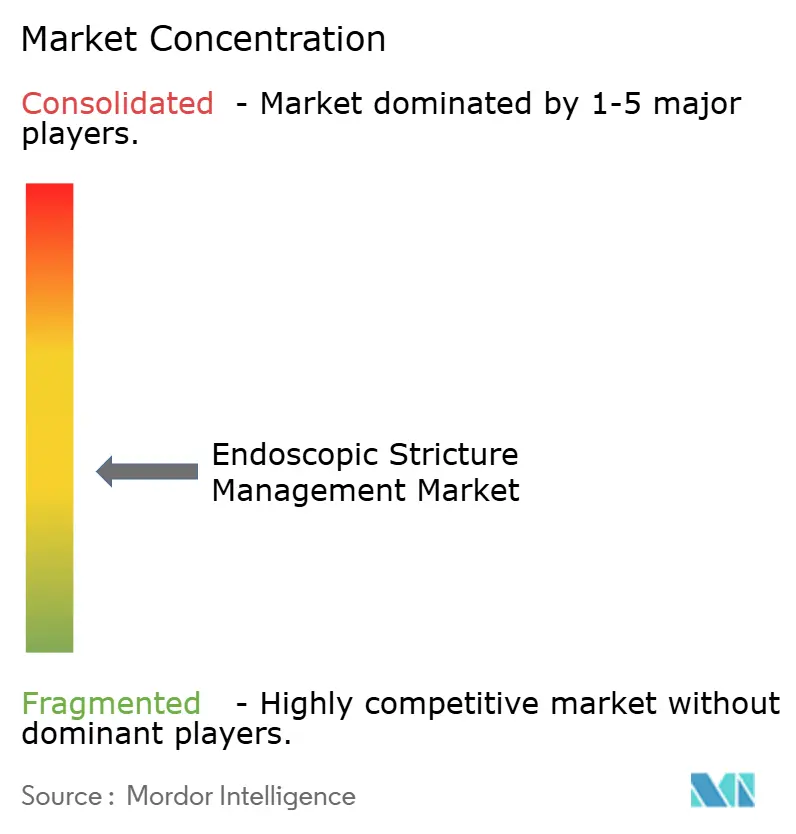
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão Endoscópica de Estenose por Mordor Intelligence
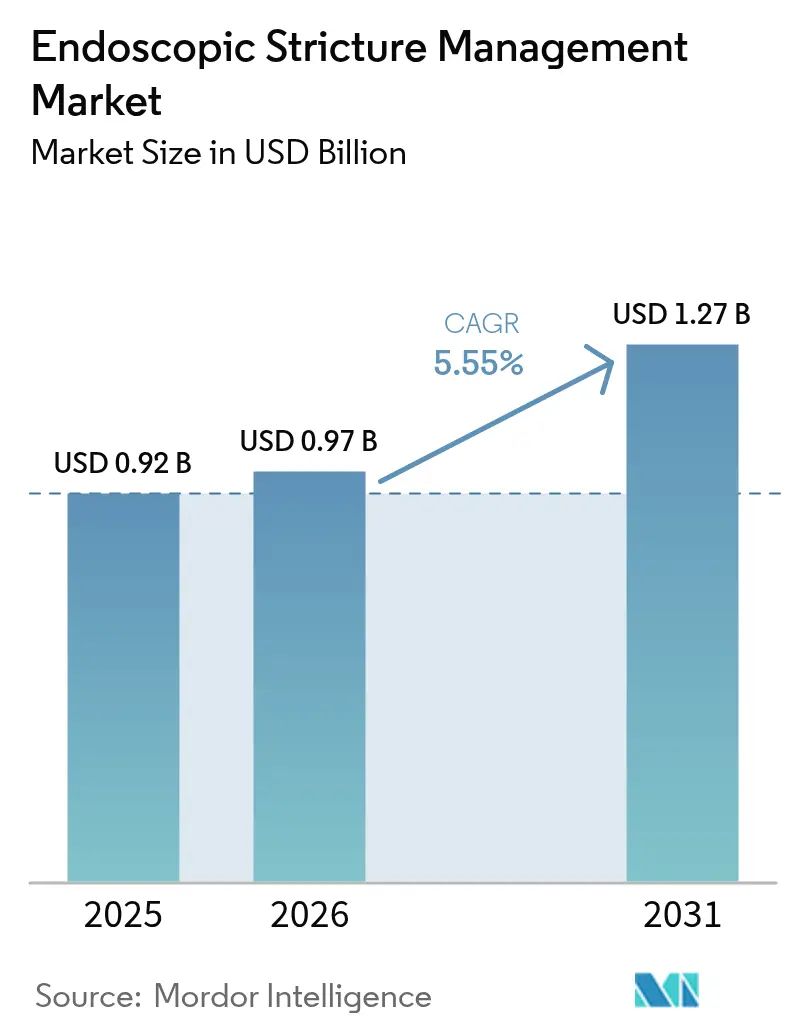
O tamanho do mercado de gestão endoscópica de estenose em 2026 é estimado em USD 0,97 bilhão, crescendo a partir do valor de 2025 de USD 0,92 bilhão, com projeções para 2031 mostrando USD 1,27 bilhão, crescendo a uma CAGR de 5,55% no período de 2026 a 2031. A expansão da capacidade ambulatorial, a rápida inovação em dispositivos e o apoio dos pagadores a tratamentos minimamente invasivos estão direcionando hospitais e médicos para longe da cirurgia aberta em direção a soluções endoscópicas. Dilatadores de balão, plataformas com revestimento farmacológico, stents biodegradáveis e stents metálicos de aposição luminal reduzem os tempos de recuperação e diminuem os riscos de complicações, o que se alinha aos incentivos dos pagadores para reduzir os custos de internação. Um aumento constante nas estenoses gastrointestinais em adultos mais velhos mantém os volumes de procedimentos em crescimento, enquanto os centros cirúrgicos ambulatoriais (CCAs) capturam uma parcela crescente de casos antes restritos às enfermarias de internação. A intensidade competitiva está aumentando à medida que os principais fornecedores ampliam seus portfólios, a integração vertical ganha impulso e empresas emergentes garantem investimentos para tecnologias de próxima geração [1]Karl Storz SE & Co. KG, "Aquisição da Asensus Surgical pela KARL STORZ," karlstorz.com.
Principais Conclusões do Relatório
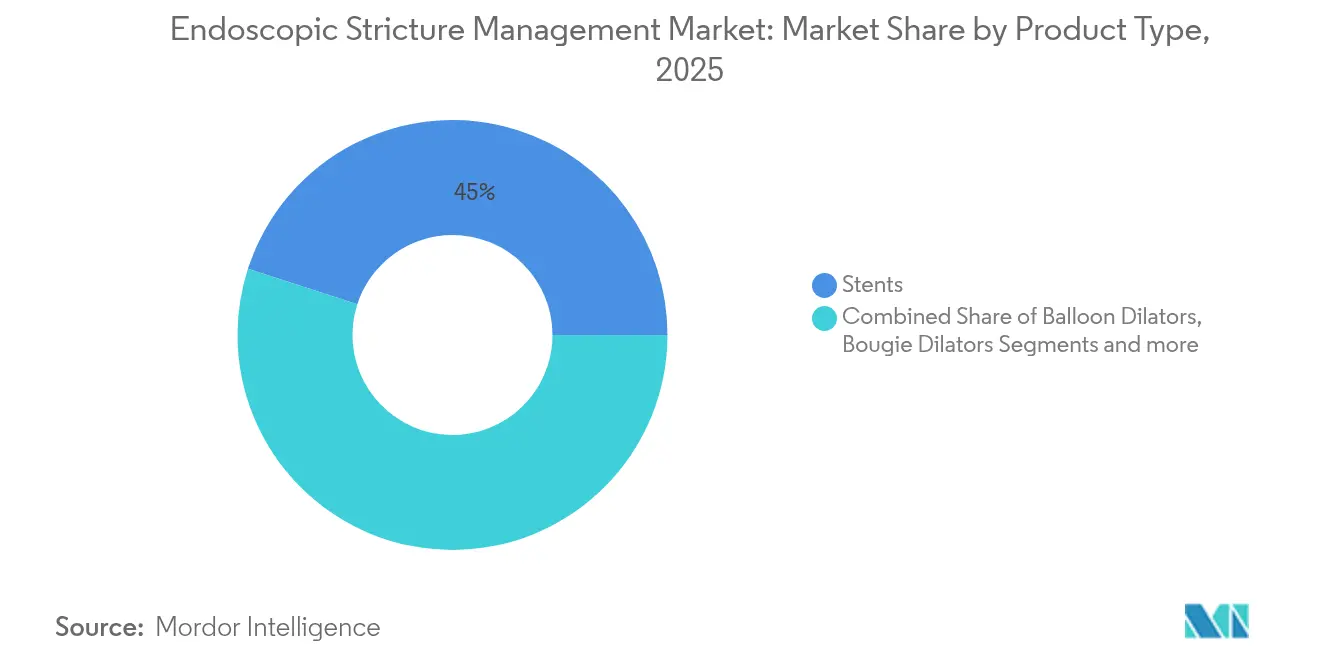
"- Por tipo de produto, os stents lideraram com 45,02% de participação na receita em 2025; os dilatadores de balão estão projetados para expandir a uma CAGR de 6,31% até 2031.
- Por localização da estenose, os procedimentos esofágicos detinham 51,01% da participação do mercado de gestão endoscópica de estenose em 2025, enquanto as intervenções duodenais estão no caminho de uma CAGR de 6,29% até 2031.
- Por usuário final, os hospitais responderam por 61,98% do tamanho do mercado de gestão endoscópica de estenose em 2025; os CCAs estão avançando a uma CAGR de 6,33% até 2031.
- Por ambiente de procedimento, os casos de internação representaram 69,12% do tamanho do mercado de gestão endoscópica de estenose em 2025, enquanto os casos ambulatoriais estão crescendo a uma CAGR de 6,38% até 2031.
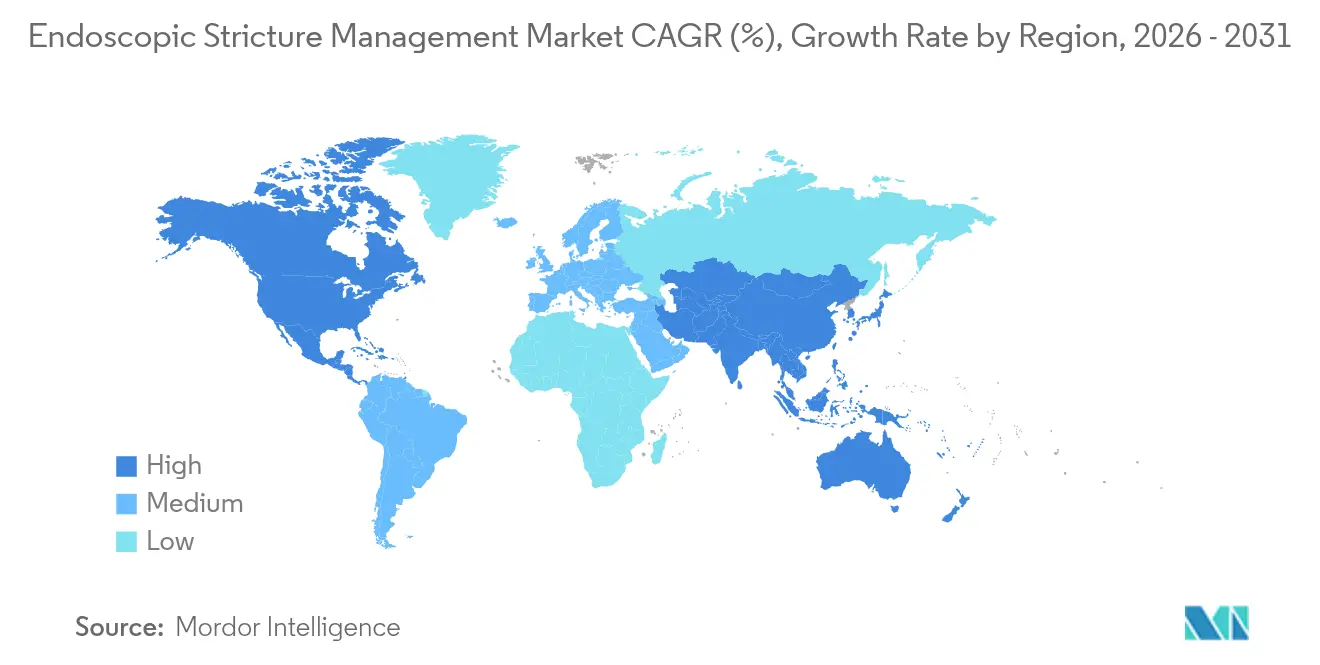
- Por geografia, a América do Norte liderou com 40,97% de participação na receita em 2025; a Ásia-Pacífico está prevista para registrar a CAGR mais rápida de 6,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Gestão Endoscópica de Estenose
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população idosa e aumento da carga de estenoses gastrointestinais | +1.8% | Global, mais forte na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Preferência por dilatação endoscópica minimamente invasiva | +1.5% | Global, liderado por mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Inovação contínua de produtos com balões multietapas e stents biodegradáveis | +1.2% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão do reembolso para procedimentos ambulatoriais de estenose | +0.8% | América do Norte, mercados seletivos da UE | Curto prazo (≤ 2 anos) |
| Sucesso clínico inicial dos stents metálicos de aposição luminal | +0.6% | Global, liderado pela América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Surgimento de protocolos de autodilatação gerenciados pelo paciente | +0.4% | América do Norte e Europa, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Idosa e Aumento da Carga de Estenoses Gastrointestinais
A prevalência de estenose esofágica atingiu 203,1 casos por 100.000 entre adultos com seguro comercial e 1.123,5 casos por 100.000 em beneficiários do Medicare, gerando USD 1,39 bilhão em custos anuais [2]Angela Z. Xue, "Prevalência e Custos das Estenoses Esofágicas nos Estados Unidos," Clinical Gastroenterology and Hepatology, sciencedirect.com. Pacientes mais velhos frequentemente apresentam estenoses induzidas por refluxo ou cicatrizes anastomóticas que requerem dilatações ou colocação de stents repetidas. Estenoses não tratadas levam à desnutrição e aspiração, gerando custos adicionais ao sistema. À medida que a longevidade aumenta nas economias desenvolvidas, os planejadores de saúde antecipam uma maior dependência de vias de tratamento endoscópico que custam menos do que a reconstrução cirúrgica, mas entregam resultados duradouros.
Preferência pela Dilatação Endoscópica Minimamente Invasiva
A dilatação endoscópica com balão alcança 67,1% de sucesso em estenoses uretrais e melhora o fluxo urinário máximo, enquanto os balões com revestimento farmacológico mostram 77,8% de liberdade de reintervenção em dois anos versus 23,6% para a terapia padrão. A demanda dos pacientes por recuperação rápida e menor dor se alinha à pressão dos pagadores para limitar as internações hospitalares [3]Xiaoyu Li, "Dilatação com balão para o tratamento de estenoses uretrais masculinas: uma revisão sistemática e meta-análise," BMJ Open, bmjopen.bmj.com. Hospitais e CCAs investem em endoscópios avançados e plataformas de dilatação, e gastroenterologistas mais jovens — fortemente treinados em endoscopia terapêutica — estão impulsionando uma adoção mais rápida na prática diária.
Inovação Contínua de Produtos: Balões Multietapas e Stents Biodegradáveis
Dados de cinco anos do ensaio ROBUST I mostram 58% de sucesso funcional e 71,7% de liberdade de reintervenção com balões revestidos com paclitaxel para estenoses uretrais bulbares recorrentes. Os stents biodegradáveis eliminam a necessidade de procedimentos de remoção em segunda intervenção, enquanto os stents metálicos de aposição luminal (SMAL) alcançam 97% de sucesso técnico para coleções de fluidos pancreáticos e minimizam o risco de migração. O apoio de capital de risco é forte: a Sotelix captou USD 1,7 milhão para dispositivos de endoscopia terapêutica, e a Fractyl Health obteve a Designação de Dispositivo Inovador da FDA para seu sistema Revita.
Expansão do Reembolso para Procedimentos Ambulatoriais de Estenose
Os Centros de Serviços Medicare e Medicaid ajustaram as regras de pagamento para incentivar a migração de procedimentos dos departamentos ambulatoriais hospitalares para os CCAs, projetando um crescimento de volume de 21% até 2034, com a gastroenterologia como principal impulsionador. Os pagadores privados espelham esses movimentos, aprovando dispositivos premium como balões com revestimento farmacológico quando o custo total do cuidado diminui. Os contratos baseados em valor recompensam ainda mais os prestadores que transferem casos adequados para ambientes ambulatoriais sem readmissões.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de dispositivos e procedimentos | -1.1% | Global, agudo em mercados emergentes | Médio prazo (2 a 4 anos) |
| Escassez de endoscopistas intervencionistas treinados | -0.9% | Global, grave em regiões rurais e em desenvolvimento | Longo prazo (≥ 4 anos) |
| Preocupações de segurança com o uso off-label de SMAL em estenoses benignas | -0.7% | Global, elevado na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Dados de longo prazo limitados para aprovações de balões com revestimento farmacológico | -0.5% | Global, gargalos regulatórios em mercados-chave | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Dispositivos e Procedimentos
Os SMAL e os balões com revestimento farmacológico de preço premium excedem os orçamentos de capital em muitas economias emergentes, e os pagadores frequentemente hesitam em conceder cobertura rápida quando as economias de longo prazo ainda não foram comprovadas. Os hospitais equilibram necessidades em cardiologia, oncologia e cirurgia, frequentemente adiando a compra de sistemas avançados de endoscopia. Os controles de gestão de utilização podem restringir o acesso, desacelerando o mercado de gestão endoscópica de estenose em regiões sensíveis a custos.
Escassez de Endoscopistas Intervencionistas Treinados
A Sociedade Europeia de Endoscopia Gastrointestinal exige 250 procedimentos de ultrassonografia endoscópica supervisionados para a obtenção de competência, mas muitos programas carecem de volume e mentores. Áreas rurais em todo o mundo têm dificuldade em atrair especialistas, forçando os pacientes a viajar para centros terciários e aumentando os tempos de espera. À medida que endoscopistas experientes se aposentam mais rapidamente do que novos residentes se formam, as lacunas na força de trabalho podem se ampliar até 2030.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Stents Dominam Enquanto Balões Aceleram
Os stents controlaram 45,02% do mercado de gestão endoscópica de estenose em 2025 devido ao seu papel estabelecido na manutenção da patência luminal quando as estenoses são complexas ou malignas. Os dilatadores de balão lideram o crescimento a uma CAGR de 6,31% graças às superfícies com revestimento farmacológico e aos perfis de insuflação controláveis. O tamanho do mercado de gestão endoscópica de estenose para stents está projetado para expandir de forma constante, mas os balões capturam cada vez mais procedimentos repetidos à medida que os médicos valorizam seu menor risco de perfuração. A plataforma de balão CRE da Boston Scientific melhora a visibilidade fluoroscópica, enquanto o stent Wrapsody da Merit Medical estende o uso para o acesso de diálise, sinalizando oportunidade entre especialidades. Os dilatadores de bougie continuam a declinar à medida que a economia de uso único e a dilatação controlada favorecem os balões. Os balões com revestimento farmacológico incorporando paclitaxel mostraram 77,8% de liberdade de reintervenção no ensaio ROBUST III, encorajando os médicos a adotá-los em estenoses benignas recorrentes. Os stents biodegradáveis eliminam os procedimentos de remoção, e os SMAL abordam a migração com flanges mais largas.
A categoria emergente de "outros" — dispositivos de incisão, injetáveis anticicatrizantes e plataformas de dilatação guiadas por IA — permanece uma fatia pequena, mas atrai interesse de capital de risco. Os fornecedores projetam dispositivos que se encaixam nos fluxos de trabalho tanto hospitalares quanto de CCAs, com foco na reutilização e no menor custo por caso para ampliar a adoção em diferentes contextos de renda. À medida que as patentes dos stents metálicos de primeira geração se aproximam do vencimento, as empresas se diferenciam por meio de revestimentos, ergonomia de entrega e pacotes de evidências que documentam economias no mundo real.


Por Localização da Estenose: Dominância Esofágica Enfrenta Desafio Duodenal
Os casos esofágicos detinham 51,01% de participação em 2025, refletindo a prevalência do refluxo e as cicatrizes anastomóticas pós-cirúrgicas. A participação do mercado de gestão endoscópica de estenose para doenças esofágicas permanece alta porque as estenoses benignas frequentemente requerem múltiplas dilatações ao longo da vida. Os procedimentos duodenais, no entanto, crescem a uma CAGR de 6,29% até 2031, à medida que a melhoria das imagens e a enteroscopia assistida por dispositivos aumentam a detecção de lesões no intestino delgado. A Olympus obteve autorização da FDA para sua série de endoscópios EZ1500 com óptica de profundidade de campo estendida, melhorando a visibilidade de lesões duodenais. As estenoses biliares permanecem estáveis, tratadas principalmente com colocação de stents.
A adoção entre especialidades em urologia, hepatologia e cirurgia colorretal apoia o grupo de "outros", onde as aplicações uretrais e pancreáticas adotam o conhecimento de balões e stents da gastroenterologia. A localização orienta a escolha da terapia: as estenoses esofágicas benignas preferem balões em primeiro lugar, enquanto as obstruções malignas passam diretamente para stents metálicos. Na Ásia-Pacífico, a maior prevalência de estenoses biliares e duodenais impulsiona a pesquisa e o desenvolvimento em direção a dispositivos dimensionados para lúmens mais estreitos comuns nessa população.
Por Usuário Final: Dominância Hospitalar Desafiada pelo Crescimento dos CCAs
Os hospitais mantiveram 61,98% de participação de mercado em 2025 graças ao suporte completo de UTI, apoio multidisciplinar e capacidade de lidar com perfurações de emergência. No entanto, os CCAs crescem a uma CAGR de 6,33% à medida que os pagadores incentivam os prestadores a transferir dilatações de rotina e trocas de stents para locais de menor custo. O tamanho do mercado de gestão endoscópica de estenose que flui pelos CCAs deve crescer de forma constante até 2031. As regras de pagamento neutro por local estreitam as lacunas de reembolso e aumentam a preferência dos cirurgiões por agendas em CCAs que minimizam a equipe fora do horário comercial. Os hospitais respondem abrindo CCAs de propriedade hospitalar ou joint ventures. Consultórios médicos e clínicas especializadas formam o pequeno grupo de "outros", habilitados por torres de alta definição compactas e colangioscópios de operador único que cabem em salas ambulatoriais.
Os fluxos de trabalho dos CCAs exigem dispositivos de configuração rápida, de uso único onde o risco de infecção é alto e embalados com treinamento simples para a equipe. Os fabricantes adaptam os sistemas de insuflação de balão com pressões predefinidas e manômetros codificados por cores para os técnicos dos CCAs. Os hospitais, por sua vez, investem em torres de ultrassonografia endoscópica intensivas em capital e em robótica para procedimentos complexos, ancorando as vendas de dispositivos premium em centros terciários.

Por Ambiente de Procedimento: Aumento Ambulatorial Remodela a Prestação de Cuidados
Os procedimentos de internação ainda representavam 69,12% dos casos em 2025, refletindo a complexidade dos casos, as comorbidades e a necessidade de observação noturna. Os volumes ambulatoriais, no entanto, estão crescendo a uma CAGR de 6,38% até 2031, à medida que os protocolos de anestesia, os pós hemostáticos e os agentes de reversão de ação rápida reduzem o risco. Os dados do Medicare mostram que os CCAs atenderam 3,3 milhões de beneficiários em 2022 com USD 6,1 bilhões em gastos, destacando a escala.
O mercado de gestão endoscópica de estenose se adapta continuamente: os fabricantes de dispositivos reduzem os perfis dos cateteres para recuperação no mesmo dia, e as plataformas de monitoramento remoto permitem alta segura. Os hospitais mantêm os pacientes mais graves, incluindo aqueles com sangramento varicoso ou estenoses complexas com alto risco de perfuração. O grupo de ambiente de "outros" — principalmente centros de recuperação de internação prolongada — permanece de nicho, mas pode ganhar espaço à medida que os pagamentos agrupados incentivam episódios de cuidado em um único local.
Análise Geográfica
A América do Norte capturou 40,97% da receita do mercado de gestão endoscópica de estenose em 2025 e permanece o referencial tecnológico. As regras de pagamento neutro por local do Medicare e o amplo alinhamento dos pagadores privados fomentam a migração ambulatorial, enquanto os sólidos programas de residência garantem um amplo quadro de endoscopistas intervencionistas. Os fabricantes de dispositivos frequentemente lançam primeiro nos Estados Unidos para aproveitar as clínicas de adoção precoce que geram dados fundamentais.
A Ásia-Pacífico está prevista para liderar o crescimento com uma CAGR de 6,52% até 2031. Os procedimentos anuais de ultrassonografia endoscópica na China aumentaram de 207.166 em 2012 para 464.182 em 2019, revelando uma rápida adoção de ferramentas avançadas, mesmo que o uso per capita fique atrás das nações desenvolvidas. A Índia implementou software de detecção baseado em IA que elevou as taxas de detecção de adenomas em locais piloto, demonstrando potencial de salto tecnológico. O Japão permanece o líder regional em volume de procedimentos, auxiliado pela cobertura universal e campanhas de conscientização pública que detectam estenoses mais cedo. Austrália e Coreia do Sul investem em sistemas de alta definição e turismo médico, atraindo pacientes regionais.
A Europa ocupa uma posição madura, porém de crescimento mais lento. Padrões rigorosos de treinamento — 250 casos de ultrassonografia endoscópica supervisionados para credenciamento — mantêm a qualidade, mas os limites orçamentários moderam a transição para balões com revestimento farmacológico premium e SMAL. Alemanha e Reino Unido mantêm fortes volumes hospitalares, enquanto os países nórdicos impulsionam o crescimento ambulatorial por meio de pagamentos agrupados.
América do Sul e Oriente Médio e África são zonas de oportunidade emergentes. A aquisição unificada do Brasil para hospitais públicos ajuda a negociar preços, impulsionando o acesso a stents. A África do Sul lidera a adoção na África Subsaariana por meio de clusters hospitalares público-privados, mas as lacunas rurais persistem. A telementoria e as suítes de endoscopia modulares visam resolver as escassez de mão de obra nessas regiões.

Panorama regulatório
Os dispositivos endoscópicos para manejo de estenoses geralmente seguem os caminhos regulatórios padrão de dispositivos médicos, com expectativas centradas em classificação baseada em risco, evidências clínicas e de bancada, rotulagem e sistemas de qualidade de fabricação. Nos Estados Unidos, a supervisão da FDA normalmente abrange as rotas pré-mercado usadas para acesso gastrointestinal e para ferramentas de dilatação e colocação de stents, além de incluir requisitos de usabilidade. Em maio de 2026, a FDA emitiu orientação final sobre o conteúdo das informações de fatores humanos em submissões de comercialização de dispositivos médicos, reforçando as expectativas de segurança no uso de dispositivos em fluxos de trabalho de endoscopia.
Em 2026, os programas de conformidade se intensificaram em torno dos controles de fabricação e de ciclo de vida e da execução do EU MDR. O Quality Management System Regulation (QMSR) da FDA entrou em vigor em fevereiro de 2026, alinhando os requisitos de sistema de qualidade mais estreitamente com estruturas usadas internacionalmente e elevando o patamar para fornecedores que atendem múltiplas geografias. Na Europa, o Medical Device Regulation (EU) 2017/745 continua a moldar a avaliação clínica e a vigilância pós-mercado, com o MDCG 2025-10 (dezembro de 2025) tratando das expectativas de vigilância pós-mercado. Para determinados dispositivos legados, os prazos de transição do MDR permanecem estendidos até 2027/2028, o que afeta o momento de recertificação e o planejamento de capacidade dos organismos notificados.
Cenário Competitivo
O mercado de gestão endoscópica de estenose apresenta fragmentação moderada. Boston Scientific, Olympus e Cook Medical ancoram a participação global com catálogos amplos e vínculos com líderes de opinião-chave. Eles defendem sua posição por meio de atualizações iterativas — revestimentos, ergonomia de entrega e visualização híbrida — e oferecendo pacotes de serviços que empresas menores têm dificuldade em igualar. Jogadores de médio porte, como Merit Medical e Conmed, focam em balões de nicho e ferramentas auxiliares, frequentemente fazendo parcerias com distribuidores em mercados emergentes.
A integração vertical está se acelerando. A KARL STORZ adquiriu a Asensus Surgical por USD 0,35 por ação em 2024 para combinar a laparoscopia digital com os fluxos de trabalho de endoscopia, aprimorando a plataforma robótica LUNA. Em fevereiro de 2025, a Teleflex pagou EUR 760 milhões pela unidade de intervenção vascular da BIOTRONIK, adicionando balões com revestimento farmacológico e tecnologia de scaffold ao seu portfólio de acesso. Esses movimentos visam oferecer vias terapêuticas completas em vez de instrumentos individuais.
As startups miram espaços em branco: a Sotelix captou USD 1,7 milhão para dispositivos de endoscopia terapêutica, e a Fractyl Health obteve o status de inovação para seu sistema de intervenção metabólica Revita. A navegação guiada por IA, os manipuladores robóticos e os planos de dilatação personalizados formam a próxima fronteira competitiva. Os principais players investem fortemente em plataformas de treinamento para fidelizar marcas, enquanto os contratos de serviço com receita recorrente amortecem a pressão de preços nos segmentos de commodities.
Líderes do Setor de Gestão Endoscópica de Estenose
Boston Scientific Corporation
Merit Medical Systems
CONMED Corporation
Cook Medical LLC
Olympus Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas na migração para ambulatórios e em tecnologias que reduzem intervenções repetidas para estenoses benignas, onde a economia por caso e a durabilidade orientam as decisões de aquisição. Os ajustes de pagamento do CMS que incentivam a transferência de procedimentos adequados dos departamentos ambulatoriais hospitalares para centros cirúrgicos ambulatoriais sustentam a demanda por fluxos de trabalho de dilatação e troca de stent com configuração mais rápida, criando espaço em branco para fornecedores que empacotam dispositivos com acessórios de insuflação ou energia e treinamento em caminhos prontos para ASC.
O pipeline de produtos também mostra atividade contínua por meio de aprovações iterativas e opções de técnica ampliadas. Em 2026, as aprovações 510(k) da FDA incluíram o Cateter de Dilatação com Balão Guiado por Fio BARE da GIE Medical para aplicações no ducto biliar e o sistema endomina EZFuse da Endo Tools Therapeutics, que entrou na comercialização nos EUA após a aprovação 510(k), destacando o investimento tanto em plataformas de dilatação quanto de sutura endoscópica que podem ser combinadas com o manejo de estenoses. Na Europa, a orientação de 2026 da European Association of Urology sobre estenose uretral enquadra as abordagens endoluminais como opções menos invasivas que exigem seleção individualizada. Paralelamente, evidências comparativas em indicações gastrointestinais complexas, como estenoses anastomóticas de Crohn, ressaltam a diferenciação entre estricturotomia e dilatação com balão, sustentando a demanda por pacotes de evidências específicos para indicações, ferramentas adjuntas e serviços de padronização de procedimentos por parte dos fabricantes de dispositivos.
Desenvolvimentos recentes do setor
- Abril de 2026: a CONMED concluiu a venda de suas linhas de produtos de gastroenterologia remanescentes a um comprador não divulgado, após sua decisão anterior de sair da categoria. A transação acelera a reformulação de portfólio entre fornecedores de endoscopia e pode alterar o acesso a canais e a continuidade de serviços para hospitais e ASCs que padronizam acessórios gastrointestinais legados usados junto com procedimentos de estenose.
- Janeiro de 2026: a Olympus assumiu os direitos exclusivos de distribuição nos EUA da Endoprótese Biliar GORE VIABIL após uma transição da CONMED. A consolidação da distribuição sob uma franquia importante de endoscopia pode fortalecer o poder de negociação e simplificar o suporte processual para intervenções em estenoses biliares.
- Agosto de 2024: a KARL STORZ concluiu a aquisição da Asensus Surgical. A combinação fortalece as capacidades da KARL STORZ em torno de fluxos de trabalho digitais e assistidos por robótica que podem influenciar a compra de capital e decisões integradas de salas de endoscopia que sustentam o manejo terapêutico de estenoses.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado abrange o valor dos dispositivos endoscópicos usados para o manejo de estenoses gastrointestinais durante procedimentos endoscópicos, em ambientes hospitalares e ambulatoriais, e nas principais regiões.
Exclusões de escopo: excluímos a correção cirúrgica aberta de estenoses e o cuidado de estenoses não gastrointestinais quando tratadas fora de um fluxo de trabalho endoscópico gastrointestinal.
Visão geral da segmentação
- Por Tipo de Produto
- Dilatadores de Balão
- Dilatadores de Bougie
- Stents
- Outros
- Por Localização da Estenose
- Esofágica
- Biliar
- Duodenal
- Outros
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Outros
- Por Ambiente de Procedimento
- Internado
- Ambulatorial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi usado para construir a base factual sobre a carga de estenoses gastrointestinais e o contexto do cuidado endoscópico, e depois para manter as premissas alinhadas à prestação real de cuidados. Consultamos fontes públicas como as bases de dados de dispositivos da US FDA e as comunicações de segurança da US FDA, o US CDC para indicadores de doenças digestivas e a Organização Mundial da Saúde para um contexto epidemiológico mais amplo. Também usamos fontes como a literatura clínica indexada no PubMed para entender os padrões típicos de prática de dilatação e colocação de stent e para estimar a frequência com que ocorrem procedimentos repetidos.
Para testar a direção do mercado sob pressão, analisamos relatórios anuais de empresas, registros regulatórios, apresentações a investidores e publicações de sociedades de endoscopia e sistemas hospitalares onde tendências processuais são discutidas. Paralelamente, usamos assinaturas pagas para dados financeiros e inteligência empresarial, notícias e informações financeiras, e bases de dados de patentes para acompanhar ciclos de renovação tecnológica e confirmar quando linhas de produtos foram expandidas ou descontinuadas. As fontes listadas aqui são ilustrativas, e muitos outros conjuntos de dados e documentos públicos foram analisados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para validar como os dispositivos são efetivamente selecionados de acordo com a localização da estenose, e como se comporta a compra em hospitais e centros cirúrgicos ambulatoriais. Conversamos com usuários clínicos, equipes de compras e cadeia de suprimentos, e líderes de produto e comerciais do lado dos fabricantes de dispositivos na APAC, EMEA e Américas, e o feedback foi usado para confirmar as curvas de adoção e a lógica de precificação para balões, bougies e stents.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 17% | APAC: 42% |
| Nível médio: 40% | Líderes funcionais/de unidade: 34% | EMEA: 31% |
| Empresas menores: 21% | Gerentes: 49% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down que reconstrói o conjunto de demanda a partir dos volumes de procedimentos e dos casos elegíveis de estenose gastrointestinal, convertendo isso em demanda por dispositivos usando as unidades típicas usadas por procedimento. O resultado foi verificado com aproximações bottom-up seletivas, como preços médios de venda amostrados multiplicados pelos volumes de unidades implícitos para os principais tipos de dispositivos, sendo ajustado quando as duas visões não coincidiam.
As principais entradas do modelo incluíram indicadores como o volume de procedimentos de endoscopia por ambiente de cuidado (hospitalar e ambulatorial), a carga diagnosticada de estenoses gastrointestinais por localização, as taxas de intervenção repetida para estenoses recorrentes, a adoção de colocação de stent versus dilatação, e a direção dos preços médios de venda por classe de dispositivo. Como a inovação de produtos é importante neste mercado, acompanhamos sinais como a mudança em direção a balões revestidos com fármacos e novos designs de stents, e os usamos para moldar o mix ao longo do tempo. Quando os dados locais por unidade eram escassos, as lacunas foram tratadas por meio de aproximação regional baseada em caminhos de cuidado semelhantes e depois revalidadas por meio de entrevistas.
As previsões foram desenvolvidas usando análise de cenários ancorada no crescimento de procedimentos e nas premissas de mudança de local de cuidado, e a trajetória de crescimento final só foi aceita depois que o feedback primário convergiu na mesma direção para utilização e precificação.
Validação de dados e ciclo de atualização
Os resultados foram verificados cruzadamente com sinais independentes, como participações por ambiente de procedimento, mix de localização de estenoses e participações por categoria de dispositivo, e quaisquer saltos incomuns foram investigados antes da aprovação final. Se uma variação fosse rastreada até um único fator, a premissa era revisada e o modelo completo era executado novamente para que os efeitos em cascata ficassem visíveis.
Antes da publicação, realizamos revisões de analistas em múltiplas etapas e recontatamos entrevistados selecionados quando novos lançamentos, avisos de segurança ou mudanças de reembolso podem alterar a demanda de curto prazo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais afetam volumes, preços ou disponibilidade, seguidas de uma revisão final pré-entrega para manter a visão atualizada.
Estimativa da Mordor Intelligence para o mercado de dispositivos de manejo de estenoses endoscópicas em comparação com outras estimativas publicadas
Os números publicados para este mercado podem parecer muito distantes porque os itens contabilizados nem sempre são os mesmos, e a base temporal pode variar entre uma visão orientada por procedimentos e uma visão de embarque de dispositivos. As diferenças também surgem de como a precificação é tratada, se o crescimento ambulatorial é modelado explicitamente e do quão rigorosa é a inclusão de estenoses exclusivamente gastrointestinais.
Algumas estimativas descrevem um espaço mais amplo de dispositivos e podem também incluir categorias adjacentes de dispositivos de endoscopia ou acessórios relacionados que não são usados exclusivamente para estenoses. Na Mordor Intelligence, o valor é limitado aos dispositivos endoscópicos de manejo de estenoses usados para estenoses gastrointestinais (dilatadores de balão, dilatadores de bougie e stents), e os totais anuais são mantidos consistentes ao vincular a movimentação de preços às mudanças de mix e validar o resultado em relação aos sinais de procedimentos em nível de ambiente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,97 bilhão de USD (2026) | |
| Consultoria Global A | 1,01 bilhão de USD (2025) | Usa um ano-base diferente e uma janela de previsão mais longa, e sua cesta de dispositivos é descrita em um nível elevado, o que pode levar à contagem de dispositivos de endoscopia gastrointestinal adjacentes juntamente com ferramentas específicas para estenoses. |
| Editora de Pesquisa B | 0,76 bilhão de USD (2024) | O valor inicial mais baixo pode vir de premissas conservadoras sobre procedimentos e cobertura de canal mais restrita, e o enquadramento da previsão não está alinhado às mesmas verificações anuais de utilização e precificação usadas neste estudo. |
No geral, a diferença é explicada principalmente pelo ano escolhido como ponto de partida e pelo quão estritamente a cesta de dispositivos está vinculada ao uso específico para estenoses. Ao manter o cálculo rastreável até os volumes de procedimentos, as taxas de repetição e a precificação realista por classe de dispositivo, o valor final permanece prático de auditar e atualizar.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de gestão endoscópica de estenose?
O mercado é avaliado em USD 0,97 bilhão em 2026 e está projetado para atingir USD 1,27 bilhão até 2031 a uma CAGR de 5,55%.
Qual segmento de produto está crescendo mais rapidamente?
Os dilatadores de balão são o segmento de crescimento mais rápido, com uma CAGR de 6,31% até 2031, impulsionados pela tecnologia de revestimento farmacológico e pelos menores custos por procedimento.
Por que os CCAs estão ganhando participação nos procedimentos de gestão de estenose?
As regras de reembolso neutro por local e a demanda dos pacientes por alta no mesmo dia estão transferindo dilatações de rotina e trocas de stents para os CCAs, que operam a um custo menor do que os hospitais.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico está prevista para a expansão mais rápida, com uma CAGR de 6,52%, devido ao aumento dos volumes de procedimentos na China, Índia e Sudeste Asiático.
Quais são as principais restrições ao crescimento do mercado?
Os altos preços dos dispositivos, a escassez de endoscopistas intervencionistas treinados e os dados de longo prazo limitados para revestimentos e stents inovadores desaceleram a adoção, especialmente em mercados emergentes.
Qual é o grau de fragmentação do cenário competitivo?
O mercado é moderadamente fragmentado, com as principais empresas controlando pouco mais da metade da receita global, deixando espaço para startups disruptivas em nichos como navegação guiada por IA e stents biodegradáveis.
Página atualizada pela última vez em:



