
Tamanho e Participação do Mercado de Segurança para Educação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
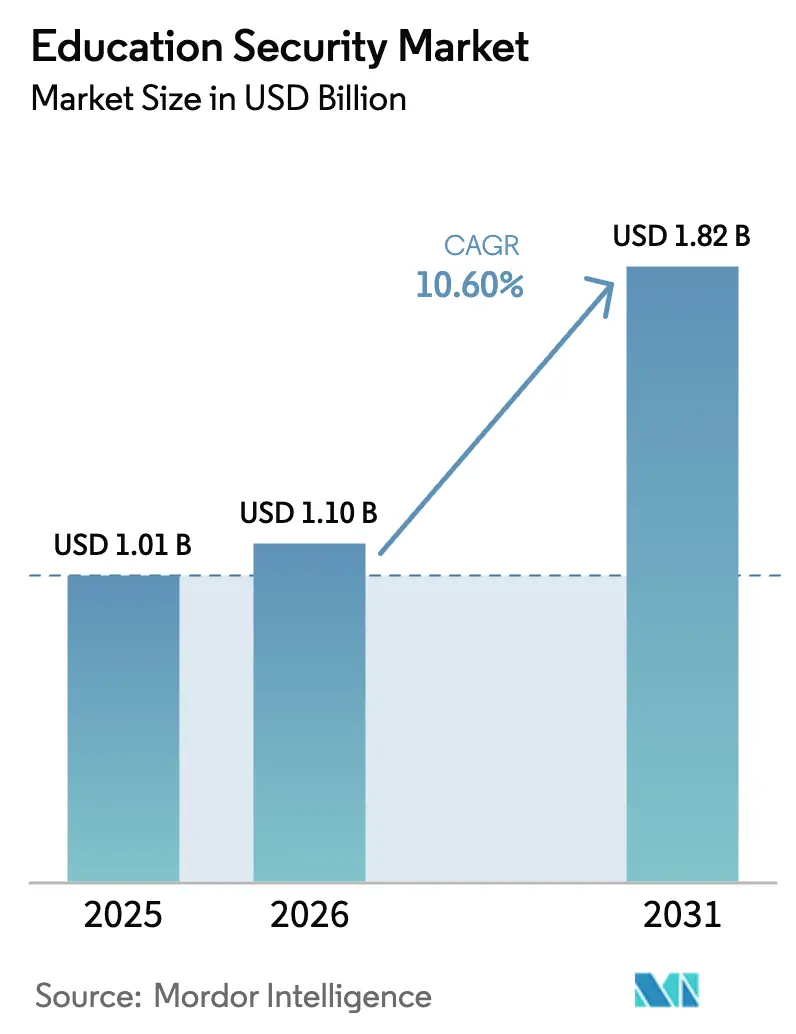
| Tamanho do Mercado (2026) | 1.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.60 % |
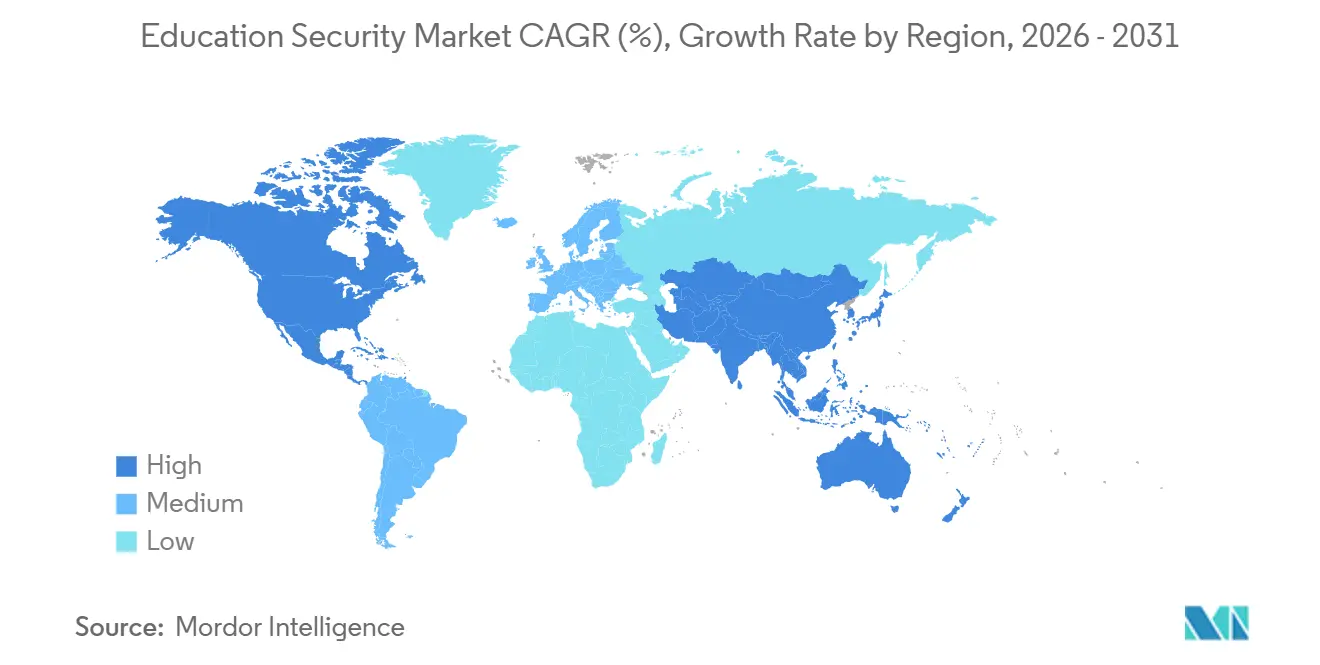
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
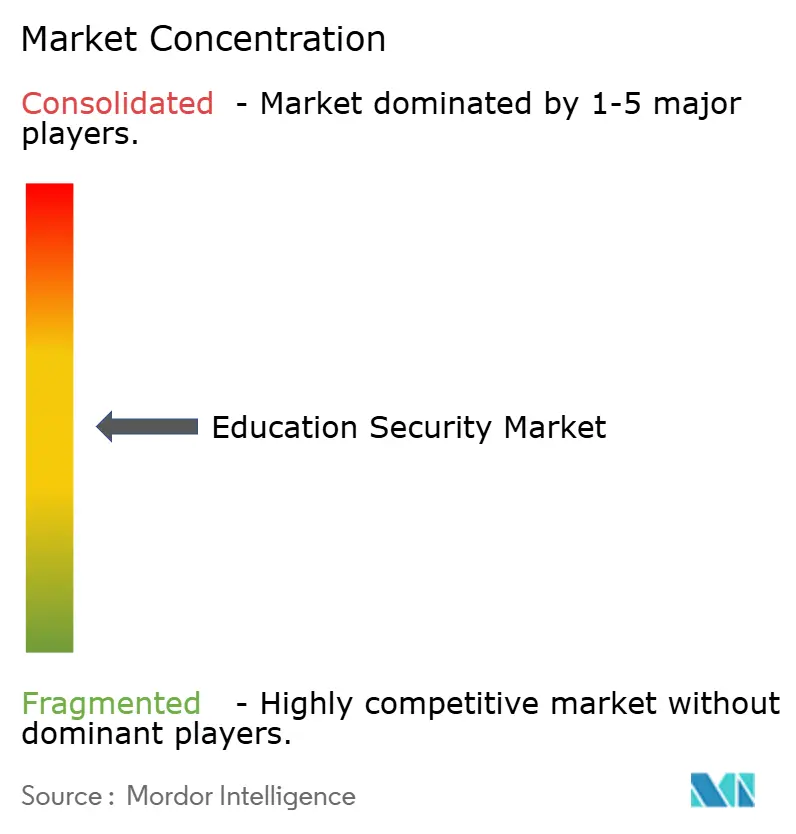
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança para Educação por Mordor Intelligence
O tamanho do mercado de Segurança para Educação está projetado em USD 1,01 bilhão em 2025, USD 1,10 bilhão em 2026, e deve atingir USD 1,82 bilhão até 2031, crescendo a um CAGR de 10,6% de 2026 a 2031. Subsídios federais e estaduais para segurança, notadamente o Programa STOP School Violence do Escritório COPS no valor de USD 73 milhões e o fundo STOP da BJA no valor de USD 83 milhões, estão comprimindo os ciclos de atualização e direcionando orçamentos para arquiteturas físico-cibernéticas integradas. As instituições migraram da alocação reativa de pessoal de vigilância para a mitigação preditiva de ameaças, adotando análises baseadas em inteligência artificial para detecção de armas de fogo, rastreamento entre câmeras sem reconhecimento facial e bases de referência de cibersegurança de Confiança Zero. O financiamento de capital de risco para plataformas nativas em nuvem, como a Série B de USD 30 milhões da Kisi e a Série A de USD 8 milhões da Genea, evidencia a confiança dos investidores em modelos de assinatura que eliminam servidores locais. Enquanto isso, regiões emergentes estão integrando videovigilância e controle de acesso em programas mais amplos de modernização de campi, exemplificados pela implantação de circuito fechado de televisão em 27.000 escolas em Uttar Pradesh, na Índia.
Principais Conclusões do Relatório
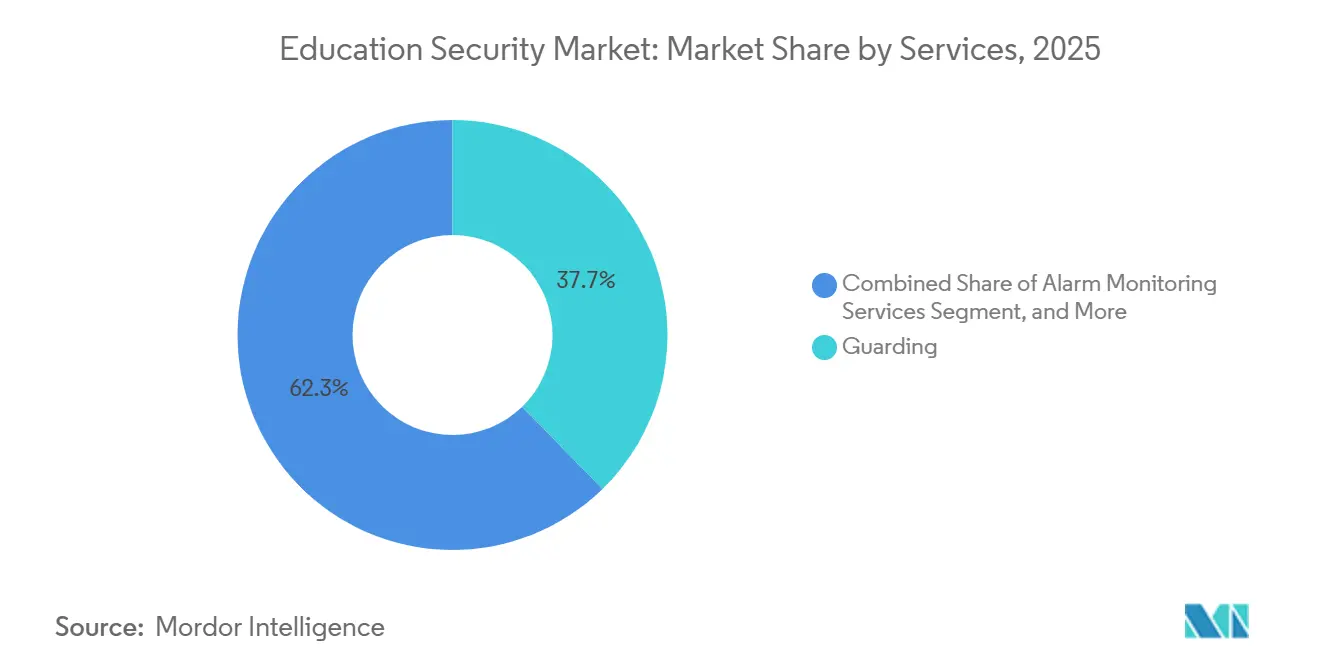
- Por serviços, a vigilância representou 37,71% da participação do mercado de Segurança para Educação em 2025, enquanto a consultoria em segurança avança a um CAGR de 10,73% até 2031, refletindo a transição para a avaliação comportamental de ameaças.
- Por componente, o hardware liderou com 45,64% do tamanho do mercado de Segurança para Educação em 2025; o software deve expandir a um CAGR de 10,95% ao longo de 2026-2031 à medida que as análises de inteligência artificial migram para a nuvem.
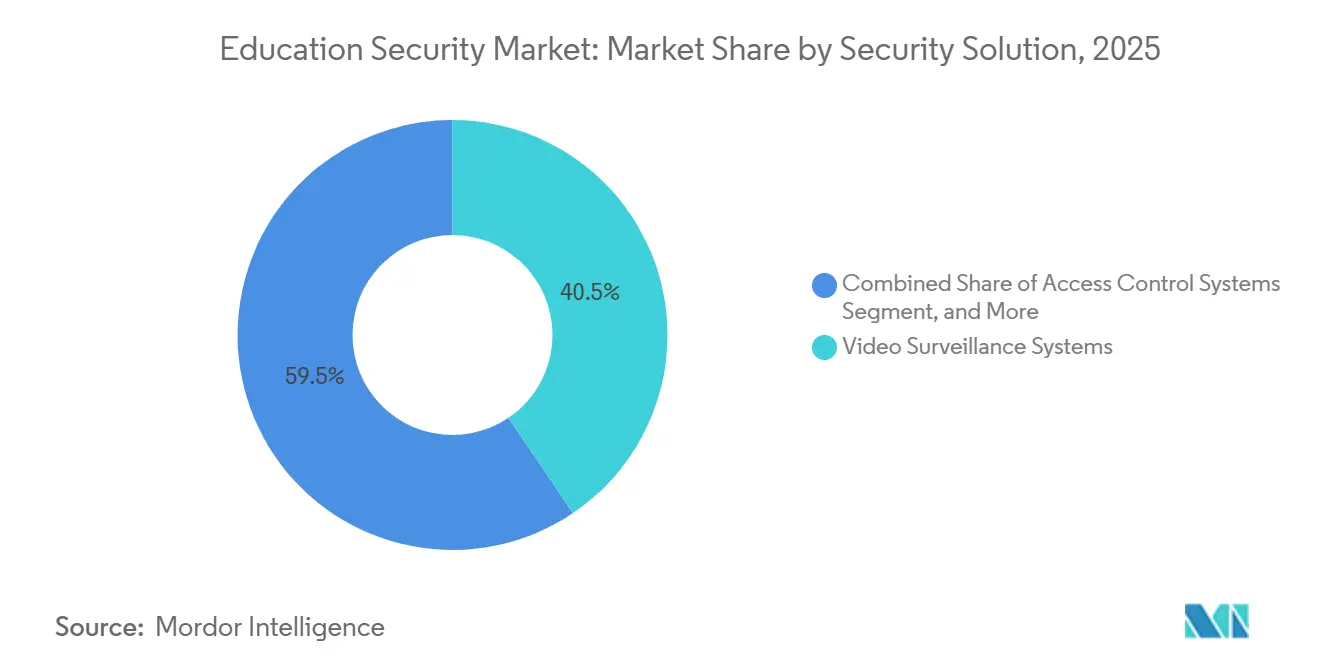
- Por solução de segurança, os sistemas de videovigilância detinham 40,53% de participação em 2025, enquanto as soluções de cibersegurança devem crescer mais rapidamente, a um CAGR de 11,02%.
- Por implantação, as arquiteturas locais retiveram 47,62% de participação em 2025, mas os modelos em nuvem devem crescer a um CAGR de 11,14%, auxiliados pelo programa de subsídios de USD 1 milhão da Eagle Eye Networks que compensa os custos de migração.
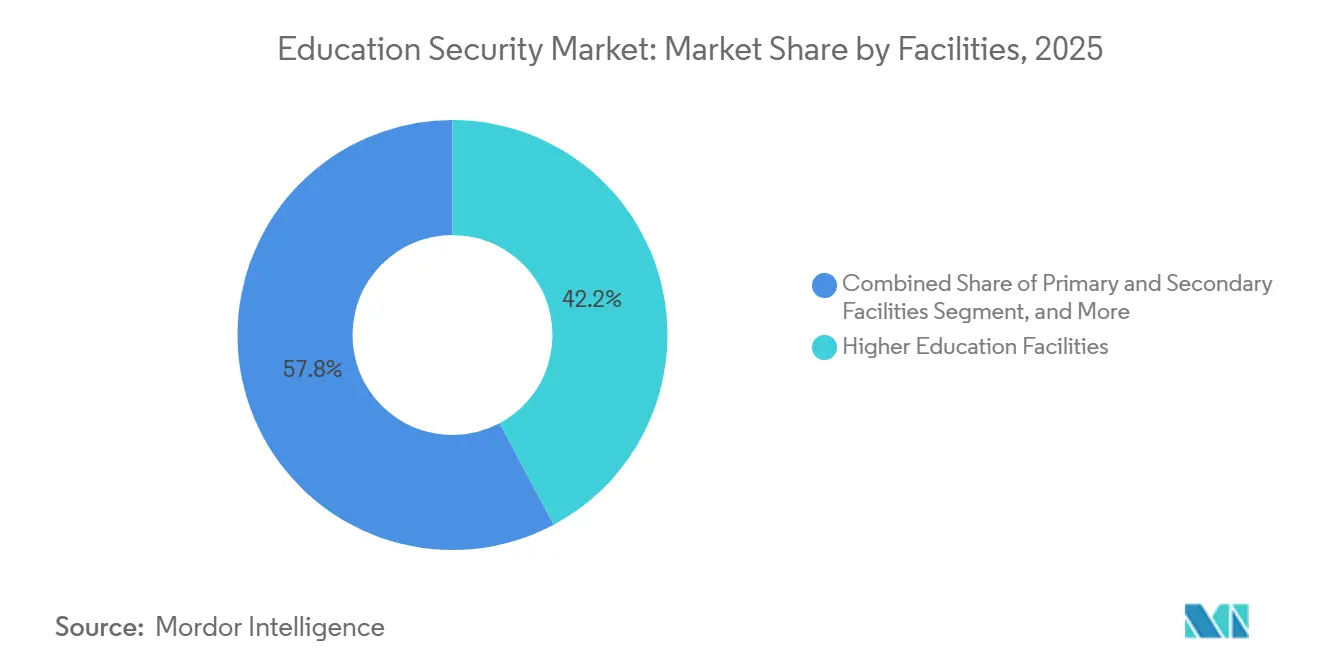
- Por instalações, os campi de ensino superior capturaram 42,19% de participação em 2025; as escolas de ensino fundamental e médio registram o CAGR mais rápido de 10,66% à medida que os subsídios STOP e os mandatos estaduais impulsionam as atualizações de segurança K-12.
- Por geografia, a América do Norte representou 33,54% de participação em 2025, enquanto a Ásia-Pacífico registra o CAGR mais acelerado de 11,36%, apoiado pela iniciativa nacional Campus Seguro da China e pelo programa Vidya Raksha da Índia.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Análise de vídeo em tempo real em campi | +2.1% | Global - concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento da violência escolar e vandalismo | +2.8% | América do Norte como principal; Ásia-Pacífico e Europa em expansão | Curto prazo (≤ 2 anos) |
| Subsídios governamentais para segurança | +2.3% | América do Norte e Europa como núcleo; Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Modernização de infraestrutura em economias emergentes | +1.9% | Ásia-Pacífico como núcleo; transbordamento para América Latina e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Detecção comportamental habilitada por inteligência artificial | +1.7% | Global com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Indicadores-chave de desempenho de segurança vinculados a ESG | +1.2% | América do Norte e Europa, depois global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Análise de Vídeo em Tempo Real em Campi
As instituições estão substituindo a reprodução forense por mecanismos de inteligência artificial que identificam armas, violações de perímetro e anomalias de multidão em segundos. A ZeroEyes superou 300 implantações em campi no final de 2025, e o VOLT AI da Omnilert integra-se a câmeras existentes para automatizar alertas. As escolas dos EUA registraram 10 casos de porte de armas de fogo por 100.000 alunos em 2021-22, o nível mais alto em uma década.[1]Centro Nacional de Estatísticas de Educação, "Indicadores de Criminalidade e Segurança Escolar 2023," NCES.ed.gov Distritos em Michigan e Texas instalaram sistemas de detecção de armas por inteligência artificial em fevereiro e julho de 2025, demonstrando adoção mesmo em jurisdições rurais. O processamento de borda minimiza o consumo de largura de banda para escolas com conectividade limitada, enquanto algoritmos que preservam a privacidade cumprem as restrições biométricas em Illinois e Washington.
Aumento da Incidência de Violência Escolar e Vandalismo
Eventos com atiradores ativos e ameaças virais nas redes sociais mantiveram o escrutínio político elevado, apesar de uma estabilização no número geral de incidentes violentos. Quarenta e cinco por cento das escolas dos EUA empregavam agentes de segurança armados em 2021-22, queda em relação a 51% dois anos antes, indicando uma transição para a tecnologia em detrimento do pessoal. Linhas de denúncia anônima agora cobrem 62% das escolas, e os contratos de consultoria em avaliação comportamental de ameaças aceleraram em 2025. As implantações da ZeroEyes em Michigan e as instalações da Verkada no Texas ressaltam o impulso em direção a sistemas proativos que reduzem o número de vigilantes enquanto melhoram os tempos de resposta.
Subsídios Governamentais para Segurança Acelerando os Ciclos de Atualização Tecnológica
Os fundos STOP School Violence de USD 73 milhões e BJA de USD 83 milhões, combinados com o Subsídio de Segurança para Organizações Sem Fins Lucrativos da FEMA no valor de USD 274,5 milhões, comprimem o processo de aquisição de anos para meses.[2]Agência Federal de Gestão de Emergências, "Programa de Subsídio de Segurança para Organizações Sem Fins Lucrativos FY2025," FEMA.gov O programa SAFE de New Hampshire acrescenta outros USD 10 milhões ao longo dos exercícios fiscais 2026-2027. Os fornecedores estão coinvestindo: o subsídio de USD 1 milhão da Eagle Eye Networks (novembro de 2025) subsidia migrações de sistemas de gerenciamento de vídeo em nuvem, e os Subsídios Secure Schools da Omnilert (junho de 2025) aceleram as implantações de notificação em massa. As atualizações viabilizadas por subsídios encurtam os intervalos de substituição de câmeras analógicas e gravadores de vídeo digital, antecipando a demanda.
Programas de Modernização de Infraestrutura em Economias Emergentes
Os ministérios da Ásia-Pacífico integram sistemas de segurança aos orçamentos de campi inteligentes. Uttar Pradesh instalou circuito fechado de televisão em 27.000 escolas durante 2024-2025. O mandato Campus Seguro da China combina câmeras de inteligência artificial com gerenciamento de visitantes em todo o país. O programa SafeSchools@SG de Singapura integra controle de acesso com coordenação de primeiros socorristas. A Visão Saudita 2030 e os projetos de escolas inteligentes dos Emirados Árabes Unidos alocam capital para plataformas integradas de vídeo, acesso e cibersegurança. Os incentivos à fabricação doméstica favorecem fornecedores locais de hardware e reduzem a dependência de importações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais de aquisição e ciclo de vida | -1.8% | Distritos menores em todo o mundo são os mais afetados | Curto prazo (≤ 2 anos) |
| Preocupações com privacidade e proteção de dados | -1.4% | América do Norte, Europa, espalhando-se pelo mundo | Médio prazo (2-4 anos) |
| Arquiteturas físico-cibernéticas desconexas | -0.9% | Instalações legadas em todo o mundo | Médio prazo (2-4 anos) |
| Escassez de pessoal qualificado em segurança | -0.7% | Global, aguda em áreas rurais e suburbanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Aquisição e Ciclo de Vida
A manutenção adiada, a queda nas matrículas e a tecnologia curricular competem com os gastos em segurança. Os subsídios frequentemente cobrem as câmeras iniciais, mas assinaturas plurianuais em nuvem, licenciamento de software e monitoramento de cibersegurança inflacionam o custo total de propriedade. Escolas sem acesso a subsídios implantam soluções fragmentadas — câmeras sem análise ou controle de acesso isolado — que complicam integrações futuras. Fornecedores que oferecem plataformas modulares e de crescimento gradual ganham contratos ao se adequar às realidades orçamentárias.
Preocupações Persistentes com Privacidade e Proteção de Dados
A FERPA nos Estados Unidos e o RGPD na Europa restringem a captura biométrica e a retenção de dados. Illinois e Washington exigem consentimento parental explícito para reconhecimento facial, direcionando os fornecedores para detecção de objetos e análise de marcha. Os 108 ataques cibernéticos divulgados contra instituições K-12 em 2024 evidenciaram os riscos de imagens armazenadas na nuvem, levando alguns distritos a exigir armazenamento híbrido que mantém vídeos sensíveis no local.[3]Centro de Compartilhamento e Análise de Informações Multiestadual, "Cibersegurança K-12 2024," cisecurity.org Fornecedores que demonstram conformidade com a ISO 27001 e políticas de retenção transparentes têm vantagem competitiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviços:
A Consultoria Estratégica Acelera enquanto a Vigilância DominaOs serviços de vigilância representaram 37,71% da participação do mercado de Segurança para Educação em 2025. No entanto, as receitas de consultoria devem crescer 10,73% ao ano, refletindo a demanda dos conselhos por avaliações holísticas de risco, auditorias de conformidade e projetos de Prevenção do Crime por meio do Design Ambiental. O tamanho do mercado de Segurança para Educação para consultoria está crescendo à medida que as instituições terceirizam a conformidade com a FERPA e as leis biométricas para especialistas. As empresas de consultoria agrupam varreduras de vulnerabilidade, exercícios de simulação e roteiros de cibersegurança que integram câmeras de inteligência artificial, redes de Confiança Zero e plataformas de notificação de emergência. As verificações de antecedentes pré-emprego estão se expandindo em meio a estatutos mais rígidos de proteção infantil. Contratos de serviços gerenciados que agrupam agendamento de vigilantes, monitoramento de alarmes e análise de relatórios de incidentes em um único acordo de nível de serviço aprofundam a fidelização de clientes. A escassez de mão de obra e a inflação salarial comprimem as margens de vigilância, levando Allied Universal e Securitas a complementar as rondas com painéis móveis que encaminham alertas de inteligência artificial diretamente para os smartphones dos agentes.
A tendência ascendente da consultoria indica um mercado de Segurança para Educação em maturação, no qual os administradores valorizam a redução mensurável de riscos em detrimento da contagem de crachás. Os prestadores de serviços que demonstram retorno sobre o investimento em segurança — menores taxas de incidentes, tempos de bloqueio mais rápidos, pontuações mais altas de classificação de seguros — conquistam contratos plurianuais. Startups que oferecem consultoria em saúde comportamental e relatórios de segurança vinculados a ESG exploram oportunidades em espaços inexplorados à medida que as universidades vinculam a remuneração executiva aos indicadores-chave de desempenho de segurança do campus. Com o aumento da demanda, os integradores de sistemas globais estão adquirindo empresas de consultoria especializadas para combinar avaliações com implantação, consolidando relacionamentos de ponta a ponta que superam os contratos de vigilância independentes.


Por Componente:
O Software Cresce Rapidamente enquanto o Hardware Ancora as Regiões EmergentesO hardware detinha 45,64% do tamanho do mercado de Segurança para Educação em 2025, sustentado pela implantação de câmeras, controladores de portas e sensores em economias emergentes. No entanto, as receitas de software devem crescer a um CAGR de 10,95% até 2031, à medida que o gerenciamento de vídeo em nuvem, as análises de inteligência artificial e as credenciais móveis substituem os racks de gravadores de vídeo em rede e os cartões de identificação físicos. A Série B da Kisi e a Série A da Genea financiam a expansão para plataformas de assinatura que permitem aos administradores emitir, revogar e auditar credenciais remotamente. A inteligência artificial de borda incorporada em câmeras inteligentes encurta os ciclos de decisão, permitindo que escolas rurais com largura de banda limitada implantem análises avançadas. As receitas de serviços crescem em paralelo porque os distritos sem equipe de tecnologia da informação interna contratam integradores para configuração, atualizações e monitoramento de centro de operações de segurança.
Em regiões maduras, a atualização perpétua de hardware cede lugar a contratos recorrentes de software e serviços, aumentando o valor vitalício do fornecedor. O portfólio Meraki MV da Cisco e o conjunto OpenBlue da Johnson Controls agrupam câmeras com licenças de análise, prendendo os clientes em ecossistemas proprietários. Por outro lado, os governos da Ásia-Pacífico ainda reservam orçamentos para instalações de câmeras em larga escala, garantindo que a participação do hardware diminua gradualmente, e não abruptamente. Fornecedores que se diferenciam por APIs abertas e processamento de borda que preserva a privacidade conquistam espaço entre os compradores europeus sujeitos ao RGPD.
Por Solução de Segurança:
A Cibersegurança Supera a Vigilância em CrescimentoA videovigilância dominou com 40,53% de participação no mercado de Segurança para Educação em 2025, mas as soluções de cibersegurança devem registrar um CAGR de 11,02%, impulsionadas pela Lei de Cibersegurança K-12 da CISA e por USD 114 milhões em perdas setoriais contabilizadas pelo FBI IC3 em 2024. O ransomware explora redes privadas virtuais sem correções em redes de câmeras de segurança, motivando os distritos a adotar a segmentação de Confiança Zero que isola a tecnologia operacional dos sistemas de informação dos alunos. Plataformas de notificação em massa como a Omnilert, agora ativa em 4.500 campi, evoluem para ferramentas bidirecionais que coletam denúncias de ameaças geradas por alunos e fornecem aos socorristas feeds de vídeo situacional. O controle de acesso e as comunicações de emergência crescem de forma constante à medida que a Comissão Federal de Comunicações planeja atualizar a Lei de Kari, exigindo discagem direta para o 112 a partir de sistemas telefônicos de múltiplas linhas. A convergência físico-cibernética leva as instituições a adquirir plataformas integradas que protegem o firmware das câmeras, criptografam o tráfego dos controladores de portas e fornecem painéis de centro de operações de segurança como serviço.
As universidades testam a microssegmentação de Confiança Zero e a autenticação multifator para acessos ao sistema de gerenciamento de vídeo, alinhando-se aos manuais de cibersegurança da Educause. O aumento dos gastos com cibersegurança indica que os administradores equiparam cada vez mais o tempo de inatividade causado por malware às consequências reputacionais e de segurança de um incidente com atirador ativo, integrando defesas físicas e digitais no planejamento orçamentário.
Por Modo de Implantação:
A Nuvem Ganha Impulso, o Modelo Híbrido Conecta o LegadoAs implantações locais representaram 47,62% do tamanho do mercado de Segurança para Educação em 2025, ancoradas por frotas de gravadores de vídeo digital analógicos e servidores de controle de acesso hospedados localmente. As arquiteturas em nuvem avançam a um CAGR de 11,14% à medida que os administradores buscam atualizações automáticas, pesquisa global entre campi e painéis móveis que funcionam sem redes privadas virtuais. O contrato da Verkada com o Taft ISD em julho de 2025 ressalta o apetite dos pequenos distritos por soluções de software como serviço prontas para uso que eliminam a troca de servidores a cada cinco anos. Os subsídios financiados por programas de apoio da Eagle Eye Networks reduzem o atrito da migração e estimulam testes de sistemas de gerenciamento de vídeo.
As regras de privacidade estimulam modelos híbridos que mantêm vídeos de alta resolução no local e enviam metadados com hash para a nuvem para treinamento de inteligência artificial, equilibrando conformidade com riqueza analítica. Instituições com grandes investimentos de capital em gravadores de vídeo digital sobrepõem painéis em nuvem por meio de pontes ONVIF, estendendo a vida útil dos ativos enquanto desbloqueiam capacidades de inteligência artificial. Fornecedores que automatizam o controle de largura de banda e a criptografia de vídeo AES-256 se diferenciam em mercados avessos ao risco.
Por Instalações:
O Crescimento K-12 Reduz a Diferença em Relação ao Domínio do Ensino SuperiorO ensino superior capturou 42,19% de participação no mercado de Segurança para Educação em 2025, pois campi extensos e dormitórios exigem controle de acesso em camadas e sensores de detecção de armas em ambientes internos. As universidades integram sistemas de segurança com software de gestão de aprendizagem, controles de estacionamento e fechaduras de perímetro de laboratórios de pesquisa, criando implantações complexas e multissite que favorecem fornecedores corporativos. A implantação de controle de acesso habilitado por inteligência artificial da Honeywell na Universidade Tuskegee em novembro de 2025 ilustra como instalações legadas podem avançar para análises de borda sem recabeamento completo.
As escolas de ensino fundamental e médio devem crescer a um CAGR de 10,66%, impulsionadas pelos subsídios STOP e pelo endurecimento obrigatório dos pontos de entrada determinado pelos estados. Reformas de vestíbulos, quiosques de gerenciamento de visitantes e botões de bloqueio automatizados dominam as solicitações de proposta. Os distritos agrupam segurança com orçamentos de aprendizagem socioemocional, financiando equipes de avaliação comportamental de ameaças que contratam psicólogos externos. Fornecedores que atendem escolas rurais enfatizam gateways celulares e gravadores de borda com bateria que operam durante quedas de energia. Outras instalações educacionais — institutos vocacionais, centros de tutoria — ficam para trás devido a orçamentos menores, mas representam uma oportunidade em espaço inexplorado para kits de vídeo em nuvem de baixo custo.
Análise Geográfica
Mercado de Segurança Educacional da América do Norte e LATAM
O mercado de Segurança Educacional continua a concentrar sua maior receita na América do Norte, onde 156 milhões de USD em subsídios federais combinados STOP e FEMA financiaram quase 4.000 projetos escolares durante 2025. Distritos urbanos na Califórnia e em Nova York redirecionaram parte das emissões de títulos para atualizações de vídeo com inteligência artificial, reduzindo os prazos de aquisição. As províncias canadenses replicaram mecanismos de subsídios, acelerando a padronização transfronteiriça de criptografia de VMS e políticas de retenção de dados. A Secretaria de Educação Pública do México pilotou a detecção de objetos sem biometria em 15 escolas federais, catalisando a demanda por soluções alinhadas ao GDPR na América Latina.
Mercado de Segurança Educacional da APAC
A Ásia-Pacífico continua sendo o mercado de Segurança Educacional de crescimento mais rápido, com governos integrando infraestrutura de segurança aos orçamentos de e-learning e alfabetização digital. O decreto Campus Seguro da China exige vídeo habilitado por inteligência artificial em todas as escolas primárias e secundárias até 2027, garantindo ventos favoráveis plurianuais para os fabricantes domésticos de câmeras. O programa Vidya Raksha da Índia canaliza recursos estaduais e federais para instalar quiosques de gestão de visitantes e fechaduras eletrônicas, enquanto Singapura aplica seu plano SafeSchools@SG em instituições públicas e privadas. O Ministério da Educação do Japão emitiu orientações no final de 2025 exigindo que as universidades segmentem as redes OT das redes de TI, impulsionando as vendas de dispositivos de cibersegurança.
Mercado de Segurança Educacional da Europa
A taxa de adoção da Europa situa-se entre a maturidade da América do Norte e a expansão da Ásia-Pacífico. A conformidade com o GDPR modera as implementações que dependem de biometria, favorecendo análises que preservam a privacidade. A iminente Lei de Martyn do Reino Unido obriga a integração de notificações de evacuação, levando as universidades a substituir sistemas de PA manuais por mensagens acionadas na nuvem que se sincronizam com as autoridades policiais locais. As economias do sul da Europa aproveitam os subsídios do fundo de resiliência da UE para modernizar edifícios escolares da década de 1960 com câmeras IP e vestíbulos de entrada reforçados. A Escandinávia experimenta alertas de densidade de multidões baseados em inteligência artificial em áreas comuns universitárias para prevenir assédio e vandalismo.

Panorama regulatório
A aquisição de segurança educacional é moldada por um conjunto crescente de regras de privacidade de dados de estudantes e mandatos de segurança escolar. Nos Estados Unidos, as restrições impostas pela FERPA sobre registros de estudantes se cruzam com limites biométricos em nível estadual, o que direciona as implementações para detecção de objetos e armas em vez de reconhecimento facial. Programas federais de subsídios também financiam diretamente a compra de tecnologia de segurança, incluindo o fundo do Programa de Prevenção à Violência Escolar do COPS Office do Departamento de Justiça dos EUA, de até USD 73 milhões para o ano fiscal de 2026. O Texas incorporou tecnologia de forma semelhante aos requisitos de segurança, com a seção 37.117 do Código de Educação do Texas exigindo tecnologia de alerta silencioso de pânico nas salas de aula a partir do ano escolar 2025-2026.
A governança de cibersegurança está se tornando mais explícita em nível estadual e de normas, reforçando os controles sobre TI do ensino K-12 e a segurança física conectada. O Projeto de Lei 957 da Câmara de Maryland entra em vigor em 1º de julho de 2026, exigindo que os sistemas escolares locais cumpram os padrões mínimos estaduais de cibersegurança e realizem avaliações de maturidade a cada dois anos a partir de 2027. No Reino Unido, o Departamento de Educação emitiu a orientação estatutária "Keeping children safe in education 2026", em vigor a partir de 1º de setembro de 2026, reforçando a proteção, os relatórios e os controles de sistema que moldam como as escolas implementam processos de monitoramento, filtragem e resposta a incidentes. Paralelamente à regulamentação, a comunidade Access 4 Learning (A4L) avançou com o Global Education Security Standard (GESS), incluindo um esquema de auditoria pago lançado em maio de 2026, que apoia a verificação por terceiros dos controles de cibersegurança voltados para a educação e oferece aos fornecedores que vendem para ambientes PK-20 um ponto de referência definido de conformidade.
Análise da cadeia de valor
A cadeia de valor da segurança educacional começa com fornecedores de componentes e plataformas que abrangem hardware de segurança física (câmeras, controladores de porta, sensores, interfones) e infraestrutura de cibersegurança e redes. Em seguida, avança pelas camadas de software para gestão de vídeo, análise, gestão de identidade e acesso, e comunicações de emergência. Grandes fornecedores de plataformas, como Cisco e Honeywell, situam-se entre o upstream e o midstream, integrando redes, software de segurança e controles de edifícios com câmeras e sistemas de acesso, enquanto fornecedores especializados oferecem análises de IA, como detecção de armas e rastreamento entre câmeras, que cada vez mais operam na borda (edge) para limitar o uso de largura de banda e se alinhar às restrições de privacidade.
Integradores de sistemas e contratantes de baixa tensão transformam esses componentes em arquiteturas de campus implementáveis, projetando redes, alimentando terminais via Power over Ethernet (PoE), configurando políticas de identidade e conectando a segurança física às bases de segurança de TI (segmentação Zero Trust, MFA para consoles de administrador e gestão segura de dispositivos). Mais adiante na cadeia, os usuários finais (distritos K-12, universidades e outras instituições de ensino) geralmente adquirem por meio de RFPs vinculados a subsídios e mandatos, e depois dependem de provedores de serviços gerenciados para monitoramento, correções e resposta a incidentes, à medida que VMS em nuvem e controle de acesso substituem servidores locais. Camadas de padrões e garantia, incluindo a estrutura A4L GESS e seu programa de auditoria, estão surgindo como uma etapa adicional na cadeia de valor que molda a seleção de fornecedores, a linguagem contratual e as decisões de renovação para plataformas de segurança baseadas em assinatura.
Cenário Competitivo
Integradores globais, empresas regionais de vigilância, startups nativas em nuvem e fabricantes de componentes colidem em um mercado de Segurança para Educação moderadamente concentrado. A série de aquisições da Allied Universal, encerrada com a G4S, permite serviços agrupados de vigilância, projeto e construção e centro de operações de segurança gerenciado que atraem distritos sem expertise interna. A Motorola Solutions integra a plataforma de notificação em massa da Rave Mobile Safety com seu hardware de rádio, permitindo alertas de voz para texto sem interrupções em dispositivos portáteis e smartphones. Bosch, Axis Communications e Hanwha Vision posicionam análises de inteligência artificial em conformidade com a privacidade como diferenciais para licitações regidas pelo RGPD.
Disruptores nativos em nuvem — Verkada, Kisi, Genea — expandem-se por meio de licenciamento de software como serviço que converte ciclos de despesas de capital de cinco anos em despesas operacionais anuais, reduzindo barreiras para pequenos distritos. Eles adicionam conexões de API nativas que incorporam eventos de câmera em sistemas de gestão de aprendizagem, simplificando os fluxos de trabalho de alertas. Hikvision e Dahua dominam o hardware na Ásia-Pacífico, aproveitando as vantagens de custo de fabricação doméstica, mas enfrentam proibições de aquisição em vários mercados ocidentais por preocupações com cibersegurança. Os ecossistemas OpenBlue da Johnson Controls e Meraki da Cisco prendem as instituições em pilhas verticalmente integradas, trocando facilidade de integração por dependência do fornecedor.
Os roteiros tecnológicos giram em torno da inferência de inteligência artificial na borda, rastreamento entre câmeras sem informações de identificação pessoal e controles de rede de Confiança Zero. Os fornecedores correm para obter as certificações ISO 27001 e SOC 2 para tranquilizar os reguladores de privacidade. Os títulos vinculados a ESG levam as universidades a selecionar fornecedores capazes de quantificar as economias de carbono do vídeo em nuvem em comparação com servidores locais, adicionando sustentabilidade à pontuação das solicitações de proposta. As fusões e aquisições devem se intensificar à medida que os titulares compram empresas especializadas em algoritmos de inteligência artificial para preencher lacunas no portfólio, enquanto as startups se agregam em plataformas consolidadas para alcançar escala global.
Líderes do Setor de Segurança para Educação
Cisco Systems Inc.
Honeywell International Inc.
Motorola Solutions Inc.
Securitas AB
Hangzhou Hikvision Digital Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Educacional
- Cisco Systems Inc.
- Honeywell International Inc.
- Motorola Solutions Inc.
- Securitas AB
- Axis Communications AB
- Genetec Inc.
- Verkada Inc.
- Hangzhou Hikvision Digital Technology Co. Ltd.
- Johnson Controls International plc
- Robert Bosch GmbH
- ADT Inc.
- Allied Universal Topco LLC
- Prosegur Compania de Seguridad S.A.
- Hanwha Vision Co., Ltd.
- Zhejiang Dahua Technology Co. Ltd.
- Gallagher Group Limited
- Silverseal Corporation
- SEICO Inc.
- Kisi Inc.
- AxxonSoft LLC
- Eagle Eye Networks Inc.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está em transformar atualizações pontuais financiadas por subsídios em programas ciberfísicos auditáveis que os distritos possam manter sob restrições de privacidade e cibersegurança. Mecanismos de financiamento do ano fiscal de 2026, incluindo o fundo SVPP do COPS Office (até USD 73 milhões) e o programa de Melhoria da Segurança Escolar (SSE) do ano fiscal de 2026, administrado pelo HHS e pelo Departamento de Educação, criam janelas de aquisição ativas para soluções integradas que combinam vídeo, acesso, comunicações e fortalecimento da cibersegurança, em vez de substituições de sistemas isolados. Fornecedores capazes de empacotar arquiteturas conformes, como análises que preservam a privacidade e redes segmentadas para câmeras e controladores de porta conectados, junto com serviços de implementação e materiais de relatório, se alinham melhor à forma como os distritos justificam gastos perante conselhos e órgãos reguladores.
A garantia independente e os controles de segurança específicos para a educação são outra oportunidade, à medida que as instituições padronizam expectativas em diversas pilhas tecnológicas. O Global Education Security Standard (GESS) da comunidade A4L e o lançamento, em maio de 2026, de um esquema pago de auditoria GESS ampliam a demanda por verificação de terceiros, cruzamentos de políticas e serviços de correção que alinham os controles de EdTech e segurança de campus às realidades operacionais da educação. No lado da entrega, a modernização de campus inteligentes também abre espaço para atualizações convergentes de redes e segurança, nas quais PoE e estruturas de gestão unificada apoiam tanto a TI quanto a tecnologia operacional. Implementações de campus lideradas pela Cisco, que combinam redes com terminais de segurança, ilustram como os fornecedores podem conquistar um escopo mais amplo ao vincular atualizações de segurança à modernização da infraestrutura, em vez de tratar câmeras e controle de acesso como projetos isolados.
Recent Industry Developments in Mercado de Segurança Educacional
- Junho de 2026: A Cisco concluiu uma transformação tecnológica na New World Prep, em Nova York, integrando câmeras Cisco Meraki e infraestrutura de rede para apoiar operações de campus seguras e alimentadas por baixa tensão. Isso avança a modernização da segurança educacional por meio de infraestrutura de campus baseada em nuvem. Fortalece a implementação de segurança de campus de ponta a ponta com rede integrada e análise de vídeo.
- Maio de 2026: O distrito escolar de Snoqualmie Valley selecionou a Honeywell para integrar sistemas de edifícios, incluindo controle de acesso e videovigilância, em 13 campi. Isso apoia a segurança de campus K-12 e a modernização das operações de edifícios. A expansão amplia a presença da Honeywell em implementações de segurança e automação em nível distrital.
- Março de 2026: A Honeywell e a Rhombus anunciaram uma colaboração para fornecer gestão de vídeo e controle de acesso integrados baseados em nuvem para escolas, com análise de segurança baseada em IA. O acordo cria uma plataforma de segurança unificada baseada em nuvem para a educação. Ele avança uma pilha de segurança nativa em nuvem e impulsionada por IA para instituições de ensino.


Mercado de Segurança Educacional Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange os gastos das instituições de ensino em soluções e serviços que previnem, detectam e respondem a riscos de segurança e proteção nos campi e nas operações escolares, incluindo segurança física e cibersegurança adquiridas para uso educacional.
Exclusões de escopo: excluímos hardware de TI de uso geral, construção civil e software educacional não relacionado à segurança que não seja adquirido principalmente para proteção, acesso, monitoramento ou defesa contra ameaças.
Visão geral da segmentação
- Por Serviços
- Vigilância
- Triagem Pré-Emprego
- Consultoria em Segurança
- Integração e Gestão de Sistemas
- Serviços de Monitoramento de Alarmes
- Outros Serviços de Segurança Privada
- Por Componente
- Hardware
- Software
- Serviços
- Por Solução de Segurança
- Sistemas de Videovigilância
- Sistemas de Controle de Acesso
- Sistemas de Comunicação de Emergência
- Soluções de Cibersegurança
- Por Modo de Implantação
- Local
- Nuvem
- Híbrido
- Por Instalações
- Instalações de Ensino Fundamental e Médio
- Instalações de Ensino Superior
- Outras Instalações Educacionais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a estabelecer os limites do mercado em termos claros e a construir o primeiro conjunto de dados de dimensionamento antes que as suposições fossem testadas em entrevistas. Fontes públicas e oficiais foram usadas para ancorar sinais de demanda educacional e contexto de segurança, como dados do National Center for Education Statistics (NCES), publicações e orientações do Departamento de Educação dos EUA, alertas da CISA sobre ameaças cibernéticas, relatórios do FBI sobre crimes e incidentes, e publicações do NIST que influenciam controles de cibersegurança e a linguagem de aquisição.
Também analisamos registros corporativos, apresentações a investidores, sites de associações e coberturas de imprensa confiáveis para entender como as soluções são empacotadas e como os orçamentos mudam ao longo dos anos. Em casos selecionados, foram utilizadas assinaturas pagas para dados financeiros e inteligência empresarial, buscas de patentes e monitoramento de contratos e licitações, a fim de confirmar tendências de precificação e padrões de compra. As fontes listadas aqui não são exaustivas, e outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em confirmar o que as instituições realmente compram, como ocorrem as renovações e quais soluções são empacotadas, já que os gastos com segurança educacional podem mudar rapidamente após incidentes ou novos programas de subsídios. Entrevistamos e pesquisamos uma combinação de fornecedores de soluções, parceiros de canal, integradores e usuários finais do ensino K-12 e superior em várias regiões, e usamos suas contribuições para refinar as taxas de adoção, faixas de preços e a divisão entre projetos únicos e serviços recorrentes.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | Ásia-Pacífico: 39% |
| Nível médio: 48% | Líderes funcionais/de unidade: 30% | Europa, Oriente Médio e África: 37% |
| Empresas menores: 19% | Gerentes: 58% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O modelo de dimensionamento parte de uma construção top-down do conjunto de demanda, reconstruída a partir do número de instituições de ensino, padrões de matrícula e intensidade típica de gastos com segurança por tipo de instalação, seguida de ajustes para adoção tecnológica e ciclos de financiamento. Após a construção da primeira versão, foram realizadas verificações seletivas bottom-up usando pontos de preço amostrados e volumes de implementação, além de feedback de fornecedores e canais, para manter os totais realistas.
As principais entradas usadas no modelo incluem o ritmo dos projetos de modernização de campus, a penetração de atualizações de controle de acesso e videovigilância, a pressão de incidentes de cibersegurança na educação, o momento dos gastos impulsionados por subsídios e a migração para serviços gerenciados e implementações em nuvem. Quando o feedback das entrevistas revelou grandes diferenças entre países, tratamos as lacunas usando indicadores substitutos, como densidade de instituições, sinais de financiamento da segurança pública e atividade de aquisição, para manter as suposições consistentes.
Para a previsão, foi utilizada a análise de cenários, pois os orçamentos e os ciclos de renovação podem mudar após grandes incidentes, novas regulamentações ou grandes anúncios de financiamento público. Os cenários foram ancorados em curvas de adoção esperadas e progressão de preços, e depois refinados usando o consenso de especialistas sobre o que as equipes de aquisição podem executar dentro das janelas típicas de planejamento escolar.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como a direção do orçamento educacional, a atividade dos programas de segurança pública e o momentum observável de aquisição, e as variações foram então revisadas para confirmar que eram explicáveis. Se uma estimativa parecia inconsistente com o que compradores e fornecedores descreviam, as suposições eram revisitadas e chamadas de acompanhamento direcionadas eram acionadas para resolver a discrepância.
Antes da aprovação final, o trabalho passa por uma revisão analítica de múltiplas etapas, com verificações cruzadas do tratamento de moedas, taxas de crescimento e divisões regionais, para reduzir erros evitáveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes afetam a demanda, os preços ou o mix de implementação. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada disponível.
Comparação do Dimensionamento do Mercado de Segurança Educacional da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para a segurança educacional podem parecer muito distantes entre si porque o limite do mercado não é tratado da mesma forma em todas as fontes, e porque o momento das atualizações altera o que é contabilizado no ano em curso. As diferenças também surgem do fato de um estudo incluir apenas segurança física de campus, apenas cibersegurança, ou uma visão combinada que mistura produtos, software e serviços.
Ao acompanhar os ciclos de atualização dos programas de controle de acesso e videovigilância, e verificar as renovações de serviços separadamente, a Mordor Intelligence mantém os totais alinhados aos gastos das instituições de ensino, em vez de contabilizar compras de segurança corporativa mais amplas que não estão vinculadas aos campi.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,10 bilhão de USD (2026) | |
| Publicação Setorial A | 0,86 bilhão de USD (2026) | Frequentemente limitado a equipamentos de segurança física e projetos de instalação, o que pode subestimar serviços gerenciados recorrentes e programas de cibersegurança financiados por orçamentos de TI e segurança. |
| Associação Setorial B | 1,45 bilhão de USD (2026) | Pode aplicar um escopo mais amplo que incorpora ferramentas gerais de segurança de TI usadas na educação, o que pode inflacionar os totais quando os controles de gastos específicos da educação e os padrões de atualização impulsionados por instalações não são separados. |
A variação entre as fontes deve-se principalmente ao que é incluído no escopo e a como os programas físicos e cibernéticos combinados são tratados nas aquisições da educação. Usando regras claras de inclusão, indicadores práticos de demanda e verificações repetíveis sobre adoção e precificação, a estimativa é mantida transparente e mais fácil de reconciliar com o comportamento real de aquisição.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de Segurança para Educação até 2031?
Prevê-se que atinja USD 1,82 bilhão até 2031, expandindo-se a um CAGR de 10,6% ao longo de 2026-2031.
Qual segmento de serviços está crescendo mais rapidamente em segurança para educação?
A consultoria em segurança lidera o crescimento a um CAGR de 10,73%, à medida que as escolas buscam avaliação comportamental e expertise em conformidade.
Por que as implantações em nuvem estão ganhando participação na segurança escolar?
Os sistemas de gerenciamento de vídeo em nuvem e o controle de acesso reduzem os custos de manutenção de servidores, oferecem gerenciamento remoto e se beneficiam de subsídios de migração financiados por programas de apoio.
Como os gastos com cibersegurança estão mudando nas instituições educacionais?
As soluções de cibersegurança devem crescer a um CAGR de 11,02%, impulsionadas por ameaças de ransomware e pela Lei de Cibersegurança K-12 da CISA.
Qual região registrará a maior taxa de crescimento até 2031?
A Ásia-Pacífico lidera com um CAGR de 11,36%, impulsionada pela lei Campus Seguro da China e pelo programa Vidya Raksha da Índia.
Quais tecnologias as escolas estão adotando para gerenciar restrições de privacidade?
Os distritos preferem análises que detectam armas ou anomalias de multidão sem reconhecimento facial, em conformidade com os limites da FERPA e do RGPD.
Página atualizada pela última vez em:



