
Tamanho e Participação do Mercado de Sensores para Veículos Elétricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.28 % |
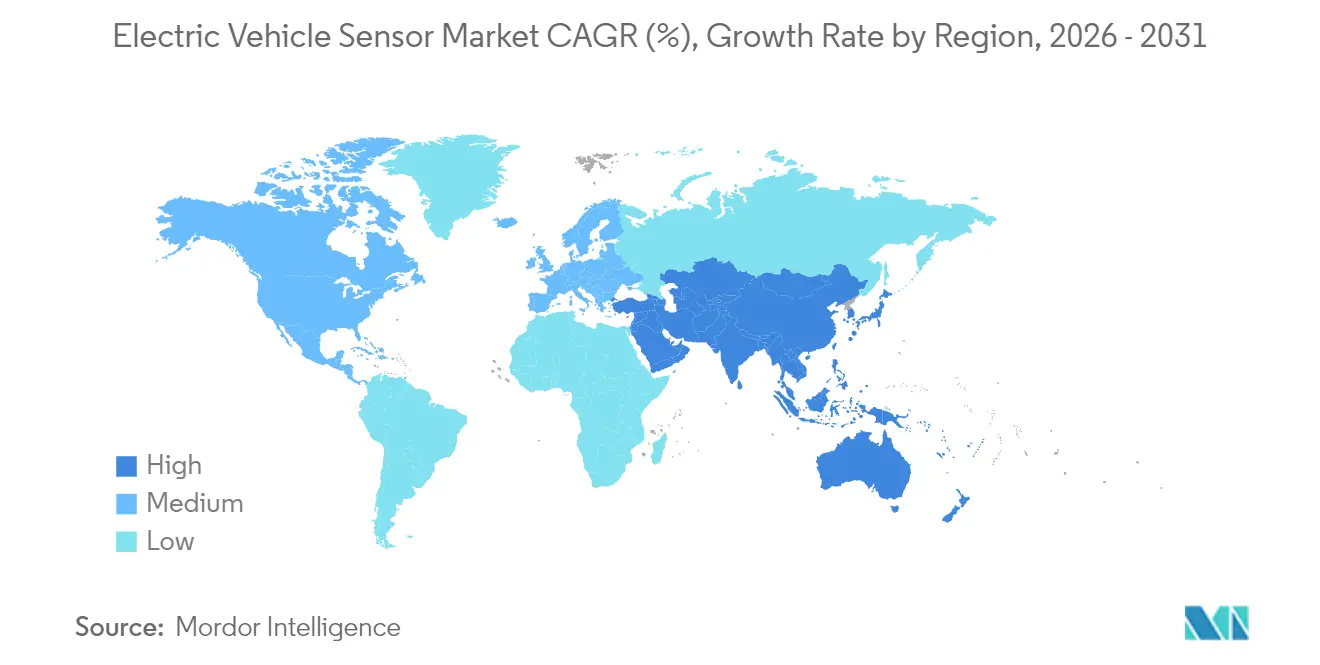
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
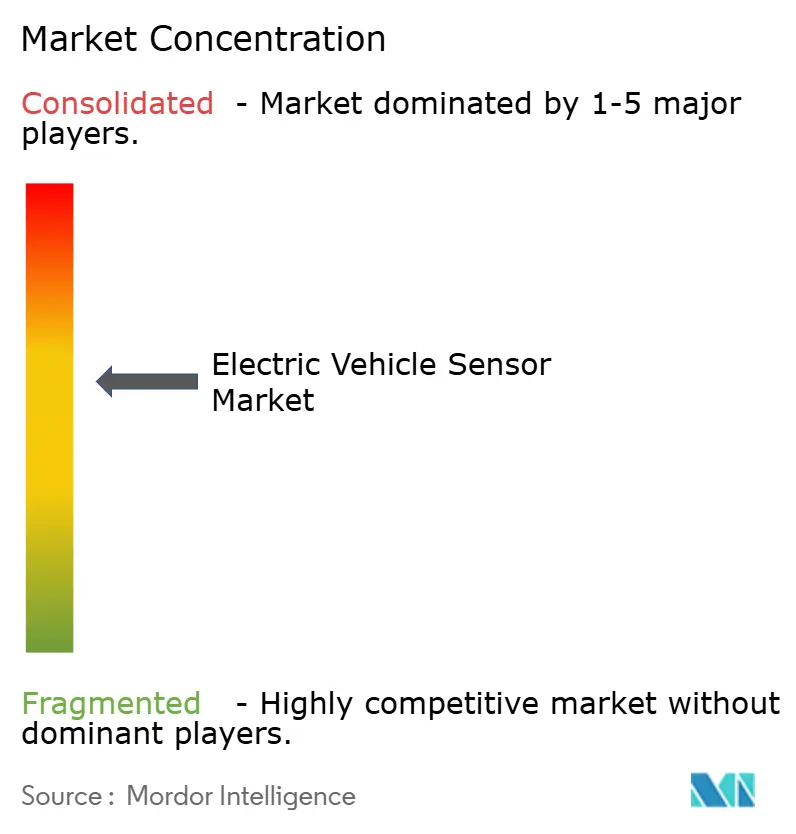
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores para Veículos Elétricos por Mordor Intelligence
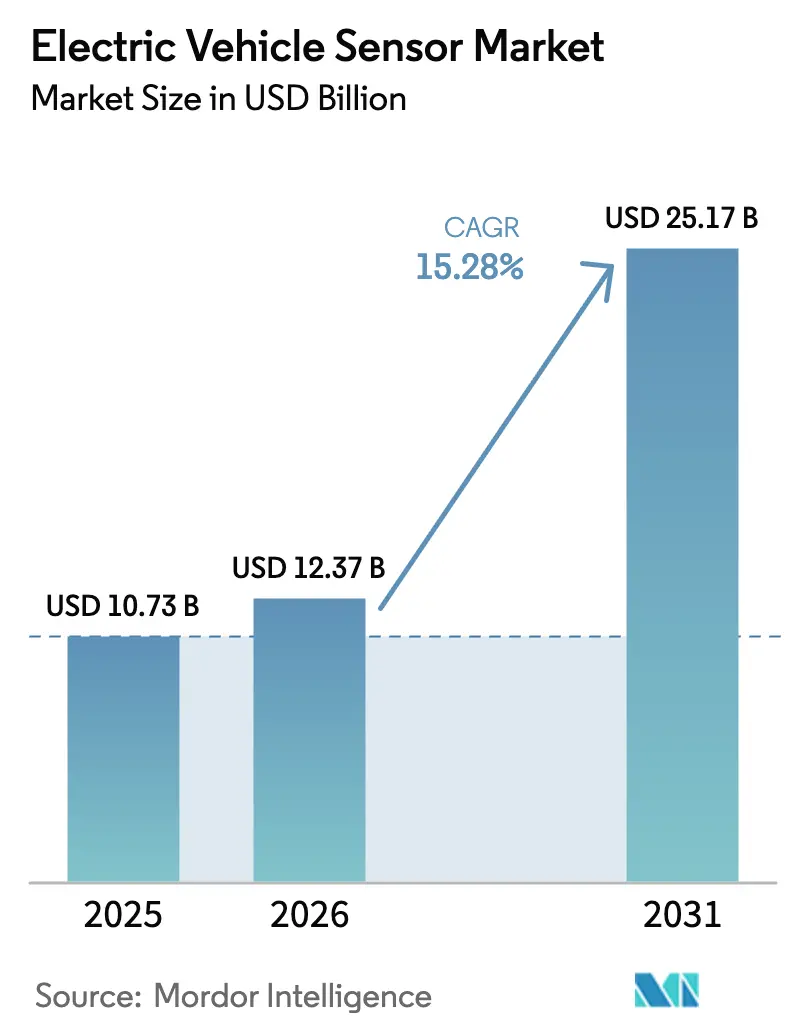
O tamanho do Mercado de Sensores para Veículos Elétricos foi avaliado em USD 10,73 bilhões em 2025 e estima-se que cresça de USD 12,37 bilhões em 2026 para atingir USD 25,17 bilhões até 2031, a uma CAGR de 15,28% durante o período de previsão (2026-2031). A demanda aumenta à medida que as plataformas de veículos de 800 V transitam de marcas de desempenho para modelos de alto volume, forçando o redesenho das arquiteturas de sensoriamento de corrente e tensão para maior largura de banda e maior isolamento. Melhorias na precisão magneto-resistiva (XMR), queda nos preços médios de venda de sensores de efeito Hall e níveis obrigatórios de segurança funcional ISO 26262 aceleram os ciclos de projeto. Os OEMs ampliam as contagens de sensores para suportar análises preditivas de bateria, veículos definidos por software e fusão de sensores habilitada por IA, aumentando os volumes unitários e o conteúdo de silício. O mercado de sensores para veículos elétricos também se beneficia de regras mais rígidas de OBD de saúde da bateria na Europa e na China, enquanto restrições de fornecimento em wafers XMR e chipsets de Nível 2 moderam as margens de curto prazo.
Principais Conclusões do Relatório
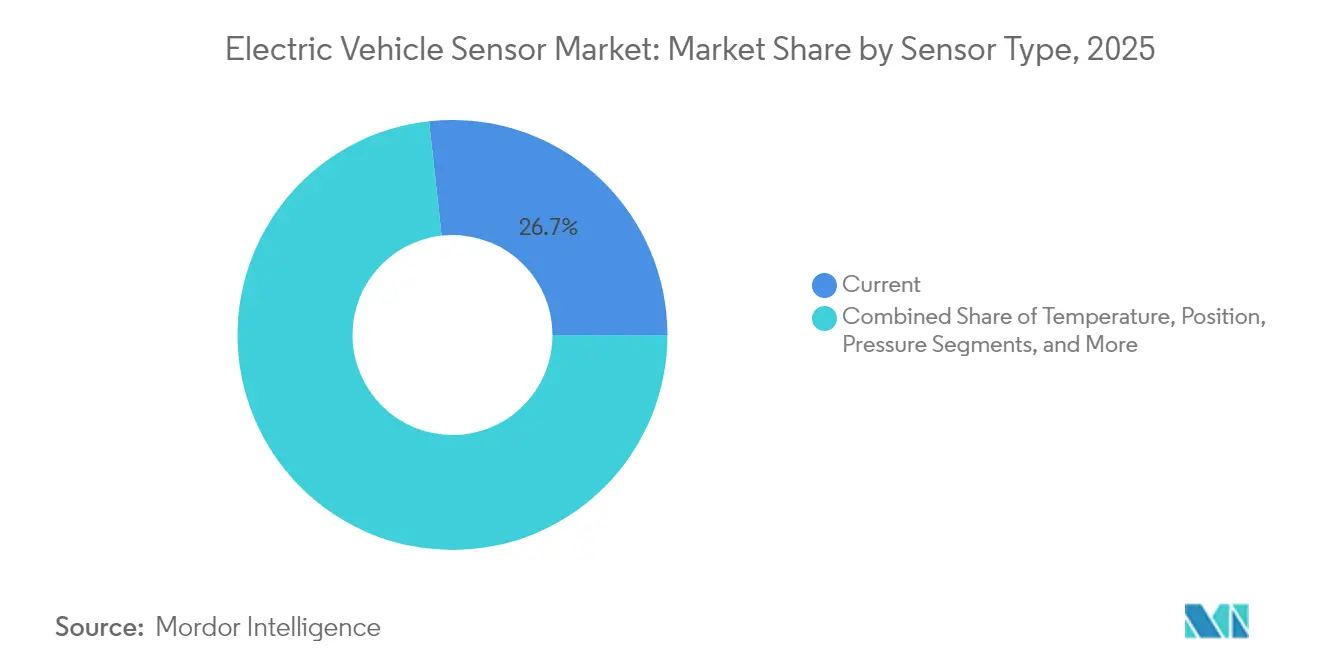
- Por tipo de sensor, os sensores de corrente lideraram com 26,74% da participação do mercado de sensores para veículos elétricos em 2025; os sensores magneto-resistivos registram a maior CAGR de 15,44% até 2031.
- Por tipo de veículo, os automóveis de passeio retiveram 73,52% da participação do mercado de sensores para veículos elétricos em 2025, porém os veículos comerciais se expandem mais rapidamente a uma CAGR de 15,46% até 2031.
- Por propulsão, os veículos elétricos a bateria representaram 66,43% do tamanho do mercado de sensores para veículos elétricos em 2025; os veículos elétricos a célula de combustível crescem a uma CAGR de 15,77% até 2031.
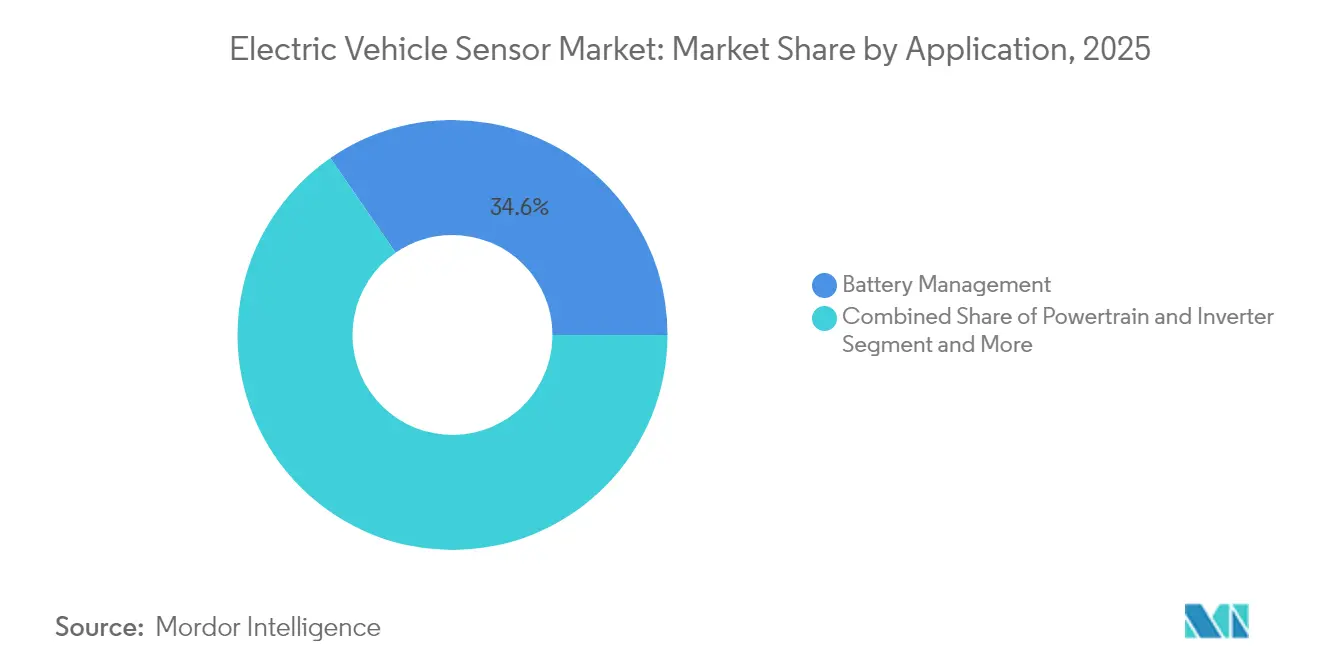
- Por aplicação, a gestão de bateria respondeu por 34,61% do tamanho do mercado de sensores para veículos elétricos em 2025, enquanto os sistemas ADAS e de segurança avançam a uma CAGR de 15,69% até 2031.
- Por tecnologia de sensor, os dispositivos de efeito Hall detinham 32,98% da participação do mercado de sensores para veículos elétricos em 2025, enquanto a tecnologia XMR registra uma CAGR de 15,41% até 2031.
- Por geografia, a Ásia-Pacífico capturou 36,12% do tamanho do mercado de sensores para veículos elétricos em 2025 e permanece a geografia de crescimento mais rápido a uma CAGR de 15,36% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Evolução das Plataformas de 800 V | +2.8% | Global, com Ásia-Pacífico e Europa liderando a adoção | Médio prazo (2 a 4 anos) |
| Queda nos Preços Médios de Venda de Sensores de Efeito Hall | +2.1% | Global, maior impacto em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Níveis Obrigatórios de Segurança Funcional ISO 26262 | +1.9% | Europa e América do Norte principalmente, com expansão global | Longo prazo (≥ 4 anos) |
| Requisitos Mais Rígidos de OBD de Saúde da Bateria | +1.6% | Europa e China, com repercussão em outras regiões | Médio prazo (2 a 4 anos) |
| BMS Aprimorado por IA Necessitando de Sensoriamento Multieixo | +1.4% | Segmentos de veículos premium globalmente | Longo prazo (≥ 4 anos) |
| Transição para GaN/SiC Abrindo Novos Soquetes de Sensoriamento de Corrente | +1.2% | Segmentos de veículos elétricos de alto desempenho globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Evolução das Plataformas de 800 V Expandindo a Demanda por Sensores de Corrente/Tensão
A migração dos OEMs de arquiteturas elétricas de 400 V para 800 V eleva os requisitos de corrente contínua para 1.000 A e empurra as frequências de chaveamento além de 100 kHz, impulsionando a adoção de sensores XMR e de efeito Hall avançados com maior largura de banda e isolamento reforçado. A Porsche comercializou o sistema de 800 V com o Taycan, possibilitando cargas rápidas de 5 a 80% em 22,5 minutos.[1]"Tecnologia de Carregamento do Taycan," Porsche AG, porsche.com A plataforma E-GMP da Hyundai expande a topologia para segmentos de maior volume, normalizando novas especificações de sensores nas cadeias de fornecimento.[2]"Visão Geral da Arquitetura E-GMP," Hyundai Motor Company, hyundai.com Os inversores de carboneto de silício aumentam a sensibilidade à latência de resposta, favorecendo sensores que combinam precisão em microssegundos com diagnósticos de segurança funcional. Os fornecedores aproveitam a transição para elevar os preços médios de venda em módulos de sensoriamento com recursos avançados e garantir ganhos de projeto de longo prazo para plataformas de próxima geração.
Queda nos Preços Médios de Venda de Sensores de Efeito Hall Ampliando a Adoção de Veículos Elétricos a Bateria
A escala de fabricação em fábricas de 12 polegadas e fluxos de maior rendimento de testes reduzem os preços médios de venda de sensores de efeito Hall de forma considerável anualmente, permitindo que modelos de veículos elétricos a bateria sensíveis ao custo integrem mais de 120 sensores por unidade, preservando a acessibilidade do veículo. TDK-Micronas e Allegro MicroSystems oferecem sensores de efeito Hall em pacote único que integram sensoriamento, condicionamento e interfaces digitais, reduzindo a lista de materiais e a área da placa. Os veículos elétricos a bateria chineses utilizam esses dispositivos para atender às necessidades básicas de segurança funcional, expandindo o mercado de sensores para veículos elétricos para os segmentos de entrada. Os efeitos de elasticidade de preço ampliam a demanda unitária mais rapidamente do que a erosão de receita, sustentando o valor geral do mercado.
Níveis Obrigatórios de Segurança Funcional ISO 26262 para Inversores de Tração
As obrigações ASIL-D exigem canais de medição com redundância dupla, autodiagnósticos e relatórios de falhas em sensores de corrente. A Melexis lançou os CIs MLX9042x com monitores de segurança integrados no chip para atender às metas ASIL-D de inversores. A conformidade adiciona USD 5 a 15 por sensor, mas filtra fornecedores não qualificados, fortalecendo o poder de precificação dos incumbentes. Os reguladores estendem o padrão da Europa para a América do Norte, acelerando a harmonização global a longo prazo.
Requisitos Mais Rígidos de OBD de Saúde da Bateria (UE 2027, China 2026)
As regras Euro 7 e as futuras regras de OBD da China obrigam verificações contínuas em nível de célula para degradação e fuga térmica, estimulando redes distribuídas de sensores de temperatura e tensão. A Amphenol Advanced Sensors fornece termistores imunes a ruídos que suportam condições de interferência eletromagnética de 800 V. As obrigações de retrofit em frotas existentes criam demanda de reposição, e as interfaces de dados obrigatórias fomentam assinaturas de análise no mercado de reposição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação no Custo de Wafers XMR | -1.8% | Global, com maior impacto em fornecedores especializados de sensores | Curto prazo (≤ 2 anos) |
| Escassez Persistente de Chipsets de Nível 2 | -1.5% | Cadeias de fornecimento globais, aguda no setor automotivo | Médio prazo (2 a 4 anos) |
| Divisão de Propriedade Intelectual China/Resto do Mundo Fragmentando as Cadeias de Fornecimento | -1.2% | Global, com bifurcação entre os mercados chinês e ocidental | Longo prazo (≥ 4 anos) |
| Mandatos de Cibersegurança Elevando a Lista de Materiais de Sensores | -0.9% | Mercados desenvolvidos inicialmente, com expansão global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação no Custo de Wafers XMR Comprimindo as Margens
A capacidade limitada de fundição global para wafers XMR de grau automotivo eleva os custos de aquisição substancialmente em comparação com os níveis de 2024, comprimindo as margens brutas apesar do forte crescimento da receita. A volatilidade dos preços de commodities de terras raras amplifica a pressão, especialmente para fornecedores menores sem contratos com hedge. A TDK-Micronas expandiu a capacidade de Freiberg, mas a intensidade de capital restringe adições incrementais rápidas. As pressões sobre os lucros incentivam parcerias na cadeia de fornecimento e estratégias de integração vertical.
Escassez Persistente de Chipsets de Nível 2
Os microcontroladores automotivos e os CIs de front-end analógico apresentam prazos de entrega de 26 a 52 semanas, atrasando a qualificação de módulos de sensores e estendendo os cronogramas de lançamento dos OEMs. A Renesas ampliou as linhas de 300 mm em Naka, mas adiou expansões adicionais devido a preocupações com tarifas. Os fabricantes de sensores mantêm estoques mais elevados, imobilizando capital de giro e complicando as previsões de custos até 2027.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sensor:
Sensores de Corrente Lideram com o Avanço da Adoção de XMROs sensores de corrente retiveram uma participação de 26,74% no mercado de sensores para veículos elétricos em 2025, com base na implantação universal em sistemas de gestão de bateria, inversores, carregamento e conversores CC-CC embarcados. O escalonamento contínuo dos níveis de potência dos motores e as arquiteturas de tração paralela sustentam o impulso de volume. Os sensores magneto-resistivos registram uma CAGR de 15,44% até 2031, superando os dispositivos de efeito Hall ao capitalizar a resposta abaixo de microssegundos e a deriva de offset de 3 ppm. Os sensores de temperatura continuam proliferando dentro dos pacotes de bateria, enquanto os sensores de posição e velocidade sustentam o controle do motor e a precisão da frenagem regenerativa.
O mercado de sensores para veículos elétricos responde às demandas dos OEMs por combinações em pacote único que unem funções de corrente, temperatura e isolamento para encurtar os ciclos de projeto. Os fornecedores de Nível 1 incorporam backups baseados em shunt dentro dos módulos XMR para satisfazer a redundância ASIL-D sem duplicar a área da placa de circuito impresso. Os sensores de pressão crescem dentro dos circuitos de resfriamento de placa fria e no monitoramento de pilhas de células de combustível, embora seu volume fique atrás devido ao lançamento mais lento do hidrogênio. A detecção emergente de gases e o sensoriamento de vibração anunciam uma mudança em direção à manutenção preditiva em vans e ônibus de frotas.


Por Tipo de Veículo:
Frotas Comerciais Impulsionam a Aceleração da EletrificaçãoOs automóveis de passeio detinham 73,52% da participação do mercado de sensores para veículos elétricos em 2025, à medida que incentivos e a queda nos custos de bateria estimularam a adoção convencional em todo o mundo. No entanto, os veículos comerciais registram a maior CAGR de 15,46% até 2031, aproveitando impulsos regulatórios como a Regra de Caminhões Limpos Avançados da Califórnia. A quilometragem diária intensifica os benefícios do custo total de propriedade, motivando grandes conjuntos de sensores para monitoramento térmico, de carga e de segurança preditiva. Ônibus urbanos e vans de última milha incorporam mais de 190 sensores por veículo, contra 130 a 150 em automóveis de passeio típicos, ampliando as oportunidades de subsistemas.
Os operadores de frotas exigem diagnósticos em tempo real para reduzir o tempo de inatividade; assim, sensores inteligentes com CAN-FD e Ethernet automotiva avançam para a borda para pré-processar dados. Os modelos de automóveis de passeio se voltam para diferenciadores de experiência, como controles climáticos hápticos e monitoramento biométrico, alimentando um crescimento moderado, mas sustentado, dos preços médios de venda de sensores. O compartilhamento de tecnologia entre segmentos reduz a variância de componentes, possibilitando economias de plataforma para fornecedores de Nível 1 dentro do mercado de sensores para veículos elétricos.
Por Tipo de Propulsão:
Células de Combustível Aceleram Apesar da Dominância dos Veículos Elétricos a BateriaOs veículos elétricos a bateria controlavam 66,43% do tamanho do mercado de sensores para veículos elétricos em 2025, beneficiando-se de densas redes de carregamento e da melhoria da economia dos pacotes de bateria de fosfato de ferro e lítio. Os veículos elétricos a célula de combustível registram uma CAGR de 15,77% até 2031, impulsionados por estações de hidrogênio em corredores de carga e pela harmonização de segurança do Regulamento Técnico Global da ONU 13. As pilhas de células de combustível requerem sensores de vazamento de hidrogênio, umidade, fluxo de ar e tensão da pilha, elevando o valor do sensor por veículo apesar dos volumes incipientes.
Os híbridos plug-in mantêm presença em regiões com infraestrutura limitada, mas cedem participação à medida que as autonomias das baterias superam 600 km. A engenharia de plataforma converge em torno de chicotes de sensores modulares adequados para variantes de veículos elétricos a bateria e a célula de combustível, suportando a comunalidade de peças. Essa convergência estabiliza os calendários de fornecimento e equilibra a utilização da capacidade nas principais fábricas de sensores.
Por Aplicação:
Sistemas de Segurança ADAS Fortalecem as Perspectivas de CrescimentoA gestão de bateria preservou uma participação de 34,61% do tamanho do mercado de sensores para veículos elétricos em 2025 por meio de imperativos de segurança fixos nas químicas de íons de lítio. No entanto, os sistemas ADAS e de segurança registram a CAGR mais rápida de 15,69%, à medida que os reguladores obrigam a frenagem de emergência automática e os auxílios de manutenção de faixa a partir de 2028 na Europa e na China. A fusão de sensores entre fluxos de radar, lidar, ultrassônico e câmera requer feedback preciso de movimento próprio e de corrente, multiplicando as contagens de sensores e a largura de banda.
Os sensores de gestão térmica migram para arquiteturas distribuídas que monitoram simultaneamente o fluxo do fluido de arrefecimento, as temperaturas da interface do pacote e as cargas de conforto dos passageiros. Os sensores de controle do powertrain evoluem para especificações de maior largura de banda para suportar a comutação PWM de 25 kHz em inversores de carboneto de silício, enquanto as aplicações de chassi integram sensores de corrente no cubo da roda para otimizar a divisão do torque regenerativo. Os sensores de conforto da cabine abrem um mercado de reposição crescente para módulos climáticos inteligentes de retrofit.
Por Tecnologia de Sensor:
Dominância do Efeito Hall Enfrenta o Desafio do XMROs dispositivos de efeito Hall comandavam 32,98% da participação do mercado de sensores para veículos elétricos em 2025 devido ao baixo custo e à alta maturidade de qualificação. A adoção magneto-resistiva (XMR) avança a uma CAGR de 15,41%, fornecendo imunidade superior a ruídos essencial dentro de pacotes de bateria de alta tensão e inversores de 800 V. Os sensores inerciais MEMS se expandem para o perfilamento de estradas e a detecção de inchamento de baterias, enquanto os encoders ópticos registram aumentos no feedback preciso de posição do rotor para motores de alta velocidade.
Os dispositivos capacitivos e ultrassônicos reforçam as aplicações de interface do usuário e de estacionamento e permanecem sensíveis ao preço. Os sensores magnéticos robustos a campos dispersos da Melexis toleram as perturbações eletromagnéticas inerentes aos estágios de carboneto de silício, incentivando a migração dos OEMs para estabilidade de longo prazo. As soluções integradas que abrigam elementos de sensoriamento, cadeias de sinal e interfaces digitais em um único lead frame ancoram o impulso de ganhos de projeto em todo o mercado de sensores para veículos elétricos.
Análise Geográfica
Mercado de Sensores para Veículos Elétricos na Ásia-Pacífico
A Ásia-Pacífico detinha 36,12% da participação no mercado de sensores para veículos elétricos em 2025 e deve crescer a um CAGR de 15,36% até 2031. A China fabricou 11,49 milhões de veículos elétricos em 2024 e busca a localização de insumos semicondutores, reduzindo a dependência de importações para abaixo de 70% até 2028. Os subsídios de Pequim agora estão vinculados ao fornecimento local de sensores, obrigando fornecedores estrangeiros a formarem joint ventures ou acordos de licenciamento de tecnologia. A Coreia do Sul e o Japão contribuem com propriedade intelectual avançada em XMR e MEMS, enquanto as nações do Sudeste Asiático atraem expansões de capacidade voltadas para exportações com isenção tarifária para a Europa e a América do Norte.
Mercado de Sensores para Veículos Elétricos na Europa
A Europa permanece como um polo de tecnologia de sensores premium, à medida que as normas ISO 26262 e Euro 7 incorporam um conteúdo mínimo de sensores em cada novo veículo elétrico. A Alemanha ancora a cadeia de valor com fábricas especializadas, enquanto o Norte da Europa estimula a adoção per capita de veículos elétricos por meio de isenções fiscais agressivas. O mercado europeu de sensores para veículos elétricos prioriza a resiliência da cadeia de suprimentos com incentivos do Ato de Chips da UE para o silício doméstico. Os mandatos de OBD para monitoramento da saúde de baterias, que entram em vigor em 2027, ampliam ainda mais as taxas de incorporação de sensores.
Mercado de Sensores para Veículos Elétricos na América do Norte
A América do Norte apresenta crescimento estável, impulsionado pelos créditos de fabricação da Lei de Redução da Inflação para linhas domésticas de semicondutores e pelas regulamentações de ZEV da Califórnia. As frotas comerciais dos EUA eletrificam vans de entrega de encomendas, ônibus escolares e caminhões de coleta de resíduos, cada um exigindo redes de sensores robustas para alta durabilidade em ciclos intensivos. O Canadá fornece minerais críticos para magnetos Hall e XMR, enquanto o México se posiciona como um polo de montagem com custos otimizados para módulos de sensores de Nível 1 que atendem às plantas de montadoras nos EUA. Regras harmonizadas de segurança e cibersegurança entre os países do USMCA simplificam os esforços de homologação e apoiam o escalonamento de volumes transfronteiriços no mercado de sensores para veículos elétricos.

Panorama regulatório
Os requisitos de segurança e cibersegurança para hardware de detecção de VE continuam a se tornar mais rigorosos, o que aumenta as expectativas de redundância, documentação e verificação em ADAS, direção, frenagem e monitoramento de alta tensão. O Regulamento nº 171 da ONU, que define o comportamento do sistema de controle eletrônico e a resposta a falhas para sensores e atuadores, entrou em vigor em 26 de setembro de 2025, estabelecendo expectativas formais para diagnósticos de sensores, verificações de plausibilidade e tratamento de falhas dentro de um caso de segurança.
No nível do veículo, as normas ISO 26262 e ISO/SAE 21434 cada vez mais definem como interfaces seguras e a preparação para atualizações são incorporadas às implantações de sensores. No Reino Unido, a resposta de homologação de tipo GB de julho de 2026 confirma 18 tecnologias de segurança veicular obrigatórias, enquanto nos Estados Unidos a agenda regulatória da NHTSA para 2026 inclui a modernização dos padrões FMVSS e uma proposta de março de 2026 para modificar as FMVSS 103 e 104 para veículos equipados com ADS, indicando o alinhamento contínuo dos requisitos legados com arquiteturas ricas em sensores.
Análise da cadeia de valor
A cadeia de valor de sensores de VE vai desde elementos sensores (Hall, XMR), passando pelo design de front-end analógico e circuitos integrados de sinal mixto e fabricação de wafers, até embalagem avançada e testes, seguidos pela integração de módulos por fornecedores Tier-1 e validação de nível automotivo. Os ciclos de qualificação estão vinculados às expectativas de grau AEC-Q e às evidências de processo da ISO 26262. A transição para 800 V e SiC/GaN também aumenta os requisitos de isolamento, largura de banda e robustez a EMI, deslocando o foco para capacidade especializada de embalagem, calibração e testes de fim de linha.
Na etapa posterior, fornecedores Tier-1 e fornecedores de sistemas integram sensores em módulos funcionais para reduzir o número de peças e a complexidade da fiação, incluindo abordagens de maior integração, como a Sensata combinando funções de proteção em componentes de alta tensão (por exemplo, consolidação de fusível e contator). Com o crescimento da mudança para o veículo definido por software, dispositivos de interface e E/S que pré-processam dados de sensores próximo à borda antes de alimentar computadores centrais de alto desempenho estão ganhando tração, fortalecendo a necessidade de coordenação mais estreita entre fornecedores de semicondutores e provedores de computação de domínio veicular. Estratégias de regionalização também aparecem na forma como os fornecedores equilibram a presença de wafers e módulos entre os principais corredores de fabricação automotiva para reduzir a exposição a tarifas e comércio, atendendo aos requisitos de fornecimento localizado.
Cenário Competitivo
O mercado de sensores para veículos elétricos apresenta concentração moderada. Continental, Bosch e ZF aproveitam os pontos fortes de integração de sistemas e os portfólios de ECU multidominiais para garantir contratos de plataforma com OEMs tradicionais. Especialistas em semicondutores como Infineon, NXP, Allegro e Melexis se diferenciam por meio de propriedade intelectual XMR e robusta a campos dispersos. Renesas e TI agrupam interfaces de sensoriamento com SoCs de controlador de domínio para capturar o impulso dos veículos definidos por software.
A consolidação se acelera à medida que os fornecedores de sensores adquirem especialistas em algoritmos e casas de embalagem para entregar módulos completos. Os OEMs chineses formam joint ventures com fábricas domésticas para garantir capacidade de sensores em meio aos controles de exportação EUA-China. Os movimentos estratégicos incluem os designs de referência de eixo eletrônico 8 em 1 da Renesas, que integram o sensoriamento de inversor, BMS e distribuição de energia em um único domínio de MCU, e a unidade térmica-elétrica inteligente 6 em 1 da Valeo, melhorando a autonomia em 24% por meio de lógica de controle dinâmico orientada por sensores.[4]"Apresentação do Smart eDrive e Panovision," Valeo SA, valeo.com
A concorrência pivota do custo de componentes discretos para o valor dos dados do ciclo de vida, pressionando os fornecedores a incorporar aceleradores de IA de borda e ganchos de atualização over-the-air. A credenciação de segurança funcional e a certificação de cibersegurança permanecem barreiras de entrada. Oportunidades de nicho florescem em torno da detecção de vazamento de hidrogênio e da acústica de inchamento de pacotes, onde poucos fornecedores globais detêm patentes. O poder dos fornecedores aumenta à medida que os OEMs lidam com restrições de fornecimento duplo e complexidade de software.
Líderes do Setor de Sensores para Veículos Elétricos
Continental AG
Robert Bosch GmbH
ZF Friedrichshafen AG
Denso Corporation
Sensata Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores para Veículos Elétricos
- Continental AG
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Denso Corporation
- Sensata Technologies Inc.
- Valeo Group
- Amphenol Corp.
- Renesas Electronics Corp.
- NXP Semiconductors N.V.
- Allegro MicroSystems Inc.
- Infineon Technologies AG
- Melexis NV
- Analog Devices Inc.
- TE Connectivity Ltd.
- Texas Instruments Inc.
- ON Semiconductor Corp.

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se expandindo em torno de plataformas de trem de força de alta tensão e maior frequência, onde a largura de banda de detecção, o isolamento e os diagnósticos de segurança funcional se tornam diferenciais, especialmente para detecção de corrente, tensão e temperatura em inversores de tração e pacotes de bateria. Isso é reforçado por marcos de conformidade já em andamento, incluindo regras de OBD para saúde de bateria mais estritas na China (2026) e na UE (2027), que exigem monitoramento contínuo e detecção distribuída dentro dos pacotes. Isso aumenta a adoção de sensores de temperatura e tensão e eleva o valor de componentes imunes a ruído em ambientes de alto EMI.
Uma segunda oportunidade é a detecção mais integrada dentro de subsistemas eletromecânicos e componentes de chassi, onde a integração pode reduzir peso e fiação, ao mesmo tempo em que melhora a precisão e a durabilidade. Programas de OEMs refletem essa direção, incluindo a ZF iniciando a produção em série de seu Smart Chassis Sensor para o Cadillac CELESTIQ, integrando a detecção em uma junta esférica de suspensão, e a Continental desenvolvendo um sensor de temperatura de rotor de e-Motor (eRTS) montado no rotor para medir temperaturas diretamente no rotor e reduzir o uso de terras raras. No lado eletrônico, a demonstração da ZF e da SiliconAuto de um conceito de chip de interface E/S para pré-processamento de sensores em tempo real em plataformas de computação de alto desempenho aponta para espaços em branco nas arquiteturas sensor-computação, onde restrições de latência, determinismo e cibersegurança moldam cada vez mais o design de módulos de sensores.
Recent Industry Developments in Mercado de Sensores para Veículos Elétricos
- Junho de 2026: A Robert Bosch GmbH lançou semicondutores de carboneto de silício (SiC) de terceira geração na Índia para melhorar a eficiência e o desempenho da eletrônica de potência de VE. Isso expande a capacidade local de semicondutores da Bosch e apoia uma integração mais amplia de sensores de VE e eletrônica de potência em plataformas regionais. A iniciativa também apoia o fornecimento de inversores e componentes de detecção relacionados dentro da Índia.
- Março de 2026: A ZF Friedrichshafen AG demonstrou um novo design de chip de interface E/S e microcontrolador para computadores de alto desempenho automotivos, desenvolvido com a SiliconAuto, na Embedded World 2026. A demonstração destaca o movimento da ZF em direção a arquiteturas de veículos definidos por software. A colaboração amplia o foco da ZF no processamento de dados de sensores de ponta para computadores automotivos.
- Janeiro de 2026: A ZF Friedrichshafen AG apresentou o AI Road Sense na CES, um sistema de adaptação de chassi baseado em IA que utiliza sensores de alto desempenho, com produção em série prevista para 2028. O sistema reflete a abordagem da ZF para monetizar dados de sensores por meio de soluções de chassi orientadas por software. Também complementa a fusão de sensores habilitada por IA em plataformas de VE.


Mercado de Sensores para Veículos Elétricos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de sensores para veículos elétricos abrange sensores projetados para veículos elétricos a bateria e híbridos plug-in para medir, detectar ou controlar condições-chave do veículo (temperatura, pressão, corrente, tensão, posição e velocidade) em todos os principais sistemas de VE.
Exclusões de escopo: excluímos sensores de estações de carregamento e sensores não automotivos, e também não contamos software e análises de veículos autônomos vendidos sem hardware de sensor.
Visão geral da segmentação
- Por Tipo de Sensor
- Corrente
- Temperatura
- Posição
- Pressão
- Magnético
- Velocidade/Rotação
- Outros
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais
- Por Tipo de Propulsão
- Elétrico a Bateria
- Híbrido Plug-in
- Elétrico a Célula de Combustível
- Por Aplicação
- Gestão de Bateria
- Powertrain e Inversor
- ADAS e Segurança
- Gestão Térmica
- Chassi/Frenagem
- Conforto da Cabine
- Por Tecnologia de Sensor
- Efeito Hall
- MEMS
- Magneto-resistivo
- Óptico
- Capacitivo
- Ultrassônico
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa ancorando o conjunto de demanda de VE, depois estreitando-o ao conteúdo de sensores que normalmente escala com a eletrificação. Utilizamos fontes públicas, como dados de vendas e estoque de VE da IEA, estatísticas nacionais de registro de veículos e requisitos de segurança e funcionais da UNECE ou NHTSA, para estabelecer padrões realistas de adoção por região e classe de veículo.
Para precificar e verificar a consistência da construção, revisamos fontes técnicas e do setor, como documentação de segurança funcional da ISO, publicações da SAE ou IEEE sobre detecção e eletrônica de potência, e bases de dados de patentes que indicam para onde as arquiteturas de detecção estão se movendo (por exemplo, detecção de corrente e monitoramento de bateria). Registros de empresas, apresentações a investidores e imprensa confiável são utilizados para verificar cruzadamente mudanças no mix de produtos, adições de capacidade e mudanças de design relevantes. Quando necessário, assinaturas pagas são utilizadas de forma limitada para dados financeiros de empresas, triagem de notícias, varredura de contratos e licitações, e consultas de patentes. Esses exemplos não são exaustivos, e fontes adicionais são utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
Os insumos primários são utilizados para testar a robustez das premissas documentais, especialmente a quantidade de sensores por veículo, o mix de tecnologias de sensores e como os preços estão se movendo sob programas de redução de custos. Entrevistamos contatos do ecossistema de OEMs de VE, fornecedores de componentes e parceiros de distribuição ou integração nas principais regiões produtoras e consumidoras, para que o modelo capture ganhos reais de design, mudanças impulsionadas por regulamentações e o momento de renovação de plataformas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 12% | APAC: 45% |
| Nível médio: 60% | Líderes funcionais/de unidade: 35% | EMEA: 36% |
| Participantes menores: 14% | Gerentes: 53% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual a produção e a frota de VEs, divididas por trem de força e região, são convertidas em um conjunto de demanda por sensores usando premissas de penetração e conteúdo por veículo que refletem arquiteturas típicas de VE. Em seguida, corroboramos os totais com verificações seletivas de baixo para cima, como o ASP amostrado de sensores multiplicado pelos volumes de unidades estimados para aplicações-chave, além de feedback de fornecedores e canais para corrigir qualquer contagem excessiva.
Os insumos que tendem a mais influenciar os resultados incluem vendas de unidades de VE e mix de plataformas (BEV versus PHEV), crescimento médio da contagem de sensores ligado ao monitoramento de bateria e gerenciamento térmico, a participação de plataformas de 400 V versus 800 V que afeta as necessidades de detecção de corrente e tensão, a progressão de ASP por tipo de sensor conforme os volumes aumentam, e sinais regulatórios que impulsionam o monitoramento e o diagnóstico obrigatórios. Quando os dados no nível de aplicação são escassos, usamos proporções por proxy de programas de veículos comparáveis e validamos essas proporções usando feedback de entrevistas antes de aplicá-las.
Para a previsão, executamos cenários para que a adoção e os preços possam ser ajustados juntos sob diferentes caminhos de lançamento de VE e redução de custos. O caminho final é selecionado após comparar os cenários com o consenso das discussões primárias e com os planos observáveis de construção de VE e o momento das políticas.
Validação de Dados e Ciclo de Atualização
Verificamos os resultados por meio de múltiplas passagens para manter os números consistentes com sinais independentes, incluindo tendências de produção de VE, mudanças no conteúdo de sensores e condições de fornecimento de semicondutores que podem afetar os preços. Verificações de variância são realizadas entre regiões e aplicações, e quaisquer mudanças acentuadas são reavaliadas para confirmar se são impulsionadas por um fator real, como uma transição de plataforma, e não um artefato de modelagem.
Antes da aprovação final, o modelo e as premissas passam por etapas de revisão de analistas, seguidas de recontatos direcionados quando um ponto de dado fica fora da faixa esperada. Os relatórios são atualizados anualmente, com atualizações intermediárias adicionadas quando eventos relevantes alteram as perspectivas. Imediatamente antes da entrega, uma última passagem de atualização é concluída para que os clientes recebam a visão mais recente, apoiada pelas mesmas etapas repetíveis.
Estimativa do Mercado de Sensores para Veículos Elétricos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para sensores de VE podem variar, principalmente porque cada publicador delimita o mercado de forma diferente e, em seguida, aplica premissas diferentes de preço e volume de veículos. As diferenças também surgem do que é contado como sensor de VE versus sensor automotivo geral, e da rapidez com que cada modelo é atualizado quando as plataformas de VE mudam.
A principal lacuna vem de se a detecção automotiva geral (especialmente ADAS e detecção de cabine) é totalmente incluída para cada veículo eletrificado. Na Mordor Intelligence, o dimensionamento está vinculado ao conteúdo de detecção específico de VE, usando verificações de construção de veículos e mix de tensão de plataforma antes da aplicação das curvas de ASP. Algumas estimativas também misturam sensores instalados de fábrica pelo OEM com substituições mais amplas de reposição, enquanto outras usam escalonamento agressivo de preços em vez de etapas de ASP orientadas pela redução de custos, o que amplia a dispersão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,73 bilhões de USD (2025) | |
| Publicador do Setor A | 10,73 bilhões de USD (2024) | Usa um ano de valor de referência de 2024 e pode misturar um conteúdo mais amplo de sensores automotivos em programas de VE, o que pode alterar os totais se o conteúdo de sensores exclusivo de VE por veículo não for isolado. |
| Publicador Global B | 15,11 bilhões de USD (2024) | Frequentemente aplica premissas mais altas de ASP e conteúdo por veículo em todos os tipos e regiões de VE, e pode incluir um conjunto mais amplo de categorias de detecção que não são consistentemente específicas de VE. |
A tabela indica que a seleção do ano e o que é incluído como detecção específica de VE explicam a maior parte das diferenças, não uma única etapa matemática. Quando os volumes de veículos, as transições de plataforma e a erosão realista de ASP são mantidos alinhados, a estimativa se torna mais fácil de rastrear até insumos claros e de atualizar conforme novos programas de VE são lançados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de sensores para veículos elétricos?
O mercado é avaliado em USD 12,37 bilhões em 2026 e prevê-se que atinja USD 25,17 bilhões até 2031, traduzindo-se em uma CAGR de 15,28% durante 2026-2031.
Qual tipo de sensor comanda a maior participação de receita?
Os sensores de corrente lideram com 26,74% de participação em 2025, enquanto os dispositivos magneto-resistivos registram a CAGR mais rápida de 15,44% até 2031.
Qual segmento de aplicação está crescendo mais rapidamente?
Os sistemas ADAS e de segurança registram a maior CAGR de 15,69%, impulsionados pela frenagem de emergência automática obrigatória e pelos requisitos expandidos de fusão de sensores.
Qual região é o maior e mais rápido mercado em crescimento?
A Ásia-Pacífico detém 36,12% da participação de receita em 2025 e exibe uma CAGR líder de mercado de 15,36% até 2031, impulsionada pela produção em larga escala de veículos elétricos da China.
Quais regulamentações são mais influentes para a demanda futura de sensores?
Os mandatos de segurança funcional ASIL-D da ISO 26262 para inversores de tração, além do Euro 7 e do diagnóstico de bateria embarcado da China 2026, elevam significativamente as contagens de sensores exigidas.
Quais desafios do lado da oferta poderiam impedir o crescimento do mercado?
A inflação no custo de wafers XMR e os prolongados prazos de entrega de chipsets de Nível 2 comprimem as margens e estendem os ciclos de lançamento de produtos, particularmente nos próximos dois a quatro anos.
Página atualizada pela última vez em:



