
Dimensão e Participação do Mercado de Bolsas Descartáveis para Sangue
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 522.43 Milhões de dólares |
| Tamanho do Mercado (2032) | 643.60 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.26 % |
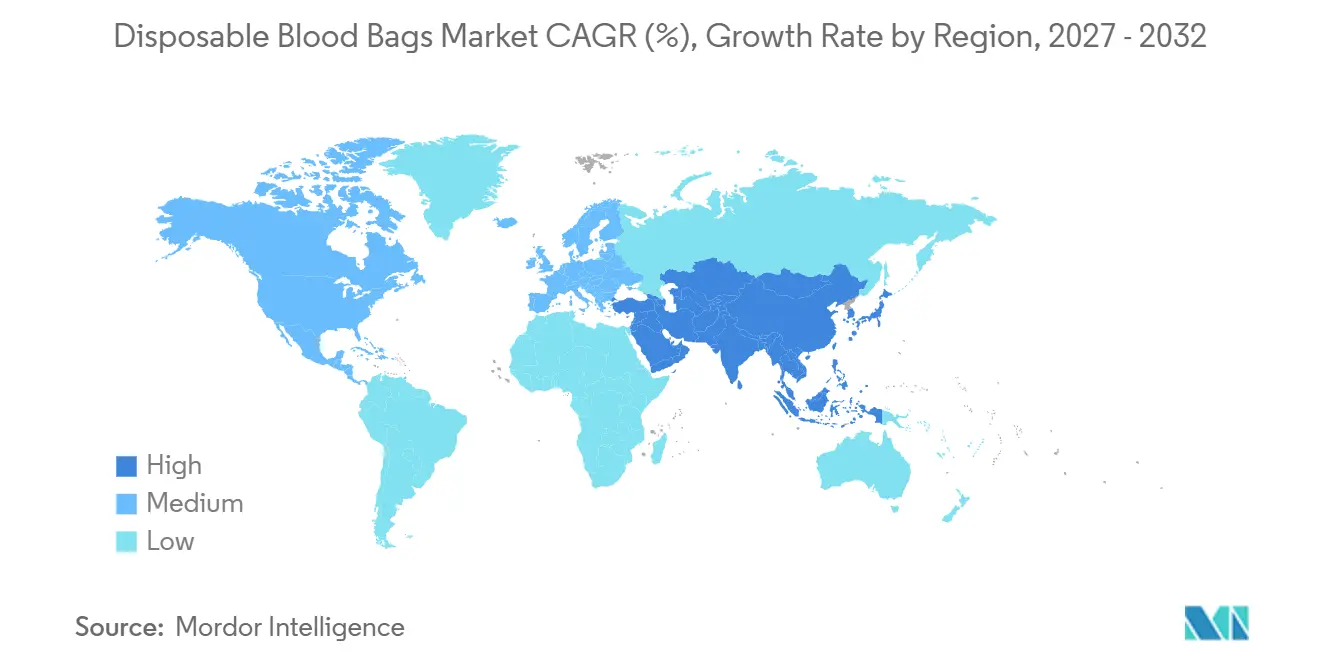
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
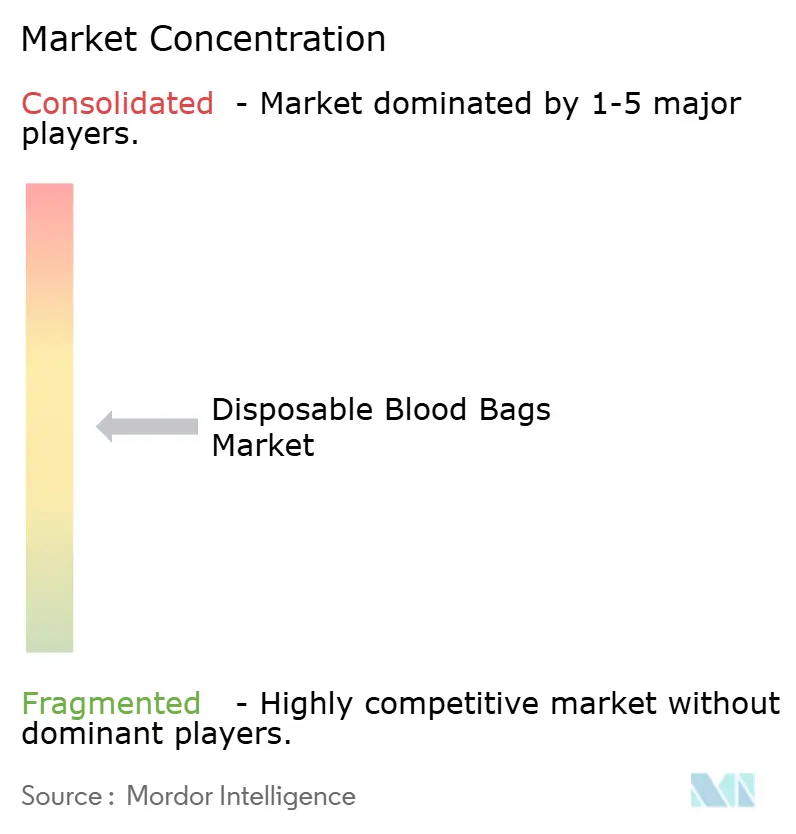
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bolsas Descartáveis para Sangue por Mordor Intelligence
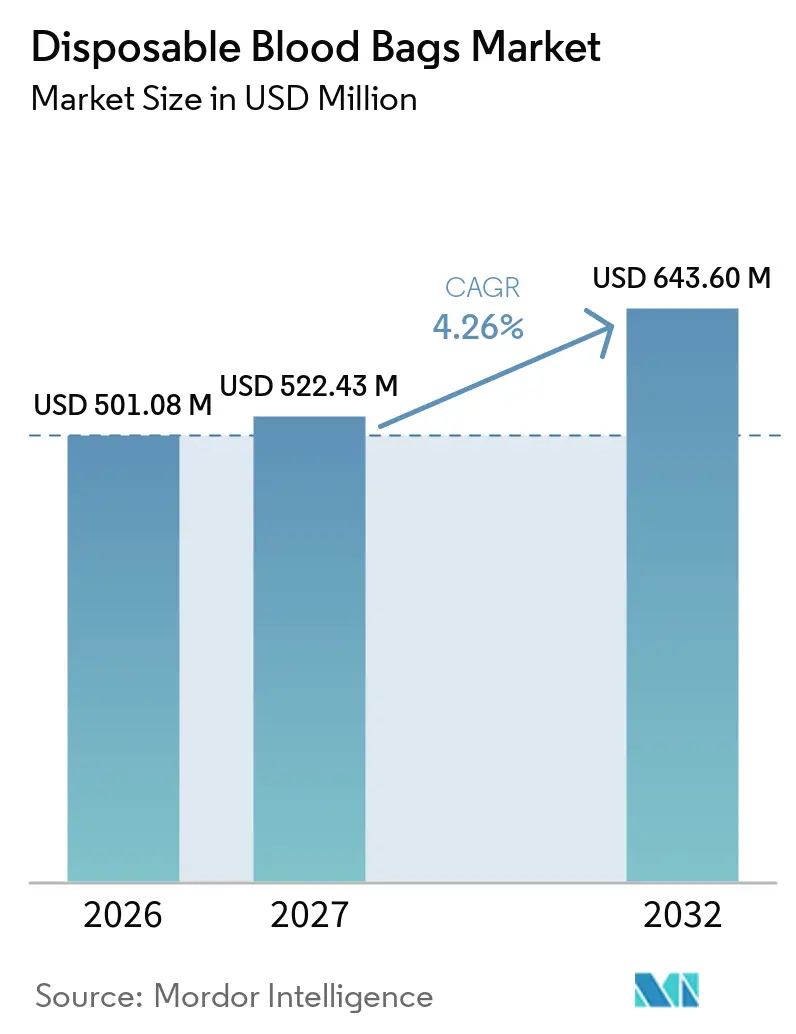
O tamanho do Mercado de Bolsas de Sangue Descartáveis está projetado para se expandir de 501,08 milhões de USD em 2026 e 522,43 milhões de USD em 2027 para 643,60 milhões de USD até 2032, registrando um CAGR de 4,26% entre 2027 e 2032.
Uma confluência de envelhecimento demográfico, expansão dos volumes cirúrgicos e controles de qualidade habilitados por tecnologia está fortalecendo a demanda por sistemas de coleta e armazenamento estéreis de uso único. Programas governamentais que digitalizam redes de doação, aliados a investimentos em logística de cadeia de frio e entrega por drones, estão ampliando o acesso em contextos de menor renda. Os hospitais estão acelerando a adoção de configurações de múltiplas bolsas com redução de patógenos, que maximizam o rendimento de componentes e minimizam o risco de contaminação. Simultaneamente, a pressão regulatória para eliminar o plastificante DEHP está estimulando rápida inovação em materiais e colaborações estratégicas entre os participantes estabelecidos do mercado.
Principais Conclusões do Relatório
- Por tipo de produto, as bolsas de sangue simples lideraram com 36,42% da participação no mercado de bolsas de sangue descartáveis em 2026, enquanto as bolsas quádruplas registraram o CAGR mais rápido de 4,34% até 2032.
- Por material, os produtos de PVC com DEHP responderam por 62,54% do tamanho do mercado de bolsas de sangue descartáveis em 2026; as alternativas de PVC sem DEHP estão se expandindo a um CAGR de 4,47% até 2032.
- Por usuário final, os bancos de sangue detiveram 47,62% da participação no tamanho do mercado de bolsas de sangue descartáveis em 2026, enquanto os hospitais avançam a um CAGR de 4,66% até 2032.
- Por aplicação, a coleta capturou 55,14% do tamanho do mercado de bolsas de sangue descartáveis em 2026 e o processamento está progredindo a um CAGR de 4,78% até 2032.
- Por geografia, a América do Norte comandou 38,64% da participação em 2026; a Ásia-Pacífico está projetada para registrar o CAGR mais rápido de 4,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de procedimentos cirúrgicos e taxas de transfusão em populações envelhecidas | 1.2% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Prevalência crescente de traumatismos e doenças crónicas que requerem componentes sanguíneos | 0.9% | Global, com maior impacto na Ásia-Pacífico e PMR | Médio prazo (2-4 anos) |
| Iniciativas governamentais para melhorar a doação voluntária e a infraestrutura de cadeia de frio | 0.8% | Núcleo Ásia-Pacífico, com extensão ao MEA e América Latina | Médio prazo (2-4 anos) |
| Mudança para produtos de utilização única com controlo de infeção | 0.7% | Global, liderado pelos quadros regulatórios da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Adoção emergente de bolsas ecológicas sem PVC | 0.5% | América do Norte e UE, em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Unidades móveis de doação a expandir a terapia por componentes em PMR | 0.4% | PMR, particularmente África Subsariana e Ásia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de procedimentos cirúrgicos e taxas de transfusão em populações envelhecidas
A idade mediana dos doentes cirúrgicos aumentou de 56 para 59 anos entre 2008 e 2020, e as previsões indicam um novo aumento para 61,5 anos até 2030. Os indivíduos idosos frequentemente apresentam hematócrito pré-operatório mais baixo, desencadeando uma maior frequência de transfusões nas especialidades de ortopedia, cardiovascular e oncologia. A cirurgia cardiovascular por si só consumiu 10 a 15% de todos os componentes sanguíneos dos EUA em 2024, sublinhando uma base de procura duradoura. As comorbilidades associadas à idade também elevam as complicações, levando os hospitais a constituírem maiores inventários de plaquetas com redução de agentes patogénicos e de glóbulos vermelhos com leucorredução. Os mandatos de qualidade ISO 13485 e da FDA obrigam os fabricantes a fornecer recipientes que salvaguardem a potência do produto para este grupo vulnerável. Em conjunto, estas realidades clínicas reforçam um consumo sustentado no mercado de bolsas descartáveis para sangue.
Prevalência crescente de traumatismos e doenças crónicas que requerem componentes sanguíneos
Os traumatismos continuam a ser uma das principais causas de mortalidade entre os adultos em idade ativa, impulsionando a procura aguda de glóbulos vermelhos concentrados tipo-específicos nas urgências dos corredores urbanos da Ásia-Pacífico. As condições crónicas como a drepanocitose, a talassemia e certos cancros exigem agora transfusões frequentes, sendo que a Ásia representa mais de metade do peso global das doenças hematológicas[1]. A expansão da cobertura de seguros e o crescimento económico estão a melhorar a acessibilidade aos procedimentos, elevando assim os volumes de transfusão em hospitais de nível médio. Os programas de terapia por componentes móveis em PMR permitem que os centros de traumatologia remotos recebam plaquetas em oito minutos via drone, comprimindo a janela tradicional de entrega terrestre de 55 minutos. À medida que a incidência de doenças não transmissíveis aumenta, também aumenta a exigência de sistemas de bolsas consistentes e sem contaminação que cumpram os padrões 21 CFR Parte 640. Estas dinâmicas amplificam continuamente o crescimento no mercado de bolsas descartáveis para sangue.
Iniciativas governamentais para melhorar a doação voluntária e a infraestrutura de cadeia de frio
A plataforma digital e-Raktkosh da Índia coordena agora 4.263 centros de sangue licenciados, acelerando a visibilidade do stock e a mobilização de dadores[2]. O Reino Unido tem como objetivo 25% de autossuficiência doméstica de plasma até 2025, comprometendo-se a poupar USD 12,6 milhões anualmente através da substituição de importações. As unidades móveis financiadas pelo Programa Nacional de Controlo da SIDA na Índia aumentaram as taxas de doação voluntária de 8,5% para 14,39% em dois anos. Simultaneamente, as orientações do sistema de qualidade da OMS orientam a acreditação harmonizada, garantindo que o aumento de escala não comprometa a segurança. Os investimentos em frigoríficos inteligentes e caixas frias ligadas por GPS reduzem o desperdício decorrente de excursões de temperatura, enquanto os projetos-piloto de transporte por drone demonstram uma logística rápida e económica que alarga o alcance a regiões insuficientemente servidas. Consequentemente, o apoio das políticas públicas está a reforçar a procura estrutural em todo o mercado de bolsas descartáveis para sangue.
Mudança para produtos de utilização única com controlo de infeção
A COVID-19 catalisou uma cultura rigorosa de prevenção de infeções, impulsionando os hospitais a adotarem conjuntos de bolsas de sangue de utilização única hermeticamente seladas, que eliminam o risco de contaminação cruzada. A orientação da FDA de 2024 sobre o processamento de buffy-coat sublinha os componentes descartáveis, reforçando a adoção pelo mercado. Os sistemas automatizados, como o Reveos da Terumo, reduzem as etapas manuais de 26 para 9, minimizam os pontos de contacto e integram tubagens de utilização única, garantindo assim a esterilidade e reduzindo a variabilidade de lote para lote. Os hospitais relatam menos investigações de infeções transmitidas por transfusão após a transição para conjuntos descartáveis tudo-em-um que cumprem os padrões do recipiente 21 CFR 864.9115. Os registos de qualidade alinhados com a ISO documentam ainda taxas de erro reduzidas, validando os benefícios clínicos e operacionais tangíveis que sustentam a expansão continuada no mercado de bolsas descartáveis para sangue.
Análise de Impacto dos Fatores de Contenção*
| Fator de Contenção | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Declínio das taxas de natalidade e técnicas de transfusão autóloga em mercados desenvolvidos | -0.8% | América do Norte e Europa, a emergir na Ásia Oriental | Longo prazo (≥ 4 anos) |
| Obstáculos regulatórios rigorosos para novos materiais de bolsas | -0.6% | Global, com aplicação mais rigorosa na América do Norte e UE | Médio prazo (2-4 anos) |
| Dependência da cadeia de abastecimento da volatilidade do preço da resina de PVC de grau médico | -0.5% | Global, com maior impacto em mercados sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Programas de Gestão de Sangue do Doente (GSD) a reduzir os volumes de transfusão | -0.7% | Núcleo América do Norte e Europa, em expansão global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio das taxas de natalidade e técnicas de transfusão autóloga em mercados desenvolvidos
As taxas de fertilidade na América do Norte e na Europa caíram abaixo dos níveis de substituição, estreitando o conjunto de transfusões obstétricas que historicamente gerava uma procura estável de sangue total. Simultaneamente, os dispositivos de salvação celular recuperam o sangue intraoperatório, permitindo que cirurgiões ortopédicos e cardíacos devolvam glóbulos vermelhos autólogos aos doentes, reduzindo assim a utilização alogénica. Os hospitais que implantam unidades de salvação registaram reduções de 15 a 30% nos pedidos de sangue de dador durante grandes substituições articulares, aliviando a pressão sobre os níveis de inventário. Embora as bolsas de salvação ainda requeiram descartáveis estéreis, os volumes são significativamente menores do que os conjuntos de doação padrão. A contração demográfica a longo prazo e a sobreposição tecnológica cirúrgica diminuem o momentum de crescimento futuro, especialmente nos mercados maduros do setor de bolsas descartáveis para sangue.
Programas de Gestão de Sangue do Doente (GSD) a reduzir os volumes de transfusão
A implementação abrangente de GSD em centros terciários reduziu a utilização de glóbulos vermelhos em até 39%, proporcionando poupanças anuais superiores a USD 2 milhões por hospital. A certificação nacional de GSD lançada pela The Joint Commission em 2025 padroniza os limiares restritivos de transfusão em 7 a 8 g/dL para adultos estáveis. Os rácios melhorados de compatibilidade-cruzada para transfusão — de 15:1 para 1,5:1 — sinalizam uma maior eficiência e taxas de descarte mais baixas. Embora o GSD crie excelência operacional, suprime diretamente a procura de unidades, exercendo um efeito moderador sobre as projeções de CAGR no mercado de bolsas descartáveis para sangue.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
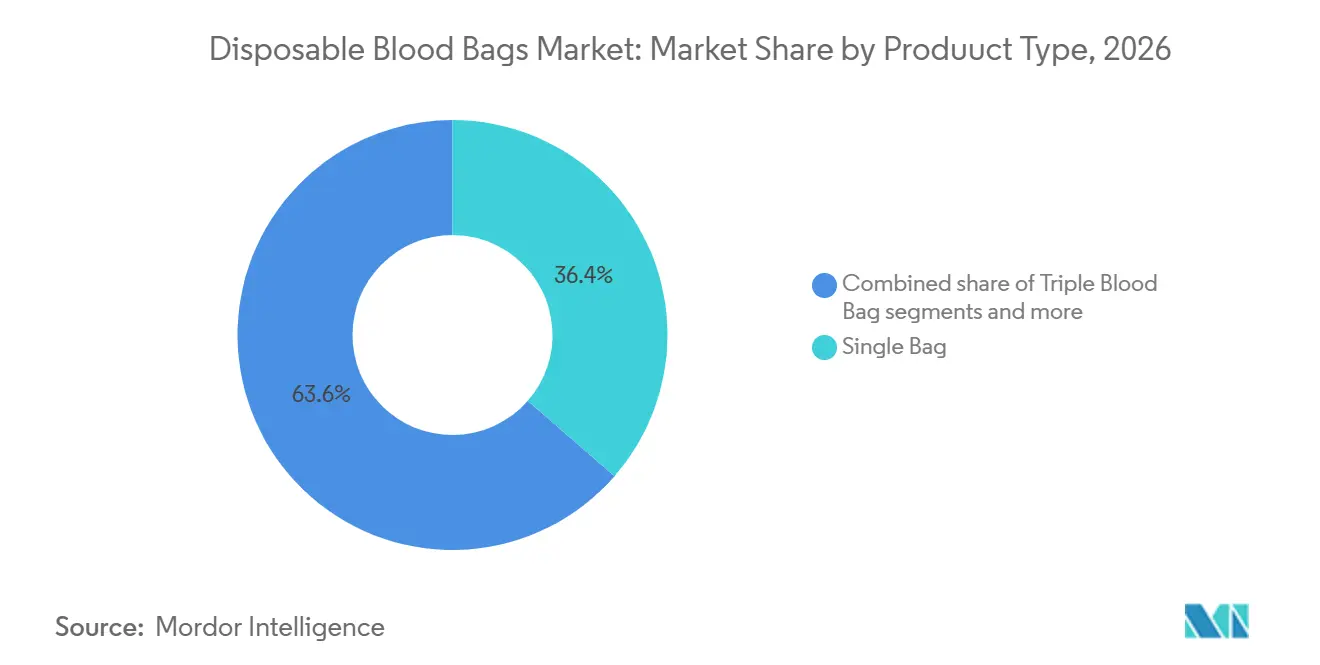
A separação de componentes impulsiona a adoção de bolsas múltiplasAs bolsas simples mantiveram uma liderança de 36,42% em 2026 como ferramentas de coleta de sangue total custo-efetivas para situações de emergência e campanhas em áreas rurais, ancorando o volume de base no mercado de bolsas de sangue descartáveis. O tamanho do mercado de bolsas de sangue descartáveis para conjuntos simples, no entanto, está crescendo mais lentamente do que as configurações de múltiplas câmaras, à medida que os hospitais migram para a terapia por componentes. As bolsas quádruplas, expandindo-se a um CAGR de 4,34%, acomodam a preparação simultânea de concentrado de hemácias, plasma, plaquetas e crioprecipitado, maximizando o valor terapêutico por doação. As plataformas automatizadas Reveos integram-se com kits quádruplos para padronizar os rendimentos, fornecendo 150 ml de plasma e ≥3×10⁹ plaquetas por unidade, uma vantagem sobre os processos manuais.
O crescente reconhecimento das métricas de custo por terapia fortalece o apelo das bolsas múltiplas entre os hospitais orientados por reembolso. As bolsas duplas e triplas mantêm relevância em instalações de nível intermediário que realizam demanda moderada de plaquetas, mas enfrentam restrições orçamentárias. Os conjuntos penta, embora de nicho, suportam inativação avançada de patógenos e filtração adicional, atraindo centros de sangue especializados. Em todas as variantes, os critérios de resistência à ruptura da ISO 8363 e os mandatos de esterilidade da 21 CFR Parte 640 regem o design, obrigando os fornecedores a aprimorar as propriedades de barreira enquanto reduzem a migração de plastificantes. Esses parâmetros clínicos e de conformidade em evolução garantem uma evolução sustentada do mix de produtos no mercado de bolsas de sangue descartáveis.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis aquando da compra do relatório
Segmento de Bolsas de Transferência de Sangue no Mercado Global de Bolsas Descartáveis para Sangue
O segmento de bolsas de transferência de sangue detém a participação de mercado restante e serve como um componente crucial no processo de banco de sangue e transfusão. Estas bolsas são especificamente concebidas para transportar componentes sanguíneos entre os pontos de coleta e as unidades de saúde, garantindo uma transferência segura e sem contaminação dos produtos sanguíneos. O crescimento do segmento é suportado pela adoção crescente de técnicas de separação de componentes e pela necessidade crescente de sistemas eficientes de transporte de componentes sanguíneos em contextos de saúde. A procura é ainda reforçada pela rede crescente de bancos de sangue e centros de transfusão, particularmente nas regiões em desenvolvimento, juntamente com a crescente ênfase na manutenção de uma gestão adequada da cadeia de frio durante o transporte de produtos sanguíneos. Este segmento é parte integrante do mercado de bolsas de transferência de sangue no âmbito do mercado mais alargado de bolsas médicas descartáveis.
Por Material:
A transição para produtos sem DEHP acelera a inovação em segurançaAs bolsas de PVC com DEHP dominaram com 62,54% de participação de mercado em 2026, beneficiando-se da expertise de produção consolidada e da hemocompatibilidade comprovada. No entanto, o escrutínio toxicológico da disrupção endócrina do DEHP levou a Califórnia a legislar uma proibição de dispositivos médicos até 2030, embora isentando as bolsas de sangue, sinalizando uma maré regulatória progressiva. O tamanho do mercado de bolsas de sangue descartáveis vinculado às formulações de PVC sem DEHP está avançando a um CAGR de 4,47%, à medida que os fornecedores adotam o plastificante DINCH ou copolímeros de EVA. Estudos revelam que as bolsas com DINCH sustentam a viabilidade das hemácias por 24 dias com menor hemólise em comparação com os controles contendo DEHP.
Os pipelines de P&D também exploram polímeros de ciclo-olefina que oferecem clareza ultravioleta para inspeção visual enquanto resistem à adsorção de lipídios. O Regulamento de Dispositivos Médicos da UE e a futura regulamentação SoHO exigem biocompatibilidade exaustiva e vigilância pós-comercialização, prolongando os prazos de aprovação, mas recompensando os pioneiros com credibilidade de conformidade. Fabricantes como a Fresenius Kabi estão fazendo parcerias com empresas de inativação de patógenos para agrupar recursos de segurança em novas linhas de bolsas, diferenciando-se além do material isoladamente. A inovação em materiais é, portanto, um vetor central para garantir vantagem competitiva no mercado de bolsas de sangue descartáveis.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis aquando da compra do relatório
Por Utilizador Final:
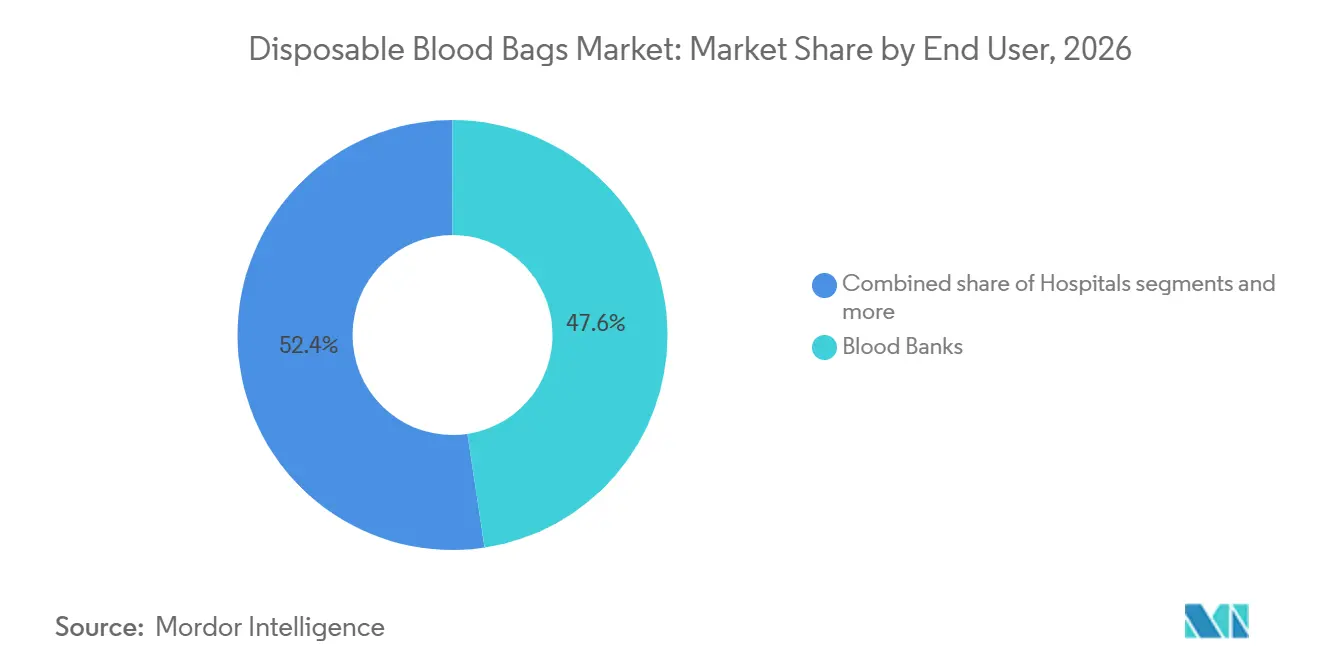
A integração hospitalar transforma a gestão do sangueOs bancos de sangue contribuíram com 47,62% da receita em 2026, agregando coleta, testagem e distribuição regional para redes de múltiplos hospitais. No entanto, a demanda hospitalar está crescendo a um CAGR de 4,66%, à medida que a fabricação de terapias avançadas no ponto de atendimento obtém aprovação regulatória. O setor de bolsas de sangue descartáveis atende cada vez mais salas cirúrgicas que realizam concentração final de crioprecipitado ou enriquecimento de terapia celular à beira do leito, reduzindo os prazos de entrega e o desperdício.
Os cirurgiões que integram algoritmos de Gestão do Sangue do Paciente preferem sistemas de múltiplas bolsas com leucorredução integrada para se alinhar com limiares restritivos. Os centros de diagnóstico formam um segmento menor, mas estável, utilizando minibolsas em laboratórios de prova cruzada e clínicas de doenças crônicas. Os serviços médicos de emergência adotam kits leves com capacidade de aférese para resposta a desastres, um submercado de nicho, mas visível. À medida que os laboratórios hospitalares assumem papéis de fabricação mais amplos, os critérios de qualificação de fornecedores agora incluem métricas de desempenho sobre compatibilidade com centrífugas hospitalares e integridade de sistemas fechados. Essa integração clínica aprofundada consolida a influência dos hospitais sobre as especificações de produtos no mercado de bolsas de sangue descartáveis.
Por Aplicação:
A inovação no processamento melhora a segurança do sangueA coleta permaneceu como âncora com 55,14% de participação em 2026, graças aos contínuos programas de doação voluntária e por reposição em todo o mundo. No entanto, o processamento está registrando o CAGR mais rápido de 4,78%, à medida que os sistemas de saúde buscam estender a vida útil e mitigar o risco de patógenos. A participação no mercado de bolsas de sangue descartáveis para kits de processamento está crescendo com base em módulos de leucorredução, fracionamento da camada leucoplaquetária e inativação de patógenos que são fornecidos com tubulação e filtros prontos para conexão.
O transporte e o armazenamento mantêm relevância, especialmente na logística militar e de socorro em desastres, onde bolsas reforçadas com revestimento de EVA suportam flutuações de temperatura. A compatibilidade com centrífugas automatizadas aumenta o rendimento de 60 para 120 unidades por hora, reduzindo o custo de mão de obra por componente em 35% nos centros de alto volume. As orientações da FDA finalizadas em 2024 incentivam sistemas integrados que realizam coleta, processamento e armazenamento dentro de um circuito fechado, eliminando transferências abertas e reduzindo a incidência de contaminação bacteriana. Esses avanços tecnológicos continuam a elevar as aplicações de processamento como principal locus de crescimento para o mercado de bolsas de sangue descartáveis.
Análise Geográfica
Mercado de Bolsas de Sangue Descartáveis da América do Norte
A América do Norte manteve uma participação dominante de 38,64% em 2026, sustentada por reembolso robusto, ampla adoção da Gestão do Sangue do Paciente e rigorosa supervisão da FDA, que favorece sistemas de bolsas premium e inovadores. A futura proibição de dispositivos com DEHP na Califórnia já influenciou as equipes de compras a pilotar alternativas com DINCH e EVA, acelerando os cronogramas de migração de materiais nos grupos hospitalares dos EUA. O programa nacional de ciências do Canadá financia pesquisas sobre plastificantes seguros para uso pediátrico, ampliando as evidências clínicas que informam as decisões de compra em todo o país.
Mercado de Bolsas de Sangue Descartáveis da Ásia-Pacífico
A Ásia-Pacífico representa o território de crescimento mais rápido, com um CAGR projetado de 4,92% até 2032, à medida que populações em urbanização impulsionam a demanda cirúrgica e os governos investem em infraestrutura digital de gestão de sangue. A iniciativa de localização de 15 milhões de USD da Terumo em Hangzhou ilustra como a fabricação doméstica pode reduzir as tarifas de importação e fortalecer a segurança do fornecimento regional. As unidades móveis de doação da Índia agora atendem distritos remotos, enquanto os corredores de drones entre centros regionais e centros de trauma reduzem os prazos de entrega em 85%. Essas expansões de capacidade alimentam o momentum sustentado no mercado de bolsas de sangue descartáveis.
Mercado de Bolsas de Sangue Descartáveis da EMEA e América do Sul
A Europa apresenta crescimento moderado, sustentado pela substituição dos estoques legados de DEHP e pela harmonização sob o regulamento SoHO, com vigência a partir de agosto de 2027. A iniciativa doméstica de plasma do Reino Unido busca 80% de autossuficiência em albumina, estimulando investimentos em kits de coleta avançados e melhorias na cadeia de frio. A América do Sul e a região do Oriente Médio-África apresentam oportunidades inexploradas, onde a OMS estima uma escassez anual de 102 milhões de unidades. Colaborações internacionais visam introduzir refrigeração compacta movida a energia solar e plataformas simplificadas de múltiplas bolsas, adequadas para ambientes com recursos limitados. Coletivamente, a heterogeneidade regional em regulamentação, infraestrutura e prática clínica molda um mercado de bolsas de sangue descartáveis matizado, porém em constante expansão.
Panorama regulatório
A supervisão regulatória das bolsas de sangue descartáveis abrange estruturas dos EUA e da UE. Nos Estados Unidos, a supervisão da FDA sobre produtos sanguíneos é liderada pelo CBER, com considerações sobre dispositivos que podem envolver vias 510(k), dependendo do design. Na Europa, o EU MDR 2017/745 impulsiona o acesso ao mercado para sistemas de doação de sangue, com a norma ISO 3826-4:2015 fornecendo critérios de desempenho para sistemas de bolsas de aférese e expectativas de vigilância pós-mercado. Em maio de 2026, a Fresenius Kabi obteve a certificação CE MDR Classe III para sistemas de doação de sangue, sinalizando um patamar regulatório mais elevado para o acesso ao mercado e fortalecendo a diferenciação para fornecedores com capacidades robustas de documentação e vigilância.
Análise da cadeia de valor
Os insumos upstream incluem polímeros de grau médico, plastificantes DINCH, soluções anticoagulantes, tubos e componentes integrados; os fabricantes convertem esses materiais em configurações de bolsa única ou múltipla por meio de composição, extrusão de filme, moldagem, soldagem e montagem em sistema fechado. A esterilização e os testes de liberação, utilizando modalidades de EtO ou gama, garantem a biocompatibilidade e a esterilidade de acordo com a norma ISO 10993 e normas relacionadas, com a capacidade gerida internamente ou por meio de instalações contratadas. No downstream, a distribuição normalmente ocorre por meio de serviços nacionais de sangue, organizações de compras em grupo e licitações hospitalares, onde a documentação, os sistemas de qualidade alinhados ao MDR e à FDA, e a conformidade com a ISO 3826 influenciam a qualificação e a continuidade dos fornecedores, especialmente durante as transições para longe das químicas de plastificantes legadas. Em maio de 2026, a ênfase contínua na preparação para o MDR complementa as vias da FDA e da ISO e ressalta a necessidade da cadeia de valor de coordenar a documentação regulatória com a capacidade de fabricação e esterilização.
Panorama Competitivo
O mercado de bolsas descartáveis para sangue apresenta uma concentração moderada, com os fabricantes incumbentes a aproveitar a escala, a automatização e os registos regulatórios para preservar o posicionamento. Terumo, Fresenius Kabi e Haemonetics representam coletivamente uma participação substancial, beneficiando da composição de resina verticalmente integrada, extrusão própria e redes globais de assistência no terreno. A aquisição pela GVS dos ativos de sangue total da Haemonetics por USD 67,8 milhões em 2025 alargou o seu acesso ao fabrico nos EUA e no México, sinalizando uma racionalização ativa de portfólio entre os incumbentes.
A liderança tecnológica diferencia os concorrentes: a plataforma Reveos da Terumo integra algoritmos de rendimento baseados em sensores óticos; a Fresenius Kabi foca-se em materiais sem DEHP associados à inativação de agentes patogénicos; a Haemonetics escala a sua linha de aférese para suportar a coleta de imunoterapia de margem elevada. Os sistemas de inventário com inteligência artificial implantados por determinados bancos de sangue otimizam a rotação de prazos de validade, reduzindo as perdas por expiração em 20% e impulsionando indiretamente a procura de variantes especializadas de bolsas de armazenamento. Os fornecedores asiáticos emergentes aproveitam as eficiências de custo, mas enfrentam obstáculos significativos de conformidade com a ISO 13485 e o MDR, retardando a entrada nos mercados premium.
As colaborações estratégicas estão a aprofundar-se: o acordo de dez anos da Sanquin para implementar o Reveos em 400.000 doações anuais agiliza o resultado do processamento europeu. A Fresenius alinha-se com a Cerus para co-empacotar as mangas de inativação de agentes patogénicos INTERCEPT, oferecendo um pacote de segurança completo atrativo para hospitais orientados para o GSD. Entretanto, os inovadores de materiais estabelecem parcerias com empresas petroquímicas para garantir um fornecimento consistente de DINCH, mitigando a volatilidade dos preços da resina. A intensidade competitiva está prestes a aumentar à medida que os prazos regulatórios sobre o DEHP se aproximam, impelindo todos os operadores a acelerar as transições ecológicas no mercado de bolsas descartáveis para sangue.
Líderes do Setor de Bolsas Descartáveis para Sangue
-
Fresenius SE & Co. KGaA
-
Haemonetics Corporation
-
MacoPharma
-
Teleflex Incorporated
-
Terumo Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bolsas de Sangue Descartáveis Empresas cobertas neste relatório
- Terumo
- Fresenius
- Haemonetics
- MacoPharma
- Grifols
- B. Braun
- JMS Co. Ltd.
- Shandong Weigao Group Medical Polymer Co. Ltd.
- Poly Medicure Ltd.
- HLL Lifecare
- Demotek Ltd.
- \AdvaCare Pharma
- Mitra Industries Pvt. Ltd.
- Neomedic International
- Span Healthcare Private Ltd.
- Troge Medical
- Demophorius Healthcare
- Eightwe Digital Transformations Pvt. Ltd
- Mitra Industries Pvt Ltd.
Oportunidades de mercado e perspectivas futuras
As transições de materiais para plataformas de bolsas sem DEHP e baseadas em DINCH permanecem uma prioridade para programas de segurança e conformidade, com a Terumo enfatizando publicamente estratégias de bolsas sem DEHP, à base de poliolefina, para atender às exigências regulatórias de dispositivos livres de plastificantes. A certificação CE MDR Classe III obtida pela Fresenius Kabi em maio de 2026 demonstra que portfólios em conformidade podem captar ciclos de substituição em mercados regulados com obrigações rigorosas de documentação e pós-mercado, enquanto a autorização FDA 510(k) da Haemonetics, em fevereiro de 2026, para o sistema NexSys PCS Plasma Collection System com tecnologia Persona PLUS reforça os investimentos contínuos em automação na coleta de plasma, que se refletem na demanda por conjuntos descartáveis compatíveis e fluxos de trabalho integrados. No lado dos sistemas, o processamento automático e em circuito fechado, os kits multi-bolsa e os módulos de inativação de patógenos ampliam os escopos de aplicação; a licitação pública de janeiro de 2026 da Unidade Local de Saúde de Santo António para bolsas de coleta de sangue com colocação de equipamento por 36 meses (valor de 549.528 euros) ilustra uma forte atividade de aquisição a curto prazo e apetite por configurações prontas para o MDR.
Desenvolvimentos industriais recentes em Mercado de Bolsas de Sangue Descartáveis
- Maio de 2026: A Fresenius Kabi obteve a certificação CE MDR Classe III para sistemas de doação de sangue sob o Regulamento da UE 2017/745. O marco restringe o acesso ao mercado para plataformas de doação de maior risco e eleva as exigências de vigilância pós-mercado. Sinaliza um prêmio crescente para portfólios prontos para o MDR entre redes de aquisição regionais.
- Fevereiro de 2026: A Haemonetics recebeu a autorização FDA 510(k) para o sistema NexSys PCS Plasma Collection System com tecnologia Persona PLUS. A autorização apoia a expansão da automação na coleta de plasma e reforça a demanda por conjuntos descartáveis compatíveis e fluxos de trabalho de processamento integrados. Ressalta o avanço em direção à adoção em escala de plataforma em serviços de sangue de alto volume.
- Janeiro de 2026: A Unidade Local de Saúde de Santo António publicou uma licitação pública internacional para a aquisição de bolsas de coleta de sangue com colocação de equipamento por 36 meses, no valor de 549.528 euros. A atividade de aquisição sinaliza demanda de curto prazo por configurações de bolsas de sangue em conformidade em redes hospitalares regionais. Demonstra como os compradores do setor público estão se alinhando com soluções de bolsas prontas para o MDR e automatizadas.
Mercado de Bolsas de Sangue Descartáveis Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de bolsas de sangue descartáveis abrange bolsas de uso único utilizadas para coletar, armazenar, transportar e transfundir sangue total e componentes separados, juntamente com tubulação padrão e portas integradas que são vendidas como parte do conjunto de bolsas.
Exclusões de escopo: Excluímos equipamentos duráveis de armazenamento de sangue, hardware de transfusão (exceto a própria bolsa) e acessórios independentes que não são vendidos com um conjunto de bolsas descartáveis.
Visão Geral da Segmentação
- Por Tipo de Produto (Valor, USD milhões)
- Bolsa de Sangue Simples
- Bolsa de Sangue Dupla
- Bolsa de Sangue Tripla
- Bolsa de Sangue Quádrupla
- Bolsa de Sangue Penta
- Por Material (Valor, USD milhões)
- PVC DEHP
- PVC sem DEHP
- Sem PVC (EVA e outros)
- Por Utilizador Final (Valor, USD milhões)
- Hospitais
- Bancos de Sangue
- Centros de Diagnóstico
- Outros
- Por Aplicação (Valor)
- Coleta
- Transporte / Armazenamento
- Processamento (Leucorredução, etc.)
- Por Geografia (Valor, USD milhões)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão clara dos sinais de demanda e das diretrizes para volumes, e fundamentamos o modelo em estatísticas públicas de saúde e segurança do sangue para que a previsão permaneça realista. As fontes utilizadas para isso incluem, por exemplo, orientações de fornecimento de sangue e transfusão da Organização Mundial da Saúde, informações de segurança do sangue dos Centros de Controle e Prevenção de Doenças, e publicações de ministérios nacionais de saúde que resumem a atividade de doação e as cargas de procedimentos hospitalares.
Também revisamos padrões e diretrizes de conformidade (como orientações de associações e avisos regulatórios), pois as especificações de bolsas e as mudanças em plásticos podem alterar os preços médios ao longo do tempo. Para traduzir esses sinais em execução no nível das empresas, lemos relatórios anuais, apresentações para investidores, catálogos de produtos e comunicados à imprensa, e utilizamos assinaturas pagas para dados financeiros de empresas e contexto de notícias. Também utilizamos bases de dados de patentes como verificação da direção dos produtos. Essas fontes são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas durante a coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas curtas com fabricantes, distribuidores, operadores de bancos de sangue e partes interessadas em transfusão hospitalar nas principais regiões, para que pudéssemos validar os padrões de uso e a lógica de precificação por configuração de bolsa. Utilizamos essas conversas para testar as premissas documentais sobre a adoção de conjuntos de múltiplas bolsas, ciclos de compras e a divisão entre bolsas relacionadas à coleta e à transfusão, e para preencher lacunas onde os dados públicos não são consistentes por país.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos: 20% | Ásia-Pacífico: 45% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Participantes menores: 22% | Gerentes: 43% | Américas: 21% |
Dimensionamento e Previsão do Mercado
Dimensionamos o mercado utilizando uma abordagem de cima para baixo que reconstrói a demanda por país a partir da atividade de coleta de sangue e da intensidade dos serviços de transfusão, aplicando então fatores de utilização realistas para converter esses sinais em consumo de bolsas descartáveis. Onde os totais de doação por país não estavam completos, foram utilizados indicadores substitutos, e só avançamos após verificações cruzadas com partes interessadas locais.
Os principais insumos do modelo incluem volumes anuais de doação e coleta de sangue, o mix típico de conjuntos de bolsas simples versus duplas, triplas e quádruplas utilizados na coleta de rotina, práticas de separação de componentes que influenciam quantas bolsas são utilizadas por doação, faixas de preço de compra por configuração de bolsa, e mudanças em plastificantes e padrões de segurança que podem elevar ou limitar os preços médios de venda ao longo do tempo. Essas variáveis foram alinhadas com indicadores de atividade de saúde, como cargas de procedimentos cirúrgicos e demanda de transfusão hospitalar, o que ajuda a evitar a supercontagem em mercados com menor utilização.
As previsões foram construídas utilizando análise de cenários apoiada por consenso de especialistas, onde fatores como crescimento de procedimentos, expansão de programas de coleta e movimentação de preços por tipo de material foram variados dentro de faixas razoáveis. Os totais foram corroborados com verificações seletivas de baixo para cima, incluindo cálculos amostrais de preço vezes volume a partir de discussões com canais e consolidações parciais de receita de fornecedores. Onde persistiram lacunas, foram aplicados fatores de cobertura conservadores até a revalidação em chamadas de acompanhamento.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes. Comparamos a demanda modelada de bolsas com os volumes de coleta de sangue, os padrões conhecidos de uso de componentes e as faixas de preço observadas nas conversas de compras. Quando um resultado por país parece fora do intervalo esperado, as premissas são verificadas novamente, as anomalias são documentadas e os insumos relevantes são recalibrados antes da aprovação do analista.
Uma segunda revisão garante que as definições permaneceram consistentes entre os países e que a conversão de moeda e o alinhamento de anos não distorceram os totais. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando um evento relevante altera preços, regulamentação ou condições de fornecimento, seguidas de uma verificação final antes da entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Bolsas de Sangue Descartáveis da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para bolsas de sangue descartáveis, pois cada publicador escolhe seu próprio momento, limite de escopo e lógica de precificação, e essas escolhas podem deslocar os totais mesmo que o tema pareça idêntico. Em nossas verificações, as maiores diferenças geralmente decorrem do que é contado como um conjunto de bolsas, de como os preços médios são atualizados ao longo dos anos e de se o conjunto de demanda está ancorado em padrões realistas de coleta de sangue e manuseio de componentes.
Neste espaço, a cadência de atualização e o momento da conversão de moeda importam, pois os preços baseados em licitações podem se mover, e nem todas as regiões ajustam os preços médios de venda no mesmo ritmo quando as especificações de materiais mudam. A estimativa permanece vinculada a um momento consistente de conversão em USD e a faixas de preço revalidadas por configuração (simples, dupla, tripla, quádrupla). Essa disciplina orientada pela atualização é uma razão fundamental pela qual o valor de 2026 utilizado pela Mordor Intelligence pode se distanciar de números mais amplos ou menos frequentemente atualizados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 501,08 milhões de USD (2026) | |
| Publicação Especializada A | 750,46 milhões de USD (2026) | Este valor parece refletir um limite de produto mais amplo e uma definição de bolsa mais abrangente, onde descartáveis de transfusão adjacentes e conjuntos de uso único mais amplos podem ser agrupados, o que infla o valor em comparação com a contagem exclusiva de bolsas. |
| Consultoria Global B | 2,07 bilhões de USD (2026) | O escopo parece mais próximo de um universo mais amplo de bolsas de sangue de uso único com variantes adicionais e consumíveis relacionados, e a base de precificação pode ser carregada adiante com validação limitada no nível de configuração, o que pode elevar o total quando subtipos de maior preço são combinados. |
A dispersão entre as fontes é explicada principalmente pelos limites de escopo e pela forma como os preços são transportados para o ano corrente, e não por uma verdadeira discordância sobre a atividade subjacente de coleta de sangue. Ao manter o conjunto de demanda vinculado aos fluxos de trabalho de coleta e componentes, e ao testar os preços por configuração de bolsa e região, o número final torna-se mais fácil de rastrear e reproduzir quando novos insumos são atualizados.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de bolsas descartáveis para sangue?
O tamanho do mercado de bolsas de sangue descartáveis atingiu 522,43 milhões de USD em 2027 e está projetado para alcançar 643,60 milhões de USD até 2032.
Qual região lidera a procura global de bolsas descartáveis para sangue?
A América do Norte deteve a maior participação de 38,64% em 2026, impulsionada por regulamentações rigorosas da FDA e infraestrutura de saúde avançada.
Qual segmento de produto está a expandir-se mais rapidamente?
As bolsas de sangue quádruplas estão a registar a CAGR mais elevada de 4,34%, graças à sua capacidade de separar múltiplos componentes de uma única doação.
Por que razão os materiais sem DEHP estão a ganhar momentum?
O escrutínio regulatório da toxicidade do DEHP e as futuras proibições estão a levar os hospitais a adotar bolsas plastificadas com DINCH ou bolsas de EVA que mantêm a qualidade do sangue sem riscos endócrinos.
Como é que os programas de Gestão de Sangue do Doente afetam a procura de unidades?
As iniciativas de GSD reduziram as transfusões de glóbulos vermelhos em até 39%, levando os hospitais a preferir bolsas de alta eficácia que suportam a terapia por componentes com menos unidades no total.
Que grande negócio remodelou recentemente o panorama competitivo?
Em janeiro de 2025, a GVS adquiriu os ativos de sangue total da Haemonetics por USD 67,8 milhões, expandindo a sua presença de fabrico nas Américas.