
Tamanho e Participação do Mercado de Suprimentos Médicos Descartáveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
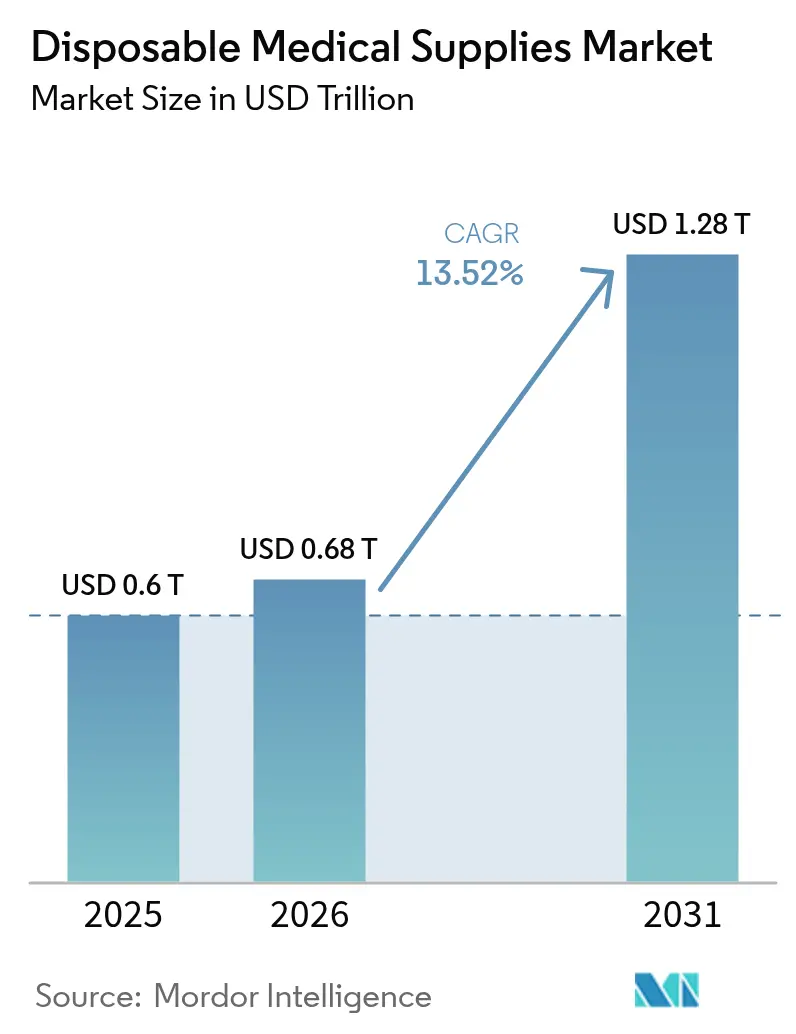
| Tamanho do Mercado (2026) | 0.68 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.28 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 13.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suprimentos Médicos Descartáveis pela Mordor Intelligence
O tamanho do mercado de suprimentos médicos descartáveis foi avaliado em USD 0,60 trilhões em 2025 e estima-se que cresça de USD 0,68 trilhões em 2026 para atingir USD 1,28 trilhões até 2031, a um CAGR de 13,52% durante o período de previsão (2026-2031). O crescimento é impulsionado por rigorosos requisitos de controle de infecção introduzidos após a COVID-19, acelerando uma mudança de longo prazo de produtos reutilizáveis para produtos de uso único. As normas revisadas da Comissão Conjunta (Joint Commission), que entraram em vigor em julho de 2024, deslocaram as decisões de aquisição para a prevenção de infecções, em vez do preço unitário. Os tomadores de decisão hospitalares agora consideram o custo total de propriedade, incluindo mão de obra de esterilização, depreciação de equipamentos e responsabilidade civil ao optar pelos descartáveis. Simultaneamente, as regras de Responsabilidade Estendida do Produtor (REP) nas principais regiões recompensam biopolímeros e formatos recicláveis, pressionando os fabricantes a reformular seus portfólios de materiais. Do lado da oferta, tarifas sobre luvas e máscaras chinesas que aumentam para 100% e 50%, respectivamente, até 2026, estão levando os Estados Unidos a repatriar investimentos que reforçam a segurança regional de abastecimento.
Principais Conclusões do Relatório
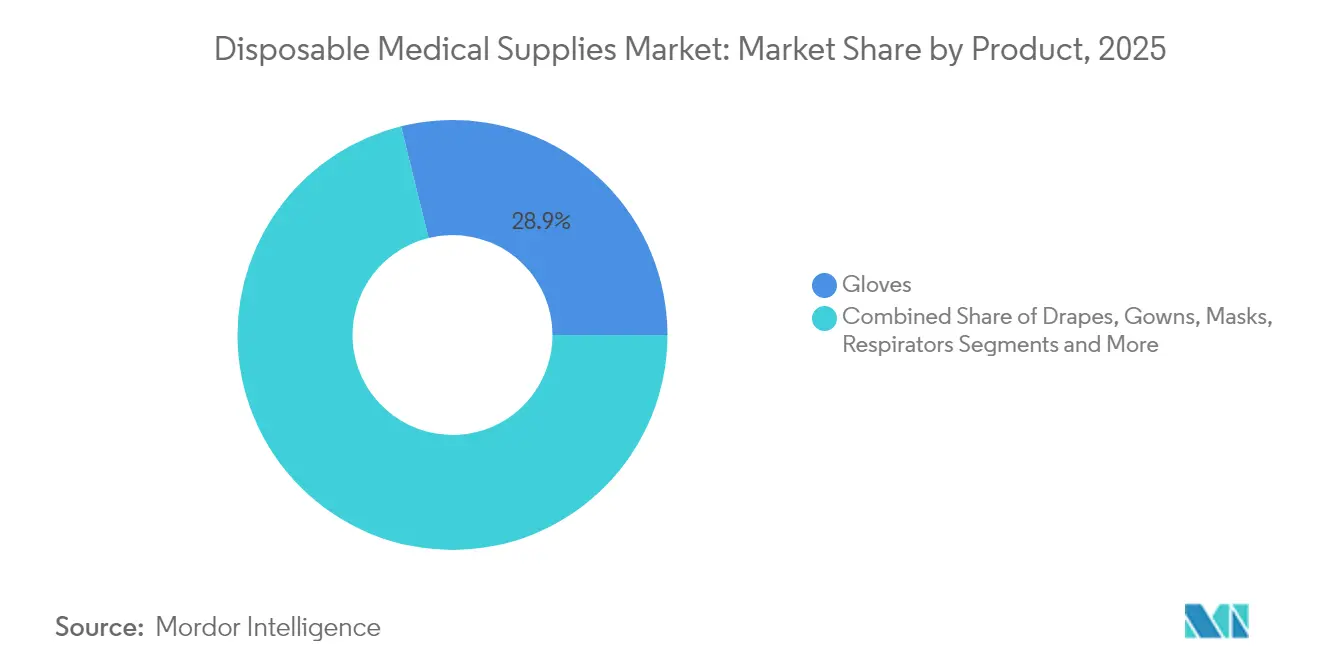
- Por tipo de produto, as luvas lideraram o mercado de suprimentos médicos descartáveis com 28,85% de participação em 2025, enquanto as luvas biodegradáveis estão no caminho para um CAGR de 11,52% até 2031.
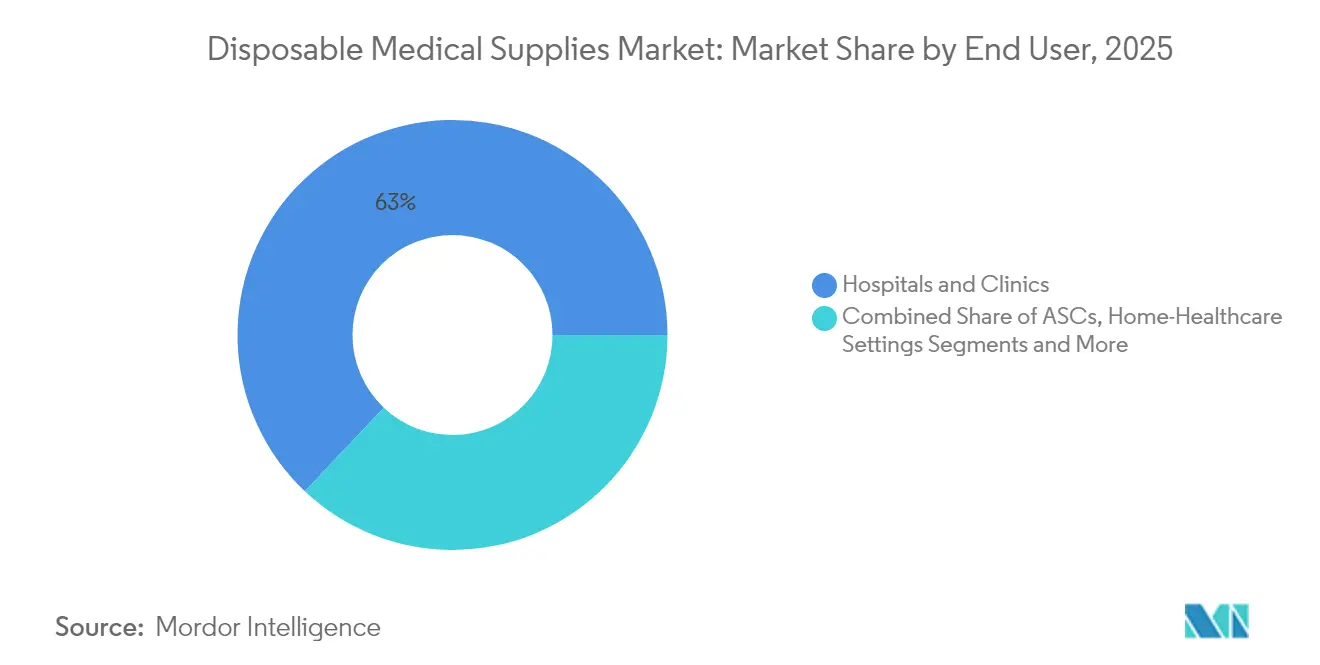
- Por usuário final, hospitais e clínicas responderam por 62,95% do mercado de suprimentos médicos descartáveis em 2025; a assistência domiciliar está se expandindo a um CAGR de 9,38% até 2031.
- Por região, a América do Norte comandou 37,05% da participação de receita em 2025, enquanto a Ásia-Pacífico projeta um CAGR de 7,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Suprimentos Médicos Descartáveis
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Enrijecimento das Normas de Controle de Infecção nos Sistemas de Saúde Pós-COVID-19 | +2.80% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão Acelerada dos Centros de Cirurgia Ambulatorial nos Países da OCDE | +2.10% | Países da OCDE, particularmente América do Norte | Médio prazo (2-4 anos) |
| Expansão do Cuidado Domiciliar de Doenças Crônicas Impulsionando Kits de Uso Único | +1.90% | Global, com ênfase nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Crescimento dos Diagnósticos no Ponto de Atendimento Utilizando Sensores Descartáveis | +1.40% | Global, com adoção antecipada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços em Biopolímeros Biodegradáveis Reduzindo Preocupações Ambientais | +1.20% | Europa liderando, expandindo-se para América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Repatriação da Fabricação de Tecnologia Médica nos EUA e UE Impulsionando a Demanda por Embalagens Estéreis | +0.90% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Enrijecimento das Normas de Controle de Infecção
As organizações de saúde consolidaram protocolos pós-pandêmicos que priorizam suprimentos descartáveis para conter a contaminação cruzada. A Comissão Conjunta (Joint Commission) reduziu 70% das verificações de processos, mas enrijeceu os resultados de limpeza de superfícies, levando os hospitais a substituir itens reutilizáveis por equivalentes de uso único.[1]Frontiers in Nanotechnology, "Nanobiosensores para Diagnósticos no Ponto de Atendimento," frontiersin.orgA mudança agora se estende às enfermarias gerais, onde aventais, campos cirúrgicos e diagnósticos descartáveis são rotineiros. Os responsáveis pelo orçamento consideram a eliminação do tempo de inatividade para esterilização e os custos de litígios ao justificar gastos mais elevados por unidade. As pontuações de conformidade vinculadas à satisfação do paciente fortalecem ainda mais a demanda por descartáveis em todo o mercado de suprimentos médicos descartáveis.
Expansão Acelerada dos Centros de Cirurgia Ambulatorial
Os centros de cirurgia ambulatorial continuam a ganhar apoio dos pagadores para procedimentos de ortopedia e cardiologia. A equipe reduzida e a rápida rotatividade de casos exigem kits pré-estéreis que eliminam atrasos no reprocessamento. Os centros de cirurgia ambulatorial geralmente não dispõem de esterilizadores internos, de modo que kits descartáveis aceleram a rotatividade das salas e minimizam os custos indiretos. As mudanças no reembolso que incentivam o atendimento ambulatorial fortalecem o volume, impulsionando pacotes especializados contendo campos cirúrgicos, cateteres e instrumentos de uso único. O mercado de suprimentos médicos descartáveis ganha um impulso duradouro à medida que a presença dos centros de cirurgia ambulatorial se expande pelos países da OCDE.
Expansão do Cuidado Domiciliar de Doenças Crônicas
Os ambientes domiciliares carecem de processamento estéril, de modo que os cuidadores preferem curativos de uso único, dispositivos de injeção e kits de monitoramento. Os programas "Hospital em Casa" ampliam a complexidade dos serviços prestados nas residências, demandando kits descartáveis prontos para uso. A escassez de cuidadores impulsiona a demanda por dispositivos intuitivos que reduzem o tempo de treinamento. Essa migração sustenta o crescimento de longo prazo em todo o mercado de suprimentos médicos descartáveis.
Crescimento dos Diagnósticos no Ponto de Atendimento
Sensores miniaturizados agora realizam exames de qualidade laboratorial à beira do leito por meio de cartuchos de uso único.[2]AAMI News, "Resíduos de Plástico Médico em Cuidados Agudos," aami.org O sistema de coleta capilar MiniDraw da BD equipara a precisão da coleta venosa, permitindo que farmácias e clínicas implantem diagnósticos rápidos. A eliminação dos atrasos de transporte e agrupamento justifica os custos dos descartáveis por teste. Clínicas de varejo e usuários domésticos estão adotando esses dispositivos, expandindo o mercado de suprimentos médicos descartáveis para novos ambientes de atendimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Impostos sobre Aterros Sanitários e Leis de REP Elevando os Custos de Descarte | -1.80% | Europa liderando, expandindo-se para América do Norte | Médio prazo (2-4 anos) |
| Compressão de Preços Proveniente de Licitações em Massa de OCA na América do Norte | -1.20% | América do Norte, com repercussão em outras regiões | Curto prazo (≤ 2 anos) |
| Gargalos de Capacidade de Esterilização Atrasando Lançamentos de Produtos | -1.50% | Global, com maior impacto na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Volatilidade nos Preços de Nitrila e Látex Impactando as Margens | -1.10% | Global, com concentração de fabricação na APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Impostos sobre Aterros Sanitários e Leis de REP Elevando os Custos de Descarte
O Regulamento da UE sobre Embalagens e Resíduos de Embalagens exige reciclabilidade até 2030 e transfere as taxas de descarte para os produtores a partir de agosto de 2026. A saúde já gera quase 6 milhões de toneladas de resíduos anualmente, dos quais menos de 1% dos plásticos são reciclados.[3]Comissão Conjunta, "Novos Padrões de Prevenção e Controle de Infecção Vigentes a partir de Julho de 2024," jointcommission.orgOs fabricantes de luvas tradicionais de PVC enfrentam taxas crescentes que corroem as margens. Os fornecedores incluem os encargos com resíduos nas decisões de compra, moderando a adoção de descartáveis não sustentáveis nos segmentos sensíveis a custos do mercado de suprimentos médicos descartáveis.
Compressão de Preços Proveniente de Licitações em Massa de OCA na América do Norte
As Organizações de Compras em Grupo (OCA) gerenciam mais de 85% das aquisições hospitalares dos EUA e proporcionam uma economia média de 13,1% extraída diretamente dos preços dos fornecedores. Os contratos frequentemente fixam preços por até três anos, limitando o repasse da inflação. Esse ambiente favorece os incumbentes com escala, ao mesmo tempo em que eleva as barreiras para os novos entrantes inovadores que não dispõem de descontos por volume. A pressão sobre as margens pode retardar os gastos com P&D e reduzir a adoção de produtos premium no mercado de suprimentos médicos descartáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Produto: Luvas Mantêm Liderança Enquanto Variantes à Base de Bio-Polímeros Avançam
O segmento de luvas gerou 28,85% da receita do mercado de suprimentos médicos descartáveis em 2025 e permanece central nas rotinas clínicas diárias. A frequência de uso aumentou acentuadamente após a COVID-19, e os volumes elevados se normalizaram em bases mais altas. As luvas biodegradáveis estão escalando rapidamente, registrando um CAGR de 11,52% que supera todas as demais subcategorias. Seu impulso reflete as iminentes taxas de REP sobre os resíduos tradicionais de nitrila e látex. Os kits de procedimento e bandejas também se beneficiam do crescimento dos centros de cirurgia ambulatorial, pois as embalagens pré-preparadas agilizam a rotatividade das salas. Campos cirúrgicos e aventais seguem a mesma tendência de eficiência, enquanto máscaras e respiradores, embora moderando em relação aos picos pandêmicos, ainda apresentam demanda saudável dado os padrões de segurança ocupacional. Agulhas e seringas registram ganhos estáveis, vinculados às injeções para doenças crônicas que migram para os domicílios. Os fabricantes de cateteres enfrentam restrições de abastecimento de PTFE, o que impulsiona investimentos em capacidade e no desenvolvimento de materiais alternativos.
Os inovadores estão avançando em curativos de nanofibra e sensores conectados de uso único que reportam dados para prontuários eletrônicos, ampliando a categoria. A plataforma de polímeros RESOMER da Evonik ilustra como a ciência dos materiais responde a objetivos simultâneos de desempenho e sustentabilidade. À medida que mais hospitais vinculam as compras à divulgação de resíduos, as linhas à base de bio-polímeros ganham espaço nas prateleiras. Consequentemente, o tamanho do mercado de suprimentos médicos descartáveis para luvas biodegradáveis está projetado para registrar ganhos de participação visíveis até 2031.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Usuário Final: Volume Institucional Domina, mas Saúde Domiciliar Avança Rapidamente
Hospitais e clínicas responderam por 62,95% das vendas de 2025 em todo o mercado de suprimentos médicos descartáveis. A intensidade dos procedimentos, combinada com rigorosas auditorias de conformidade, impulsiona ciclos constantes de reabastecimento. Os fornecedores absorvem preços unitários mais elevados, citando economias obtidas pela eliminação da mão de obra de reprocessamento e penalidades relacionadas a infecções. Os centros de cirurgia ambulatorial operam com plataformas mais enxutas, porém de crescimento acelerado, que exigem kits completos e prontos para uso, e têm se expandido a um CAGR de 6,72%. Os laboratórios de diagnóstico dependem de consumíveis em grande volume e agora integram dispositivos de ponto de atendimento para descentralizar os testes.
A saúde domiciliar se destaca com um CAGR de 9,38% até 2031, à medida que uma população envelhecida e as políticas dos pagadores transferem a prestação de cuidados crônicos para as residências. A infraestrutura estéril limitada nos domicílios aumenta a dependência de embalagens pré-estéreis. Drogarias de varejo e clínicas de pronto atendimento representam outros pontos de distribuição que impulsionam o consumo distribuído. Esses canais, coletivamente, expandem o alcance do mercado de suprimentos médicos descartáveis para além dos muros hospitalares. Em consequência, os fornecedores precisam ajustar os tamanhos de embalagem e os modelos de distribuição para atender pedidos de pequenos lotes com reposição rápida.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
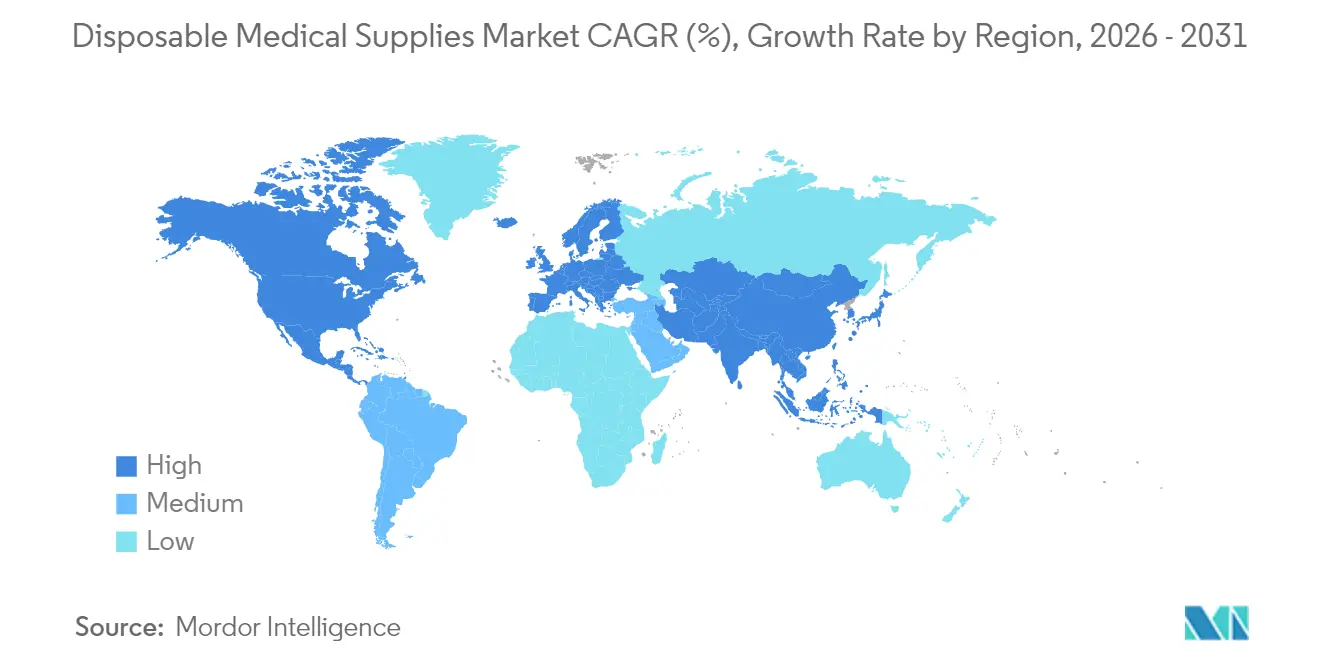
A América do Norte reteve 37,05% da participação do mercado de suprimentos médicos descartáveis em 2025, graças à rigorosa supervisão do controle de infecção e aos novos investimentos de capital na fabricação local. As tarifas que chegam a 100% sobre determinadas luvas chinesas até 2026 incentivam empresas como a Kimberly-Clark a injetar USD 2 bilhões em instalações no Ohio e na Carolina do Sul, criando mais de 900 vagas qualificadas. As Organizações de Compras em Grupo (OCA) padronizam as especificações, acelerando a rotatividade de produtos e garantindo volume estável em toda a rede.
A Europa mantém seu compromisso com a aquisição sustentável de produtos de saúde. A legislação de REP que exige embalagens recicláveis até 2030 ampliou o interesse em linhas de descartáveis à base de biopolímeros. Os hospitais na Alemanha e nos países nórdicos publicam métricas anuais de resíduos, e os fornecedores capazes de reduzir as taxas de descarte ganham vantagens nas licitações. Embora o crescimento populacional do continente seja moderado, a demografia envelhecida sustenta os volumes de procedimentos e impulsiona a demanda contínua no mercado de suprimentos médicos descartáveis.
A Ásia-Pacífico deverá registrar um CAGR de 7,62% até 2031, o mais rápido entre todas as regiões. A urbanização e o aumento do financiamento da saúde expandem a capacidade de leitos na China, Índia, Indonésia e Vietnã. Embora as tensões comerciais redirecionem alguns pedidos de exportação para longe da China, os fabricantes regionais na Malásia e na Tailândia conquistam contratos de luvas para suprir a demanda dos EUA. Enquanto isso, os hospitais privados emergentes na Índia adotam as normas ocidentais de controle de infecção, impulsionando o consumo médio de descartáveis por paciente.
O Oriente Médio e África, juntamente com a América do Sul, contribuem com uma demanda modesta, porém crescente, à medida que os governos investem em infraestrutura hospitalar e buscam reduzir as infecções adquiridas em serviços de saúde. Os programas de financiamento multilateral frequentemente incluem cláusulas para kits de uso único a fim de atender aos padrões globais de acreditação. Coletivamente, esses territórios em desenvolvimento adicionam volume incremental e diversificam os fluxos de receita para os fornecedores ativos no mercado de suprimentos médicos descartáveis.

Panorama regulatório
Os requisitos de conformidade para suprimentos médicos descartáveis se tornaram mais rigorosos nos principais mercados por meio da harmonização de sistemas de qualidade e do aumento da rastreabilidade digital. Nos Estados Unidos, o FDA Quality Management System Regulation (QMSR) entrou em vigor em 2 de fevereiro de 2026. A norma incorpora a ISO 13485:2016 por referência ao 21 CFR Part 820, o que eleva as exigências de documentação, controle de fornecedores e CAPA para fabricantes de dispositivos e consumíveis de uso único.
Na Europa, a implementação do Medical Device Regulation (MDR) continuou a formalizar a infraestrutura de organismos notificados e de pós-comercialização. O Commission Implementing Regulation (EU) 2026/977 (adotado em 4 de maio de 2026) estabeleceu requisitos uniformes de gestão da qualidade e procedimentais para as atividades de avaliação de conformidade de organismos notificados no âmbito do MDR/IVDR. O uso obrigatório dos módulos centrais do EUDAMED, incluindo o registro de atores e o registro de UDI/dispositivos, entrou em vigor em 28 de maio de 2026. Juntas, essas mudanças aumentam a exigência operacional relacionada à rotulagem rastreável, à documentação validada de embalagem/esterilização e aos dados mestres de produto prontos para regulamentação em todo o portfólio global de suprimentos descartáveis.
Análise da cadeia de valor
A cadeia de valor dos suprimentos médicos descartáveis vai desde as matérias-primas petroquímicas e biopoliméricas até a conversão em filmes/não tecidos e componentes moldados. Em seguida, abrange a montagem de dispositivos, incluindo a montagem de kits e embalagens de barreira estéril, seguida pela esterilização e distribuição por meio de fabricantes, distribuidores e canais hospitalares orientados por GPOs. Para categorias de alto volume, como luvas, campos cirúrgicos, aventais, kits de procedimento e consumíveis relacionados a via intravenosa, a dependência a montante de insumos derivados de nafta e materiais de embalagem especializados vincula os custos e a continuidade aos mercados de energia e produtos químicos. A demanda a jusante é consolidada por grandes compradores institucionais que padronizam especificações e termos contratuais.
Sinais recentes do lado da oferta mostram como as interrupções se propagam da disponibilidade e qualidade de componentes até o acesso dos provedores. Em maio de 2026, o FDA dos EUA adicionou compressas, esponjas e tiras neurocirúrgicas (código de produto HBA) à sua lista de escassez de dispositivos médicos, com interrupção prevista até o quarto trimestre de 2026. Isso ocorreu após a Medline iniciar um recall de compressas neurocirúrgicas em março de 2026 devido a níveis elevados de endotoxinas. Esses casos aumentam a necessidade de múltiplas fontes de fornecimento, controles mais rígidos de inspeção de entrada e de endotoxinas, capacidade redundante de esterilização e embalagem, além de estoques de segurança em distribuidores, geralmente mantidos em faixas de várias semanas, para limitar a falta de estoque no nível dos procedimentos.
Panorama Competitivo
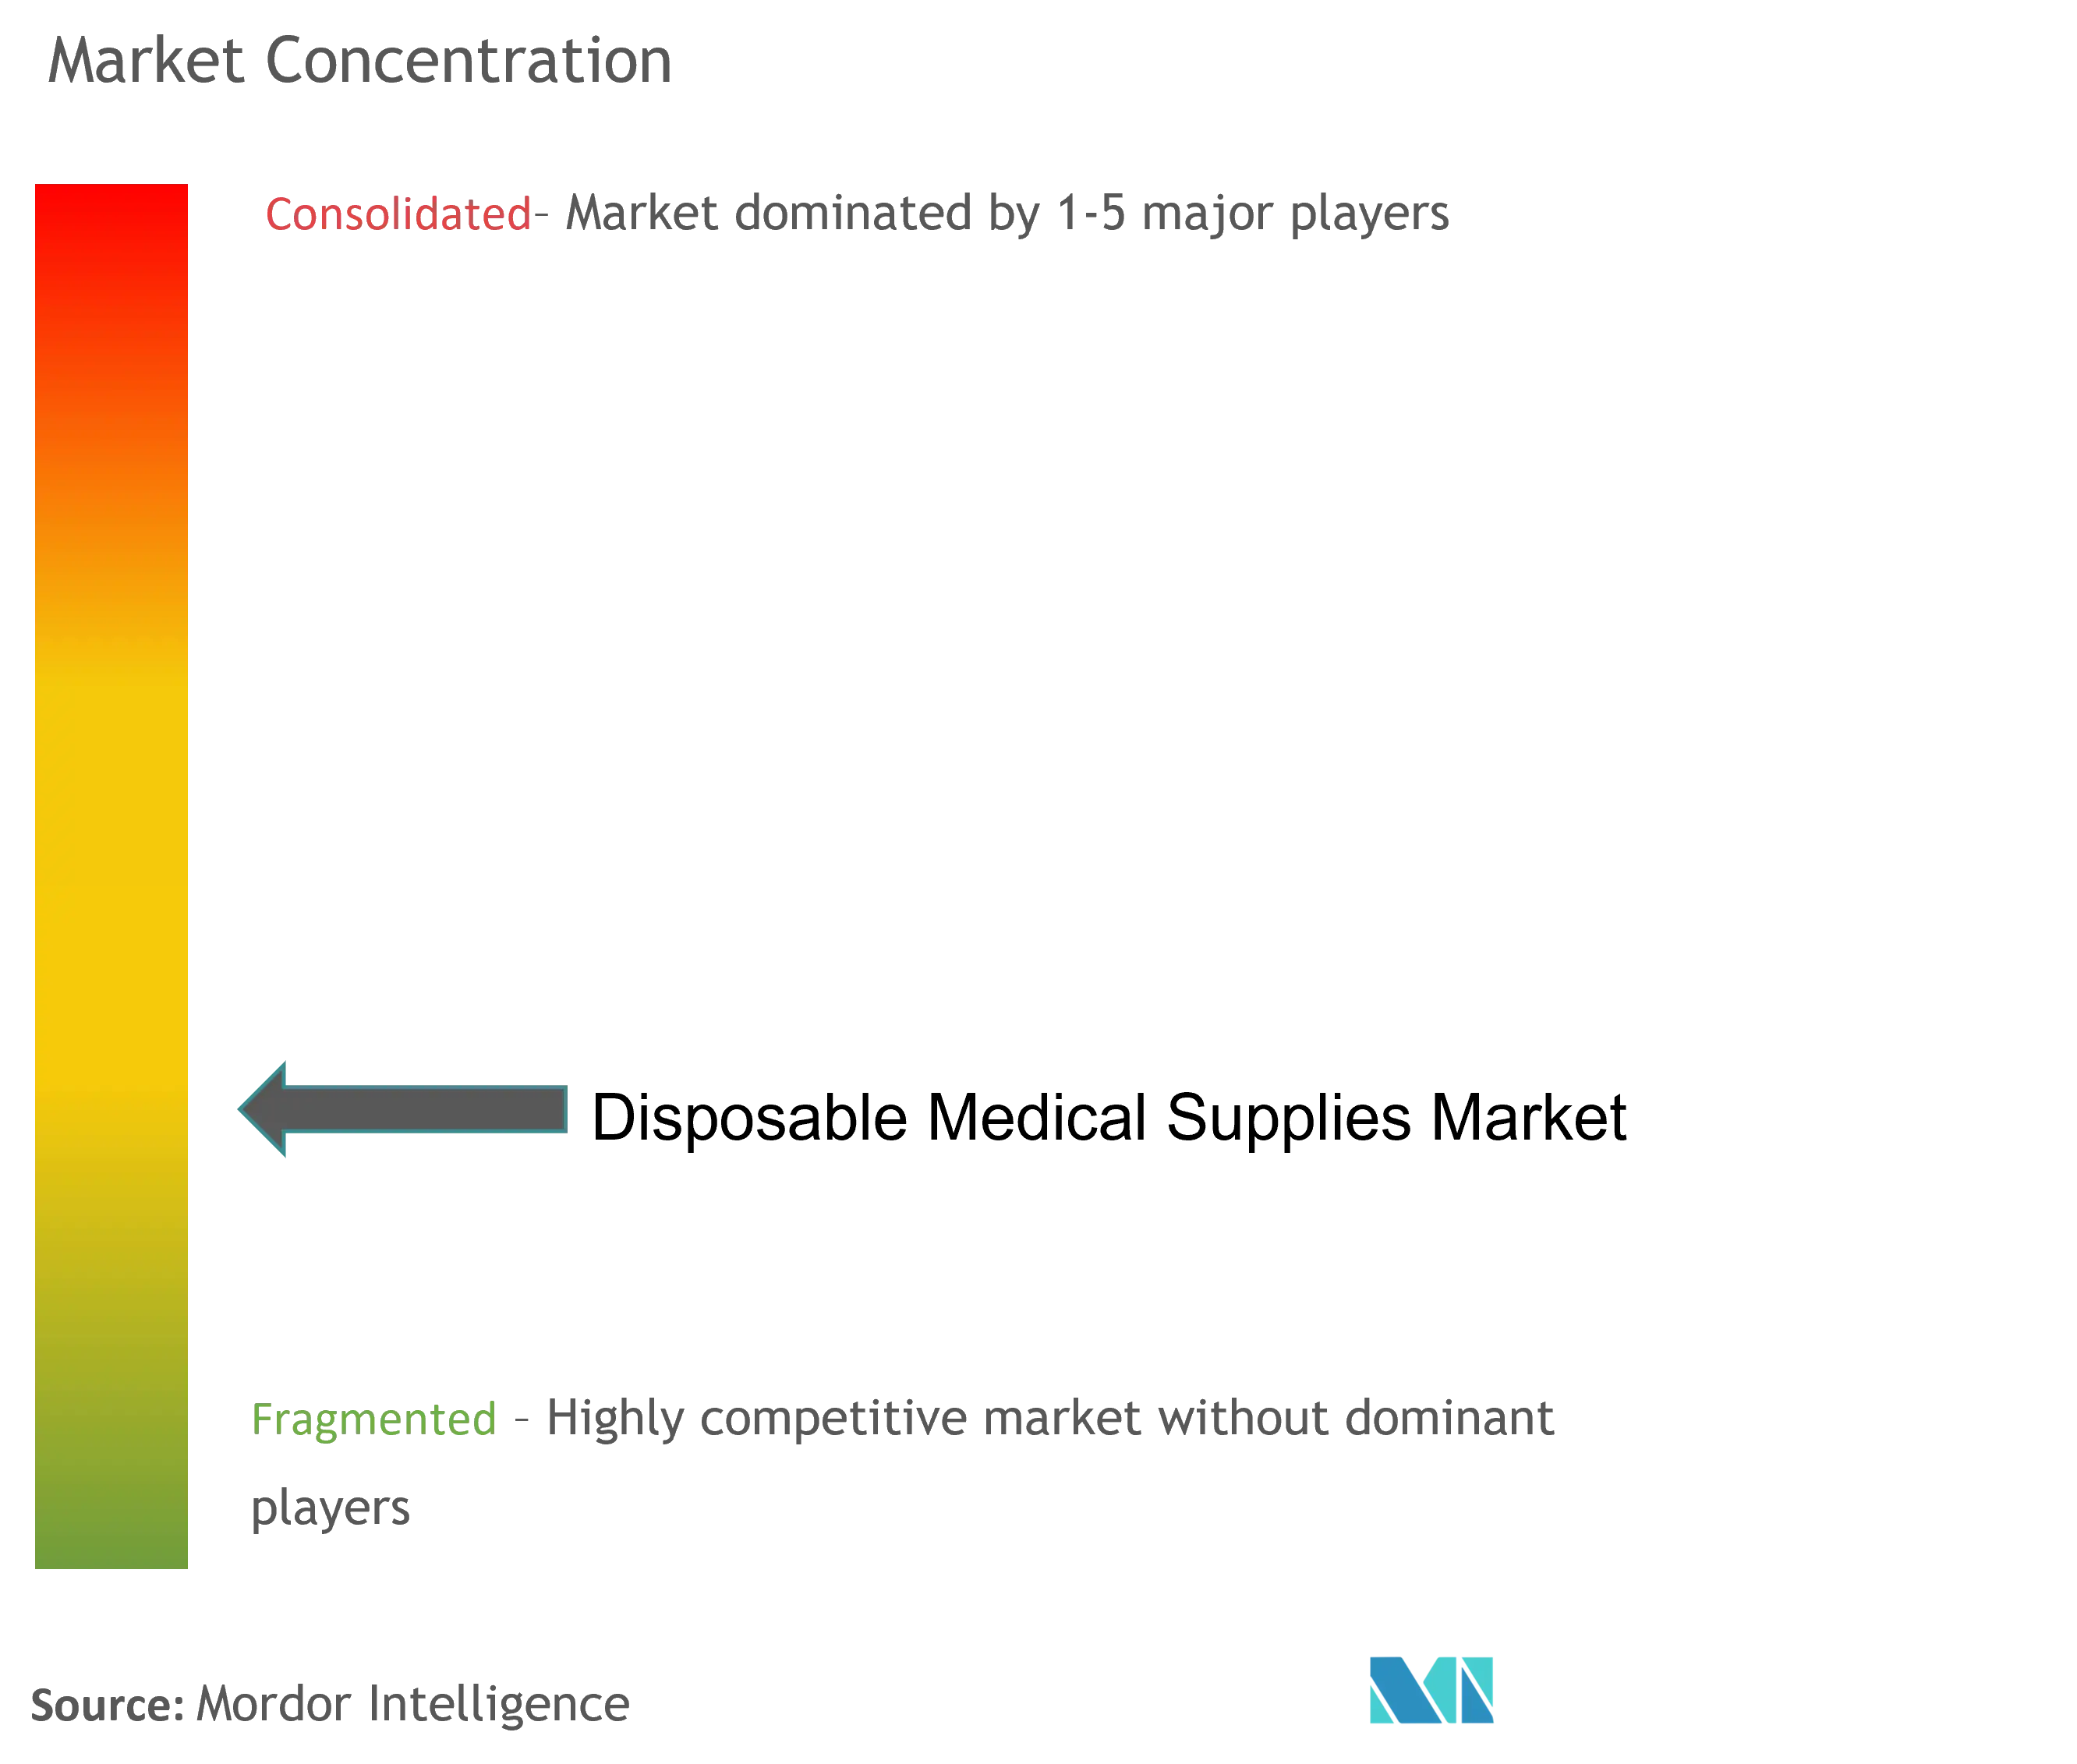
O mercado de suprimentos médicos descartáveis apresenta fragmentação moderada. Cardinal Health, Medtronic e 3M continuam a explorar escala e relacionamentos com as OCA, mas nenhuma comanda mais de 10% de participação individual. A BD reservou USD 2,5 bilhões para expansão nos EUA, ressaltando a mudança em direção à capacidade doméstica. A aquisição de USD 640 milhões realizada pela Ansell da unidade de EPI da Kimberly-Clark destaca a consolidação em curso voltada à amplitude do portfólio.
A tecnologia está emergindo como um diferencial. A Medline colabora com a Microsoft para integrar IA em plataformas de gestão de estoque que preveem rupturas de estoque e fazem pedidos automaticamente, ajudando os hospitais a minimizar compras emergenciais. A Medtronic está reduzindo sua lista de fornecedores de 65.000 para alguns parceiros estratégicos e fechando plantas mais antigas, posicionando-se para operações mais enxutas. A sustentabilidade é outro campo de disputa. Apenas 1% dos plásticos médicos derivam atualmente de matérias-primas de base biológica, conferindo aos pioneiros moeda reputacional e alavancagem nas licitações, especialmente na Europa.
A ciência regulatória está moldando os pipelines de produtos. A FDA dos EUA confirmou o peróxido de hidrogênio vaporizado como um esterilizante validado, abrindo portas para fornecedores capazes de embalar dispositivos em materiais compatíveis com esse processo. Enquanto isso, a incerteza sobre as restrições ao óxido de etileno representa riscos de lançamento para linhas de cateteres e kits que ainda dependem da esterilização legada — as empresas se protegem qualificando múltiplas modalidades para garantir o fornecimento ininterrupto ao mercado de suprimentos médicos descartáveis.
Líderes do Setor de Suprimentos Médicos Descartáveis
Cardinal Health, Inc.
3M
Molnlycke Health Care AB
Medtronic
Owens and Minor
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A fabricação localizada e as adições de capacidade estão abrindo espaço em branco para fornecedores capazes de sustentar a continuidade de consumíveis estéreis, ao mesmo tempo em que atendem às mudanças materiais e de conformidade. Em julho de 2026, a Otsuka ICU Medical LLC anunciou uma expansão de USD 500 milhões na fabricação de soluções intravenosas em Austin, Texas, incluindo uma nova instalação de 500.000 pés quadrados vinculada à resiliência da cadeia de suprimentos e ao desenvolvimento de produtos sem DEHP. Ao mesmo tempo, a Winner Medical iniciou, em maio de 2026, a construção de uma base de fabricação de USD 60 milhões no Vietnã para curativos médicos avançados e consumíveis de sala de cirurgia, apontando para um movimento mais amplo em direção a bases de produção regionalizadas que reduzem os prazos de entrega para hospitais e centros de cirurgia ambulatorial.
Os requisitos de sustentabilidade e rastreabilidade também estão impulsionando o design de produtos e as práticas de aquisição em direção a formatos recicláveis e à melhoria da qualidade dos dados de registro de dispositivos. Na Europa, o uso obrigatório dos módulos centrais do EUDAMED a partir de 28 de maio de 2026 aumenta o valor de dados mestres de UDI/dispositivo limpos e de rotulagem em conformidade em todos os portfólios de descartáveis. Isso também está incentivando o investimento dos fabricantes em produtos de maior desempenho para cuidados com feridas e prevenção de infecções. Por exemplo, em junho de 2026, a Mölnlycke Health Care confirmou um investimento combinado de EUR 40 milhões para expandir a capacidade de fabricação em Mikkeli (Finlândia) e Oldham (Reino Unido), adicionando 100 milhões de unidades de capacidade anual para apoiar os sistemas de saúde à medida que integram critérios de sustentabilidade e controles mais rígidos de prevenção de infecções em licitações.
Desenvolvimentos recentes do setor
- Julho de 2026: a Cardinal Health assinou acordos definitivos para adquirir o negócio de Saúde para Diabetes da AdaptHealth Corp. e da Strive Medical por cerca de USD 360 milhões em dinheiro. As aquisições complementares expandem a presença da Cardinal Health em cuidados domiciliares e fortalecem o alcance de distribuição em consumíveis para cuidados crônicos. Isso amplia os canais diretos ao paciente que consomem suprimentos de uso único fora de ambientes de cuidados agudos.
- Junho de 2026: a Mölnlycke Health Care anunciou um investimento combinado de EUR 40 milhões para expandir a capacidade de fabricação em Mikkeli, Finlândia, e Oldham, Reino Unido, adicionando 100 milhões de unidades de capacidade anual. A expansão reforça o fornecimento localizado de descartáveis para cuidados com feridas e prevenção de infecções e ajuda a reduzir a exposição a prazos de entrega decorrentes da logística transfronteiriça. A capacidade adicional também apoia uma maior participação em licitações de alto volume, onde os compromissos de continuidade têm peso significativo.
- Maio de 2025: a BD confirmou USD 2,5 bilhões em investimentos de capacidade nos EUA ao longo de cinco anos. O programa fortalece a capacidade de fabricação doméstica e a garantia de fornecimento para categorias descartáveis de alto rendimento usadas diariamente em hospitais e clínicas. Também apoia requisitos mais rígidos de sistema de qualidade e prontidão para esterilização, à medida que as expectativas regulatórias aumentam.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange produtos consumíveis de uso único utilizados durante o diagnóstico, o tratamento e os cuidados de rotina com o paciente para reduzir a contaminação cruzada e apoiar a higiene clínica básica em ambientes de saúde.
Exclusões de escopo: excluímos equipamentos médicos duráveis ou reutilizáveis e dispositivos de capital, bem como itens de higiene para consumo não médico.
Visão geral da segmentação
- Por Tipo de Produto
- Luvas
- Campos Cirúrgicos e Aventais
- Máscaras e Respiradores
- Agulhas e Seringas
- Kits de Procedimento e Bandejas
- Cateteres
- Curativos
- Descartáveis para Diagnóstico e Coleta de Amostras
- Outros Tipos
- Por Usuário Final
- Hospitais e Clínicas
- Centros de Cirurgia Ambulatorial
- Ambientes de Saúde Domiciliar
- Laboratórios de Diagnóstico
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o que se qualifica como suprimentos médicos descartáveis nas compras e no uso reais, e depois relacionando isso à atividade de saúde mensurável. Utilizamos fontes públicas como a Organização Mundial da Saúde (OMS), o Banco Mundial, as estatísticas de saúde da OCDE e o CDC dos EUA para o contexto de prevenção de infecções, além de sinais amplos de demanda por serviços de saúde.
Para fundamentar volumes e movimentos de categoria, revisamos fontes como o UN Comtrade para fluxos comerciais, publicações de ministérios nacionais de saúde e pesquisas clínicas e de materiais revisadas por pares que esclarecem padrões de uso para itens-chave de uso único. No lado comercial, verificamos relatórios anuais de empresas, apresentações a investidores e cobertura de mídia confiável sobre expansões de capacidade e mudanças de portfólio. Quando útil, utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes para verificar cruzadamente o foco de produtos e a direção da inovação. Estas são fontes ilustrativas, e utilizamos referências públicas e pagas adicionais para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
As entradas primárias foram usadas para confirmar o que realmente está sendo comprado e consumido em hospitais, ambientes ambulatoriais e distribuidores, especialmente quando as categorias são agrupadas ou vendidas como kits. Conversamos com uma combinação de fabricantes, parceiros de canal e partes interessadas em compras ou controle de infecções na APAC, EMEA e Américas, e o feedback foi então usado para ajustar as divisões de participação, faixas de preço e premissas de adoção onde os sinais da pesquisa documental pareciam inconsistentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Executivos C-level: 12% | APAC: 42% |
| Nível médio: 53% | Líderes funcionais/de unidade: 30% | EMEA: 33% |
| Empresas menores: 21% | Gerentes: 58% | Américas: 25% |
Dimensionamento de mercado e previsão
O dimensionamento começa a partir de um pool de demanda top-down, reconstruído usando a atividade de saúde e a intensidade da prestação de cuidados, e depois traduzido em consumo de descartáveis usando padrões típicos de uso por caso. Utilizamos uma verificação cruzada bottom-up por meio de agregações seletivas da exposição de receita de fornecedores, verificações de canal com distribuidores e faixas médias de preço de venda amostradas multiplicadas por volumes estimados, o que nos ajudou a corrigir áreas em que os rótulos de categoria reportados variam.
As entradas usadas no modelo incluem volumes de procedimentos e utilização hospitalar e ambulatorial, protocolos de EPI e prevenção de infecções que afetam o uso por atendimento, a direção do custo de matérias-primas e insumos que influencia os preços, a pressão de licitações e reembolso que limita a repassagem de custos, e as adições ou restrições de capacidade que alteram a disponibilidade entre regiões. Quando uma categoria de produto é comumente agrupada (por exemplo, kits de uso único), tratamos as lacunas convertendo os pacotes em demanda de unidades equivalentes usando normas baseadas em entrevistas e, depois, verificamos novamente os totais em relação aos padrões gerais de compra hospitalar.
A previsão utiliza análise de cenários apoiada por opiniões de especialistas sobre como as linhas de base de controle de infecções se normalizam, como os atrasos de procedimentos eletivos evoluem e como os preços se comportam quando os custos de resina e não tecidos mudam. O caminho final é construído combinando os resultados dos cenários com a trajetória ano a ano observada nos indicadores de atividade mais consistentes, para que a narrativa permaneça compreensível e repetível.
Validação de dados e ciclo de atualização
Validamos os resultados comparando os totais modelados com sinais independentes, como a direção geral dos gastos com saúde, o movimento comercial de categorias descartáveis de alto volume e as tendências de utilização reportadas, e, em seguida, revisamos quaisquer grandes variações que não correspondam ao feedback de campo. Os valores discrepantes são revisados em mais de uma verificação por analistas, e as premissas são revisitadas quando uma região apresenta saltos de preço ou volume que não podem ser explicados por mudanças de utilização ou fornecimento.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias, expansões significativas de capacidade ou variações acentuadas nos custos de insumos. Antes da entrega, realizamos uma revisão atualizada para que os clientes recebam uma visão atualizada que reflita as informações públicas mais recentes e as verificações de especialistas mais recentes.
Tamanho do mercado de suprimentos médicos descartáveis da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para suprimentos médicos descartáveis podem parecer muito distantes porque os itens contabilizados não são sempre os mesmos, e porque diferentes estudos tratam de preços, agrupamento e sincronização geográfica de maneiras próprias. Também é comum ver uma incompatibilidade entre o que é chamado de tamanho de mercado e o que é, na verdade, um valor de crescimento mostrado para uma janela de vários anos.
Os maiores fatores de divergência tendem a ser se apenas os itens básicos de EPI são contabilizados ou se suprimentos de uso único mais amplos, usados em diagnóstico e tratamento, são incluídos, como os preços médios de venda são projetados quando os custos de insumos se movem, e se a conversão de moeda é feita usando uma taxa de um único ano ou taxas combinadas. Outra diferença vem da cadência de atualização, onde as linhas de base de consumo pós-pandemia, que mudam rapidamente, podem alterar o ano atual mais do que a tendência de longo prazo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,68 trilhão de USD (2026) | |
| Publicação Setorial A | 0,60 trilhão de USD (2028) | Esse valor é apresentado como um montante de crescimento no período de 2024-2028 em alguns resumos, o que pode ser mal interpretado como um tamanho de mercado de um único ano, e o conjunto de produtos costuma ser restrito a EPIs essenciais e alguns itens de alto volume. |
| Consultoria Global B | 0,48 trilhão de USD (2023) | O escopo é mais amplo nos rótulos, mas frequentemente é construído a partir de categorias mistas (incluindo grupos de produtos descartáveis adjacentes) com progressão de preços mais lenta, e a ancoragem do ano-base é mais antiga, o que reduz a captação da elevação de uso pós-2020. |
A tabela mostra que a dispersão está principalmente relacionada à rotulagem de escopo, ao alinhamento de anos e à forma como a normalização de preços e uso é tratada. Ao vincular a demanda à atividade de procedimentos e cuidados, e depois verificar o mix implícito de preço-volume com entrevistas e sinais públicos, a estimativa permanece rastreável a etapas claras, uma escolha de modelagem adotada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de suprimentos médicos descartáveis?
O mercado é avaliado em USD 0,68 trilhões em 2026 e está projetado para atingir USD 1,28 trilhões até 2031.
Qual categoria de produto detém a maior participação no mercado de suprimentos médicos descartáveis?
As luvas dominam com 28,85% de participação em 2025, refletindo o uso clínico universal e as rigorosas normas de controle de infecção.
Com que velocidade o segmento de saúde domiciliar está crescendo?
A demanda por descartáveis na saúde domiciliar está se expandindo a um CAGR de 9,38% até 2031, à medida que os cuidados crônicos migram para as residências.
Qual região está crescendo mais rapidamente?
Prevê-se que a Ásia-Pacífico registre um CAGR de 7,62% até 2031, impulsionada pela expansão da infraestrutura e pela elevação dos padrões de atendimento.
Como as regulamentações de sustentabilidade estão afetando o mercado?
Leis de REP, como o Regulamento da UE sobre Embalagens e Resíduos de Embalagens, vigente a partir de 2026, estão impulsionando investimentos em materiais biodegradáveis e embalagens recicláveis, influenciando as decisões de design de produtos e de aquisição.
Por que os fabricantes estão repatriando a produção?
O aumento das tarifas sobre luvas e máscaras chinesas, juntamente com os choques de abastecimento da era pandêmica, levaram empresas dos EUA e da Europa a construir plantas domésticas, melhorando a resiliência apesar dos custos operacionais mais elevados.
Página atualizada pela última vez em:



