
Tamanho e Participação do Mercado de Confiança Digital
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
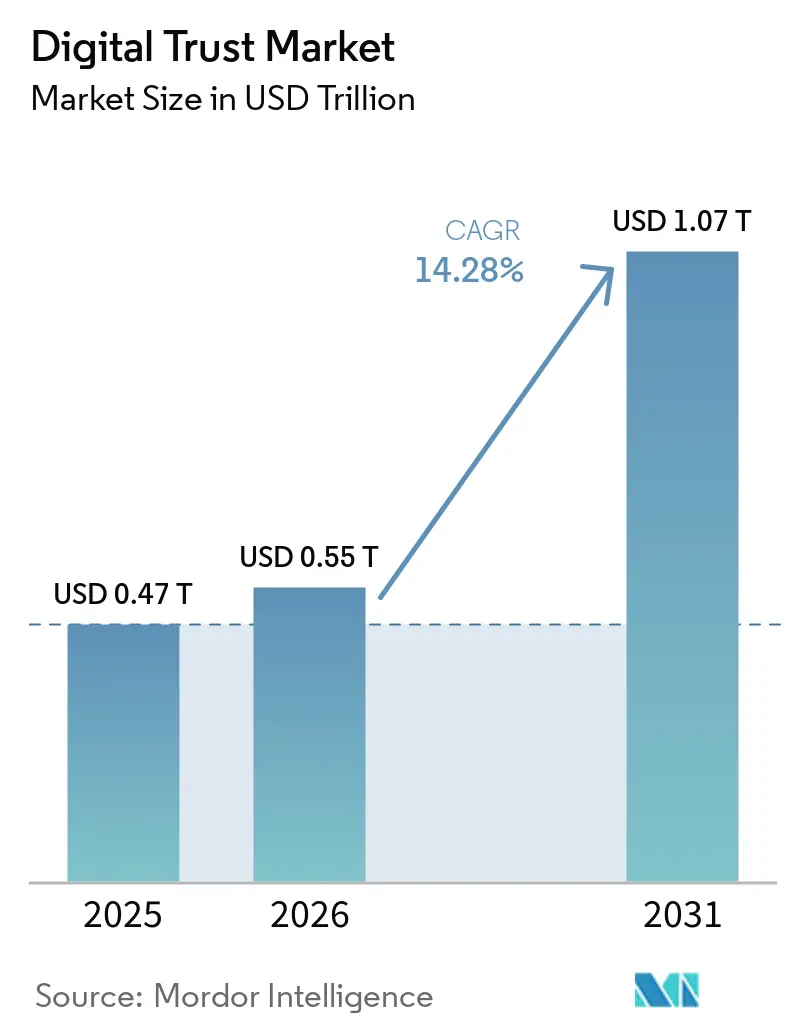
| Tamanho do Mercado (2026) | 0.55 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.07 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Confiança Digital por Mordor Intelligence
O tamanho do mercado de confiança digital está projetado em USD 471,96 bilhões em 2025, USD 550,58 bilhões em 2026, e deve atingir USD 1.073,18 bilhões até 2031, crescendo a um CAGR de 14,28% de 2026 a 2031. Um aumento acentuado nas perdas decorrentes de violações de dados, a disseminação da arquitetura de confiança zero e a proliferação de leis de privacidade estão convergindo para transformar os controles centrados em identidade em prioridades de nível de conselho. As organizações estão migrando de ferramentas de perímetro para autenticação contínua em resposta ao fato de que 80% das violações de 2024 envolveram credenciais roubadas, enquanto os reguladores reduziram as janelas de divulgação para apenas quatro dias úteis. Ao mesmo tempo, a migração para a nuvem está acelerando a consolidação de provedores de identidade, e a inteligência artificial está sendo utilizada como arma tanto por atacantes quanto por defensores, remodelando os roteiros dos fornecedores em direção à detecção baseada em aprendizado de máquina. A demanda está, portanto, se bifurcando: as empresas ainda adquirem licenças de plataforma, mas o crescimento de receita mais rápido vem de serviços gerenciados que integram inteligência de ameaças, resposta automatizada e relatórios de conformidade.
Principais Conclusões do Relatório
- Por componente, as soluções detinham 57,82% da participação de receita do mercado de confiança digital em 2025, enquanto os serviços avançam a um CAGR de 14,99% até 2031.
- Por modo de implantação, as ofertas baseadas em nuvem representaram 71,37% dos gastos de 2025 e estão se expandindo a um CAGR de 14,76% até 2031.
- Por tamanho de organização, as grandes empresas responderam por 62,45% dos desembolsos de 2025, enquanto as pequenas e médias empresas estão ampliando a adoção a um CAGR de 14,86%.
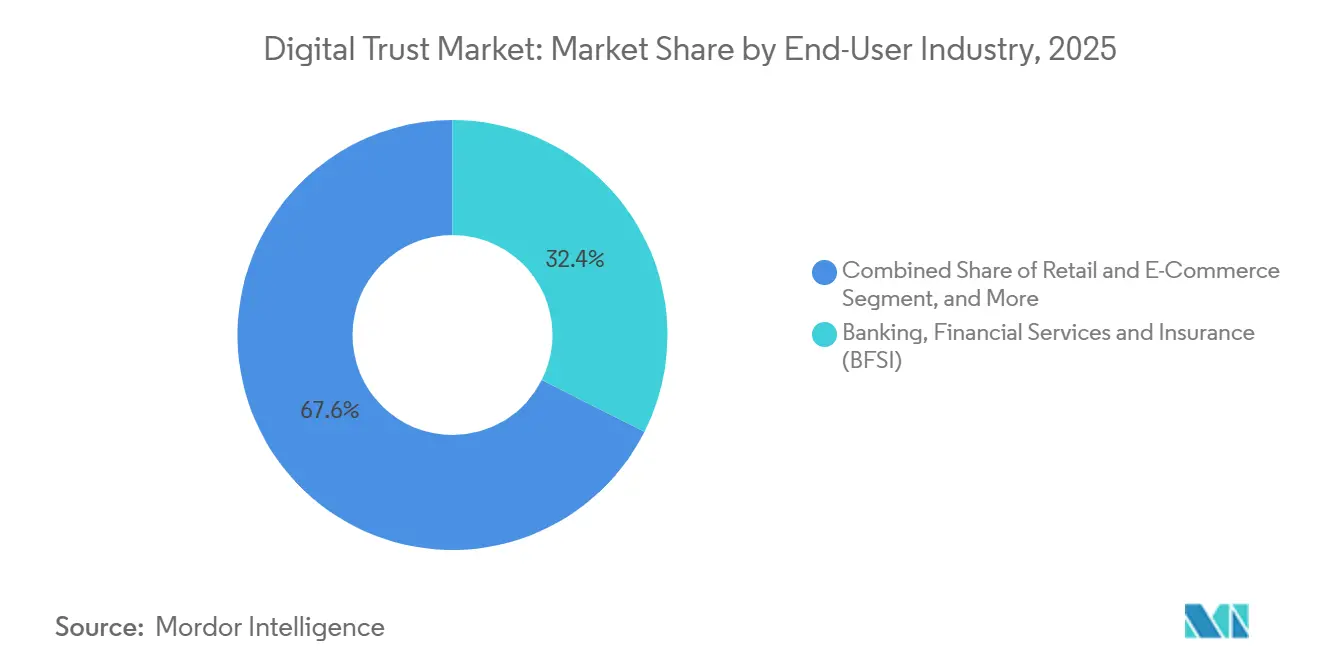
- Por setor do usuário final, o BFSI liderou com 32,43% da demanda de 2025, e o varejo e comércio eletrônico é o segmento vertical de crescimento mais rápido, com um CAGR de 15,04%.
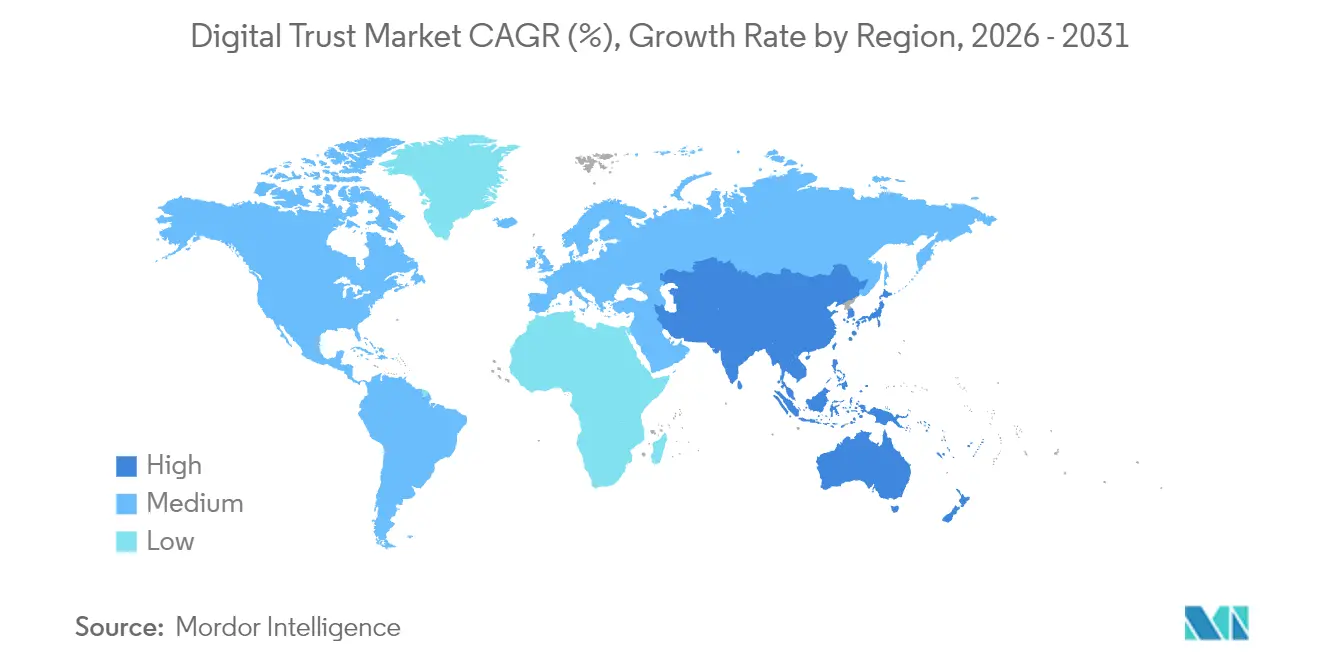
- Por geografia, a América do Norte capturou 38,01% da receita de 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 15,11%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Frequência e do Custo das Violações de Dados | +3.20% | Global, com pressão aguda na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Expansão das Regulamentações Globais de Privacidade e Identidade Digital | +2.80% | Europa (eIDAS 2.0), Ásia-Pacífico (Lei DPDP da Índia, TDPA de Singapura), leis estaduais seletivas dos EUA | Médio prazo (2-4 anos) |
| Adoção Acelerada da Nuvem Impulsionando Implementações de Confiança Zero | +2.50% | América do Norte e Europa liderando, Ásia-Pacífico acelerando | Médio prazo (2-4 anos) |
| Detecção de Fraudes Baseada em IA/Aprendizado de Máquina Tornando-se Requisito Básico | +2.10% | Global, com adoção antecipada nos setores de BFSI e varejo | Curto prazo (≤ 2 anos) |
| Surgimento de Identidades Digitais Reutilizáveis e Portáteis | +1.60% | Europa (Carteira de Identidade Digital da UE), Ásia-Pacífico (Singapura, Índia), programas piloto na América do Norte | Longo prazo (≥ 4 anos) |
| Necessidades de Confiança Máquina a Máquina em Fábricas Inteligentes | +1.40% | Polos de manufatura da Ásia-Pacífico, zonas da Indústria 4.0 da Alemanha, ambientes de tecnologia operacional selecionados na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Frequência e do Custo das Violações de Dados
Os custos médios de violação atingiram USD 4,88 milhões em 2024 e escalaram para USD 9,36 milhões para empresas dos Estados Unidos, impulsionando os investimentos em segurança de discricionários para essenciais.[1] Os preços das ações de empresas violadas caíram 7,5% em 90 dias, enquanto a rotatividade de clientes aumentou 3,2 pontos percentuais, amplificando as apostas comerciais. As implantações de IA paralela carecem de controles robustos em 97% das organizações, adicionando um custo estimado de USD 670.000 quando exploradas como o primeiro vetor de ataque. As incursões baseadas em identidade agora dominam, com 80% das violações de 2024 vinculadas a credenciais comprometidas em vez de falhas de software. Mandatos de divulgação mais rígidos, como a regra da Comissão de Valores Mobiliários dos Estados Unidos que exige relatórios de incidentes em até quatro dias úteis, comprimem as janelas de contenção e aumentam a demanda por plataformas de resposta totalmente automatizadas.
Expansão das Regulamentações Globais de Privacidade e Identidade Digital
O eIDAS 2.0 da União Europeia obriga os estados-membros a distribuir carteiras digitais interoperáveis até 2026, compelindo os fornecedores a se alinharem com os esquemas de credenciais recém-publicados.[2] A Lei de Proteção de Dados Pessoais Digitais da Índia impõe registros de consentimento granulares e acelera a adoção de mecanismos de orquestração de consentimento.[3] A Lei de Proteção de Informações Pessoais da China restringe as transferências transfronteiriças, impulsionando arquiteturas híbridas que tokenizam atributos sensíveis localmente. A Estrutura de Compartilhamento de Dados Confiáveis de Singapura codifica o OAuth 2.0 e o OpenID Connect como obrigatórios, institucionalizando as melhores práticas do setor. Tal divergência eleva os custos de integração para as multinacionais, mas também amplia o mercado endereçável para mecanismos de conformidade que adaptam políticas dinamicamente.
Adoção Acelerada da Nuvem Impulsionando Implementações de Confiança Zero
Organizações com confiança zero madura registraram custos de violação 42% menores, uma economia de USD 1,76 milhão por incidente. O NIST SP 800-207A, lançado em junho de 2024, oferece um modelo de referência para controle de acesso nativo em nuvem, e o SP 1800-35 documenta 19 padrões de implementação.[4] A dispersão de identidades está se intensificando, com empresas gerenciando em média 11,7 provedores de identidade, o que impulsiona a consolidação em torno de estruturas centralizadas. O trabalho remoto impulsionou a adoção, com 61% das empresas tendo pelo menos um projeto de confiança zero em operação até o final de 2024, ante 24% em 2020. O CMMC 2.0 do Departamento de Defesa dos Estados Unidos efetivamente exige monitoramento contínuo e acesso de menor privilégio para contratantes de Nível 3, incorporando a confiança zero nas linhas de base de aquisição.
**Detecção de Fraudes Baseada em IA e Aprendizado de Máquina Tornando-se Requisito Básico
Os mecanismos de aprendizado de máquina superaram 95% de precisão para fraudes de identidade sintética em 2024 e reduziram os falsos positivos em 25%. As perdas dos consumidores atingiram USD 10 bilhões em 2023, um salto de 14% em relação ao ano anterior, intensificando a pressão regulatória por monitoramento em tempo real. Os golpes de voz por deepfake desencadearam USD 3 bilhões em transferências em 2024, acelerando a demanda empresarial por biometria de voz e verificações fora de banda. O PCI DSS v4.0 agora exige pontuação dinâmica de fraude para comerciantes que processam mais de 6 milhões de transações anuais, institucionalizando os mecanismos de risco baseados em IA. A Lei de IA da União Europeia classifica os sistemas de verificação de identidade como de alto risco, obrigando modelos explicáveis e registros de decisão rastreáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Iniciais de Integração e Licenciamento | -1.80% | Global, com pressão aguda sobre PMEs em mercados emergentes | Curto prazo (≤ 2 anos) |
| Cenário Regulatório e de Padrões Fragmentado | -1.50% | Global, com divergência entre as estruturas da UE, dos EUA e da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fadiga de Consentimento do Consumidor Reduzindo o Engajamento | -0.90% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Dados Rotulados de Alta Qualidade Limitados para IA de Confiança e Segurança | -0.70% | Global, com desafios agudos em vetores de fraude emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Iniciais de Integração e Licenciamento
Projetos abrangentes de governança de identidade exigem desembolsos de capital entre USD 500.000 e USD 5 milhões, enquanto as licenças anuais acrescentam de 18% a 22% desse valor, elevando o custo total de propriedade em cinco anos para acima de USD 10 milhões para empresas com mais de 10.000 funcionários. As PMEs indicam a falta de orçamento como a principal barreira, com 68% sem expertise interna para comparar ofertas e 54% temendo o aprisionamento a fornecedores. As taxas de serviços profissionais consomem até 60% dos orçamentos de projetos à medida que os integradores modernizam mainframes legados e aplicações personalizadas. O preço de SaaS de USD 3 a USD 12 por usuário por mês facilita a entrada, e os descontos de seguro cibernético de até 15% para autenticação multifator reduzem o retorno do investimento para menos de dois anos. Mesmo assim, muitos compradores do mercado intermediário adiam os controles avançados até que auditores externos ou seguradoras os exijam.
Cenário Regulatório e de Padrões Fragmentado
As multinacionais gerenciam 137 estatutos de privacidade em 194 nações, com multas por não conformidade chegando a 4% do faturamento global. As regras criptográficas do eIDAS 2.0 diferem das Credenciais Verificáveis do W3C, forçando construções paralelas que inflam os gastos com pesquisa e desenvolvimento em aproximadamente 30%. As empresas dos Estados Unidos enfrentam um mosaico de leis estaduais — Califórnia, Virgínia, Colorado — cada uma definindo consentimento, notificação de violação e exclusão de forma diferente. A incerteza jurídica sobre as transferências de dados entre a UE e os EUA, agora dependente da Estrutura de Privacidade de Dados UE-EUA, arrisca reverter as empresas para cláusulas contratuais padrão que exigem meses de mapeamento de riscos. Grupos voluntários do setor, como a Aliança FIDO, promovem a convergência, mas as rivalidades comerciais retardam a adoção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
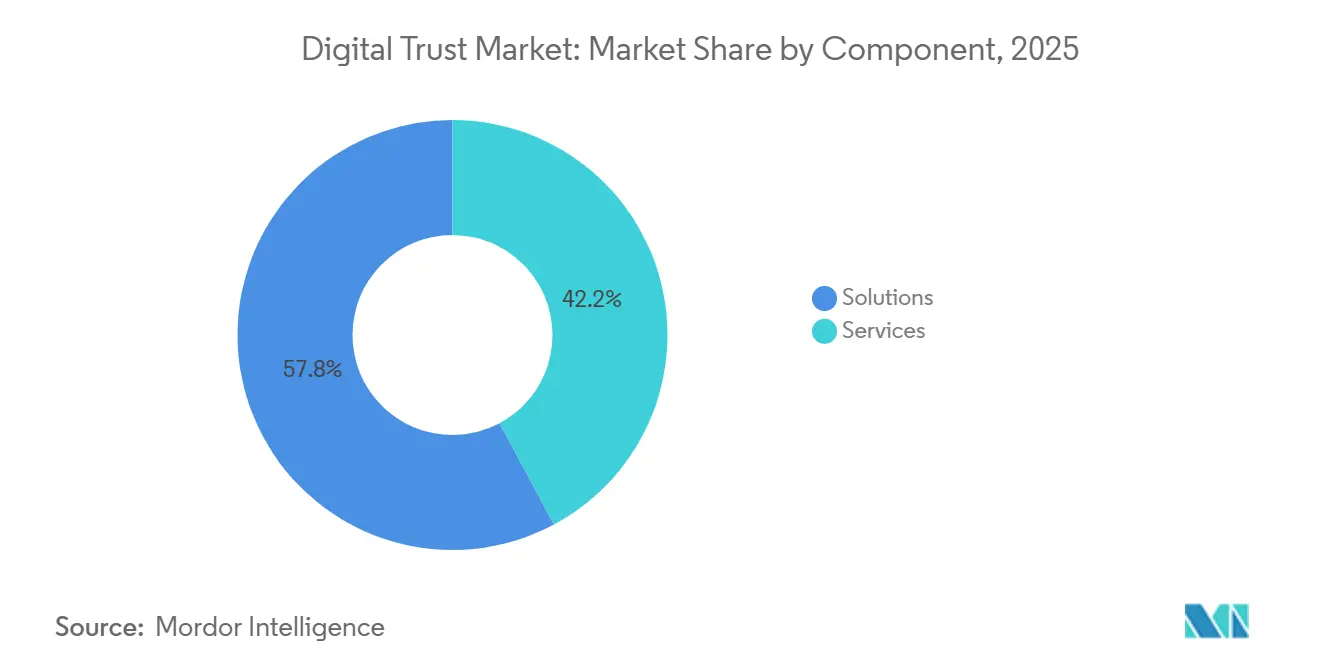
Os Serviços Ganham Espaço à Medida que a Complexidade AumentaOs serviços estão se acelerando à medida que as empresas percebem que adquirir software é apenas o primeiro passo. Em 2025, a participação de mercado de confiança digital das soluções era de 57,82%, mas os serviços devem superá-las com um CAGR de 14,99%, refletindo a crescente demanda por implantação, integração e monitoramento 24 horas. Os contratos de detecção e resposta gerenciadas agora têm média de USD 150.000 a USD 2 milhões por ano, agrupando inteligência de ameaças, resposta a incidentes e painéis de conformidade. Os contratos de serviços profissionais geralmente duram de 6 a 12 meses e consomem até 60% dos gastos do projeto à medida que os consultores modelam funções e modernizam o código legado. A demanda por serviços de consultoria está aumentando onde os conselhos buscam mapas de limites de confiança para implementações de confiança zero. Os fornecedores estão monetizando a educação, cobrando de USD 2.000 a USD 5.000 por participante em cursos de certificação, aprofundando a fidelização dos clientes. À medida que a regulamentação se multiplica, os compradores buscam parceiros que possam ajustar políticas sob demanda em vez de recursos de licença incrementais.
O tamanho do mercado de confiança digital para serviços gerenciados deve comandar uma fatia crescente do valor total até 2031, porque as verificações contínuas de governança, risco e conformidade não podem ser totalmente automatizadas sem expertise de domínio. Os fornecedores que incorporam regras de detecção baseadas em aprendizado de máquina e alimentam telemetria anonimizada de volta a modelos compartilhados melhoram a precisão para todos os clientes, reforçando uma vantagem de efeitos de rede. As empresas avaliam o tempo de contenção e a prontidão para auditoria em vez de contagens de recursos, direcionando orçamentos para acordos de nível de serviço baseados em resultados. Consequentemente, os perfis de margem para provedores de serviços rivalizam com os de empresas puramente de software quando as eficiências de escala entram em vigor.


Por Modo de Implantação:
Ascendência da Nuvem com Pontes HíbridasAs plataformas baseadas em nuvem detinham 71,37% da participação de mercado de confiança digital de 2025 e se expandirão a um CAGR de 14,76% à medida que os compradores buscam elasticidade e atualizações contínuas. As ofertas de identidade como serviço da Microsoft, Okta e Ping fornecem faturamento por usuário que elimina despesas de capital e oferece lançamentos contínuos de recursos. As instalações locais diminuem a cada ciclo orçamentário, mas persistem nos domínios de defesa, infraestrutura crítica e saúde, limitados por mandatos de soberania. Os projetos híbridos, portanto, dominam: as empresas federam a autenticação entre o Active Directory, portais de SaaS e cargas de trabalho em múltiplas nuvens usando OAuth 2.0, SAML 2.0 e OpenID Connect.
O tamanho do mercado de confiança digital alocado para configurações híbridas aumenta à medida que as empresas migram gradualmente para evitar interrupções do tipo "migrar e quebrar". O NIST SP 800-207A prescreve pontos de aplicação de políticas tanto dentro de data centers quanto em locatários de nuvem pública, garantindo decisões de acesso uniformes. Os mecanismos de política centralizados reduzem as superfícies de ataque ao eliminar a sincronização de senhas e habilitar o logon único. À medida que os hiperescaladores agrupam ferramentas de identidade nativas em assinaturas de infraestrutura, os fornecedores independentes competem em profundidade — fatores adaptativos baseados em risco, pontuação de anomalias baseada em aprendizado de máquina e emissão de carteiras descentralizadas.
Por Tamanho de Organização:
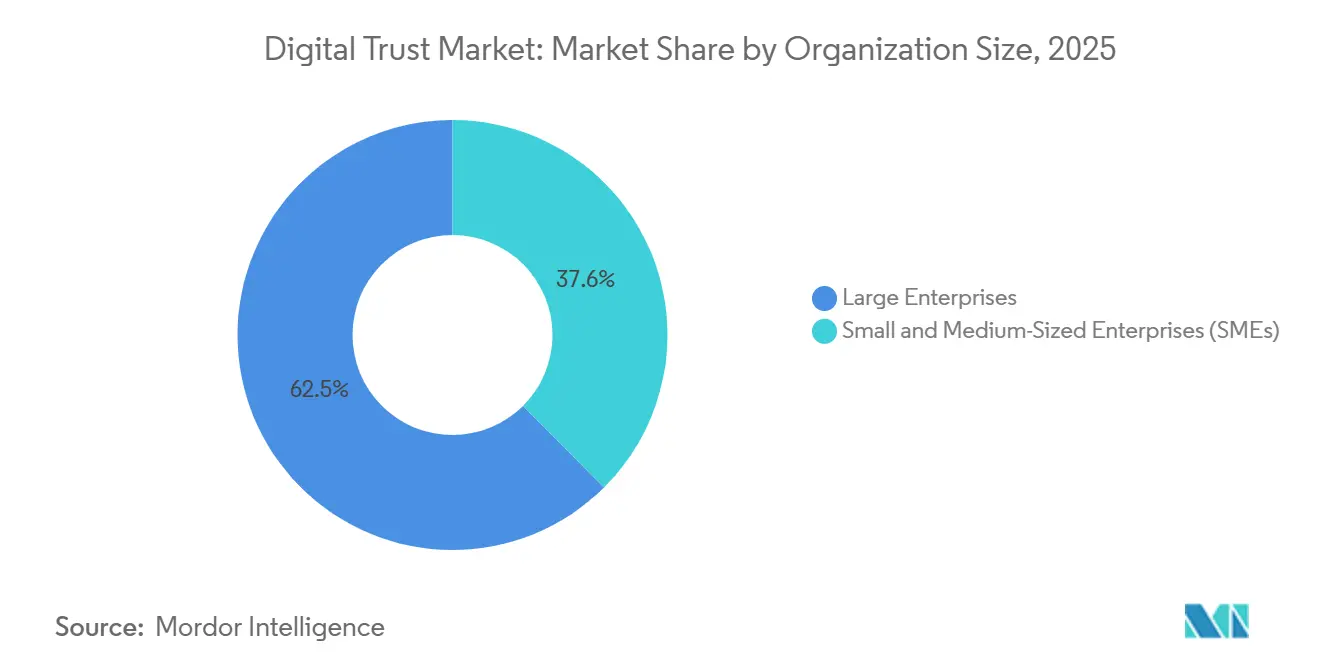
As PMEs Reduzem a DiferençaAs grandes empresas consumiram 62,45% dos gastos de 2025 devido a extensos parques de usuários e rigorosos regimes de auditoria. No entanto, as PMEs estão fechando a lacuna, registrando um CAGR de 14,86% à medida que os preços de SaaS começam em USD 3 por usuário por mês e não exigem equipe de segurança interna. As seguradoras amplificam a adoção, recusando-se a renovar apólices a menos que autenticação multifator, detecção de endpoints e controles de acesso privilegiado estejam em vigor, criando efetivamente um mandato quase regulatório. Os pacotes prontos para uso de provedores de serviços gerenciados agrupam identidade, SIEM e manuais de resposta em cobranças mensais fixas.
O tamanho do mercado de confiança digital destinado às PMEs escala à medida que o trabalho remoto se normaliza, eliminando as vantagens de perímetro físico há muito detidas pelas grandes empresas. A usabilidade agora determina a seleção de fornecedores: painéis intuitivos e conectores pré-construídos superam a criptografia exótica. As edições comunitárias e os níveis freemium introduzem pequenos clientes, que posteriormente fazem upgrade quando surgem gatilhos de auditoria ou seguro. Ao longo do período de previsão, o crescimento no número de novos clientes em vez da expansão de assentos impulsionará a aceleração da receita no mercado intermediário inferior.

Por Setor do Usuário Final:
Varejo e Comércio Eletrônico em Alta em Meio ao Aumento das FraudesO BFSI manteve a maior participação de mercado de confiança digital de 2025, com 32,43%, impulsionado por regras de autenticação forte de clientes sob a PSD 2 e mandatos similares. No entanto, o varejo e o comércio eletrônico registrarão o CAGR mais rápido de 15,04%, pois as fraudes de tomada de conta dispararam para USD 13 bilhões em 2024. Os comerciantes correm para implantar biometria comportamental e impressão digital de dispositivos que distinguem bots de compradores genuínos no checkout. As organizações de saúde integram ferramentas de correspondência de pacientes para reduzir as taxas de erro de vinculação de registros, abordando riscos de segurança críticos para a vida.
O tamanho do mercado de confiança digital capturado pelo varejo aumenta a cada trimestre à medida que as plataformas omnicanal se expandem para o comércio transfronteiriço e os modelos de compre agora e pague depois. Regulamentações no estilo da PSD 2 estão se espalhando para fora da Europa, ampliando a rede de conformidade. Os estornos relacionados a fraudes corroem as margens estreitas do comércio eletrônico, portanto, a pontuação de risco baseada em aprendizado de máquina que aprova mais pedidos legítimos sem atrito adicional torna-se um habilitador de receita em vez de um centro de custo. O BFSI, embora ainda seja o inquilino âncora, está investindo agressivamente em criptografia pós-quântica e vivacidade biométrica para preparar o onboarding digital para o futuro.

Análise Geográfica
Mercado de Confiança Digital da América do Norte
A América do Norte gerou a maior receita regional, representando 38,01% da participação no mercado de confiança digital em 2025 e expandindo-se a um CAGR de 13,9%. A nova regra de divulgação de violações da Comissão de Valores Mobiliários dos Estados Unidos obriga as empresas públicas a operacionalizar fluxos de trabalho de resposta a incidentes que capturam automaticamente registros de identidade, comprimindo os ciclos de adoção. Os estatutos de privacidade provinciais atualizados do Canadá espelham as obrigações da UE e exigem registros de consentimento granulares, impulsionando as empresas multinacionais em direção a mecanismos de política unificados e multijurisdicionais. Agências federais e estaduais também financiam projetos-piloto de confiança zero, que transbordam para mercados comerciais adjacentes.
Mercado de Confiança Digital da APAC
A Ásia-Pacífico é o território de crescimento mais rápido, com um CAGR de 15,11%, à medida que esquemas de identidade digital em escala populacional são implementados. A legislação da Índia exige armazenamentos de dados no país e prompts de permissão explícitos, estimulando a construção de datacenters locais e mecanismos de tokenização que evitam a replicação de atributos sensíveis além das fronteiras. As restrições de transferência da China exigem estruturas de identidade híbridas que mantêm os dados pessoais no país enquanto ainda autenticam funcionários globais. O Japão endureceu suas regras de transferência transfronteiriça, impulsionando a demanda por ferramentas de orquestração de consentimento e automação de auditoria. Singapura incorporou OAuth 2.0 e OpenID Connect em seu quadro nacional, ancorando as arquiteturas de fornecedores em padrões abertos. As economias emergentes da ASEAN estão elaborando legislações inspiradas no GDPR, expandindo o mercado endereçável para hubs de conformidade regionais.
Mercado de Confiança Digital da EMEA e América do Sul
A Europa deteve 24,3% da receita de 2025 e está em uma trajetória de CAGR de 14,2% em meio aos mandatos do eIDAS 2.0, que exigem que cada cidadão possua uma carteira interoperável até 2026. A agência federal de segurança da Alemanha publicou diretrizes de confiança zero que agora influenciam as aquisições em toda a infraestrutura crítica. O Reino Unido manteve requisitos equivalentes ao GDPR, sustentando elevados gastos com conformidade. A autoridade de proteção de dados da França aplicou EUR 214 milhões (USD 228 milhões) em multas por consentimento de cookies durante 2023, comprovando o rigor da fiscalização. A América do Sul permanece incipiente com uma participação de 4,8%, mas cresce 14,6% à medida que a LGPD do Brasil amadurece. O Oriente Médio e a África registram um crescimento de 15,3%, liderado pelos programas de blockchain do Golfo e pela POPIA da África do Sul, ambos priorizando credenciais verificáveis e autenticação contínua.
Panorama regulatório
Os requisitos de confiança digital estão se tornando mais rigorosos em torno de identidade, divulgação de segurança cibernética e serviços de confiança interoperáveis, com fiscalização e estabelecimento de padrões vindos de reguladores e órgãos setoriais. Nos Estados Unidos, a regra de divulgação de violações da SEC comprime os prazos de relato de empresas de capital aberto para quatro dias úteis, levando as empresas a adotar registros de identidade auditáveis e fluxos de trabalho automatizados de incidentes. Na Europa, o eIDAS 2.0 está sendo operacionalizado por meio de atos de implementação, incluindo o Regulamento de Execução da Comissão (UE) 2026/798 (7 de abril de 2026), que especifica normas de referência para o registro remoto em Carteiras de Identidade Digital Europeia no nível de garantia substancial, enquanto os Regulamentos (UE) 2025/2530 e 2025/2531 (16 de dezembro de 2025) estabelecem normas de referência para prestadores de serviços de confiança qualificados e registros eletrônicos qualificados.
O Reino Unido também está adicionando supervisão específica do setor e governança de garantia de identidade. O Critical Third Parties (Designation) Regulations 2026 entrou em vigor em 13 de julho de 2026, colocando grandes provedores de nuvem (incluindo Microsoft, Google, AWS e Oracle) sob a supervisão dos reguladores financeiros do Reino Unido, elevando o padrão de evidências de resiliência, controles de segurança e risco de terceiros nas cadeias de fornecimento de serviços financeiros regulados. Junto a isso, o UK Digital Verification Services Trust Framework 1.0, mantido pelo Office for Digital Identities and Attributes (OfDIA), estabelece um caminho de acreditação para organismos de avaliação de conformidade (com a acreditação começando não antes de 1º de setembro de 2026, sob o Data (Use and Access) Act 2025), reforçando um mercado orientado à conformidade para verificação de identidade, autenticação e artefatos de garantia prontos para auditoria alinhados a estruturas como os padrões de serviços de confiança da ETSI.
Cenário Competitivo
Concentração do Mercado
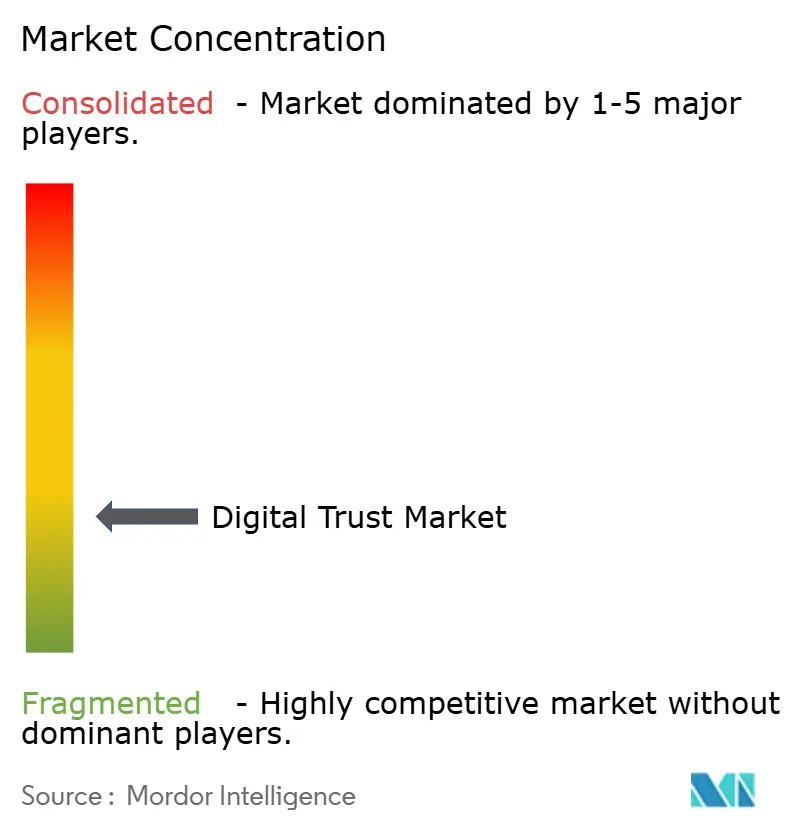
O mercado de confiança digital é moderadamente fragmentado, com os 10 principais fornecedores controlando cerca de 45% da receita global, deixando amplo espaço para especialistas de nicho. Os hiperescaladores de nuvem Microsoft, Amazon Web Services e Oracle agrupam identidade como serviço em assinaturas de infraestrutura, reduzindo os preços de licenças independentes, mas elevando a oportunidade geral para parceiros de integração. Os especialistas em identidade, como Okta, Ping Identity e CyberArk, se diferenciam pela profundidade — por exemplo, a plataforma de acesso privilegiado certificada EAL4+ da CyberArk, que satisfaz licitações de defesa, e o catálogo de mais de 7.000 conectores pré-construídos da Okta. As empresas de verificação de identidade Jumio, Onfido e Mitek atacam o onboarding remoto em casos de uso de BFSI, economia compartilhada e saúde, com a Jumio ultrapassando um bilhão de verificações até 2024.
A atividade de aquisições é intensa. Em novembro de 2025, a Okta adquiriu a Spera Security por USD 265 milhões para adicionar detecção de ameaças de identidade. A CyberArk anunciou uma aquisição de USD 1,54 bilhão da Venafi em agosto de 2025 para combinar o gerenciamento de identidade de máquinas com o acesso privilegiado. A Entrust adquiriu a Onfido em 2024, refletindo uma corrida estratégica para controlar o ciclo de vida completo da identidade. Os depósitos de patentes em criptografia pós-quântica saltaram 340% após o NIST nomear os algoritmos preferidos em agosto de 2024, posicionando os fornecedores com implementações antecipadas para licitações em setores regulamentados.
As certificações regulatórias atuam como barreiras suaves. Os fornecedores que obtêm ISO 27001, SOC 2 Tipo II e FedRAMP Moderado deslocam rivais não certificados durante a pontuação de RFP, e o custo da manutenção de múltiplas estruturas empurra os fornecedores menores em direção à fusão. Enquanto isso, os projetos piloto de carteiras abertas sob o eIDAS 2.0 e as camadas de consentimento vinculadas ao Aadhaar da Índia estão gerando novos entrantes focados em identificadores descentralizados. A intensidade competitiva provavelmente aumentará até que os padrões de interoperabilidade se estabilizem e as economias de escala elevem as barreiras de entrada.
Líderes do Setor de Confiança Digital
-
Microsoft
-
IBM
-
Cisco Systems
-
Amazon Web Services (AWS)
-
Oracle
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Confiança Digital Empresas cobertas neste relatório
- Microsoft Corporation
- International Business Machines Corporation (IBM)
- Cisco Systems, Inc.
- Amazon Web Services, Inc.
- Oracle Corporation
- Thales Group
- Entrust Corporation
- DigiCert, Inc.
- Broadcom Inc. (Symantec)
- Okta, Inc.
- DocuSign, Inc.
- Ping Identity Holding Corp.
- OneTrust, LLC
- Trulioo Information Services Inc.
- Jumio Corporation
- Mitek Systems, Inc.
- Onfido Ltd.
- CyberArk Software Ltd.
- Palo Alto Networks, Inc.
- Sift Science, Inc.
Oportunidades de mercado e perspectivas futuras
Os prazos de implementação regulatória e a expansão da supervisão estão criando espaço para fornecedores e prestadores de serviços que conseguem empacotar evidências de conformidade, garantia de identidade e resiliência operacional em modelos de entrega repetíveis. Os regulamentos de implementação do eIDAS 2.0, incluindo o UE 2026/798 para registro remoto e os UE 2025/2530 e 2025/2531 para serviços de confiança qualificados e registros eletrônicos, elevam a demanda por emissão de credenciais interoperáveis, verificação remota de identidade e ferramentas de conformidade alinhadas a normas de referência. No Reino Unido, a inclusão de hyperscalers na supervisão de serviços financeiros por meio do Critical Third Parties (Designation) Regulations 2026 está deslocando os requisitos dos compradores para monitoramento contínuo de controles, relatórios de garantia de terceiros e padrões resilientes de gestão de identidade e acesso capazes de resistir ao escrutínio de supervisão.
As construções de nuvens soberanas e reguladas também estão expandindo os casos de uso de confiança digital além do IAM clássico, incluindo controle verificável, aplicação de residência de dados e garantia criptográfica. A IBM tornou o IBM Sovereign Core disponível de forma geral em maio de 2026 para ajudar a operacionalizar requisitos de soberania digital em ambientes regulados, e a Oracle anunciou seu Defense Industrial Base Isolated Cloud Environment (DICE) em 2026 para apoiar necessidades de isolamento focadas em defesa, reforçando a demanda por gerenciamento de chaves com suporte de hardware, aplicação de políticas e acesso auditável. Com o mercado já inclinado para a entrega em nuvem (as ofertas baseadas em nuvem detiveram 71,37% dos gastos de 2025) e a monetização de serviços (serviços crescendo mais rápido que soluções), integradores e provedores de serviços gerenciados têm espaço para padronizar pacotes de conformidade multiestrutura que combinam arquitetura de confiança zero, retenção de telemetria de identidade e relatórios automatizados para compradores multijurisdicionais.
Desenvolvimentos industriais recentes em Mercado de Confiança Digital
- Julho de 2026: a Keyfactor anuncia um investimento estratégico de crescimento superior a US$ 1 bilhão, liderado pela Summit Partners, para expandir a liderança na proteção da segurança empresarial de IA e pós-quântica. A medida fortalece a infraestrutura de confiança digital para segurança de IA e pronta para a era quântica, e amplia a escala e as capacidades da plataforma de confiança digital, potencialmente deslocando a liderança de mercado e o investimento em fluxos de trabalho de identidade e segurança.
- Junho de 2026: a Cisco Systems apresenta o Live Protect, um sistema imunológico digital para switches Cisco que fornece proteção em tempo de execução contra vulnerabilidades priorizadas. O lançamento melhora a segurança em tempo real em infraestruturas de TI críticas e fortalece o tecido de segurança da Cisco, acelerando a adoção de confiança e proteção integradas em redes.
- Abril de 2026: a Microsoft anuncia a abertura do código-fonte do firmware, driver e pilha de software do Azure Integrated HSM na OCP EMEA Summit para permitir a validação de confiança criptográfica. O lançamento avança a validação de confiança criptográfica e a preparação pós-quântica, e promove interoperabilidade e adoção mais rápida de identidades baseadas em hardware confiável em ecossistemas de nuvem.
Mercado de Confiança Digital Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange os gastos que ajudam as organizações a criar e manter a confiança nas interações digitais, incluindo controles de identidade e acesso, proteções de segurança e privacidade, e ferramentas de garantia que suportam transações seguras em aplicativos, dispositivos e redes.
Exclusões do escopo: Appliances de segurança exclusivamente de hardware e terceirização geral de TI estão excluídos, a menos que sejam vendidos diretamente como parte de uma solução ou contrato de serviço de confiança digital.
Visão Geral da Segmentação
- Por Componente
- Soluções
- Serviços
- Por Modo de Implantação
- Baseado em Nuvem
- Local
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Setor do Usuário Final
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Saúde
- TI e Telecomunicações
- Governo e Setor Público
- Varejo e Comércio Eletrônico
- Energia e Utilidades
- Outros Setores
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental ajudou a estabelecer os limites externos da demanda e a manter as premissas realistas entre regiões e setores. Utilizamos principalmente dados públicos que indicam para onde os orçamentos de confiança e segurança estão se movendo, e então mapeamos essas informações para categorias de soluções e serviços.
As fontes incluíram referências públicas e oficiais, como orientações do NIST, publicações da ISO, comunicados da FCC e da FTC, relatórios da ENISA e trabalhos da OCDE sobre segurança digital e privacidade, além de registros de empresas, apresentações a investidores, sites de associações e cobertura jornalística de fontes confiáveis. Nos casos em que as divisões por empresa não foram totalmente divulgadas, utilizamos assinaturas pagas para dados financeiros e de inteligência corporativa, além de bases de dados de patentes e um banco de dados de importações e exportações em nível de remessa para verificar determinados fluxos de produtos de segurança. Esta lista não é exaustiva, e muitas outras fontes foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar o que aprendemos com fontes públicas, especialmente no que diz respeito ao que os compradores incluem em um programa de confiança digital e como os preços estão se deslocando entre assinaturas de software e serviços. Conversamos com uma combinação de fornecedores de soluções, parceiros de serviços e usuários corporativos nas principais regiões, de modo que os padrões de adoção, o comportamento de renovação e a intensidade dos gastos pudessem ser verificados antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 15% | APAC: 47% |
| Nível intermediário: 60% | Líderes funcionais/de unidade: 34% | EMEA: 31% |
| Participantes menores: 15% | Gerentes: 51% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os gastos com tecnologia são reconstruídos em um conjunto de demanda de confiança digital mediante a aplicação de fatores de adoção e intensidade em fluxos de trabalho digitais regulamentados e de alto risco (por exemplo, verificação de identidade, autenticação, prevenção de fraudes e relatórios de conformidade). Após a estrutura de demanda ser construída, ela é corroborada por verificações seletivas de baixo para cima, como divisões de receita amostradas de fornecedores, feedback de canais sobre taxas de renovação e verificações de preço médio de venda multiplicado pelo volume para pacotes de assinatura com preços comuns.
Os principais insumos utilizados no modelo incluem a direção dos orçamentos corporativos de segurança e privacidade, o ritmo de migração para a nuvem, a adoção de gerenciamento de identidade e acesso, padrões relatados de violações e uso indevido de credenciais, pressão de conformidade regulatória e a mudança na composição entre software e serviços gerenciados. Como os preços podem se mover rapidamente neste espaço, a progressão do preço médio de venda foi tratada separadamente para assinaturas de plataforma em relação a serviços, e então alinhada de volta aos fatores de demanda verificados.
Para as previsões, foi utilizada análise de cenários, ancorada às expectativas de especialistas sobre gastos macro e de segurança, cronograma regulatório e curvas de adoção de nuvem e zero trust. Onde os sinais de baixo para cima estavam ausentes para mercados menores, aplicamos índices de proxy de economias e composições setoriais semelhantes, e então ajustamos essas premissas por meio do feedback das entrevistas antes de os totais serem finalizados.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados por meio de triangulação em múltiplos ângulos, incluindo intensidade de gastos por setor, captura implícita de receita por fornecedor e sinais de adoção regional, o que ajuda a identificar dupla contagem e inconsistências de timing. Variações fora dos intervalos esperados acionam uma revisão mais aprofundada de premissas como taxas de adesão a serviços, preços de assinatura e a divisão entre implantações em nuvem e on-premises.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas, e chamadas de acompanhamento são acionadas quando um dado altera a narrativa, como uma nova janela regulatória, uma mudança significativa na tendência de violações ou um movimento incomum de preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes impactam a demanda ou os preços, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Confiança Digital da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores publicados do mercado de confiança digital podem diferir porque as linhas de categoria nem sempre são traçadas da mesma forma, e serviços, assinaturas de software e itens adjacentes de cibersegurança podem ser agrupados de maneiras diferentes entre os estudos. As diferenças também surgem quando as taxas de câmbio são capturadas em momentos distintos e quando os preços são projetados usando a inflação geral de TI em vez do comportamento de renovação específico de segurança.
Uma lacuna decorrente de atualizações é comum neste contexto, pois os preços médios de venda de assinaturas e as taxas de adesão a serviços podem se mover dentro de um ano, especialmente à medida que os compradores migram de ferramentas pontuais para contratos de plataforma e ofertas gerenciadas, o que altera a taxa de execução utilizada para o ano corrente. Ao fixar as taxas de câmbio em uma janela de tempo consistente e reverificar a lógica do preço médio de venda durante o ciclo de atualização anual, a Mordor Intelligence mantém a estimativa vinculada ao que os compradores estão efetivamente pagando dentro do escopo definido de confiança digital.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 471,96 bilhões de USD (2025) | |
| Publicação Setorial A | 410,06 bilhões de USD (2024) | Utiliza um ano-base anterior e uma curva de crescimento mais acelerada, e o escopo parece mais amplo em alguns pontos onde a cibersegurança geral e as ferramentas de confiança são combinadas sem uma separação clara entre assinaturas e serviços. |
| Consultoria Global B | 118,40 bilhões de USD (2024) | Parte de uma base de gastos mais restrita que provavelmente contabiliza menos categorias de soluções, e o total pode parecer menor quando a receita de serviços e os programas de conformidade entre setores são apenas parcialmente capturados. |
A dispersão entre os números publicados decorre principalmente da amplitude com que a categoria é definida e de como os preços do ano corrente são tratados, e não de pequenas diferenças matemáticas. Quando os limites do escopo são mantidos explícitos e os preços são revalidados por meio de verificações reproduzíveis, o tamanho de mercado resultante torna-se mais fácil de rastrear, replicar e utilizar para decisões de planejamento.
Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado de confiança digital deve crescer entre 2026 e 2031?
O mercado deve se expandir a um CAGR de 14,28%, subindo de USD 550,58 bilhões em 2026 para USD 1.073,18 bilhões até 2031.
Qual componente está registrando o crescimento de receita mais rápido?
Os serviços, especialmente a detecção e resposta gerenciadas, estão crescendo a um CAGR de 14,99% à medida que os compradores buscam suporte de operações contínuas.
Por que a Ásia-Pacífico é considerada a região de crescimento mais rápido?
Os esquemas de identidade digital apoiados pelo governo e as regras de localização de dados estão impulsionando um CAGR de 15,11%, superando outras regiões.
O que impulsiona a demanda dos varejistas por soluções de confiança digital?
As fraudes de tomada de conta que ultrapassaram USD 13 bilhões em perdas durante 2024 estão levando os comerciantes a implantar biometria comportamental e impressão digital de dispositivos.
Como as mudanças regulatórias influenciam a adoção de tecnologia?
Estruturas regulatórias como o eIDAS 2.0, a Lei de Proteção de Dados Pessoais Digitais (DPDP) da Índia e as novas regras de divulgação de violações dos Estados Unidos exigem uma governança de identidade mais robusta, acelerando as atualizações de plataformas.
Quais fornecedores estão moldando o cenário competitivo?
Microsoft, Amazon Web Services, Okta, Ping Identity e CyberArk lideram o campo, enquanto aquisições como a da CyberArk-Venafi mostram tendências de consolidação.