
Größe und Marktanteil des Marktes für digitales Vertrauen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
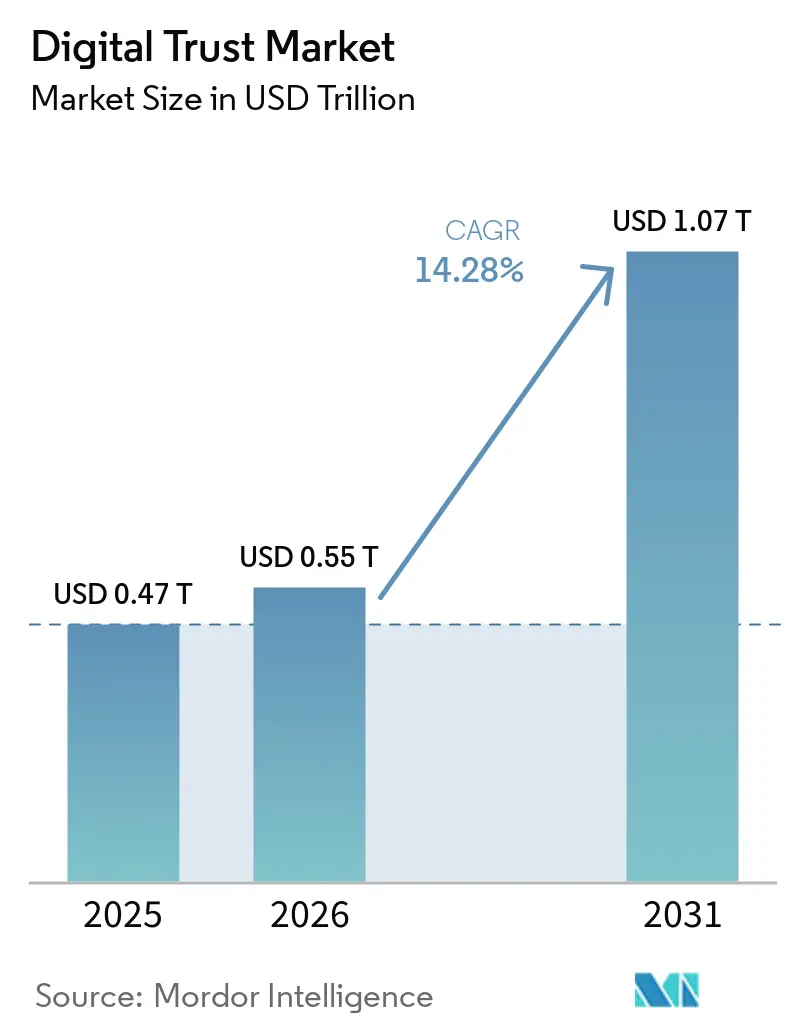
| Marktgröße (2026) | 0.55 Billionen US-Dollar |
| Marktgröße (2031) | 1.07 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für digitales Vertrauen von Mordor Intelligence
Die Marktgröße für digitales Vertrauen wird voraussichtlich im Jahr 2025 471,96 Milliarden USD, im Jahr 2026 550,58 Milliarden USD betragen und bis 2031 einen Wert von 1.073,18 Milliarden USD erreichen, mit einer CAGR von 14,28 % von 2026 bis 2031. Ein starker Anstieg der Verluste durch Datenschutzverletzungen, die Verbreitung von Zero-Trust-Architekturen und die zunehmende Anzahl von Datenschutzgesetzen konvergieren dazu, identitätszentrierte Kontrollen zu Prioritäten auf Vorstandsebene zu machen. Unternehmen wechseln von Perimeter-Tools zur kontinuierlichen Authentifizierung als Reaktion darauf, dass 80 % der Datenschutzverletzungen im Jahr 2024 gestohlene Anmeldedaten betrafen, während Regulierungsbehörden die Offenlegungsfristen auf bis zu vier Werktage verkürzt haben. Gleichzeitig beschleunigt die Cloud-Migration die Konsolidierung von Identitätsanbietern, und künstliche Intelligenz wird sowohl von Angreifern als auch von Verteidigern eingesetzt, was die Anbieter-Roadmaps in Richtung ML-gestützter Erkennung umgestaltet. Die Nachfrage spaltet sich daher auf: Unternehmen kaufen weiterhin Plattformlizenzen, aber das schnellste Umsatzwachstum kommt von verwalteten Diensten, die Bedrohungsintelligenz, automatisierte Reaktion und Compliance-Berichterstattung integrieren.
Wichtigste Erkenntnisse des Berichts
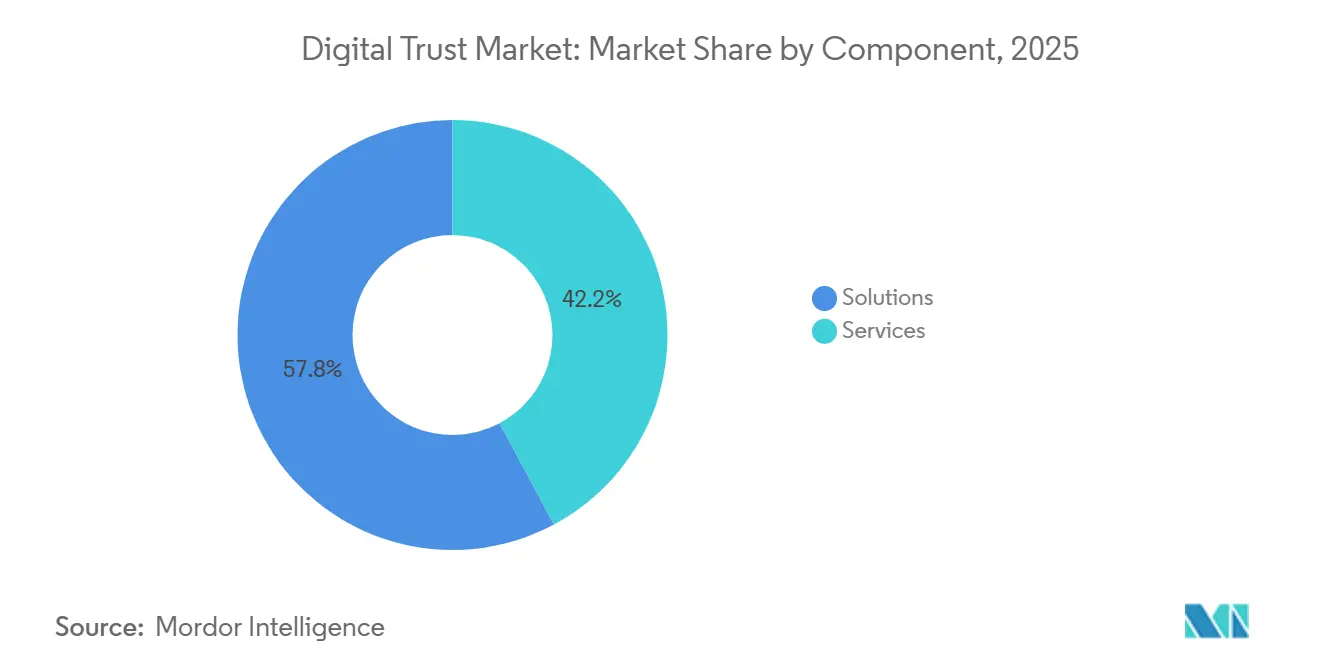
- Nach Komponente hielten Lösungen im Jahr 2025 einen Umsatzanteil von 57,82 % am Markt für digitales Vertrauen, während Dienste bis 2031 mit einer CAGR von 14,99 % wachsen.
- Nach Bereitstellungsmodus entfielen 71,37 % der Ausgaben im Jahr 2025 auf Cloud-basierte Angebote, die bis 2031 mit einer CAGR von 14,76 % expandieren.
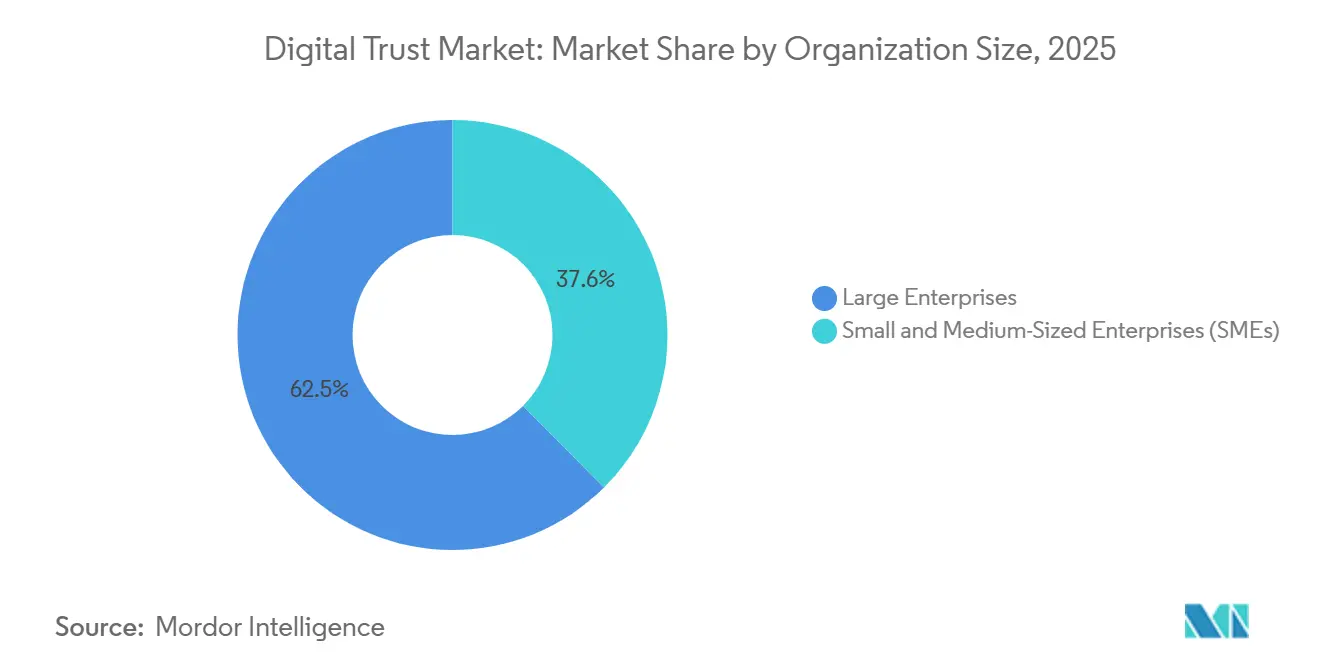
- Nach Unternehmensgröße entfielen 62,45 % der Ausgaben im Jahr 2025 auf Großunternehmen, während kleine und mittelständische Unternehmen die Einführung mit einer CAGR von 14,86 % skalieren.
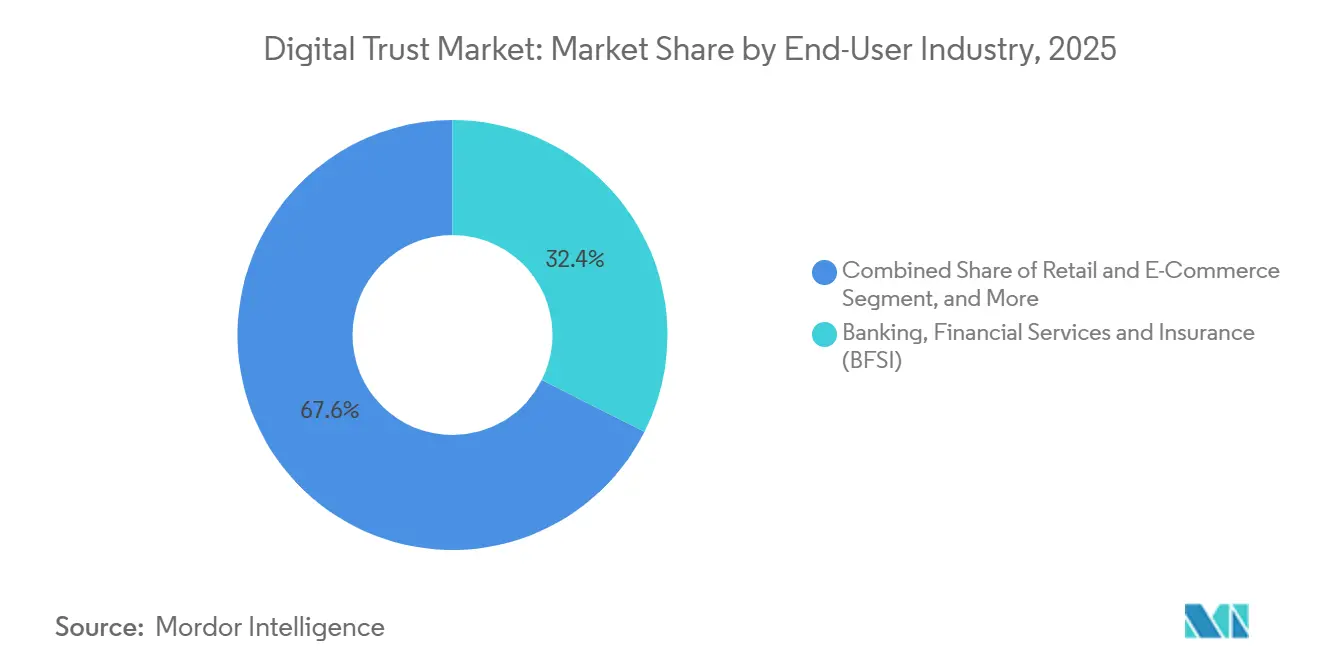
- Nach Endnutzerbranche führte BFSI mit 32,43 % der Nachfrage im Jahr 2025, und Einzelhandel sowie E-Commerce ist das am schnellsten wachsende Segment mit einer CAGR von 15,04 %.
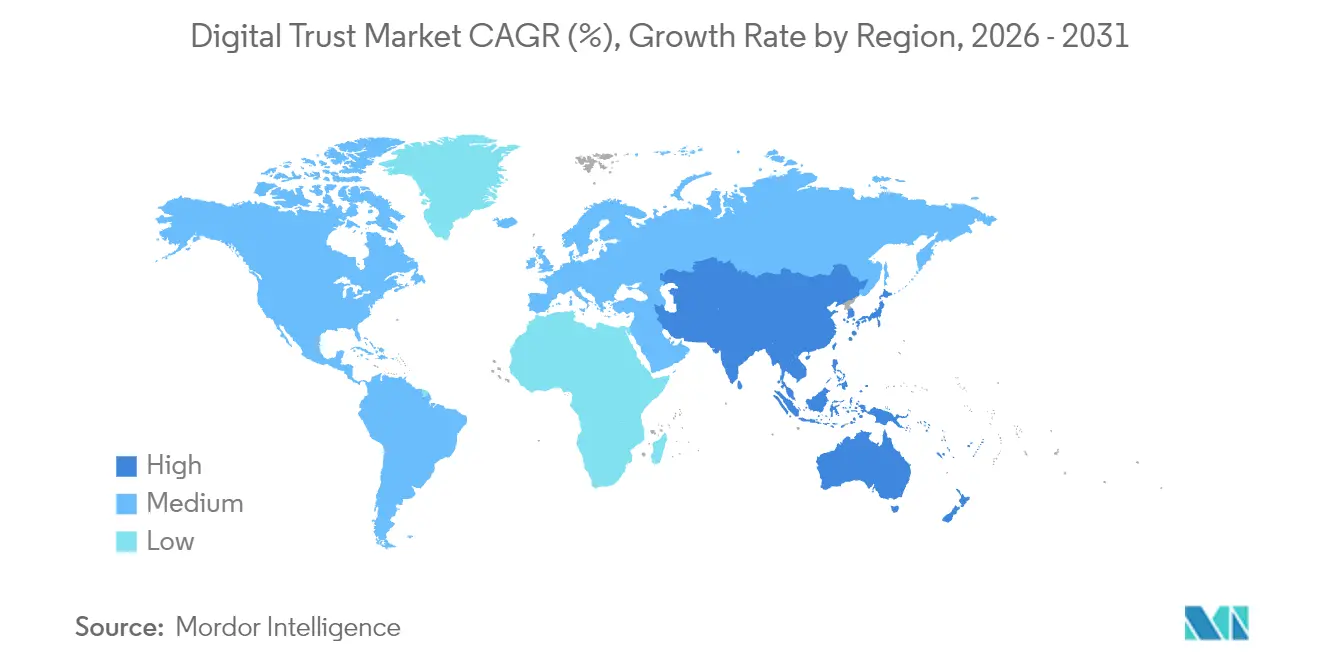
- Nach Geografie erzielte Nordamerika 38,01 % des Umsatzes im Jahr 2025, während Asien-Pazifik mit einer CAGR von 15,11 % die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit und Kosten von Datenschutzverletzungen | +3.20% | Global, mit akutem Druck in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung globaler Datenschutz- und E-ID-Vorschriften | +2.80% | Europa (eIDAS 2.0), Asien-Pazifik (Indisches DPDP-Gesetz, Singapurs TDPA), ausgewählte US-Bundesstaatengesetze | Mittelfristig (2–4 Jahre) |
| Schnelle Cloud-Einführung als Auslöser für Zero-Trust-Einführungen | +2.50% | Nordamerika und Europa führend, Asien-Pazifik beschleunigt | Mittelfristig (2–4 Jahre) |
| KI/ML-gestützte Betrugserkennung wird zum Mindeststandard | +2.10% | Global, mit früher Einführung in den Sektoren BFSI und Einzelhandel | Kurzfristig (≤ 2 Jahre) |
| Entstehung wiederverwendbarer, portabler digitaler Identitäten | +1.60% | Europa (EU-Wallet für digitale Identität), Asien-Pazifik (Singapur, Indien), Pilotprogramme in Nordamerika | Langfristig (≥ 4 Jahre) |
| Anforderungen an Maschine-zu-Maschine-Vertrauen in intelligenten Fabriken | +1.40% | Fertigungszentren in Asien-Pazifik, Industrie-4.0-Zonen in Deutschland, ausgewählte OT-Umgebungen in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit und Kosten von Datenschutzverletzungen
Die durchschnittlichen Kosten einer Datenschutzverletzung erreichten im Jahr 2024 4,88 Millionen USD und stiegen für Unternehmen in den Vereinigten Staaten auf 9,36 Millionen USD, wodurch Sicherheitsinvestitionen von diskretionär zu unverzichtbar wurden.[1] Die Aktienkurse betroffener Unternehmen fielen innerhalb von 90 Tagen um 7,5 %, während die Kundenabwanderung um 3,2 Prozentpunkte stieg, was die kommerziellen Risiken verstärkte. Shadow-KI-Implementierungen verfügen bei 97 % der Unternehmen über keine robusten Kontrollen und verursachen geschätzte 670.000 USD zusätzliche Kosten, wenn sie als erster Angriffsvektor ausgenutzt werden. Identitätsbasierte Einbrüche dominieren nun, wobei 80 % der Datenschutzverletzungen im Jahr 2024 auf kompromittierte Anmeldedaten und nicht auf Softwarefehler zurückzuführen sind. Strengere Offenlegungspflichten, wie die Regel der US-amerikanischen Börsenaufsichtsbehörde, die Vorfallsberichte innerhalb von vier Werktagen vorschreibt, verkürzen die Eindämmungsfenster und erhöhen die Nachfrage nach vollautomatisierten Reaktionsplattformen.
Ausweitung globaler Datenschutz- und E-ID-Vorschriften
Die eIDAS 2.0 der Europäischen Union verpflichtet die Mitgliedstaaten, bis 2026 interoperable digitale Wallets zu verteilen, und zwingt Anbieter, sich an neu veröffentlichte Berechtigungsnachweisschemata anzupassen.[2] Das indische Gesetz zum Schutz digitaler personenbezogener Daten erzwingt detaillierte Einwilligungsprotokolle und beschleunigt die Einführung von Einwilligungsorchestrierungsmaschinen.[3] Chinas Gesetz zum Schutz personenbezogener Informationen schränkt grenzüberschreitende Übertragungen ein und treibt hybride Architekturen voran, die sensible Attribute lokal tokenisieren. Singapurs Rahmen für vertrauenswürdigen Datenaustausch kodifiziert OAuth 2.0 und OpenID Connect als verbindlich und institutionalisiert bewährte Branchenpraktiken. Diese Divergenz erhöht die Integrationskosten für multinationale Unternehmen, vergrößert aber auch den adressierbaren Markt für Compliance-Engines, die Richtlinien dynamisch anpassen.
Schnelle Cloud-Einführung als Auslöser für Zero-Trust-Einführungen
Unternehmen mit ausgereiftem Zero-Trust verzeichneten 42 % niedrigere Kosten bei Datenschutzverletzungen, eine Einsparung von 1,76 Millionen USD pro Vorfall. NIST SP 800-207A, veröffentlicht im Juni 2024, bietet ein Referenzmodell für Cloud-native Zugangskontrolle, und SP 1800-35 dokumentiert 19 Implementierungsmuster.[4] Die Identitätszersplitterung nimmt zu, da Unternehmen durchschnittlich 11,7 Identitätsanbieter verwalten, was die Konsolidierung rund um zentralisierte Strukturen vorantreibt. Remote-Arbeit förderte die Einführung, da 61 % der Unternehmen bis Ende 2024 mindestens ein Zero-Trust-Projekt in Betrieb hatten, gegenüber 24 % im Jahr 2020. Das CMMC 2.0 des US-amerikanischen Verteidigungsministeriums schreibt für Auftragnehmer der Stufe 3 effektiv kontinuierliche Überwachung und Zugriff mit minimalen Rechten vor und verankert Zero-Trust in den Beschaffungsgrundlagen.
**KI- und ML-gestützte Betrugserkennung wird zum Mindeststandard
Machine-Learning-Engines übertrafen im Jahr 2024 eine Genauigkeit von 95 % bei der Erkennung synthetischer Identitätsbetrugs und reduzierten Falschmeldungen um 25 %. Die Verluste der Verbraucher erreichten im Jahr 2023 10 Milliarden USD, ein Anstieg von 14 % gegenüber dem Vorjahr, was den regulatorischen Druck für Echtzeit-Überwachung verstärkte. Deepfake-Sprachbetrug löste im Jahr 2024 Überweisungen in Höhe von 3 Milliarden USD aus und beschleunigte die Unternehmensnachfrage nach Sprachbiometrie und Out-of-Band-Prüfungen. PCI DSS v4.0 schreibt nun dynamisches Betrugs-Scoring für Händler vor, die mehr als 6 Millionen Transaktionen jährlich abwickeln, und institutionalisiert KI-Risikomaschinen. Das KI-Gesetz der Europäischen Union stuft Identitätsverifizierungssysteme als hochriskant ein und verpflichtet zu erklärbaren Modellen und nachvollziehbaren Entscheidungsprotokollen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorabkosten für Integration und Lizenzierung | -1.80% | Global, mit akutem Druck auf KMU in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Regulierungs- und Normenlandschaft | -1.50% | Global, mit Divergenz zwischen EU-, US- und Asien-Pazifik-Rahmenwerken | Mittelfristig (2–4 Jahre) |
| Ermüdung der Verbraucher bei der Einwilligung, die das Engagement beeinträchtigt | -0.90% | Europa und Nordamerika, mit Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Begrenzte hochwertige beschriftete Daten für KI in den Bereichen Vertrauen und Sicherheit | -0.70% | Global, mit akuten Herausforderungen bei neuen Betrugsvektoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorabkosten für Integration und Lizenzierung
Umfassende Projekte zur Identitätsverwaltung erfordern Kapitalaufwendungen zwischen 500.000 USD und 5 Millionen USD, während jährliche Lizenzen 18 %–22 % dieses Betrags hinzufügen und die Gesamtbetriebskosten über fünf Jahre für Unternehmen mit mehr als 10.000 Mitarbeitern auf über 10 Millionen USD treiben. KMU nennen Budgetengpässe als größtes Hindernis, wobei 68 % über keine interne Expertise verfügen, um Angebote zu vergleichen, und 54 % eine Anbieterabhängigkeit befürchten. Kosten für professionelle Dienstleistungen verschlingen bis zu 60 % der Projektbudgets, da Integratoren Legacy-Mainframes und benutzerdefinierte Anwendungen nachrüsten. SaaS-Preise von 3 USD bis 12 USD pro Nutzer und Monat erleichtern den Einstieg, und Cyber-Versicherungsrabatte von bis zu 15 % für Multi-Faktor-Authentifizierung verkürzen die Amortisationszeit auf unter zwei Jahre. Dennoch verschieben viele mittelständische Käufer erweiterte Kontrollen, bis externe Prüfer oder Versicherungsträger diese vorschreiben.
Fragmentierte Regulierungs- und Normenlandschaft
Multinationale Unternehmen jonglieren mit 137 Datenschutzgesetzen in 194 Ländern, wobei Bußgelder bei Nichteinhaltung bis zu 4 % des globalen Umsatzes erreichen. Die kryptografischen Regeln von eIDAS 2.0 unterscheiden sich von den W3C Verifiable Credentials und erzwingen parallele Entwicklungen, die die F&E-Ausgaben um etwa 30 % erhöhen. US-amerikanische Unternehmen sehen sich einem Flickenteppich aus Bundesstaatengesetzen gegenüber – Kalifornien, Virginia und Colorado definieren Einwilligung, Benachrichtigung bei Datenschutzverletzungen und Opt-out jeweils unterschiedlich. Rechtliche Unsicherheit über EU-US-Datentransfers, die nun vom EU-US-Datenschutzrahmen abhängen, birgt das Risiko, dass Unternehmen auf Standardvertragsklauseln zurückgreifen müssen, die monatelange Risikoabbildung erfordern. Freiwillige Branchengruppen wie die FIDO Alliance fördern die Konvergenz, doch kommerzielle Rivalitäten verlangsamen die Einführung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienste gewinnen an Bedeutung, da die Komplexität zunimmtDienste beschleunigen sich, da Unternehmen erkennen, dass der Kauf von Software nur der erste Schritt ist. Im Jahr 2025 betrug der Marktanteil von Lösungen im Markt für digitales Vertrauen 57,82 %, aber Dienste werden voraussichtlich mit einer CAGR von 14,99 % schneller wachsen, was die steigende Nachfrage nach Bereitstellung, Integration und 24-Stunden-Überwachung widerspiegelt. Verträge für verwaltete Erkennung und Reaktion haben nun einen Durchschnittswert von 150.000 USD bis 2 Millionen USD pro Jahr und bündeln Bedrohungsintelligenz, Vorfallsreaktion und Compliance-Dashboards. Engagements für professionelle Dienstleistungen dauern in der Regel 6–12 Monate und verschlingen bis zu 60 % der Projektausgaben, da Berater Rollen modellieren und Legacy-Code nachrüsten. Die Nachfrage nach Beratungsdienstleistungen steigt stark, wo Vorstände Karten der Vertrauensgrenzen für Zero-Trust-Einführungen suchen. Anbieter monetarisieren Bildung und berechnen 2.000 USD bis 5.000 USD pro Teilnehmer für Zertifizierungskurse, was die Kundenbindung vertieft. Da sich die Regulierung vervielfacht, suchen Käufer nach Partnern, die Richtlinien auf Abruf anpassen können, anstatt inkrementelle Lizenzfunktionen anzubieten.
Die Marktgröße für verwaltete Dienste im Markt für digitales Vertrauen wird bis 2031 voraussichtlich einen wachsenden Anteil am Gesamtwert einnehmen, da kontinuierliche Governance-, Risiko- und Compliance-Prüfungen ohne Domänenexpertise nicht vollständig automatisiert werden können. Anbieter, die ML-basierte Erkennungsregeln einbetten und anonymisierte Telemetrie in gemeinsame Modelle zurückspeisen, verbessern die Genauigkeit für alle Kunden und stärken einen Netzwerkeffekt-Burggraben. Unternehmen messen die Zeit bis zur Eindämmung und die Prüfungsbereitschaft statt Funktionsanzahl und lenken Budgets in ergebnisbasierte Servicevereinbarungen. Folglich konkurrieren die Margenprofile von Dienstleistern mit reinen Softwareanbietern, sobald Skaleneffekte einsetzen.


Nach Bereitstellungsmodus:
Cloud-Dominanz mit hybriden BrückenCloud-basierte Plattformen hielten im Jahr 2025 einen Marktanteil von 71,37 % im Markt für digitales Vertrauen und werden mit einer CAGR von 14,76 % expandieren, da Käufer Elastizität und kontinuierliche Updates anstreben. Identität-als-Dienst-Angebote von Microsoft, Okta und Ping bieten nutzungsbasierte Abrechnung, die Kapitalaufwendungen eliminiert und kontinuierliche Funktionsaktualisierungen liefert. On-Premises-Installationen schrumpfen in jedem Budgetzyklus, bestehen jedoch in den Bereichen Verteidigung, kritische Infrastruktur und Gesundheitswesen fort, die durch Souveränitätsmandate eingeschränkt sind. Hybride Konzepte dominieren daher: Unternehmen föderieren die Authentifizierung über Active Directory, SaaS-Portale und Multi-Cloud-Workloads mithilfe von OAuth 2.0, SAML 2.0 und OpenID Connect.
Die dem Markt für digitales Vertrauen zugewiesene Marktgröße für hybride Konfigurationen steigt, da Unternehmen schrittweise migrieren, um „Lift-and-Break”-Störungen zu vermeiden. NIST SP 800-207A schreibt Richtliniendurchsetzungspunkte sowohl innerhalb von Rechenzentren als auch in öffentlichen Cloud-Mandanten vor und gewährleistet einheitliche Zugriffsentscheidungen. Zentralisierte Richtlinienmaschinen verringern Angriffsflächen, indem sie die Passwortsynchronisierung entfernen und Single Sign-On ermöglichen. Da Hyperscaler native Identitätstools in Infrastrukturabonnements bündeln, konkurrieren eigenständige Anbieter durch Tiefe – risikobasierte adaptive Faktoren, ML-gestütztes Anomalie-Scoring und die Ausgabe dezentraler Wallets.
Nach Unternehmensgröße:
KMU holen aufGroßunternehmen verbrauchten im Jahr 2025 62,45 % der Ausgaben aufgrund weitläufiger Nutzerstämme und strenger Prüfungsregimes. Dennoch schließen KMU die Lücke und verzeichnen eine CAGR von 14,86 %, da SaaS-Preise bei 3 USD pro Nutzer und Monat beginnen und kein internes Sicherheitspersonal erfordern. Versicherer verstärken die Einführung, indem sie die Verlängerung von Policen verweigern, sofern keine Multi-Faktor-Authentifizierung, Endpunkterkennung und Kontrollen für privilegierten Zugriff vorhanden sind, was effektiv ein quasi-regulatorisches Mandat schafft. Schlüsselfertige Pakete von verwalteten Dienstleistern bündeln Identität, SIEM und Reaktions-Playbooks in pauschale monatliche Gebühren.
Die für KMU vorgesehene Marktgröße im Markt für digitales Vertrauen skaliert, da Remote-Arbeit zur Normalität wird und die physischen Perimeter-Vorteile großer Unternehmen zunichte macht. Benutzerfreundlichkeit bestimmt nun die Anbieterauswahl: Intuitive Dashboards und vorgefertigte Konnektoren überwiegen exotische Kryptografie. Community-Editionen und Freemium-Stufen führen kleine Kunden ein, die später upgraden, sobald Prüfungs- oder Versicherungsauslöser auftreten. Im Prognosezeitraum wird das Wachstum bei der Anzahl neuer Kunden statt bei der Erweiterung von Lizenzen die Umsatzbeschleunigung im unteren Mittelmarkt vorantreiben.

Nach Endnutzerbranche:
Einzelhandel und E-Commerce boomen inmitten steigenden BetrugsBFSI behielt im Jahr 2025 den größten Marktanteil im Markt für digitales Vertrauen mit 32,43 %, bedingt durch starke Kundenauthentifizierungsregeln unter PSD 2 und ähnlichen Mandaten. Einzelhandel und E-Commerce werden jedoch mit der schnellsten CAGR von 15,04 % wachsen, da der Kontoübernahmebetrug im Jahr 2024 auf 13 Milliarden USD angestiegen ist. Händler beeilen sich, Verhaltensbiometrie und Gerätefingerabdrücke einzusetzen, die Bots von echten Käufern beim Checkout unterscheiden. Gesundheitsorganisationen integrieren Patientenabgleichstools, um Fehlerquoten bei der Datensatzverknüpfung zu senken und lebenskritische Sicherheitsrisiken zu adressieren.
Die vom Einzelhandel erfasste Marktgröße im Markt für digitales Vertrauen steigt jedes Quartal, da Omnichannel-Plattformen in den grenzüberschreitenden Handel und Kauf-jetzt-zahle-später-Modelle expandieren. PSD-2-ähnliche Vorschriften breiten sich außerhalb Europas aus und erweitern das Compliance-Netz. Betrugsbedingte Rückbuchungen schmälern die knappen E-Commerce-Margen, sodass ML-basiertes Risiko-Scoring, das mehr legitime Bestellungen ohne zusätzliche Reibung genehmigt, zu einem Umsatzenablierer statt einem Kostenfaktor wird. BFSI investiert zwar weiterhin als Ankermieter, aber aggressiv in Post-Quanten-Kryptografie und biometrische Lebenderkennung, um das digitale Onboarding zukunftssicher zu machen.

Geografische Analyse
Markt für digitales Vertrauen in Nordamerika
Nordamerika erzielte den größten regionalen Umsatz und war 2025 für 38,01 % des Marktanteils im Bereich digitales Vertrauen verantwortlich, mit einer Wachstumsrate von 13,9 % CAGR. Die neue Offenlegungspflicht für Sicherheitsverletzungen der US-amerikanischen Securities and Exchange Commission zwingt börsennotierte Unternehmen dazu, Incident-Response-Workflows zu operationalisieren, die Identitätsprotokolle automatisch erfassen und so die Einführungszyklen verkürzen. Kanadas aktualisierte provinzielle Datenschutzgesetze spiegeln die EU-Verpflichtungen wider und erfordern detaillierte Einwilligungsnachweise, was multinationale Unternehmen zu einheitlichen, jurisdiktionsübergreifenden Richtlinien-Engines drängt. Bundes- und Staatsbehörden finanzieren zudem Zero-Trust-Pilotprojekte, die in angrenzende kommerzielle Märkte ausstrahlen.
Markt für digitales Vertrauen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 15,11 %, da digitale Identitätssysteme im Bevölkerungsmaßstab eingeführt werden. Das indische Gesetz schreibt die Datenspeicherung im Inland sowie explizite Einwilligungsaufforderungen vor, was den Aufbau lokaler Rechenzentren und Tokenisierungs-Engines stimuliert, die eine Replikation sensibler Attribute über Grenzen hinweg vermeiden. Chinas Transferbeschränkungen erfordern hybride Identitätsgeflechte, die personenbezogene Daten im Inland halten und gleichzeitig globale Mitarbeiter authentifizieren. Japan hat seine grenzüberschreitenden Transferregeln verschärft, was die Nachfrage nach Einwilligungsorchestrierung und Audit-Automatisierungstools steigert. Singapur hat OAuth 2.0 und OpenID Connect in seinen nationalen Rahmen integriert und damit Anbieterarchitekturen in offenen Standards verankert. Aufstrebende ASEAN-Volkswirtschaften erarbeiten DSGVO-inspirierte Gesetze, die den adressierbaren Markt für regionale Compliance-Hubs erweitern.
Markt für digitales Vertrauen in EMEA und Südamerika
Europa hielt 2025 einen Umsatzanteil von 24,3 % und befindet sich auf einem CAGR-Kurs von 14,2 %, bedingt durch eIDAS-2.0-Vorgaben, wonach jeder Bürger bis 2026 eine interoperable Wallet besitzen muss. Die deutsche Bundesbehörde für Sicherheit in der Informationstechnik veröffentlichte Zero-Trust-Leitlinien, die nun die Beschaffung im Bereich kritischer Infrastrukturen beeinflussen. Das Vereinigte Königreich behielt DSGVO-äquivalente Anforderungen bei und hält damit die Compliance-Ausgaben auf hohem Niveau. Die französische Datenschutzbehörde verhängte im Jahr 2023 Cookie-Einwilligungsbußgelder in Höhe von 214 Millionen EUR (228 Millionen USD) und bewies damit ihre Durchsetzungsstärke. Südamerika ist mit einem Anteil von 4,8 % noch ein Wachstumsmarkt, verzeichnet jedoch ein Wachstum von 14,6 %, da Brasiliens LGPD reift. Der Nahe Osten und Afrika verzeichnen ein Wachstum von 15,3 %, angeführt von Blockchain-Programmen der Golfstaaten und Südafrikas POPIA, die beide verifizierbaren Anmeldeinformationen und kontinuierlicher Authentifizierung Priorität einräumen.
Regulatorisches Umfeld
Die Anforderungen an digitales Vertrauen verschärfen sich in den Bereichen Identität, Offenlegung von Cybersicherheitsvorfällen und interoperable Vertrauensdienste, wobei Durchsetzung und Standardsetzung von Regulierungsbehörden und Branchenverbänden ausgehen. In den Vereinigten Staaten verkürzt die SEC-Regel zur Offenlegung von Sicherheitsverletzungen die Berichtsfristen für börsennotierte Unternehmen auf vier Werktage und drängt Unternehmen zu prüfbaren Identitätsprotokollen und automatisierten Vorfallsworkflows. In Europa wird eIDAS 2.0 durch Durchführungsrechtsakte operationalisiert, darunter die Durchführungsverordnung (EU) 2026/798 der Kommission (7. April 2026), die Referenzstandards für das Fernonboarding zu europäischen digitalen Identitäts-Wallets auf der Vertrauensniveau „substanziell“ festlegt, während die Verordnungen (EU) 2025/2530 und 2025/2531 (16. Dezember 2025) Referenzstandards für qualifizierte Vertrauensdiensteanbieter und qualifizierte elektronische Register festlegen.
Das Vereinigte Königreich baut ebenfalls sektorspezifische Aufsicht und Governance für Identitätssicherheit aus. Die Critical Third Parties (Designation) Regulations 2026 traten am 13. Juli 2026 in Kraft und stellen große Cloud-Anbieter (darunter Microsoft, Google, AWS und Oracle) unter die Aufsicht britischer Finanzregulierungsbehörden, wodurch die Anforderungen an Resilienz, Sicherheitskontrollen und Nachweise zum Drittparteirisiko in regulierten Lieferketten des Finanzdienstleistungssektors steigen. Parallel dazu legt das UK Digital Verification Services Trust Framework 1.0, das vom Office for Digital Identities and Attributes (OfDIA) verwaltet wird, einen Akkreditierungspfad für Konformitätsbewertungsstellen fest (mit einer Akkreditierung, die frühestens am 1. September 2026 im Rahmen des Data (Use and Access) Act 2025 beginnt), was einen compliance-getriebenen Markt für Identitätsprüfung, Authentifizierung und auditfähige Nachweisinstrumente stärkt, die auf Rahmenwerke wie die ETSI-Vertrauensdienststandards ausgerichtet sind.
Wettbewerbslandschaft
Marktkonzentration
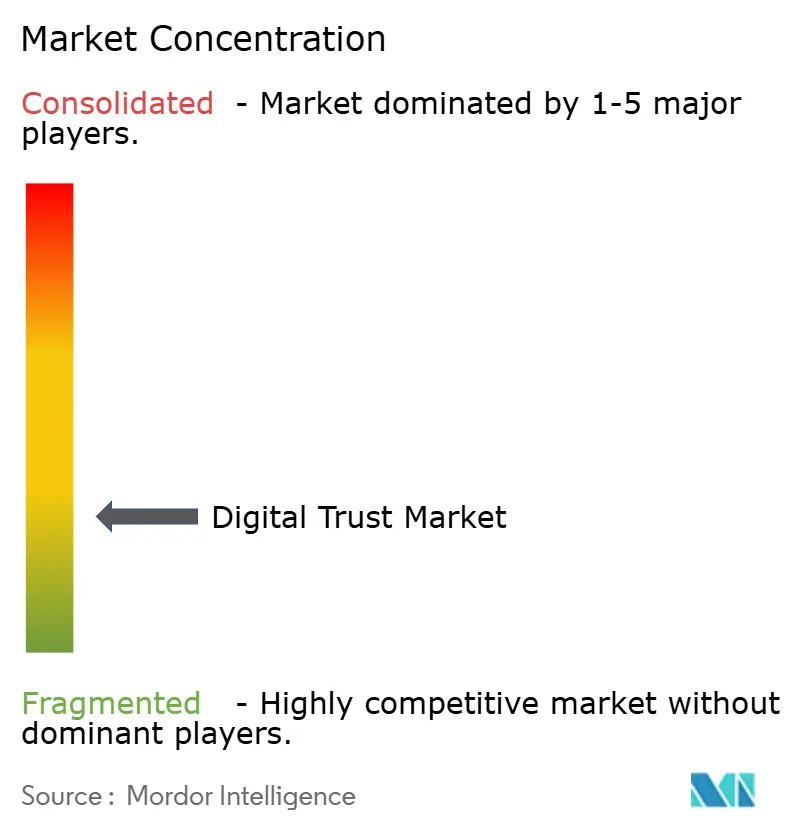
Der Markt für digitales Vertrauen ist mäßig fragmentiert, wobei die Top-10-Anbieter etwa 45 % des globalen Umsatzes kontrollieren und ausreichend Raum für Nischenspezialisten lassen. Cloud-Hyperscaler Microsoft, Amazon Web Services und Oracle bündeln Identität-als-Dienst in Infrastrukturabonnements, was die Preise für eigenständige Lizenzen senkt, aber die Gesamtchance für Integrationspartner erhöht. Reine Identitätsanbieter wie Okta, Ping Identity und CyberArk differenzieren sich durch Tiefe – beispielsweise CyberArks EAL4+-zertifizierte Plattform für privilegierten Zugriff, die Verteidigungsausschreibungen erfüllt, und Oktas Katalog mit mehr als 7.000 vorgefertigten Konnektoren. Identitätsverifizierungsunternehmen Jumio, Onfido und Mitek adressieren Remote-Onboarding in BFSI-, Sharing-Economy- und Gesundheitsanwendungsfällen, wobei Jumio bis 2024 eine Milliarde Verifizierungen überschritt.
Die Akquisitionstätigkeit ist lebhaft. Im November 2025 erwarb Okta Spera Security für 265 Millionen USD, um die Erkennung von Identitätsbedrohungen hinzuzufügen. CyberArk kündigte im August 2025 eine Übernahme von Venafi für 1,54 Milliarden USD an, um das Management von Maschinenidentitäten mit privilegiertem Zugriff zu kombinieren. Entrust erwarb Onfido im Jahr 2024, was einen strategischen Wettlauf um die Kontrolle des gesamten Identitätslebenszyklus widerspiegelt. Patentanmeldungen im Bereich Post-Quanten-Kryptografie stiegen nach der Bekanntgabe bevorzugter Algorithmen durch das Nationale Institut für Standards und Technologie im August 2024 um 340 %, was Anbieter mit frühen Implementierungen für Ausschreibungen im regulierten Sektor positioniert.
Regulatorische Zertifizierungen wirken als weiche Eintrittsbarrieren. Anbieter, die ISO 27001, SOC 2 Typ II und FedRAMP Moderate erhalten, verdrängen nicht zertifizierte Wettbewerber bei der RFP-Bewertung, und die Kosten für die Einhaltung mehrerer Rahmenwerke drängen kleinere Anbieter zur Fusion. Gleichzeitig bringen offene Wallet-Pilotprojekte unter eIDAS 2.0 und Indiens Aadhaar-verknüpfte Einwilligungsschichten neue Marktteilnehmer hervor, die sich auf dezentralisierte Identifikatoren konzentrieren. Die Wettbewerbsintensität wird voraussichtlich zunehmen, bis sich Interoperabilitätsstandards stabilisieren und Skaleneffekte die Eintrittsbarrieren erhöhen.
Marktführer in der Branche für digitales Vertrauen
-
Microsoft
-
IBM
-
Cisco Systems
-
Amazon Web Services (AWS)
-
Oracle
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitales Vertrauen Unternehmen in diesem Bericht
- Microsoft Corporation
- International Business Machines Corporation (IBM)
- Cisco Systems, Inc.
- Amazon Web Services, Inc.
- Oracle Corporation
- Thales Group
- Entrust Corporation
- DigiCert, Inc.
- Broadcom Inc. (Symantec)
- Okta, Inc.
- DocuSign, Inc.
- Ping Identity Holding Corp.
- OneTrust, LLC
- Trulioo Information Services Inc.
- Jumio Corporation
- Mitek Systems, Inc.
- Onfido Ltd.
- CyberArk Software Ltd.
- Palo Alto Networks, Inc.
- Sift Science, Inc.
Marktchancen und Zukunftsaussichten
Die Zeitpläne für die regulatorische Umsetzung und die Ausweitung der Aufsicht schaffen Freiräume für Anbieter und Dienstleister, die Compliance-Nachweise, Identitätssicherung und operative Resilienz in wiederholbare Liefermodelle verpacken können. Die eIDAS-2.0-Durchführungsverordnungen, einschließlich der EU 2026/798 für Fernonboarding und der EU 2025/2530 und 2025/2531 für qualifizierte Vertrauensdienste und elektronische Register, steigern die Nachfrage nach interoperabler Berechtigungsausstellung, Fernidentitätsprüfung und Konformitätswerkzeugen, die auf Referenzstandards abgebildet sind. Im Vereinigten Königreich verschiebt die Einbeziehung von Hyperscalern in die Aufsicht des Finanzdienstleistungssektors durch die Critical Third Parties (Designation) Regulations 2026 die Käuferanforderungen hin zu kontinuierlicher Kontrollüberwachung, Drittanbieter-Assurance-Berichterstattung und resilienten Mustern für Identitäts- und Zugriffsmanagement, die einer aufsichtsrechtlichen Prüfung standhalten können.
Souveräne und regulierte Cloud-Aufbauten erweitern ebenfalls die Anwendungsfälle für digitales Vertrauen über klassisches IAM hinaus, einschließlich überprüfbarer Kontrolle, Durchsetzung der Datenresidenz und kryptografischer Sicherung. IBM machte IBM Sovereign Core im Mai 2026 allgemein verfügbar, um die Umsetzung von Anforderungen an digitale Souveränität in regulierten Umgebungen zu unterstützen, und Oracle kündigte 2026 sein Defense Industrial Base Isolated Cloud Environment (DICE) an, um verteidigungsspezifische Isolationsanforderungen zu unterstützen, was die Nachfrage nach hardwaregestütztem Schlüsselmanagement, Richtliniendurchsetzung und auditierbarem Zugriff verstärkt. Da der Markt bereits stark auf Cloud-Bereitstellung ausgerichtet ist (cloudbasierte Angebote hielten 71,37 % der Ausgaben 2025) und die Monetarisierung von Diensten zunimmt (Dienste wachsen schneller als Lösungen), haben Integratoren und Managed-Service-Anbieter Raum, um übergreifende Compliance-Pakete zu standardisieren, die Zero-Trust-Architektur, Aufbewahrung von Identitätstelemetriedaten und automatisierte Berichterstattung für Käufer in mehreren Rechtsordnungen kombinieren.
Neueste Industrielle Entwicklungen in Markt für digitales Vertrauen
- Juli 2026: Keyfactor kündigt eine strategische Wachstumsinvestition von über 1 Milliarde USD unter Führung von Summit Partners an, um seine Führungsposition bei der Sicherung von KI- und postquantensicherer Unternehmenssicherheit auszubauen. Der Schritt stärkt die digitale Vertrauensinfrastruktur für KI- und quantensichere Sicherheit und erweitert Umfang und Fähigkeiten der digitalen Vertrauensplattform, was möglicherweise die Marktführerschaft und Investitionen in Identitäts- und Sicherheitsworkflows verschiebt.
- Juni 2026: Cisco Systems stellt Live Protect vor, ein digitales Immunsystem für Cisco-Switches, das Laufzeitschutz gegen priorisierte Schwachstellen bietet. Die Einführung verbessert die Echtzeit-Sicherheit in kritischen IT-Infrastrukturen und stärkt das Sicherheitsgefüge von Cisco, was die Einführung von integriertem Vertrauen und Schutz in Netzwerken beschleunigt.
- April 2026: Microsoft kündigt auf dem OCP EMEA Summit die Open-Source-Bereitstellung von Firmware, Treiber und Software-Stack von Azure Integrated HSM an, um kryptografische Vertrauensvalidierung zu ermöglichen. Die Veröffentlichung fördert die kryptografische Vertrauensvalidierung und Postquanten-Bereitschaft und begünstigt die Interoperabilität und schnellere Übernahme vertrauenswürdiger, hardwaregestützter Identitäten in Cloud-Ökosystemen.
Markt für digitales Vertrauen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Ausgaben, die Organisationen dabei helfen, Vertrauen in digitale Interaktionen aufzubauen und aufrechtzuerhalten, einschließlich Identitäts- und Zugriffskontrollen, Sicherheits- und Datenschutzmaßnahmen sowie Sicherungsinstrumenten, die sichere Transaktionen über Anwendungen, Geräte und Netzwerke hinweg unterstützen.
Ausschlüsse aus dem Umfang: Reine Hardware-Sicherheitsgeräte und allgemeines IT-Outsourcing sind ausgeschlossen, sofern sie nicht direkt als Teil einer Lösung oder eines Servicevertrags für digitales Vertrauen verkauft werden.
Segmentierungsübersicht
- Nach Komponente
- Lösungen
- Dienste
- Nach Bereitstellungsmodus
- Cloud-basiert
- On-Premises
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Endnutzerbranche
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Gesundheitswesen
- IT und Telekommunikation
- Regierung und öffentlicher Sektor
- Einzelhandel und E-Commerce
- Energie und Versorgungsunternehmen
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half dabei, die äußeren Grenzen der Nachfrage abzustecken und die Annahmen über Regionen und Branchen hinweg realistisch zu halten. Wir haben hauptsächlich öffentliche Daten verwendet, die signalisieren, wohin sich die Budgets für Vertrauen und Sicherheit verschieben, und diese Informationen dann den Lösungs- und Servicekategorien zugeordnet.
Zu den Quellen zählten öffentliche und offizielle Referenzen wie NIST-Leitlinien, ISO-Veröffentlichungen, FCC- und FTC-Mitteilungen, ENISA-Berichte sowie die Arbeit der OECD zu digitaler Sicherheit und Datenschutz, ergänzt durch Unternehmensberichte, Investorenpräsentationen, Verbandswebseiten und seriöse Presseberichterstattung. In Fällen, in denen Unternehmensaufschlüsselungen nicht vollständig offengelegt wurden, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken und eine Import- und Exportdatenbank auf Sendungsebene, um bestimmte Sicherheitsproduktströme zu plausibilisieren. Diese Liste ist nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Erkenntnisse aus öffentlichen Quellen zu validieren, insbesondere hinsichtlich der Frage, was Käufer in ein Programm für digitales Vertrauen einbeziehen und wie sich die Preisgestaltung zwischen Software-Abonnements und Dienstleistungen verschiebt. Wir haben mit einer Mischung aus Lösungsanbietern, Servicepartnern und Unternehmensanwendern in den wichtigsten Regionen gesprochen, damit Adoptionsmuster, Verlängerungsverhalten und Ausgabenintensität vor der Fertigstellung des Modells überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 25 % | CXOs: 15 % | APAC: 47 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 34 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 51 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Technologieausgaben in einen Nachfragepool für digitales Vertrauen umstrukturiert werden, indem Adoptions- und Intensitätsfaktoren auf regulierte und risikoreiche digitale Arbeitsabläufe angewendet werden (zum Beispiel Identitätsprüfung, Authentifizierung, Betrugsprävention und Compliance-Berichterstattung). Nachdem die Nachfragestruktur aufgebaut ist, wird sie durch selektive Bottom-up-Prüfungen bestätigt, wie etwa stichprobenartige Umsatzaufteilungen von Anbietern, Kanal-Feedback zu Verlängerungsraten sowie Prüfungen des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für gängige Abonnementpakete.
Zu den wichtigsten Eingaben im Modell gehören die Richtung der Unternehmensbudgets für Sicherheit und Datenschutz, das Tempo der Cloud-Migration, die Einführung von Identitäts- und Zugriffsmanagement, gemeldete Muster bei Datenschutzverletzungen und dem Missbrauch von Zugangsdaten, regulatorischer Compliance-Druck sowie die Verschiebung im Mix zwischen Software und verwalteten Diensten. Da sich die Preisgestaltung in diesem Bereich schnell ändern kann, wurde die Entwicklung des durchschnittlichen Verkaufspreises für Plattform-Abonnements und Dienstleistungen getrennt behandelt und anschließend mit den verifizierten Nachfragetreibern abgeglichen.
Für die Prognose wurde eine Szenarioanalyse verwendet und anschließend an den Expertenerwartungen zu Makro- und Sicherheitsausgaben, dem Zeitplan für Regulierungen sowie den Adoptionskurven für Cloud und Zero Trust verankert. Wo Bottom-up-Signale für kleinere Märkte fehlten, wurden Proxy-Verhältnisse aus ähnlichen Volkswirtschaften und Branchenmixen angewendet und diese Annahmen dann durch Interview-Feedback angepasst, bevor die Gesamtwerte finalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden mittels Triangulation aus mehreren Blickwinkeln überprüft, darunter Ausgabenintensität nach Branche, implizierte Umsatzerfassung durch Anbieter und regionale Adoptionssignale, was dabei hilft, Doppelzählungen und zeitliche Unstimmigkeiten aufzudecken. Abweichungen außerhalb der erwarteten Bandbreiten lösen eine eingehendere Überprüfung von Annahmen aus, wie etwa Service-Attach-Raten, Abonnementpreise und die Aufteilung zwischen Cloud- und On-Premises-Bereitstellungen.
Vor der Freigabe durchläuft das Modell mehrstufige Analysten-Reviews, und Folgegespräche werden ausgelöst, wenn ein Datenpunkt die Aussage verändert, etwa ein neues Regulierungsfenster, eine wesentliche Verschiebung bei Datenschutzverletzungstrends oder eine ungewöhnliche Preisbewegung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung beeinflussen, gefolgt von einem abschließenden Durchgang vor der Auslieferung, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für digitales Vertrauen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für digitales Vertrauen können abweichen, weil Kategoriengrenzen nicht immer gleich gezogen werden und Dienstleistungen, Software-Abonnements sowie angrenzende Cybersicherheitselemente in verschiedenen Studien unterschiedlich gebündelt werden können. Unterschiede treten auch auf, wenn Wechselkurse zu unterschiedlichen Zeitpunkten erfasst werden und wenn Preise anhand einer breiten IT-Inflation statt anhand sicherheitsspezifischen Verlängerungsverhaltens projiziert werden.
Eine durch Aktualisierungen bedingte Lücke ist hier häufig, da sich die durchschnittlichen Verkaufspreise für Abonnements und Service-Attach-Raten innerhalb eines Jahres verschieben können, insbesondere wenn Käufer von Einzellösungen zu Plattformverträgen und verwalteten Angeboten wechseln, was den für das laufende Jahr verwendeten Laufzeitwert verändert. Indem Mordor Intelligence die Wechselkurse auf ein einheitliches Zeitfenster festlegt und die Logik der durchschnittlichen Verkaufspreise im jährlichen Aktualisierungszyklus erneut überprüft, bleibt die Schätzung an das gebunden, was Käufer tatsächlich im Rahmen des definierten Umfangs für digitales Vertrauen bezahlen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 471,96 Mrd. USD (2025) | |
| Fachzeitschrift A | 410,06 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine schnellere Wachstumskurve; der Umfang erscheint an einigen Stellen breiter, wo allgemeine Cybersicherheit und Vertrauens-Tools ohne klare Trennung von Abonnements und Dienstleistungen vermischt werden. |
| Globale Unternehmensberatung B | 118,40 Mrd. USD (2024) | Geht von einer engeren Ausgabenbasis aus, die wahrscheinlich weniger Lösungskategorien erfasst, und der Gesamtwert kann niedriger erscheinen, wenn Serviceumsätze und branchenübergreifende Compliance-Programme nur teilweise berücksichtigt werden. |
Die Streuung der veröffentlichten Zahlen ergibt sich hauptsächlich daraus, wie weit die Kategorie gefasst wird und wie die Preisgestaltung im laufenden Jahr behandelt wird, und nicht aus kleinen rechnerischen Unterschieden. Wenn die Umfangsgrenzen explizit gehalten und die Preisgestaltung durch wiederholbare Prüfungen erneut validiert wird, wird die resultierende Marktgröße leichter nachvollziehbar, reproduzierbar und für Planungsentscheidungen nutzbar.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für digitales Vertrauen zwischen 2026 und 2031 voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 14,28 % wachsen und von 550,58 Milliarden USD im Jahr 2026 auf 1.073,18 Milliarden USD bis 2031 steigen.
Welche Komponente verzeichnet das schnellste Umsatzwachstum?
Dienste, insbesondere verwaltete Erkennung und Reaktion, wachsen mit einer CAGR von 14,99 %, da Käufer kontinuierliche Betriebsunterstützung suchen.
Warum gilt Asien-Pazifik als die am schnellsten wachsende Region?
Staatlich geförderte digitale Identitätssysteme und Datenlokalisierungsregeln treiben eine CAGR von 15,11 % voran und übertreffen andere Regionen.
Was treibt die Nachfrage der Händler nach Lösungen für digitales Vertrauen an?
Kontoübernahmebetrug mit Verlusten von über 13 Milliarden USD im Jahr 2024 drängt Händler dazu, Verhaltensbiometrie und Gerätefingerabdrücke einzusetzen.
Wie beeinflussen regulatorische Änderungen die Technologieeinführung?
Rahmenwerke wie eIDAS 2.0, Indiens DPDP-Gesetz und neue Vorschriften zur Offenlegung von Datenschutzverletzungen in den Vereinigten Staaten schreiben eine stärkere Identitäts-Governance vor und beschleunigen damit Plattform-Upgrades.
Welche Anbieter gestalten die Wettbewerbslandschaft?
Microsoft, Amazon Web Services, Okta, Ping Identity und CyberArk führen das Feld an, während Übernahmen wie CyberArk-Venafi Konsolidierungstrends zeigen.