
Tamanho e Participação do Mercado de Forense Digital
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
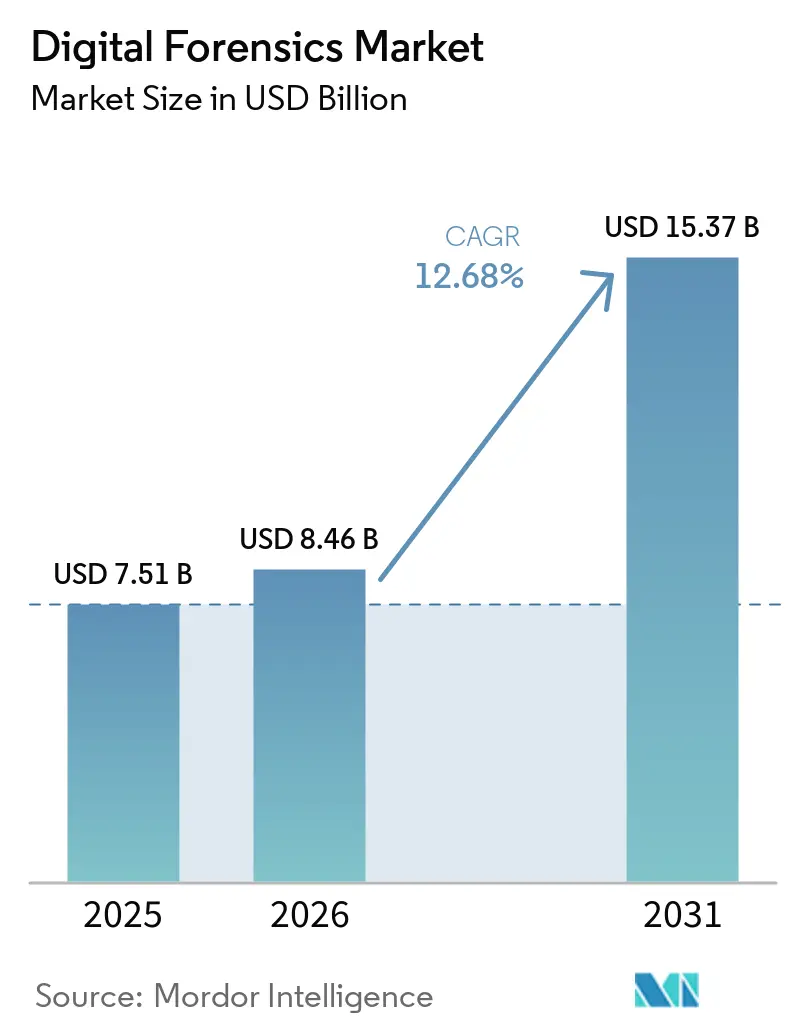
| Tamanho do Mercado (2026) | 8.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
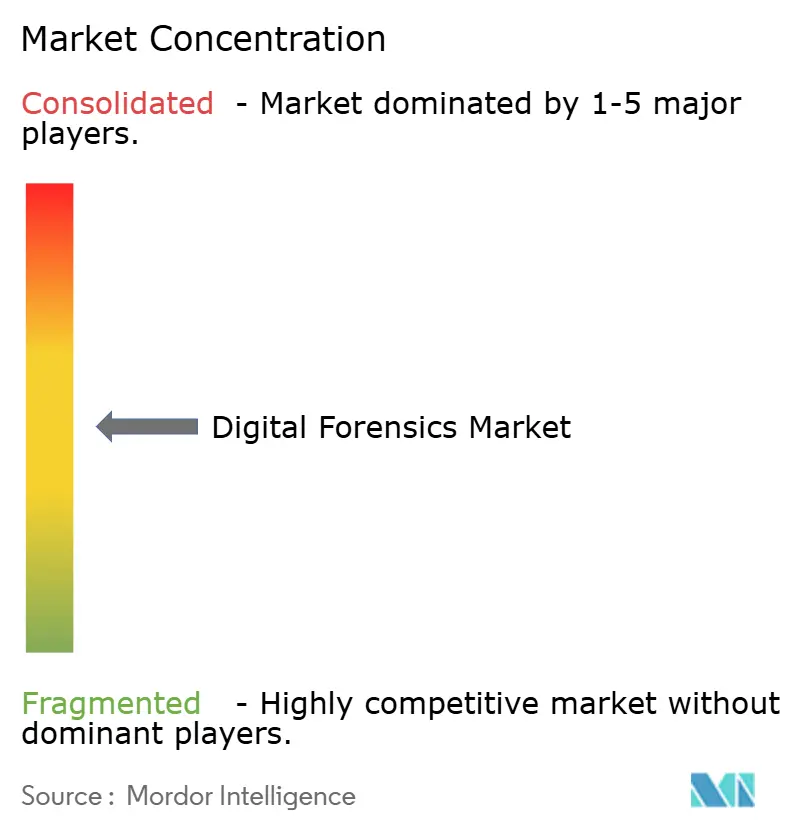
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Forense Digital por Mordor Intelligence
O tamanho do mercado de forense digital está projetado para expandir de USD 7,51 bilhões em 2025 e USD 8,46 bilhões em 2026 para USD 15,37 bilhões até 2031, registrando uma CAGR de 12,68% entre 2026 e 2031. A crescente migração para arquiteturas de múltiplas nuvens, fraudes habilitadas por deepfake e ransomware direcionado a locatários de SaaS estão levando as empresas a incorporar prontidão forense em cada camada de segurança. O mercado de forense digital também se beneficia de regulamentações que encurtam os prazos de notificação de violações, impulsionando a demanda por ferramentas capazes de capturar, preservar e analisar evidências com rapidez. O software continua a deter a maior participação entre os componentes, mas os serviços gerenciados estão ganhando força à medida que as organizações migram de compras únicas de ferramentas para contratos baseados em resultados. Os fornecedores que integram conectores de data lake forense em plataformas de detecção e resposta estendidas (XDR) estão conquistando participação incremental, enquanto as ofertas nativas de nuvem estão fechando lacunas relacionadas a registros de contêineres, artefatos sem servidor e imagens de memória volátil.
Principais Conclusões do Relatório
- Por componente, o software liderou com 47,23% da participação do mercado de forense digital em 2025, enquanto os serviços avançam a uma CAGR de 13,27% até 2031.
- Por tipo, a forense computacional representou 32,44% do tamanho do mercado de forense digital em 2025, enquanto a forense em nuvem está projetada para crescer à CAGR mais rápida de 13,84% até 2031.
- Por ferramenta, a aquisição e preservação de dados dominou o mercado de forense digital com uma participação de 28,93% do tamanho do mercado em 2025, mas a descriptografia forense e a quebra de senhas se expandirão a uma CAGR de 13,63% até 2031.
- Por porte da organização, as grandes empresas detinham 59,37% da participação do mercado de forense digital em 2025, enquanto as pequenas e médias empresas exibem a maior CAGR de 13,06% até 2031.
- Por vertical de usuário final, os órgãos governamentais e de aplicação da lei lideraram com uma participação de receita de 36,83% em 2025, enquanto a saúde é o segmento de crescimento mais rápido com uma CAGR de 14,63% até 2031.
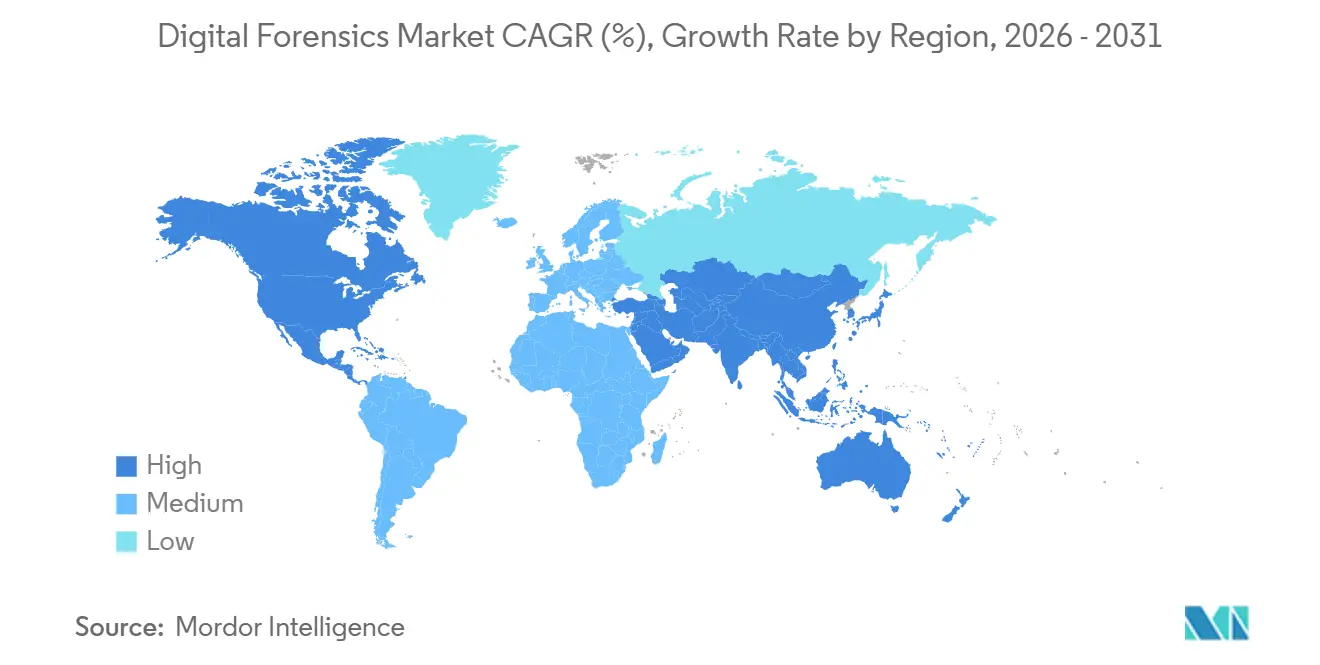
- Por geografia, a América do Norte representou 41,37% da receita de 2025, mas a Ásia-Pacífico está prevista para registrar a maior CAGR de 13,66% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Proliferação de SaaS Nativo de Nuvem Criando Demanda por Forense em Nuvem | +2.3% | Global, com concentração na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento de Fraudes Habilitadas por Deepfake Impulsionando Necessidades de Análise Multimídia Avançada | +1.8% | Global, adoção inicial nos setores de BFSI na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Detecção e Resposta Estendidas (XDR) Exigindo Plataformas DFIR Integradas | +2.1% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Mandatos Legislados de Extração de Dispositivos Móveis nas Forças de Aplicação da Lei dos EUA e da UE | +1.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Projetos Piloto de Cadeia de Custódia de Evidências Baseada em Blockchain Impulsionando Atualizações de Software Forense | +0.9% | América do Norte, projetos piloto no Oriente Médio | Longo prazo (≥ 4 anos) |
| Investimentos Federais em Cibersegurança e Requisitos de Conformidade Regulatória Expandindo Implantações Forenses | +2.0% | Setores governamentais da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Proliferação de SaaS Nativo de Nuvem Criando Demanda por Forense em Nuvem
Agências como a CISA agora exigem coleta contínua de dados forenses para cada carga de trabalho federal em nuvem, levando empresas em todo o mundo a adotar uma postura semelhante.[1] Contêineres voláteis e funções sem servidor expiram registros em minutos, por isso as organizações adotaram plataformas que capturam instantâneos de memória, reconstroem estados de pods Kubernetes e armazenam artefatos de forma imutável. Violações de SaaS na Okta e na Snowflake evidenciaram lacunas contratuais, levando a novos acordos de nível de serviço que garantem a preservação de evidências. Os anexos da ISO 27050 sobre descoberta eletrônica em nuvem tornaram-se um ponto focal de auditoria em 2026, e empresas não conformes enfrentam penalidades crescentes. O mercado de forense digital está, consequentemente, se voltando para agentes de nuvem prontos para uso que se integram perfeitamente com AWS, Azure e Google Cloud.
Aumento de Fraudes Habilitadas por Deepfake Impulsionando Necessidades de Análise Multimídia Avançada
Áudios e vídeos deepfake custaram às instituições financeiras USD 12,3 bilhões em transferências fraudulentas durante 2025, de acordo com a Comissão Federal de Comércio.[2] Bancos e seguradoras agora incorporam filtros forenses baseados em inteligência artificial que identificam transições fonêmicas não naturais e respirações suprimidas para sinalizar mídias sintéticas. A Lei de Inteligência Artificial da União Europeia classifica o software de geração de deepfake como de alto risco e exige rastreabilidade, estimulando a demanda por APIs de detecção em tempo real. Laboratórios forenses estão investindo em clusters de GPU que processam frames em 4K rapidamente, e o Instituto Nacional de Padrões e Tecnologia dos EUA lançou benchmarks de precisão para validar as afirmações dos fornecedores. Essas iniciativas elevam a importância da forense multimídia no mercado de forense digital.
Adoção de Detecção e Resposta Estendidas Exigindo Plataformas DFIR Integradas
As regras da SEC exigem que empresas de capital aberto divulguem incidentes cibernéticos materiais em até quatro dias úteis, comprimindo as janelas de investigação.[3] As implantações de XDR unificam a telemetria, mas carecem de controles de cadeia de custódia com validade judicial, por isso as empresas acoplam conectores DFIR da Exterro e da LogRhythm a plataformas como o Microsoft Sentinel. Consultas em data lakes de XDR agora reconstroem o movimento lateral de atacantes em minutos, e os provedores de segurança gerenciada agrupam detecção, resposta e preservação de evidências sob acordos de nível de serviço unificados. Como resultado, as ofertas integradas estão conquistando uma fatia crescente do mercado de forense digital.
Mandatos Legislados de Extração de Dispositivos Móveis nas Forças de Aplicação da Lei dos EUA e da UE
O Departamento de Justiça dos EUA padronizou extrações completas do sistema de arquivos, impulsionando a aquisição de ferramentas certificadas da Cellebrite, MSAB e Grayshift. O próximo Regulamento de Evidências Eletrônicas da UE obrigará os provedores de nuvem a fornecer backups de dispositivos móveis em até dez dias, fomentando investigações transfronteiriças. A Alemanha e a França reservaram EUR 45 milhões (USD 48 milhões) em 2025 para modernização de laboratórios, e universidades estão criando programas de mestrado para formar talentos. A crescente clareza legislativa sustenta gastos contínuos nesta parcela do mercado de forense digital.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Criptografia Padrão no iOS/Android Elevando a Complexidade e o Custo de Aquisição | -1.4% | Global, aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Examinadores Certificados por Tribunais Fora das Cidades de Primeiro Nível | -1.1% | Global, mais grave na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Interoperabilidade Fragmentada de Ferramentas Aumentando o Custo Total de Propriedade para PMEs | -0.8% | Global, impacto desproporcional sobre PMEs na Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Regras de Residência de Dados Limitando Transferências Transfronteiriças de Evidências | -0.7% | China, Rússia, mercados emergentes com mandatos de localização | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Criptografia Padrão no iOS/Android Elevando a Complexidade e o Custo de Aquisição
O Apple iOS 18 e o Google Android 15 ativam automaticamente chaves de enclave seguro, tornando as extrações lógicas ineficazes e forçando as agências a recorrer a técnicas baseadas em exploits que arriscam a contaminação de evidências em tribunal. O custo de uma estação de extração móvel de alto desempenho quase dobrou para USD 85.000 em 2025, pressionando os orçamentos municipais. Tribunais na Califórnia e em Nova York questionaram a admissibilidade de evidências quando exploits de dia zero permanecem não divulgados. O mercado de forense digital compensa investindo em equipamentos de força bruta resistentes a computação quântica e terceirizando extrações complexas para provedores de serviços gerenciados.
Escassez de Examinadores Certificados por Tribunais Fora das Cidades de Primeiro Nível
Menos de 8.200 examinadores certificados atuam globalmente, um déficit amplificado em centros urbanos de segundo e terceiro nível. Os atrasos nos casos ultrapassam 180 dias em partes da Ásia-Pacífico e da América Latina, atrasando processos criminais e civis. Os custos de treinamento, que variam de USD 8.000 a USD 15.000, desestimulam candidatos, por isso agências na África do Sul e na Indonésia terceirizam o trabalho, levantando preocupações sobre a cadeia de custódia. O Instituto Nacional de Justiça financiou 12 centros regionais de treinamento em 2025, mas o desenvolvimento de capacidade internacional está atrasado. As lacunas persistentes de talentos estão freando o crescimento em segmentos do mercado de forense digital.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Convertem Capex em Opex e Ganham Terreno sobre o SoftwareOs serviços avançam a um CAGR de 13,27% até 2031, reduzindo progressivamente a diferença em relação à participação de 47,23% do software no mercado de forense digital em 2025. Os contratos de retenção gerenciados agrupam ferramentas de aquisição, análise de violações e depoimentos de testemunhas especializadas em uma única assinatura, permitindo que as empresas convertam despesas de capital em despesas operacionais. Consultoria de serviços profissionais, treinamento e suporte presencial constituíram a maior parte da receita de 2025, mas os contratos de resposta a incidentes entregues na nuvem representam atualmente o crescimento mais rápido em termos de valor. As grandes empresas estão adotando cada vez mais serviços de resposta a incidentes e forense digital para fortalecer investigações de segurança, apoiar a recuperação de incidentes e manter capacidades contínuas de resposta. O hardware permaneceu como a menor fatia, mas estações de trabalho de imagem especializadas, bloqueadores de escrita e kits de campo robustos continuam a ser fundamentais nos fluxos de trabalho das forças de segurança.
O crescimento do software é moderado pela convergência de funcionalidades, à medida que os fornecedores disponibilizam APIs abertas que permitem às plataformas de detecção invocar funções forenses sob demanda. As empresas licenciam cada vez mais apenas os mecanismos de análise essenciais e terceirizam o processamento rotineiro de evidências para prestadores de serviços que garantem a entrega de relatórios em 24 horas. Essa dinâmica sustenta a renovação de hardware em um ritmo mais lento, ao mesmo tempo que eleva as margens de serviço, confirmando que o mercado de forense digital está se orientando para resultados em vez de licenças perpétuas. Os fornecedores que integram software, hardware e expertise em uma única fatura estão posicionados para liderar o próximo ciclo de gastos.
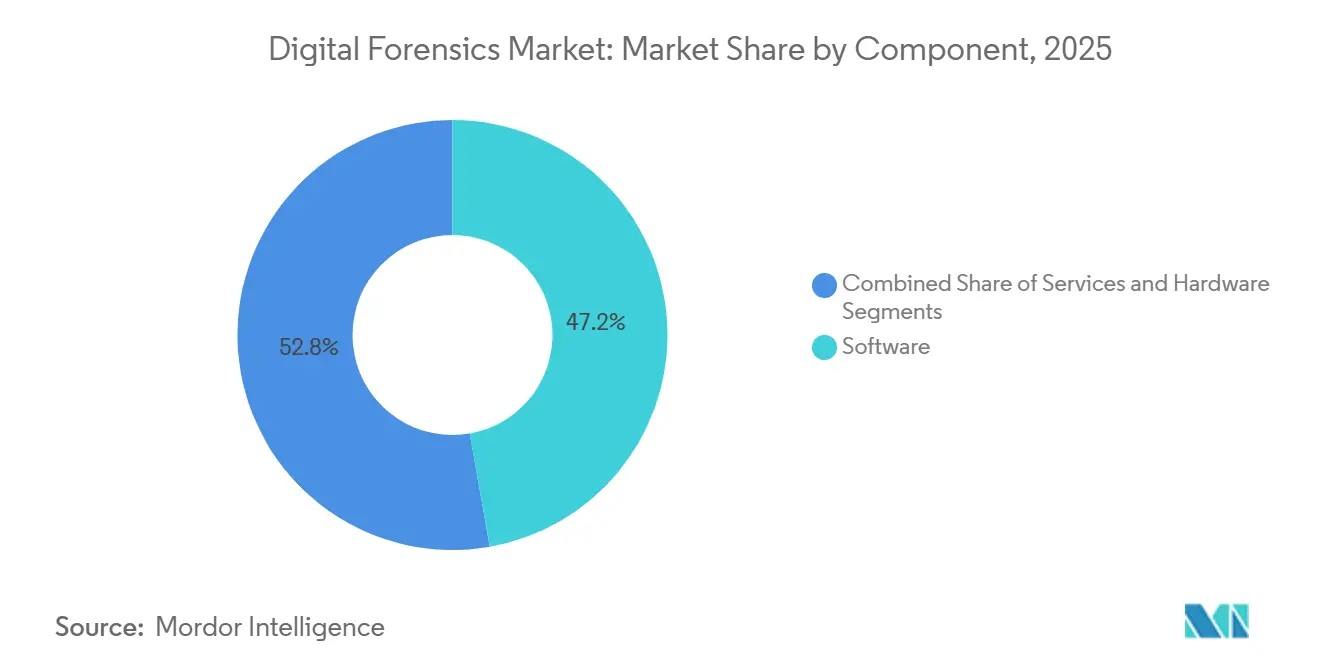
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo:
Forense em Nuvem Impulsiona a Mudança dos Fluxos de Trabalho Centrados em DiscoA forense em nuvem está projetada para crescer a uma CAGR de 13,84% até 2031, superando a forense computacional, que ainda representou 32,44% do mercado de forense digital em 2025. As organizações agora implantam agentes que preservam registros de contêineres de curta duração, rastros sem servidor e metadados de SaaS em armazenamentos de objetos imutáveis, reduzindo as lacunas de evidências causadas pela volatilidade. A forense computacional permanece fundamental nas investigações de violações envolvendo endpoints Windows e Linux, mas seu crescimento desacelera à medida que as ferramentas de detecção de endpoints absorvem muitas tarefas clássicas de imagem de disco.
A forense de dispositivos móveis representa aproximadamente um terço dos orçamentos do setor público, mas o aumento da criptografia está direcionando as agências para ofertas de extração como serviço hospedadas em nuvens seguras. A forense de rede se recupera à medida que a captura de pacotes identifica o movimento lateral em ataques à cadeia de suprimentos, enquanto a forense de IoT e de banco de dados emerge onde a infraestrutura crítica e os registros financeiros exigem validação no nível de transação. Coletivamente, a expansão das cargas de trabalho em nuvem e a diversificação dos endpoints garantirão crescimento contínuo de dois dígitos no mercado de forense digital.
Por Ferramenta:
Descriptografia e Análise Superam Plataformas de Aquisição MadurasAs ferramentas de aquisição e preservação de dados representaram 28,93% do mercado de forense digital de 2025, mas suas margens estão sendo comprimidas à medida que a criação de imagens se torna uma commodity. Os módulos de descriptografia e quebra de senhas agora registram uma CAGR de 13,63% até 2031, impulsionados por clusters de GPU e algoritmos resistentes a computação quântica que atacam a criptografia baseada em arquivos no iOS 18 e no Android 15. Utilitários avançados de recuperação de dados ressuscitam evidências excluídas por ransomware, enquanto construtores automatizados de linha do tempo correlacionam artefatos em dispositivos distintos em minutos.
Os conjuntos de revisão e relatórios simplificam a conformidade judicial, incorporando automaticamente valores de hash e detalhes da cadeia de custódia em modelos padronizados. Os fornecedores agrupam cada vez mais inteligência artificial de triagem que sinaliza volumes ocultos, contêineres criptografados e registros de navegador excluídos para que os analistas possam se concentrar em pistas de alto valor. Em conjunto, as cadeias de ferramentas integradas que combinam aquisição, descriptografia, análise e relatórios em um fluxo de trabalho contínuo estão redefinindo a paridade competitiva dentro do mercado de forense digital.
Por Porte da Organização:
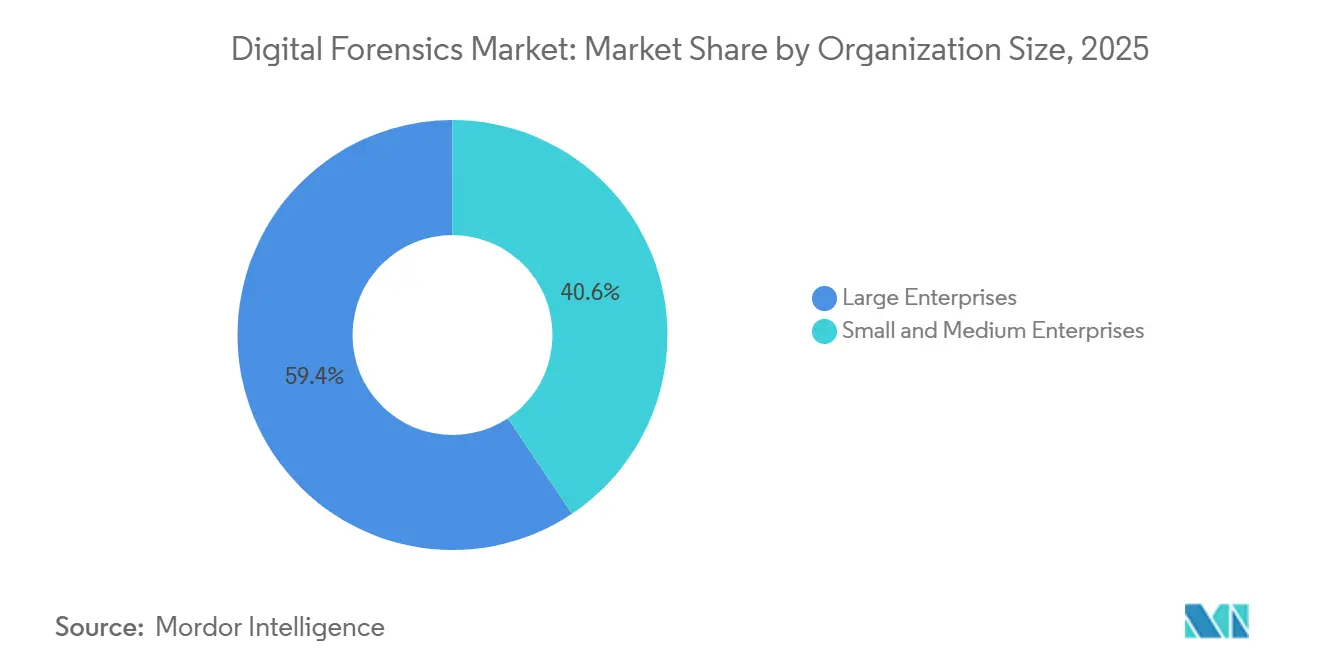
Adoção por PMEs Acelera sob Holofotes RegulatóriosAs grandes empresas representaram 59,37% da demanda de 2025, aproveitando laboratórios internos e acordos de licenciamento plurianuais, mas as pequenas e médias empresas avançam a uma CAGR de 13,06% até 2031. As empresas do mercado intermediário enfrentam os mesmos prazos de notificação de violações que seus pares da Fortune 500, mas carecem de capital para laboratórios independentes, por isso gravitam em torno de plataformas em nuvem que medem o uso por incidente. Contratos anuais com preços próximos a USD 25.000 concedem às PMEs acesso a analistas 24 horas por dia, aquisições remotas ao vivo e modelos de avisos legais, reduzindo a barreira de habilidades.
Os problemas de interoperabilidade afetam mais duramente as PMEs, levando os fornecedores a oferecer conjuntos prontos para uso que atualizam automaticamente os analisadores e enviam registros diretamente para cofres de evidências. Enquanto isso, as grandes empresas canalizam orçamentos para domínios especializados — forense de memória de mainframe, captura de artefatos de sistemas de controle industrial e validação de conteúdo gerado por inteligência artificial — áreas específicas demais para empresas menores. A coexistência desses perfis de compradores mantém o mercado de forense digital equilibrado entre escala e especialização.
Por Vertical de Usuário Final:
Saúde Avança Rapidamente, Governo EstabilizaOs órgãos governamentais e de aplicação da lei lideraram com uma participação de receita de 36,83% em 2025, apoiados por subsídios federais e ciclos de aquisição plurianuais que favorecem conjuntos de ferramentas validados. Seu crescimento, no entanto, está se estabilizando à medida que os grupos do setor privado assumem maior responsabilidade pela resposta a incidentes. A saúde agora registra a CAGR mais rápida de 14,63% até 2031, impulsionada pelo ransomware direcionado a registros eletrônicos de saúde e pelas crescentes penalidades civis por atraso na notificação de violações.
O setor de BFSI aloca 1/5 de seus orçamentos de cibersegurança para prontidão forense, incorporando coletores de artefatos em ambientes de cartões de pagamento para atender aos requisitos do PCI DSS 4.0. Os operadores de tecnologia da informação e telecomunicações reforçam a forense de rede para cumprir as regras de interceptação legal, enquanto entidades de varejo, energia e transporte respondem a ataques de preenchimento de credenciais e intrusões em tecnologia operacional. Esse impulso em múltiplos verticais sublinha como os regimes de conformidade, em vez de ciclos tecnológicos puros, estão ditando para onde os recursos fluem dentro do mercado de forense digital.
Análise Geográfica
Mercado de Computação Forense Digital da América do Norte
A América do Norte deteve 41,37% da participação no mercado de computação forense digital em 2025, apoiada por 1,2 bilhões de USD em financiamento federal para investigações cibernéticas, que auxiliou laboratórios na atualização de ferramentas de extração e de computação forense em nuvem. As empresas nos Estados Unidos enfrentam regras rígidas de notificação de violações na Califórnia, em Nova York e no Texas, de modo que incorporam rotineiramente conectores de captura de evidências em suas pilhas de segurança. O Canadá endureceu os prazos de divulgação sob sua lei de privacidade revisada, levando bancos e operadoras de telecomunicações a aprimorar a prontidão forense. A demanda do México é menor, mas crescente, à medida que investigações de crimes transfronteiriços exigem capacidades de imagem de dispositivos móveis. Em toda a região, os compradores demonstram clara preferência por contratos de retenção gerenciados em detrimento de licenças perpétuas, como proteção contra a escassez de talentos.
Mercado de Computação Forense Digital da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre o CAGR mais acelerado, de 13,66%, até 2031, elevando o tamanho do mercado regional de computação forense digital em um ritmo sem paralelo em outras regiões. A Índia está certificando milhares de novos examinadores, e o Japão destinou 8,5 bilhões de JPY para a modernização de laboratórios prefecturais voltados a extrações móveis avançadas. As regras de residência de dados da China obrigam as multinacionais a construir infraestrutura forense local, segmentando efetivamente os fluxos de trabalho globais de resposta a incidentes. Os mandatos de infraestrutura crítica da Austrália estão impulsionando novos investimentos em computação forense de rede e em nuvem, enquanto o setor de serviços bancários, financeiros e de seguros da Coreia do Sul está ampliando a retenção de artefatos para combater fraudes em pagamentos. Essas iniciativas nacionais sustentam coletivamente o crescimento de longo prazo em toda a região.
Mercado de Computação Forense Digital da EMEA e da América do Sul
A Europa permanece uma contribuinte robusta, uma vez que o GDPR e a Diretiva sobre Segurança das Redes e da Informação exigem avaliações formais de violações que dependem da computação forense; contudo, a expansão da região é mais estável do que a da Ásia-Pacífico. O Oriente Médio e a África concentram os gastos nos Emirados Árabes Unidos e na Arábia Saudita, onde programas de cidades inteligentes e de nuvem governamental demandam controles de cadeia de custódia. A América do Sul tem como eixo o Brasil e a Argentina, que estão modernizando laboratórios policiais para combater o crime cibernético organizado e a corrupção. Embora os orçamentos em vários mercados emergentes sejam limitados, o aumento do ransomware e a pressão regulatória continuam a ampliar o mercado endereçável de computação forense digital.

Panorama regulatório
O trabalho de perícia digital é cada vez mais moldado tanto pelas melhores práticas probatórias quanto pelas regras de divulgação de cibersegurança, que reduzem os prazos de investigação. A ISO/IEC 27037:2012 continua sendo uma referência amplamente utilizada para identificação, coleta, aquisição e preservação de evidências digitais, enquanto os regimes de notificação de incidentes nos principais mercados incentivam as organizações a incorporar prontidão forense em suas operações de segurança.
Nos Estados Unidos, o NIST continua a influenciar as expectativas de validação e repetibilidade por meio de seu programa Computer Forensic Tool Testing (CFTT), incluindo a Mobile Device Forensic Tool Test Specification versão 3.3, publicada em janeiro de 2025. O NIST OSAC também ampliou a orientação voltada aos profissionais em 2025 ao adicionar documentos de melhores práticas da SWGDE ao Registro OSAC, incluindo aquisição em provedores de serviços em nuvem e apreensão e análise de IoT, fortalecendo a ligação entre a seleção de ferramentas, métodos documentados e a defensabilidade em tribunal.
Análise da cadeia de valor
A cadeia de valor da perícia digital começa com as fontes de evidência (endpoints, dispositivos móveis, locatários de nuvem/SaaS, redes e fontes emergentes, como telemetria de UAV) e, em seguida, passa pela aquisição, preservação, análise, revisão e relatório, e resultados prontos para depoimento. As entradas upstream incluem interfaces de dispositivos e artefatos de sistema operacional (iOS/Android, Windows/Linux), logs de plataformas em nuvem (AWS, Azure, Google Cloud) e feeds de dados especializados, com controles de qualidade centrados em hashing, controles de cadeia de custódia e práticas de acreditação de laboratórios.
No midstream, fornecedores de software e integradores empacotam análise, decriptação e análises em suítes que se integram cada vez mais com ferramentas de operações de segurança e repositórios centralizados de evidências. Os prestadores de serviços oferecem essas capacidades por meio de contratos de disponibilidade, aquisição remota e suporte a testemunhas especializadas, enquanto a adoção downstream é influenciada por aquisições no setor público e redes de colaboração, incluindo integrações com o National Center for Missing and Exploited Children (NCMEC) para fluxos de trabalho relacionados a CSAM. Parcerias que adicionam módulos de nicho, como a expansão da Cellebrite com a SkySafe em julho de 2026 e a parceria da Veritone com a Thorn em abril de 2026, também refletem uma tendência de plataformização em direção à investigação e gestão de evidências de ponta a ponta.
Cenário Competitivo
Os cinco principais fornecedores — OpenText, Cellebrite, Magnet Forensics, Exterro e MSAB — representaram cerca de 38% da receita de 2025, sinalizando concentração moderada no mercado de forense digital. A OpenText ampliou sua presença em descoberta eletrônica ao adquirir a Micro Focus, adicionando mecanismos de análise forense que atraem equipes jurídicas corporativas. A Cellebrite e a MSAB mantêm liderança na extração móvel por meio de pesquisa contínua de vulnerabilidades, mas a crescente prevalência da criptografia as está levando a introduzir serviços de desbloqueio hospedados na nuvem com cobrança por dispositivo.
A Magnet Forensics fez parceria com a Microsoft para incorporar seu mecanismo Axiom ao Sentinel, permitindo que clientes corporativos coletem evidências do Azure e do Microsoft 365 sem trocar de console. A Exterro captou USD 120 milhões para acelerar o desenvolvimento de sua solução de retenção legal nativa de nuvem e expandir para a Ásia-Pacífico e o Oriente Médio. Provedores de serviços de segurança gerenciada como Mandiant e Kroll se diferenciam agrupando resposta a incidentes, análise forense e relatórios regulatórios sob contratos de taxa fixa, uma abordagem que ressoa com compradores com recursos limitados.
Especialistas estão criando nichos em forense de blockchain e IoT, onde o suporte dos incumbentes ainda é escasso, e startups nativas de inteligência artificial automatizam a triagem de artefatos para reduzir a carga de trabalho dos analistas. Os depósitos de patentes se concentram em descriptografia resistente a computação quântica e correlação de evidências entre plataformas, revelando os campos de batalha futuros. A interoperabilidade de ferramentas ainda é um ponto de dor, por isso os fornecedores com APIs abertas ganham preferência à medida que os clientes buscam evitar silos de dados. A concorrência geral equilibra escala, especialização e inovação em serviços, mantendo o mercado de forense digital dinâmico e moderadamente consolidado.
Líderes do Setor de Forense Digital
-
OpenText Corporation
-
Cellebrite DI Ltd.
-
Exterro Inc.
-
Magnet Forensics Inc.
-
Cisco Systems Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Forense Digital Empresas cobertas neste relatório
- OpenText Corporation
- Cellebrite DI Ltd.
- Exterro Inc.
- Magnet Forensics Inc.
- Cisco Systems Inc.
- Mandiant Inc.
- LogRhythm Inc.
- KLDiscovery Inc.
- Paraben Corporation
- MSAB AB
- Oxygen Forensics Inc.
- Kroll LLC
- Hexagon AB
- ADF Solutions Inc.
- BAE Systems plc
- Broadcom Inc.
- Micro Systemation AB
- Digital Detective Group
- Nuix Pty Ltd
- Passware Inc.

Oportunidades de mercado e perspectivas futuras
A pressão operacional para lidar com conjuntos de evidências maiores e mais diversos está criando espaço em branco em torno de armazenamento escalável e auditável e automação de fluxo de trabalho na aplicação da lei e em empresas regulamentadas. Um exemplo específico é a West Midlands Police implantando um ambiente de armazenamento baseado em Synology com três petabytes em junho de 2026 para suportar fluxos de trabalho de perícia digital alinhados à ISO 17025, destacando a demanda por retenção de evidências de alto volume, controle de acesso e manuseio rastreável na camada de infraestrutura.
Os frameworks de acesso a evidências transfronteiriças e em nuvem são outra área de oportunidade, empurrando os fornecedores para coleta, preservação e gestão de processos legais integradas à nuvem. A atividade governamental fornece pontos de prova de curto prazo, incluindo a aprovação obtida pela Irlanda em maio de 2026 para publicar o Criminal Justice (International Cooperation on Electronic Evidence and Other Matters) Bill 2026, alinhando-se ao pacote de e-Evidence da UE, juntamente com a atividade contínua de normas por meio de atualizações do NIST OSAC em 2026, que reforçam a documentação de métodos e a validação de ferramentas. No lado tecnológico, a IA agente e explicável está se tornando rotina nas operações de triagem e investigações remotas, por exemplo, a Exterro introduzindo uma capacidade de IA agente para o FTK em julho de 2026, o que abre espaço para ofertas capazes de documentar o comportamento do modelo, preservar a proveniência e manter a cadeia de custódia enquanto reduzem a carga de trabalho dos analistas.
Desenvolvimentos industriais recentes em Mercado de Forense Digital
- Julho de 2026: a Exterro lançou o ARMOUR para FTK, posicionando a IA agente dentro do FTK Central para apoiar investigações forenses remotas. O lançamento visa triagem mais rápida e análise guiada em fontes de dados distribuídas, alinhando-se às necessidades corporativas de investigar sob prazos legais e de divulgação reduzidos.
- Junho de 2026: a Cellebrite tornou o Genesis disponível de forma geral, aplicando IA agente para interrogar e resumir evidências digitais em mais de 35 formatos após uma fase de acesso antecipado. A disponibilidade geral amplia a automação implantável para investigadores e pode direcionar decisões de compra para plataformas que reduzem o tempo de revisão manual, mantendo o rigor probatório.
- Dezembro de 2025: a OpenText adquiriu a ADF Solutions por 185 milhões de dólares, adicionando capacidades de triagem de endpoints e perícia de campo ao seu portfólio. O acordo fortalece a cobertura da OpenText, que se expande de e-discovery para aquisição de linha de frente e resposta rápida a incidentes, apoiando fluxos de trabalho mais completos para empresas e o setor público.


Mercado de Forense Digital Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a receita obtida com hardware, software e serviços de forense digital utilizados para identificar, coletar, preservar, analisar e reportar evidências digitais em dispositivos, redes e ambientes de nuvem.
Exclusões de escopo: Controles gerais de cibersegurança que não realizam aquisição, preservação ou análise forense de evidências (como proteção básica de endpoints e monitoramento rotineiro de TI) não são contabilizados.
Visão Geral da Segmentação
- Por Componente
- Hardware
- Sistemas Forenses, Dispositivos e Bloqueadores de Escrita
- Dispositivos de Imagem e Duplicação
- Outros Hardwares
- Software
- Análise e Visualização de Dados Forenses
- Revisão e Relatórios
- Descriptografia Forense
- Outros Softwares
- Serviços
- Serviços Profissionais
- Resposta a Incidentes e Análise de Violações
- Consultoria e Treinamento
- Serviços Forenses Gerenciados
- Serviços Profissionais
- Hardware
- Por Tipo
- Forense Computacional
- Forense de Dispositivos Móveis
- Forense de Rede
- Forense em Nuvem
- Forense de Banco de Dados
- Forense de IoT e Dispositivos Embarcados
- Por Ferramenta
- Aquisição e Preservação de Dados
- Recuperação e Reconstrução de Dados
- Análise de Dados Forenses
- Revisão e Relatórios
- Descriptografia Forense e Quebra de Senhas
- Por Porte da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Vertical de Usuário Final
- Órgãos Governamentais e de Aplicação da Lei
- BFSI
- Tecnologia da Informação e Telecomunicações
- Saúde
- Varejo e Comércio Eletrônico
- Energia e Serviços Públicos
- Manufatura
- Transporte e Logística
- Defesa e Aeroespacial
- Educação
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura do mercado e fundamentar o modelo em sinais de demanda observáveis. Revisamos fontes públicas como publicações do NIST, estatísticas de crimes cibernéticos e reclamações do FBI, relatórios de ameaças da ENISA e orientações nacionais ou regionais de notificação de incidentes cibernéticos que moldam a prontidão forense e os volumes de casos.
Para os insumos de dimensionamento, também nos baseamos em relatórios anuais de empresas, apresentações a investidores e documentação de produtos que esclarecem o que é comercializado como ferramenta forense em contraposição a um produto de segurança adjacente. Quando necessário, assinaturas pagas de dados financeiros e inteligência corporativa, além de uma base de dados de patentes, foram utilizadas para verificar a presença de produtos e rastrear onde as capacidades forenses são enfatizadas. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como os orçamentos de forense digital são efetivamente alocados entre software, serviços e hardware de suporte necessário, e em verificar os padrões de adoção de forense em nuvem e fluxos de trabalho de descriptografia. Conversamos com uma combinação de fornecedores de soluções, especialistas em serviços, partes interessadas em segurança e conformidade corporativa, e profissionais vinculados às forças de segurança ou ao governo nas principais regiões, para que as premissas pudessem ser testadas sob pressão e ajustadas quando os dados secundários permaneciam imprecisos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 12% | APAC: 38% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 37% | EMEA: 37% |
| Participantes menores: 19% | Gestores: 51% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento central começa com uma reconstrução de cima para baixo dos gastos, vinculando os volumes de incidentes cibernéticos e a pressão de notificação à parcela de casos que requerem captura, preservação e análise especializada de evidências. Uma vez construído esse conjunto de demanda, ele é convertido em valor utilizando as mudanças de composição observadas entre software, serviços e hardware de suporte, e então dividido por região com base na maturidade de segurança corporativa e na intensidade dos casos do setor público.
Para manter o modelo prático, algumas características do mercado foram tratadas como insumos-chave, incluindo tendências de notificação de violações e crimes cibernéticos, migração de cargas de trabalho para a nuvem (que aumenta a necessidade de forense em nuvem), prevalência de criptografia que eleva o esforço de descriptografia, atrasos típicos em casos e prazos de resposta, e a composição de serviços em relação a software nos contratos corporativos. Aproximações seletivas de baixo para cima foram então utilizadas como verificação cruzada, como preços amostrados para implantações comuns de software, verificações de canal sobre taxas de serviço e consolidações de um conjunto limitado de fornecedores onde as divulgações eram claras. Onde os insumos estavam ausentes, as lacunas foram tratadas por meio de premissas conservadoras que foram verificadas novamente nas entrevistas.
Para a previsão, a análise de cenários foi utilizada porque o caminho de crescimento depende de como a regulamentação, a frequência de incidentes e a adoção da nuvem evoluem em conjunto. Os cenários foram ajustados com base no feedback primário sobre os ciclos esperados de substituição de ferramentas, a elasticidade da demanda por serviços durante grandes eventos de violação e a rapidez com que as competências e ferramentas de forense em nuvem estão sendo operacionalizadas.
Ciclo de Validação e Atualização de Dados
As estimativas foram validadas por meio de triangulação entre sinais independentes, seguida de verificações estruturadas de variância nos níveis regional e de componente. Quando um resultado se afastava do que os volumes de casos, os indicadores de gastos públicos ou as normas de preços razoavelmente suportariam, as premissas eram revisadas e os especialistas eram novamente consultados para resolver a discrepância.
Antes da aprovação final, o modelo e a narrativa passam por múltiplas revisões de analistas para confirmar a lógica dos insumos, a consistência matemática e o alinhamento do escopo. O relatório é atualizado em ciclo anual, e eventos relevantes são monitorados para ajustes intermediários. Imediatamente antes da entrega, uma revisão final dos dados é concluída para que os clientes recebam a visão mais atual disponível no momento.
Tamanho do Mercado de Forense Digital da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para forense digital frequentemente diferem porque as empresas não traçam a mesma linha entre o trabalho forense puro e a resposta a incidentes mais ampla ou as ferramentas de cibersegurança. As escolhas de ano também importam, uma vez que algumas fontes se baseiam em um ano-base mais antigo, enquanto outras iniciam seu modelo em um ponto posterior, quando os volumes de violações e a adoção da nuvem eram maiores.
A principal diferença decorre de se o monitoramento rotineiro de segurança, a detecção geral de ameaças ou os serviços de resposta não probatórios estão incluídos, e isso por si só pode deslocar os totais em bilhões. Algumas estimativas também pressupõem uma expansão de preços mais rápida para ferramentas como descriptografia ou aquisição em nuvem, enquanto outras não testam a mudança de composição entre serviços e software utilizando feedback de profissionais e padrões de casos observáveis. As atividades de preservação e aquisição de evidências são contabilizadas apenas quando atendem aos requisitos de uso forense na Mordor Intelligence, o que mantém o escopo vinculado aos fluxos de trabalho investigativos em vez de operações mais amplas de cibersegurança.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,51 bilhões de USD (2025) | |
| Consultoria Global A | 11,27 bilhões de USD (2024) | Utiliza um ambiente de demanda de ciclo mais tardio e uma definição mais ampla que pode incluir atividades de resposta de segurança corporativa além da preservação de evidências, o que eleva o valor inicial. |
| Editora do Setor B | 13,80 bilhões de USD (2025) | Frequentemente agrega serviços de resposta a incidentes e serviços gerenciados de segurança à receita de forense digital, e pode aplicar premissas mais agressivas de intensidade de serviço e precificação durante períodos com alto volume de violações. |
No geral, a dispersão é explicada principalmente pelo que é contabilizado como trabalho forense em contraposição a atividades adjacentes de segurança e resposta, seguido pela seleção do ano-base e pelas premissas de composição de preços. Ao manter os insumos rastreáveis aos fatores de volume de casos, à composição de ferramentas e serviços e a verificações de preços realistas, a abordagem fornece um número consistente que pode ser reproduzido e atualizado à medida que novos sinais de incidentes e adoção surgem.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de forense digital em 2031?
Está previsto atingir USD 15,37 bilhões até 2031, crescendo a uma CAGR de 12,68% a partir de 2026.
Qual componente está crescendo mais rapidamente no mercado de forense digital?
Os serviços, impulsionados por contratos forenses gerenciados, se expandirão a uma CAGR de 13,27% até 2031.
Por que a forense em nuvem está registrando maior adoção do que outros tipos?
As cargas de trabalho efêmeras em ambientes de múltiplas nuvens exigem ferramentas dedicadas que capturem registros e artefatos de curta duração.
Como as PMEs estão conseguindo arcar com capacidades forenses?
Plataformas baseadas em nuvem e contratos anuais com preços próximos a USD 25.000 permitem que as PMEs terceirizem ferramentas e expertise.
Qual vertical de usuário final tem a maior previsão de crescimento?
Saúde, avançando a uma CAGR de 14,63% devido ao intensificado direcionamento de ransomware a registros eletrônicos de saúde.
Quais desafios freiam o mercado de forense digital?
A criptografia padrão de dispositivos, a escassez de examinadores e as leis de residência de dados elevam os custos de aquisição e atrasam as investigações.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
