
Tamanho e Participação do Mercado de Desemulsificante
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
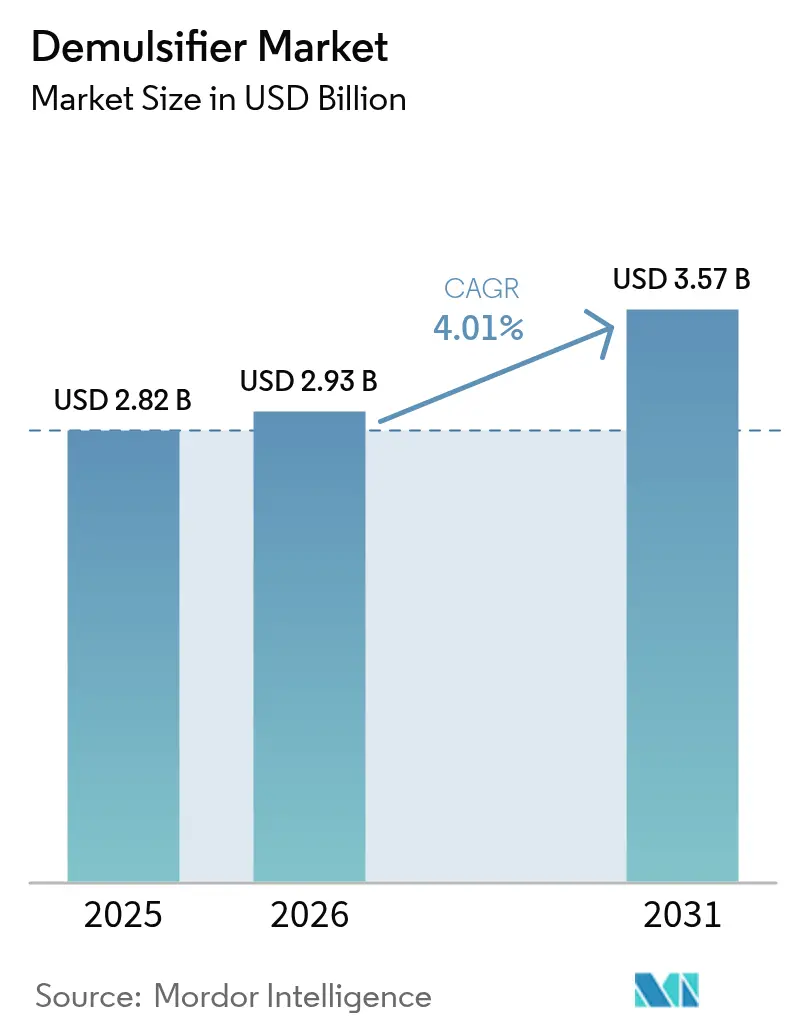
| Tamanho do Mercado (2026) | 2.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
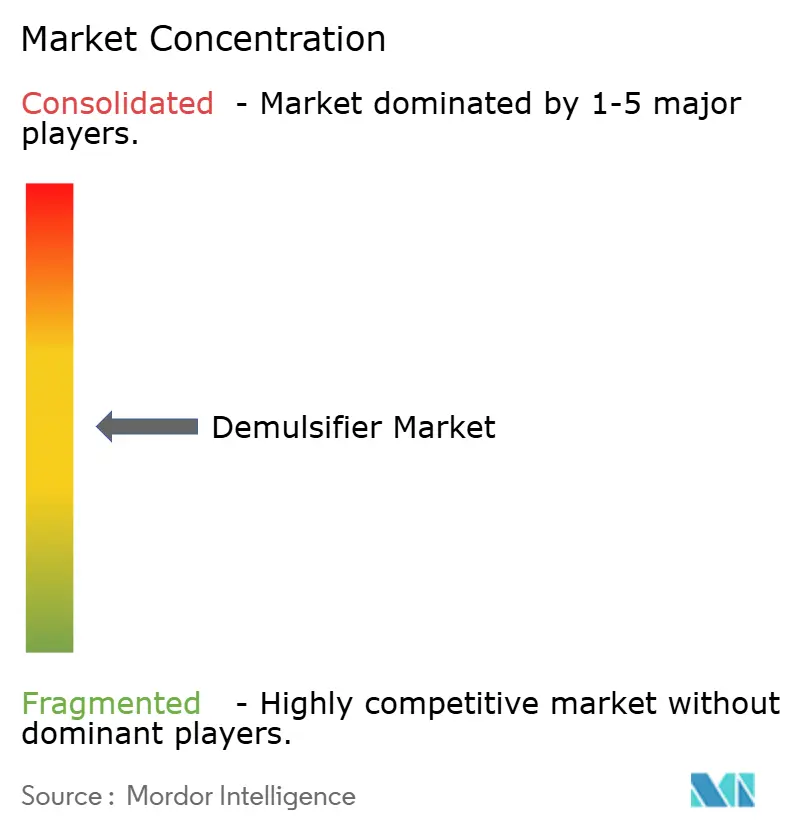
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Desemulsificante por Mordor Intelligence
O tamanho do mercado de desemulsificante em 2026 é estimado em USD 2,93 bilhões, crescendo a partir do valor de 2025 de USD 2,82 bilhões, com projeções para 2031 indicando USD 3,57 bilhões, crescendo a um CAGR de 4,01% no período 2026-2031. A expansão decorre da rápida implantação de sistemas de produção em águas profundas e de normas ambientais mais rigorosas que impulsionam os operadores em direção a produtos químicos de separação de maior eficiência. O aumento dos níveis de corte de água em poços maduros amplifica a demanda por formulações avançadas que mantêm a qualidade do petróleo bruto enquanto gerenciam os volumes de água produzida, impulsionando ainda mais o mercado de desemulsificante. A atividade competitiva está se intensificando à medida que os fornecedores correm para comercializar compostos biodegradáveis e plataformas de líquidos iônicos alinhadas com os objetivos globais de sustentabilidade. Os operadores tratam cada vez mais os produtos químicos como alavancas estratégicas para a otimização de campo, direcionando gastos para produtos que reduzem os custos totais de elevação, apoiam a conformidade com emissões e prolongam a vida útil dos ativos.
Principais Conclusões do Relatório
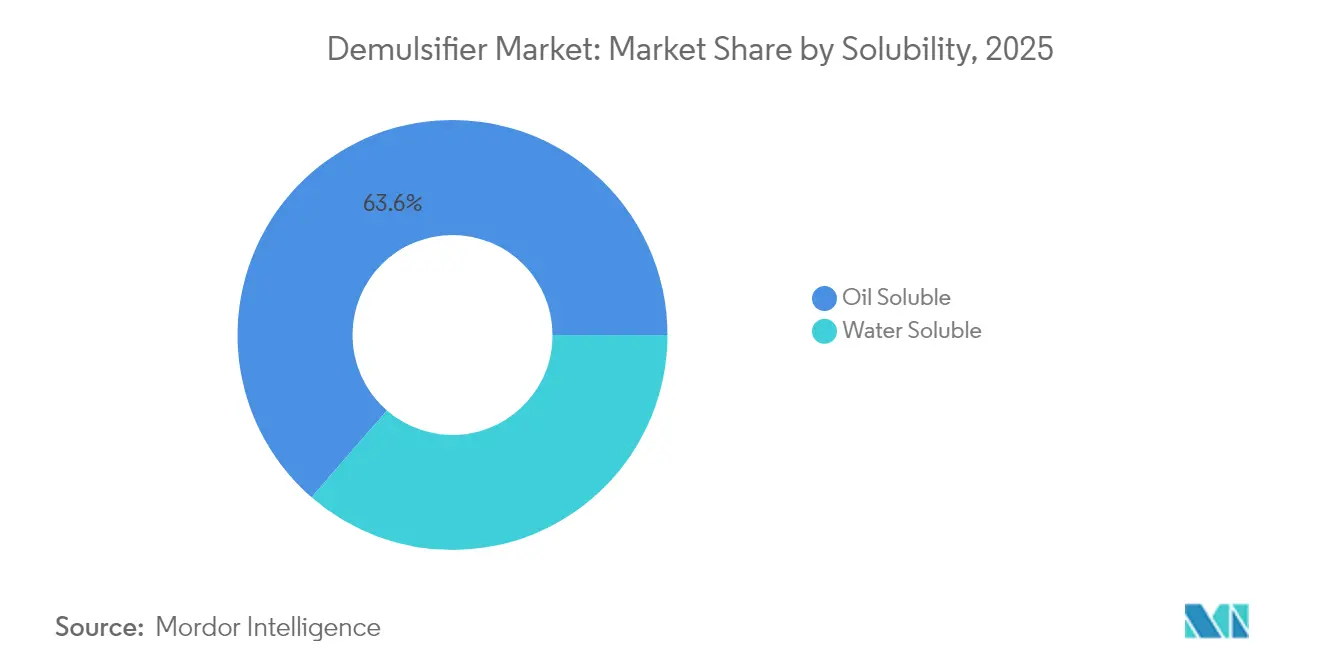
- Por solubilidade, os produtos solúveis em óleo lideraram com 63,62% da participação do mercado de desemulsificante em 2025, enquanto as variantes solúveis em água têm projeção de atingir um CAGR de 5,78% até 2031.
- Por química, os reagentes não iônicos detiveram 34,74% da receita em 2025; os líquidos iônicos registram o crescimento mais rápido, com um CAGR de 6,47% até 2031.
- Por localização do campo petrolífero, as operações terrestres responderam por 59,51% do tamanho do mercado de desemulsificante em 2025, enquanto as implantações offshore estão se expandindo a um CAGR de 4,97% ao longo do período de previsão.
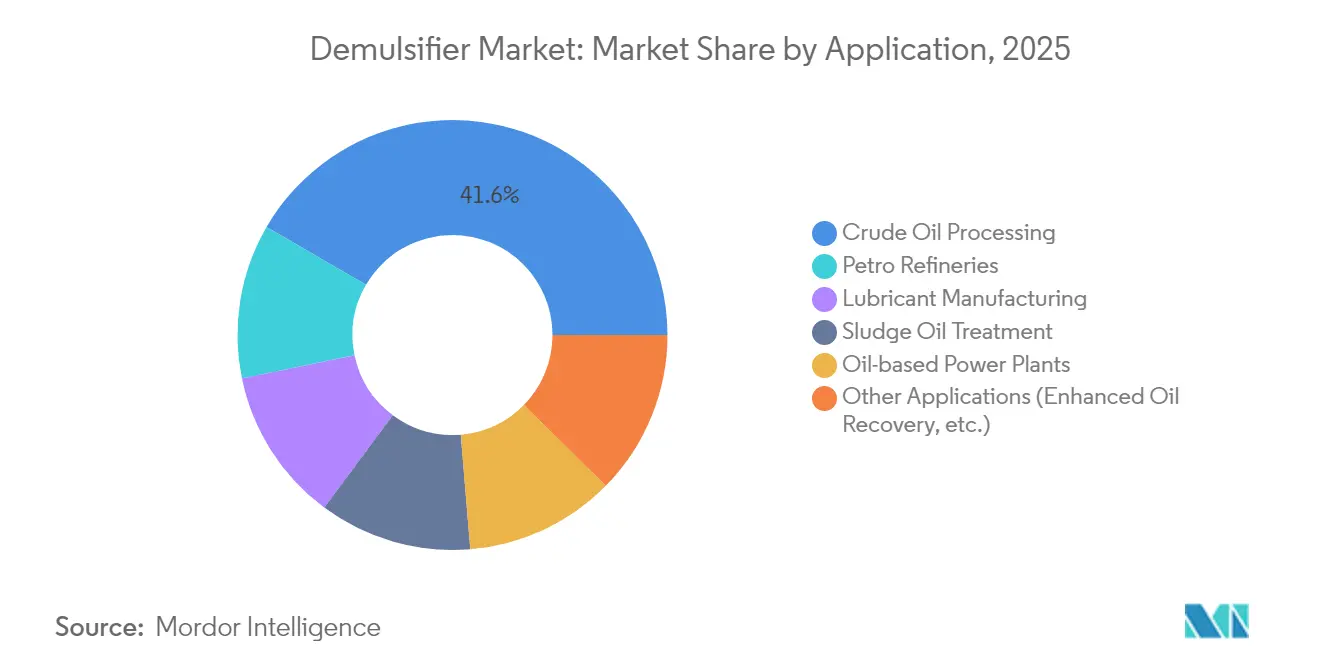
- Por aplicação, o processamento de petróleo bruto capturou 41,63% do tamanho do mercado de desemulsificante em 2025, enquanto a recuperação avançada de petróleo está prevista para um CAGR de 6,62% até 2031.
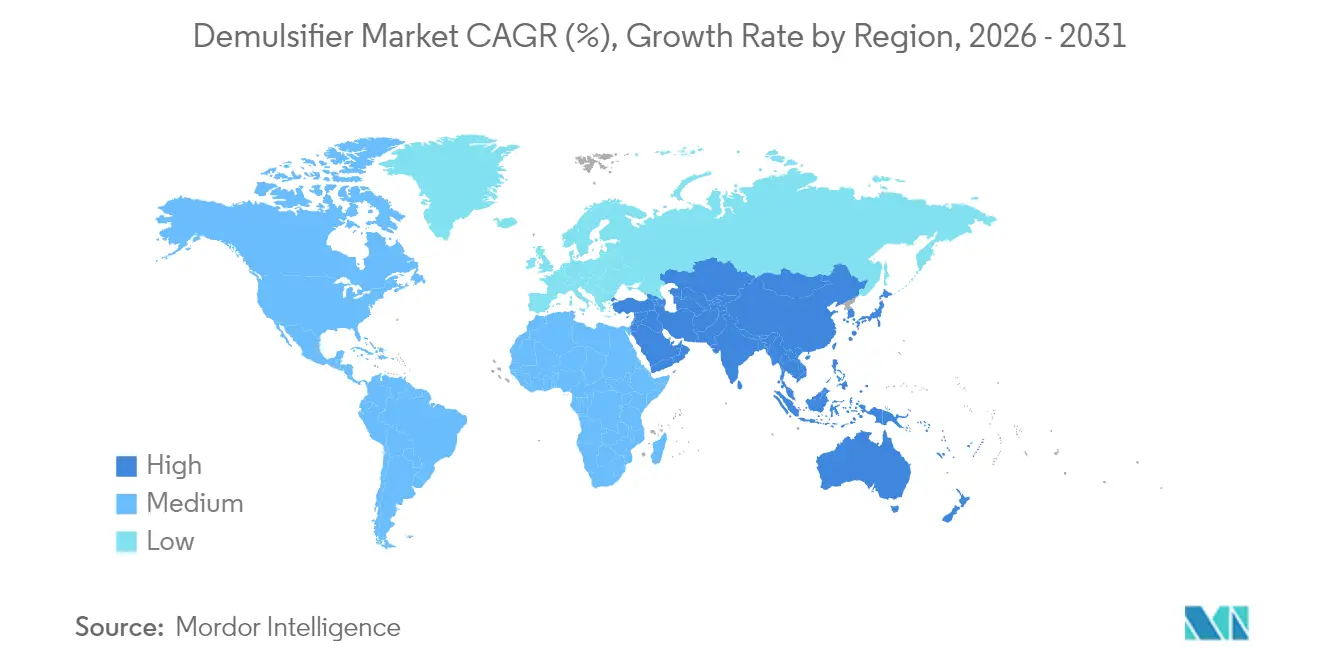
- Por geografia, a América do Norte dominou com 30,24% da receita em 2025; a Ásia-Pacífico apresenta o maior crescimento regional com um CAGR de 6,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Necessidades de segurança da cadeia de suprimentos em campos petrolíferos maduros | +0.8% | Global, concentrado na América do Norte e no Oriente Médio | Médio prazo (2-4 anos) |
| Mudança em direção à produção offshore mais profunda e poços com maior corte de água | +1.2% | Regiões offshore globais, lideradas pelo Golfo do México e Mar do Norte | Longo prazo (≥ 4 anos) |
| Normas rigorosas de descarte de água elevando as especificações de desempenho de separação | +0.9% | Global, com fiscalização mais rigorosa na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda crescente com o aumento da produção de petróleo bruto | +0.7% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio | Médio prazo (2-4 anos) |
| Comercialização de desemulsificantes biodegradáveis à base de poliéster | +0.4% | Global, adoção inicial na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Necessidades de Segurança da Cadeia de Suprimentos em Campos Petrolíferos Maduros
O aumento dos níveis de corte de água em reservatórios em declínio está forçando os produtores a adotar programas de separação personalizados que mantêm os ativos estabelecidos viáveis. A Baker Hughes relata que 70% do fluxo global de petróleo bruto agora se origina de campos maduros, uma participação que aumenta a dependência de desemulsificantes de alta eficiência[1]Baker Hughes, "Soluções para Ativos Maduros," bakerhughes.com. Testes de campo demonstram que pacotes de tratamento por injeção podem aumentar a produção entre 50% e 200%, reduzindo os custos químicos por poço para USD 2.500, reforçando a relação custo-benefício da intervenção química. Os operadores veem esses ganhos como vitais para compensar as menores pressões do reservatório e as margens em contração. Como resultado, a demanda do mercado de desemulsificante está intimamente ligada a programas de extensão da vida útil de ativos legados. Espera-se que a tendência permaneça um pilar de crescimento de médio prazo à medida que os produtores globais otimizam portfólios de campos maduros para se proteger contra a volatilidade dos preços do petróleo bruto.
Mudança em Direção à Produção Offshore Mais Profunda e Poços com Maior Corte de Água
Os investimentos em águas profundas no Golfo do México, no Mar do Norte e no pré-sal brasileiro impõem requisitos de desempenho exigentes à tecnologia de desemulsificante. Os separadores em sistemas de produção flutuante devem processar emulsões que podem exceder 80% de teor de água, cumprindo limites de descarte abaixo de 40 mg de óleo por litro[2]Offshore Magazine, "Desafios de Separação em Águas Profundas," offshore-mag.com. O mercado de desemulsificante está, portanto, inovando em torno de formulações que toleram alta pressão e temperatura sem sacrificar a eficiência de desidratação. As aplicações offshore entregam um CAGR de 5,08% à medida que os operadores combinam produtos químicos com coalescedores compactos e módulos de membrana para economizar peso na superfície. Esses projetos são inerentemente de ciclo longo, garantindo demanda química duradoura ao longo da vida útil do campo. Os fornecedores que oferecem desempenho comprovado em condições subsea extremas garantem contratos plurianuais, ancorando a visibilidade da receita.
Normas Rigorosas de Descarte de Água Elevando as Especificações de Desempenho de Separação
Os reguladores ambientais estão reduzindo os limites permissíveis de óleo em água, obrigando os produtores a revisar os esquemas de separação. A Agência de Proteção Ambiental dos Estados Unidos aplica amplas regras de prevenção de derramamentos sob o 40 CFR Parte 112, pressionando as metas de descarte abaixo de 30 mg de óleo por litro. A inclusão de alcatrões de carvão e hidrocarbonetos aromáticos policíclicos (PAHs) na lista de substâncias tóxicas do Canadá ressalta uma tendência semelhante em direção a menores liberações aromáticas[3]Governo do Canadá, "Lista de Substâncias Tóxicas," canada.ca. Os desemulsificantes solúveis em água, que melhoram a clarificação a jusante, são os que mais se beneficiam e avançam a um CAGR de 5,90%. Os operadores também estão examinando a biodegradabilidade química, o que leva a uma transição para misturas à base de poliéster que se degradam rapidamente, mas mantêm a atividade interfacial. As pressões de conformidade de curto prazo estão estimulando uma onda de reformulações de produtos que fortalecem as barreiras de entrada no mercado de desemulsificante.
Demanda Crescente com o Aumento da Produção de Petróleo Bruto
As refinarias da Ásia-Pacífico registraram volumes recordes de processamento de 14,8 milhões de bpd em 2023, um volume que amplia o apetite da região por produtos químicos de separação. A expansão de hubs petroquímicos integrados na China e na Índia introduz lotes de petróleo bruto mais pesados que desafiam as práticas convencionais de desidratação. Os fornecedores de produtos químicos especializados observam oportunidades paralelas no Oriente Médio, onde as novas expansões de refino estão vinculadas a estratégias de diversificação de hidrocarbonetos. Esses aumentos de capacidade sustentam o CAGR regional de 6,67% e reforçam a ligação cíclica do mercado de desemulsificante ao crescimento da produção de petróleo bruto. As perspectivas de médio prazo permanecem otimistas à medida que os projetos do Sudeste Asiático avançam da fase de FEED para a execução, impulsionando a demanda química ao longo do final da década de 2020.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços do petróleo bruto reduzindo o CapEx em produtos químicos de produção | -1.1% | Global, mais pronunciado na América do Norte e no Oriente Médio | Curto prazo (≤ 2 anos) |
| Crescentes proibições de etoxilatos de alquilfenol | -0.6% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Desafios de escalonamento para formulações de líquidos iônicos | -0.3% | Global, concentrado em mercados de tecnologia avançada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Petróleo Bruto Reduzindo o CapEx em Produtos Químicos de Produção
O Fórum Internacional de Energia prevê um excedente de 1,4 milhão de bpd em 2025, um cenário que pressiona os operadores a adiar gastos discricionários em produtos químicos. Quando os preços à vista caem abaixo dos limiares de equilíbrio, as equipes de compras priorizam volumes de carga-base e renegociam contratos indexados a preços que comprimem as margens dos fornecedores. Misturas especializadas com custos unitários mais elevados, incluindo líquidos iônicos, tornam-se os principais alvos de cortes de curto prazo. Esse recuo cíclico é o principal vento contrário de curto prazo e subtrai 1,1 ponto percentual do CAGR projetado. Embora a adoção química se recupere com a recuperação dos preços, o fator restritivo ressalta a sensibilidade do mercado de desemulsificante aos ciclos macro do petróleo.
Crescentes Proibições de Etoxilatos de Alquilfenol
Dados sobre perturbação endócrina levaram as agências reguladoras a eliminar gradualmente os etoxilatos de alquilfenol. A Agência Europeia de Produtos Químicos classifica vários surfactantes fenólicos como substâncias de elevada preocupação, estimulando programas plurianuais de reformulação em toda a base de fornecedores. Regras semelhantes em fase de rascunho nos Estados Unidos estão sob análise, pressagiando restrições mais amplas. Os fabricantes devem manter produção paralela durante a transição, inflacionando os custos operacionais e limitando temporariamente a disponibilidade de produtos. Os ventos contrários de médio prazo se amenizarão assim que as novas composições químicas atingirem plena escala comercial, mas o ônus da reformulação pesa sobre o impulso de crescimento de curto prazo do setor de desemulsificante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solubilidade:
O Tratamento de Água Impulsiona o Crescimento dos SolúveisOs produtos solúveis em óleo controlaram 63,62% das receitas de 2025, ressaltando seu papel consolidado nas unidades primárias de desidratação e nas injeções em linhas de separadores. Sua dominância está enraizada na rápida ação interfacial que agiliza a separação da água livre na cabeça do poço, uma etapa crítica para minimizar a corrosão e as perturbações no dessalinizador. As alternativas solúveis em água, embora menores hoje, estão crescendo rapidamente a um CAGR de 5,78% à medida que os operadores expandem a infraestrutura de tratamento de água produzida para atender a limites de descarte mais rigorosos. Essa tendência se alinha com a mudança do mercado de desemulsificante em direção a uma gestão holística da água, em vez de um foco singular na qualidade do petróleo bruto.
Sistemas de biorreator de membrana de segunda geração especificam cada vez mais desemulsificantes solúveis para pré-condicionar correntes de alimentação, potencializando os estágios de polimento de óleo em água. Trens de tratamento híbrido que empregam meios coalescentes e adsorventes poliméricos ganham eficiência quando as composições solúveis melhoram a desestabilização da emulsão a montante. Consequentemente, os fornecedores ampliam os portfólios além das bases de resina convencionais para polietilenoglicol, polieteroamina e esqueletos de éster biodegradáveis que funcionam em diferentes faixas de pH. A tendência sinaliza uma mudança gradual, mas inequívoca, nos padrões de especificação que irá reformular os perfis futuros de demanda do mercado de desemulsificante.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Química:
Os Líquidos Iônicos Desafiam as Formulações TradicionaisAs misturas não iônicas detiveram 34,74% da receita em 2025, valorizadas pela versatilidade em diversas qualidades de petróleo bruto, desde o óleo leve não convencional até o extra-pesado. Elas se integram perfeitamente com inibidores de corrosão, tratamentos de escala e solventes de parafina, simplificando o gerenciamento químico para plataformas com múltiplos poços. Os líquidos iônicos, em contraste, são a grande novidade, com um CAGR de 6,47%, impulsionados por dados laboratoriais que mostram estabilidade superior em condições de reservatório de até 200 °C e salinidades acima de 200.000 ppm.
O momentum comercial é temperado por barreiras de custo e imaturidade da cadeia de suprimentos, mas os sucessos em projetos piloto no Mar do Sul da China e no Golfo do México ressaltam seu potencial. Os produtos anfotéricos e catiônicos mantêm apelo de nicho onde os mecanismos de separação baseados em carga produzem maior eficiência em petróleos ácidos. Enquanto isso, os surfactantes aniônicos apresentam demanda estável em circuitos de dessalinização em refinarias, onde sua compatibilidade com a dessalinização por salmoura auxilia na remoção de cloreto. Ao longo da próxima década, a vantagem competitiva dependerá da capacidade dos fornecedores de hibridizar as funcionalidades dos líquidos iônicos com os perfis de custo não iônico, uma perspectiva que poderia perturbar ainda mais o mercado de desemulsificante.
Por Localização do Campo Petrolífero:
As Demandas Tecnológicas Offshore Impulsionam a InovaçãoOs campos terrestres retiveram 59,51% da receita em 2025, graças às massivas formações de xisto na América do Norte e à produção convencional no Oriente Médio. Seus padrões de consumo químico são maduros, com ênfase em eficiências de custo por barril e facilidade de logística para sistemas de entrega baseados em plataformas. Os projetos offshore, no entanto, representam a fronteira da inovação, pois os produtores em águas profundas enfrentam severas restrições de espaço e peso em plataformas flutuantes. Os volumes offshore estão se expandindo a um CAGR de 4,97%, introduzindo emulsões complexas que testam as composições químicas convencionais.
As condições de alta pressão e alta temperatura em reservatórios pré-sal exigem desemulsificantes que suportem 15.000 psi enquanto preservam as taxas de coalescência de gotículas. Os operadores também buscam formulações compatíveis com monoetilenoglicol, inibidores de hidratos e produtos químicos de controle de espuma na superfície para evitar interferências de tratamento cruzado. Implantações bem-sucedidas na Bacia de Campos demonstram como misturas personalizadas podem manter o tempo de atividade da produção, ilustrando por que as aplicações offshore moldarão os requisitos futuros do mercado de desemulsificante.
Por Aplicação:
A Recuperação Avançada Acelera a Demanda por Produtos QuímicosO processamento de petróleo bruto permanece a aplicação principal com 41,63% das vendas de 2025, abrangendo separação na cabeça do poço, tratamentos em tanques de transporte e dessalinização em refinarias. Os operadores valorizam tempos de quebra confiáveis e baixas leituras de sedimentos básicos e água para evitar incrustações a jusante. A recuperação avançada de petróleo constitui o caso de uso de crescimento mais rápido, com um CAGR de 6,62%, à medida que as injeções de álcali-surfactante-polímero ganham tração em reservatórios em declínio. Estudos laboratoriais mostram que as eficiências de deslocamento melhoram em 19% quando os desemulsificantes são otimizados juntamente com os pacotes de surfactantes.
As campanhas de recuperação avançada de petróleo por via química priorizam desemulsificantes que mitiguem problemas de retroprodução de injetante, enquanto protegem o desempenho do tratador. As refinarias petroquímicas, a remediação de lodo de óleo e a mistura de lubrificantes fornecem fluxos de demanda estáveis, porém modestos, que diversificam a receita dos fornecedores. Ao longo do horizonte de previsão, os programas integrados de recuperação avançada de petróleo representarão uma parcela crescente do mercado de desemulsificante à medida que os produtores buscam fatores de recuperação incrementais para equilibrar a disciplina de investimento e as pressões de reposição de reservas.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Desemulsificantes da América do Norte
A América do Norte liderou o mercado global de desemulsificantes com 30,24% da receita em 2025, sustentada pela expressiva produção de líquidos de xisto e pelos complexos ativos de águas profundas no Golfo do México. Os operadores nos Estados Unidos estão preparados para aumentar a produção em 2025, reforçando uma demanda constante por produtos químicos de separação, mesmo com o endurecimento das licenças de descarte impostas pelas diretrizes ESG. O maior escrutínio do Canadá em relação aos HPAs impulsiona ainda mais os fornecedores em direção a formulações ecológicas que evitam precursores fenólicos. As empresas de serviços regionais estabelecem parcerias com grandes grupos químicos para oferecer soluções integradas de otimização, incorporando a seleção de desemulsificantes em estratégias holísticas de gestão de água à medida que o número de plataformas aumenta nas formações Permian e Montney.
Mercado de Desemulsificantes da Ásia-Pacífico
A Ásia-Pacífico se destaca com um CAGR de 6,52%, sustentado pelo recorde de capacidade de refino da China de 14,8 milhões de barris por dia e pelos investimentos contínuos em petroquímica nos polos de Zhejiang e Guangdong. Os complexos integrados ampliam o uso de desemulsificantes ao processar petróleos mais pesados e cargas à base de resíduo que geram emulsões estáveis. O mercado químico do Sudeste Asiático está prestes a quase dobrar, atingindo 448 bilhões de USD até 2030, atraindo players de produtos químicos especiais para o Vietnã, a Indonésia e a Malásia. A ampliação do parque de refino da Índia e o desenvolvimento do metano de leito de carvão apresentam potencial adicional de volume à medida que os operadores locais adotam pacotes avançados de separação para atender aos padrões de combustível Bharat Stage-VI.
Mercado de Desemulsificantes da EMEA e da América do Sul
A Europa e o Oriente Médio e África apresentam uma demanda madura, porém resiliente, orientada pelo rigoroso cumprimento do regulamento REACH e por grandes projetos de modernização de campos maduros no Mar do Norte e na Península Arábica. Os operadores europeus priorizam desemulsificantes biodegradáveis para atender aos limites estabelecidos pela Diretiva-Quadro da Água, enquanto os produtores do Oriente Médio concentram-se na redução dos custos de tratamento de água em reservatórios de alta salinidade. A América do Sul oferece crescimento moderado, liderado pela expansão do portfólio de pré-sal do Brasil e pelas iniciativas não convencionais da Argentina. Em conjunto, as variações geográficas revelam como os perfis de produção locais, os regimes regulatórios e os ciclos de investimento moldam a trajetória do mercado de desemulsificantes.

Análise da cadeia de valor
A cadeia de valor dos desemulsificantes começa com matérias-primas petroquímicas e tensoativos especiais (notadamente óxido de etileno, óxido de propileno, alcoóis, aminas e copolímeros em bloco de polioxialquileno) que são convertidas em misturas formuladas de desemulsificantes e, então, qualificadas por meio de triagem em laboratório e testes de campo. A fabricação e a formulação geralmente se concentram em torno dos principais corredores químicos e de refino, com a distribuição frequentemente organizada como redes do tipo hub-and-spoke próximas às bacias de refino e produção (por exemplo, a costa do Golfo do Texas e da Louisiana e a área portuária de Roterdã) para apoiar a reposição rápida, a resolução de problemas no local e a validação específica de cada aplicação.
No segmento downstream, empresas de serviços petrolíferos e fornecedores de produtos químicos entregam os produtos a granel, em totes ou em embalagens prontas para uso em campo, e o suporte de desempenho (amostragem, teste de compatibilidade e otimização de dosagem) é um diferencial importante para sistemas complexos de óleo bruto e alto teor de água. Ajustes recentes do lado da oferta reforçam a resiliência e a gestão de prazos de entrega como alavancas competitivas: a Centrium Energy Solutions foi lançada em 2025 com um modelo de fornecimento e distribuição doméstico voltado ao reshoring do fornecimento de produtos químicos para o setor petrolífero, enquanto interrupções logísticas em 2026 associadas à suspensão de rotas marítimas e à redução da capacidade dos navios reforçaram a necessidade de estoque local, fornecimento flexível e ciclos mais curtos entre amostragem e aplicação em campo para formulações especializadas.
Cenário Competitivo
O mercado de desemulsificante apresenta fragmentação moderada, com conglomerados químicos diversificados dividindo espaço com especialistas em serviços para campos petrolíferos de nicho. Baker Hughes, BASF, Clariant e Halliburton aproveitam a logística global e as equipes técnicas em campo para garantir contratos de prestação de serviços mestre em portfólios de grandes operadoras. Suas ofertas integradas combinam desemulsificação com garantia de fluxo, inibição de corrosão e análises de otimização de produção, aumentando os custos de mudança para os operadores. A vantagem competitiva agora depende de evidências baseadas em dados de criação de valor, impulsionando os fornecedores a investir em monitoramento de qualidade de emulsão em tempo real e otimização de dosagem por inteligência artificial.
A pressão sobre os preços permanece intensa em bacias terrestres comoditizadas, forçando os fornecedores a buscar ganhos de eficiência na logística de suprimentos e no abastecimento de matérias-primas. Os mercados offshore e de recuperação avançada de petróleo, em contrapartida, recompensam o desempenho de alta especificação e o suporte técnico, permitindo preços premium. Os portfólios de propriedade intelectual centrados em novas composições químicas e formulações específicas para aplicações servem como principais barreiras de entrada. Os fornecedores que demonstram credenciais robustas de ESG e métricas de gestão transparentes se diferenciam ainda mais, moldando as decisões de compra à medida que os operadores alinham as cadeias de suprimento com as metas corporativas de sustentabilidade.
Líderes do Setor de Desemulsificante
Baker Hughes Company
Halliburton Company
BASF
Clariant
SLB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Desemulsificantes
- Baker Hughes Company
- BASF
- Clariant
- Croda International Plc
- Dorf Ketal
- Dow
- Ecolab
- Halliburton Company
- Innospec
- NCPIQ8 (National Chemical & Petroleum Industries Co.)
- PT Eonchemicals Putra
- Sasol
- SLB
- Solvay
- Stepan Company

Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo está centrada em programas que reduzem o custo total de separação, ao mesmo tempo em que atendem especificações mais rigorosas para água produzida e efluentes de refinaria, o que está direcionando a demanda para químicas de desemulsificantes mais eficientes e de menor toxicidade. Os sistemas hidrossolúveis estão ganhando espaço nas especificações à medida que os operadores expandem os trens de tratamento de água produzida, enquanto a reformulação para se afastar de tensoativos fenólicos restritos está levando os fornecedores a introduzir opções livres de solventes aromáticos e mais biodegradáveis no fornecimento convencional.
Movimentos comerciais em 2025-2026 apontam para espaço em branco no fornecimento integrado aliado ao suporte de aplicação, tanto para usuários upstream quanto downstream. A Baker Hughes anunciou, em fevereiro de 2026, um acordo plurianual para fornecer tecnologias químicas downstream, incluindo desemulsificantes de óleo pesado XERIC, em refinarias da Marathon Petroleum e instalações de combustíveis renováveis nos Estados Unidos, refletindo uma mudança para modelos de fornecedor preferencial. Do lado da oferta, a CrudeChem Technology (Fineotex Group) inaugurou uma instalação em Midland, Texas, em março de 2026, com capacidade de mistura em larga escala e de P&D, o que apoia uma personalização mais rápida e disponibilidade local para operações centradas na bacia do Permian. O desenvolvimento tecnológico também sugere espaço para ferramentas de desempenho diferenciadas, com trabalhos acadêmicos de 2026 destacando abordagens de otimização assistidas por aprendizado de máquina para formulações de desemulsificantes e materiais de separação, em linha com o investimento dos fornecedores em programas de dosagem e desempenho baseados em dados.
Recent Industry Developments in Mercado de Desemulsificantes
- Fevereiro de 2026: A Baker Hughes anunciou um acordo plurianual para se tornar a fornecedora preferencial de produtos de tratamento de hidrocarbonetos para a Marathon Petroleum, abrangendo 12 refinarias nos EUA e duas instalações de combustíveis renováveis, incluindo desemulsificantes de óleo pesado XERIC. O contrato fortalece o posicionamento do fornecedor à medida que as refinarias consolidam as compras de produtos químicos sob estruturas multissite e vinculam o desempenho do produto a metas de confiabilidade operacional e conformidade.
- Junho de 2025: A M Vest Water assinou um acordo de teste com uma grande produtora de petróleo e gás em Omã para tratar 110.000 m3/dia de água produzida usando seu desoleador e desemulsificante de base natural NORWAFLOC. A escala do teste destaca o tratamento de água produzida como um importante canal de tração para a demanda por desemulsificantes além da desidratação convencional de petróleo bruto.
- Março de 2024: A SLB expandiu o desemulsificante submarino DS-83066 para apoiar aplicações adicionais em campos offshore, indicando a escalada dos programas de desemulsificantes offshore. A atualização aponta para o desenvolvimento contínuo de capacidades offshore, alinhado a melhorias na segurança operacional e no tempo de atividade dos campos.


Mercado de Desemulsificantes Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de desemulsificantes abrange formulações químicas usadas para romper emulsões de óleo e água, de modo que a separação ocorra de forma mais rápida e consistente ao longo da produção upstream, da movimentação midstream e do processamento em refinaria.
Exclusões de escopo: excluímos equipamentos de separação mecânica e produtos químicos genéricos de tratamento de água que não sejam posicionados ou vendidos principalmente como desemulsificantes.
Visão geral da segmentação
- Por Solubilidade
- Solúvel em Água
- Solúvel em Óleo
- Por Química
- Aniônico
- Catiônico
- Não Iônico
- Anfotérico
- Líquidos Iônicos
- Por Localização do Campo Petrolífero
- Terrestre
- Offshore
- Por Aplicação
- Processamento de Petróleo Bruto
- Refinarias de Petróleo
- Tratamento de Lodo de Óleo
- Usinas de Energia a Óleo
- Fabricação de Lubrificantes
- Outras Aplicações (Recuperação Avançada de Petróleo, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com o mapeamento de onde os desemulsificantes são usados e do que impulsiona a demanda, alinhando isso posteriormente a atividades mensuráveis de manuseio de óleo e água. Fontes públicas, como a U.S. Energy Information Administration, a International Energy Agency, a OPEP e o Banco Mundial, foram usadas para entender a produção de petróleo bruto, as operações downstream e as tendências macroeconômicas que influenciam o consumo de produtos químicos.
Para ancorar premissas sobre volumes de água produzida, intensidade de tratamento e exposição offshore versus onshore, também revisamos fontes como materiais da EPA dos EUA, publicações de reguladores ambientais regionais e artigos revisados por pares relevantes sobre rompimento de emulsão e desempenho de separação. Registros de empresas, apresentações a investidores e sites de associações foram usados para captar o posicionamento de produtos e a linguagem típica de uso final, enquanto assinaturas pagas de dados financeiros de empresas e bases de patentes foram verificadas seletivamente em busca de sinais de expansão de capacidade e atividade de formulação. Esses exemplos não são exaustivos, e muitas outras fontes foram revisadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em confirmar como os desemulsificantes são comprados e aplicados na produção de petróleo bruto, na recuperação avançada de óleo, na dessalinização de refinarias e no tratamento de óleo de borra, já que as taxas de uso podem variar segundo as condições do campo e as propriedades dos fluidos. Conversamos com fabricantes, distribuidores, equipes de serviços de campo petrolífero e usuários finais em grandes regiões produtoras e de refino, e então usamos essas contribuições para validar as faixas de dosagem, a direção de preços e a participação da demanda por produtos oleossolúveis versus hidrossolúveis.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Executivos C-level: 14% | APAC: 51% |
| Nível médio: 51% | Líderes funcionais/de unidade: 38% | EMEA: 29% |
| Players menores: 22% | Gerentes: 48% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado foi construído principalmente com um modelo top-down que reconstrói a demanda a partir da produção de petróleo e da atividade de processamento, aplicando então uma intensidade de tratamento realista para as emulsões que precisam de ruptura química. Começamos com a produção regional de petróleo bruto e a capacidade de processamento das refinarias, e então incorporamos indicadores como volumes de água produzida, participação offshore na produção, tendências de qualidade do petróleo bruto que influenciam a estabilidade da emulsão e faixas típicas de dosagem de desemulsificantes usadas na separação e na dessalinização.
Uma vez formado o conjunto de demanda, os preços foram modelados usando faixas de ASP observadas por química e solubilidade, com ajustes para inflação, direção do custo de matéria-prima e mudanças no mix entre produtos oleossolúveis e hidrossolúveis. Os totais foram então verificados usando aproximações seletivas bottom-up, como mapeamento de receita de fornecedores de amostra, verificações de canal sobre volume embalado e verificações de sanidade em relação à participação dos produtos químicos de produção dentro dos gastos mais amplos com produtos químicos de campo petrolífero. Nos casos em que os insumos bottom-up eram incompletos para fornecedores locais menores, as lacunas foram tratadas com fatores de cobertura regional revisados em entrevistas.
Para a previsão, usamos análise de cenários apoiada por uma visão multivariada dos principais fatores, já que a atividade de petróleo bruto e o manuseio de água produzida não seguem uma trajetória linear todos os anos. As trajetórias de crescimento foram vinculadas ao investimento upstream esperado, aos cronogramas de projetos offshore, à utilização das refinarias e à pressão de conformidade ambiental, e as premissas foram alinhadas ao que especialistas do setor descreveram como um cenário-base realista.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados comparando o modelo com sinais independentes, como a direção da produção regional de petróleo, as taxas de operação das refinarias e as mudanças na atividade offshore, que devem acompanhar o consumo de desemulsificantes no nível regional. Se uma região apresentasse uma mudança abrupta que não pudesse ser explicada por esses fatores, as premissas eram revisadas e o grupo de entrevistados era recontatado para entender se a mudança refletia um aumento de preço, uma mudança de mix ou uma incompatibilidade de escopo.
Antes da aprovação final, os resultados passam por uma revisão analítica em múltiplas etapas, na qual cálculos, unidades, tratamento de moeda e lógica de crescimento são verificados, seguida de uma verificação final de consistência interna entre regiões e aplicações. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes redefinições de capex upstream, ondas de paralisação de refinarias ou mudanças regulatórias capazes de alterar os padrões de uso de produtos químicos. Imediatamente antes da entrega, é feita uma verificação atualizada para que a visão final reflita os insumos mais recentes disponíveis.
Comparação do Tamanho do Mercado de Desemulsificantes da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para desemulsificantes frequentemente diferem porque os grupos delimitam o mercado de formas diferentes e também usam diferentes fatores de preço e atividade. Na prática, as maiores variações vêm do que é contabilizado como desemulsificante versus produtos químicos de produção adjacentes, e se o modelo segue a produção de petróleo, as operações de refinaria ou o uso industrial de separação mais amplo.
Ao acompanhar a intensidade de manuseio da água produzida e atualizar as premissas de mix e ASP por região, a Mordor Intelligence mantém o total de desemulsificantes vinculado aos casos de uso de separação em campos petrolíferos e refinarias, em vez de misturar demanda mais ampla de tensoativos ou tratamento geral de água. As diferenças também aparecem quando uma estimativa assume uma transição mais rápida para químicas premium, aplica um preço global único ou usa conversões de moeda de ano-base mais antigas, o que pode alterar o total em USD mesmo que os volumes sejam semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,82 bilhões de USD (2025) | |
| Editora do Setor A | 2,64 bilhões de USD (2025) | Utiliza uma lente de demanda mais restrita, apoiada em volumes upstream e dosagens padrão, com menos ajuste para a complexidade regional da água produzida e o mix entre uso em refinaria e em campo petrolífero, o que pode comprimir o total. |
| Provedor de Dados B | 3,07 bilhões de USD (2025) | Parece incluir um perímetro de aplicação mais amplo (por exemplo, tratamento de óleo de borra e produtos químicos relacionados a refinarias contabilizados de forma mais abrangente) e pode aplicar preços médios mais altos, o que pode elevar a estimativa de valor. |
A dispersão entre as fontes é explicada principalmente pelos limites de escopo e pela forma como os preços e as taxas de uso são atualizados ao longo do tempo. Quando o modelo está vinculado a atividades observáveis de produção de petróleo e refino, e a lógica de mix e preços é declarada com clareza, o valor final de mercado se torna mais fácil de rastrear e reproduzir para fins de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Desemulsificante?
O tamanho do mercado de desemulsificante é de USD 2,93 bilhões em 2026 e tem projeção de crescer para USD 3,57 bilhões até 2031, a um CAGR de 4,01%.
Qual região lidera a demanda global por desemulsificantes?
A América do Norte detém a maior participação regional, com 30,24%, devido à intensa produção de xisto e aos projetos em águas profundas no Golfo do México.
Por que os desemulsificantes solúveis em água estão crescendo mais rapidamente do que os tipos solúveis em óleo?
Limites mais rigorosos de descarte de água produzida favorecem as composições solúveis em água, que se destacam nas etapas de polimento, elevando seu CAGR para 5,78% até 2031.
Como a expansão em águas profundas afetará o consumo de desemulsificante?
Os campos em águas profundas requerem formulações de alto desempenho que resistam a condições extremas, sustentando um CAGR de 4,97% para aplicações offshore e impulsionando a inovação de produtos.
Página atualizada pela última vez em:



