
Tamanho e Participação do Mercado de Data Centers de Dallas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
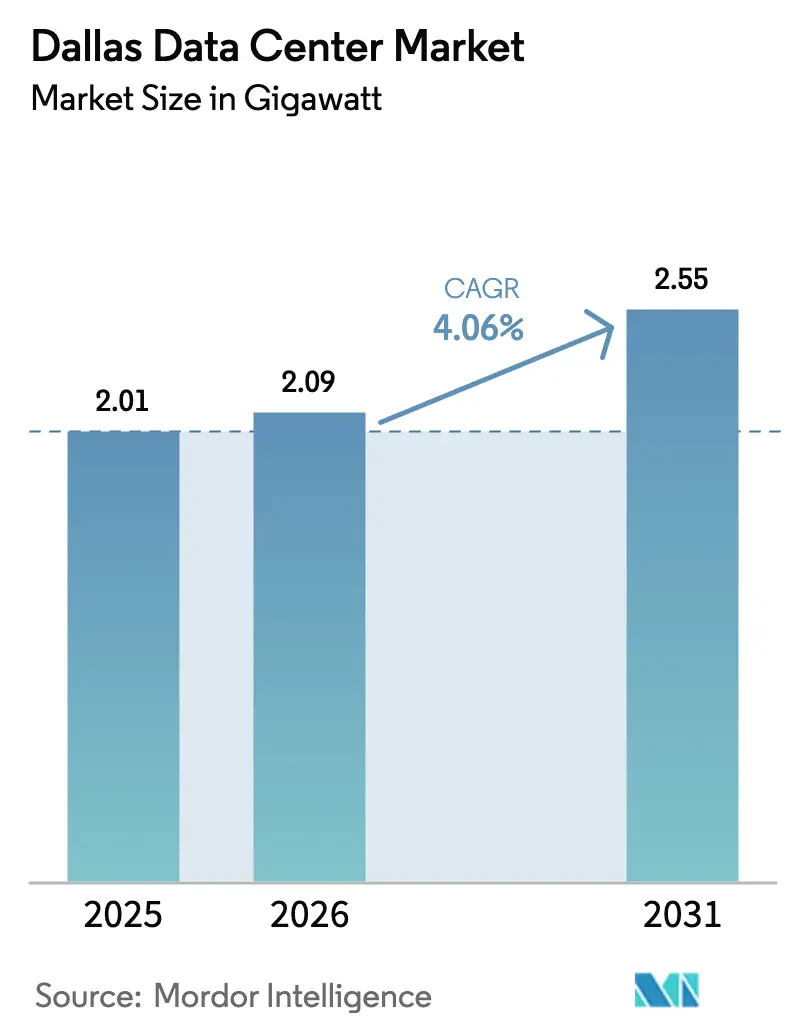
| Tamanho do mercado no ano base (2025) | 2.01 gigawatt |
| Volume do Mercado (2026) | 2.09 gigawatt |
| Volume do Mercado (2031) | 2.55 gigawatt |
| Growth Rate (2026 - 2031) | 4.06 % |
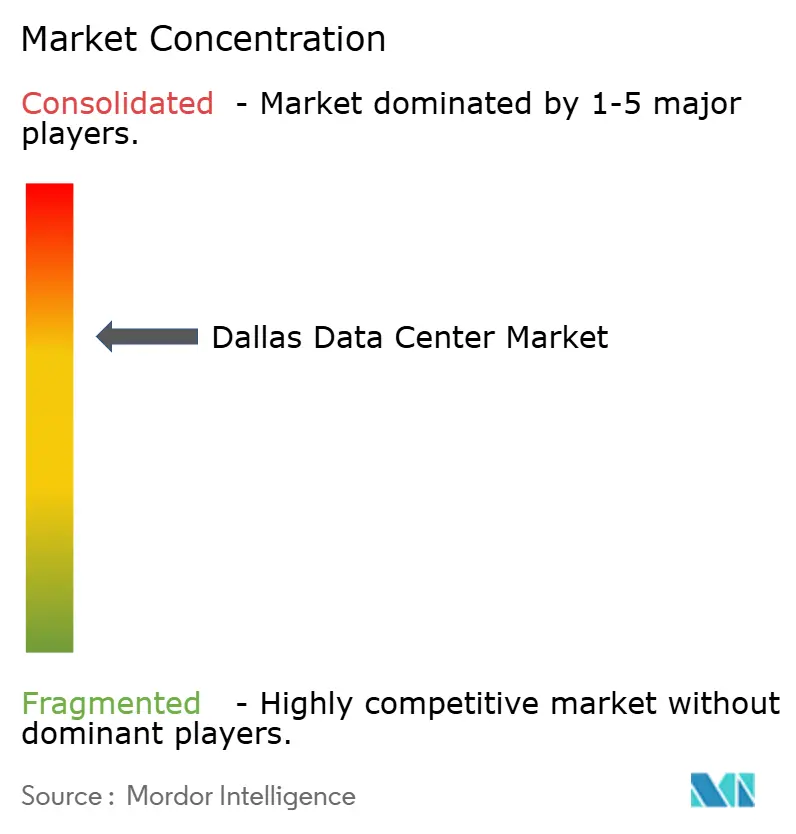
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers de Dallas por Mordor Intelligence
O tamanho do mercado de data centers de Dallas foi avaliado em 2,01 GW em 2025 e estima-se que cresça de 2,09 GW em 2026 para atingir 2,55 GW até 2031, a um CAGR de 4,06% durante o período de previsão (2026-2031). O crescimento constante destaca um cenário em amadurecimento, no qual operadores de hiperescala co-localizam cargas de trabalho de inteligência artificial com rotas de fibra densas, ao mesmo tempo em que adotam geração por trás do medidor para navegar pelas restrições do Conselho de Confiabilidade Elétrica do Texas (ERCOT). Os abatimentos fiscais sobre propriedades ao abrigo da Lei de Empregos, Energia, Tecnologia e Inovação (JETI) continuam a aprimorar a vantagem de custos da área de Dallas, e os contratos de compra de energia (PPAs) de energia eólica barata reduzem as despesas operacionais das instalações alinhadas com mandatos de sustentabilidade. A intensidade competitiva está aumentando à medida que os provedores de nuvem reservam grandes parcelas de terreno em toda a metrópole, mas a volatilidade da rede elétrica e a escassez hídrica de longo prazo obrigam os operadores a adotar tecnologias avançadas de resfriamento líquido e a ar para manter o tempo de atividade.
Principais Conclusões do Relatório
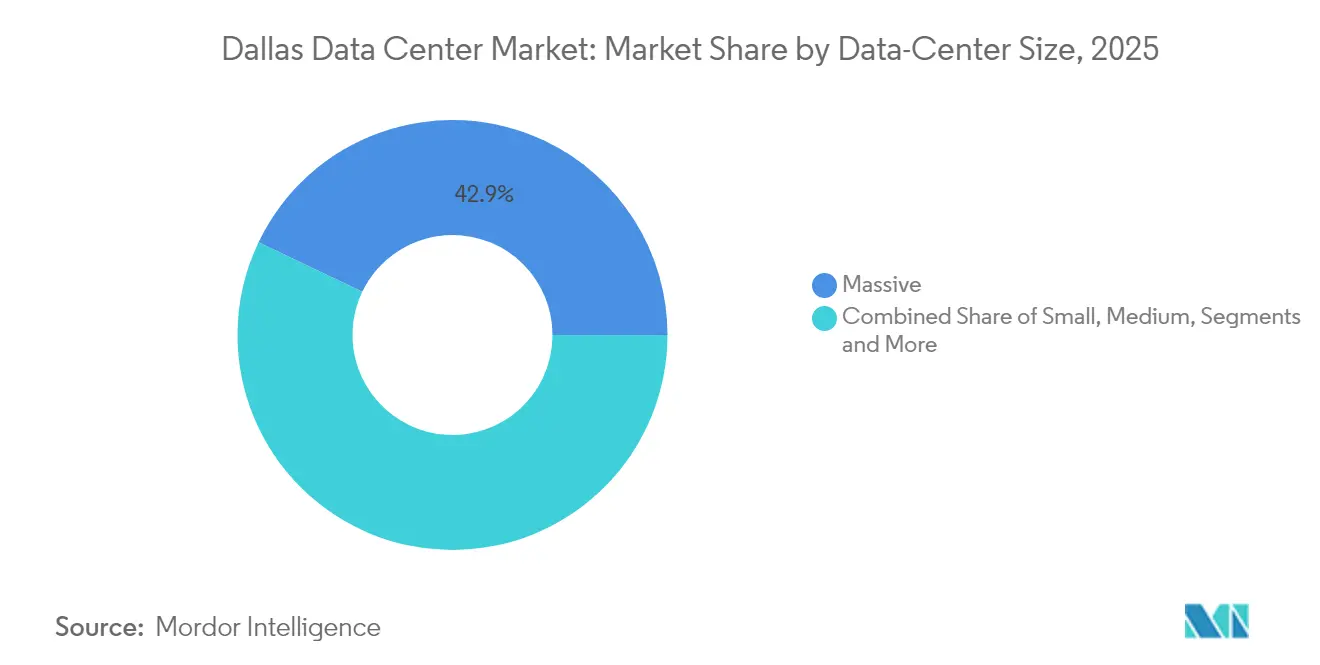
- Por tamanho de data center, as instalações Massivas retiveram 42,90% da participação do mercado de data centers de Dallas em 2025, enquanto o segmento Mega está projetado para expandir a um CAGR de 7,35% até 2031.
- Por tipo de nível, o Nível 3 detinha 53,60% do tamanho do mercado de data centers de Dallas em 2025, ao passo que a infraestrutura de Nível 4 está posicionada para o CAGR mais rápido de 8,23% durante 2026–2031.
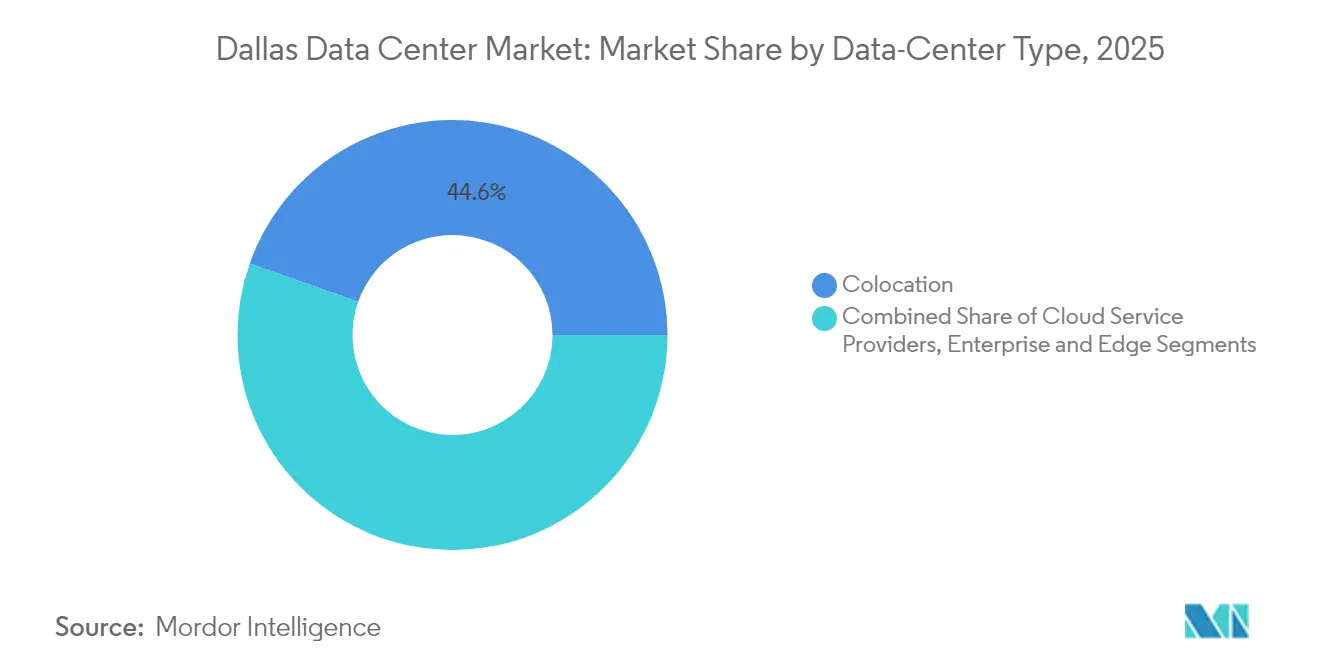
- Por tipo de data center, os serviços de Colocation comandaram 44,60% da receita de 2025, mas os Provedores de Serviços em Nuvem (CSPs) têm previsão de crescer a um CAGR de 6,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Data Centers de Dallas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração de hiperescala dos corredores de Dallas e Houston | 1.2% | Metrópole de Dallas-Fort Worth, transbordamento para Austin | Médio prazo (2-4 anos) |
| Migração empresarial para nuvem a partir da expansão de semicondutores do "Silicon Hills" | 0.8% | Centro do Texas, concentrado nos condados de Travis e Williamson | Longo prazo (≥ 4 anos) |
| Abatimentos de impostos sobre vendas e propriedades do Texas para instalações de missão crítica | 0.6% | Em todo o estado, com maior adesão em Dallas, Austin e San Antonio | Curto prazo (≤ 2 anos) |
| PPAs renováveis baratos via reformas de zona de congestionamento do ERCOT | 0.9% | Zonas de energia eólica do Oeste do Texas conectadas aos centros de carga de Dallas | Médio prazo (2-4 anos) |
| Crescente demanda de computação edge do cluster de testes de veículos autônomos | 0.4% | Núcleo urbano de Dallas-Fort Worth, corredor da I-35 | Longo prazo (≥ 4 anos) |
| Rápida densificação do 5G elevando as necessidades de colocation de micro edge | 0.3% | Dallas metropolitana, zonas de expansão suburbana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração de hiperescala dos corredores de Dallas e Houston
Os operadores de hiperescala agora concentram a implantação no mercado de data centers de Dallas para reduzir a latência nas dorsais nacionais e aproveitar uma diversidade de operadoras mais rica do que Houston oferece. O Google reuniu mais de 2 milhões de pés quadrados nos campi de Midlothian e Red Oak, enquanto a Microsoft avança com um complexo de quatro instalações em Irving.[1]NBC 5 DFW, "Projeto de data center bilionário chega a Midlothian," nbcdfw.com Essa consolidação se acelerou após a Tempestade de Inverno Uri, levando os operadores a favorecer regiões com portfólios de energia de combustível múltiplo e interconexões de transmissão mais robustas. O subsequente acúmulo de terrenos ao redor de subestações fora do centro de Dallas indica uma tendência em direção a modelos de autogeração com armazenamento de energia no local que isolam as cargas de trabalho de eventos de corte.
Migração empresarial para nuvem a partir da expansão de semicondutores
A planta de fabricação de USD 30 bilhões da Texas Instruments em Sherman catalisou uma onda de projetos de semicondutores no Centro do Texas, e essas fábricas exigem serviços de nuvem de latência ultrabaixa para controles de processos.[2]Texas Instruments, "Visão Geral da Expansão da Fábrica de Sherman," ti.com Os fabricantes agora contratam salas de colocation dedicadas dentro de 50 milhas das linhas de produção, ancorando nova demanda ao longo do corredor da I-35 entre Dallas. A fabricação habilitada por IA multiplica ainda mais os volumes de dados, tornando a capacidade baseada em proximidade uma necessidade estratégica até 2030. Os operadores capazes de combinar energia flexível com corredores de latência abaixo de 5 milissegundos estão posicionados para capturar contratos empresariais de longa duração.
Abatimentos de impostos sobre vendas e propriedades do Texas
O alívio de 50% no imposto sobre propriedade do JETI e as isenções do imposto sobre vendas de equipamentos reduzem os custos totais do projeto em até 20% em relação aos estados concorrentes, desde que os investidores gastem pelo menos USD 200 milhões e criem 20 empregos de alta remuneração.[3]Controladoria do Texas, "Visão Geral da Lei de Empregos, Energia, Tecnologia e Inovação," comptroller.texas.gov Os municípios frequentemente adicionam incentivos locais, como visto quando Fort Worth aprovou abatimentos para o campus de USD 2,1 bilhões do ACS Group, projetando USD 58 milhões em nova receita líquida ao longo de 10 anos. Essas políticas entregam impulsos de curto prazo aos pipelines de construção, ao mesmo tempo em que fortalecem a posição de Dallas nos modelos de seleção de locais.
PPAs renováveis baratos via reformas do ERCOT
As mudanças na zona de congestionamento do ERCOT liberaram fluxos de energia eólica e solar de baixo custo provenientes do Oeste do Texas, permitindo PPAs a USD 20–30 por MWh em comparação com tarifas convencionais próximas de USD 50. O Google assinou 375 MW de PPAs solares, e a Digital Realty se comprometeu com 50% de fornecimento renovável para seu portfólio de Dallas. Os contratos diretos contornam as tarifas das concessionárias, reduzindo as despesas operacionais e avançando nas metas corporativas de emissões líquidas zero. Operadores de médio porte, como a Element Critical, agora replicam esse modelo para permanecerem competitivos em preço, reforçando as energias renováveis como tanto uma alavanca de custo quanto uma ferramenta de aquisição de clientes.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da rede elétrica e risco de corte | -1.1% | Território de serviço do ERCOT, agudo na zona de carga de Dallas | Curto prazo (≤ 2 anos) |
| Redução do lençol freático e moratórias sobre água de resfriamento | -0.7% | Norte Central do Texas, áreas dependentes do Aquífero Edwards | Médio prazo (2-4 anos) |
| Valorização crescente de terrenos nos condados de Williamson e Travis | -0.5% | Condados adjacentes a Austin, transbordamento para subúrbios de Dallas | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra especializada em operação e manutenção de instalações críticas | -0.4% | Regional, concentrada em lacunas de habilidades técnicas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da rede elétrica e risco de corte
A demanda de pico do ERCOT pode aumentar 78% até 2030, grande parte proveniente do mercado de data centers de Dallas, elevando os requisitos de margem de reserva e forçando os operadores a adotar resposta à demanda cara ou geração no local. A Oncor reporta 59 GW de carga de data center em filas de interconexão, prenunciando prazos mais longos para atualizações de alimentadores em oncor.com. As hiperescalas respondem com turbinas a gás dedicadas, células de combustível e matrizes de baterias que mantêm os clusters de treinamento de IA online quando o ERCOT emite avisos de conservação, mas os provedores menores enfrentam obstáculos de capital que podem atrasar os cronogramas de novas construções.
Redução do lençol freático e moratórias sobre água de resfriamento
Os clusters de IA podem exigir até 5 milhões de galões por dia de água de reposição para resfriamento evaporativo, uma taxa de consumo que sobrecarrega os aquíferos do Norte do Texas durante ciclos de seca em kvue.com. As moratórias municipais agora limitam novas conexões em certos subúrbios, obrigando os operadores a migrar para resfriamento líquido de circuito fechado, designs de resfriamento direto no chip ou trocadores de calor resfriados a ar. A Microsoft se compromete a alcançar operações com balanço hídrico positivo até 2030, implantando protótipos de resfriamento sem água que os desenvolvedores de Dallas enxergam como um modelo de curto prazo. As instalações capazes de reduzir a intensidade de uso de água podem agilizar o licenciamento e reduzir os custos operacionais à medida que as tarifas das concessionárias aumentam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center: Instalações Mega Impulsionam a Capacidade de Próxima Geração
Os campi Mega, caracterizados por footprints de 250–1.000 MW, estão no ritmo de elevar o tamanho do mercado de data centers de Dallas para construções de grande formato a um CAGR de 7,35%, sustentados por compromissos da Crusoe, DataBank e nuvens de hiperescala. A ascensão do segmento segue uma lógica econômica: os clusters de GPU alcançam eficiência superior de utilização de energia e topologias de rede mais simples quando agregados em escala de gigawatt. Os desenvolvedores de sites Mega rotineiramente asseguram lotes de terreno superiores a 500 acres próximos a loops de transmissão duplos de 345 kV e, em seguida, adicionam atualizações de subestações meses antes do início das obras para comprimir os prazos de energização. Os PPAs renováveis extensivos protegem contra os picos de preços em tempo real do ERCOT, dando aos operadores Mega uma vantagem de despesas operacionais que atrai inquilinos de IA de alta densidade.
As instalações Massivas (100–250 MW) continuam a ser o maior grupo do mercado de data centers de Dallas com uma participação de 42,90% em 2025 e continuam a ancorar hubs de acesso à nuvem e clusters de serviços financeiros. Suas salas multilocatários acomodam cargas de trabalho que não podem tolerar a latência introduzida pelos nós edge, mas que não justificam o investimento em escala mega. As implantações de espaço branco pequeno e médio, por sua vez, desempenham funções de recuperação de desastres e georredundância, mas enfrentam demanda estagnada à medida que as empresas migram tarefas de alta computação para regiões centrais de hiperescala. As pressões de consolidação provavelmente acelerarão as aquisições de instalações pequenas mais antigas por REITs que buscam capacidade incremental próxima a corredores de fibra.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tipo de Nível: Infraestrutura de Nível 4 Emerge para IA de Missão Crítica
As plataformas de Nível 3 asseguraram 53,60% da participação do mercado de data centers de Dallas em 2025, ancoradas por inquilinos empresariais legados que valorizam a redundância N+1 para cargas de trabalho previsíveis. Os novos modelos de IA, no entanto, não toleram eventos de energia não planejados que podem corromper execuções de treinamento de várias semanas, impulsionando a demanda de Nível 4 a um CAGR de 8,23%. Os projetos de Nível 4 implantam cadeias de energia 2N, alimentações inter-conectadas e sistemas de resfriamento líquido com manutenção concorrente para manter 99,995% de tempo de atividade. Aplicações de casos extremos, como monitoramento de transações financeiras em tempo real e sequenciamento genômico, também tendem para salas de Nível 4 para preservar a latência determinística.
Os footprints de Nível 2 e Nível 1, tipicamente localizados em parques industriais leves, atendem a cargas de trabalho de backup, arquivamento ou desenvolvimento sensíveis ao custo. Seu futuro depende de reformas que melhorem a intensidade de uso de energia e a densidade de resfriamento sem inflar as taxas de arrendamento. Muitos operadores reutilizam esses edifícios como nós edge que retransmitem pacotes de latência crítica para núcleos de Nível 4, aproveitando as licenças existentes enquanto contornam os obstáculos de novas construções.
Por Tipo de Data Center: Provedores de Serviços em Nuvem Aceleram a Expansão
Os serviços de Colocation entregaram 44,60% da receita de 2025 e continuam a ancorar ecossistemas de interconexão que atraem empresas regionais. A expansão de USD 1,9 bilhão da Digital Realty em Garland ilustra a escala na qual os proprietários neutros em relação às operadoras adicionam suítes de atacado e salas de encontro para capturar acessos à nuvem de entrada. Os campi próprios de CSPs, no entanto, estão projetados para registrar um CAGR de 6,18% até 2031, à medida que as hiperescalas constroem pilhas totalmente integradas verticalmente que otimizam tudo, desde a energia no nível do rack até o firmware, contornando assim os compromissos de design da colocation. O lançamento da Google em Midlothian e a plataforma da Microsoft em Irving exemplificam essa trajetória de "construir para possuir".
Os nós empresariais, modulares e edge permanecem relevantes no atendimento à densificação do 5G, à telemetria de veículos autônomos e a pontos de presença de entrega de conteúdo. As unidades de micro-colocation em telhados da DataBank chegam a dentro de 5 milhas dos clusters de consumidores, reduzindo a latência de transporte para menos de 10 milissegundos. Tais implantações abrem novas fontes de receita, mas ainda canalizam o armazenamento em massa e o treinamento de IA para os centros de CSPs hiper-densos, reforçando o papel de Dallas como âncora computacional regional.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Dallas propriamente dita continua a hospedar as malhas de fibra mais densas, mas as restrições de terreno empurram novos projetos de hiperescala para subúrbios como Garland, Irving e Plano. As parcelas suburbanas oferecem footprints maiores, zoneamento mais fácil e proximidade a alimentadores de 138 kV, permitindo energização rápida. O corredor que se estende para o sul por Red Oak e Midlothian agora atrai compromissos de instalações mega devido ao acesso a linhas duplas de 345 kV e espaço para campi de múltiplos edifícios. Os municípios locais agilizam o licenciamento quando os projetos incorporam microrredes renováveis ou sistemas avançados de recuperação de água, posicionando esses anéis externos como zonas de expansão privilegiadas para o mercado de data centers de Dallas.
Ao norte, cidades como Allen e McKinney conquistam implantações menores voltadas ao edge que complementam a densificação do 5G e o cluster de testes de veículos autônomos da região. Esses nós retransmitem tarefas de computação mais pesadas para os núcleos de Garland ou Plano, mas reduzem a latência de ida e volta o suficiente para satisfazer as cargas de trabalho de V2X e análises em tempo real. As rodovias estaduais que seguem as espinhas dorsais da I-35 e da US-75 oferecem rotas de fibra escura redundantes, dando aos operadores flexibilidade no roteamento do tráfego quando congestionamentos ou interrupções afetam as trocas primárias no centro de Dallas.
Mais distantes, Abilene e Sherman emergiram como destinos de greenfield para clusters de IA em escala gigawatt que buscam PPAs de energia eólica barata e vastos bancos de terreno. Embora a 150 milhas de Dallas, esses campi se interconectam por meio de fibra de longo alcance que termina no hotel de operadoras Infomart da Equinix, mantendo a consistência de rede com as implantações metropolitanas. Sua importância crescerá à medida que o ERCOT conclui as atualizações das linhas de transmissão que ligam as zonas renováveis do Panhandle aos centros de carga do Norte do Texas, incorporando assim resiliência nos fluxos de energia de longo alcance que alimentam o mercado de data centers de Dallas.
Panorama regulatório
O mercado de data centers de Dallas opera dentro de estruturas estaduais do Texas e federais que estão se tornando mais rigorosas em relação às interconexões de grandes cargas e à forma como os custos de atualização da transmissão são alocados. Em junho de 2025, o Projeto de Lei do Senado do Texas nº 6 formalizou o processo de Estudo de Interconexão de Grandes Cargas (LLIS) da ERCOT, direcionando a Comissão de Serviços Públicos do Texas (PUCT) a determinar parcelas razoáveis dos custos de atualização da transmissão atribuíveis a grandes cargas, com regras de implementação avançando ao longo de 2026.
O foco regulatório se intensificou em junho de 2026, quando o governador Greg Abbott determinou que a PUCT e a ERCOT apresentassem recomendações sobre os custos de infraestrutura de data centers, a confiabilidade elétrica e possíveis mudanças legislativas até 17 de julho de 2026, antes da convocação da Assembleia Legislativa do Texas em janeiro de 2027. As propostas em discussão incluem alterações nas isenções fiscais para data centers, relatórios obrigatórios de uso de energia elétrica e água, e requisitos de refrigeração eficiente em água, elevando o valor de estratégias de energia e água em conformidade no licenciamento municipal e na seleção de locais em toda a região metropolitana de Dallas-Fort Worth.
Análise da cadeia de valor
A cadeia de valor dos data centers de Dallas começa com a aquisição de terrenos e banco de terras próximos a subestações, passando pelo trabalho de concessionárias e interconexão, projeto e execução de EPC, e finalmente pelas operações apoiadas por aquisição de energia, sistemas de refrigeração e interconexão de rede (incluindo hotéis de operadoras como a Infomart). A Oncor continua sendo um nó de infraestrutura fundamental para construções conectadas à rede na região metropolitana, e o estudo de interconexão e o pipeline administrativo se tornaram uma etapa fundamental de restrição para o tempo até a energização no Texas.
Como resultado, partes da cadeia estão migrando para modelos de "behind-the-meter" (BTM). Os desenvolvedores estão cada vez mais combinando campi com geração e armazenamento privados e despacháveis para reduzir a exposição a atrasos na fila da ERCOT e ao risco de cortes. Mecanismos de financiamento ligados à capacidade despachável, incluindo o Texas Energy Fund (TEF), estão ganhando relevância à medida que novas gerações a gás são usadas para ancorar campi de data centers, o que muda as prioridades de aquisição para pacotes integrados de energia, refrigeração e gerenciamento de energia, em vez de fornecimento exclusivo por concessionárias.
Cenário Competitivo
A concorrência no setor de data centers de Dallas agora depende da engenharia de custos de energia, da densidade por rack e da inovação em resfriamento, em vez do crescimento básico de metragem quadrada. A Digital Realty defende a liderança por meio do seu hub Infomart e do campus de Garland, citando mais de 300 portais de acesso à nuvem de operadoras. A QTS e a CyrusOne aceleram as conversões de brownfield no sul de Dallas-Fort Worth, correndo para entregar pods de resfriamento líquido classificados a 70 kW por rack que atraem operadores de clusters de GPU. Enquanto isso, a Aligned Data Centers comercializa seu trocador de calor modular DeltaCube, que reduz o uso de água em 80% e suporta racks de 50 kW sem água gelada, oferecendo um diferencial em micro-mercados sujeitos à seca.
As nuvens de hiperescala intensificam a pressão ao adquirir terras antes mesmo de as licenças se materializarem, excluindo concorrentes de subestações com capacidade sobressalente limitada. O investimento de USD 1 bilhão do Google em Midlothian e a aquisição de terrenos de USD 488 milhões da Oracle em Abilene exemplificam essa captura estratégica de terrenos. Esses autodesenvolvimentos contornam os intermediários de REITs, permitindo que as nuvens ditem as estruturas dos PPAs e as métricas de sustentabilidade alinhadas com as metas corporativas de transparência. Os provedores tradicionais de colocation respondem adicionando retrofits avançados de resfriamento às salas existentes, mas os prazos dos retrofits e as perturbações para os inquilinos criam riscos estratégicos.
Especialistas focados em edge, como DataBank, DartPoints e Vapor IO, esculpem nichos sensíveis à latência integrando micro data centers baseados em torres com dutos de fibra ao longo de corredores interestaduais. Esse espaço branco complementa, em vez de canibalizar, a onda de mega escala, permitindo um ecossistema estratificado no qual os micronós atendem aplicações em tempo real enquanto o treinamento de modelos de IA reside em giga campi. O resultado é uma arena moderadamente concentrada onde os cinco maiores proprietários capturam uma ligeira maioria da capacidade, mas a oportunidade permanece para os inovadores que solucionam desafios de água, energia ou latência exclusivos do mercado de data centers de Dallas.
Líderes do Setor de Data Centers de Dallas
Digital Realty Trust, Inc.
CyrusOne LLC
QTS Realty Trust Inc.
DataBank Ltd.
Aligned Data Centers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Grandes pipelines de campi financiáveis nos submercados periféricos de Dallas criam espaço em branco no curto prazo para fornecedores de capacidade de alta densidade, refrigeração líquida e soluções de resiliência energética. A DataBank está desenvolvendo um campus de 480 MW em Red Oak (Condado de Ellis) e, em abril de 2026, garantiu 2,0 bilhões de dólares em financiamento de construção para as primeiras três instalações (DFW9, DFW10 e DFW11), totalizando 180 MW, o que sustenta a continuidade da entrega de EPC, aquisição de equipamentos elétricos e refrigeração avançada nos corredores de crescimento do sul de Dallas.
Mudanças regulatórias e nos processos de rede no Texas também estão impulsionando oportunidades em torno de estratégias de tempo até a energização, incluindo geração behind-the-meter, integração de armazenamento e aquisição estruturada para fornecimento despachável. Os protocolos da QTS para a expansão de seu campus em Wilmer/Lancaster, incluindo o DFW2 DC2 (300 milhões de dólares, conclusão em junho de 2026) e edifícios adicionais planejados, e o desenvolvimento planejado da CyrusOne, DFW7, em Fort Worth (estimado em 200 milhões de dólares) apontam para uma expansão contínua além do núcleo tradicional de Dallas. Isso amplia a demanda por desenvolvimento de terrenos adjacentes à transmissão, preparação de locais prontos para subestações e retrofits de refrigeração eficiente em água ligados ao escrutínio emergente de relatórios e uso de água.
Desenvolvimentos recentes do setor
- Julho de 2026: Digital Realty e Mitsubishi Corporation formaram uma joint venture para financiar dois data centers pré-arrendados na região metropolitana de Dallas, com custos de desenvolvimento chegando a até 800 milhões de dólares. A joint venture amplia o financiamento para a capacidade em Dallas e fortalece o financiamento para construções hyperscale. O acordo diversifica as fontes de capital e acelera o ritmo do desenvolvimento em grande escala na região metropolitana.
- Julho de 2026: A QTS Realty Trust Inc. protocolou junto ao Departamento de Licenciamento e Regulação do Texas para desenvolver um edifício de 363.500 pés quadrados (DC7) em seu campus DFW2 em Lancaster, com construção planejada para setembro de 2026. O protocolo sinaliza uma adição de oferta no curto prazo no campus de Dallas. O projeto amplia a presença da QTS em Dallas e aumenta a agilidade de implantação para clientes hyperscale.
- Abril de 2026: A DataBank Ltd. anunciou 2,0 bilhões de dólares em financiamento de construção para os primeiros três data centers (DFW9, DFW10, DFW11) em seu campus de 480 MW em Red Oak. O financiamento permite uma construção rápida no sul de Dallas. A medida reforça o desenvolvimento do campus de Red Oak e fortalece a estrutura de financiamento para a expansão de capacidade em grande escala.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de data centers de Dallas é definido como a capacidade de data center e a atividade de construção localizada na região metropolitana de Dallas. Abrange instalações usadas para implantações de colocation, nuvem, corporativas, modulares e de borda, medidas pela capacidade de energia que reflete a forma como os locais são planejados, construídos e arrendados.
Exclusões de escopo: este dimensionamento exclui pequenas salas de servidores dentro de edifícios de escritórios padrão que não são operadas como instalações dedicadas de data center.
Visão geral da segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Massivo
- Mega
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Provedores de Serviços em Nuvem (CSPs)
- Empresarial, Modular e Edge
- Colocation
- Utilizado
- Tipo de Colocation
- Varejo
- Atacado
- Hiperescala
- Usuário Final
- Nuvem e TI
- Telecom
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Tipo de Colocation
- Utilizado
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a estrutura inicial de oferta, demanda e restrições na região metropolitana de Dallas, e depois para definir intervalos realistas para os principais insumos do modelo. Fontes públicas como a U.S. Energy Information Administration, o U.S. Census Bureau, o Federal Reserve Economic Data (FRED) e a U.S. Environmental Protection Agency nos ajudaram a fundamentar o contexto de energia, construção e operação em séries temporais oficiais.
Também analisamos materiais como publicações de planejamento de concessionárias e de rede no Texas, informações de planejamento e licenciamento disponibilizadas por autoridades locais, e referências técnicas do IEEE e da ASHRAE que explicam premissas típicas de energia e refrigeração usadas no projeto de instalações. Além disso, protocolos de empresas, apresentações a investidores, coberturas de imprensa confiáveis e assinaturas pagas focadas em dados financeiros e inteligência de empresas, patentes e registros de embarque de importação e exportação foram usados seletivamente para validar os principais planos de construção e narrativas de prazo de entrega de equipamentos. As fontes de pesquisa documental listadas aqui são ilustrativas, e muitas outras fontes públicas e pagas também foram consultadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
Damos igual peso à pesquisa de campo, usando entrevistas com especialistas e pesquisas com operadores, compradores de colocation, usuários de nuvem e corporativos, concessionárias, desenvolvedores e especialistas em engenharia ou construção em toda a região de Dallas-Fort Worth. Usamos as respostas para verificar a capacidade secundária, esclarecer datas de comissionamento, testar premissas de utilização e precificação, e preencher lacunas na oferta planejada. Os analistas então triangulam o modelo de Dallas e recontatam os respondentes quando as contribuições materiais conflitam.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 18% |
| Nível médio: 45% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 25% | Gerentes: 50% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção de capacidade de cima para baixo, em que projetos anunciados e em desenvolvimento são traduzidos em MW entregues esperados por ano, e depois alinhados aos padrões de utilização e pré-locação compartilhados pelos participantes do setor. Uma vez estruturado esse conjunto de demanda, os totais são corroborados usando verificações seletivas de baixo para cima, como contagens amostradas de locais por submercado, MW típico por tipo de construção e verificações de sanidade sobre absorção versus blocos de energia entregues.
Alguns insumos específicos de Dallas são tratados como impulsionadores centrais do modelo, como a carga de TI existente e as adições em construção, taxas de pré-locação típicas para grandes salões, cronogramas de interconexão e energização de concessionárias, e a mudança para racks de maior densidade que pode alterar o MW utilizável por metro quadrado. Também acompanhamos sinais em torno de novos lotes de terra, prazos de entrega de transformadores e equipamentos de manobra, e o ritmo de locação por atacado, pois esses fatores geralmente explicam melhor as variações ano a ano do que indicadores macro amplos.
Para previsões, é usada a análise de cenários para que a disponibilidade de energia e os cronogramas de comissionamento possam ser ajustados sem comprometer o modelo geral. Quando os insumos de baixo para cima estão incompletos para instalações menores, as lacunas são preenchidas usando intervalos derivados de feedback primário sobre MW médio por local e cadência típica de entrega, e depois os resultados são reverificados em relação ao pipeline e à lógica de absorção.
Validação de dados e ciclo de atualização
Os resultados do modelo são validados por meio de triangulação entre sinais independentes, e depois as principais variações são investigadas antes de os números serem finalizados. As verificações incluem comparar as adições implícitas de MW com pipelines de construção conhecidos, reconciliar a absorção implícita com o comportamento de pré-locação relatado, e revisar variações ano a ano que parecem muito acentuadas dadas as restrições de rede e equipamentos.
Uma revisão em várias etapas é seguida, com premissas revisadas por outro analista e gatilhos de recontato usados quando um insumo-chave muda, como um atraso importante na energização, o anúncio de um novo grande campus, ou uma mudança visível nos termos de preços e locação. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final pré-entrega é feita para que os clientes recebam a visão mais recente disponível no momento da publicação.
Tamanho do mercado de data centers de Dallas da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para data centers de Dallas frequentemente não coincidem porque a unidade subjacente não é consistente, e a abrangência pode variar entre inventário instalado, carga de TI e pipeline total planejado. Além disso, algumas fontes descrevem apenas colocation, enquanto outras combinam colocation com capacidade hyperscale e corporativa.
Cabines de colocation de varejo e visões com foco em cross-connect às vezes são apresentadas como o mercado, o que pode desviar os totais do dimensionamento baseado em capacidade. Outro fator é o momento, já que um relatório que conta campi anunciados antecipadamente parecerá maior do que um que espera pela garantia de energia e marcos de comissionamento, e o momento da conversão de moeda também pode alterar os valores principais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,01 bilhões de dólares (2025) | |
| Consultoria Imobiliária A | 0,59 bilhão de dólares (2024) | Relatado como inventário de colocation existente em MW, o que captura apenas um subconjunto de tipos de instalações e não corresponde diretamente a uma figura de valor de mercado completo. |
| Editora de Análises de Mercado B | 2,39 bilhões de dólares (2024) | Usa a capacidade total de TI como métrica principal e pode incluir um conjunto mais amplo de capacidade hyperscale e em desenvolvimento, o que tende a antecipar a oferta futura para o quadro atual. |
O inventário de colocation somente de varejo fica fora do escopo da Mordor Intelligence quando é relatado sem a capacidade corporativa e de nuvem, o que ajuda a explicar por que alguns quadros de MW parecem menores do que o valor de 2025 mostrado aqui. Em geral, a diferença é explicada principalmente pelo que está sendo contabilizado (inventário versus capacidade total de TI versus abrangência mais ampla de instalações) e por se a capacidade planejada é reconhecida antes de ser energizada, e essas diferenças podem ser verificadas com etapas práticas e repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de data centers de Dallas?
O tamanho do mercado de data centers de Dallas em 2,09 GW em 2026 está projetado para atingir 2,55 GW até 2031.
Qual segmento de tamanho de data center está crescendo mais rapidamente?
As instalações Mega, definidas como campi acima de 250 MW, têm previsão de expandir a um CAGR de 7,35% entre 2026 e 2031 no mercado de data centers de Dallas.
Por que as nuvens de hiperescala estão investindo diretamente em terrenos ao redor de Dallas?
O acúmulo de terrenos permite que as nuvens assegurem acesso à transmissão de 345 kV, PPAs renováveis e abatimentos fiscais favoráveis antes que o congestionamento da rede elétrica se intensifique ainda mais.
Como a volatilidade da rede elétrica do ERCOT está influenciando as escolhas de projeto?
Os operadores adicionam turbinas a gás no local, armazenamento de baterias e resfriamento líquido para proteger os clusters de IA de eventos de corte que se tornaram mais frequentes na zona de carga de Dallas.
Quais estratégias de sustentabilidade os construtores de data centers estão adotando?
Os desenvolvedores cada vez mais combinam PPAs de energia eólica do Oeste do Texas com sistemas de resfriamento líquido sem água ou de circuito fechado para reduzir tanto as pegadas de carbono quanto hídrica.
Qual classificação de nível está ganhando tração para cargas de trabalho de IA?
As salas de Nível 4 estão se tornando padrão para clusters de treinamento de IA porque entregam 99,995% de disponibilidade e caminhos de resfriamento líquido redundantes.
Página atualizada pela última vez em:
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers Sistemas de energia em todas as regiões, divididos por componente, tier e tamanho da instalação.
- Mercado de Construção de Data Center da África do Sul Construção na África do Sul, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Racks para Data Centers na Índia Racks na Índia, divididos por tamanho de rack, tipo de rack e compatibilidade de refrigeração.
- Mercado de Data Centers Hyperscale da América do Norte Instalações hyperscale na América do Norte, divididas por tipo de instalação, componente e nível (tier).
- Mercado de Armazenamento para Data Centers da Ásia-Pacífico Demanda por armazenamento na Ásia-Pacífico, abrangendo tecnologia de armazenamento, tipo de armazenamento e usuário final.
- Mercado de Data Centers Multi-Tenant (Colocation) dos Estados Unidos Colocation nos EUA, dividido por tipo de solução, nível e tamanho de instalação.
- Mercado de Construção de Data Centers de Singapura Demanda por construção em Singapura, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers da Coreia do Sul Sistemas de energia na Coreia do Sul, divididos por tamanho de instalação e nível (tier).
- Mercado de Energia para Data Center na África Sistemas de energia da África, divididos por componente, tipo de instalação e dimensão da instalação.
- Mercado de Colocation para Data Center Colocation no mundo, dividido por tipo de solução, nível e tamanho de instalação.



