
Tamanho e Participação do Mercado de Ciclopentano
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
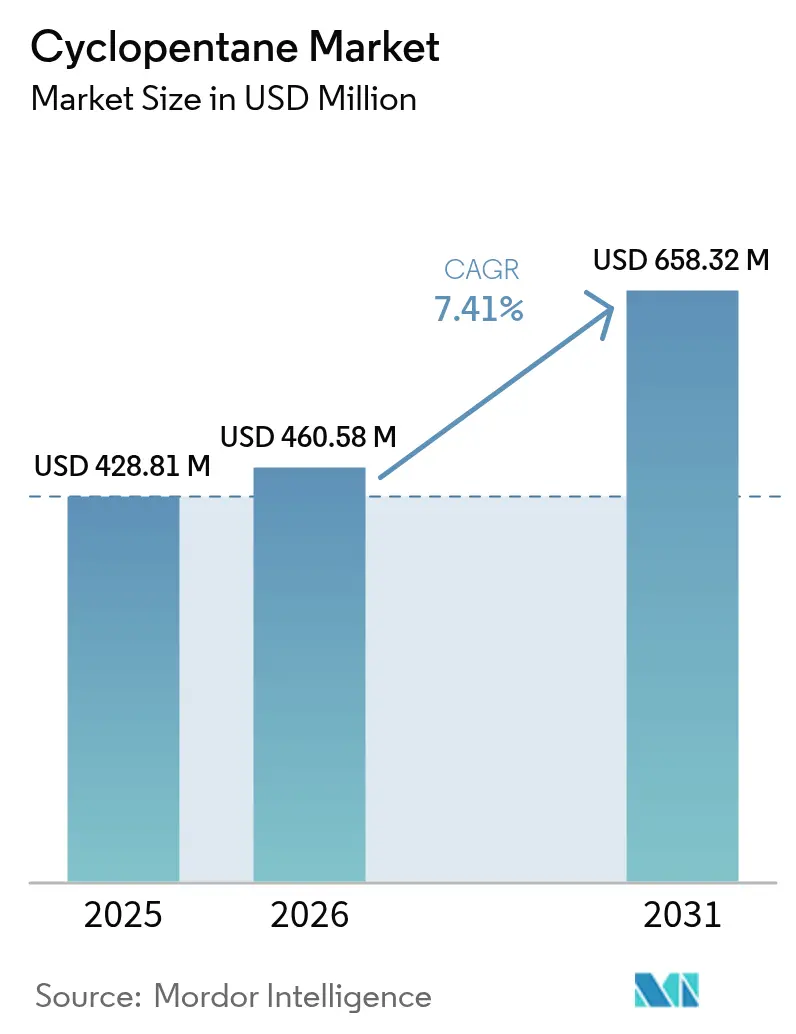
| Tamanho do Mercado (2026) | 460.58 Milhões de dólares |
| Tamanho do Mercado (2031) | 658.32 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Ciclopentano por Mordor Intelligence
O tamanho do Mercado de Ciclopentano foi avaliado em USD 428,81 milhões em 2025 e estima-se que cresça de USD 460,58 milhões em 2026 para atingir USD 658,32 milhões até 2031, a uma CAGR de 7,41% durante o período de previsão (2026-2031). Aceleradores regulatórios — mais notavelmente as cotas de HFC reduzidas gradualmente pela Emenda de Kigali — elevaram o ciclopentano de um hidrocarboneto de nicho a uma via de conformidade dominante para fabricantes de eletrodomésticos, construção e cadeia de frio. Os produtores enfrentam simultaneamente oferta restrita de matérias-primas, capacidade global limitada e custos de transporte crescentes, impulsionando investimentos em ativos de mistura no local e processamento de alta pureza. As estratégias competitivas agora dependem do equilíbrio entre os mercados de espuma orientados a volume e usos finais de especialidade com margens mais altas, como painéis de isolamento a vácuo (VIPs) e módulos de bateria para veículos elétricos, onde especificações químicas mais rígidas exigem preços premium. Embora a volatilidade das matérias-primas e códigos de segurança mais rígidos para hidrocarbonetos pesem sobre as margens, o mercado de ciclopentano continua a se beneficiar de mandatos de descarbonização em múltiplas indústrias, ampliando sua base de aplicações em economias emergentes e maduras.
Principais Conclusões do Relatório
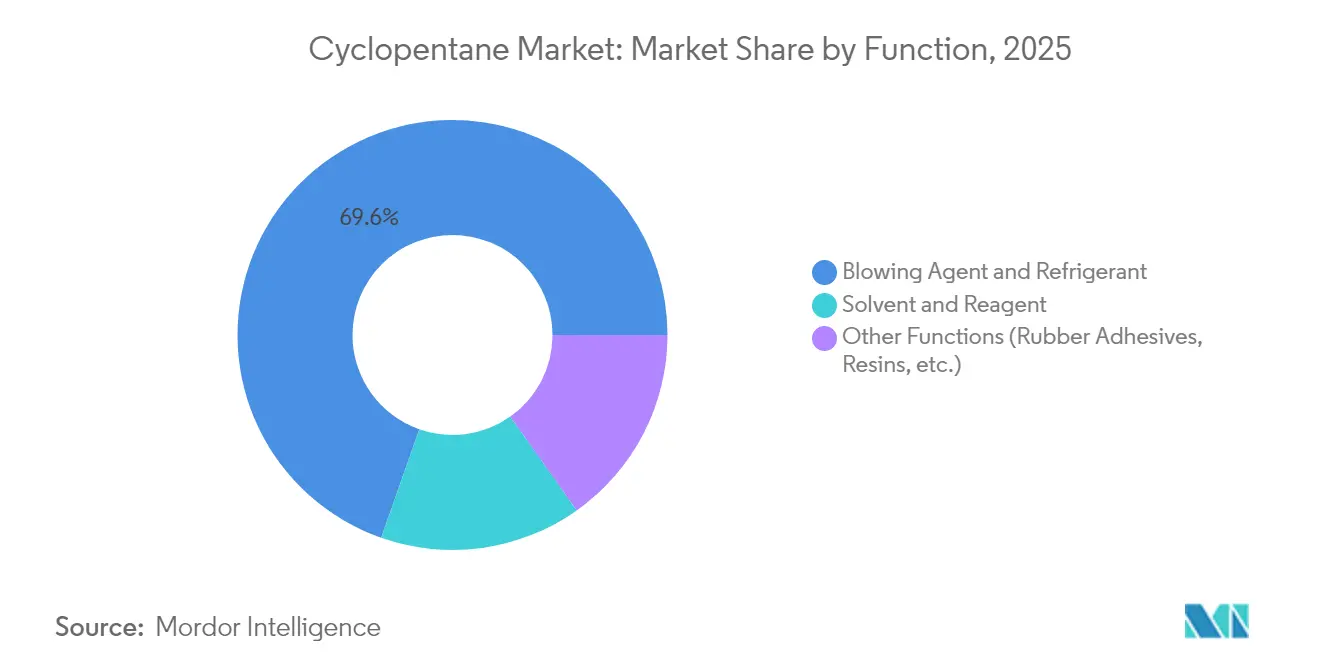
- Por função, agentes de expansão e refrigerantes capturaram 69,62% da participação do mercado de ciclopentano em 2025, enquanto solventes e reagentes têm previsão de crescer a uma CAGR de 7,98% até 2031.
- Por grau de pureza, o ciclopentano com pureza ≥98% liderou com 54,71% de participação na receita em 2025; este grau avança a uma CAGR de 7,75% até 2031.
- Por aplicação, a refrigeração representou 61,62% do tamanho do mercado de ciclopentano em 2025, porém as aplicações de isolamento devem expandir a uma CAGR de 7,99% no período 2026-2031.
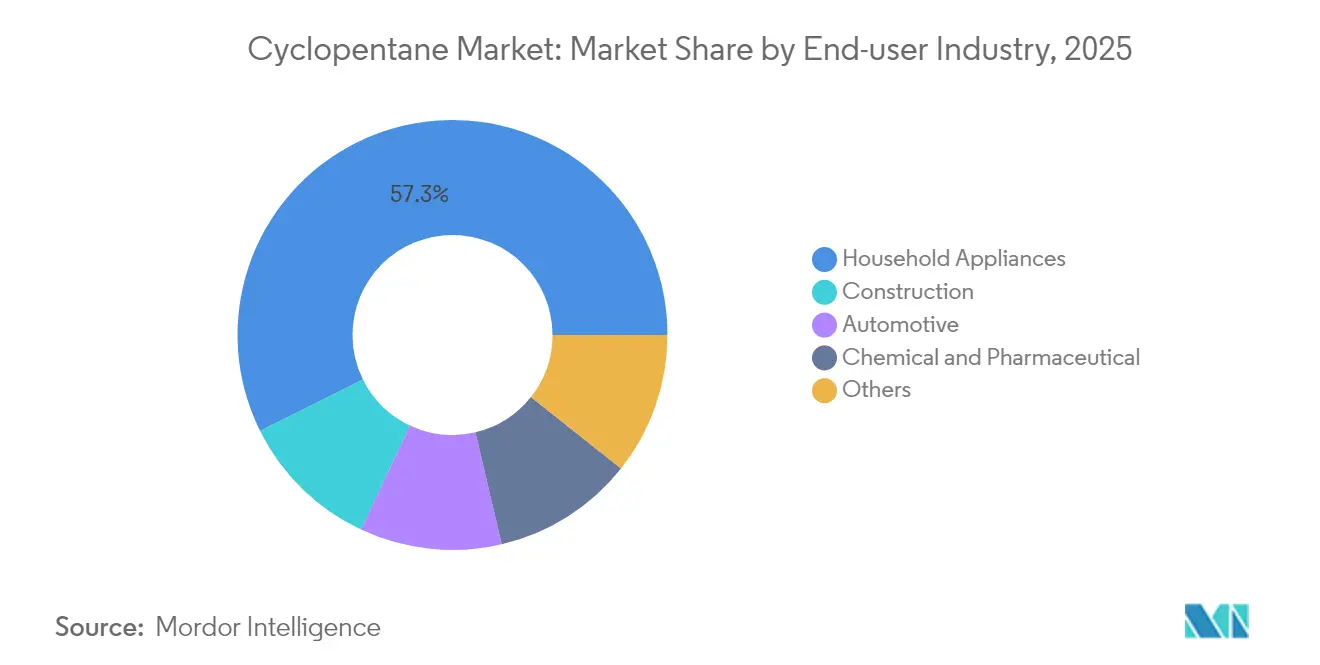
- Por indústria de uso final, os eletrodomésticos detinham 57,34% do mercado de ciclopentano em 2025, enquanto a construção deve registrar a CAGR mais rápida de 8,04% até 2031.
- Por geografia, a Ásia-Pacífico detinha 45,22% do mercado global de ciclopentano em 2025 e deve crescer a uma CAGR de 8,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de agentes de expansão de VIP de ciclopentano | +1.2% | América do Norte, UE, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Redução gradual de HFC impulsionada pela Emenda de Kigali | +2.1% | UE, América do Norte, global | Curto prazo (≤2 anos) |
| Demanda da cadeia de frio por eco-refrigerantes | +1.8% | Ásia-Pacífico como núcleo; transbordamento para MEA e América Latina | Médio prazo (2-4 anos) |
| Espumas leves para módulos de bateria de veículos elétricos | +0.9% | China, UE, América do Norte | Longo prazo (≥4 anos) |
| Economia de custos com mistura de pentano no local | +0.7% | Polos de fabricação de alto volume | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Agentes de Expansão de Ciclopentano em Painéis de Isolamento a Vácuo de Alto Desempenho
Os núcleos de VIP à base de ciclopentano permitem que fabricantes de refrigeradores e painéis de construção alcancem resistência térmica de alto nível enquanto reduzem a espessura das paredes, liberando volume interno e reduzindo o consumo de energia. Estudos mostram que substituir 40% da sílica pirogênica por espuma de ciclopentano mantém valores de λ abaixo de 4 mW/m·K, reduzindo os custos de materiais sem sacrifício de desempenho. Fabricantes de eletrodomésticos premium estão aproveitando a vantagem da parede mais fina para aumentar a capacidade de armazenamento dentro de dimensões externas fixas, um diferencial fundamental em categorias de eficiência rigorosamente regulamentadas. O desgargalamento incremental da Haltermann Carless na Alemanha é direcionado a esses lotes de alta especificação, refletindo o prêmio de preço que os graus VIP obtêm[1]Haltermann Carless, "Expansão de Capacidades de Pentano de Alta Pureza para Aplicações de VIP," haltermann-carless.com. O aumento das tarifas de eletricidade em todo o mundo fortalece ainda mais a proposta de valor, tornando a adoção de VIP uma via econômica para conformidade e economia para o consumidor.
Regulamentações para Redução Gradual de Agentes de Expansão de HFC sob a Emenda de Kigali
O Regulamento F-Gas da Europa reduz as cotas de HFC para 9 Mt CO2-eq até 2030, desencadeando escassez imediata que amplifica a absorção de ciclopentano nas linhas de espuma e refrigeração. Regras paralelas nos Estados Unidos, onde a Agência de Proteção Ambiental (EPA) aprovou substitutos adicionais de hidrocarbonetos sob o programa SNAP em dezembro de 2024, removem barreiras de adoção persistentes e simplificam o licenciamento[2]Agência de Proteção Ambiental, "Regra SNAP 26 — Substitutos Aceitáveis para Refrigeração e Ar-Condicionado," epa.gov. As conversões apoiadas pela UNIDO em fábricas de eletrodomésticos chinesas demonstram transições escaláveis e sem incidentes quando protocolos de segurança robustos são aplicados. Como resultado, o ranking de investimentos em nível de diretoria agora classifica a capacidade de ciclopentano como um requisito essencial de licença de operação, e não como uma atualização de sustentabilidade opcional.
Demanda por Refrigerantes Ecológicos na Expansão da Logística de Cadeia de Frio em Economias Emergentes
As economias emergentes estão correndo para construir armazéns com controle de temperatura para atender à crescente demanda por alimentos perecíveis e vacinas. O perfil de ODP zero e baixo GWP do ciclopentano satisfaz os códigos de governança corporativa do varejo multinacional e do setor farmacêutico, ao mesmo tempo que atende aos mandatos locais de eficiência. Operadores na Indonésia, no Vietnã e na Nigéria relatam taxas de custo de energia de até 30% das despesas operacionais, tornando o isolamento de alto desempenho crítico para a rentabilidade. Os governos da Ásia-Pacífico incorporam cada vez mais cláusulas de redução gradual de HFC em acordos comerciais bilaterais, acelerando os prazos de substituição e reforçando o crescimento do mercado de ciclopentano.
Espumas de Isolamento Compostas Leves para Módulos de Bateria de Veículos Elétricos
Testes com o Ciclo Rankine Orgânico confirmam que o ciclopentano atinge 72% de eficiência de transferência de calor em pressões estáveis adequadas para sistemas automotivos. Os fabricantes de automóveis que integram proteções térmicas ao nível do módulo obtêm os benefícios duplos de redução de peso e temperatura consistente da bateria, apoiando a extensão da autonomia e a conformidade com a segurança. Os fornecedores de compósitos estão co-desenvolvendo revestimentos termoplásticos com espumas de ciclopentano incorporadas, oferecendo vantagens de reciclabilidade sobre as alternativas à base de epóxi. A onda de eletrificação, portanto, desbloqueia uma curva de crescimento de longo prazo além da demanda legada de linha branca.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço de matéria-prima (nafta/petróleo bruto) | -1.4% | Regiões com importação líquida na Ásia e Europa | Curto prazo (≤2 anos) |
| Códigos de segurança mais rígidos para gases HC inflamáveis | -0.8% | Mercados desenvolvidos primeiro, implantação global | Médio prazo (2-4 anos) |
| Capacidade limitada e paralisações não planejadas | -1.1% | Regiões sem produção interna | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço da Matéria-Prima (Nafta/Petróleo Bruto)
A síntese do ciclopentano a partir de correntes de grau de craqueamento expõe os produtores a picos de preços de propileno e nafta. As previsões da Argus mostram que os contratos de propileno do Noroeste da Europa estão subindo devido a racionalizações planejadas de refinarias, comprimindo as margens do grau para espuma. As refinadoras integradas protegem parcialmente os ganhos ao canalizar correntes de coprodutos para unidades cativas de ciclopentano, mas tal escala permanece inacessível para muitos formuladores independentes. As empresas menores carecem de linhas de crédito para proteger-se contra oscilações de matérias-primas de vários meses, impulsionando a consolidação do setor à medida que buscam alívio de balanço dentro de portfólios maiores.
Códigos de Segurança Mais Rígidos para Hidrocarbonetos Inflamáveis Elevam os Custos de Conformidade
A regulamentação de outubro de 2024 da Administração de Segurança de Materiais Perigosos e Dutos dos EUA adiciona revisões de projeto de vagão-tanque e registro de instalações, projetando USD 97,3 milhões em benefícios líquidos, mas exigindo capital inicial significativo. A revisão de HazCom da OSHA de maio de 2024 exige rotulagem rica em pictogramas e treinamento ampliado, elevando os gastos administrativos. As emendas simultâneas do Programa de Gestão de Risco da EPA cobrem 11.740 instalações e introduzem auditorias de terceiros, gerando custos anuais de USD 256,9 milhões. A conformidade afeta desproporcionalmente os produtores abaixo de 10 ktpa, intensificando as decisões de saída ou aquisição e acentuando a trajetória de consolidação do mercado de ciclopentano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função:
Agentes de Expansão Impulsionam a Liderança do MercadoOs agentes de expansão e refrigerantes detinham 69,62% da participação do mercado de ciclopentano em 2025, à medida que fabricantes de eletrodomésticos e painéis adotaram o hidrocarboneto para satisfazer as cotas de redução gradual de HFC. Este volume dominante ancora o fluxo de caixa dos fornecedores; no entanto, o nicho de solventes e reagentes, embora represente tonelagem modesta, tem previsão de crescer a uma CAGR de 7,98%, refletindo a diversificação para síntese farmacêutica e linhas de polimerização de especialidade. Os desenvolvedores que visam essas químicas devem garantir teor de benzeno ultrabaixo e teor de enxofre abaixo de 20 ppm, características que obtêm um prêmio de preço de 20-30%. A receita futura, portanto, depende do equilíbrio entre economias de escala e personalização de nicho — uma estratégia de dupla via cada vez mais evidente em toda a indústria de ciclopentano.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Grau de Pureza:
Especificações de Alta Pureza Exigem Preços PremiumOs graus de pureza ≥98% capturaram 54,71% da demanda em 2025, impulsionados por VIPs e paredes de refrigeradores de alta eficiência onde impurezas fora de especificação comprometem o desempenho de λ. O segmento tem previsão de ampliar sua liderança a uma CAGR de 7,75%, apoiado pela expansão de colunas de destilação em Singapura e na Costa do Golfo dos EUA. A faixa intermediária de 95-98% atende a painéis de espuma rígida convencionais, enquanto os graus técnicos (<95%) recuam para uso como solvente à medida que as linhas de base regulatórias se tornam mais rígidas. A EPA estabelece uma pureza mínima de 95% para o ciclopentano aprovado pelo SNAP, incorporando um piso de conformidade que pressiona a economia de produção de baixo grau. Os investidores, portanto, priorizam o desgargalamento de torres de pureza em vez de ativos de grau técnico em campo verde.
Por Aplicação:
Domínio da Refrigeração Enfrenta Crescimento do IsolamentoAs linhas de refrigeração representaram 61,62% do tamanho do mercado de ciclopentano em 2025, refletindo a familiaridade com a marca há décadas em espumas para refrigeradores. Os painéis de isolamento e os núcleos de VIP, no entanto, estão previstos para uma CAGR de 7,99%, impulsionados por códigos de construção de emissões líquidas zero e subsídios de retrofit na UE e na Coreia do Sul. O uso como solvente químico permanece estável em participação de dígito único, limitado por misturas alternativas de hidrocarbonetos. O foco estratégico está se deslocando para as aquisições do setor de construção, onde os volumes de licitações do setor público incentivam contratos de fornecimento fechados, protegendo os fornecedores da volatilidade do mercado spot.
Por Indústria de Uso Final:
Eletrodomésticos Lideram em Meio ao Crescimento da ConstruçãoOs eletrodomésticos absorveram 57,34% dos volumes globais de ciclopentano em 2025, refletindo a produção de refrigeradores e freezers na China, na Turquia e no México. A construção é o segmento de crescimento mais promissor com uma CAGR de 8,04%, impulsionada por requisitos rigorosos de isolamento sob a revisão da EPBD da Europa e o código Eco-Niwas Samhita da Índia. A adoção automotiva, embora atualmente de nicho, ganha impulso via barreiras térmicas de bateria e painéis interiores leves. Os usuários químicos e farmacêuticos preferem o ciclopentano para controle de reação em sínteses selecionadas, embora os volumes permaneçam modestos. Os produtores que adaptam pacotes de aditivos para espumas de construção têm perspectiva de capturar margens desproporcionalmente altas à medida que os arquitetos especificam valores de λ mais baixos para fachadas de edifícios altos.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Análise Geográfica
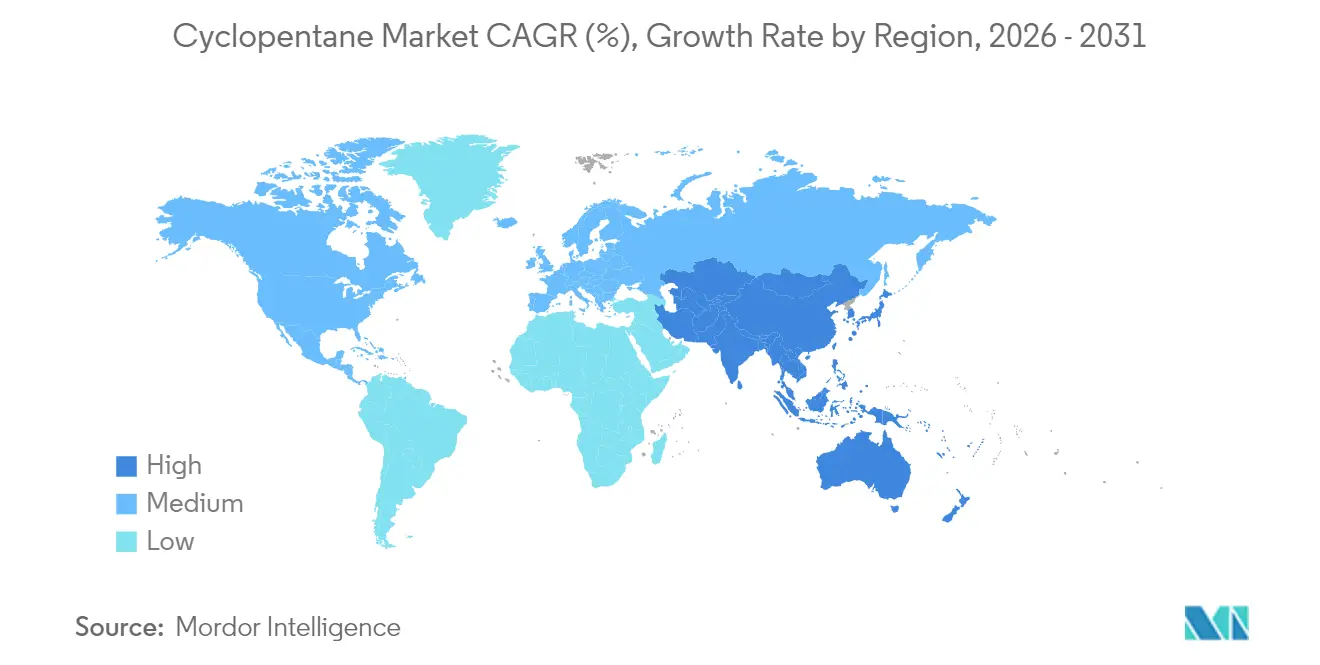
Mercado de Ciclopentano na América do Norte, EMEA, APAC e LATAM
A participação de 45,22% da Ásia-Pacífico no mercado, aliada a um CAGR de 8,21% até 2031, é impulsionada pelo aumento da penetração de eletrodomésticos e pelos nós de cadeia de frio financiados pelo governo. A China, apoiada pelo treinamento técnico da UNIDO, adaptou mais de 140 linhas de refrigeradores para ciclopentano sem incidentes, evidenciando a viabilidade de segurança em escala. O mandato de eficiência Top-Runner do Japão impulsiona a inovação contínua em VIP, enquanto o esquema PLI da Índia incentiva a produção localizada de grau espuma, reduzindo a dependência de importações. A América do Norte e a Europa concentram-se em ciclos de alta pureza e auditorias rigorosas de segurança ocupacional, obtendo prêmios de preço que compensam o crescimento mais lento em volume. As revisões do SNAP da EPA e o limite de cotas da Europa aceleram a saída dos HFCs, tornando o ciclopentano o substituto padrão em espumas. O Oriente Médio e África e a América Latina ficam para trás, mas apresentam potencial latente de crescimento à medida que os corredores logísticos e a clareza regulatória amadurecem.
Mercado de Ciclopentano na APAC, Europa e América do Norte
As dinâmicas sub-regionais revelam mudanças intra-asiáticas: os empacotadores contratuais do Sudeste Asiático obtêm ciclopentano cada vez mais de Singapura e da Coreia do Sul para mitigar o congestionamento nos portos chineses. Na Europa, os importadores equilibram o risco de matéria-prima russa diversificando para o fornecimento da Costa do Golfo dos EUA. Os misturadores norte-americanos se instalam próximos às plantas de painéis de poliuretano ao longo do corredor Bajío do México, reduzindo os quilômetros de transporte de produtos perigosos. Em conjunto, o panorama do mercado de ciclopentano entrelaça cadência regulatória, elasticidade logística e exigências de pureza, moldando estratégias regionais divergentes ao longo do horizonte de previsão.

Panorama regulatório
O ciclopentano enfrenta uma dupla pressão regulatória: normas ambientais que aceleram a substituição de HFCs de alto GWP em espumas e refrigeração (notadamente programas de eliminação gradual alinhados à Emenda de Kigali e o quadro de gases fluorados da Europa) e obrigações de segurança e controle de produtos químicos ligadas à sua inflamabilidade. Nos Estados Unidos, as ações da EPA no âmbito do programa SNAP em dezembro de 2024 expandiram os substitutos de hidrocarbonetos aceitáveis para refrigeração e ar-condicionado, apoiando caminhos de uso mais amplos onde medidas de segurança do produto e das instalações estão em vigor.
No que diz respeito à conformidade e ao comércio, o ciclopentano é regulado por importantes regimes de inventário químico (registro REACH da UE, listagem TSCA dos EUA e inclusão no IECSC chinês) e é transportado como líquido inflamável sob UN 1146 (Classe 3), o que restringe decisões de embalagem, rotulagem e roteamento. A China atualizou a padronização de produtos para ciclopentano industrial com a norma GB/T 18825-2024 (emitida em 15 de março de 2024, implementada em 1º de outubro de 2024), que torna mais rígidas as expectativas de conformidade para o fornecimento doméstico e importações. Isso reforça a ênfase do relatório em graus de maior pureza à medida que as especificações de OEMs a jusante e as práticas de licenciamento se tornam mais estritas.
Análise da cadeia de valor
O fornecimento de ciclopentano começa com matérias-primas de hidrocarbonetos, principalmente a fração C5 gerada no craqueamento a vapor de nafta e correntes de refinaria relacionadas. Os produtores separam o ciclopentano por fracionamento de componentes C5 com pontos de ebulição próximos (n-pentano, isopentano, isopreno), e algumas rotas usam hidrogenação catalítica do ciclopentadieno para melhorar a seletividade e a qualidade. Operadores petroquímicos integrados com divisores de C5 e infraestrutura de purificação geralmente garantem as posições de fornecimento mais estáveis, enquanto players independentes dependem mais de correntes mistas de C5 compradas e de terceirização (tolling).
A jusante, o maior volume flui para sistemas de espuma de poliuretano (PU) usados por fabricantes de eletrodomésticos e produtores de isolamento (gabinetes de refrigeração, painéis de cadeia fria e envoltórios de edifícios). A distribuição normalmente usa tanques ISO e tambores de aço sob regras de mercadorias perigosas, tornando a logística uma variável material de custo e continuidade, o que ajuda a explicar movimentos do setor em direção à mistura no local ou próximo ao local e ao armazenamento local em torno de importantes polos de fabricação de espuma e eletrodomésticos. Graus de maior pureza exigem etapas adicionais de processamento e controle de qualidade mais rigoroso (controle de impurezas, volatilidade consistente), o que favorece maior captura de valor para fornecedores com destilação avançada, certificação e lotes especializados dedicados para VIP e outros usos finais de alta especificação.
Cenário Competitivo
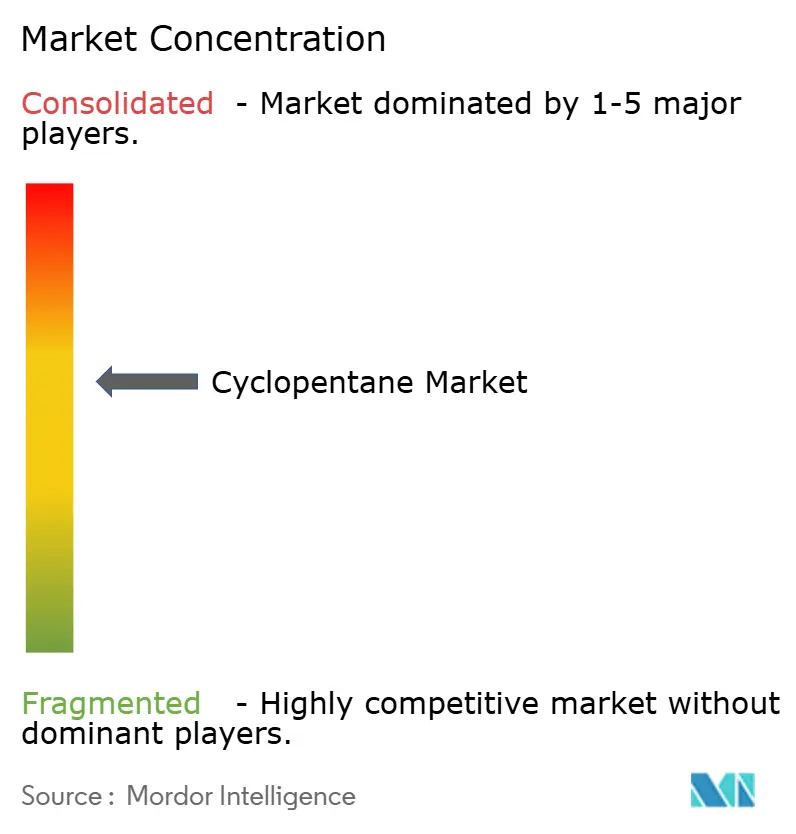
O mercado de ciclopentano exibe concentração moderada: os cinco principais fornecedores detêm uma produção estimada de 55-60%, enquanto formuladores de nicho atendem a aplicações de especialidade. A Chevron Phillips Chemical alavanca craqueadores de etileno integrados para estabilizar a matéria-prima e está atualizando a capacidade do separador C5 em Cedar Bayou para maior rendimento de alta pureza. A INEOS capitaliza sua presença em refinarias europeias, permitindo integração retroativa que isola as margens durante picos de petróleo bruto. A Haltermann Carless foca na purificação de especialidade, lançando ciclopentano certificado por balanço de massa ISCC PLUS em 2023 para aproveitar os prêmios da economia circular. Os independentes regionais instalam skids de mistura no local para atender plantas cativas de espuma, uma proteção estratégica contra atrasos marítimos.
A consolidação está pronta para continuar à medida que os custos de conformidade regulatória e a volatilidade das matérias-primas pressionam os operadores de menor escala, abrindo oportunidades de aquisição para as grandes empresas com caixa robusto que visam ampliar a cobertura geográfica.
Líderes da Indústria de Ciclopentano
-
INEOS
-
Haltermann Carless Group GmbH
-
SK Geo Centric Co., Ltd.
-
Chevron Phillips Chemical Company LLC
-
Maruzen Petrochemical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ciclopentano
- Chevron Phillips Chemical Company LLC
- Dymatic Chemicals Inc.
- Haltermann Carless Group GmbH
- INEOS
- Liaoning Yufeng Chemical Co., Ltd
- Maruzen Petrochemical
- Meilong Cyclopentane Chemical Co., Ltd.
- Merck KGaA
- Pure Chem Co., Ltd.
- Sinteco S.R.L.
- SK Geo Centric Co., Ltd.
- Trecora LLC

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro está na intersecção entre segurança de capacidade e demanda de maior especificação. O mercado está cada vez mais dividido entre graus de espuma de grande volume e lotes premium para aplicações com tolerâncias químicas mais estritas, incluindo núcleos VIP e outros isolamentos de alto desempenho. Os produtores estão respondendo com investimentos em processos que adicionam capacidade de purificação e flexibilidade de hidrogenação. A Haltermann Carless destacou a expansão da capacidade de hidrogenação em Speyer, Alemanha (comissionada em 2026, conforme materiais da empresa referenciados no pacote de evidências), alinhando-se ao tema do relatório de que as restrições de pureza e a escassez de fornecimento estão impulsionando a eliminação de gargalos e o processamento de alta pureza, em vez de um foco de produção puramente voltado ao volume.
A oportunidade também vem de normas de mercado final que recompensam menor condutividade térmica e maior eficiência energética em refrigeração e isolamento de edifícios. O relatório vincula essa mudança ao ímpeto de eliminação gradual dos HFCs (programas ligados à Emenda de Kigali e ao aperto de cotas de gases fluorados da UE) e a caminhos de adoção em conformidade com a segurança (atualizações do SNAP da EPA dos EUA em dezembro de 2024). Especificações nacionais atualizadas, como a GB/T 18825-2024 da China para ciclopentano industrial, apoiam ainda mais um fornecimento mais padronizado, o que pode reduzir a variabilidade para formuladores e OEMs a jusante, particularmente na Ásia-Pacífico, onde cadeias petroquímicas integradas e a densidade de fabricação de eletrodomésticos fortalecem o argumento de negócios para mistura localizada, armazenamento e acordos de fornecimento de longo prazo.
Recent Industry Developments in Mercado de Ciclopentano
- Janeiro de 2026: A Haltermann Carless (HCS Group) referenciou o comissionamento de uma planta de hidrogenação em Speyer, Alemanha, posicionada para fortalecer a segurança do fornecimento e ampliar a flexibilidade de matérias-primas para especialidades de hidrocarbonetos. A capacidade de processamento adicional apoia produções com pureza mais alta e consistente, importantes para aplicações de refrigeração, isolamento e ciclopentano de grau VIP premium.
- Dezembro de 2025: A China emitiu a GB/T 18825-2024 para ciclopentano industrial, com implementação a partir de outubro de 2024, e seus efeitos continuaram a moldar as expectativas de aquisição e controle de qualidade ao longo de 2025, à medida que as cadeias de fornecimento se alinhavam à especificação atualizada. A padronização no nível do produto reduz a variabilidade para formuladores de espuma a jusante e OEMs de eletrodomésticos que cada vez mais especificam controle de impurezas mais rigoroso.
- Dezembro de 2024: A Agência de Proteção Ambiental dos EUA expandiu os substitutos de hidrocarbonetos aceitáveis no âmbito do programa SNAP para refrigeração e ar-condicionado. A atualização regulatória reduziu barreiras para caminhos baseados em hidrocarbonetos em categorias de equipamentos relevantes, apoiando conversões mais amplas orientadas pela conformidade, afastando-se de alternativas com maior GWP, onde o gerenciamento do risco de inflamabilidade é abordado.


Mercado de Ciclopentano Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de ciclopentano abrange o valor de vendas gerado a partir do ciclopentano usado em aplicações industriais e comerciais, contabilizado onde o produto químico é comprado para uso final, como sopragem de espuma, refrigeração e uso como solvente ou reagente.
Exclusões de escopo: não contabilizamos o valor dos produtos finais a jusante e excluímos substitutos que não sejam ciclopentano, mesmo quando atendem a uma necessidade de desempenho semelhante.
Visão geral da segmentação
-
Por Função
- Agente de Expansão e Refrigerante
- Solvente e Reagente
- Outras Funções (Adesivos de Borracha, Resinas, etc.)
-
Por Grau de Pureza
- Pureza ≥ 98%
- Pureza 95 - 98%
- Pureza < 95% (Grau Técnico)
-
Por Aplicação
- Refrigeração
- Isolamento
- Solventes Químicos
- Outras Aplicações (Cuidados Pessoais, Aditivos de Combustível)
-
Por Indústria de Uso Final
- Eletrodomésticos
- Construção
- Automotivo
- Químico e Farmacêutico
- Outros
-
Por Geografia
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- Itália
- França
- Rússia
- Restante da Europa
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
-
Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir os limites do mercado, construir a estrutura de países e regiões, e testar sob pressão os motores de demanda que normalmente movem o consumo de ciclopentano. Baseamo-nos em referências públicas e oficiais, como estatísticas comerciais da UN Comtrade, tabelas alfandegárias e tarifárias nacionais e divulgações de produtos químicos e materiais no estilo USGS, quando disponíveis, além de publicações de políticas de eficiência energética ou de refrigerantes de agências como a EPA dos EUA e a Comissão Europeia.
Para tornar os dados mais utilizáveis, também revisamos relatórios anuais e apresentações a investidores de empresas, fichas técnicas de produtos e cobertura confiável da imprensa setorial que discute a demanda por isolamento e refrigeração. Assinaturas pagas são usadas seletivamente para dados financeiros e informações corporativas, bancos de dados de patentes e dados de importação e exportação em nível de embarque, quando um país apresenta oscilações incomuns que precisam de explicação. Esses exemplos de fontes são apenas ilustrativos, e muitas outras referências públicas também foram usadas para coletar, verificar cruzadamente e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e questionários estruturados com produtores, distribuidores e usuários a jusante em isolamento, refrigeração e processamento químico. Conversamos com participantes da Ásia-Pacífico, EMEA e Américas para que a movimentação de preços, os efeitos cambiais e o momento regulatório pudessem ser verificados antes de finalizar as premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 15% | Ásia-Pacífico: 47% |
| Nível médio: 41% | Líderes funcionais/de unidade: 42% | EMEA: 32% |
| Players menores: 20% | Gerentes: 43% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento principal usa uma abordagem top-down em que os grupos de demanda regional são reconstruídos a partir da atividade de isolamento e refrigeração e depois alocados ao uso de ciclopentano com base em premissas de adoção e dosagem. Uma vez produzidos os primeiros totais, eles são corroborados com aproximações bottom-up seletivas, como verificações amostradas de fornecedores e distribuidores, e uma visão de PMV (preço médio de venda) multiplicado pelo volume para os principais países, que é então usada para ajustar os valores discrepantes.
Os dados relevantes neste mercado incluem indicadores de produção de espuma de poliuretano ligados à atividade de eletrodomésticos e isolamento de edifícios, taxas de adoção de agentes de sopragem de baixo GWP influenciadas por normas de refrigerantes e emissões, fluxos comerciais de ciclopentano e hidrocarbonetos relacionados, a combinação típica de pureza usada nos processos de uso final e as diferenças de preços regionais que podem redirecionar o fornecimento. Para as previsões, é usada análise de cenários em torno da demanda por isolamento e do momento de aplicação regulatória, e a trajetória de preços é orientada por consenso baseado em entrevistas e movimentos observados ligados às matérias-primas. Quando as divisões de volume local não estão visíveis, as lacunas são tratadas usando proporções de comércio e consumo de países vizinhos e depois reverificadas em relação ao total regional para que o modelo permaneça consistente.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações, incluindo consistência de moeda e unidades, revisão de variação ano a ano e comparação com sinais independentes, como movimentos comerciais e tendências de produção de isolamento e eletrodomésticos. Quando um país apresenta um salto incomum, as premissas são revisadas e chamadas de acompanhamento são acionadas para confirmar se a mudança veio de preços, demanda ou uma interrupção pontual de fornecimento.
Uma segunda revisão do analista é concluída antes da aprovação final, para que as etapas de cálculo e a lógica das fontes sejam mais fáceis de rastrear. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias ou grandes mudanças de capacidade. Antes da entrega, fazemos uma verificação final para que a visão publicada reflita o corte de dados mais recente disponível.
Tamanho do mercado de ciclopentano da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o ciclopentano costumam diferir, mesmo quando todos estão discutindo o mesmo produto químico, porque as margens de escopo e a matemática de precificação não são tratadas da mesma maneira. As diferenças também aparecem quando o ano-base não está alinhado e quando a cobertura regional é desigual.
Neste mercado, os maiores fatores de disparidade geralmente são se a demanda de solventes e reagentes é totalmente contabilizada ou tratada como um complemento menor, como a combinação de pureza é tratada nos cálculos de valor, e se o estudo usa preços fortemente baseados em spot ou um PMV anual combinado. A cadência de atualização e o momento cambial também importam, porque um ano de rápida movimentação pode alterar os valores em USD sem uma mudança real em toneladas, razão pela qual o modelo é reverificado com médias de preços do final do ano e sinais comerciais antes do lançamento final, uma etapa aplicada no dimensionamento de ciclopentano pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 460,58 milhões de USD (2026) | |
| Consultoria Global A | 573,61 milhões de USD (2026) | Usa uma ancoragem de ano-base diferente e uma janela de previsão mais longa, e o valor de 2026 parece refletir consolidações de aplicações mais amplas, com uma tabela de preços que pode ser mais alta em regiões onde a demanda por isolamento tem peso maior. |
| Editora Setorial B | 465,48 milhões de USD (2024) | Usa um ano-base anterior e uma janela histórica diferente, portanto o valor reportado é influenciado pela precificação de 2024 e pelo momento de conversão cambial, e pode não corresponder a uma visão de taxa de execução de 2026 construída a partir de indicadores de demanda atualizados. |
A dispersão na tabela é explicada principalmente por escolhas de momento e pela forma como o valor é construído a partir do volume e do PMV entre regiões, e não por um desacordo sobre a existência de demanda por ciclopentano em isolamento e refrigeração. Ao manter o escopo vinculado a um consumo de uso final claro e depois revalidar os sinais de preço e comércio antes de fechar o ano, a estimativa permanece mais fácil de reconciliar e repetir.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de ciclopentano e o crescimento projetado?
O tamanho do mercado de ciclopentano é de USD 460,58 milhões em 2026 e tem previsão de atingir USD 658,32 milhões até 2031, crescendo a uma CAGR de 7,41%.
Qual região domina o mercado de ciclopentano?
A Ásia-Pacífico lidera com 45,22% de participação em 2025 e também é a região de crescimento mais rápido com uma CAGR de 8,21% até 2031.
Por que os painéis de isolamento a vácuo são importantes para a demanda de ciclopentano?
Os VIPs exigem ciclopentano de alta pureza para atingir condutividade térmica ultrabaixa, possibilitando paredes mais finas e maior eficiência energética, um segmento que cresce a uma CAGR de 7,75%.
Como as regulamentações estão influenciando a adoção de ciclopentano?
As reduções graduais de HFC da Emenda de Kigali e as aprovações do SNAP da EPA estão acelerando a transição para o ciclopentano, especialmente em espumas e refrigeração, adicionando um estimado +2,1% à CAGR prevista.
Quais são as principais restrições ao crescimento do mercado de ciclopentano?
A volatilidade do preço da matéria-prima, os códigos de segurança mais rígidos para gases inflamáveis e a capacidade global limitada juntos subtraem cerca de 3,3% da CAGR potencial.
Qual indústria de uso final está crescendo mais rapidamente fora dos eletrodomésticos?
Os usos de ciclopentano à base de isolamento na construção estão expandindo a uma CAGR de 8,04%, impulsionados por códigos rigorosos de energia para construções em todo o mundo.
Página atualizada pela última vez em:



