
Taille et part de marché du cyclopentane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 460.58 Millions de dollars américains |
| Taille du Marché (2031) | 658.32 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du cyclopentane par Mordor Intelligence
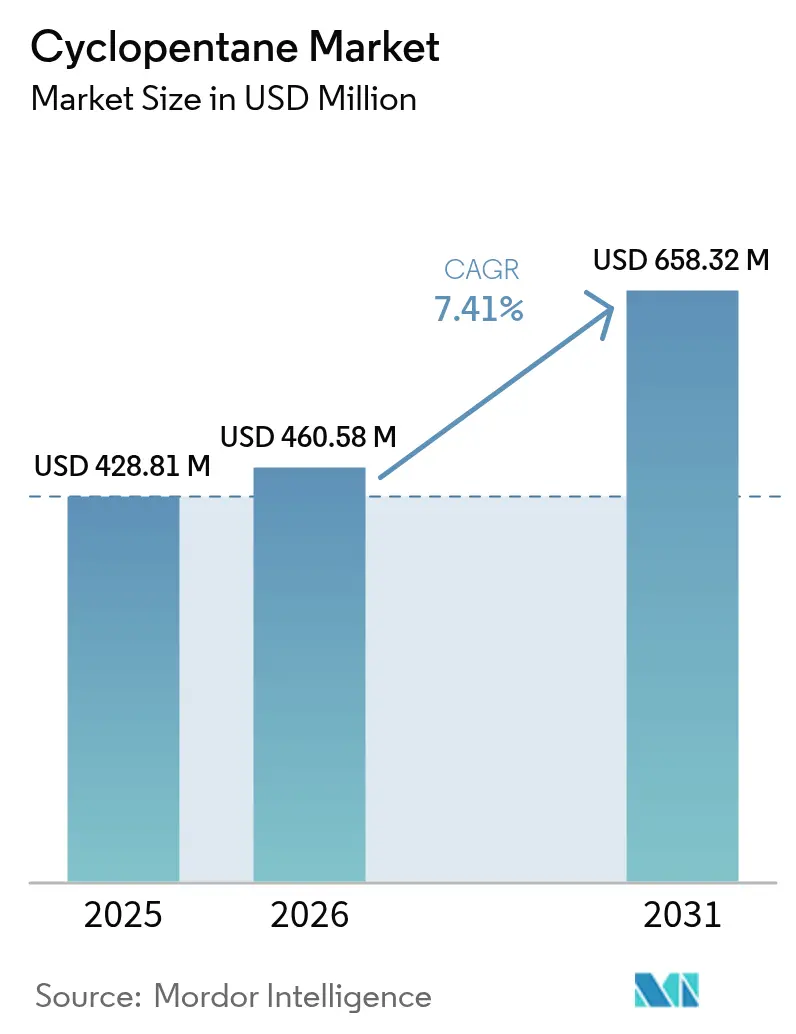
La taille du marché du cyclopentane était évaluée à 428,81 millions USD en 2025 et devrait croître de 460,58 millions USD en 2026 pour atteindre 658,32 millions USD d'ici 2031, à un TCAC de 7,41 % au cours de la période de prévision (2026-2031). Les accélérateurs réglementaires — notamment les quotas HFC réduits par l'Amendement de Kigali — ont élevé le cyclopentane du statut d'hydrocarbure de niche à celui de voie de conformité principale pour les fabricants d'appareils électroménagers, de construction et de chaîne du froid. Les producteurs font simultanément face à une offre de matières premières contrainte, à une capacité mondiale limitée et à des coûts de transport en hausse, ce qui incite aux investissements dans des actifs de mélange sur site et de traitement haute pureté. Les stratégies concurrentielles reposent désormais sur l'équilibre entre les marchés de mousse à fort volume et les utilisations finales spécialisées à marges plus élevées, telles que les panneaux isolants sous vide (PIV) et les modules de batteries pour véhicules électriques, où des spécifications chimiques plus strictes permettent d'obtenir des prix premium. Bien que la volatilité des matières premières et des codes de sécurité hydrocarbures plus stricts pèsent sur les marges, le marché du cyclopentane continue de bénéficier des mandats de décarbonation multi-industrie, élargissant son empreinte applicative dans les économies émergentes et matures.
Points clés du rapport
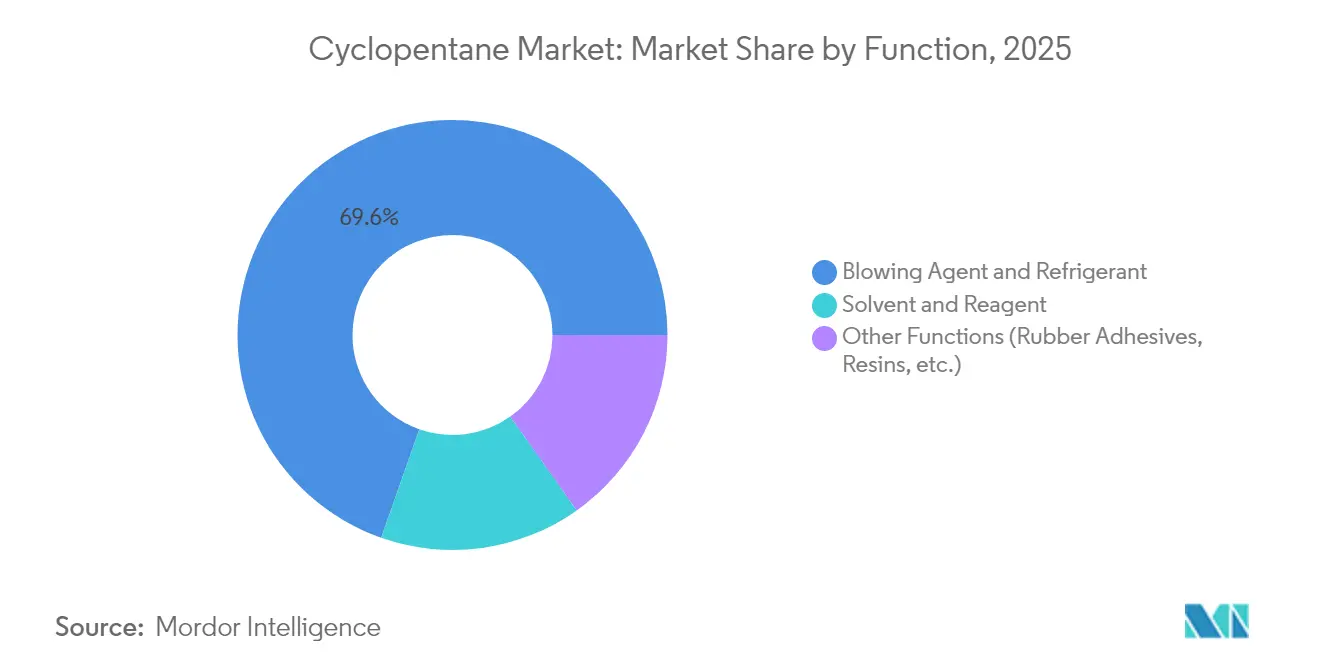
- Par fonction, les agents gonflants et réfrigérants ont représenté 69,62 % de la part de marché du cyclopentane en 2025, tandis que les solvants et réactifs devraient croître à un TCAC de 7,98 % jusqu'en 2031.
- Par grade de pureté, le cyclopentane de pureté ≥ 98 % était en tête avec une part de revenus de 54,71 % en 2025 ; ce grade progresse à un TCAC de 7,75 % jusqu'en 2031.
- Par application, la réfrigération représentait 61,62 % de la taille du marché du cyclopentane en 2025, tandis que les applications d'isolation devraient se développer à un TCAC de 7,99 % sur 2026-2031.
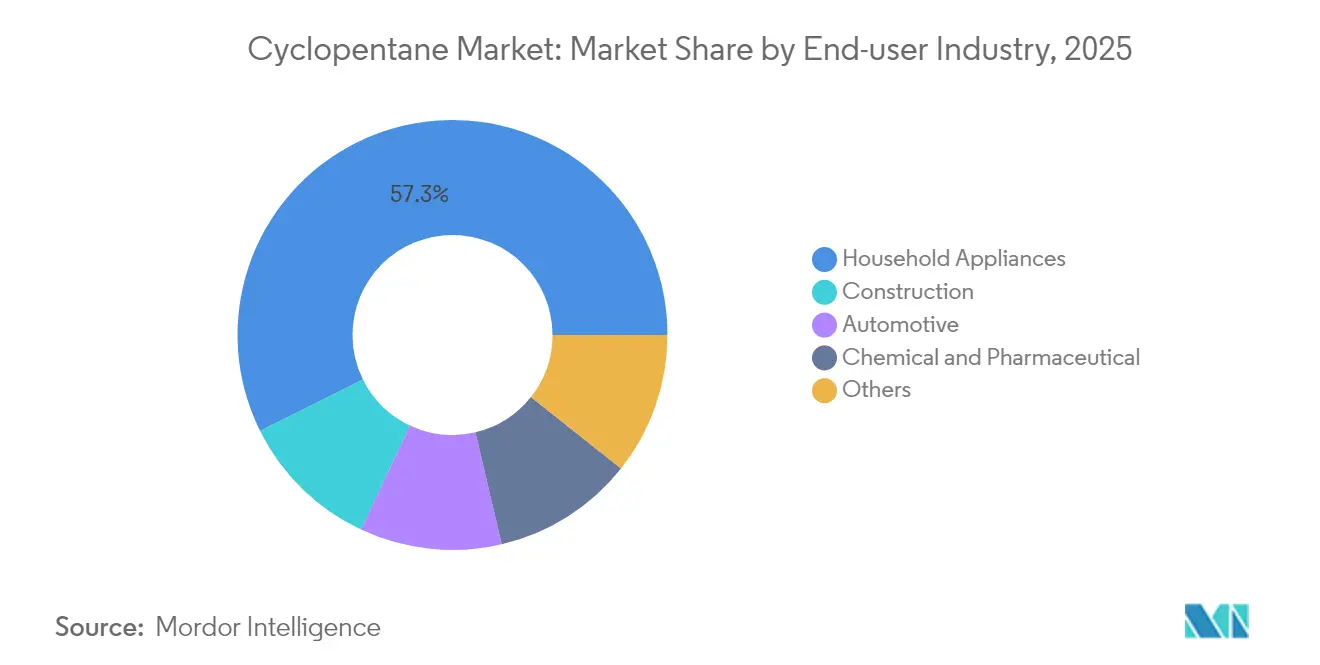
- Par secteur d'utilisation finale, les appareils électroménagers représentaient 57,34 % du marché du cyclopentane en 2025, tandis que la construction devrait afficher le TCAC le plus rapide à 8,04 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 45,22 % du marché mondial du cyclopentane en 2025 et devrait croître à un TCAC de 8,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption des agents gonflants PIV à base de cyclopentane | +1.2% | Amérique du Nord, UE, Asie-Pacifique | Moyen terme (2-4 ans) |
| Réduction progressive des HFC dans le cadre de l'Amendement de Kigali | +2.1% | UE, Amérique du Nord, mondial | Court terme (≤ 2 ans) |
| Demande de réfrigérants écologiques dans la chaîne du froid | +1.8% | Asie-Pacifique au cœur ; débordement MEA et Amérique latine | Moyen terme (2-4 ans) |
| Mousses légères pour modules de batteries de véhicules électriques | +0.9% | Chine, UE, Amérique du Nord | Long terme (≥ 4 ans) |
| Économies de coûts du mélange de pentane sur site | +0.7% | Pôles de fabrication à fort volume | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des agents gonflants à base de cyclopentane dans les panneaux isolants sous vide haute performance
Les noyaux de PIV à base de cyclopentane permettent aux fabricants de réfrigérateurs et de panneaux de construction d'atteindre une résistance thermique de premier ordre tout en réduisant l'épaisseur des parois, libérant ainsi le volume intérieur et réduisant la consommation d'énergie. Des études montrent que la substitution de 40 % de silice fumée par de la mousse de cyclopentane maintient les valeurs λ en dessous de 4 mW/m·K, réduisant les coûts matériaux sans sacrifice de performance. Les fabricants d'appareils haut de gamme tirent parti de l'avantage des parois plus minces pour augmenter la capacité de stockage dans des dimensions extérieures fixes, un différenciateur clé dans des niveaux d'efficacité étroitement réglementés. Le déboulonnage progressif d'Haltermann Carless en Allemagne est dirigé vers ces lots à haute spécification, reflétant la prime de prix que les grades PIV obtiennent[1]Haltermann Carless, "Expansion des capacités de pentane haute pureté pour les applications PIV," haltermann-carless.com. La hausse mondiale des tarifs d'électricité renforce encore davantage la proposition de valeur, faisant de l'adoption des PIV une voie rentable vers la conformité et les économies pour les consommateurs.
Réglementations réduisant progressivement les agents gonflants HFC dans le cadre de l'Amendement de Kigali
Le règlement européen F-Gas réduit les quotas HFC à 9 Mt CO2-éq d'ici 2030, déclenchant des pénuries immédiates qui amplifient l'adoption du cyclopentane dans les lignes de mousse et de réfrigération. Des règles parallèles aux États-Unis, où l'Agence de protection de l'environnement a approuvé des substituts hydrocarbures supplémentaires dans le cadre du programme SNAP en décembre 2024, suppriment les obstacles persistants à l'adoption et simplifient les procédures d'autorisation[2]Agence de protection de l'environnement, "Règle SNAP 26 — Substituts acceptables pour la réfrigération et la climatisation," epa.gov. Les conversions soutenues par l'ONUDI dans les usines d'appareils électroménagers chinoises démontrent des transitions évolutives et sans incident lorsque des protocoles de sécurité robustes sont appliqués. En conséquence, le classement des investissements en salle de conseil classe désormais la capacité en cyclopentane comme un élément essentiel du permis d'exploitation, et non comme une mise à niveau facultative en matière de durabilité.
Demande de réfrigérants écologiques dans la chaîne du froid en expansion dans les économies émergentes
Les économies émergentes s'efforcent de construire des entrepôts à température contrôlée pour répondre à la demande croissante d'aliments périssables et de vaccins. Le profil zéro-ODP et faible PRG du cyclopentane satisfait les codes de gouvernance d'entreprise des multinationales de la distribution et de la pharmacie, tout en répondant aux mandats d'efficacité locaux. Les opérateurs en Indonésie, au Vietnam et au Nigéria signalent des ratios de coûts énergétiques allant jusqu'à 30 % des dépenses opérationnelles, ce qui rend l'isolation haute performance essentielle à la rentabilité. Les gouvernements d'Asie-Pacifique intègrent de plus en plus des clauses de réduction progressive des HFC dans les accords commerciaux bilatéraux, accélérant les calendriers de substitution et renforçant la croissance du marché du cyclopentane.
Mousses isolantes composites légères pour modules de batteries de véhicules électriques
Les tests du cycle de Rankine organique confirment que le cyclopentane atteint une efficacité de transfert de chaleur de 72 % à des pressions stables adaptées aux systèmes automobiles. Les constructeurs automobiles intégrant des boucliers thermiques au niveau des modules bénéficient d'un double avantage : réduction du poids et température de batterie constante, soutenant l'extension de l'autonomie et la conformité en matière de sécurité. Les fournisseurs de composites co-développent des peaux thermoplastiques avec des mousses de cyclopentane intégrées, offrant des avantages en matière de recyclabilité par rapport aux alternatives à base d'époxy. La vague d'électrification ouvre donc une courbe de croissance à long terme au-delà de la demande traditionnelle en électroménager.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (naphta/brut) | -1.4% | Régions importatrices nettes en Asie et en Europe | Court terme (≤ 2 ans) |
| Codes de sécurité plus stricts pour les gaz HC inflammables | -0.8% | Marchés développés en premier, déploiement mondial | Moyen terme (2-4 ans) |
| Capacité limitée et arrêts imprévus | -1.1% | Régions dépourvues de production locale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (naphta/brut)
La synthèse du cyclopentane à partir de flux de qualité craqueur expose les producteurs aux pics de prix du propylène et du naphta. Les prévisions d'Argus montrent une hausse des contrats de propylène en Europe du Nord-Ouest en raison des rationalisations planifiées des raffineries, comprimant les marges des grades pour mousse. Les raffineurs intégrés protègent partiellement leurs bénéfices en orientant les flux de co-produits vers des unités de cyclopentane captives, mais une telle échelle reste inaccessible pour de nombreux formulateurs indépendants. Les petites entreprises ne disposent pas des lignes de crédit nécessaires pour couvrir les fluctuations de matières premières sur plusieurs mois, propulsant la consolidation sectorielle alors qu'elles cherchent un soulagement bilanciel au sein de portefeuilles plus importants.
Des codes de sécurité plus stricts pour les hydrocarbures inflammables augmentent les coûts de conformité
La réglementation d'octobre 2024 de l'Administration américaine de la sécurité des pipelines et des matières dangereuses ajoute des examens de conception des wagons-citernes et des enregistrements d'installations, projetant 97,3 millions USD d'avantages nets, tout en nécessitant des investissements initiaux significatifs. La révision du programme HazCom de l'OSHA de mai 2024 impose un étiquetage riche en pictogrammes et une formation étendue, augmentant les dépenses administratives. Les amendements simultanés du programme de gestion des risques de l'Agence de protection de l'environnement couvrent 11 740 installations et introduisent des audits tiers, entraînant des coûts annuels de 256,9 millions USD. La conformité affecte de manière disproportionnée les producteurs de moins de 10 000 tonnes par an, intensifiant les décisions de sortie ou d'acquisition et accentuant la trajectoire de consolidation du marché du cyclopentane.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction :
Les agents gonflants assurent le leadership du marchéLes agents gonflants et réfrigérants détenaient 69,62 % de la part de marché du cyclopentane en 2025, les fabricants d'appareils et de panneaux ayant adopté l'hydrocarbure pour satisfaire aux quotas de réduction progressive des HFC. Ce volume dominant ancre les flux de trésorerie pour les fournisseurs ; néanmoins, la niche des solvants et réactifs, bien que représentant des tonnages modestes, devrait croître à un TCAC de 7,98 %, reflétant la diversification vers la synthèse pharmaceutique et les lignes de polymérisation spécialisées. Les développeurs ciblant ces chimies doivent garantir une teneur en benzène ultra-faible et un taux de soufre inférieur à 20 ppm, des caractéristiques qui obtiennent une prime de prix de 20 à 30 %. Les revenus futurs dépendent donc de l'équilibre entre les économies d'échelle et la personnalisation de niche — une stratégie à double voie de plus en plus évidente dans l'industrie du cyclopentane.


Par grade de pureté :
Les spécifications haute pureté obtiennent une primeLes grades de pureté ≥ 98 % ont représenté 54,71 % de la demande de 2025, portés par les PIV et les parois de réfrigérateurs haute efficacité où les impuretés hors spécification compromettent les performances λ. Le segment devrait élargir son avance à un TCAC de 7,75 %, soutenu par l'expansion des colonnes de distillation à Singapour et sur la côte du Golfe américaine. La tranche intermédiaire 95-98 % sert les panneaux de mousse rigide conventionnels, tandis que les grades techniques (< 95 %) se replient vers un usage comme solvant à mesure que les bases réglementaires se resserrent. L'Agence de protection de l'environnement fixe une pureté minimale de 95 % pour le cyclopentane approuvé par le programme SNAP, établissant un plancher de conformité qui presse les économies de production de faible qualité. Les investisseurs privilégient donc le déboulonnage des colonnes de purification plutôt que les actifs de qualité technique en terrain vierge.
Par application :
La domination de la réfrigération fait face à la croissance de l'isolationLes lignes de réfrigération représentaient 61,62 % de la taille du marché du cyclopentane en 2025, reflétant une familiarité de longue date avec les mousses pour réfrigérateurs. Les panneaux d'isolation et les noyaux de PIV, cependant, sont prévus pour un TCAC de 7,99 %, stimulés par les codes de construction à zéro émission nette et les subventions de rénovation dans l'UE et en Corée du Sud. L'utilisation comme solvant chimique reste stable à une part à un seul chiffre, limitée par des mélanges d'hydrocarbures alternatifs. L'accent stratégique se déplace vers les achats dans le secteur du bâtiment, où les volumes d'appels d'offres du secteur public incitent à des contrats d'approvisionnement verrouillés, protégeant les fournisseurs de la volatilité des prix au comptant.
Par secteur d'utilisation finale :
Les appareils électroménagers dominent malgré la croissance de la constructionLes appareils électroménagers ont absorbé 57,34 % des volumes mondiaux de cyclopentane en 2025, reflétant la production de réfrigérateurs et de congélateurs en Chine, en Turquie et au Mexique. La construction est le segment à la croissance la plus dynamique avec un TCAC de 8,04 %, portée par des exigences d'isolation strictes dans le cadre de la refonte de la Directive européenne sur la performance énergétique des bâtiments et du code Eco-Niwas Samhita en Inde. L'adoption dans l'automobile, bien qu'actuellement de niche, gagne de l'élan via les barrières thermiques pour batteries et les panneaux intérieurs légers. Les utilisateurs chimiques et pharmaceutiques favorisent le cyclopentane pour le contrôle des réactions dans certaines synthèses, bien que les volumes restent modestes. Les producteurs adaptant des packages d'additifs pour les mousses de construction sont en mesure de capturer des marges exceptionnelles à mesure que les architectes spécifient des valeurs λ plus faibles pour les façades de grands bâtiments.
Analyse géographique
Marché du Cyclopentane en Amérique du Nord, EMEA, APAC et LATAM
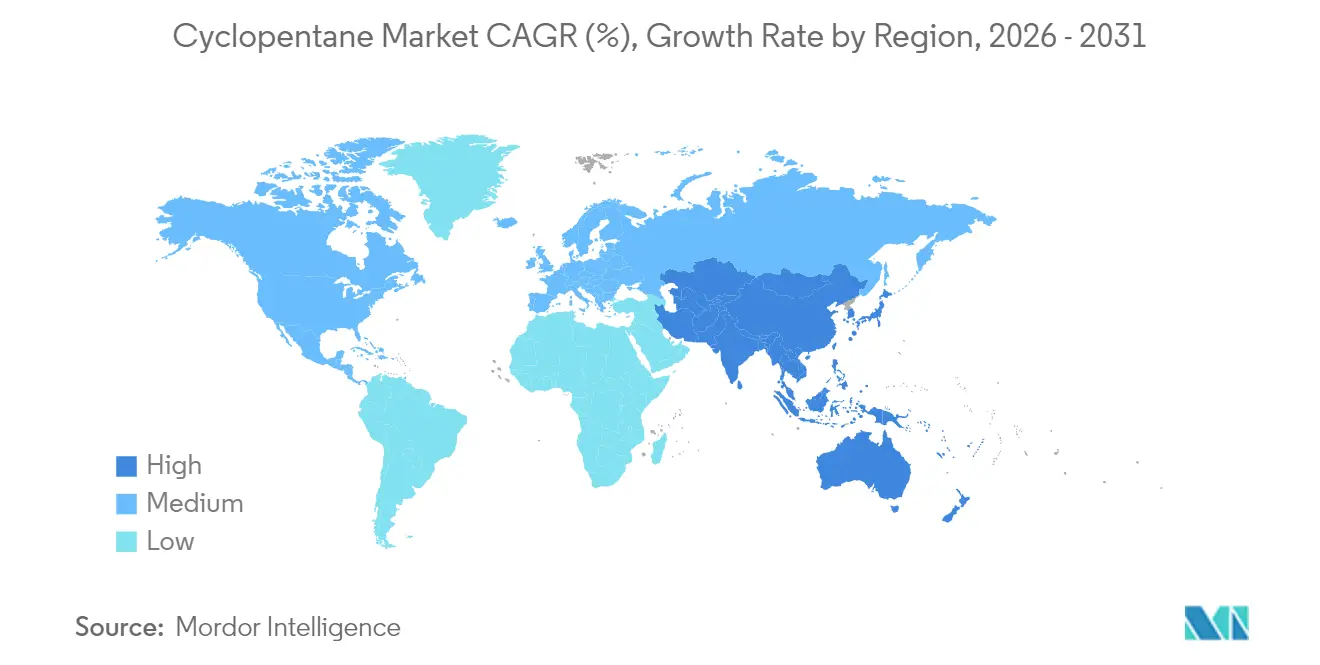
La part de marché de 45,22 % de l'Asie-Pacifique, associée à un CAGR de 8,21 % jusqu'en 2031, est portée par la pénétration croissante des appareils électroménagers et les nœuds de chaîne du froid financés par les gouvernements. La Chine, soutenue par la formation technique de l'ONUDI, a reconverti plus de 140 lignes de production de réfrigérateurs au cyclopentane sans incident, soulignant la viabilité de la sécurité à grande échelle. Le mandat d'efficacité Top-Runner du Japon stimule l'innovation continue en matière de panneaux à isolation sous vide, tandis que le programme PLI de l'Inde incite à la production localisée de mousse de qualité, réduisant la dépendance aux importations. L'Amérique du Nord et l'Europe se concentrent sur les cycles de haute pureté et les audits stricts de sécurité au travail, imposant des primes de prix qui compensent une croissance des volumes plus lente. Les révisions du programme SNAP de l'EPA et la falaise des quotas européens accélèrent la sortie des HFC, faisant du cyclopentane le substitut par défaut dans les mousses. Le Moyen-Orient et l'Afrique ainsi que l'Amérique latine sont en retrait, mais présentent un potentiel latent une fois que les corridors logistiques et la clarté réglementaire auront mûri.
Marché du Cyclopentane en APAC, Europe et Amérique du Nord
Les dynamiques sous-régionales révèlent des évolutions intra-asiatiques : les conditionneurs sous contrat d'Asie du Sud-Est s'approvisionnent de plus en plus en cyclopentane auprès de Singapour et de la Corée du Sud pour atténuer la congestion des ports chinois. En Europe, les importateurs équilibrent le risque lié aux matières premières russes en diversifiant leurs approvisionnements vers la côte du Golfe américaine. Les mélangeurs nord-américains se co-localisent avec les usines de panneaux en polyuréthane le long du corridor Bajío au Mexique, réduisant les kilomètres de transport de marchandises dangereuses. Dans l'ensemble, le paysage du marché du cyclopentane entremêle cadence réglementaire, élasticité logistique et exigences de pureté, façonnant des stratégies régionales divergentes sur l'horizon de prévision.

Paysage réglementaire
Le cyclopentane fait face à une double pression réglementaire : des règles environnementales qui accélèrent la substitution des HFC à fort PRP dans les mousses et la réfrigération (notamment les programmes de réduction progressive alignés sur l’Amendement de Kigali et le cadre européen sur les gaz F), et des obligations de sécurité et de contrôle des produits chimiques liées à son inflammabilité. Aux États-Unis, les actions de l’EPA dans le cadre du SNAP en décembre 2024 ont élargi les substituts hydrocarbonés acceptables pour la réfrigération et la climatisation, favorisant des usages plus larges lorsque des mesures de sécurité produit et installation sont en place.
Sur le plan de la conformité et du commerce, le cyclopentane est réglementé au titre des principaux régimes d’inventaire chimique (enregistrement REACH de l’UE, inscription TSCA aux États-Unis et inclusion dans l’IECSC chinois) et est transporté comme liquide inflammable sous le numéro UN 1146 (classe 3), ce qui contraint les décisions d’emballage, d’étiquetage et d’acheminement. La Chine a mis à jour la normalisation des produits pour le cyclopentane industriel avec la norme GB/T 18825-2024 (publiée le 15 mars 2024, mise en œuvre le 1er octobre 2024), qui renforce les exigences de conformité pour l’offre nationale et les importations. Cela alimente l’accent mis dans le rapport sur les qualités à plus haute pureté, à mesure que les spécifications des équipementiers en aval et les pratiques d’homologation se durcissent.
Analyse de la chaîne de valeur
L’approvisionnement en cyclopentane commence avec les matières premières hydrocarbonées, principalement la fraction C5 issue du vapocraquage du naphta et des flux de raffinerie associés. Les producteurs séparent le cyclopentane par fractionnement des composants C5 à points d’ébullition proches (n-pentane, isopentane, isoprène), et certaines filières utilisent l’hydrogénation catalytique du cyclopentadiène pour améliorer la sélectivité et la qualité. Les opérateurs pétrochimiques intégrés disposant de séparateurs de C5 et d’infrastructures de purification bénéficient généralement des positions d’approvisionnement les plus stables, tandis que les acteurs indépendants dépendent davantage de flux mixtes de C5 achetés et de la sous-traitance à façon.
En aval, le plus gros volume alimente les systèmes de mousse polyuréthane (PU) utilisés par les fabricants d’appareils électroménagers et les producteurs d’isolants (armoires de réfrigération, panneaux de chaîne du froid et enveloppes de bâtiments). La distribution utilise couramment des conteneurs ISO et des fûts en acier selon les règles applicables aux marchandises dangereuses, faisant de la logistique une variable importante de coût et de continuité, ce qui explique en partie les initiatives du secteur vers le mélange sur site ou à proximité et le stockage local autour des principaux pôles de fabrication de mousse et d’appareils électroménagers. Les qualités à plus haute pureté nécessitent des étapes de traitement supplémentaires et un contrôle qualité plus strict (contrôle des impuretés, volatilité constante), ce qui favorise une meilleure captation de valeur pour les fournisseurs disposant d’une distillation avancée, de certifications et de lots spécialisés dédiés pour les panneaux VIP et autres usages finaux haut de gamme.
Paysage concurrentiel
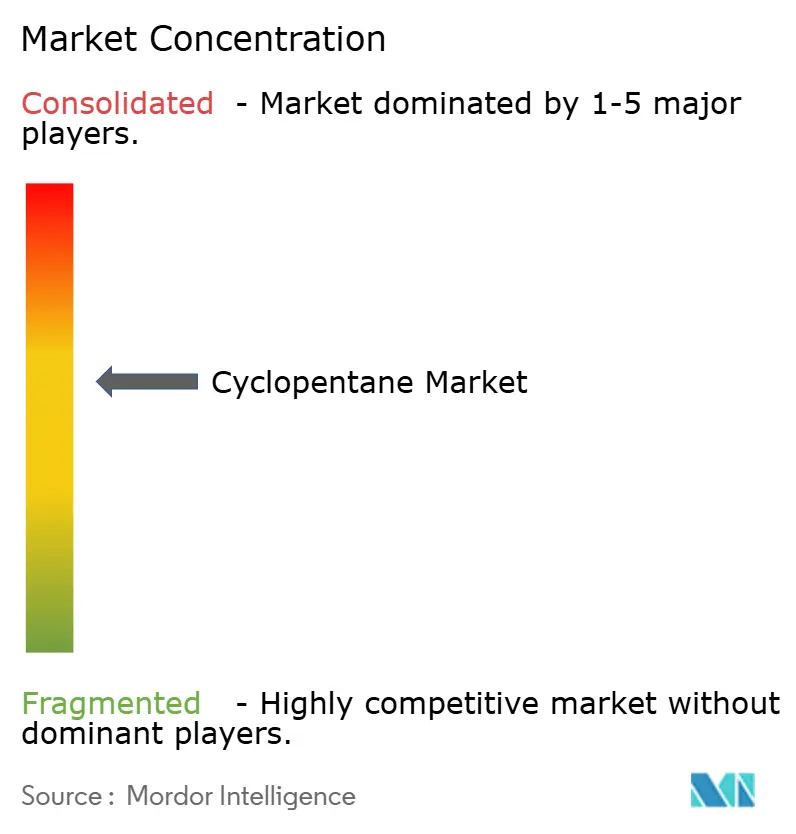
Le marché du cyclopentane présente une concentration modérée : les cinq premiers fournisseurs détiennent une production estimée à 55-60 %, tandis que les formulateurs de niche s'adressent aux applications spécialisées. Chevron Phillips Chemical s'appuie sur des vapocraqueurs d'éthylène intégrés pour stabiliser les matières premières et met à niveau la capacité du séparateur C5 à Cedar Bayou pour un débit haute pureté. INEOS capitalise sur son empreinte de raffinage européenne, permettant une intégration en amont qui protège les marges lors des pics de cours du brut. Haltermann Carless se concentre sur la purification spécialisée, lançant du cyclopentane certifié ISCC PLUS à bilan massique en 2023 pour capter les primes de l'économie circulaire. Les indépendants régionaux installent des unités de mélange sur site pour servir les usines de mousse captives, une couverture stratégique contre les retards maritimes.
La consolidation devrait se poursuivre à mesure que les coûts de conformité réglementaire et la volatilité des matières premières pèsent sur les opérateurs sous-dimensionnés, ouvrant des voies d'acquisition pour les grands groupes riches en liquidités visant à élargir leur couverture géographique.
Leaders de l'industrie du cyclopentane
-
INEOS
-
Haltermann Carless Group GmbH
-
SK Geo Centric Co., Ltd.
-
Chevron Phillips Chemical Company LLC
-
Maruzen Petrochemical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cyclopentane
- Chevron Phillips Chemical Company LLC
- Dymatic Chemicals Inc.
- Haltermann Carless Group GmbH
- INEOS
- Liaoning Yufeng Chemical Co., Ltd
- Maruzen Petrochemical
- Meilong Cyclopentane Chemical Co., Ltd.
- Merck KGaA
- Pure Chem Co., Ltd.
- Sinteco S.R.L.
- SK Geo Centric Co., Ltd.
- Trecora LLC

Opportunités de marché et perspectives d'avenir
Un espace blanc clair se situe à l’intersection de la sécurité des capacités et de la demande à plus haute spécification. Le marché se scinde de plus en plus entre les qualités de mousse à gros volume et les lots premium destinés aux applications à tolérances chimiques plus strictes, notamment les cœurs VIP et autres isolants haute performance. Les producteurs réagissent avec des investissements de procédés qui ajoutent des capacités de purification et de flexibilité d’hydrogénation. Haltermann Carless a évoqué une capacité d’hydrogénation étendue à Spire, en Allemagne (mise en service en 2026 selon les documents de l’entreprise cités dans le dossier de preuves), en cohérence avec le thème du rapport selon lequel les contraintes de pureté et la tension d’approvisionnement stimulent le débottlage et le traitement à haute pureté, plutôt qu’une simple orientation vers la production en volume.
L’opportunité provient également des normes de marché final qui récompensent une conductivité thermique plus faible et une meilleure efficacité énergétique dans la réfrigération et l’isolation des bâtiments. Le rapport relie cette évolution à la dynamique de réduction progressive des HFC (programmes liés à l’Amendement de Kigali et durcissement des quotas de gaz F de l’UE) et aux voies d’adoption conformes aux règles de sécurité (mises à jour du SNAP de l’EPA américaine en décembre 2024). Les spécifications nationales mises à jour, telles que la norme chinoise GB/T 18825-2024 pour le cyclopentane industriel, soutiennent en outre des achats plus standardisés, ce qui peut réduire la variabilité pour les formulateurs et équipementiers en aval, en particulier en Asie-Pacifique où les chaînes pétrochimiques intégrées et la densité de fabrication d’appareils renforcent l’intérêt économique du mélange, du stockage et des accords d’approvisionnement à long terme localisés.
Recent Industry Developments in Marché du Cyclopentane
- Janvier 2026 : Haltermann Carless (HCS Group) a fait référence à la mise en service d’une unité d’hydrogénation à Spire, en Allemagne, destinée à renforcer la sécurité d’approvisionnement et à élargir la flexibilité des matières premières pour les spécialités hydrocarbonées. Cette capacité de traitement supplémentaire permet des sorties de plus haute pureté et plus constantes, importantes pour les applications de réfrigération, d’isolation et de cyclopentane de qualité VIP premium.
- Décembre 2025 : La Chine a publié la norme GB/T 18825-2024 pour le cyclopentane industriel, avec une mise en œuvre débutant en octobre 2024, et ses effets ont continué à façonner les attentes en matière d’achats et de contrôle qualité tout au long de 2025, à mesure que les chaînes d’approvisionnement s’alignaient sur la spécification mise à jour. La normalisation au niveau du produit réduit la variabilité pour les formulateurs de mousse en aval et les équipementiers d’appareils qui exigent de plus en plus un contrôle plus strict des impuretés.
- Décembre 2024 : L’Agence de protection de l’environnement des États-Unis a élargi les substituts hydrocarbonés acceptables dans le cadre du programme SNAP pour la réfrigération et la climatisation. Cette mise à jour réglementaire a abaissé les barrières pour les filières à base d’hydrocarbures dans les catégories d’équipements concernées, favorisant des conversions plus larges motivées par la conformité, au détriment des alternatives à PRP plus élevé, lorsque la gestion du risque d’inflammabilité est assurée.


Marché du Cyclopentane Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché du cyclopentane couvre la valeur des ventes générées par le cyclopentane utilisé dans les applications industrielles et commerciales, comptabilisée lorsque le produit chimique est acheté pour un usage final tel que le gonflage de mousse, la réfrigération ou l’utilisation comme solvant ou réactif.
Exclusions du périmètre : nous ne comptabilisons pas la valeur des produits finis en aval, et nous excluons les substituts non issus du cyclopentane même lorsqu’ils répondent à un besoin de performance similaire.
Aperçu de la segmentation
-
Par fonction
- Agent gonflant et réfrigérant
- Solvant et réactif
- Autres fonctions (adhésifs en caoutchouc, résines, etc.)
-
Par grade de pureté
- Pureté ≥ 98 %
- Pureté 95 - 98 %
- Pureté < 95 % (grade technique)
-
Par application
- Réfrigération
- Isolation
- Solvants chimiques
- Autres applications (soins personnels, additifs pour carburants)
-
Par secteur d'utilisation finale
- Appareils électroménagers
- Construction
- Automobile
- Chimie et pharmacie
- Autres
-
Par géographie
-
Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Reste de l'Europe
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché, construire la structure par pays et par région, et tester les moteurs de la demande qui influencent généralement la consommation de cyclopentane. Nous nous appuyons sur des références publiques et officielles telles que les statistiques commerciales d’UN Comtrade, les barèmes douaniers et tarifaires nationaux, et les publications de type USGS sur les produits chimiques et matériaux lorsqu’elles sont disponibles, ainsi que sur les publications de politique en matière d’efficacité énergétique ou de réfrigérants d’agences comme l’EPA américaine et la Commission européenne.
Pour rendre les données plus exploitables, nous avons également examiné les rapports annuels d’entreprises et les présentations aux investisseurs, les fiches techniques produits, et une couverture médiatique sectorielle crédible traitant de la demande en isolation et en réfrigération. Des abonnements payants sont utilisés de manière sélective pour les données financières et de renseignement d’entreprises, les bases de données de brevets, et les données d’importation-exportation au niveau des expéditions lorsqu’un pays présente des variations inhabituelles nécessitant une explication. Ces exemples de sources sont uniquement illustratifs, et de nombreuses autres références publiques ont également été utilisées pour collecter, vérifier par recoupement et clarifier les points de données.
Entretiens et enquêtes primaires
Le travail primaire a été mené via des entretiens d’experts et des questionnaires structurés auprès de producteurs, distributeurs et utilisateurs en aval dans l’isolation, la réfrigération et la transformation chimique. Nous avons échangé avec des participants en Asie-Pacifique, en Europe/Moyen-Orient/Afrique et dans les Amériques afin que les mouvements de prix, les effets de change et le calendrier réglementaire puissent être vérifiés avant de finaliser les hypothèses.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Cadres dirigeants : 15 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/de division : 42 % | Europe/Moyen-Orient/Afrique : 32 % |
| Acteurs de plus petite taille : 20 % | Managers : 43 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement de base utilise une approche descendante où les bassins de demande régionaux sont reconstitués à partir de l’activité d’isolation et de réfrigération, puis répartis en fonction de l’utilisation de cyclopentane selon des hypothèses d’adoption et de dosage. Une fois les premiers totaux produits, ils sont corroborés par des approximations ascendantes sélectives, telles que des vérifications auprès d’échantillons de fournisseurs et de distributeurs, et une vue prix moyen de vente multiplié par le volume pour les pays clés, qui est ensuite utilisée pour ajuster les valeurs aberrantes.
Les intrants pertinents sur ce marché comprennent les indicateurs de production de mousse polyuréthane liés à l’activité d’isolation des appareils et des bâtiments, les taux d’adoption des agents gonflants à faible PRP influencés par les réglementations sur les réfrigérants et les émissions, les flux commerciaux de cyclopentane et d’hydrocarbures apparentés, le mix de pureté typique utilisé dans les procédés d’usage final, et les écarts de prix régionaux susceptibles de rediriger l’offre. Pour les prévisions, une analyse de scénarios est utilisée autour de la demande en isolation et du calendrier de mise en application réglementaire, et la trajectoire des prix est guidée par un consensus fondé sur des entretiens et les mouvements observés liés aux matières premières. Lorsque les répartitions de volume locales ne sont pas visibles, les lacunes sont traitées en utilisant les ratios commerciaux et de consommation des pays voisins, puis revérifiées par rapport au total régional afin que le modèle reste cohérent.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications, notamment la cohérence des devises et des unités, l’examen des variations d’une année sur l’autre, et la comparaison avec des signaux indépendants tels que les mouvements commerciaux et les tendances de production d’isolation et d’appareils. Lorsqu’un pays présente une hausse inhabituelle, les hypothèses sont réexaminées et des appels de suivi sont déclenchés pour confirmer si le changement provient de la tarification, de la demande ou d’une perturbation ponctuelle de l’offre.
Un second examen par un analyste est effectué avant validation finale afin que les étapes de calcul et la logique des sources soient plus faciles à retracer. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements réglementaires ou des évolutions majeures de capacité. Avant la livraison, nous effectuons une dernière relecture afin que la version publiée reflète les données les plus récentes disponibles.
Taille du marché du cyclopentane selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le cyclopentane diffèrent souvent, même lorsque tout le monde parle du même produit chimique, car les limites du périmètre et le calcul de la tarification ne sont pas traités de la même manière. Des différences apparaissent également lorsque l’année de référence n’est pas alignée et lorsque la couverture régionale est inégale.
Sur ce marché, les principaux facteurs d’écart sont généralement de savoir si la demande en solvants et réactifs est entièrement comptabilisée ou traitée comme un complément mineur, comment le mix de pureté est traité dans les calculs de valeur, et si l’étude utilise des prix fortement axés sur le spot ou un prix moyen annuel pondéré. La fréquence de mise à jour et le calendrier de conversion des devises comptent également, car une année aux évolutions rapides peut modifier les valeurs en USD sans changement réel en tonnes, c’est pourquoi le modèle est revérifié avec des moyennes de prix de fin d’année et des signaux commerciaux avant la publication finale, une étape appliquée au dimensionnement du cyclopentane par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 460,58 millions USD (2026) | |
| Cabinet de conseil mondial A | 573,61 millions USD (2026) | Utilise un ancrage d'année de référence différent et une fenêtre de prévision plus longue, et la valeur de 2026 semble refléter des regroupements d'applications plus larges avec une grille tarifaire qui peut être plus élevée dans les régions où la demande en isolation est plus fortement pondérée. |
| Éditeur sectoriel B | 465,48 millions USD (2024) | Utilise une année de référence antérieure et une fenêtre historique différente, si bien que la valeur rapportée est influencée par la tarification de 2024 et le calendrier de conversion des devises, et peut ne pas correspondre à une vue de rythme annuel 2026 construite à partir d'indicateurs de demande mis à jour. |
L'écart observé dans le tableau s'explique principalement par des choix de calendrier et par la manière dont la valeur est construite à partir du volume et du prix moyen de vente selon les régions, plutôt que par un désaccord sur l'existence d'une demande en cyclopentane dans l'isolation et la réfrigération. En maintenant le périmètre lié à une consommation d'usage final clairement définie, puis en revalidant les signaux de prix et de commerce avant de figer l'année, l'estimation reste plus facile à concilier et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du cyclopentane et sa croissance prévue ?
La taille du marché du cyclopentane est de 460,58 millions USD en 2026 et devrait atteindre 658,32 millions USD d'ici 2031, avec un TCAC de 7,41 %.
Quelle région domine le marché du cyclopentane ?
L'Asie-Pacifique est en tête avec une part de 45,22 % en 2025 et est également la région à la croissance la plus rapide avec un TCAC de 8,21 % jusqu'en 2031.
Pourquoi les panneaux isolants sous vide sont-ils importants pour la demande de cyclopentane ?
Les PIV nécessitent du cyclopentane haute pureté pour atteindre une conductivité thermique ultra-faible, permettant des parois plus minces et une efficacité énergétique plus élevée, un segment qui croît à un TCAC de 7,75 %.
Comment les réglementations influencent-elles l'adoption du cyclopentane ?
Les réductions progressives des HFC dans le cadre de l'Amendement de Kigali et les approbations du programme SNAP de l'Agence de protection de l'environnement accélèrent le passage au cyclopentane, notamment dans les mousses et la réfrigération, ajoutant un estimé de +2,1 % aux prévisions de TCAC.
Quelles sont les principales contraintes à la croissance du marché du cyclopentane ?
La volatilité des prix des matières premières, les codes de sécurité plus stricts pour les gaz inflammables et la capacité mondiale limitée soustraient ensemble environ 3,3 % du TCAC potentiel.
Quel secteur d'utilisation finale connaît la croissance la plus rapide en dehors de l'électroménager ?
Les utilisations de l'isolation à base de cyclopentane dans la construction se développent à un TCAC de 8,04 %, portées par des codes d'efficacité énergétique des bâtiments stricts à l'échelle mondiale.
Dernière mise à jour de la page le:



