
Tamaño y Participación del Mercado de Ciclopentano
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
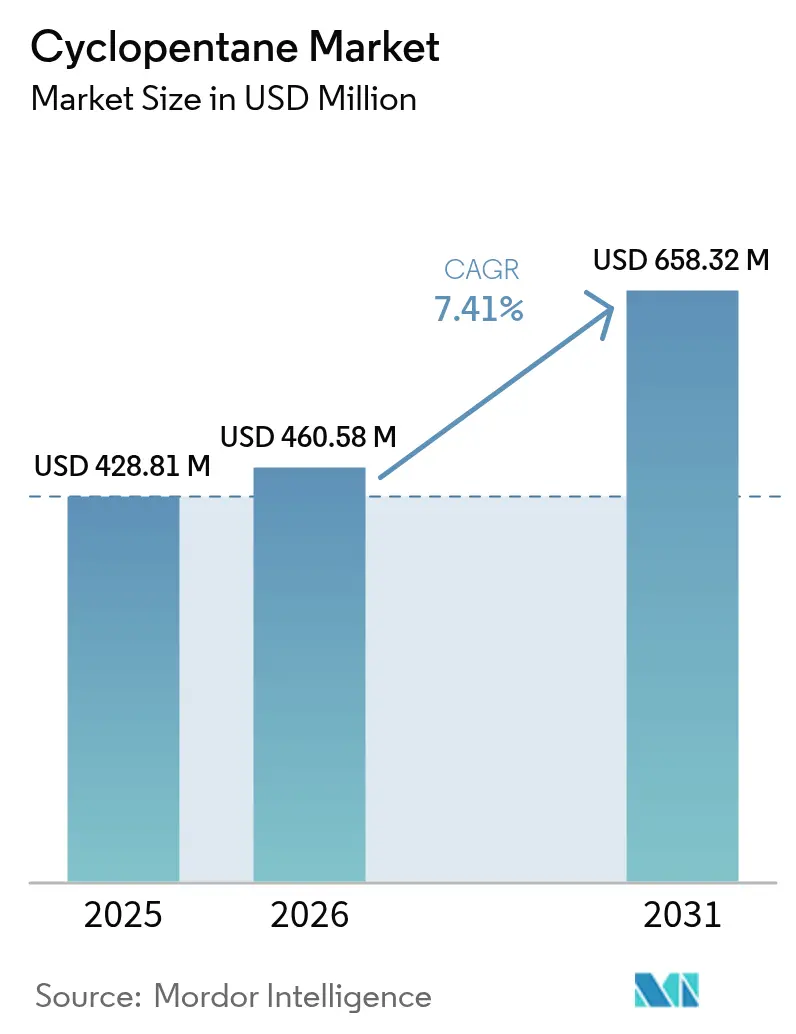
| Tamaño del Mercado (2026) | 460.58 Millones de dólares |
| Tamaño del Mercado (2031) | 658.32 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Ciclopentano por Mordor Intelligence
El tamaño del Mercado de Ciclopentano se valoró en USD 428,81 millones en 2025 y se estima que crecerá desde USD 460,58 millones en 2026 hasta alcanzar USD 658,32 millones en 2031, a una CAGR del 7,41% durante el período de pronóstico (2026-2031). Los aceleradores regulatorios —principalmente las cuotas escalonadas de reducción de HFC de la Enmienda de Kigali— han elevado el ciclopentano de un hidrocarburo de nicho a una vía de cumplimiento normativo convencional para fabricantes del sector de electrodomésticos, construcción y cadena de frío. Los productores se enfrentan simultáneamente a una oferta restringida de materias primas, capacidad global limitada y crecientes costos de transporte, lo que impulsa inversiones en activos de mezcla in situ y procesamiento de alta pureza. Las estrategias competitivas giran ahora en torno al equilibrio entre los mercados de espuma impulsados por el volumen y los usos finales especializados de mayor margen, como los paneles de aislamiento al vacío (VIP, por sus siglas en inglés) y los módulos de baterías para vehículos eléctricos, donde las especificaciones químicas más estrictas generan precios premium. Si bien la volatilidad de las materias primas y los códigos de seguridad más rigurosos para hidrocarburos presionan los márgenes, el mercado de ciclopentano continúa beneficiándose de los mandatos de descarbonización multisectoriales, ampliando su huella de aplicación en economías emergentes y maduras por igual.
Conclusiones Clave del Informe
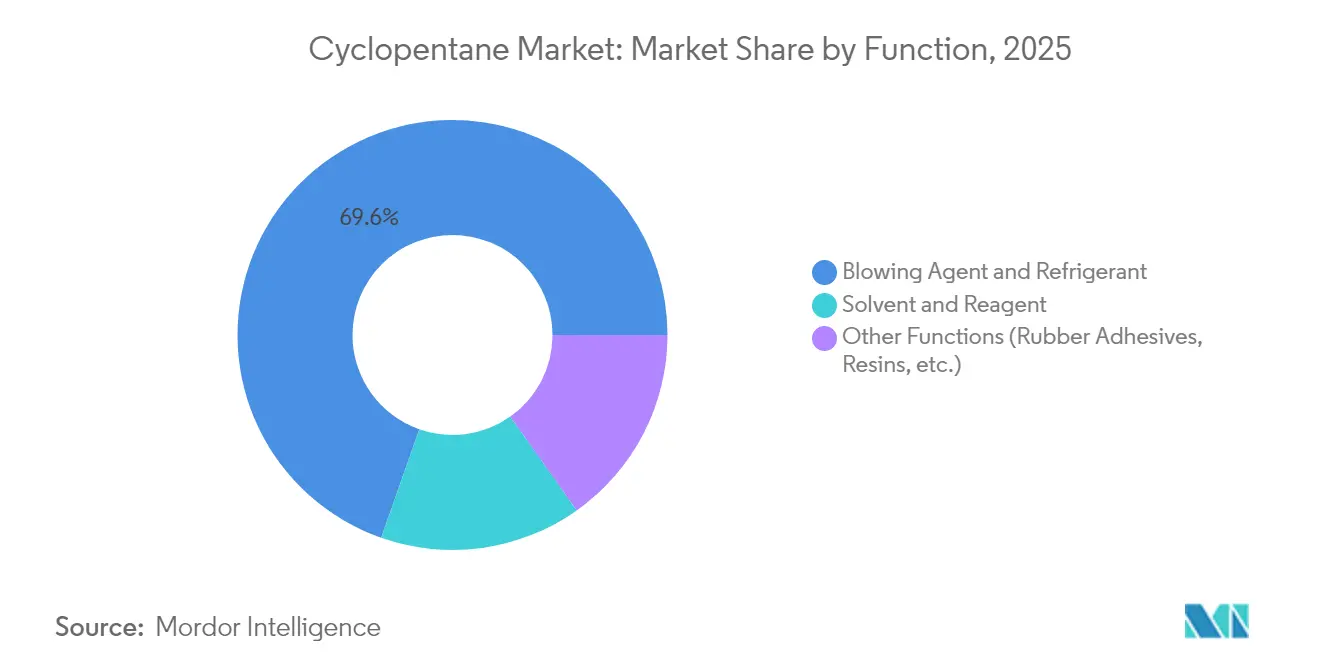
- Por función, los agentes expansores y refrigerantes capturaron el 69,62% de la participación del mercado de ciclopentano en 2025, mientras que se prevé que los solventes y reactivos crezcan a una CAGR del 7,98% hasta 2031.
- Por grado de pureza, el ciclopentano de ≥98% lideró con una participación en los ingresos del 54,71% en 2025; este grado avanza a una CAGR del 7,75% hasta 2031.
- Por aplicación, la refrigeración representó una participación del 61,62% en el tamaño del mercado de ciclopentano en 2025, aunque se espera que las aplicaciones de aislamiento se expandan a una CAGR del 7,99% durante 2026-2031.
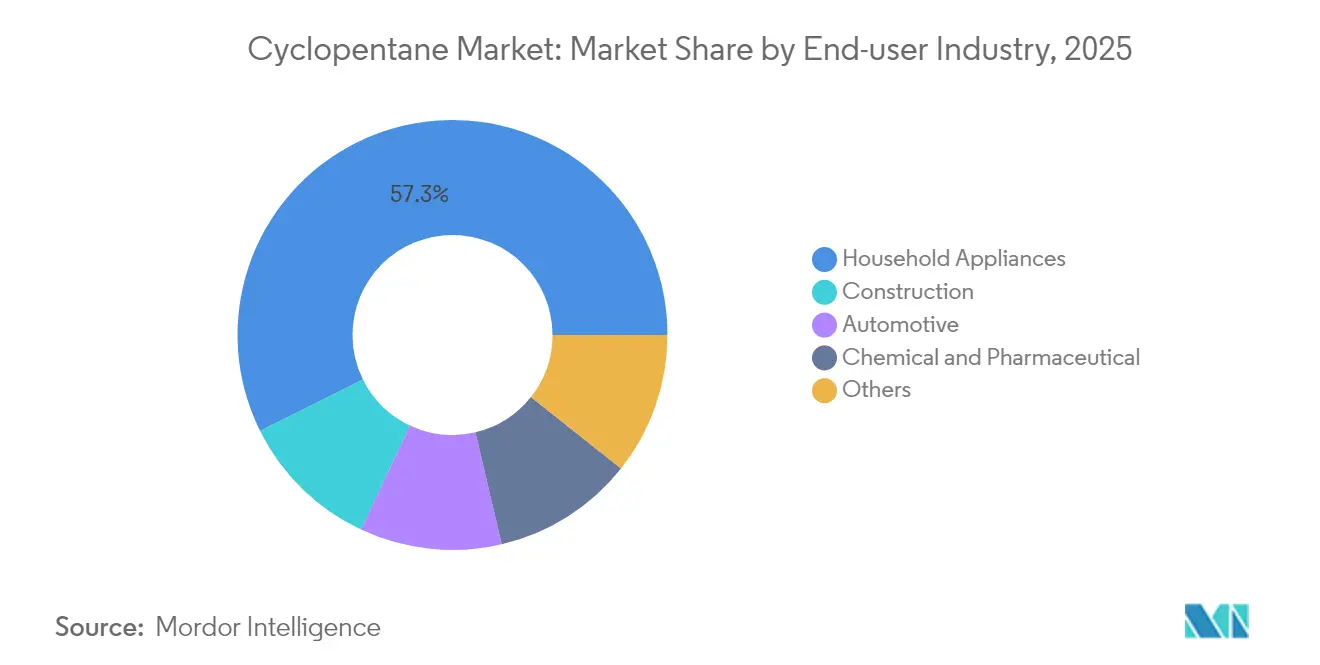
- Por industria de uso final, los electrodomésticos dominaron el 57,34% del mercado de ciclopentano en 2025, mientras que se proyecta que la construcción registre la CAGR más alta del 8,04% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo el 45,22% del mercado mundial de ciclopentano en 2025 y está proyectado para crecer a una CAGR del 8,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Adopción de agentes expansores de ciclopentano para VIP | +1.2% | América del Norte, UE, Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción gradual de HFC impulsada por la Enmienda de Kigali | +2.1% | UE, América del Norte, global | Corto plazo (≤2 años) |
| Demanda de ecorefrigerantes en la cadena de frío | +1.8% | Asia-Pacífico como núcleo; desbordamiento en MEA y América Latina | Mediano plazo (2-4 años) |
| Espumas ligeras para módulos de baterías de vehículos eléctricos | +0.9% | China, UE, América del Norte | Largo plazo (≥4 años) |
| Ahorro de costos por mezcla in situ de pentano | +0.7% | Centros de fabricación de alto volumen | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Agentes Expansores de Ciclopentano en Paneles de Aislamiento al Vacío de Alto Rendimiento
Los núcleos de VIP a base de ciclopentano permiten a los fabricantes de refrigeradores y paneles de construcción lograr una resistencia térmica de primer nivel al tiempo que reducen el espesor de las paredes, liberando volumen interior y reduciendo el consumo de energía. Los estudios demuestran que sustituir el 40% de la sílice pirogénica por espuma de ciclopentano mantiene valores λ por debajo de 4 mW/m·K, reduciendo los costos de materiales sin sacrificar el rendimiento. Los fabricantes de electrodomésticos premium aprovechan la ventaja de paredes más delgadas para aumentar la capacidad de almacenamiento dentro de dimensiones externas fijas, un diferenciador clave en los niveles de eficiencia estrictamente regulados. El descuello incremental de Haltermann Carless en Alemania está dirigido a estos lotes de alta especificación, lo que refleja la prima de precio que obtienen los grados para VIP[1]Haltermann Carless, "Ampliación de Capacidades de Pentano de Alta Pureza para Aplicaciones VIP," haltermann-carless.com. El aumento de las tarifas eléctricas a nivel mundial refuerza aún más la propuesta de valor, convirtiendo la adopción de VIP en una vía rentable para el cumplimiento normativo y el ahorro del consumidor.
Regulaciones que Reducen Gradualmente los Agentes Expansores de HFC en el Marco de la Enmienda de Kigali
El Reglamento F-Gas de Europa reduce las cuotas de HFC a 9 Mt de CO2-eq para 2030, lo que genera escasez inmediata que amplifica la adopción de ciclopentano en líneas de espuma y refrigeración. Normas paralelas en los Estados Unidos, donde la Agencia de Protección Ambiental (EPA) aprobó sustitutos adicionales de hidrocarburos en el marco del programa SNAP en diciembre de 2024, eliminan las barreras de adopción persistentes y agilizan los permisos[2]Agencia de Protección Ambiental, "Regla SNAP 26—Sustitutos Aceptables para Refrigeración y Aire Acondicionado," epa.gov. Las conversiones respaldadas por la ONUDI en fábricas de electrodomésticos chinas demuestran transiciones escalables y sin incidentes cuando se aplican protocolos de seguridad sólidos. En consecuencia, el ranking de inversión de las juntas directivas clasifica ahora la capacidad de ciclopentano como un requisito esencial para operar, no como una mejora de sostenibilidad opcional.
Demanda de Refrigerantes Ecológicos en la Logística de Cadena de Frío en Expansión en las Economías Emergentes
Las economías emergentes se apresuran a construir almacenamiento con control de temperatura para satisfacer la creciente demanda de alimentos perecederos y vacunas. El perfil de ODP cero y bajo PCA del ciclopentano cumple con los códigos de gobernanza corporativa de las empresas multinacionales de comercio minorista y farmacéuticas, al tiempo que satisface los mandatos de eficiencia locales. Los operadores en Indonesia, Vietnam y Nigeria reportan ratios de costos de energía de hasta el 30% de los gastos operativos, lo que hace que el aislamiento de alto rendimiento sea crítico para la rentabilidad. Los gobiernos de Asia-Pacífico incorporan cada vez más cláusulas de reducción gradual de HFC en acuerdos comerciales bilaterales, acelerando los plazos de sustitución y reforzando el crecimiento del mercado de ciclopentano.
Espumas Aislantes Compuestas Ligeras para Módulos de Baterías de Vehículos Eléctricos
Las pruebas del ciclo de Rankine orgánico confirman que el ciclopentano alcanza una eficiencia de transferencia de calor del 72% a presiones estables adecuadas para sistemas automotrices. Los fabricantes de automóviles que integran escudos térmicos a nivel de módulo de batería obtienen el doble beneficio de la reducción de peso y la temperatura constante de la batería, lo que favorece la extensión de la autonomía y el cumplimiento de las normas de seguridad. Los proveedores de materiales compuestos codesarrollan recubrimientos termoplásticos con espumas de ciclopentano integradas, ofreciendo ventajas de reciclabilidad frente a las alternativas basadas en epoxi. La ola de electrificación abre, por tanto, una curva de crecimiento de larga duración más allá de la demanda tradicional de línea blanca.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas (nafta/crudo) | -1.4% | Regiones importadoras netas en Asia y Europa | Corto plazo (≤2 años) |
| Códigos de seguridad más estrictos para gases HC inflamables | -0.8% | Mercados desarrollados primero, implementación global | Mediano plazo (2-4 años) |
| Capacidad limitada e interrupciones no planificadas | -1.1% | Regiones sin producción autóctona | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas (Nafta/Crudo)
La síntesis del ciclopentano a partir de corrientes de grado cracker expone a los productores a picos de precios del propileno y la nafta. Las previsiones de Argus muestran que los contratos de propileno en el noroeste de Europa aumentan debido a las racionalizaciones planificadas de refinerías, comprimiendo los márgenes de los grados para espuma. Los refinadores integrados protegen parcialmente sus ingresos canalizando las corrientes de coproductos hacia unidades de ciclopentano cautivas, pero dicha escala sigue siendo inalcanzable para muchos formuladores independientes. Las empresas más pequeñas carecen de las líneas de crédito para cubrir las oscilaciones de materias primas de varios meses, lo que impulsa la consolidación del sector en busca de alivio en el balance dentro de carteras más grandes.
Códigos de Seguridad más Estrictos para Hidrocarburos Inflamables Elevan los Costos de Cumplimiento
La reglamentación de octubre de 2024 de la Administración de Seguridad de Materiales Peligrosos y Tuberías de los Estados Unidos añade revisiones del diseño de vagones cisterna y registro de instalaciones, proyectando USD 97,3 millones en beneficios netos, aunque requiriendo un capex inicial significativo. La revisión de la norma HazCom de la OSHA de mayo de 2024 exige etiquetado con pictogramas y capacitación ampliada, elevando el gasto administrativo. Las enmiendas concurrentes al Programa de Gestión de Riesgos de la EPA abarcan 11.740 instalaciones e introducen auditorías de terceros, generando costos anuales de USD 256,9 millones. El cumplimiento afecta desproporcionadamente a los productores de menos de 10 ktpa, intensificando las decisiones de salida o adquisición y acentuando la trayectoria de consolidación del mercado de ciclopentano.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función:
Los Agentes Expansores Impulsan el Liderazgo del MercadoLos agentes expansores y refrigerantes mantuvieron el 69,62% de la participación del mercado de ciclopentano en 2025, ya que los fabricantes de electrodomésticos y paneles adoptaron el hidrocarburo para satisfacer las cuotas de reducción de HFC. Este volumen convencional ancla el flujo de caja para los proveedores; no obstante, el nicho de solventes y reactivos, aunque representa un tonelaje modesto, está proyectado para crecer a una CAGR del 7,98%, lo que refleja la diversificación hacia la síntesis farmacéutica y las líneas de polimerización especializadas. Los desarrolladores que apuntan a estas químicas deben garantizar un contenido de benceno ultrabajo y un contenido de azufre por debajo de 20 ppm, características que obtienen una prima de precio del 20-30%. Los ingresos futuros dependen, por tanto, de equilibrar las economías de escala con la personalización de nicho, una estrategia de doble vía cada vez más evidente en toda la industria del ciclopentano.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Grado de Pureza:
Las Especificaciones de Alta Pureza Generan Precios PremiumLos grados de pureza ≥98% capturaron el 54,71% de la demanda de 2025, impulsados por los VIP y las paredes de refrigeradores de alta eficiencia donde las impurezas fuera de especificación comprometen el rendimiento λ. Se prevé que el segmento amplíe su ventaja a una CAGR del 7,75%, respaldado por la expansión de columnas de destilación en Singapur y la Costa del Golfo de los Estados Unidos. El tramo intermedio del 95-98% atiende los tableros de espuma rígida convencionales, mientras que los grados técnicos (<95%) retroceden hacia el uso como solvente a medida que se endurecen las bases regulatorias. La EPA establece una pureza mínima del 95% para el ciclopentano aprobado por SNAP, incorporando un piso de cumplimiento que comprime la economía de producción de bajo grado. Los inversores priorizan, por tanto, el descuello de las torres de pureza en lugar de activos de grado técnico en terreno nuevo.
Por Aplicación:
El Dominio de la Refrigeración Enfrenta el Crecimiento del AislamientoLas líneas de refrigeración representaron el 61,62% del tamaño del mercado de ciclopentano en 2025, reflejando la familiaridad de marca consolidada durante décadas en las espumas para refrigeradores. Los tableros de aislamiento y los núcleos de VIP, sin embargo, están previstos para una CAGR del 7,99%, impulsados por los códigos de construcción de cero emisiones netas y los subsidios para reformas en la UE y Corea del Sur. El uso de solventes químicos se mantiene estable con una participación de un solo dígito, limitado por las mezclas alternativas de hidrocarburos. El enfoque estratégico se está desplazando hacia la contratación del sector de la construcción, donde los volúmenes de licitaciones del sector público incentivan contratos de suministro a largo plazo, protegiendo a los proveedores de la volatilidad del mercado spot.
Por Industria de Uso Final:
Los Electrodomésticos Lideran en Medio del Crecimiento de la ConstrucciónLos electrodomésticos absorbieron el 57,34% de los volúmenes mundiales de ciclopentano en 2025, reflejo de la producción de refrigeradores y congeladores en China, Turquía y México. La construcción es el segmento de mayor crecimiento con una CAGR del 8,04%, impulsado por los estrictos requisitos de aislamiento en el marco de la recasterización de la Directiva de Eficiencia Energética de los Edificios (EPBD) de Europa y el código Eco-Niwas Samhita de India. La adopción en el sector automotriz, aunque actualmente de nicho, gana impulso a través de las barreras térmicas de baterías y los paneles interiores ligeros. Los usuarios de los sectores químico y farmacéutico prefieren el ciclopentano para el control de reacciones en determinadas síntesis, aunque los volúmenes se mantienen modestos. Los productores que adaptan los paquetes de aditivos para espumas de construcción están en posición de capturar márgenes desproporcionadamente altos a medida que los arquitectos especifican valores λ más bajos para las fachadas de edificios en altura.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Ciclopentano en América del Norte, EMEA, APAC y LATAM
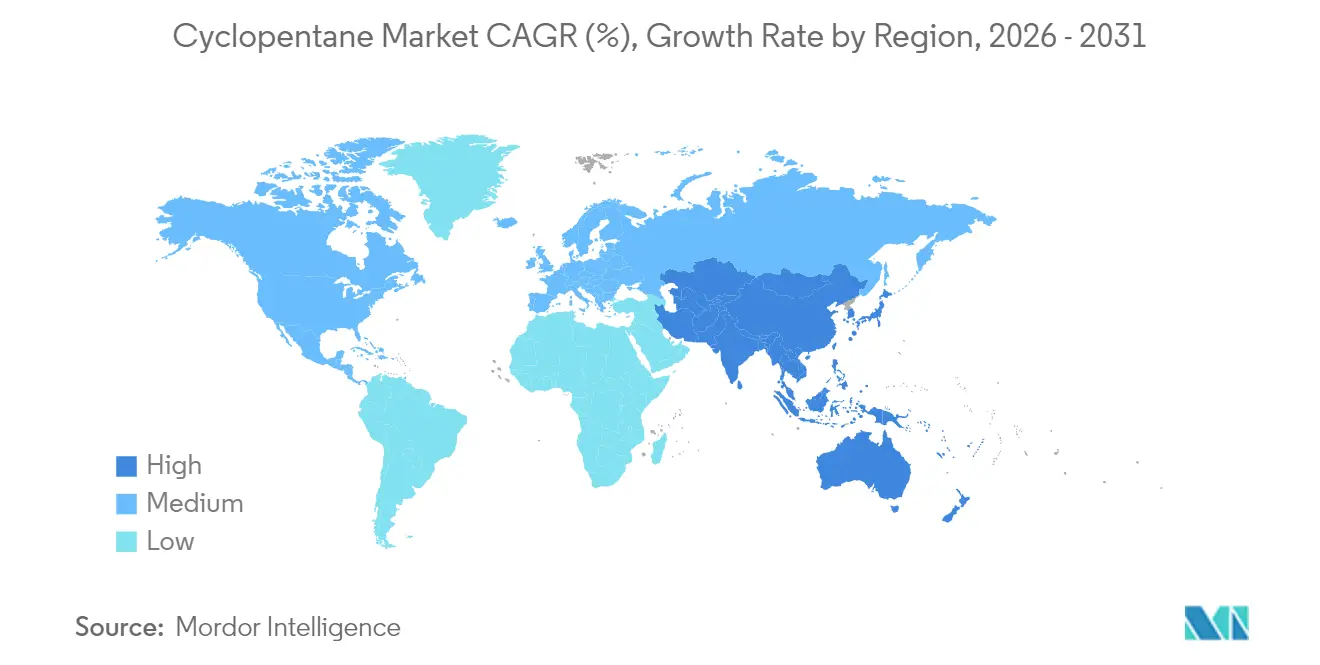
La participación del 45,22% de Asia-Pacífico en el mercado, junto con una CAGR del 8,21% hasta 2031, está impulsada por el aumento de la penetración de electrodomésticos y los nodos de cadena de frío financiados por el gobierno. China, respaldada por la capacitación técnica de la ONUDI, reconvirtió más de 140 líneas de producción de refrigeradores para utilizar ciclopentano sin incidentes, lo que subraya la viabilidad de seguridad escalable. El mandato de eficiencia Top-Runner de Japón impulsa la innovación continua en paneles de aislamiento al vacío, mientras que el esquema PLI de India incentiva la producción localizada de espuma de grado industrial, reduciendo la dependencia de las importaciones. América del Norte y Europa se centran en ciclos de alta pureza y estrictas auditorías de seguridad laboral, lo que genera primas de precio que compensan el menor crecimiento en volumen. Las revisiones del programa SNAP de la EPA y el límite de cuotas de Europa aceleran la salida de los HFC, convirtiendo al ciclopentano en la alternativa predeterminada en espumas. Oriente Medio y África, y América Latina se encuentran rezagados, aunque presentan un potencial latente una vez que los corredores logísticos y la claridad regulatoria maduren.
Mercado de Ciclopentano en APAC, Europa y América del Norte
La dinámica subregional revela cambios dentro de Asia: los empacadores por contrato del Sudeste Asiático obtienen cada vez más ciclopentano de Singapur y Corea del Sur para mitigar la congestión en los puertos chinos. En Europa, los importadores equilibran el riesgo de los insumos de origen ruso diversificando su abastecimiento hacia la Costa del Golfo de los Estados Unidos. Los mezcladores de América del Norte se ubican junto a las plantas de paneles de poliuretano a lo largo del corredor Bajío de México, reduciendo los kilómetros de transporte de mercancías peligrosas. En conjunto, el panorama del mercado de ciclopentano entrelaza el ritmo regulatorio, la elasticidad logística y las exigencias de pureza, configurando estrategias regionales divergentes a lo largo del horizonte de previsión.

Panorama regulatorio
El ciclopentano enfrenta una doble presión regulatoria: normas ambientales que acelerán la sustitución de los HFC de alto GWP en espumas y refrigeración (destacando los programas de reducción alineados con la Enmienda de Kigali y el marco de gases F de Europa), y obligaciones de seguridad y control de sustancias químicas vinculadas a su inflamabilidad. En Estados Unidos, las acciones de la EPA en el marco del SNAP en diciembre de 2024 ampliaron los sustitutos de hidrocarburos aceptables para refrigeración y aire acondicionado, respaldando vías de uso más amplias donde se implementan medidas de seguridad en productos e instalaciones.
En el ámbito del cumplimiento y el comercio, el ciclopentano está regulado bajo los principales regímenes de inventario químico (registro REACH de la UE, listado TSCA de EE. UU. e inclusión en el IECSC de China) y se transporta como líquido inflamable bajo la clasificación UN 1146 (Clase 3), lo que condiciona las decisiones de embalaje, etiquetado y rutas de transporte. China actualizó la estandarización de productos para el ciclopentano industrial con la norma GB/T 18825-2024 (emitida el 15 de marzo de 2024, implementada el 1 de octubre de 2024), que endurece las expectativas de conformidad para el suministro nacional y las importaciones. Esto se refleja en el énfasis del informe en los grados de mayor pureza, a medida que las especificaciones de los OEM en la etapa posterior y las prácticas de permisos se vuelven más estrictas.
Análisis de la cadena de valor
El suministro de ciclopentano comienza con materias primas de hidrocarburos, principalmente la fracción C5 generada en el craqueo a vapor de naftas y flujos de refinería relacionados. Los productores separan el ciclopentano mediante fraccionamiento de componentes C5 de punto de ebullición cercano (n-pentano, isopentano, isopreno), y algunas rutas utilizan la hidrogenación catalítica del ciclopentadieno para mejorar la selectividad y la calidad. Los operadores petroquímicos integrados con divisores de C5 e infraestructura de purificación generalmente asegurán las posiciones de suministro más estables, mientras que los actores independientes dependen más de flujos mixtos de C5 comprados y del maquilado por terceros.
En la etapa posterior, el mayor volumen fluye hacia los sistemas de espuma de poliuretano (PU) utilizados por los fabricantes de electrodomésticos y los productores de aislamiento (gabinetes de refrigeración, paneles de cadena de frío y envolventes de edificios). La distribución generalmente utiliza tanques ISO y tambores de acero bajo normas de mercancías peligrosas, lo que convierte a la logística en una variable material de costo y continuidad, lo que ayuda a explicar el movimiento del sector hacia la mezcla in situ o cercana al sitio y el almacenamiento local en torno a los principales centros de fabricación de espuma y electrodomésticos. Los grados de mayor pureza requieren pasos de procesamiento adicionales y un control de calidad más estricto (control de impurezas, volatilidad consistente), lo que favorece una mayor captura de valor para los proveedores con destilación avanzada, certificación y lotes especializados dedicados para VIP y otros usos finales de alta especificación.
Panorama Competitivo
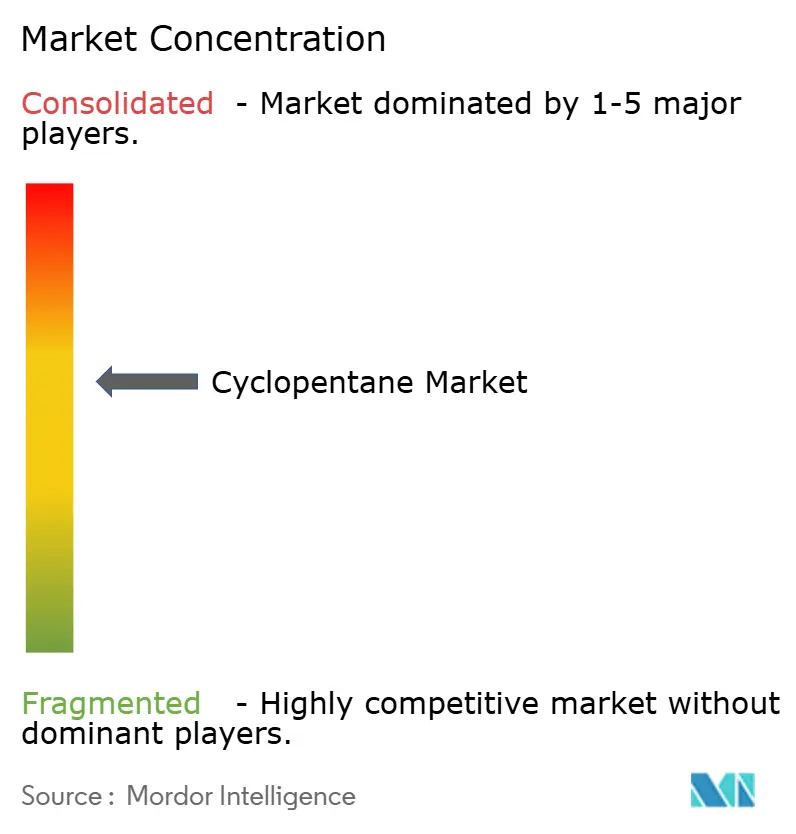
El mercado de ciclopentano exhibe una concentración moderada: los cinco principales proveedores controlan un estimado del 55-60% de la producción, mientras que los formuladores de nicho atienden aplicaciones especializadas. Chevron Phillips Chemical aprovecha sus crackers de etileno integrados para estabilizar las materias primas y está mejorando la capacidad del separador C5 en Cedar Bayou para aumentar el rendimiento de alta pureza. INEOS capitaliza su presencia en refinerías europeas, lo que permite la integración hacia atrás que protege los márgenes durante los picos del crudo. Haltermann Carless se centra en la purificación especializada, lanzando ciclopentano certificado ISCC PLUS con balance de masa en 2023 para acceder a las primas de la economía circular. Los independientes regionales instalan unidades de mezcla in situ para atender a plantas de espuma cautivas, una cobertura estratégica contra los retrasos marítimos.
La consolidación está preparada para continuar a medida que los costos de cumplimiento normativo y la volatilidad de las materias primas presionan a los operadores de escala insuficiente, abriendo vías de adquisición para los grandes actores con abundante liquidez que buscan ampliar su cobertura geográfica.
Líderes de la Industria del Ciclopentano
-
INEOS
-
Haltermann Carless Group GmbH
-
SK Geo Centric Co., Ltd.
-
Chevron Phillips Chemical Company LLC
-
Maruzen Petrochemical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ciclopentano
- Chevron Phillips Chemical Company LLC
- Dymatic Chemicals Inc.
- Haltermann Carless Group GmbH
- INEOS
- Liaoning Yufeng Chemical Co., Ltd
- Maruzen Petrochemical
- Meilong Cyclopentane Chemical Co., Ltd.
- Merck KGaA
- Pure Chem Co., Ltd.
- Sinteco S.R.L.
- SK Geo Centric Co., Ltd.
- Trecora LLC

Oportunidades de mercado y perspectivas futuras
Existe un espacio blanco claro en la intersección entre la seguridad de capacidad y la demanda de mayor especificación. El mercado está cada vez más dividido entre los grados de espuma de gran volumen y los lotes premium para aplicaciones con tolerancias químicas más estrictas, incluidos núcleos VIP y otros aislamientos de alto rendimiento. Los productores están respondiendo con inversiones en procesos que agregan capacidad de purificación y flexibilidad de hidrogenación. Haltermann Carless señaló una capacidad de hidrogenación ampliada en Speyer, Alemania (puesta en marcha en 2026, según los materiales de la empresa referenciados en el paquete de evidencia), en línea con el tema del informe de que las restricciones de pureza y la escasez de suministro están impulsando la eliminación de cuellos de botella y el procesamiento de alta pureza, en lugar de un enfoque de producción puramente orientado al volumen.
La oportunidad también proviene de las normas del mercado final que recompensan la menor conductividad térmica y una mayor eficiencia energética en refrigeración y aislamiento de edificios. El informe vincula este cambio con el impulso de reducción de HFC (programas vinculados a la Enmienda de Kigali y el endurecimiento de las cuotas de gases F de la UE) y con vías de adopción conformes con la seguridad (actualizaciones del SNAP de la EPA de EE. UU. en diciembre de 2024). Las especificaciones nacionales actualizadas, como la GB/T 18825-2024 de China para el ciclopentano industrial, respaldan aún más una adquisición más estandarizada, lo que puede reducir la variabilidad para los formuladores y OEM en la etapa posterior, particularmente en Asia-Pacífico, donde las cadenas petroquímicas integradas y la densidad de fabricación de electrodomésticos refuerzan el caso de negocio para la mezcla, el almacenamiento y los acuerdos de suministro a largo plazo localizados.
Recent Industry Developments in Mercado de Ciclopentano
- Enero de 2026: Haltermann Carless (HCS Group) hizo referencia a la puesta en marcha de una planta de hidrogenación en Speyer, Alemania, posicionada para fortalecer la seguridad del suministro y ampliar la flexibilidad de materias primas para especialidades de hidrocarburos. La capacidad de procesamiento adicional respalda salidas de pureza más altas y consistentes, importantes para las aplicaciones de refrigeración, aislamiento y ciclopentano de grado VIP premium.
- Diciembre de 2025: China emitió la norma GB/T 18825-2024 para el ciclopentano industrial, con implementación a partir de octubre de 2024, y sus efectos continuaron moldeando las expectativas de adquisición y control de calidad a lo largo de 2025, a medida que las cadenas de suministro se alinearon con la especificación actualizada. La estandarización a nivel de producto reduce la variabilidad para los formuladores de espuma y los OEM de electrodomésticos en la etapa posterior, que cada vez especifican un control de impurezas más estricto.
- Diciembre de 2024: La Agencia de Protección Ambiental de EE. UU. amplió los sustitutos de hidrocarburos aceptables bajo el programa SNAP para refrigeración y aire acondicionado. La actualización regulatoria redujo las barreras para las vías basadas en hidrocarburos en categorías de equipos relevantes, respaldando conversiones más amplias impulsadas por el cumplimiento, alejándose de alternativas de mayor GWP, cuando se aborda la gestión del riesgo de inflamabilidad.


Mercado de Ciclopentano Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de ciclopentano abarca el valor de ventas generado por el ciclopentano utilizado en aplicaciones industriales y comerciales, contabilizado donde el producto químico se compra para uso final, como la expansión de espuma, la refrigeración y el uso como solvente o reactivo.
Exclusiones de alcance: No contabilizamos el valor de los productos terminados en la etapa posterior, y excluimos los sustitutos que no son ciclopentano, incluso cuando cumplen una necesidad de rendimiento similar.
Descripción general de la segmentación
-
Por Función
- Agente Expansor y Refrigerante
- Solvente y Reactivo
- Otras Funciones (Adhesivos de Caucho, Resinas, etc.)
-
Por Grado de Pureza
- ≥ 98 % de Pureza
- 95 - 98 % de Pureza
- < 95 % de Pureza (Grado técnico)
-
Por Aplicación
- Refrigeración
- Aislamiento
- Solventes Químicos
- Otras Aplicaciones (Cuidado Personal, Aditivos para Combustibles)
-
Por Industria de Uso Final
- Electrodomésticos
- Construcción
- Automotriz
- Química y Farmacéutica
- Otros
-
Por Geografía
-
Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Rusia
- Resto de Europa
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
-
Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites del mercado, construir la estructura por país y región, y poner a prueba los factores de demanda que suelen mover el consumo de ciclopentano. Nos basamos en referencias públicas y oficiales como las estadísticas comerciales de UN Comtrade, los calendarios nacionales de aduanas y arancelarios, y publicaciones al estilo USGS sobre productos químicos y materiales cuando están disponibles, junto con publicaciones de políticas de eficiencia energética o refrigerantes de agencias como la EPA de EE. UU. y la Comisión Europea.
Para hacer que los insumos sean más útiles, también revisamos informes anuales de empresas y presentaciones a inversores, fichas técnicas de productos y cobertura de prensa sectorial creíble que aborda la demanda de aislamiento y refrigeración. Las suscripciones de pago se utilizan de forma selectiva para datos financieros e inteligencia de empresas, bases de datos de patentes y datos de importación y exportación a nivel de envío cuando un país muestra oscilaciones inusuales que necesitan explicación. Estos ejemplos de fuentes son solo ilustrativos, y también se utilizaron muchas otras referencias públicas para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se realizó mediante entrevistas con expertos y cuestionarios estructurados con productores, distribuidores y usuarios en la etapa posterior en aislamiento, refrigeración y procesamiento químico. Hablamos con participantes de Asia-Pacífico, EMEA y las Américas para poder verificar los movimientos de precios, los efectos cambiarios y el momento regulatorio antes de finalizar los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 15% | Asia-Pacífico: 47% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 42% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 43% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento central utiliza un enfoque de arriba hacia abajo, donde los grupos de demanda regional se reconstruyen a partir de la actividad de aislamiento y refrigeración y luego se asignan al uso de ciclopentano según supuestos de adopción y dosificación. Una vez producidos los primeros totales, se corroboran con aproximaciones selectivas de abajo hacia arriba, como verificaciones de muestras de proveedores y distribuidores, y una vista de precio promedio de venta (ASP) por volumen para países clave, que luego se utiliza para ajustar valores atípicos.
Los insumos que importan en este mercado incluyen indicadores indirectos de producción de espuma de poliuretano vinculados a la actividad de electrodomésticos y aislamiento de edificios, las tasas de adopción de agentes de expansión de bajo GWP influenciadas por las normas de refrigerantes y emisiones, los flujos comerciales de ciclopentano e hidrocarburos relacionados, la mezcla de pureza típica utilizada en los procesos de uso final y los diferenciales de precios regionales que pueden redirigir el suministro. Para la previsión, se utiliza el análisis de escenarios en torno a la demanda de aislamiento y al momento de la aplicación regulatoria, y la trayectoria de precios se guía por un consenso basado en entrevistas y movimientos observados vinculados a las materias primas. Cuando las divisiones de volumen local no son visibles, las brechas se manejan utilizando las proporciones de comercio y consumo de países vecinos y luego se vuelven a verificar contra el total regional para que el modelo se mantenga consistente.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones, incluida la consistencia de moneda y unidades, la revisión de la variación interanual y la comparación con señales independientes como los movimientos comerciales y las tendencias de producción de aislamiento y electrodomésticos. Cuando un país muestra un salto inusual, se revisan los supuestos y se activan llamadas de seguimiento para confirmar si el cambio proviene de precios, demanda o una interrupción puntual del suministro.
Se completa una segunda revisión por parte de un analista antes de la aprobación final, para que los pasos de cálculo y la lógica de las fuentes sean más fáciles de rastrear. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios regulatorios o cambios importantes de capacidad. Antes de la entrega, realizamos una revisión final para que la versión publicada refleje el corte de datos más reciente disponible.
Tamaño del mercado de ciclopentano de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el ciclopentano a menudo difieren, incluso cuando todos hablan del mismo producto químico, porque los límites del alcance y la lógica de cálculo de precios no se manejan de la misma manera. Las diferencias también aparecen cuando el año base no está alineado y cuando la cobertura regional es desigual.
En este mercado, los principales factores de discrepancia suelen ser si la demanda de solventes y reactivos se contabiliza por completo o se trata como un componente menor, cómo se trata la mezcla de pureza en los cálculos de valor, y si el estudio utiliza precios muy centrados en el spot o un ASP anual combinado. La frecuencia de actualización y el momento cambiario también importan, porque un año de movimientos rápidos puede desplazar los valores en USD sin un cambio real en toneladas, razón por la cual el modelo se vuelve a verificar con promedios de precios de fin de año y señales comerciales antes del lanzamiento final, un paso aplicado en el dimensionamiento del ciclopentano por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 460,58 millones de USD (2026) | |
| Consultora Global A | 573,61 millones de USD (2026) | Utiliza un anclaje de año base diferente y una ventana de previsión más larga, y el valor de 2026 parece reflejar agregaciones de aplicaciones más amplias con una tabla de precios que puede ser más alta en regiones donde la demanda de aislamiento tiene mayor peso. |
| Editorial del Sector B | 465,48 millones de USD (2024) | Utiliza un año base anterior y una ventana histórica diferente, por lo que el valor reportado está influenciado por la fijación de precios de 2024 y el momento de la conversión de divisas, y puede no coincidir con una vista de tasa de ejecución de 2026 construida a partir de indicadores de demanda actualizados. |
La dispersión en la tabla se explica principalmente por decisiones de momento y por cómo se construye el valor a partir del volumen y el ASP entre regiones, en lugar de un desacuerdo sobre la existencia de demanda de ciclopentano en aislamiento y refrigeración. Al mantener el alcance vinculado al consumo claro de uso final y luego revalidar las señales de precios y comercio antes de fijar el año, la estimación se mantiene más fácil de reconciliar y repetir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de ciclopentano y su crecimiento proyectado?
El tamaño del mercado de ciclopentano es de USD 460,58 millones en 2026 y se prevé que alcance USD 658,32 millones en 2031, creciendo a una CAGR del 7,41%.
¿Qué región domina el mercado de ciclopentano?
Asia-Pacífico lidera con una participación del 45,22% en 2025 y también es la región de más rápido crecimiento con una CAGR del 8,21% hasta 2031.
¿Por qué son importantes los paneles de aislamiento al vacío para la demanda de ciclopentano?
Los VIP requieren ciclopentano de alta pureza para lograr una conductividad térmica ultrabaja, lo que permite paredes más delgadas y mayor eficiencia energética, un segmento que crece a una CAGR del 7,75%.
¿Cómo influyen las regulaciones en la adopción del ciclopentano?
Las reducciones graduales de HFC de la Enmienda de Kigali y las aprobaciones del programa SNAP de la EPA están acelerando la transición hacia el ciclopentano, especialmente en espumas y refrigeración, añadiendo un estimado de +2,1% a la CAGR del pronóstico.
¿Cuáles son las principales restricciones al crecimiento del mercado de ciclopentano?
La volatilidad del precio de las materias primas, los códigos de seguridad más estrictos para gases inflamables y la capacidad global limitada restan en conjunto alrededor del 3,3% a la CAGR potencial.
¿Qué industria de uso final crece más rápido fuera de los electrodomésticos?
Los usos de ciclopentano en aislamiento para la construcción se están expandiendo a una CAGR del 8,04%, impulsados por los estrictos códigos de eficiencia energética en edificios a nivel mundial.
Última actualización de la página el:



