
Tamanho e Participação do Mercado de Gestão de Sucesso do Cliente
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
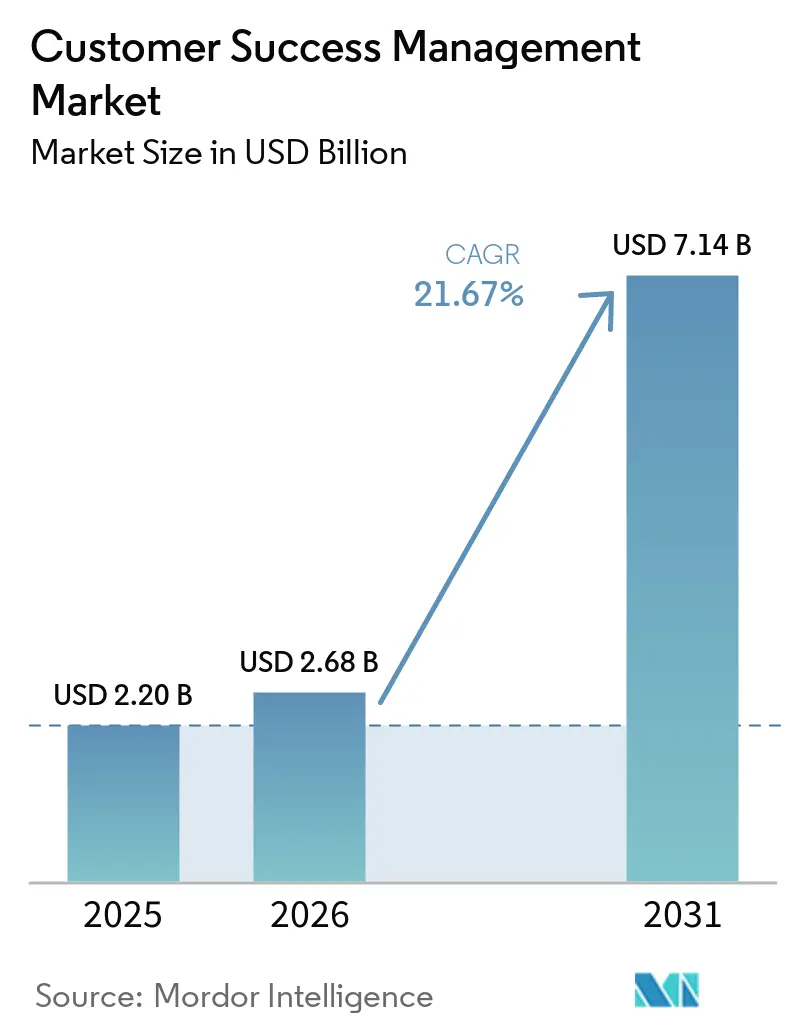
| Tamanho do Mercado (2026) | 2.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Sucesso do Cliente pela Mordor Intelligence
O tamanho do mercado de gestão de sucesso do cliente foi avaliado em USD 2,20 bilhões em 2025 e estima-se que cresça de USD 2,68 bilhões em 2026 para atingir USD 7,14 bilhões até 2031, a uma CAGR de 21,67% durante o período de previsão (2026-2031). A aceleração decorre de empresas que estão migrando para modelos de assinatura, nos quais a retenção e a expansão impulsionam as métricas de avaliação. A rápida adoção da nuvem, a maior integração de IA e o crescente uso de precificação baseada em consumo estão remodelando coletivamente os requisitos das plataformas e os critérios de aquisição. Os fornecedores que conseguem unificar a telemetria de produtos com dados comerciais e automatizar os fluxos de trabalho obterão uma vantagem competitiva clara, enquanto os compradores priorizam certificações de conformidade e conectividade nativa com data warehouses. Simultaneamente, a escassez de talentos qualificados, a complexidade de integração e a iminente consolidação de fornecedores moderam as perspectivas, de outro modo robustas.
Principais Conclusões do Relatório
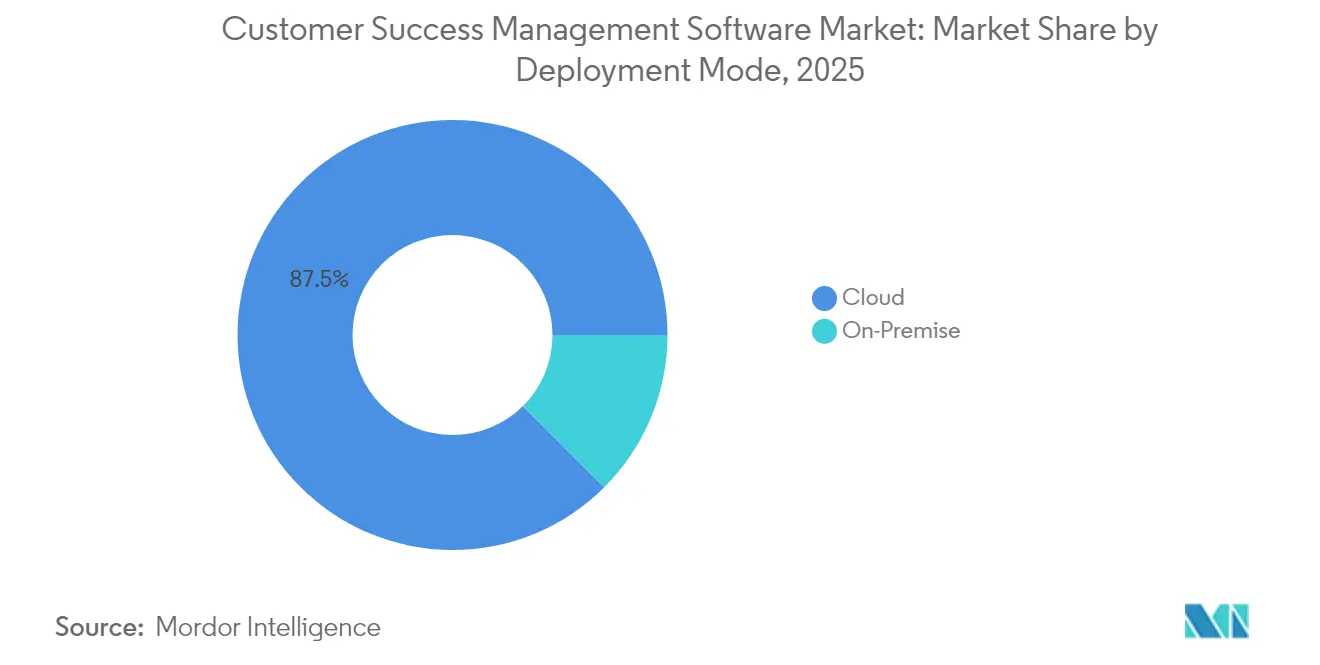
- Por modo de implantação, a nuvem deteve 87,45% da participação no tamanho do mercado de gestão de sucesso do cliente em 2025, enquanto o segmento de nuvem deve se expandir a um CAGR de 21,88% até 2031.
- Por porte organizacional, as grandes empresas lideraram com 60,35% da participação no tamanho do mercado de gestão de sucesso do cliente em 2025; as pequenas e médias empresas avançam a um CAGR de 21,95% até 2031.
- Por componente, as plataformas responderam por 72,40% da participação no tamanho do mercado de gestão de sucesso do cliente em 2025, enquanto os serviços registraram o maior CAGR projetado, de 22,05%, até 2031.
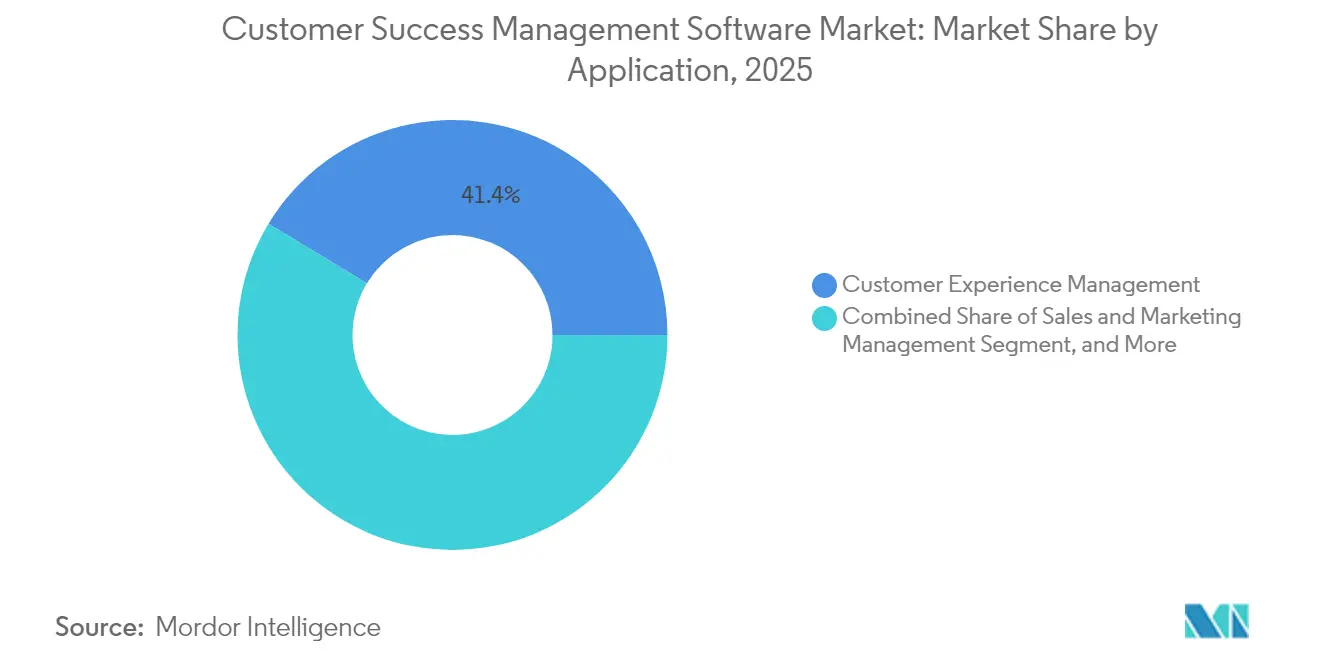
- Por aplicação, a gestão da experiência do cliente capturou 41,35% da participação no tamanho do mercado de gestão de sucesso do cliente em 2025; a análise de uso de produtos deve crescer a um CAGR de 22,12% até 2031.
- Por vertical de usuário final, o segmento de TI e telecomunicações deteve 26,65% da participação no tamanho do mercado de gestão de sucesso do cliente em 2025, enquanto saúde e ciências da vida deve registrar um CAGR de 22,25% até 2031.
- Por geografia, a América do Norte comandou 44,35% da participação no tamanho do mercado de gestão de sucesso do cliente em 2025; a Ásia-Pacífico está posicionada para um CAGR de 21,75% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida adoção de plataformas de gestão de sucesso do cliente baseadas em nuvem | +4.2% | Global – América do Norte e Europa lideram | Médio prazo (2 a 4 anos) |
| Crescente demanda por experiência do cliente personalizada | +3.8% | Global – mais forte na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão dos modelos de receita baseados em assinatura | +4.5% | Global – Ásia-Pacífico com maior absorção | Longo prazo (≥ 4 anos) |
| Integração com fluxos de trabalho de crescimento liderado pelo produto | +3.2% | América do Norte e Europa como núcleo | Médio prazo (2 a 4 anos) |
| Adoção de pontuação preditiva de risco baseada em IA | +3.9% | Global – inicial em verticais de tecnologia | Curto prazo (≤ 2 anos) |
| Ascensão do preço SaaS baseado em uso exigindo novas métricas de sucesso do cliente | +2.6% | Global – concentrado em software | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Adoção de Plataformas de Gestão de Sucesso do Cliente Baseadas em Nuvem
A implantação em nuvem elimina o gerenciamento de infraestrutura e acelera o tempo de obtenção de valor, aumentando a penetração no mercado das soluções de Gestão de Sucesso do Cliente que aproveitam arquiteturas nativas de data warehouse que se conectam diretamente a data lakes empresariais. As empresas exigem certificações SOC 2 Tipo II e ISO 27001, bem como análises em tempo real e computação elástica para cargas de trabalho de IA, tornando a nuvem a escolha padrão tanto em setores regulados quanto não regulados. Entidades da Ásia-Pacífico estão contornando completamente os caminhos legados de on-premise, adotando estratégias de sucesso baseadas em nuvem que se alinham com planos mais amplos de transformação digital. As plataformas de nuvem agora agrupam capacidades agênticas que combinam bots autônomos e supervisão humana, escalando o engajamento personalizado sem crescimento proporcional no número de funcionários.[1]
Crescente Demanda por Experiência do Cliente Personalizada
As empresas estão migrando de pontos de contato genéricos no ciclo de vida para fluxos de trabalho individualizados impulsionados por análise comportamental. A segmentação avançada aciona fluxos de trabalho contextuais com base na profundidade de uso, sentimento e alcance de resultados, em vez de variáveis firmográficas. A área de saúde exemplifica essa tendência, pois as métricas de resultados de pacientes exigem coordenação multissetorial e diferenciada dentro de rígidas diretrizes de conformidade. As plataformas que integram mineração de sentimentos de e-mails ou transcrições de chamadas ajudam os gestores a personalizar as intervenções, aumentando a satisfação e os resultados de retenção. O impulso pela personalização de ponta a ponta acelera a consolidação de fornecedores em torno de modelos de dados unificados capazes de orquestrar o engajamento omnichannel.[2]
Expansão dos Modelos de Receita Baseados em Assinatura
A receita recorrente agora supera a receita de primeira venda, elevando o sucesso do cliente de um complemento de suporte a um motor estratégico de receita. Os fornecedores de software relatam que mais de 40% do crescimento provém da expansão de clientes existentes, com intensificação dos investimentos em análise de uso, previsão de renovação e pontuação de saúde. A precificação baseada em uso está proliferando, exigindo medição que alimente tanto os painéis financeiros quanto os de sucesso, reforçando a demanda por plataformas que traduzam dados de consumo em insights acessíveis para gestores e clientes. Os fabricantes da Ásia-Pacífico em transição para modelos de serviço impulsionam ainda mais a adoção, favorecendo suítes integradas que consolidam faturamento de assinaturas, telemetria e fluxos de trabalho de engajamento em uma única plataforma.[3]
Integração com Fluxos de Trabalho de Crescimento Liderado pelo Produto
O crescimento liderado pelo produto (PLG) amplia as carteiras de contas ao mesmo tempo que exige engajamento preciso com base no comportamento dentro do aplicativo. As plataformas de sucesso, portanto, incorporam ou integram estreitamente a análise de produtos, habilitando mensagens acionadas automaticamente quando os usuários concluem ações-chave ou apresentam queda na utilização. Os fluxos de dados em tempo real provenientes da telemetria fornecem maior fidelidade para a previsão de expansão do que variáveis demográficas, pressionando os fornecedores a disponibilizar conectores nativos para os data warehouses mais populares. Os fluxos de integração e expansão de autoatendimento complementam os fluxos de trabalho de alto contato para contas empresariais, promovendo uma abordagem híbrida digital-humana que escala sem comprometer a profundidade dos relacionamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios de integração e sincronização de dados | -2.8% | Global – acentuado em empresas complexas | Médio prazo (2 a 4 anos) |
| Altos custos iniciais de implementação da plataforma | -1.9% | Global – maior impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Riscos de consolidação de fornecedores e aprisionamento tecnológico | -1.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Escassez de talentos qualificados em sucesso do cliente | -2.1% | Global – aguda em tecnologia e saúde | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de Integração e Sincronização de Dados
As empresas lidam com sistemas díspares de CRM, ERP, suporte e telemetria, tornando árdua a criação de uma única fonte de verdade. Registros duplicados, identificadores inconsistentes e latência decorrente de transferências de arquivos em lote comprometem a precisão dos algoritmos e podem deteriorar os relacionamentos com os clientes. Setores altamente regulamentados impõem requisitos adicionais de criptografia, acesso e auditoria, prolongando os ciclos de implantação e aumentando os custos dos serviços profissionais. A complexidade frequentemente compele as empresas a implantar plataformas de integração especializadas e alocar escassa capacidade de engenharia de dados, moderando a velocidade geral de adoção.
Escassez de Talentos Qualificados em Sucesso do Cliente
A demanda por profissionais fluentes em análise de dados, conhecimento de produto e gestão de relacionamentos supera a oferta, inflacionando salários e ampliando lacunas de execução. Funções como analistas de operações ou gestores técnicos de sucesso frequentemente permanecem vagas por meses, retardando a implantação de pontuações de saúde sofisticadas ou fluxos de trabalho preditivos. As deficiências regionais são mais agudas na Ásia-Pacífico, onde a diversidade linguística complica o recrutamento. As empresas respondem intensificando academias internas e treinamentos cruzados, mas os períodos de adaptação ficam aquém do crescimento do mercado, restringindo as ambições de escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Implantação:
A Supremacia da Nuvem Impulsiona a Inovação nas PlataformasA nuvem representa 87,45% da participação no mercado de Gestão de Sucesso do Cliente em 2025 e está prevista para registrar uma CAGR de 21,88% até 2031. As empresas favorecem a nuvem pela computação elástica que suporta cargas de trabalho intensivas em IA, enquanto os designs nativos de data warehouse reduzem os atrasos de ETL para minutos. A demanda por on-premise persiste apenas onde regras de soberania ou dados classificados proíbem a hospedagem externa. A combinação de nuvem com IA dá origem a recursos "agênticos" que encaminham tarefas rotineiras para bots, liberando os gestores para consultas estratégicas. Compradores preocupados com conformidade examinam as plataformas em busca de permissões granulares e trilhas de auditoria imutáveis, valorizando os fornecedores que podem certificar conforme os padrões SOC 2 Tipo II e ISO 27001. As ofertas híbridas que mantêm dados sensíveis internamente enquanto aproveitam a análise em nuvem atendem a cenários de transição, mantendo assim a confiança dos clientes ao longo do processo de migração.
O impulso do segmento de nuvem estimula a receita auxiliar em serviços profissionais, à medida que as empresas buscam configurações de melhores práticas para frotas complexas de produtos e geografias. Os fornecedores que mantêm infraestrutura em múltiplas regiões tendem a ganhar negócios na Europa e na Ásia-Pacífico, onde a residência de dados é uma consideração fundamental. Além disso, as estratégias nativas de data warehouse se alinham ao movimento mais amplo em direção a arquiteturas combináveis: os clientes aproveitam as plataformas de sucesso em nuvem como uma camada de insights sobre dados centralizados e governados, garantindo extensibilidade e eficiência de custos a longo prazo.


Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Tamanho de Organização:
A Aceleração das PMEs Desafia a Dominância EmpresarialAs grandes empresas representaram 60,35% da receita do mercado de Gestão de Sucesso do Cliente em 2025, impulsionadas por portfólios de contas complexos que exigem métricas de saúde multidimensionais, suporte multilíngue e segurança avançada. No entanto, as PMEs demonstram o ritmo mais acelerado com uma CAGR de 21,95%, impulsionadas por interfaces sem código, integrações pré-construídas e precificação vinculada ao consumo que espelha seus ciclos de receita. A tendência de democratização sublinha uma mudança estratégica em que mesmo empresas com receitas abaixo de USD 100 milhões encaram o controle do churn e a receita de expansão como métricas de nível de conselho.
Os profissionais de grandes empresas continuam a favorecer plataformas robustas com ambientes sandbox, frameworks de teste e segurança baseada em funções que se alinham com estruturas organizacionais complexas. As implantações intensivas em serviços, abrangendo workshops de gestão de mudanças e alinhamento interdepartamental, mantêm a dominância da parcela empresarial em termos absolutos. Enquanto isso, as PMEs valorizam a implantação rápida em questão de semanas e a integração sem atrito de funcionários não técnicos, criando ventos favoráveis para fornecedores que oferecem fluxos de trabalho com modelos pré-definidos e assistentes de configuração guiada. Os provedores que conseguem modularizar a funcionalidade e precificar em camadas se posicionam para migrar os clientes sem problemas dos planos de PME para as suítes empresariais, garantindo o valor vitalício.
Por Componente:
O Crescimento dos Serviços Reflete a Complexidade da ImplementaçãoAs plataformas dominam o mercado de Gestão de Sucesso do Cliente com uma participação de 72,40% em 2025, ancorando funções centrais como ingestão de dados, pontuação de saúde e orquestração de fluxos de trabalho. No entanto, os serviços crescem mais rapidamente com uma CAGR de 22,05%, destacando os desafios de harmonização de dados, mudança cultural e ajuste de modelos. As empresas estão cada vez mais tratando a transformação do sucesso do cliente como um programa de ponta a ponta que abrange governança, realinhamento de métricas e otimização contínua, impulsionando assim a demanda por consultoria, integração e análise gerenciada.
Os fornecedores de plataformas ampliam as margens ao agrupar pacotes de consultoria que incluem mapeamento de valor de negócio, design de resultados e frameworks de KPI personalizados. Integradores de sistemas de terceiros conquistam nichos ao integrar o sucesso do cliente com ERP, CPQ e análise de produtos, especialmente para transições de assinatura em manufatura legada e saúde. Os serviços gerenciados surgem para as PMEs que carecem de pessoal especializado, cobrindo a manutenção contínua de painéis e a recalibração de modelos preditivos, indicando um fluxo de receita anualizado de vários anos em vez de taxas de implementação únicas.
Por Aplicação:
A Análise de Uso de Produtos Impulsiona a Inteligência de ExpansãoA gestão da experiência do cliente representou 41,35% das receitas de 2025, fornecendo um ritmo tradicional de renovação, campanhas de adoção e rastreamento de NPS. No entanto, a análise de uso de produtos está posicionada para uma CAGR de 22,12%, refletindo a adoção do PLG, em que o comportamento dentro do aplicativo prevê as oportunidades de upsell com maior precisão do que os sinais demográficos. Os modelos de pontuação de saúde agora consideram a profundidade de exploração de recursos, o uso ativo diário e as tendências de expansão de licenças, fornecendo aos gestores propostas de expansão defensáveis.
O crescimento na análise de uso promove sinergias mais estreitas entre as equipes de sucesso e de produto, alimentando os roteiros de produto com métricas de utilização do mundo real. Os fornecedores integram coletores de telemetria de baixo código ou SDKs nativos, reduzindo o esforço de engenharia necessário para os clientes. A tração adicional vem de complementos de gestão de riscos e conformidade, especialmente em setores como saúde, onde os registros prontos para auditoria e os relatórios de resultados servem para arquivamentos regulatórios. As camadas de vendas e marketing facilitam a orquestração de vendas cruzadas ao trazer à tona coortes prontas para expansão diretamente nos fluxos de trabalho de CRM, estreitando o alinhamento de entrada no mercado e acelerando os ciclos de receita.

Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Vertical de Usuário Final:
A Transformação da Saúde Acelera a AdoçãoTI e telecomunicações compreenderam 26,65% dos gastos de 2025, graças a culturas SaaS maduras e movimentos complexos de renovação. A saúde e as ciências da vida, embora menores, são os segmentos de crescimento mais acelerado, com uma CAGR de 22,25%, à medida que mudanças regulatórias e a adoção de cuidados baseados em valor impulsionam o uso de modelos de engajamento orientados a resultados. As empresas farmacêuticas aplicam métodos de sucesso do cliente a equipamentos de serviço de campo, programas de adesão de pacientes e educação de provedores multicanal, enquanto os fornecedores de tecnologia médica integram a telemetria de dispositivos para intervenção proativa.
Os serviços financeiros adotam plataformas para orquestrar a retenção de portfólios multiproduto e navegar em conformidade estrita, enquanto o varejo e o comércio eletrônico aproveitam os insights de sucesso para elevar caixas de assinatura e benefícios de associação. A manufatura explora pacotes de equipamento como serviço, utilizando verificações de saúde respaldadas por telemetria para prevenir inatividade e garantir renovações plurianuais. Essa diversificação vertical amplia o mercado endereçável de Gestão de Sucesso do Cliente e reforça a necessidade dos fornecedores de módulos de conformidade configuráveis e fluxos de trabalho específicos do setor.
Análise Geográfica
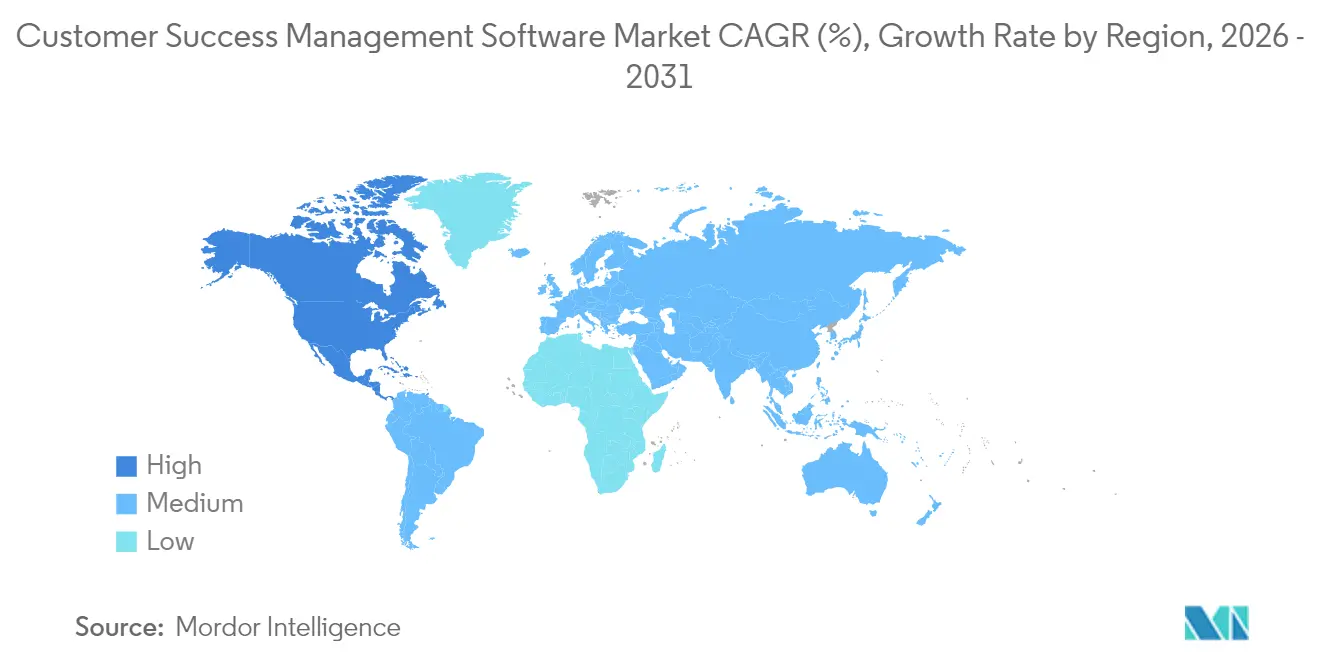
Mercado de Gestão de Sucesso do Cliente na América do Norte
A América do Norte controlou 44,35% da receita do mercado de Gestão de Sucesso do Cliente em 2025, impulsionada pela adoção precoce de modelos de assinatura, uma densa concentração de fornecedores de software e uma maturidade consolidada em sucesso do cliente. As empresas realizam benchmarks regulares de retenção líquida de receita e alocam orçamentos expressivos para playbooks orientados por inteligência artificial, impulsionando a adoção de suítes premium com modelagem avançada de dados e orquestração autônoma. As empresas americanas de capital aberto destacam métricas de retenção em suas chamadas de resultados, institucionalizando ainda mais o sucesso do cliente como um alavancador de valuation.
Mercado de Gestão de Sucesso do Cliente na Europa
A Europa segue de perto, impulsionada por rigorosas exigências de privacidade e pela complexidade do comércio transfronteiriço. Hospedagem em conformidade com o GDPR, opções de residência local de dados e gestão granular de consentimento encabeçam as listas de verificação dos compradores. As empresas europeias dedicam percentuais maiores de orçamento a iniciativas de receita de expansão, refletindo um crescimento mais lento de novos clientes em comparação com os Estados Unidos. O momentum do mercado é visível nos clusters de SaaS alemão e francês, onde campeões regionais implementam playbooks multilíngues em subsidiárias continentais.
Mercado de Gestão de Sucesso do Cliente na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 21,75% até 2031, impulsionada pela proliferação de infraestrutura em nuvem, bases de usuários com foco em dispositivos móveis e ecossistemas de startups vigorosos. Empresas na Índia, Singapura e Indonésia superam sistemas legados locais, adotando o sucesso do cliente nativo em nuvem para complementar estratégias agressivas de entrada no mercado orientadas por crescimento liderado pelo produto. Japão e Austrália, por sua vez, integram plataformas de sucesso em pilhas de TI maduras, com ênfase na conformidade com regulamentações domésticas de soberania de dados.
Mercado de Gestão de Sucesso do Cliente no Oriente Médio, África e América do Sul
A América do Sul e o Oriente Médio apresentam uma demanda incipiente, porém crescente, concentrada em fintech, telecomunicações e digitalização de serviços públicos. Provedores brasileiros e mexicanos testam fluxos de trabalho de sucesso para conter o churn em meio a implantações competitivas de banda larga, enquanto os estados do Golfo implementam plataformas no âmbito de agendas nacionais de inteligência artificial para elevar a satisfação dos cidadãos com os serviços públicos. Na África, as primeiras implantações se concentram em exportadores de SaaS sul-africanos e fintechs nigerianas que buscam ampliar a economia unitária no segmento de pagamentos móveis. Coletivamente, os mercados emergentes reforçam a universalidade da economia de retenção, confirmando a relevância global do mercado de Gestão de Sucesso do Cliente.
Panorama regulatório
As plataformas de gestão de sucesso do cliente (CSM) operam sob requisitos de privacidade, cibersegurança, resiliência operacional e governança de IA cada vez mais rígidos, uma vez que ingerem e processam dados de CRM, telemetria de produtos, faturamento e interação entre regiões. Na União Europeia, a Lei de Resiliência Operacional Digital (DORA) está em vigor desde 17 de janeiro de 2025 e aumenta o escrutínio sobre os provedores de serviços de TIC que apoiam entidades financeiras regulamentadas, elevando as expectativas quanto à resposta a incidentes, testes de resiliência e controles de risco de terceiros para implantações de CSM entregues via SaaS.
As regras de acesso e portabilidade de dados também moldam as arquiteturas de plataforma e os termos comerciais. A Lei de Dados da UE (em vigor desde setembro de 2025) fortalece os direitos dos usuários de acessar dados de produtos conectados e introduz requisitos de troca e saída de dados até 12 de janeiro de 2027, o que leva os compradores a avaliar a exportabilidade, a conectividade com data warehouses e as cláusulas contratuais relacionadas ao aprisionamento a fornecedores (vendor lock-in). Fora da UE, as abordagens de conformidade divergem ainda mais, incluindo o chamado para evidências do Departamento de Ciência, Inovação e Tecnologia do Reino Unido, lançado em julho de 2026 (com encerramento em 9 de setembro de 2026), sobre como a regulamentação de dados interage com a IA e outras tecnologias intensivas em dados, e a Política Nacional de Governança de Dados do Paquistão, emitida em junho de 2026 pelo Ministério de Tecnologia da Informação e Telecomunicações. Essa política formaliza a supervisão e a governança de transferências transfronteiriças por meio da Pakistan Digital Authority.
Análise da cadeia de valor
A cadeia de valor da gestão de sucesso do cliente começa com a criação e captura de dados upstream em sistemas de CRM, suporte, faturamento/assinatura e telemetria de uso de produtos. Em seguida, avança para a ingestão e resolução de identidade, análise e pontuação de saúde (health scoring), automação de playbooks e execução de engajamento omnichannel. A infraestrutura em nuvem e as plataformas de dados, particularmente os data warehouses corporativos, atuam como camadas habilitadoras essenciais para computação elástica e armazenamento governado, enquanto os controles de segurança e conformidade (gestão de acesso, registro de auditoria, resiliência) permanecem como fatores determinantes para a adoção em implantações regulamentadas e globais.
A entrega downstream mistura cada vez mais software e serviços para resolver gargalos de integração e a escassez de talentos qualificados em sucesso do cliente. Integradores de sistemas e provedores de serviços gerenciados configuram conectores, normalizam modelos de dados e operacionalizam estruturas de KPIs, enquanto os fornecedores de plataformas expandem os serviços profissionais e a automação pré-construída para reduzir o tempo até a geração de valor. A mudança para fluxos de trabalho agênticos também está transformando os papéis ao longo da cadeia. Em maio de 2026, a Gainsight apresentou uma pilha agêntica (incluindo o Agent Studio) e expandiu sua abordagem de software mais serviços ao transformar a Atlas em um negócio de Serviços Nativos em IA capaz de executar fluxos de renovação de ponta a ponta, refletindo um movimento mais amplo do fornecimento de ferramentas para a responsabilidade operacional pelos resultados pós-venda.
Cenário Competitivo
Concentração do Mercado
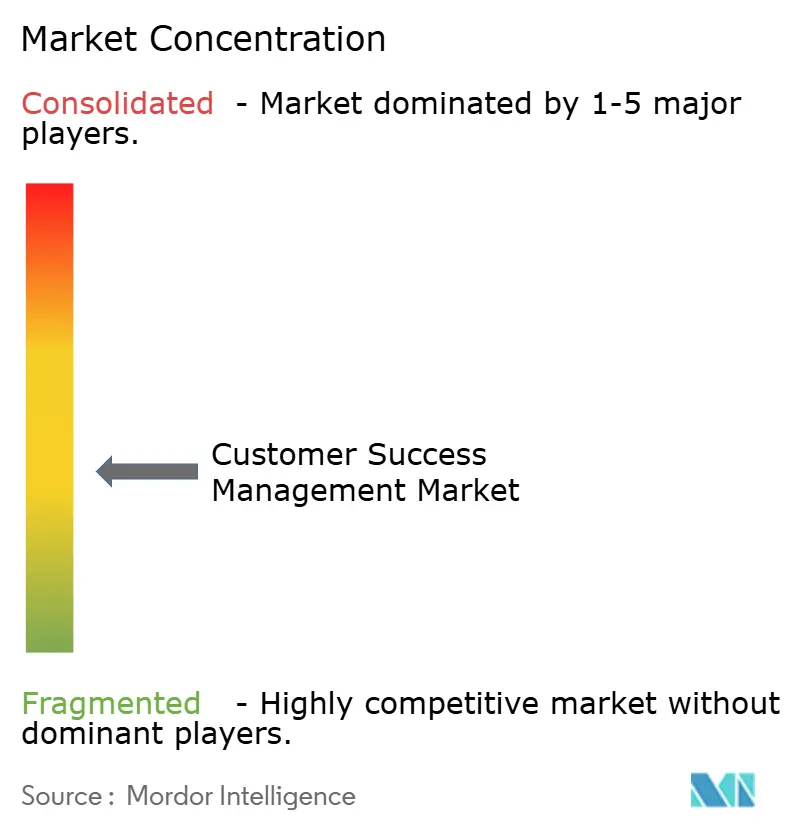
O mercado de gestão de sucesso do cliente é moderadamente fragmentado. Os titulares como Salesforce, Gainsight e HubSpot ancoram o nível superior com suítes de ponta a ponta que combinam CRM, análise e motores de fluxo de trabalho. A aquisição pela Gainsight em 2025 da especialista em análise de interações Staircase AI ampliou suas capacidades de sentimento, enquanto a Salesforce infundiu seus módulos Data Cloud e Agentforce com IA generativa, impulsionando a receita recorrente anual acima de USD 1,2 bilhão.
Os disruptores aproveitam os princípios nativos de data warehouse e de API em primeiro lugar para superar os fornecedores legados em velocidade de implementação. O aporte de USD 50 milhões da Planhat está destinado à expansão comercial e à aceleração de recursos de IA, enquanto o apelo de gestão de projetos da Vitally atrai equipes pós-vendas multifuncionais. Os especialistas verticais, como a Veeva Systems nas ciências da vida e a Totango em tecnologia, aproveitam os modelos de domínio para facilitar a conformidade e acelerar o ROI.
As fusões e aquisições visam consolidar funcionalidades sobrepostas em sucesso, análise de produtos e gestão de feedback. A aquisição pela ClientSuccess em janeiro de 2025 da Product Signals integra os ciclos de voz do cliente diretamente nos motores de pontuação de saúde, sinalizando uma tendência em direção a plataformas pós-vendas unificadas. Simultaneamente, os participantes de código aberto experimentam com precificação por consumo, alinhando a receita do fornecedor com a realização efetiva de resultados em vez de contagens de licenças.
A competição está cada vez mais dependendo da amplitude da IA, da facilidade de integração e das parcerias com ecossistemas. Os fornecedores que incorporam conectores nativos para Snowflake, Databricks ou Amazon Redshift conquistam a preferência dos compradores orientados por dados, enquanto as colaborações com hiperescaladores abrem pipelines de co-vendas. Os novos participantes do mercado contornam a escassez de talentos ao integrar agentes de IA prescritivos que redigem e-mails de engajamento, propõem agendas de QBR e alertam sobre riscos de churn, reduzindo as barreiras de proficiência dos usuários e ampliando o TAM acessível.
Líderes do Setor de Gestão de Sucesso do Cliente
-
Gainsight Inc.
-
Salesforce.com, Inc.
-
IBM Corporation
-
Open Text Corporation
-
SAP SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Sucesso do Cliente Empresas cobertas neste relatório
- Gainsight, Inc.
- Salesforce, Inc.
- SAP SE
- Totango, Inc.
- Freshworks Inc.
- Planhat AB
- Medallia, Inc.
- UserIQ, Inc.
- ClientSuccess, Inc.
- Open Text Corporation
- Verint Systems Inc.
- Oracle Corporation
- IBM Corporation
- Armatic Technologies Inc. (BlueSnap)
- Sitecore Holding II A/S
- Microsoft Corporation
- HubSpot, Inc.
- Cisco Systems, Inc.
- Zendesk, Inc.
- Adobe Inc.
Oportunidades de mercado e perspectivas futuras
Ainda há espaço em branco para unificar dados fragmentados de clientes, incluindo telemetria de produtos, CRM, interações de suporte e faturamento, em uma base única de nível de governança que sustente a pontuação de saúde confiável e a automação entre regiões e unidades de negócio. Com a nuvem já representando 87,45% das implantações em 2025, os compradores avaliam cada vez mais os fornecedores com base na conectividade nativa com data warehouses, na portabilidade de dados e na auditabilidade, e não apenas nos recursos de fluxo de trabalho. Isso cria espaço para implementações nativas de data warehouse, aceleradores de integração e modelos de dados empacotados que reduzem o esforço de resolução de identidade e padronização de métricas.
Uma segunda oportunidade é operacionalizar o sucesso do cliente agêntico e assistido por IA, além dos copilotos, transformando-o em fluxos de trabalho repetíveis e controlados que tratam ações rotineiras preservando as salvaguardas corporativas. Em maio de 2026, a ServiceNow adicionou um recurso de roteiro de adoção de produtos orientado por IA em sua atualização da Technology Provider Service Management (TPSM) Australia Store, reforçando a demanda por ferramentas que traduzem engajamentos históricos e dados de maturidade em planos acionáveis. Os roteiros dos fornecedores também estão convergindo para padrões de interoperabilidade que conectam o contexto do cliente a LLMs de uso geral, incluindo o suporte da Gainsight ao Model Context Protocol (MCP) em suas plataformas (anunciado em abril de 2026). Esse recurso cria caminhos de integração para empresas que buscam orquestrar playbooks de retenção de clientes em vários sistemas sem precisar reconstruir a infraestrutura de contexto de IA para cada caso de uso.
Desenvolvimentos industriais recentes em Mercado de Gestão de Sucesso do Cliente
- Maio de 2026: a Gainsight lançou a Agentic Stack para retenção de clientes, incluindo o Gainsight Agent Studio, alimentado pela Claude. O lançamento expande a automação de sucesso do cliente da geração de insights para fluxos de trabalho orquestrados, aumentando a pressão competitiva sobre as plataformas para oferecer experiências de agentes governadas e de ponta a ponta, em vez de recursos de IA isolados.
- Fevereiro de 2026: a Salesforce revelou que mais de 180 organizações adotaram o Agentforce IT Service dentro de quatro meses do lançamento. O marco indica uma padronização corporativa acelerada em torno de operações de serviço agênticas, o que afeta a forma como as equipes de sucesso do cliente integram fluxos de trabalho pós-venda com pilhas mais amplas de TI e gestão de serviços.
- Setembro de 2025: a Planhat encerrou uma rodada Série A de 50 milhões de USD para expandir globalmente sua plataforma de clientes nativa de data warehouse. O financiamento apoia o desenvolvimento de produtos e a expansão de mercado em torno de arquiteturas de dados modernas, reforçando a demanda dos compradores por implementações mais rápidas e conectividade nativa com ambientes de análise centralizados.
Mercado de Gestão de Sucesso do Cliente Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita proveniente de plataformas de gestão de sucesso do cliente e serviços relacionados que auxiliam empresas a integrar usuários, monitorar a adoção, reduzir a rotatividade e impulsionar a expansão. Inclui implantações tanto em nuvem quanto locais nos principais setores da indústria.
Exclusões de escopo: Excluímos ferramentas de CRM de uso geral, centrais de atendimento e ferramentas de automação de marketing independentes quando são vendidas e utilizadas sem um fluxo de trabalho definido de gestão de sucesso do cliente.
Visão Geral da Segmentação
- Por Modo de Implantação
- Nuvem
- On-Premise
- Por Tamanho de Organização
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Componente
- Plataformas
- Serviços
- Por Aplicação
- Gestão de Vendas e Marketing
- Gestão da Experiência do Cliente
- Gestão de Riscos e Conformidade
- Análise de Uso de Produtos
- Outras Aplicações
- Por Vertical de Usuário Final
- TI e Telecomunicações
- BFSI
- Saúde e Ciências da Vida
- Varejo e Comércio Eletrônico
- Governo
- Industrial e Manufatura
- Outros Verticais de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma visão clara do conjunto de demanda endereçável para a gestão de sucesso do cliente, seguida do mapeamento de sinais de adoção para a receita. Baseamo-nos em fontes públicas, como registros na SEC dos Estados Unidos para notas de receita de produtos, no Bureau de Estatísticas do Trabalho dos Estados Unidos para tendências de funções relacionadas ao sucesso do cliente, e em indicadores de economia digital da OCDE para compreender padrões mais amplos de uso de SaaS.
Para evitar a dupla contagem de softwares adjacentes, também revisamos fontes como publicações da ISO e do NIST sobre terminologia relacionada a dados de clientes e governança. Complementamos essas fontes com periódicos revisados por pares sobre retenção de clientes e gestão do ciclo de vida, a fim de distinguir o que é tipicamente tratado como sucesso do cliente em relação ao suporte ao cliente. Em seguida, combinamos essas informações com sites de empresas, apresentações para investidores e cobertura de imprensa de renome para confirmar o empacotamento e os movimentos de compra típicos. Quando necessário, recorremos a assinaturas pagas para obter informações financeiras e de inteligência de empresas, consultas de patentes, além de notícias e dados financeiros para verificar cronogramas e foco em produtos. As fontes documentais listadas aqui são meramente ilustrativas, e outros materiais públicos foram utilizados para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o que foi aprendido nas fontes documentais, especialmente no que diz respeito ao que os compradores incluem em um programa de sucesso do cliente e como os orçamentos são divididos entre plataformas e serviços. Conversamos com uma combinação de fornecedores de software, parceiros de implementação e usuários corporativos na APAC, EMEA e nas Américas, e revisamos as premissas quando as respostas apresentaram grande variação em preços ou maturidade de adoção.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 12% | APAC: 46% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 31% | EMEA: 33% |
| Players menores: 15% | Gerentes: 57% | Américas: 21% |
Dimensionamento de Mercado e Previsão
Nosso dimensionamento utiliza uma abordagem de cima para baixo, na qual os gastos com software empresarial e os indicadores de adoção de SaaS são traduzidos em um conjunto de demanda de gestão de sucesso do cliente, que é então dividido por implantação e tipo de cliente com base em padrões de adoção observados. Para manter os totais realistas, o resultado é corroborado por aproximações seletivas de baixo para cima, como a amostragem de valores típicos de contratos anuais, a validação de contagens de usuários por porte organizacional e a verificação de quanto da receita de serviços está vinculada às implantações de plataformas.
Os principais insumos utilizados no modelo incluem a preferência por nuvem versus implantação local por região, a parcela de empresas com modelo de assinatura que executam programas formais de integração e pontuação de saúde, a progressão do valor médio de contrato por porte do comprador, a intensidade de implementação e suporte para implantações complexas, e o ritmo das iniciativas de redução de rotatividade nos principais segmentos verticais. Quando dados estavam ausentes para geografias menores, aplicamos índices de proxy de mercados similares e os ajustamos após verificações com respondentes locais.
A previsão é baseada em análise de cenários com ajuste simples de tendências. O crescimento está vinculado a fatores como o foco na expansão de receita recorrente, o uso mais amplo de análise de uso de produtos e maior automação nas jornadas do cliente. As premissas foram ajustadas somente após o alinhamento do feedback de especialistas quanto à direção e magnitude, de modo que a curva final permanece explicável e reproduzível.
Ciclo de Validação de Dados e Atualização
A validação é realizada comparando os resultados do modelo com sinais independentes, incluindo indicadores de crescimento do orçamento de software, tendências de contratação vinculadas a funções de sucesso do cliente e a combinação observada de receita de plataforma versus serviços em implantações reais. Os valores discrepantes são revisados primeiro no nível regional e, em seguida, na consolidação global. Entramos novamente em contato com os respondentes quando os preços, a adoção ou os limites de escopo parecem estar se alterando.
Antes da aprovação final, o arquivo é revisado por outro analista para verificações aritméticas, consistência de unidades e lógica ano a ano. Os ajustes são documentados para que o histórico seja fácil de acompanhar. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes que possam alterar a demanda ou os preços. Uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Gestão de Sucesso do Cliente da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para gestão de sucesso do cliente raramente coincidem perfeitamente, pois os autores nem sempre utilizam os mesmos limites de produto, e o ano de referência pode diferir. A tabela facilita a visualização da variação e também esclarece por que uma comparação equivalente requer atenção cuidadosa ao que está incluído.
As diferenças decorrem principalmente do que é contabilizado como gestão de sucesso do cliente em comparação com pilhas mais amplas de experiência do cliente, além de como a receita de serviços é tratada. No modelo da Mordor Intelligence, o valor está vinculado a plataformas de gestão de sucesso do cliente e serviços relacionados por modo de implantação e casos de uso do usuário final, o que reduz a sobreposição com gastos em CRM ou centrais de atendimento frequentemente incluídos em estimativas mais amplas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,68 bilhões de USD (2026) | |
| Consultoria Global A | 2,43 bilhões de USD (2025) | Utiliza um ano-base anterior e pode apresentar valores menores se o cronograma de receita dos fornecedores for baseado em anos fiscais reportados e se parte da receita de serviços for tratada como opcional e não consistentemente vinculada às implantações de plataformas. |
| Publicação Setorial B | 2,67 bilhões de USD (2025) | Estende o horizonte de previsão e pode apresentar valores maiores quando cenários de adoção agressivos são aplicados em um horizonte mais longo e quando ferramentas de experiência adjacentes são agrupadas no mesmo conjunto de gastos durante a conversão de moeda e a elaboração de relatórios. |
Entre as três fontes, a escolha do ano e o tratamento das categorias de software adjacentes explicam a maior parte da diferença, e não a ausência de demanda. Ao manter o escopo restrito às compras de gestão de sucesso do cliente e validar as premissas de preços e adoção por meio de verificações diretas, entregamos um número equilibrado que pode ser rastreado até insumos claros e revisado novamente conforme as condições mudem.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de Gestão de Sucesso do Cliente até 2031?
O mercado está previsto para atingir USD 7,14 bilhões até 2031 com uma CAGR de 21,67%.
Qual modo de implantação lidera nas soluções de Gestão de Sucesso do Cliente?
A implantação em nuvem domina com uma participação de 87,45% em 2025 e permanece o segmento de crescimento mais acelerado.
Qual região está se expandindo mais rapidamente em plataformas de sucesso do cliente?
A Ásia-Pacífico deve crescer a um CAGR de 21,75% até 2031, superando todas as demais regiões.
Como as pequenas e médias empresas estão influenciando as tendências de adoção?
As PMEs estão adotando plataformas sem código e com precificação baseada em consumo, impulsionando uma CAGR de 21,95% e desafiando a dominância empresarial.
Qual área de aplicação tem o crescimento mais rápido esperado?
A análise de uso de produtos deve crescer a uma CAGR de 22,12%, impulsionada por estratégias de crescimento liderado pelo produto.
Quais restrições poderiam desacelerar a expansão do mercado?
Os obstáculos de integração de dados e a escassez de talentos qualificados em sucesso do cliente representam os freios mais significativos ao crescimento.