
Tamanho e Participação do Mercado de Procedimentos de Reparo do Ligamento Cruzado
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
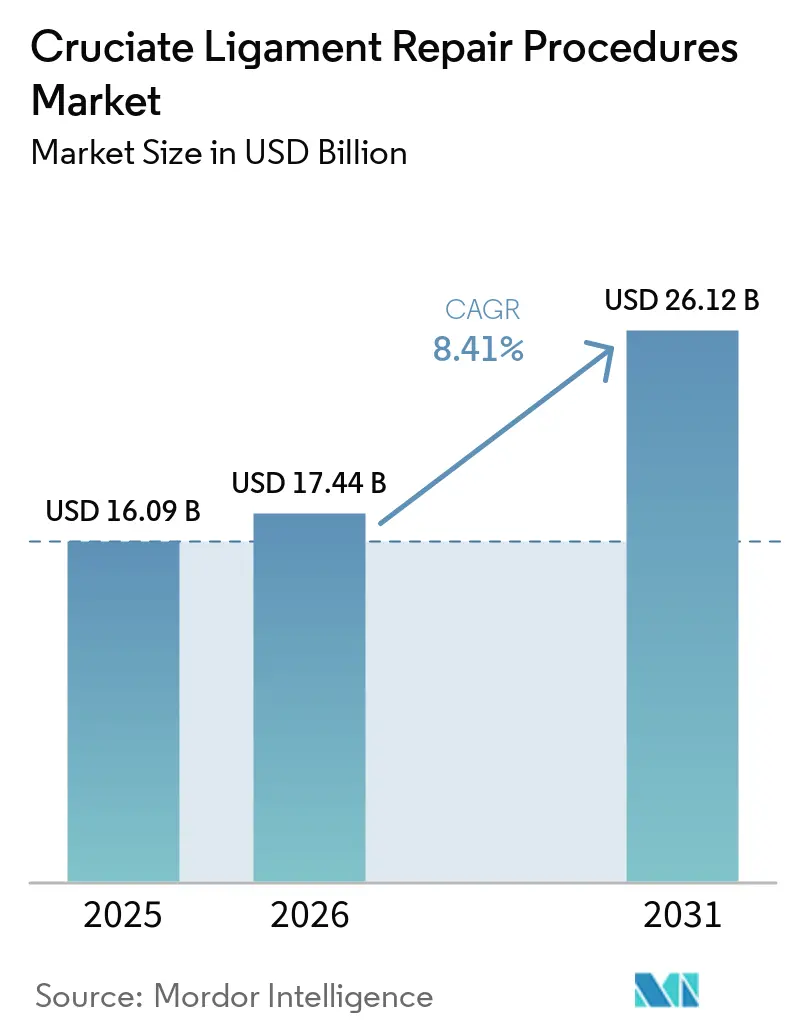
| Tamanho do Mercado (2026) | 17.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
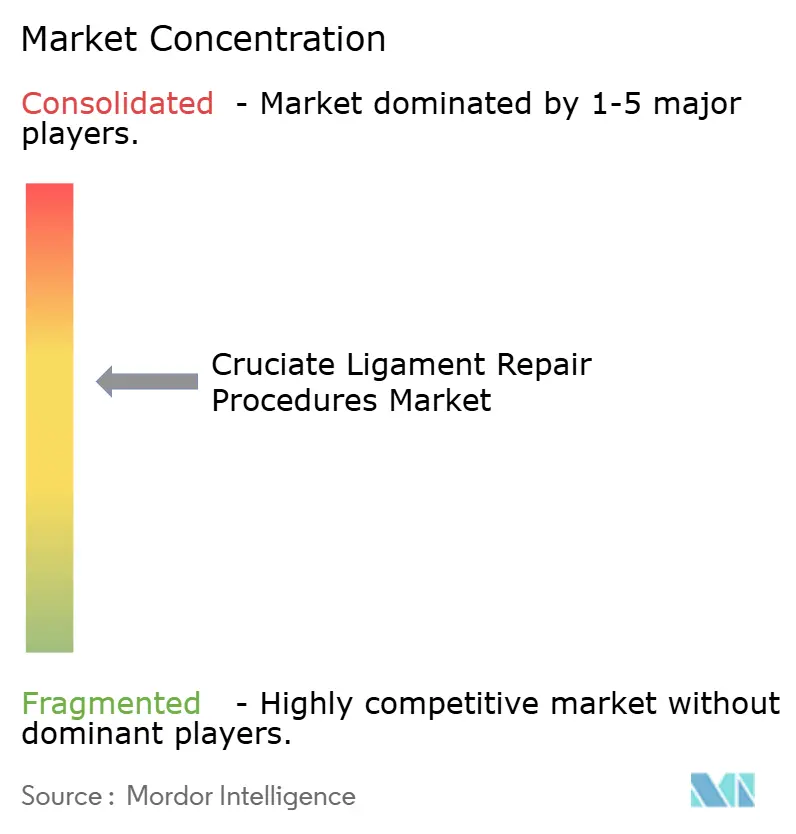
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Procedimentos de Reparo do Ligamento Cruzado por Mordor Intelligence
O tamanho do Mercado de Procedimentos de Reparo do Ligamento Cruzado está projetado para expandir de USD 16,09 bilhões em 2025 e USD 17,44 bilhões em 2026 para USD 26,12 bilhões até 2031, registrando um CAGR de 8,41% entre 2026 e 2031.
A preferência por intervenções cirúrgicas em detrimento do tratamento conservador continua a crescer, apesar de estudos epidemiológicos relatarem um declínio de 3,43% nos incidentes anuais de ruptura do ligamento cruzado anterior (LCA) entre 2010 e 2020. A atualização do rótulo do implante BEAR pela Administração de Alimentos e Medicamentos dos Estados Unidos (FDA) em janeiro de 2026, que confirmou um risco reduzido de osteoartrite pós-traumática, fortaleceu a confiança do mercado em arcabouços biológicos. A expansão da capacidade ambulatorial, demonstrada pela remoção de 275 procedimentos ortopédicos da lista de internação exclusiva do Medicare em 2024, está impulsionando uma mudança em direção a centros cirúrgicos ambulatoriais com maior eficiência de custos. Na China, as reformas de aquisição baseadas em volume reduziram os preços de implantes de joelho em 82%, melhorando a acessibilidade, mas exercendo pressão sobre as margens de lucro das multinacionais. Para enfrentar esses desafios, os principais fornecedores estão aproveitando biológicos diferenciados, planejamento com inteligência artificial (IA) e assistência robótica para minimizar falhas técnicas, que continuam sendo a principal causa de 60% a 70% das rupturas de enxerto.
Principais Conclusões do Relatório
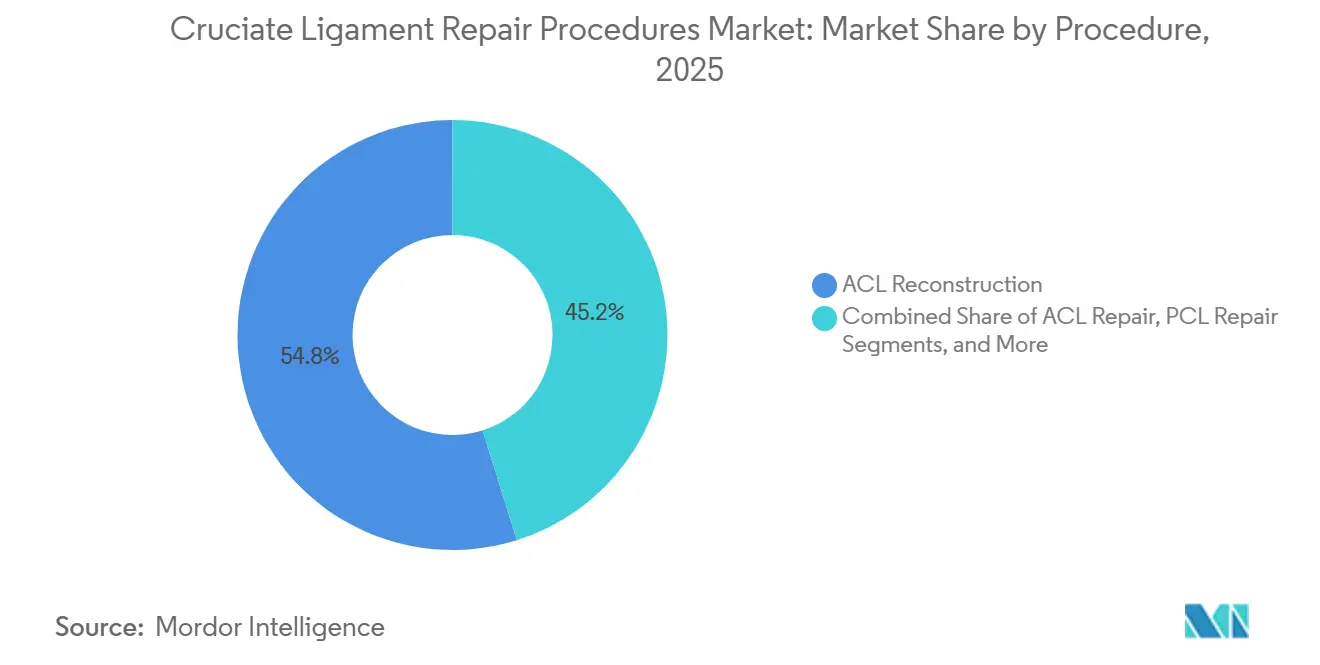
- Por procedimento, a reconstrução do LCA detinha 54,84% da participação do mercado de procedimentos de reparo do ligamento cruzado em 2025, enquanto o reparo do LCA está projetado para expandir a um CAGR de 10,53% até 2031.
- Por tipo de enxerto, o tecido de autoenxerto representou 46,76% do tamanho do mercado de procedimentos de reparo do ligamento cruzado em 2025, e os arcabouços biológicos estão avançando a um CAGR de 10,87% até 2031.
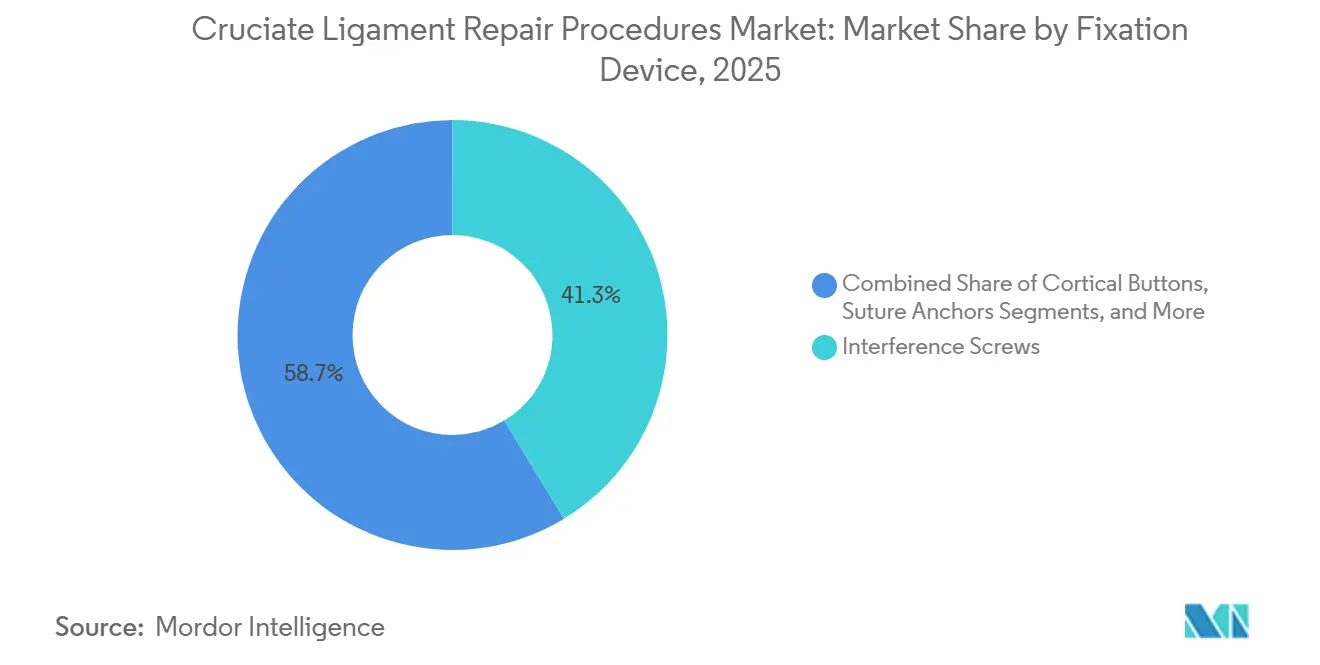
- Por dispositivo de fixação, os parafusos de interferência retiveram 41,32% da receita do segmento em 2025, enquanto os botões corticais têm previsão de crescer a um CAGR de 11,21% entre 2026 e 2031.
- Por usuário final, os hospitais capturaram 60,32% da receita em 2025; os centros cirúrgicos ambulatoriais estão avançando a um CAGR de 11,45% até 2031.
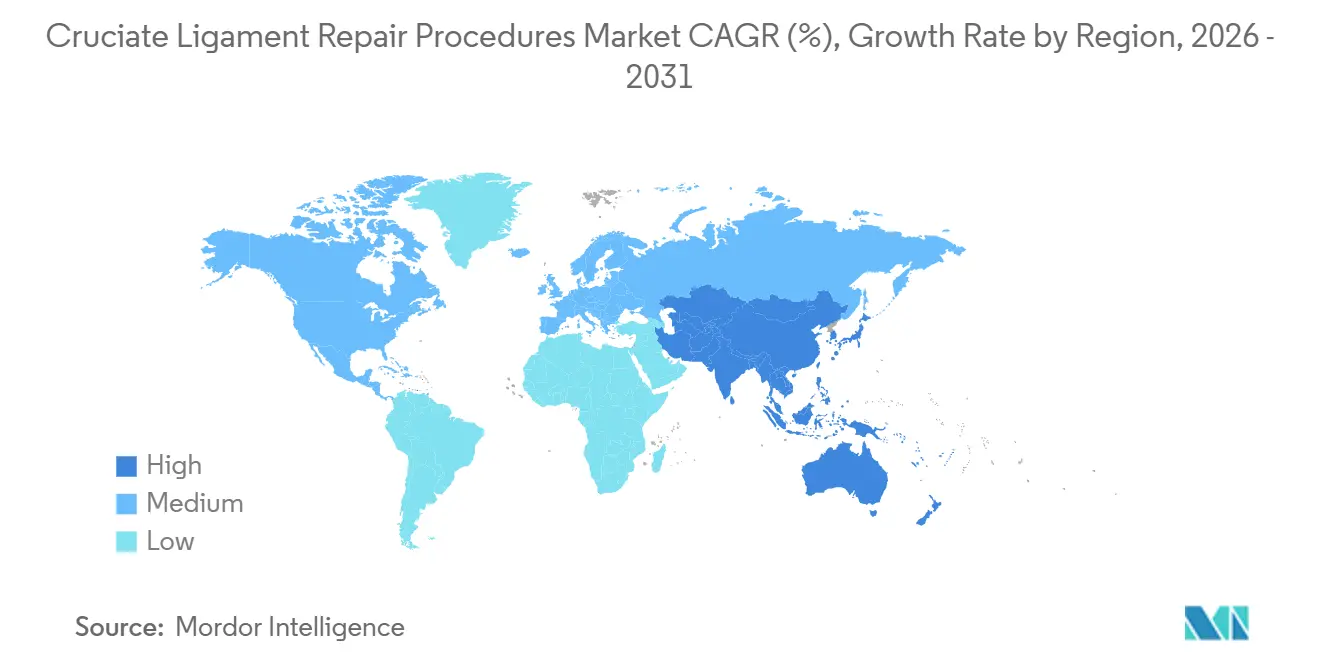
- Por geografia, a América do Norte liderou com 42,65% de participação na receita em 2025, e a Ásia-Pacífico deve registrar o CAGR mais rápido de 9,54% no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Incidência de Lesões nos Ligamentos do Joelho | +1.8% | Global, pico na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescente Preferência por Procedimentos Ortopédicos Minimamente Invasivos | +2.1% | América do Norte e UE, adoção inicial na APAC | Curto prazo (≤2 anos) |
| Crescente Disponibilidade de Centros Cirúrgicos Ambulatoriais | +1.9% | América do Norte como núcleo, expansão para a Europa Ocidental | Médio prazo (2 a 4 anos) |
| Avanços em Tecnologias de Enxertos Biológicos e Sintéticos | +2.3% | Global, liderança regulatória na América do Norte e UE | Longo prazo (≥4 anos) |
| Expansão da Força de Trabalho de Médicos em Medicina Esportiva em Mercados Emergentes | +1.2% | Núcleo na APAC, América Latina e Oriente Médio e África | Longo prazo (≥4 anos) |
| Integração da Inteligência Artificial no Planejamento e Navegação Cirúrgica | +1.5% | Adotantes iniciais na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Lesões nos Ligamentos do Joelho
As rupturas do LCA ocorrem a uma taxa de 75,19 por 100.000 pessoas-ano nos Estados Unidos, resultando em 100.000 a 200.000 novos casos anualmente[1]Sociedade Europeia de Medicina Esportiva, "Pesquisa de Técnica Artroscópica 2023," ncbi.nlm.nih.gov. Atletas do sexo feminino apresentam taxas de ruptura duas a oito vezes maiores do que os do sexo masculino devido a fatores anatômicos e hormonais, enquanto a faixa etária de 16 a 39 anos registra o maior número de traumas. Embora os números anuais de lesões tenham diminuído após 2010, os volumes de reconstrução cirúrgica continuaram a crescer 2,15% ao ano à medida que os pagadores ampliaram o reembolso e os pacientes exigiram prazos mais rápidos de retorno ao esporte. A mudança é mais visível na América do Norte e na Europa Ocidental, onde a cobertura de terceiros para artroscopia incentiva a tomada de decisão cirúrgica precoce.
Crescente Preferência por Procedimentos Ortopédicos Minimamente Invasivos
As técnicas artroscópicas totalmente internas agora dominam porque evitam os pontos de saída do túnel tibial e reduzem a dor pós-operatória. Pesquisas europeias mostram que a perfuração transtibial caiu de 14,3% para 3,6% entre os cirurgiões de alto volume entre 2016 e 2023, enquanto os portais anteromedial e totalmente interno aumentaram. As coletas do tendão do quadríceps, que preservam o tendão patelar, melhoram ainda mais a morbidade do sítio doador. A Arthrex estendeu seu botão de alça ajustável TightRope para a reconstrução pediátrica do LCA em 2023, permitindo a fixação totalmente epifisária que protege a placa de crescimento.
Avanços em Tecnologias de Enxertos Biológicos e Sintéticos
A atualização do rótulo do implante BEAR em janeiro de 2026 demonstrou menor progressão da osteoartrite no acompanhamento de dois anos em comparação com a reconstrução com autoenxerto do LCA. Mais de 5.000 pacientes receberam o arcabouço desde que o FDA expandiu as indicações em março de 2025 para crianças e rupturas parciais[2]FDA, "Indicações Expandidas para o BEAR," fda.gov. Os dados de dois anos relatam uma taxa de re-ruptura de 15%, paralela aos resultados do autoenxerto, e mostram recuperação mais precoce da força dos isquiotibiais. Os polímeros sintéticos também estão ressurgindo: a Stryker adquiriu a Artelon em junho de 2024 para acessar fibras bioabsorvíveis com resistências à tração superiores a 2.000 N.
Integração da Inteligência Artificial no Planejamento e Navegação Cirúrgica
Algoritmos de aprendizado de máquina alcançam até 98% de precisão no diagnóstico de ruptura do LCA por ressonância magnética, reduzindo a necessidade de artroscopia diagnóstica. As plataformas de planejamento agora sugerem o posicionamento do túnel e o diâmetro do enxerto adaptados à anatomia do paciente, mitigando diretamente os erros técnicos que causam a maioria das falhas de enxerto. A integração do OrthoGrid da Zimmer Biomet e a aliança com a THINK Surgical incorporam orientação por visão computacional nos fluxos de trabalho ligamentares. A Smith & Nephew fez parceria com a HOPCo para alimentar análises de IA no software de agendamento dos centros ambulatoriais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado Custo Total do Procedimento e Cobertura Limitada pelos Pagadores | -1.4% | América do Norte e UE, agudo no seguro privado dos EUA | Curto prazo (≤2 anos) |
| Risco de Falha Cirúrgica e Necessidade de Procedimentos de Revisão | -1.1% | Global, maior em atletas jovens | Médio prazo (2 a 4 anos) |
| Vias Regulatórias Rigorosas para Novos Implantes Biológicos | -0.7% | América do Norte e UE | Longo prazo (≥4 anos) |
| Lacuna de Habilidades entre Cirurgiões em Economias Emergentes | -0.5% | APAC, América Latina e Oriente Médio e África | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo Total do Procedimento e Cobertura Limitada pelos Pagadores
Pacientes sem seguro nos EUA enfrentam contas de USD 20.000 a 50.000, enquanto pacientes segurados frequentemente pagam de USD 2.000 a 6.000 do próprio bolso. Os encargos para adolescentes subiram 70% entre 2010 e 2022, levando a diretrizes mais rígidas de autorização prévia. O valor permitido pelo Medicare para o CPT 27429 é de USD 1.172, que muitos centros ambulatoriais consideram abaixo do custo. A política da Cigna de agosto de 2024 ainda classifica o reparo primário do LCA como investigacional, limitando o reembolso para o arcabouço BEAR[3]Cigna, "Necessidade Médica para Reparo do LCA," cigna.com.
Risco de Falha Cirúrgica e Necessidade de Procedimentos de Revisão
A reconstrução primária falha em 3,2% a 11,1% dos casos, chegando a 34,2% entre atletas jovens que retornam ao esporte em menos de nove meses. As taxas de falha de aloenxerto atingem 25% em pacientes com menos de 25 anos, em comparação com 9,6% para autoenxerto. O sucesso da revisão tem média de 70% a 75%, e as revisões em dois estágios acrescentam de USD 10.000 a 15.000 em custos. Apenas metade de todos os pacientes reconstruídos retoma o esporte competitivo, moderando as expectativas e alimentando litígios quando os resultados ficam aquém do esperado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Procedimento:
O Reparo Ganha Força em Meio à Inovação BiológicaA reconstrução do LCA manteve uma participação de 54,84% no mercado de procedimentos de reparo do ligamento cruzado em 2025. No entanto, o reparo do LCA tem previsão de crescer a um CAGR de 10,53% até 2031 à medida que o arcabouço BEAR expande suas indicações. Mais de 5.000 procedimentos BEAR foram realizados desde março de 2025, com dados iniciais mostrando uma taxa de re-ruptura de 15% em dois anos comparável à do autoenxerto. Como resultado, o reparo poderá capturar 15% a 20% dos casos primários até 2031, especialmente em coortes mais jovens que valorizam a preservação dos isquiotibiais e a reabilitação mais rápida. O trabalho no ligamento cruzado posterior (LCP) representa menos de 10% do volume porque as lesões do LCP representam apenas 3% a 5% dos traumas de joelho. A reconstrução de revisão é um nicho estável, mas crescente, impulsionado pelo envelhecimento dos enxertos e lesões repetidas.


Por Tipo de Enxerto:
Dominância do Autoenxerto Desafiada pelos Arcabouços BiológicosO tecido de autoenxerto gerou 46,76% da receita em 2025, sustentado por enxertos osso-tendão patelar-osso e de tendão dos isquiotibiais, que apresentam uma taxa de falha de 9,6% em pacientes com menos de 25 anos. As opções de tendão do quadríceps, comercializadas com o guia QUADTRAC da Smith & Nephew, oferecem a menor taxa de reoperação em um ano, de 2,4%, apoiando seu uso em procedimentos de reconstrução de ligamentos e de reparo de tendão. Os aloenxertos continuam sendo preferidos para casos em pacientes mais idosos ou de revisão, apesar de sua taxa de falha de 25% em atletas jovens, em parte porque reduzem de 15 a 20 minutos do tempo cirúrgico. Os scaffolds biológicos, o segmento de crescimento mais rápido com CAGR de 10,87%, estão sendo impulsionados pelas autorizações ampliadas do implante BEAR e pelas integrações sintéticas da Stryker. Os enxertos sintéticos de próxima geração poderão alcançar uma participação de 5% a 8% até 2031, caso sua durabilidade se equipare à dos autoenxertos.
Por Dispositivo de Fixação:
Botões Corticais Ascendem pela AjustabilidadeOs parafusos de interferência ainda representavam 41,32% da receita em 2025, graças aos menores custos unitários, mas os botões corticais têm projeção de crescimento anual de 11,21% à medida que os cirurgiões favorecem a tensão de alça ajustável. O uso europeu saltou de 52,9% para 69,3% entre 2016 e 2023. Os botões reduzem o alargamento do túnel e simplificam a fixação pediátrica totalmente epifisária, que recebeu autorização do FDA em 2023. Os parafusos bioabsorvíveis agora representam 62,7% da fixação tibial, mas continuam levantando preocupações sobre reação a corpo estranho, sustentando o interesse nas opções de titânio. Âncoras de sutura e dispositivos híbridos são usados em aplicações de nicho, como revisões de salvamento.
Por Usuário Final:
Centros Cirúrgicos Ambulatoriais Capturam ParticipaçãoOs hospitais representaram 60,32% da receita do usuário final em 2025, refletindo sua dominância em revisões complexas, casos pediátricos e lesões multiligamentares. Ainda assim, os centros cirúrgicos ambulatoriais estão expandindo a um CAGR de 11,45% porque a regra ambulatorial do Medicare de 2024 transferiu casos não complicados de LCA para alta no mesmo dia. As taxas de instalação dos centros cirúrgicos ambulatoriais são 20% a 30% menores do que as dos departamentos ambulatoriais hospitalares, e os incentivos de participação acionária para cirurgiões atraem talentos em meio a uma iminente escassez de mão de obra ortopédica. As clínicas ortopédicas, embora vitais para encaminhamentos e reabilitação, contribuem com menos de um quinto da receita cirúrgica porque poucas possuem centros cirúrgicos credenciados.
Análise Geográfica
Mercado de Procedimentos de Reparo do Ligamento Cruzado nas Américas, EMEA e APAC
A América do Norte reteve 42,65% da receita global em 2025, realizando entre 100.000 e 200.000 procedimentos de LCA anualmente, mas o crescimento está se moderando à medida que a incidência diminui enquanto as taxas de intervenção se estabilizam. A Europa deteve aproximadamente um quarto da receita, transitando para o posicionamento anatômico do túnel e a augmentação extra-articular lateral. A Ásia-Pacífico está projetada para crescer 9,54% até 2031, impulsionada pelos cortes de preços de 82% na China, que ampliaram o acesso nas áreas rurais, ainda que tenham pressionado as margens dos fornecedores. O Japão e a Coreia do Sul aproveitam a alta densidade de leitos hospitalares para manter taxas de procedimentos líderes, enquanto a cobertura fragmentada da Índia restringe a adoção. O Oriente Médio e África e a América do Sul respondem por cerca de 12% a 15% da receita; os investimentos em medicina esportiva no Golfo e as aprovações mais ágeis de dispositivos no Brasil sustentam ganhos incrementais.

Panorama regulatório
Nos Estados Unidos, as tecnologias implantáveis usadas no reparo e reconstrução do ligamento cruzado seguem caminhos estabelecidos pelo FDA. Implantes reabsorvíveis para reparo do ligamento cruzado anterior (LCA) são classificados como Classe II sob a norma 21 CFR 888.3044 e estão sujeitos a controles especiais, incluindo avaliação de desempenho clínico (por exemplo, métricas de dor/função do joelho e reoperação).
Na Europa, os fabricantes devem cumprir o Regulamento de Dispositivos Médicos da UE (MDR) 2017/745, que endureceu os requisitos de evidência clínica e documentação técnica para implantes ortopédicos. Isso impulsionou uma transição em relação às certificações legadas, que se tornaram nulas até maio de 2024, com limitações adicionais de autorização de comercialização aplicadas após maio de 2025. Na China, a Administração Nacional de Produtos Médicos (NMPA) mantém requisitos de revisão e registro em nível nacional para dispositivos de maior risco, apoiados por orientações técnicas como a diretriz de 2020 para sistemas de fixação de tendões e ligamentos, moldando prazos e estratégias de entrada no mercado local para fornecedores ortopédicos multinacionais e nacionais.
Análise da cadeia de valor
A cadeia de valor abrange biomateriais e fornecimento de tecidos (fornecimento e processamento de autoenxerto/aloenxerto, polímeros sintéticos, colágeno e outros insumos de arcabouço), engenharia e fabricação de dispositivos (dispositivos de fixação como parafusos, botões corticais e sistemas sem nó, além da produção de arcabouços biológicos), e sistemas regulatórios e de qualidade que apoiam a rastreabilidade e esterilização de dispositivos implantáveis. A entrega do procedimento depende então da infraestrutura de hospitais e centros de cirurgia ambulatorial (ASC), de equipamentos capitais de artroscopia e de equipes treinadas em medicina do esporte, enquanto os programas de reabilitação pós-aguda e retorno ao esporte moldam a demanda por revisão e acompanhamento.
As pressões de custo e padronização estão concentradas no período intraoperatório, onde as escolhas de suprimentos (tipo de enxerto, construto de fixação e biológicos adjuntos) impulsionam uma grande parcela da economia total do procedimento. Evidências clínicas recentes indicam que os custos de suprimentos dominam a estrutura de custos da reconstrução do LCA (cerca de 58,2% dos custos totais), com a fase intraoperatória representando a maior parte da geração de custos (cerca de 89,7%). Isso reforça os esforços dos sistemas de saúde para gerenciar a variação de preferência dos cirurgiões por meio de formulários de implantes, compras agrupadas e otimização do fluxo de trabalho em ASCs. No lado da inovação, as autorizações 510(k) do FDA para sistemas de fixação mais novos e expansões de rótulo para arcabouços biológicos apoiam um pipeline que vai da P&D à autorização regulatória e, em seguida, à comercialização liderada por distribuidores e hospitais.
Cenário Competitivo
Os cinco principais fornecedores — Arthrex, Stryker, Smith & Nephew, Zimmer Biomet e DePuy Synthes — detinham 55% a 60% da receita de 2025, apontando para uma concentração moderada. O acordo da Stryker com a Artelon em junho de 2024 adiciona arcabouços sintéticos de tecidos moles, enquanto a aquisição da CartiHeal pela Smith & Nephew por USD 330 milhões amplia suas soluções de cartilagem. A compra da Embody pela Zimmer Biomet em 2023 forneceu implantes à base de colágeno e ajudou sua linha de medicina esportiva a crescer 13,1% em 2024. A Miach Orthopaedics está causando disrupção com o arcabouço BEAR, tendo tratado mais de 5.000 pacientes desde 2025. Todos os líderes estão convergindo para biológicos, robótica e navegação por IA para se diferenciar de parafusos e suturas de commodities. A aquisição baseada em volume da China está forçando portfólios de produtos em camadas e fabricação local para defender a participação contra a MicroPort e a Meril.
Líderes do Setor de Procedimentos de Reparo do Ligamento Cruzado
Zimmer Biomet
Smith & Nephew
Johnson & Johnson Services, Inc. (DePuy Synthes)
CONMED Corporation
Stryker Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Procedimentos de Reparo do Ligamento Cruzado
- Acuitive Technologies (Arthrosurface)
- Arthrex
- Bioretec
- Cayenne Medical
- Conmed
- Enovis (Mathys)
- Exactech
- Integra LifeSciences
- Johnson & Johnson
- Karl Storz
- Medtronic
- Miach Orthopaedics
- Orthocell
- Parcus Medical
- RTI Surgical
- Smiths Group
- Stryker
- Tissue Regenix
- Xiros Ltd (Neoligaments)
- Zimmer Biomet

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo está se formando em torno de soluções de reparo e reconstrução do LCA que combinam fixação mecânica com cicatrização biológica e resultados de horizonte mais longo. A atualização de rótulo do FDA de janeiro de 2026 para o BEAR da Miach Orthopaedics, que inclui uma alegação reduzida de osteoartrite pós-traumática em comparação com a reconstrução por autoenxerto, desloca o foco competitivo além da estabilidade de curto prazo para desfechos modificadores de doença que importam para pagadores e pacientes.
A migração de procedimentos para ambientes ambulatoriais, juntamente com esforços para controlar a variação de suprimentos intraoperatórios, está criando oportunidades para sistemas que simplificam etapas, reduzem a complexidade de estoque e padronizam a técnica entre cirurgiões e locais. A atividade de produtos em 2026 reflete essa direção, incluindo fixação sem nó e ajustável por tensão autorizada pelo FDA (por exemplo, ABANZA QuadLock) e opções de fixação com menos hardware (por exemplo, Arthrex TightRope SB all-suture, implante de botão flexível), bem como adjacências biológicas que reduzem o tempo de preparo manual (por exemplo, construtos de tendão pré-suturados). Ao mesmo tempo, as dinâmicas de aquisição baseada em volume na China e as grandes reduções de preços para implantes de joelho continuam a incentivar portfólios em camadas e estratégias de suprimento localizadas, favorecendo fornecedores que possam proteger margens por meio de biológicos diferenciados, ferramentas de fluxo de trabalho e contratos baseados em valor com grandes grupos hospitalares e redes de ASC.
Recent Industry Developments in Mercado de Procedimentos de Reparo do Ligamento Cruzado
- Julho de 2026: A AlloSource introduziu o ReConnex Pre-Sutured Tendon, uma opção autorizada pelo FDA 510(k) projetada para fluxos de trabalho de reconstrução do LCA totalmente internos. O construto pré-suturado visa a eficiência da sala de cirurgia, reduzindo as etapas de preparo intraoperatório do enxerto, apoiando ambientes ambulatoriais de maior produtividade.
- Fevereiro de 2026: A Arthrex lançou o TightRope SB all-suture, um implante de botão flexível para fixação do LCA. A abordagem sem metal e sem parafusos expande as opções de fixação com menos hardware entre tipos de enxerto e se alinha com a demanda dos cirurgiões por construtos minimamente invasivos que simplificam o estoque e os artefatos de imagem.
- Junho de 2024: A Stryker adquiriu a Artelon para adicionar tecnologia de arcabouço sintético bioabsorvível de tecido mole de nova geração ao seu portfólio ortopédico. O negócio fortaleceu a posição da Stryker em adjacências de reparo de ligamentos e tecidos moles, integrando capacidades de biomateriais sintéticos que complementam as ofertas tradicionais de fixação e enxerto.


Mercado de Procedimentos de Reparo do Ligamento Cruzado Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado contabiliza o valor dos procedimentos cirúrgicos utilizados para reparar ou reconstruir os ligamentos cruzados do joelho, incluindo o trabalho central do procedimento e os elementos de enxerto e fixação comumente utilizados para sua realização.
Exclusões do escopo: Não inclui tratamento conservador sem cirurgia, artroscopia geral do joelho realizada para outras condições, nem serviços de reabilitação de longo prazo e fisioterapia.
Visão Geral da Segmentação
- Por Procedimento
- Reparo do LCA
- Reconstrução do LCA
- Reparo do LCP
- Reconstrução do LCP
- Procedimentos de Revisão
- Por Tipo de Enxerto
- Autoenxerto
- Aloenxerto
- Enxerto Sintético
- Arcabouços Biológicos
- Por Dispositivo de Fixação
- Parafusos de Interferência
- Botões Corticais
- Âncoras de Sutura
- Outros Dispositivos de Fixação
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas de Ortopedia e Medicina Esportiva
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites clínicos e econômicos antes do início da modelagem. Revisamos fontes públicas como estatísticas de lesões e cirurgias ambulatoriais do CDC, dados de saúde da OCDE, indicadores de sistemas de saúde da OMS e publicações de serviços nacionais de saúde ou ministérios que reportam volumes de procedimentos ortopédicos.
Para traduzir a atividade de procedimentos em valor, também utilizamos fontes como periódicos ortopédicos revisados por pares sobre utilização e taxas de revisão de LCA e LCP, referências de cobranças hospitalares e reembolsos quando disponíveis, e resumos de importação e exportação de dispositivos ortopédicos em países-chave. Verificamos arquivos de empresas e apresentações a investidores para compreender os mix de produtos vinculados à reconstrução de ligamentos. Onde os detalhes públicos eram escassos, uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes foram utilizados como validação adicional. Esses exemplos não são exaustivos, e outras fontes públicas e pagas também foram utilizadas para coletar, verificar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é efetivamente utilizado na sala de cirurgia e como os preços variam em diferentes contextos. Conversamos com cirurgiões ortopédicos, clínicos de medicina esportiva, equipes de compras hospitalares, administradores de centros cirúrgicos ambulatoriais e distribuidores de dispositivos nas principais regiões, para que as premissas sobre mix de procedimentos, preferência de enxerto e pacotes de fixação pudessem ser corrigidas quando necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 13% | APAC: 46% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 37% | EMEA: 31% |
| Participantes menores: 16% | Gestores: 50% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O valor de mercado foi primeiramente reconstruído por meio de uma abordagem de cima para baixo, na qual os volumes de procedimentos foram construídos por país a partir da incidência de lesões no joelho, sinais de participação esportiva, padrões de taxas cirúrgicas e a divisão por ambiente de atendimento, sendo então traduzidos em valor com base em faixas de preços típicos relacionados a procedimentos e pacotes de dispositivos. Quando os totais pareciam muito distantes da realidade, foram ajustados somente após a reverificação dos fatores determinantes.
Para manter o modelo fundamentado, corroboramos com verificações seletivas de baixo para cima, como preços de venda amostrados para dispositivos de fixação principais, uma consolidação baseada em mix de uso de enxerto e fixação por caso, e feedback de canais de distribuidores sobre movimentação de unidades. Os insumos mais relevantes são a participação da reconstrução de LCA versus reparo, taxas de procedimentos de revisão, a divisão entre hospitais e centros cirúrgicos ambulatoriais, padrões de escolha de enxerto (autoenxerto versus aloenxerto versus sintético) e unidades médias de fixação utilizadas por cirurgia.
Para as previsões, foi utilizada análise de cenários para que a demanda pudesse ser projetada sob diferentes premissas para tendências de lesões esportivas, adoção de técnicas minimamente invasivas e estabilidade de reembolso, alinhando então o caminho final ao que os especialistas consideraram realista. Onde as contagens de procedimentos em nível de país estavam ausentes, indicadores proxy de sistemas de saúde similares foram aplicados e posteriormente corrigidos por meio de entrevistas antes do bloqueio dos totais finais.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados comparando os volumes de procedimentos modelados e os gastos implícitos com sinais independentes, como o volume de cirurgias ortopédicas, fluxos comerciais de dispositivos e exposição de receita reportada a linhas de produtos de reparo de ligamentos. Caso surgisse um valor discrepante, rastreávamos até o nível de insumo e revisávamos a divisão por país ou ambiente antes da aprovação final.
Uma segunda revisão por analista é realizada para garantir que as definições, o tratamento de moedas e o alinhamento de anos sejam consistentes entre as geografias. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram o acesso a procedimentos ou os preços. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Procedimentos de Reparo de Ligamentos Cruzados da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para procedimentos de reparo de ligamentos cruzados podem variar amplamente porque os grupos contabilizam componentes diferentes, utilizam anos-base diferentes e aplicam lógicas de precificação distintas para hospitais versus centros ambulatoriais. Tratamos essas diferenças primeiramente como questões de escopo e cálculo, e depois as testamos por meio de entrevistas para que o número final reflita a forma como o atendimento é prestado.
A maior lacuna geralmente decorre de se a estimativa está mais próxima de uma visão de serviços de procedimentos ou de uma visão de procedimentos mais dispositivos, e de como os casos de revisão e as escolhas de enxerto são tratados. A principal lacuna provém do que é contabilizado como pacotes de dispositivos e enxertos dentro de cada procedimento. A Mordor Intelligence trata esses elementos de forma consistente em casos de LCA, LCP e revisão, utilizando verificações de mix e preços específicos por região, em vez de aplicar um preço combinado único entre os ambientes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,44 bilhões de USD (2026) | |
| Periódico Comercial A | 14,10 bilhões de USD (2024) | Utiliza um ano-base anterior e um agrupamento de procedimentos mais restrito, frequentemente limitado aos rótulos de reparo de LCA e LCP, podendo subestimar o valor quando os casos de reconstrução e revisão têm preços diferentes por ambiente. |
| Publicador do Setor B | 13,94 bilhões de USD (2024) | Reportado em milhões de USD para um ano-base de 2024 e pode basear-se em médias regionais amplas, o que pode comprimir as diferenças na seleção de enxertos, unidades de fixação por caso e precificação hospitalar versus ambulatorial. |
A variação na tabela é explicada principalmente pela escolha do ano e pelo que é contabilizado dentro de um caso típico, especialmente a intensidade de reconstrução e revisão e como os pacotes de dispositivos são tratados. Ao vincular a construção de valor ao mix de procedimentos, à divisão por ambiente e às faixas de preços práticos verificadas com feedback de campo, a estimativa final permanece rastreável e pode ser reproduzida quando as premissas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de procedimentos de reparo do ligamento cruzado?
O mercado está estimado em USD 17,44 bilhões em 2026.
Com que velocidade o mercado crescerá até 2031?
Espera-se que a receita cresça a um CAGR de 8,41% entre 2026 e 2031.
Qual segmento de procedimento está se expandindo mais rapidamente?
O reparo do LCA tem previsão de crescer 10,53% ao ano à medida que os arcabouços biológicos ganham adoção.
Por que os centros cirúrgicos ambulatoriais estão ganhando participação?
A mudança de regra do Medicare em 2024 e as taxas de instalação 20% a 30% menores estão direcionando os casos não complicados de LCA para centros de alta no mesmo dia.
Qual região apresenta o crescimento futuro mais rápido?
A Ásia-Pacífico tem projeção de registrar um CAGR de 9,54% devido ao acesso mais amplo e à aceleração regulatória.
Qual tipo de dispositivo de fixação é adotado mais rapidamente?
Os botões corticais lideram o crescimento com um CAGR de 11,21% devido à tensão ajustável e à redução do alargamento do túnel.
Página atualizada pela última vez em:



