
Tamanho e Participação do Mercado de Pneus Conectados
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.66 Milhões de dólares |
| Tamanho do Mercado (2031) | 144.03 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 52.15 % |
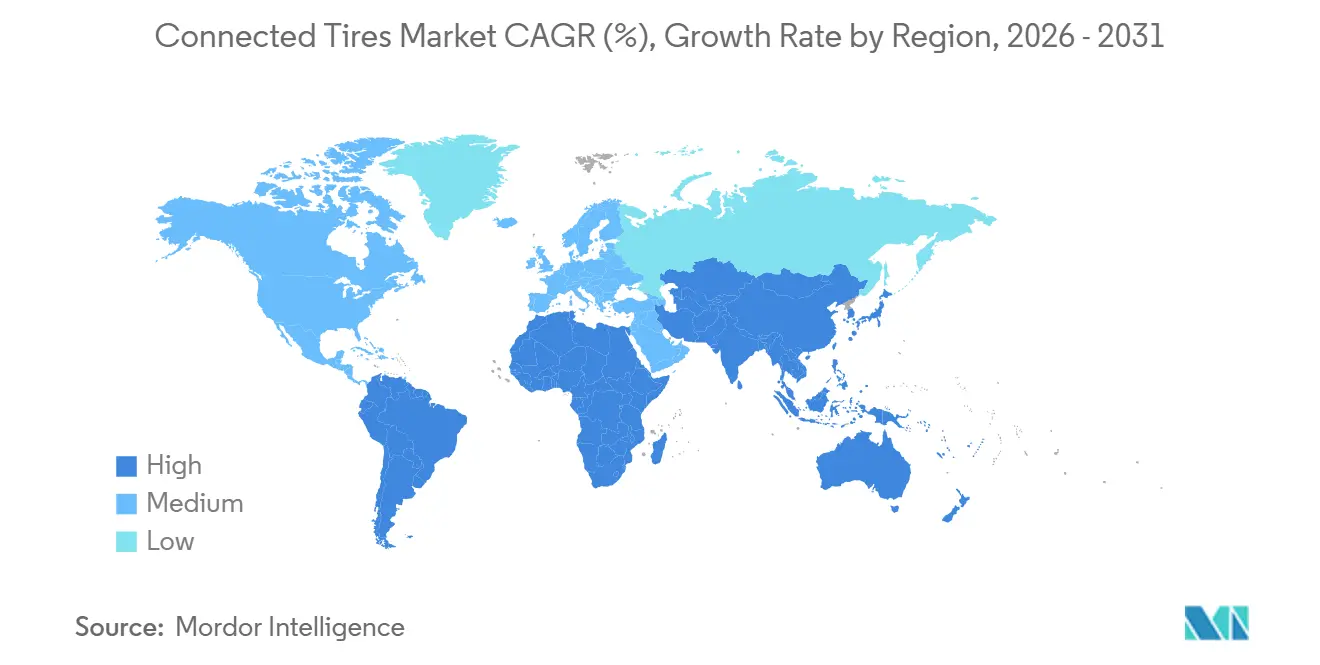
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
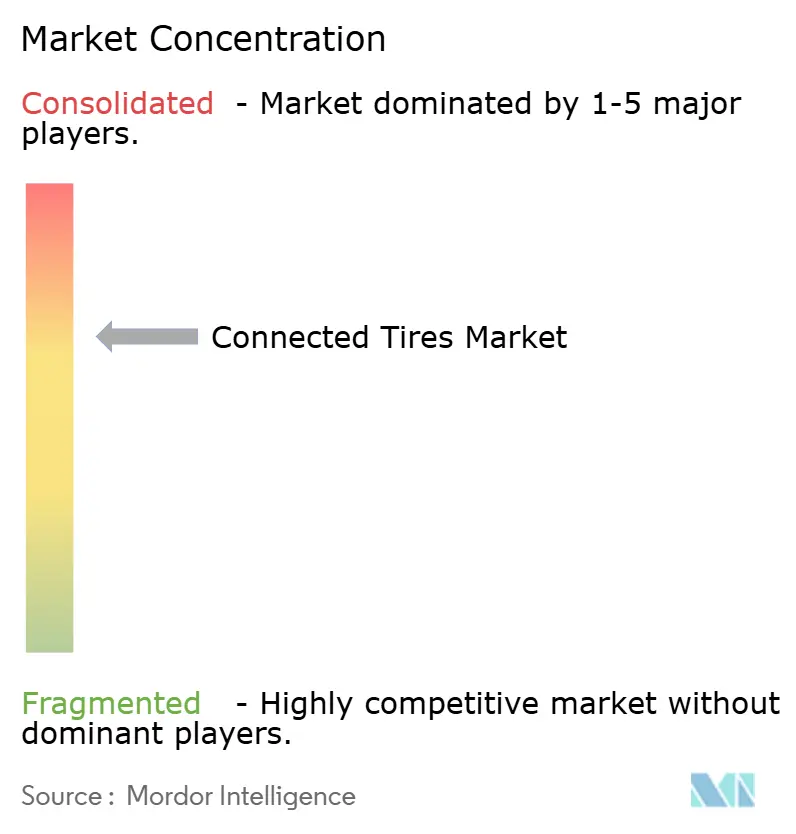
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pneus Conectados por Mordor Intelligence
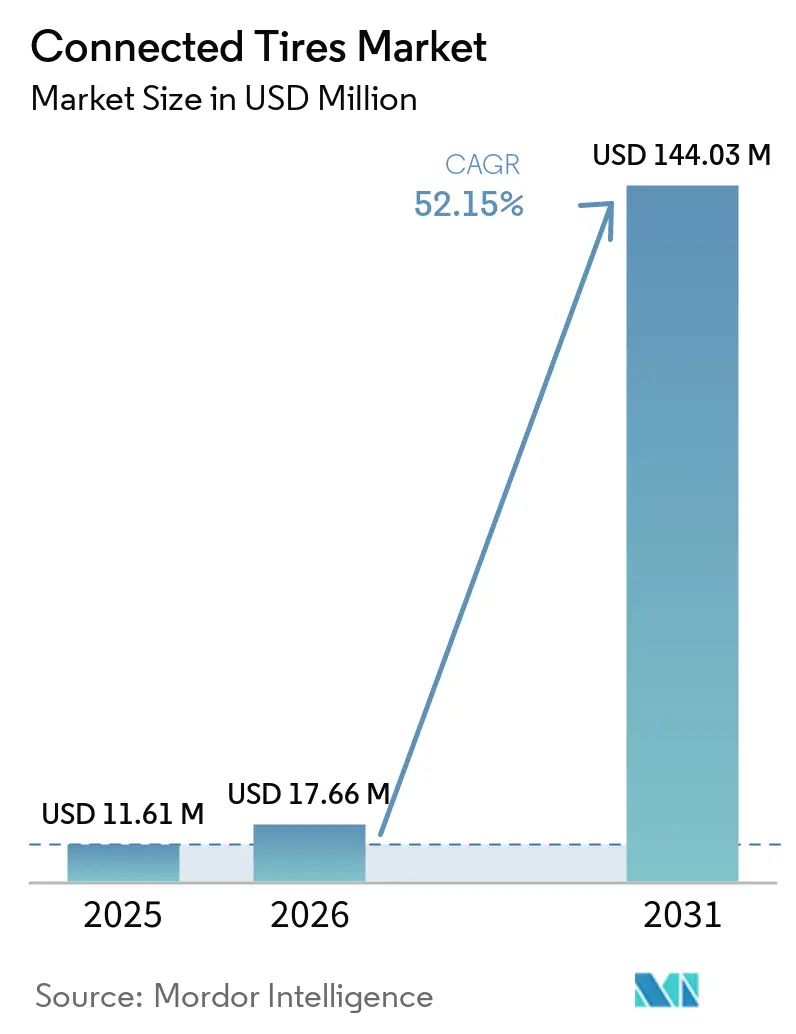
O tamanho do Mercado de Pneus Conectados deve crescer de 11,61 milhões de USD em 2025 para 17,66 milhões de USD em 2026, com previsão de atingir 144,03 milhões de USD até 2031, a um CAGR de 52,15% no período de 2026-2031. A intensa eletrificação das frotas de veículos, os mandatos regulatórios para TPMS direto e a economia da manutenção preditiva estão remodelando a forma como os dados de pneus são capturados e monetizados. Os veículos elétricos a bateria impõem cargas estáticas mais pesadas e ciclos de frenagem regenerativa, acelerando a demanda por carcaças equipadas com extensômetros e acelerômetros que alimentam algoritmos de vetorização de torque em tempo real. As frotas comerciais agora registram falhas de pneus em emergências nas estradas, reportando uma redução de 75% após a migração para programas de manutenção orientados por sensores. Novas leis — como a extensão da UN R141 da União Europeia a caminhões pesados em 2024 e o padrão GB 26149 da China para todos os novos carros de passeio — criam um piso de conformidade que sustenta a adoção de sensores independentemente do tipo de propulsão.
Principais Conclusões do Relatório
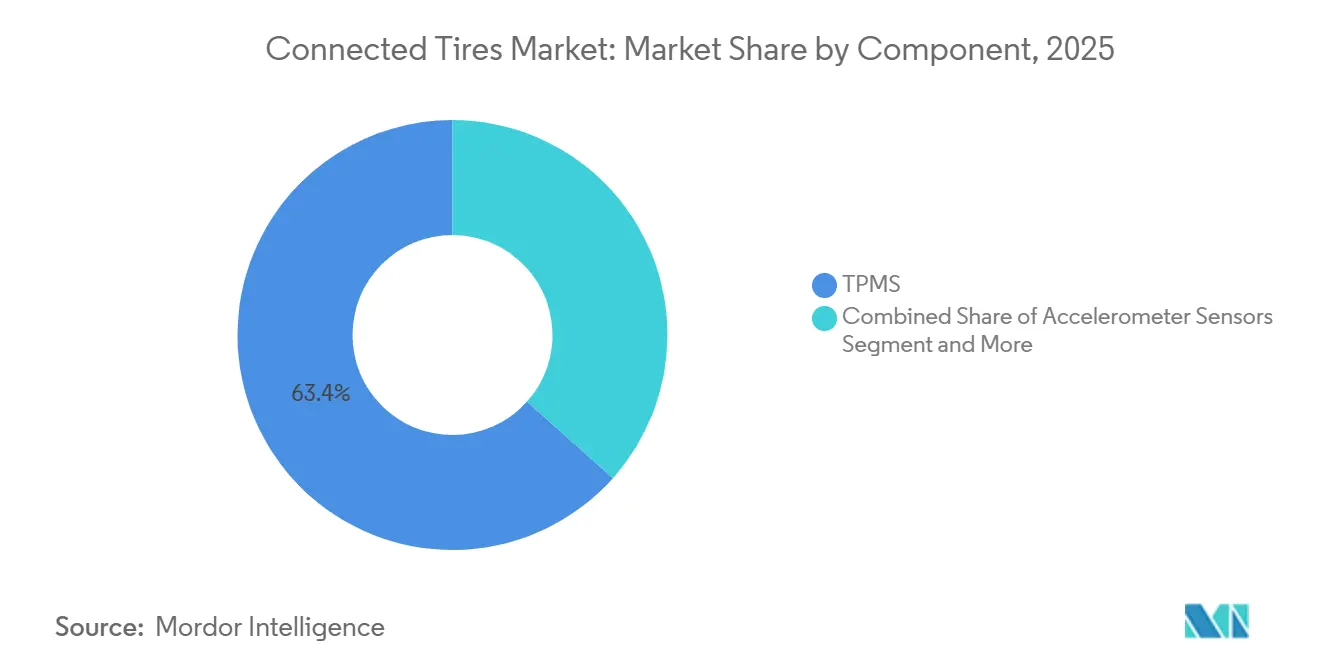
- Por componente, os módulos TPMS detinham 63,37% da participação do mercado de pneus conectados em 2025, enquanto os chips RFID devem se expandir a um CAGR de 52,17% até 2031.
- Entre as tecnologias de conectividade, o Bluetooth respondeu por 38,71% da receita em 2025, enquanto o celular 4G/5G deve crescer a um CAGR de 52,21% até 2031.
- Por tamanho de aro, a categoria de 18-22 polegadas capturou 55,66% da receita de 2025; tamanhos de aro acima de 22 polegadas estão avançando a um CAGR de 52,27% no mesmo horizonte.
- Por tipo de propulsão, os motores de combustão interna responderam por 63,45% das instalações em 2025, enquanto os veículos elétricos a bateria registrarão o CAGR mais rápido, de 52,25%, até 2031.
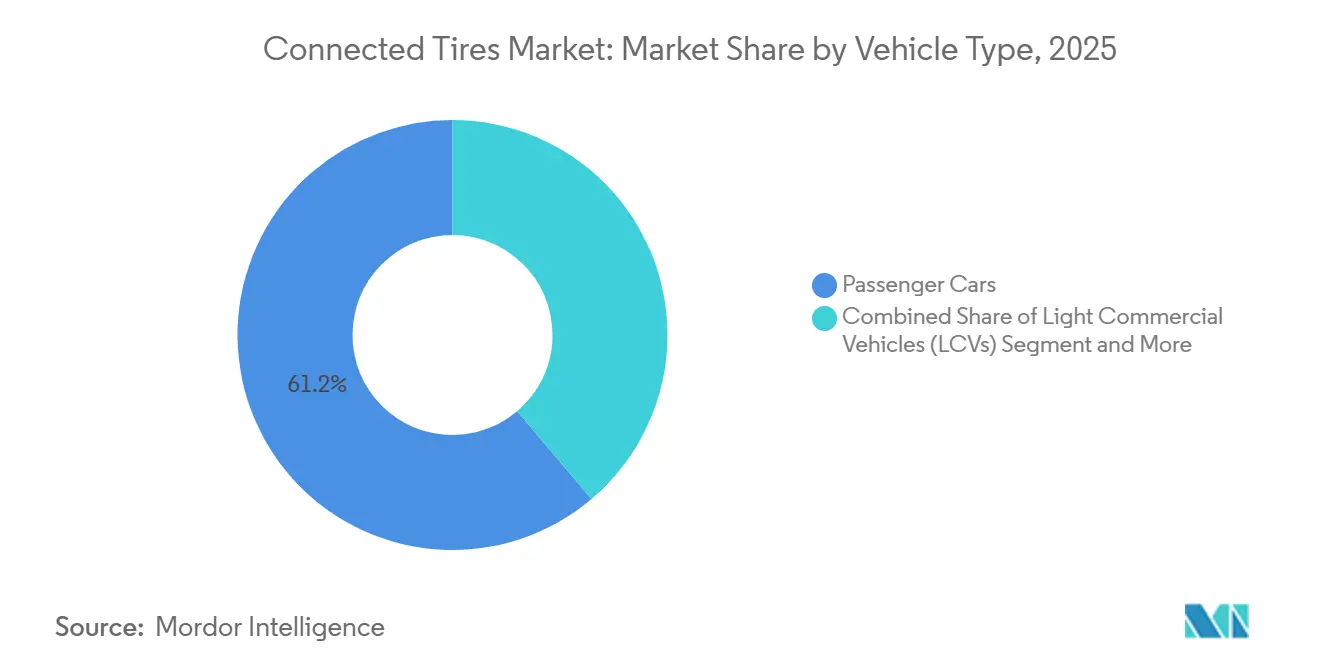
- Por tipo de veículo, os carros de passeio lideraram com 61,24% da receita de 2025; os veículos comerciais pesados estão no caminho para um CAGR de 52,29% até 2031.
- Por canal de vendas, a integração OEM comandou 81,35% da participação do tamanho do mercado de pneus conectados em 2025 e deve se expandir a um CAGR de 52,31% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 38,81% da receita global de 2025; a América do Sul é a região de crescimento mais rápido, com um CAGR de 52,33% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda Impulsionada por Veículos Elétricos por Pneus Inteligentes de Alta Carga | +12.5% | Global, com concentração na China, UE e América do Norte | Médio prazo (2-4 anos) |
| Foco das Frotas em Manutenção Preditiva e Disponibilidade Operacional | +10.8% | Corredores comerciais da América do Norte, UE e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mandatos Regulatórios para Adoção de TPMS | +9.2% | UE (UN R141), China (GB 26149), EUA (FMVSS 138) | Curto prazo (≤ 2 anos) |
| Transição das Montadoras para "Pneu como Serviço" Baseado em Quilometragem | +7.6% | América do Norte, UE, adoção inicial no Brasil | Médio prazo (2-4 anos) |
| Integração com Motor de Torque Vetorial em Roda | +6.4% | Ásia-Pacífico (China, Japão, Coreia do Sul), segmento premium da UE | Longo prazo (≥ 4 anos) |
| Pneus sem Ar/SMA Permitem Sensoriamento Persistente | +5.7% | América do Norte (aeroespacial NASA), premium da UE, testes na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Impulsionada por Veículos Elétricos por Pneus Inteligentes de Alta Carga
Os veículos elétricos a bateria adicionam 20-30% de peso em comparação com plataformas de motor de combustão interna equivalentes, aumentando o estresse dos pneus e o desgaste assimétrico. Extensômetros embutidos e acelerômetros triaxiais agora transmitem dados de deformação a cada 5 milissegundos para as unidades de controle eletrônico dos veículos, permitindo que o software ajuste o torque e o amortecimento antes que o desgaste se acelere. O Cyber Tire da Pirelli reduziu as distâncias de parada de emergência em 10 pés a 70 mph em testes de estrada e estreará na linha 2027 da Aston Martin [1]Visão Geral da Tecnologia Cyber Tyre, Pirelli, pirelli.com. À medida que os veículos elétricos premium se expandem globalmente, a telemetria de pneus emerge como um diferenciador de primeira linha para ampliar a autonomia e reduzir os custos de garantia.
Foco das Frotas em Manutenção Preditiva e Disponibilidade Operacional
As frotas que operam veículos das Classes 7-8 enfrentam multas significativas por cada infração relacionada a pneus, e uma única falha na estrada leva a um aumento notável em seus prêmios de seguro. O Smart Predictive Tire da Michelin, apresentado em março de 2026, demonstrou uma redução substancial em incidentes na estrada e melhora na eficiência de combustível durante testes piloto nas rodovias interestaduais dos EUA [2]"Pneu Preditivo Inteligente para Frotas de Serviço Pesado," Michelin, michelin.com. O ContiConnect da Continental, que agora monitora um grande número de pneus conectados, oferece um período de retorno relativamente curto. Isso incentivou as transportadoras de longa distância a migrar de substituições reativas de pneus para rotações programadas por inteligência artificial, reduzindo significativamente o tempo de inatividade.
Mandatos Regulatórios para Adoção de TPMS
A expansão da UN R141 da UE em 2024 exige TPMS direto em novos caminhões pesados, eliminando as isenções anteriores para eixos duplos. O GB 26149 da China obriga sensores internos ao pneu em todos os novos veículos de passeio, enquanto o FMVSS 138 da NHTSA está revisando a inclusão das classes de médio porte [3]"Normas TPMS," Administração Nacional de Segurança no Tráfego Rodoviário, nhtsa.gov. Esses estatutos sobrepostos eliminam brechas regionais e aceleram a adoção de hardware, mesmo quando sistemas exclusivamente de software, como o indicador da NIRA Dynamics, satisfazem limites mínimos em alguns mercados.
Migração dos OEMs para "Pneu como Serviço" Baseado em Quilometragem
Os pilotos da Goodyear revelam que contratos habilitados por sensores podem estender significativamente a vida útil dos pneus. Esses contratos também transformam as vendas tradicionais de produtos únicos em receita recorrente estreitamente vinculada ao uso do veículo. Enquanto isso, os testes de frota da Nexen na Coreia do Sul alcançaram reduções notáveis nos orçamentos de pneus, graças à análise de desgaste em tempo real. A dependência de links RFID e celulares para registros de quilometragem precisos e à prova de adulteração impulsionou um aumento considerável nas remessas de chips para as linhas de produção OEM, uma tendência observada desde o início de 2025.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo do Pacote de Sensores e Confiabilidade em Condições Severas | -6.8% | Global, agudo nos segmentos sensíveis a preço da Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Padrões e Interfaces de Conectividade Fragmentados | -4.3% | Global, particularmente UE (ETSI), América do Norte (SAE), China (padrões GB) | Médio prazo (2-4 anos) |
| Responsabilidade de Segurança Cibernética na Extremidade do Pneu | -3.9% | UE (ISO/SAE 21434, UNECE R155), América do Norte (supervisão da NHTSA) | Médio prazo (2-4 anos) |
| Disputas sobre Propriedade de Dados Retardam a Adoção do Ecossistema | -3.2% | UE (Lei de Dados), América do Norte (leis de privacidade estaduais), China (PIPL) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Pacote de Sensores e Confiabilidade em Condições Severas
Com custo dentro de uma faixa moderada, os módulos TPMS multifuncionais aumentam o preço de um pneu de nível intermediário em uma pequena porcentagem, o que desencoraja os OEMs sensíveis a custos. Em climas extremos com flutuações de temperatura significativas, a vida útil das baterias diminui, levando a uma taxa de falha notável em sensores mais antigos. A TDK e a Goodyear desenvolveram um protótipo de coleta de energia piezoelétrica para reduzir a dependência de baterias, mas seu sucesso comercial está condicionado ao alcance de pontos de preço altamente competitivos.
Normas e Interfaces de Conectividade Fragmentadas
Os carros de passeio alternam entre Bluetooth LE, RF de 315 MHz e links proprietários, enquanto as frotas migram para 5G celular para atualizações OTA. A ISO 15638-23 oferece uma linha de base para veículos comerciais, mas os esquemas para carros de passeio permanecem desconexos, sobrecarregando os integradores com custos de ponte de API de 50 a 150 USD por caminhão. A API RFID da Michelin até cobra EUR 1 por chamada além dos limites estabelecidos, criando novos obstáculos orçamentários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Chips RFID Impulsionam a Conformidade com a Economia CircularOs chips RFID estão no caminho para um CAGR de 52,17% durante o período de previsão (2026-2031), o mais rápido na composição de componentes, à medida que o Passaporte Digital de Produto da UE exige o rastreamento serializado de pneus até 2028. A Michelin e a Beontag incorporaram mais de 50 milhões de TireTags UHF Gen4, com meta de 100 milhões até o final de 2026. O TPMS ainda comanda 63,37% da receita de 2025, mas os ciclos de substituição de baterias e as pressões de custo unitário inclinam os ganhos futuros para o RFID passivo e sem manutenção. O tamanho do mercado de pneus conectados para RFID deve superar as receitas de TPMS na segunda metade da janela de previsão, refletindo a preferência dos OEMs por identificação e telemetria de dupla finalidade. Os pacotes de acelerômetros e extensômetros permanecem recursos premium para veículos elétricos, mas se proliferarão quando os designs de sistema em chip reduzirem os preços médios de venda. À medida que os circuitos integrados integrados fundem pressão, temperatura e movimento em espaços de 4 mm, o limite entre componentes se torna difuso, ancorando o RFID para identidade e os módulos TPMS para fluxos de dados ao vivo.
A convergência de sensores está reduzindo as contagens de SKU; o SP490-01-11 da Infineon incorpora um Cortex-M0+, um die de pressão MEMS, um acelerômetro de eixo z e um transmissor de 315 MHz, prometendo 10 anos de vida útil da bateria sob carga criptográfica. O NTM88Kxx5S da NXP eleva a tolerância de eixo duplo para ±550 g, adequado para coletores de resíduos e tratores que geram picos de alta aceleração. Ao mesmo tempo, extensômetros à base de grafeno testados a 800% de estiramento abrem caminhos para carcaças ultraflexíveis, embora a comercialização permaneça pós-2030. Os vencedores no segmento de componentes fundirão silício multifuncional com RFID passivo, um modelo que atende aos requisitos regulatórios e de rastreamento de ativos de frota em um único pneu.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tecnologia de Conectividade:
O Celular Fecha a Lacuna de AlcanceO celular 4G/5G registrará um CAGR de 52,21% à medida que as frotas demandam atualizações de firmware OTA, alertas com geofencing e análises em nuvem, todos incompatíveis com o limite de 10 metros do Bluetooth. Embora o Bluetooth tenha liderado com 38,71% da receita de 2025, sua posição é majoritariamente em TPMS de passeio pareado com smartphone. O piloto de Bari da Pirelli transmite dados de atrito via 5G para centros de controle de tráfego a 2,4 km de distância, validando alertas V2X de ampla área. Comparações acadêmicas mostram que o LoRa alcança 98% de entrega de pacotes em pings de pressão de baixa largura de banda, mas engasga em fluxos de vídeo de acelerômetro, que o 5G lida com elegância. O Wi-Fi permanece restrito a oficinas, enquanto o DSRC recua na América do Norte, onde o C-V2X obtém realocações de espectro.
Chips híbridos agora são fornecidos com rádios multimodo. O SP490 da Infineon integra RF de 315 MHz e Bluetooth LE; o módulo 4G Cat 4 AG35 da Quectel incorpora uma API TPMS que os OEMs podem desbloquear via firmware. À medida que as curvas de preço de assinatura caem abaixo de 1 USD por mês para SIMs agrupados, o mercado de pneus conectados converge para o celular nas frotas e para o Bluetooth nos carros particulares com restrições de custo. As soluções legadas de 315 MHz persistirão como alternativas de ultrabaixo consumo, mas enfrentarão obsolescência de fato quando os módulos 5G RedCap atingirem preços abaixo de 4 USD.
Por Tamanho de Aro:
Veículos Elétricos Premium Ultrapassam 22 PolegadasO segmento de 18-22 polegadas respondeu por 55,66% da receita segmental de 2025, beneficiando-se de crossovers e sedãs de luxo. No entanto, os aros acima de 22 polegadas devem crescer a um CAGR de 52,27% à medida que a demanda por veículos elétricos premium amplia as áreas de contato. A participação do mercado de pneus conectados na faixa de ≥22 polegadas deve, portanto, dobrar até 2031. O SCORPION XTM AT ELECT da Pirelli oferece múltiplos SKUs de 22-24 polegadas como equipamento original na linha R1 da Rivian, tornando os arcos de roda maiores sinônimos de espaço para sensores embutidos. Flancos mais altos acomodam antenas RFID maiores, melhorando a precisão de leitura através de bandas de rodagem densas.
As rodas compactas de 12-17 polegadas permanecem a linha de base para motores de combustão interna de entrada, mas a sensibilidade ao custo limita a sofisticação dos sensores a módulos apenas de pressão. As regulamentações de TPMS garantem a conformidade básica, mas o roteiro tecnológico aponta para rodas maiores, onde os OEMs extraem valor adicional dos dados de deformação em tempo real. À medida que a penetração global de veículos elétricos a bateria se aproxima de 40% das vendas até 2031, a inflação do tamanho dos aros continua, elevando os preços médios de venda e as taxas de adesão de sensores em conjunto.
Por Tipo de Propulsão:
Veículos Elétricos a Bateria Redobram a Aposta em TelemetriaOs veículos elétricos a bateria enfrentam torque instantâneo e massa da bateria, elevando o estresse dos pneus. Eles registrarão um CAGR de 52,25%, fortalecendo sua posição como o segmento de crescimento mais rápido. Embora os veículos de motor de combustão interna tenham respondido por 63,45% da participação em 2025, os roteiros de engenharia dos OEMs agora integram os dados de pneus diretamente nos controladores de motor e no software de gerenciamento térmico da bateria. O tamanho do mercado de pneus conectados para veículos elétricos a bateria está prestes a superar as alocações de motor de combustão interna no meio do período de previsão, ecoando a ascensão dos sistemas de tração elétrica. Os híbridos plug-in servem como nichos de transição, combinando a utilidade do TPMS com perfis de carga de aceleração moderada, enquanto os pilotos de células de combustível restringem a adoção de sensores a frotas de demonstração na Europa e no Japão.
Arquiteturas de motor na roda, como o Sonic X da Elaphe, eliminam diferenciais e dependem de métricas de deslizamento de pneu em milissegundos para vetorização de torque. Essa integração aperta os orçamentos de latência dos sensores para a faixa de dezenas de microssegundos, reforçando a demanda por microcontroladores no pneu. A divisão por propulsão ilustra a sinergia: à medida que os OEMs eletrificam, eles simultaneamente atualizam a telemetria de pneus para proteger a autonomia e a dirigibilidade, acelerando a padronização dos sensores.
Por Tipo de Veículo:
Frotas Comerciais Pesadas Desbloqueiam o Retorno sobre InvestimentoOs carros de passeio responderam por 61,24% da receita em 2025, devido às linhas de base regulatórias de TPMS, enquanto os veículos comerciais pesados devem crescer mais rapidamente, a um CAGR de 52,29%. As frotas documentam retornos de 12-18 meses e 75% menos eventos nas estradas, posicionando os pneus conectados como um imperativo operacional. A narrativa do setor de pneus conectados, portanto, muda da conformidade de segurança em veículos leves para a economia de disponibilidade operacional em veículos comerciais pesados. Vans comerciais leves e ônibus urbanos adotam sensores de nível intermediário quando as plataformas de telemática já gerenciam os ciclos de despacho e manutenção.
A implantação da Revvo em 40 caminhões de coleta de lixo municipais registrou detecção de furos em 48 horas, reduzindo o tempo de inatividade em 60%. Os 47 hubs do Truck Center da Continental no Brasil expandem o suporte, ilustrando o dimensionamento da infraestrutura de serviços em mercados em crescimento. A adoção em carros de passeio se estratifica entre acabamentos premium que incluem feeds de desgaste e atrito e acabamentos de mercado de massa que optam por soluções de software indireto para economizar nos custos da lista de materiais. As propostas de valor, portanto, se bifurcam ao longo dos eixos de custo e utilização.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Vendas:
A Instalação de Fábrica pelos OEMs PrevaleceO OEM respondeu por 81,35% das vendas de 2025 e crescerá a um CAGR de 52,31%, eclipsando o mercado de pós-venda. A incorporação de sensores durante a vulcanização reduz o custo por unidade para 50-100 USD e integra a telemetria perfeitamente aos barramentos CAN dos veículos. As retrofits de pós-venda custam até 200 USD, enfrentam obstáculos de compatibilidade e carecem de atualizações de segurança OTA integradas, prejudicando o apelo ao consumidor. O tamanho do mercado de pneus conectados para sensores instalados de fábrica, portanto, se expande em conjunto com a produção de veículos, enquanto a demanda do mercado de pós-venda se inclina para serviços de substituição e calibração.
O controle dos OEMs também sustenta os planos emergentes de pneu como serviço, onde os dados de quilometragem alimentam o faturamento automático — as regulamentações do Passaporte Digital de Produto da UE favorecem ainda mais a serialização de fábrica, desincentivando complementos pós-venda que complicam os fluxos de trabalho de conformidade. Os varejistas independentes migram para o suporte de troca de sensores, conquistando um nicho, mas cedendo o crescimento de volume primário aos fabricantes de automóveis e seus parceiros de pneus de primeiro nível.
Análise Geográfica
Mercado de Pneus Conectados da APAC
A Ásia-Pacífico liderou com 38,81% da receita em 2025, impulsionada pelo mandato nacional de TPMS da China e pelas maiores taxas de produção de veículos elétricos do mundo. Bridgestone e Yokohama incorporam etiquetas RFID na fábrica para cumprir as futuras normas de economia circular. Ao mesmo tempo, a Nexen pilota contratos baseados em quilometragem que reduzem os orçamentos de pneus de frotas sul-coreanas em até 18%. O atraso regulatório da Índia limita a adoção a SUVs premium e caminhões logísticos de alta utilização; no entanto, projetos de política sinalizam um futuro requisito de sensor direto que poderá liberar a demanda latente até 2028. A fragmentação de conectividade e as leis de localização de dados na China geram firmware específico por região, mas não desaceleram os volumes líquidos de sensores.
Mercado de Pneus Conectados da América do Sul
A América do Sul é a região de crescimento mais acelerado, com previsão de CAGR de 52,33% até 2031. A Continental equipou vários milhares de pneus conectados em numerosos veículos no Brasil e estabeleceu múltiplos hubs ContiConnect para caminhões, posicionando o Brasil como um de seus maiores mercados para pneus inteligentes. A Michelin está prestes a lançar seu SmartLoad AI em São Paulo em breve, introduzindo previsões de vida útil por gêmeo digital para a cobrança por quilômetro de faixa, uma iniciativa que ressoa com os transportadores que enfrentam o calor tropical da região. Na Argentina, com seu foco centrado na mineração, um único estouro remoto pode paralisar as operações por períodos prolongados, impulsionando a rápida adoção de sensores apesar das flutuações econômicas do país.
Mercado de Pneus Conectados da América do Norte e EMEA
Embora a América do Norte e a Europa apresentem adoção quase universal de TPMS, o foco está se deslocando para recursos avançados como monitoramento da profundidade do sulco, comunicação V2X e segurança over-the-air. O Regulamento de Dados da UE, com previsão de entrar em vigor nos próximos anos, concede aos motoristas o direito de exportar dados brutos de sensores, abrindo caminho para iniciativas de análise de terceiros. Nos Estados Unidos, as frotas estão adotando cada vez mais modelos de pneu como serviço oferecidos pelos principais fabricantes, com retornos documentados de curto prazo levando os tomadores de decisão financeiros a modernizar veículos pesados. O Oriente Médio e a África, embora com volumes menores, utilizam sensores para enfrentar os desafios impostos por temperaturas extremas, onde os estouros representam riscos significativos à segurança. As diferenças regionais refletem a interação entre regulamentação, maturidade das frotas e a economia da cobertura de rede celular.

Cenário Competitivo
Os principais players de pneus — Bridgestone, Michelin, Continental, Goodyear e Pirelli — comandam uma participação significativa da produção global de pneus conectados. Eles alcançam essa dominância por meio de integração vertical, garantindo contratos OEM e aproveitando plataformas de dados proprietárias. Em 2024, a Goodyear firmou um acordo com a TDK para focar em nós de sensores de coleta de energia piezoelétrica sem bateria. Enquanto isso, o Cyber Tire da Pirelli colabora com o ESP da Bosch para ajustes rápidos de torque. A Continental está avançando no SaaS para frotas com o ContiConnect, monitorando um número substancial de pneus ao vivo e ampliando seus serviços na América do Sul. A Michelin está aproveitando a tecnologia RFID e o faturamento por assinatura, usando tags avançadas para alinhar o gerenciamento de estoque com os princípios da economia circular.
Na arena de semicondutores, os fornecedores estão competindo pela supremacia em integração e segurança. O SP490 da Infineon integra uma MCU, MEMS e RF em um pacote compacto, incorporando AES por hardware para cumprir os padrões UNECE R155. O NTM88Kxx5S da NXP tem como alvo aplicações de alta aceleração, com acelerômetros de alta sensibilidade e saída RF ajustável. Empresas de software como a NIRA Dynamics estão causando impacto, com seu IP de sensoriamento indireto agora presente em um vasto número de veículos, atendendo aos OEMs com restrições orçamentárias.
Players emergentes, como The SMART Tire Company, estão aproveitando as patentes de ligas da NASA, apresentando pneus de rover lunar e atraindo marcas de veículos elétricos de alto padrão. O cenário é moderadamente concentrado, mas dinâmico, sem nenhum player único dominando em todas as regiões ou componentes. A diferenciação depende da independência energética, das credenciais de cibersegurança e da capacidade de monetizar dados.
Líderes do Setor de Pneus Conectados
Bridgestone Corporation
Michelin
Continental AG
Goodyear
Pirelli
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pneus Conectados
- Bridgestone
- Michelin
- Continental
- Goodyear
- Pirelli
- Hankook
- Yokohama
- Sumitomo Rubber (SRI)
- Sensata Technologies
- Schrader Electronics
- NXP Semiconductors
- DENSO
- Huf Hülsbeck & Fürst
- Aptiv
- Infineon
- NIRA Dynamics
- Revvo Technologies
- The SMART Tire Company
- BANF
- Alligator Ventilfabrik

Recent Industry Developments in Mercado de Pneus Conectados
- Maio de 2026: Pirelli, Pagani Automobili e Bosch Engineering completaram uma jornada de mais de 1.500 quilômetros pela Europa em um Pagani Utopia Roadster equipado com tecnologia Cyber Tire de série. Essas empresas são as primeiras a integrar a tecnologia Cyber Tire da Pirelli com sistemas de dinâmica veicular. Esse ecossistema digital transforma o pneu de um componente passivo em um sensor ativo que transmite dados em tempo real sobre as condições do pneu e da estrada, melhorando assim a segurança na condução.
- Maio de 2026: O novo software Tire Digital Twin da Michelin permite a manutenção preditiva e melhora o desempenho do veículo combinando 130 anos de expertise em física de pneus com modelagem matemática avançada, inteligência artificial e algoritmos de ciência de dados. O software converte dados do veículo em insights acionáveis em tempo real e fornece recomendações aos motoristas sem depender de sensores físicos de pneu. A tecnologia Tire Digital Twin da Michelin cria uma réplica virtual dinâmica de cada pneu. Ela analisa e prevê continuamente as condições do pneu considerando pressão, desgaste, carga, aderência e condições de condução, enquanto compara esses fatores com os dados do veículo.


Escopo do Relatório Global do Mercado de Pneus Conectados
O escopo do relatório inclui Componente (TPMS e Outros), Tecnologia de Conectividade (Bluetooth e Outros), Tamanho de Aro (12-17 Polegadas e Outros), Tipo de Propulsão (Motor de Combustão Interna e Outros), Tipo de Veículo (Carros de Passeio e Outros), Canal de Vendas (OEM e Pós-Venda) e Geografia.
| TPMS |
| Sensores Acelerômetros |
| Sensores Extensômetros |
| Chips RFID |
| Bluetooth |
| Celular (4G/5G) |
| Wi-Fi |
| V2X |
| 12–17 Polegadas |
| 18–22 Polegadas |
| Acima de 22 Polegadas |
| Motor de Combustão Interna |
| Veículo Elétrico a Bateria (BEV) |
| Veículo Elétrico Híbrido Plug-in (PHEV) |
| Veículo Elétrico Híbrido (HEV) |
| Veículo Elétrico a Célula de Combustível (FCEV) |
| Carros de Passeio |
| Veículos Comerciais Leves (VCLs) |
| Veículos Comerciais Pesados (VCPs) |
| Ônibus e Coaches |
| Montadora |
| Mercado de Reposição |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Componente | TPMS | |
| Sensores Acelerômetros | ||
| Sensores Extensômetros | ||
| Chips RFID | ||
| Por Tecnologia de Conectividade | Bluetooth | |
| Celular (4G/5G) | ||
| Wi-Fi | ||
| V2X | ||
| Por Tamanho de Aro | 12–17 Polegadas | |
| 18–22 Polegadas | ||
| Acima de 22 Polegadas | ||
| Por Tipo de Propulsão | Motor de Combustão Interna | |
| Veículo Elétrico a Bateria (BEV) | ||
| Veículo Elétrico Híbrido Plug-in (PHEV) | ||
| Veículo Elétrico Híbrido (HEV) | ||
| Veículo Elétrico a Célula de Combustível (FCEV) | ||
| Por Tipo de Veículo | Carros de Passeio | |
| Veículos Comerciais Leves (VCLs) | ||
| Veículos Comerciais Pesados (VCPs) | ||
| Ônibus e Coaches | ||
| Por Canal de Vendas | Montadora | |
| Mercado de Reposição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor estimado do mercado de pneus conectados hoje e qual será seu tamanho até 2031?
O tamanho do mercado de pneus conectados é de 17,66 milhões de USD em 2026 e deve atingir 144,03 milhões de USD até 2031, refletindo um CAGR de 52,15% durante 2026-2031.
Qual canal de vendas gera atualmente a maior receita?
As instalações de fábrica pelos OEMs capturaram 81,35% da receita de 2025 e devem continuar dominando à medida que os fabricantes de automóveis incorporam sensores durante a fabricação dos pneus.
Por que as frotas comerciais pesadas estão migrando rapidamente para pneus conectados?
As frotas relatam retornos de 12-18 meses e até 75% de redução nas falhas de emergência nas estradas após a migração para a manutenção preditiva habilitada por sensores, tornando o caso econômico convincente.
Como as regulamentações afetam a adoção de pneus conectados?
Regras obrigatórias de TPMS direto, como a extensão da UN R141 da UE para caminhões pesados (2024) e o GB 26149 da China para carros de passeio, obrigam os OEMs a integrar sensores de hardware em todos os novos veículos.
Qual categoria de componente deve crescer mais rapidamente?
Os chips RFID lideram o crescimento futuro com um CAGR de 52,17%, pois o Passaporte Digital de Produto da UE exigirá o rastreamento serializado de pneus entre 2028 e 2030.
Qual opção de conectividade os operadores de frota preferem e por quê?
O celular 4G/5G está ganhando preferência graças às atualizações de firmware over-the-air e aos alertas com geofencing que o Bluetooth de curto alcance não suporta, impulsionando um CAGR projetado de 52,21% para links celulares.
Página atualizada pela última vez em:



