
コネクテッドタイヤ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
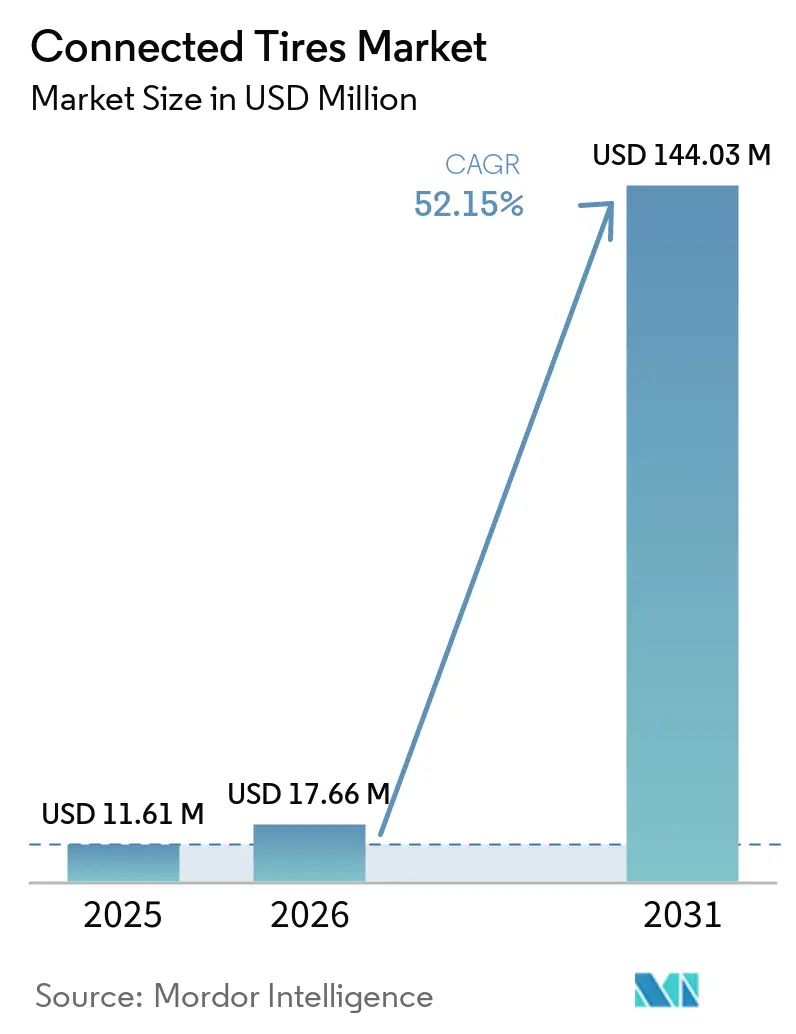
| 市場規模 (2026) | 17.66 百万米ドル |
| 市場規模 (2031) | 144.03 百万米ドル |
| Growth Rate (2026 - 2031) | 52.15 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるコネクテッドタイヤ市場分析
コネクテッドタイヤ市場規模は、2025年の11.61 ミリオン 米ドルから2026年には17.66 ミリオン 米ドルへと成長し、2026年から2031年にかけて52.15%のCAGRで2031年までに144.03 ミリオン 米ドルに達すると予測されています。車両フリートの急速な電動化、直接式TPMSに関する規制上の義務、および予知保全の経済性が、タイヤデータの収集と収益化の方法を再形成しています。バッテリー電気自動車は、同等のICEプラットフォームと比較して静的荷重が大きく、回生制動サイクルも多いため、リアルタイムでトルクベクタリングアルゴリズムにデータを供給するひずみゲージおよび加速度計搭載ケーシングへの需要が加速しています。商用フリートは現在、緊急路上タイヤ故障をベンチマーク指標として活用しており、センサー駆動の保全プログラムへの移行後に75%の削減を報告しています。2024年の欧州連合による大型トラックへのUN R141の拡張やすべての新型乗用車を対象とした中国のGB 26149規格などの新法は、推進タイプに関わらずセンサーの普及を支えるコンプライアンスの基盤を形成しています。
主要レポートのポイント
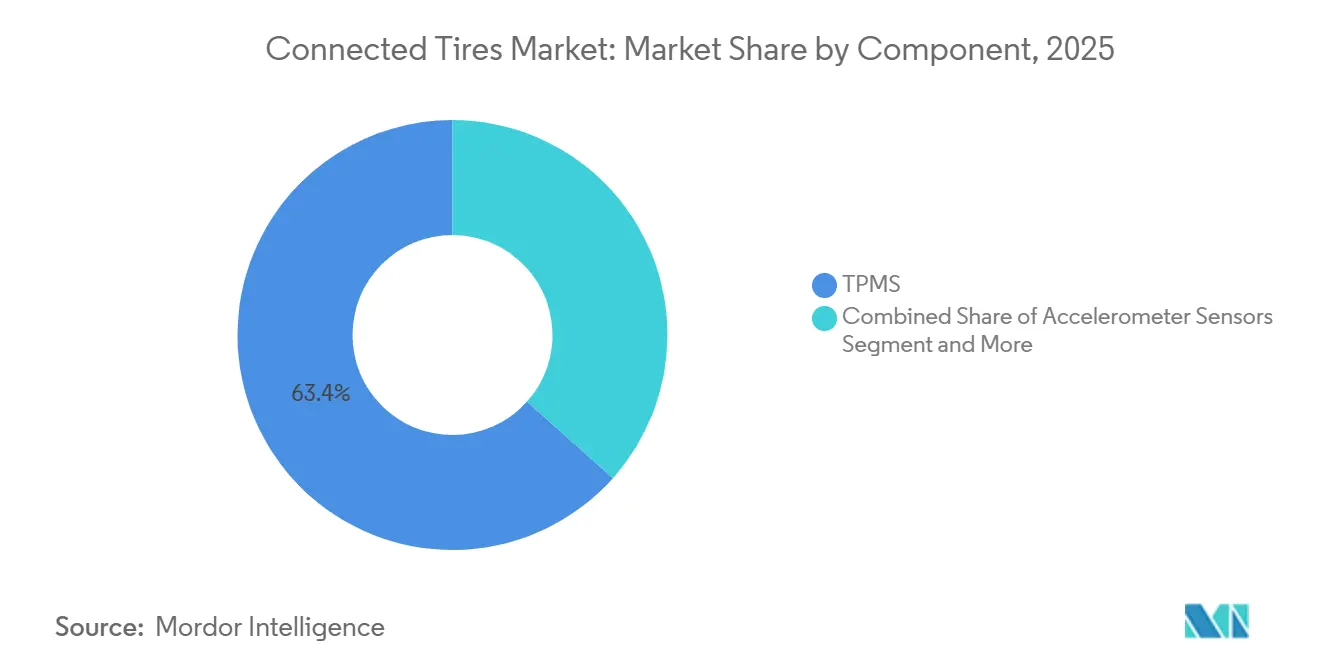
- コンポーネント別では、TPMSモジュールが2025年のコネクテッドタイヤ市場シェアの63.37%を占め、RFIDチップは2031年までに52.17%のCAGRで拡大する見込みです。
- 接続技術別では、Bluetoothが2025年の収益の38.71%を占め、セルラー4G/5Gは2031年までに52.21%のCAGRで成長すると予測されています。
- リムサイズ別では、18~22インチカテゴリーが2025年収益の55.66%を獲得し、22インチ超のリムサイズは同期間に52.27%のCAGRで拡大しています。
- 推進タイプ別では、内燃機関が2025年の設置台数の63.45%を占め、バッテリー電気自動車は2031年までに52.25%のCAGRで最も速い成長を記録する見込みです。
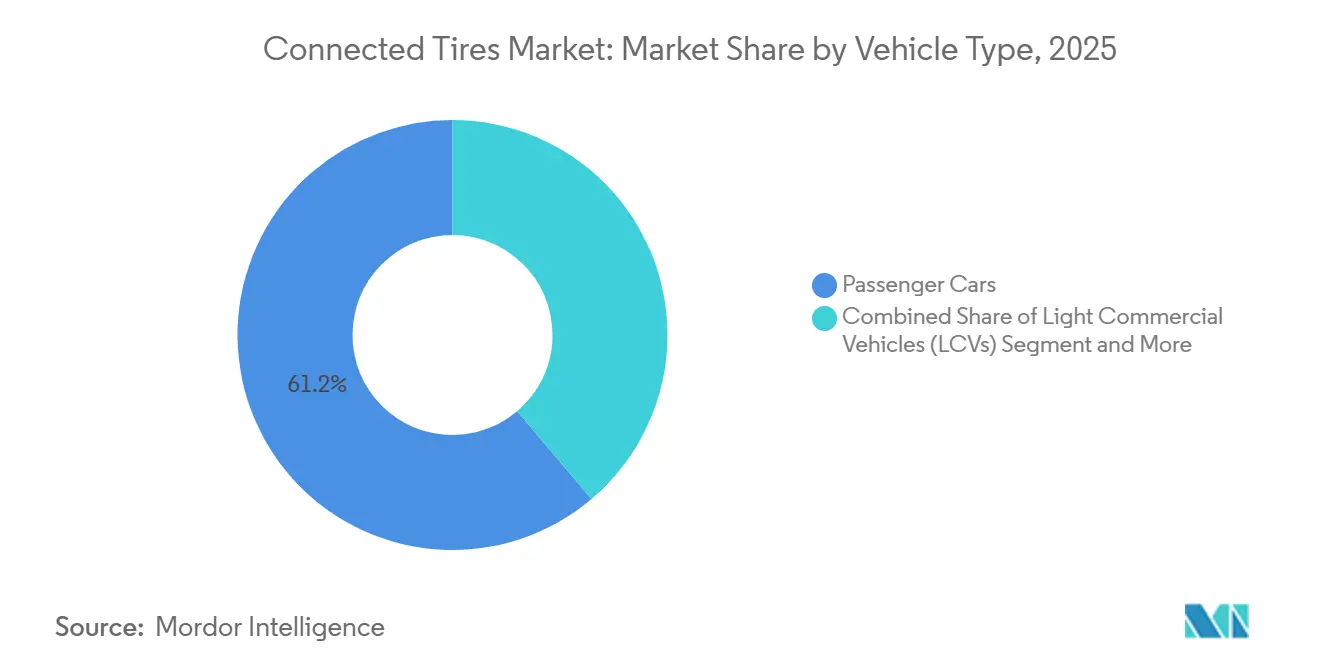
- 車両タイプ別では、乗用車が2025年収益の61.24%でトップを占め、大型商用車は2031年までに52.29%のCAGRで成長する軌道にあります。
- 販売チャネル別では、OEM統合が2025年のコネクテッドタイヤ市場規模の81.35%を占め、2031年までに52.31%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年の世界収益の38.81%を占め、南米は2031年までに52.33%のCAGRで最も速く成長する地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルコネクテッドタイヤ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EV主導による荷重対応スマートタイヤへの需要 | +12.5% | 中国・EU・北米に集中したグローバル市場 | 中期(2~4年) |
| フリートによる予知保全と稼働率向上への注力 | +10.8% | 北米・EU・アジア太平洋の商用回廊 | 短期(2年以内) |
| TPMS導入に関する規制上の義務 | +9.2% | EU(UN R141)、中国(GB 26149)、米国(FMVSS 138) | 短期(2年以内) |
| OEMの走行距離ベース「タイヤ・アズ・ア・サービス」へのシフト | +7.6% | 北米・EU、ブラジルでの早期導入 | 中期(2~4年) |
| インホイールモーターのトルクベクタリングとの統合 | +6.4% | アジア太平洋(中国・日本・韓国)、EUプレミアムセグメント | 長期(4年以上) |
| エアレス/SMAタイヤによる持続的センシングの実現 | +5.7% | 北米(NASAの航空宇宙分野)、EUプレミアム、アジア太平洋での試験導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV主導による荷重対応スマートタイヤへの需要
バッテリー電気自動車は、同等のICEプラットフォームと比較して20〜30%重量が増加し、タイヤへのストレスと非対称摩耗が増大します。埋め込まれたひずみゲージと三軸加速度計は、5ミリ秒ごとに変形データを車両ECUにストリーミングし、摩耗が加速する前にソフトウェアがトルクとダンピングを調整できるようにしています。PirelliのCyber Tireは、路上テストにおいて時速70マイルでの緊急制動距離を10フィート短縮し、Aston Martinの2027年ラインナップにデビューする予定です [1]サイバータイヤ技術概要、Pirelli、pirelli.com。プレミアムEVが世界規模で普及するにつれ、タイヤテレメトリーは航続距離の延長と保証コストの抑制における最前線の差別化要素として浮上しています。
フリートによる予知保全と稼働率向上への注力
クラス7〜8の車両を運行するフリートは、タイヤ違反1件ごとに多額の罰金を科され、路上での1件の故障は保険料の顕著な上昇につながります。Michelinが2026年3月に発表したスマート予知タイヤは、米国の州間高速道路でのパイロットテストにおいて、路上インシデントの大幅な削減と燃費効率の改善を実証しました [2]「大型フリート向けスマート予知タイヤ、Michelin、michelin.com。多数のコネクテッドタイヤを監視するContinentalのContiConnectは、比較的短い投資回収期間を提供しています。これにより、長距離輸送業者は事後対応型のタイヤ交換からAIによるスケジュール管理されたローテーションへの移行を促進され、ダウンタイムが大幅に削減されています。
TPMS導入に関する規制上の義務
EUの2024年のUN R141拡張は、新型大型トラックへの直接式TPMSを義務付け、従来の二軸免除を廃止しました。中国のGB 26149はすべての新型乗用車へのタイヤ内センサーを義務付け、NHTSAのFMVSS 138は中型クラスの追加を検討中です [3]「TPMS規格」、米国道路交通安全局、nhtsa.gov。これらの重複する法令は地域的な抜け穴をなくし、ハードウェアの普及を加速させています。一方、NIRA Dynamicsの指標のようなソフトウェアのみのシステムは、一部の市場で最低限の基準を満たしています。
OEMによる走行距離ベースの「タイヤ・アズ・ア・サービス」への移行
Goodyearのパイロットプログラムは、センサー対応契約がタイヤ寿命を大幅に延長できることを示しています。これらの契約はまた、従来の一回限りの製品販売を、車両使用状況と密接に連動した継続的な収益へと転換します。一方、韓国でのNexenのフリート試験では、リアルタイムの摩耗分析によりタイヤ予算の顕著な削減が達成されました。正確で改ざん防止された走行距離ログのためのRFIDおよびセルラーリンクへの依存が、2025年初頭から観察されているトレンドとして、OEM生産ラインへのチップ出荷の相当な増加を牽引しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| センサーパッケージのコストと過酷な使用環境における信頼性 | -6.8% | 価格感応度の高いアジア太平洋および南米セグメントで特に深刻なグローバル課題 | 短期(2年以内) |
| 断片化した接続規格とインターフェース | -4.3% | EU(ETSI)、北米(SAE)、中国(GB規格)で特に顕著なグローバル課題 | 中期(2~4年) |
| タイヤエッジにおけるサイバーセキュリティ責任 | -3.9% | EU(ISO/SAE 21434、UNECE R155)、北米(NHTSA監督) | 中期(2~4年) |
| データ所有権をめぐる紛争がエコシステム普及を遅延 | -3.2% | EU(データ法)、北米(州レベルのプライバシー法)、中国(個人情報保護法) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
センサーパッケージの高コストと過酷環境での信頼性
中程度のコスト範囲内で、多機能TPMSモジュールは中級タイヤの価格をわずかに引き上げ、コスト重視のOEMを躊躇させています。大幅な温度変動を伴う極端な気候では、バッテリー寿命が短縮し、旧型センサーで顕著な故障率が生じています。TDKとGoodyearは、バッテリーへの依存を低減するための圧電エネルギーハーベスティングプロトタイプを開発しましたが、その商業的成功は非常に競争力のある価格点の達成にかかっています。
断片化した接続標準とインターフェース
乗用車はBluetooth LE、315MHz RF、および独自リンクを切り替えて使用し、フリートはOTAアップデートのためにセルラー5Gへと移行しています。ISO 15638-23は商用車のベースラインを提供していますが、乗用車のスキーマは依然として統一されておらず、インテグレーターにトラック1台あたり50〜150 米ドルのAPIブリッジコストを負担させています。MichelinのRFID APIは、設定された閾値を超えると1コールあたり1ユーロを課金し、新たな予算上の障壁を設けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:RFIDチップが循環経済コンプライアンスを牽引
RFIDチップは、EUデジタル製品パスポートが2028年までにシリアル化されたタイヤ追跡を義務付けることから、予測期間(2026〜2031年)中にコンポーネント構成の中で最速となる52.17%のCAGRを記録する軌道にあります。MichelinとBeontaqは5,000万個以上のGen4 UHF TireTagを埋め込んでおり、2026年末までに1億個を目標としています。TPMSは依然として2025年収益の63.37%を占めていますが、バッテリー交換サイクルとユニットコストの圧力が、将来の利益をパッシブでメンテナンスフリーのRFIDへと傾けています。RFIDのコネクテッドタイヤ市場規模は、予測期間の後半においてTPMS収益を上回ると予想されており、識別とテレメトリーの二重目的に対するOEMの選好を反映しています。加速度計とひずみゲージパッケージはプレミアムEVの機能として残りますが、システム・オン・チップ設計が平均販売価格を引き下げれば普及が進むでしょう。統合ICが4mmのフットプリントに圧力・温度・動作を統合するにつれ、コンポーネントの境界が曖昧になり、RFIDがアイデンティティ用途に、TPMSモジュールがライブデータストリーム用途に定着しています。
センサーの統合化がSKU数を削減しています。InfineonのSP490-01-11は、Cortex-M0+、MEMSプレッシャーダイ、Z軸加速度計、および315MHz送信機を内蔵し、暗号化負荷下で10年のバッテリー寿命を実現しています。NXPのNTM88Kxx5Sは二軸耐性を±550gまで高め、高gスパイクを発生させる廃棄物収集車やトラクターに適しています。同時に、800%伸縮でテストされたグラフェンベースのひずみゲージは超柔軟ケーシングへの道を開いていますが、商業化は2030年以降となっています。コンポーネントの勝者は、多機能シリコンとパッシブRFIDを融合させ、1本のタイヤで規制要件とフリート資産追跡要件の両方に対応するモデルを確立するでしょう。


接続技術別:セルラーが通信距離のギャップを解消
フリートがOTAファームウェアアップデート、ジオフェンスアラート、クラウド分析を求めるにつれ、セルラー4G/5Gは52.21%のCAGRを記録する見込みです。これらはいずれもBluetoothの10メートルという通信距離の上限ではサポートできません。Bluetoothは2025年収益の38.71%をリードしていますが、その基盤は主にスマートフォンと連携した乗用車向けTPMSです。PirelliのバーリパイロットはV2Xアラートの広域対応を検証し、5Gを通じて2.4キロメートル離れた交通管制センターに摩擦データをストリーミングしています。学術的な比較研究では、LoRaが低帯域幅の圧力ピングで98%のパケット配信率を達成する一方、加速度計のビデオストリームでは限界があり、5Gがこれを優雅に処理することが示されています。Wi-Fiはワークショップ内に留まり、DSRCは北米でC-V2Xがスペクトル再配分を獲得する中で後退しています。
ハイブリッドチップは現在、マルチモード無線を搭載して出荷されています。InfineonのSP490はRF 315MHzとBluetooth LEを統合し、QuectelのAG35 4G Cat 4モジュールはOEMがファームウェアでアンロックできるTPMS APIを内蔵しています。プールされたSIMの加入者価格曲線が月額1 米ドル以下に低下するにつれ、コネクテッドタイヤ市場はフリート向けにはセルラー、コスト制約のある自家用車向けにはBluetoothへと収束しています。レガシーの315MHz ソリューションは超低消費電力のフォールバックとして残存しますが、5G RedCapモジュールが4 米ドル以下の価格に達すれば事実上の陳腐化に直面します。
リムサイズ別:プレミアムEVが22インチ超へ拡大
18〜22インチセグメントは、クロスオーバーおよびラグジュアリーセダンの恩恵を受け、2025年のセグメント収益の55.66%を占めました。しかし、22インチ超のリムはプレミアムEVへの需要が拡大するにつれてコンタクトパッチが広がり、52.27%のCAGRで成長すると予測されています。22インチ以上のブラケットにおけるコネクテッドタイヤ市場シェアは、2031年までに倍増すると予想されています。PirelliのSCORPION XTM AT ELECTは、RivianのR1ラインのOEとして複数の22〜24インチSKUを提供しており、大型ホイールアーチが埋め込みセンサーの実装スペースと同義になっています。サイドウォールが高いほど大型のRFIDアンテナを収容でき、密なトレッドを通じた読み取り精度が向上します。
コンパクトな12〜17インチホイールはエントリーレベルのICEの基準として残りますが、コスト感応度がセンサーの高度化を圧力のみのモジュールに限定しています。TPMS規制は基本的なコンプライアンスを確保していますが、技術ロードマップはリアルタイムの変形データからOEMが追加価値を引き出せる大型ホイールへと向かっています。世界のBEV普及率が2031年までに販売台数の40%に近づくにつれ、リムサイズのインフレが続き、平均販売価格とセンサー搭載率が連動して上昇しています。
推進タイプ別:BEVがテレメトリーを倍増
BEVは瞬時トルクとバッテリー質量によりタイヤへのストレスが高まります。52.25%のCAGRを記録し、最も速く成長するセグメントとしての地位を強化するでしょう。ICE車両が2025年のシェアの63.45%を占めていた一方、OEMのエンジニアリングロードマップはタイヤデータをモーターコントローラーおよびバッテリー熱管理ソフトウェアに直接組み込んでいます。BEV向けコネクテッドタイヤ市場規模は、予測期間の中盤にICE向け配分を追い越す見込みであり、EVドライブトレインの台頭を反映しています。プラグインハイブリッドは、TPMSの実用性と中程度の加速負荷プロファイルを組み合わせた過渡的なニッチとして機能し、燃料電池パイロットはヨーロッパと日本のデモンストレーションフリートにセンサー採用を限定しています。
ElapheのSonic Xのようなインホイールアーキテクチャはディファレンシャルを排除し、トルクベクタリングのためにミリ秒単位のタイヤスリップ指標に依存しています。この統合により、センサーのレイテンシー要件が数十マイクロ秒の範囲に絞られ、タイヤ上マイクロコントローラーへの需要が強化されています。推進タイプの分割は相乗効果を示しています。OEMが電動化を進めるにつれ、航続距離と走行性能を守るためにタイヤテレメトリーを同時にアップグレードし、センサーの標準化を加速させています。
車両タイプ別:大型商用フリートがROIを実現
乗用車は規制上のTPMSベースラインにより2025年収益の61.24%を占め、大型商用車は52.29%のCAGRで最も速く成長すると予測されています。フリートは12〜18ヶ月の投資回収と路上緊急故障の75%削減を記録しており、コネクテッドタイヤを運用上の必須要素として位置付けています。コネクテッドタイヤ産業の物語は、軽量車両における安全コンプライアンスから大型商用車における稼働率経済へとシフトしています。小型商用バンや都市バスは、テレマティクスプラットフォームがすでに配車と保全サイクルを管理している場合に中級センサーを採用しています。
Revvoが40台の市営ごみ収集車に展開したシステムは、48時間以内にパンクを検出し、ダウンタイムを60%削減しました。ContinentalのブラジルにおけるTruck Centerハブ47拠点の拡大は、成長市場におけるサービスインフラのスケーリングを示しています。乗用車の普及は、摩耗・摩擦フィードをバンドルするプレミアムトリムと、BOMコストを抑えるために間接ソフトウェアソリューションをデフォルトとするマスマーケットトリムに二極化しています。価値提案はコストと稼働率の軸に沿って二分化しています。
販売チャネル別:OEMの工場装着が優勢
OEMは2025年の販売の81.35%を占め、52.31%のCAGRで成長し、アフターマーケットを大きく上回っています。加硫工程中にセンサーを埋め込むことで、ユニットあたりのコストが50〜100 米ドルに削減され、テレメトリーが車両CANバスにシームレスに統合されます。アフターマーケットへの後付けは最大200 米ドルのコストがかかり、互換性の問題に直面し、統合されたOTAセキュリティアップデートが欠如しているため、消費者の訴求力が低下しています。したがって、工場装着センサーのコネクテッドタイヤ市場規模は車両生産と連動して拡大し、アフターマーケット需要は交換および校正サービスに偏っています。
OEMの管理は、走行距離データが自動請求に連動する新興のタイヤ・アズ・ア・サービス計画も支えています。EUデジタル製品パスポート規制はさらに工場でのシリアル化を優遇し、コンプライアンスワークフローを複雑にする販売後の追加を抑制しています。独立系小売業者はセンサー交換サポートへと軸足を移し、ニッチを開拓していますが、主要な数量成長は自動車メーカーとそのティア1タイヤパートナーに譲っています。
地域分析
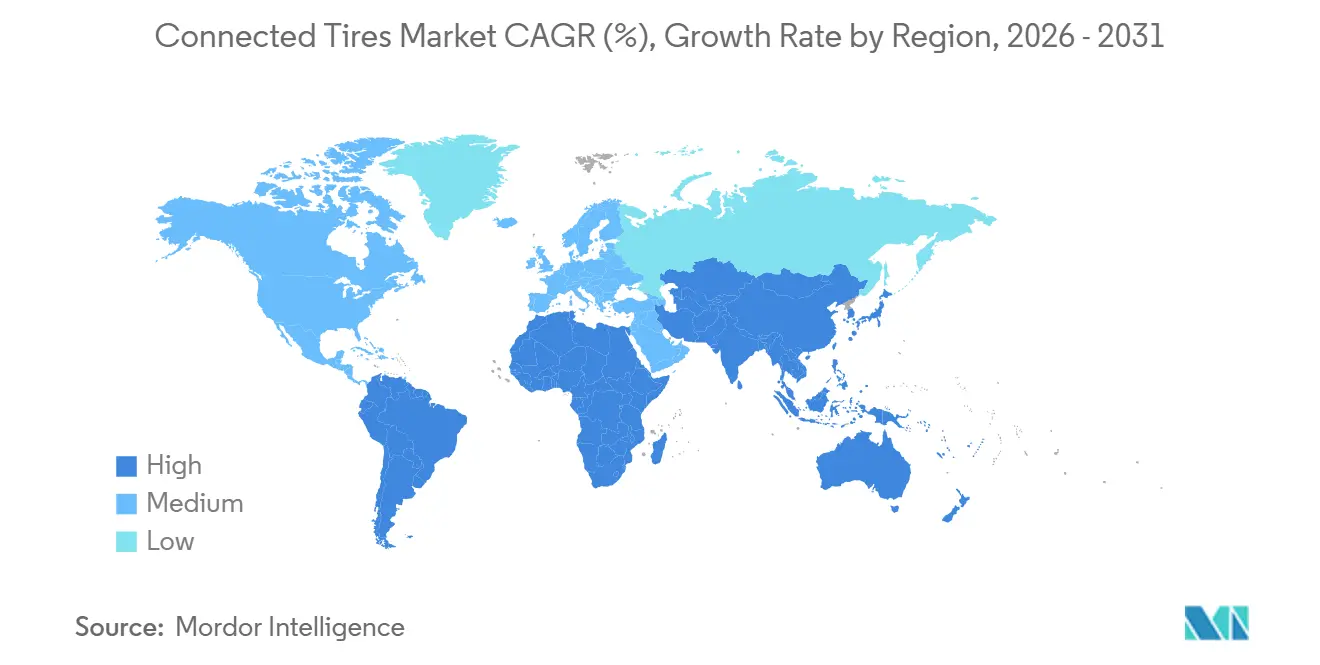
アジア太平洋地域は、中国の全国的なTPMS義務と世界最高のEV生産率に牽引され、2025年の収益の38.81%でトップを占めました。BridgestoneとYokohamaは、将来の循環経済規則に準拠するため工場でRFIDタグを埋め込んでいます。同時に、Nexenは走行距離ベースの契約をパイロット展開し、韓国のフリートのタイヤ予算を最大18%削減しています。インドの規制の遅れにより採用はプレミアムSUVと高稼働率の物流トラックに限定されていますが、政策草案は2028年までに潜在需要を解放する可能性のある直接センサー要件の導入を示唆しています。中国における接続の断片化とデータローカライゼーション法は地域固有のファームウェアを生み出していますが、センサーの純数量を鈍化させてはいません。
南米は最も急速に成長しており、2031年までに52.33%のCAGRが予測されています。Continentalはブラジルで数千台のコネクテッドタイヤを多数の車両に装着し、複数のContiConnectトラックハブを設立し、ブラジルをスマートタイヤの最大市場の一つとして位置付けています。Michelinは近い将来にサンパウロでSmartLoad AIを立ち上げ、デジタルツインによる寿命予測をレーンキロメートル課金に導入する予定であり、この動きは地域の熱帯気候に悩む運送業者に響いています。鉱業中心のアルゼンチンでは、遠隔地での1件のバーストが長時間の操業停止につながる可能性があり、経済的な変動にもかかわらずセンサーの迅速な採用を促進しいます。
北米とヨーロッパはTPMSの普及がほぼ全域に及んでいますが、焦点はトレッド深度監視、V2X通信、無線セキュリティなどの高度な機能へとシフトしています。数年以内に施行予定のEUデータ法は、ドライバーに生のセンサーデータをエクスポートする権利を付与し、サードパーティの分析事業への道を開いています。米国では、フリートが主要メーカーのタイヤ・アズ・ア・サービスモデルを積極的に採用しており、短期間での投資回収が実証されていることから、財務意思決定者が大型車両への後付けを促進しています。中東・アフリカは数量では後れを取っていますが、バーストが重大な安全リスクをもたらす極端な気温への対応にセンサーを活用しています。地域差は、規制・フリートの成熟度・セルラーカバレッジの経済性の相互作用を反映しています。

競合環境
主要タイヤメーカーであるBridgestone、Michelin、Continental、Goodyear、Pirelli は、垂直統合、OEM契約の確保、独自データプラットフォームの活用を通じて、グローバルなコネクテッドタイヤ生産の相当なシェアを占めています。2024年、Goodyearはバッテリーフリーの圧電ハーベスティングセンサーノードに注力するためTDKと契約を締結しました。一方、PirelliのCyber TireはBoschのESPと連携し、迅速なトルク調整を実現しています。Continentalは、多数のライブタイヤを監視し南米でサービスを拡大するContiConnectでフリートSaaSの分野で進展を遂げています。Michelinは、高度なタグを活用してRFID技術とサブスクリプション課金を活用し、在庫管理を循環経済の原則に合わせています。
半導体分野では、ベンダーが統合とセキュリティの優位性を競っています。InfineonのSP490は、MCU、MEMS、RFをコンパクトなパッケージに統合し、UNECE R155規格に準拠するためのハードウェアAESを組み込んでいます。NXPのNTM88Kxx5Sは高g用途をターゲットとし、高感度加速度計と調整可能なRF出力を誇っています。NIRA Dynamicsのような ソフトウェア企業は、間接センシングIPが膨大な数の車両に搭載され、コスト重視のOEMに対応していることで注目を集めています。
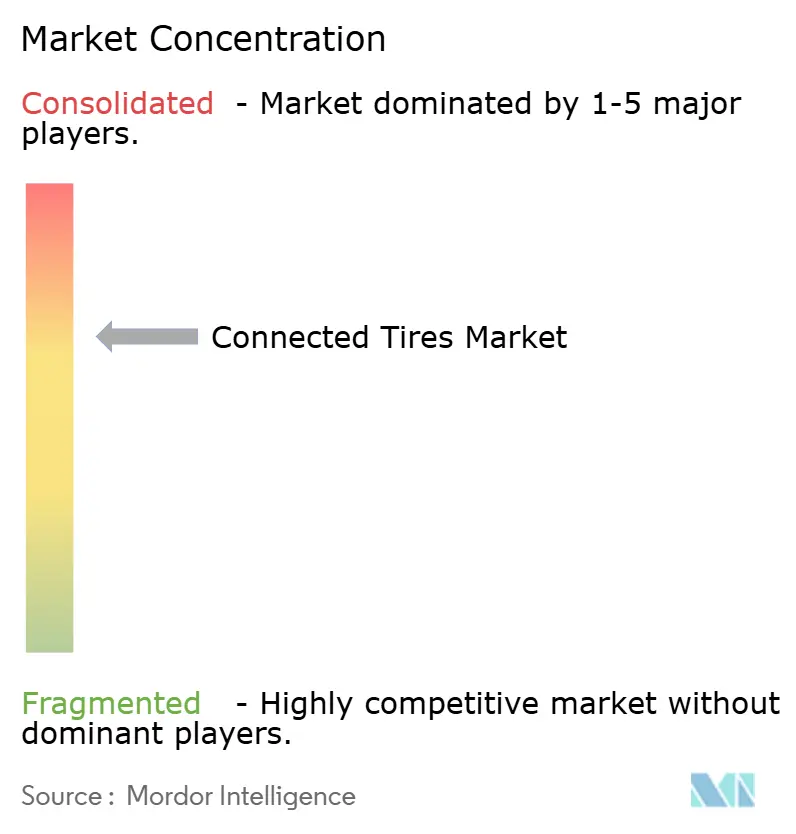
The SMART Tire Companyのような新興プレーヤーは、NASAの合金特許を活用し、月面探査車タイヤを予告し、ハイエンドEVブランドを引き付けています。市場は適度に集中していますが、ダイナミックであり、すべての地域やコンポーネントで支配的な単一プレーヤーは存在しません。差別化は、エネルギー自立性、サイバーセキュリティの信頼性、およびデータを収益化する能力にかかっています。
コネクテッドタイヤ産業リーダー
Bridgestone Corporation
Michelin
Continental AG
Goodyear
Pirelli
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:Pirelli、Pagani Automobili、Bosch Engineeringは、Cyber Tire技術を標準装備したPagani Utopia Roadsterでヨーロッパを1,500キロメートル以上走破しました。これらの企業は、Pirelli Cyber Tire技術を車両ダイナミクスシステムと統合した初の事例となります。このデジタルエコシステムは、タイヤをパッシブなコンポーネントからタイヤおよび路面状況に関するリアルタイムデータを送信するアクティブセンサーへと変革し、走行安全性を向上させます。
- 2026年5月:Michelinの新しいタイヤデジタルツインソフトウェアは、130年のタイヤ物理学の専門知識と高度な数学的モデリング、AI、データサイエンスアルゴリズムを組み合わせることで、予知保全を可能にし、車両性能を向上させます。このソフトウェアは、車内データを実用的なリアルタイムインサイトに変換し、物理的なタイヤセンサーに依存することなくドライバーに推奨事項を提供します。Michelinのタイヤデジタルツイン技術は、各タイヤの動的な仮想レプリカを作成します。タイヤ空気圧、摩耗、荷重、グリップ、走行条件を考慮しながら、これらの要素を車内データと比較することで、タイヤの状態を継続的に分析・予測します。


グローバルコネクテッドタイヤ市場レポートの範囲
本レポートの対象範囲には、コンポーネント(TPMSおよびその他)、接続技術(Bluetoothおよびその他)、リムサイズ(12〜17インチおよびその他)、推進タイプ(ICEおよびその他)、車両タイプ(乗用車およびその他)、販売チャネル(OEMおよびアフターマーケット)、および地域が含まれます。
| TPMS |
| 加速度センサー |
| ひずみゲージセンサー |
| RFIDチップ |
| Bluetooth |
| セルラー(4G/5G) |
| Wi-Fi |
| V2X |
| 12~17インチ |
| 18~22インチ |
| 22インチ超 |
| 内燃機関 |
| バッテリー電気自動車(BEV) |
| プラグインハイブリッドEV(PHEV) |
| ハイブリッドEV(HEV) |
| 燃料電池EV(FCEV) |
| 乗用車 |
| 軽商用車(LCV) |
| 大型商用車(HCV) |
| バス・コーチ |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| その他の中東・アフリカ |
| コンポーネント別 | TPMS | |
| 加速度センサー | ||
| ひずみゲージセンサー | ||
| RFIDチップ | ||
| 接続技術別 | Bluetooth | |
| セルラー(4G/5G) | ||
| Wi-Fi | ||
| V2X | ||
| リムサイズ別 | 12~17インチ | |
| 18~22インチ | ||
| 22インチ超 | ||
| 推進タイプ別 | 内燃機関 | |
| バッテリー電気自動車(BEV) | ||
| プラグインハイブリッドEV(PHEV) | ||
| ハイブリッドEV(HEV) | ||
| 燃料電池EV(FCEV) | ||
| 車両タイプ別 | 乗用車 | |
| 軽商用車(LCV) | ||
| 大型商用車(HCV) | ||
| バス・コーチ | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
コネクテッドタイヤ市場の現在の推定価値と2031年までの規模はどのくらいですか?
コネクテッドタイヤ市場規模は2026年に17.66 ミリオン 米ドルであり、2026〜2031年の52.15%のCAGRを反映して2031年までに144.03 ミリオン 米ドルに達すると予測されています。
現在最も高い収益を生み出している販売チャネルはどれですか?
OEMの工場装着が2025年収益の81.35%を占め、自動車メーカーがタイヤ製造時にセンサーを埋め込むにつれて引き続き優位を保つと予測されています。
大型商用フリートがコネクテッドタイヤへの移行を急いでいる理由は何ですか?
フリートは、センサー対応の予知保全への移行後に12〜18ヶ月の投資回収と緊急路上故障の最大75%削減を報告しており、経済的な根拠を説得力あるものにしています。
規制はコネクテッドタイヤの採用にどのような影響を与えますか?
EUの大型トラックへのUN R141拡張(2024年)や乗用車向けの中国のGB 26149などの直接式TPMS義務化規則は、OEMにすべての新車へのハードウェアセンサーの統合を義務付けています。
最も速く成長すると予想されるコンポーネントカテゴリーはどれですか?
RFIDチップは、EUデジタル製品パスポートが2028年から2030年の間にシリアル化されたタイヤ追跡を義務付けることから、52.17%のCAGRで将来の成長をリードしています。
フリートオペレーターが好む接続オプションとその理由は何ですか?
セルラー4G/5Gは、短距離Bluetoothではサポートできない無線ファームウェアアップデートとジオフェンスアラートにより支持を集めており、セルラーリンクの52.21%のCAGRが予測されています。
最終更新日:



