
Tamaño y Participación del Mercado de Neumáticos Conectados
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
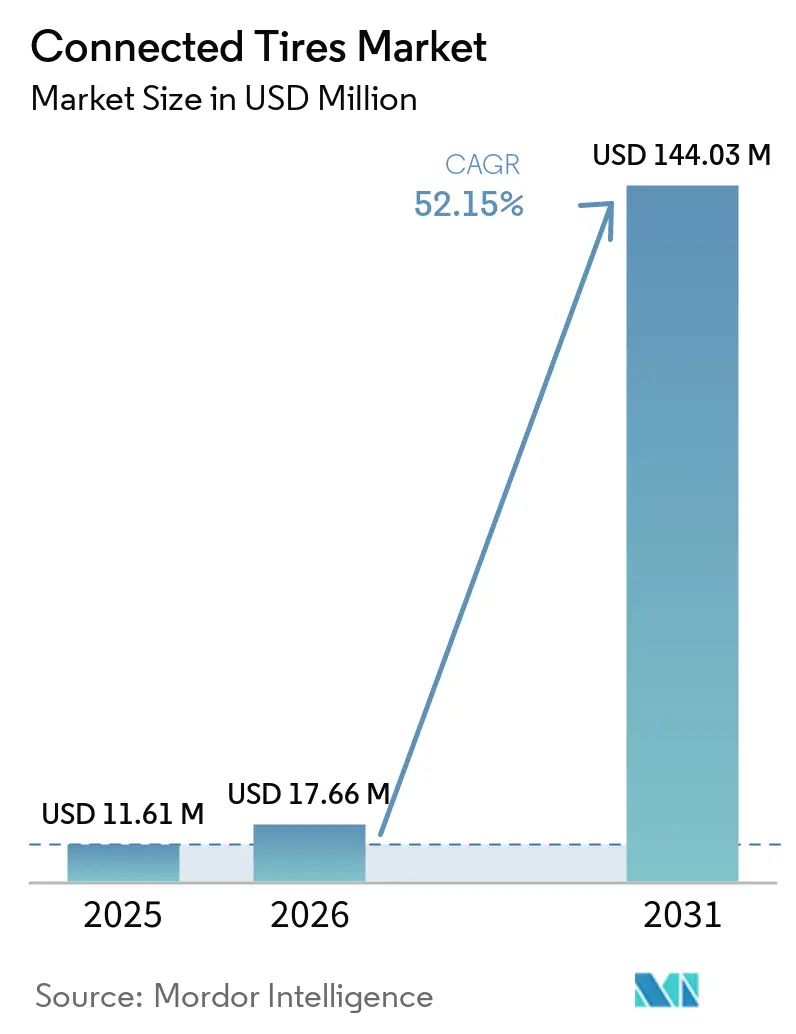
| Tamaño del Mercado (2026) | 17.66 Millones de dólares |
| Tamaño del Mercado (2031) | 144.03 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 52.15 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
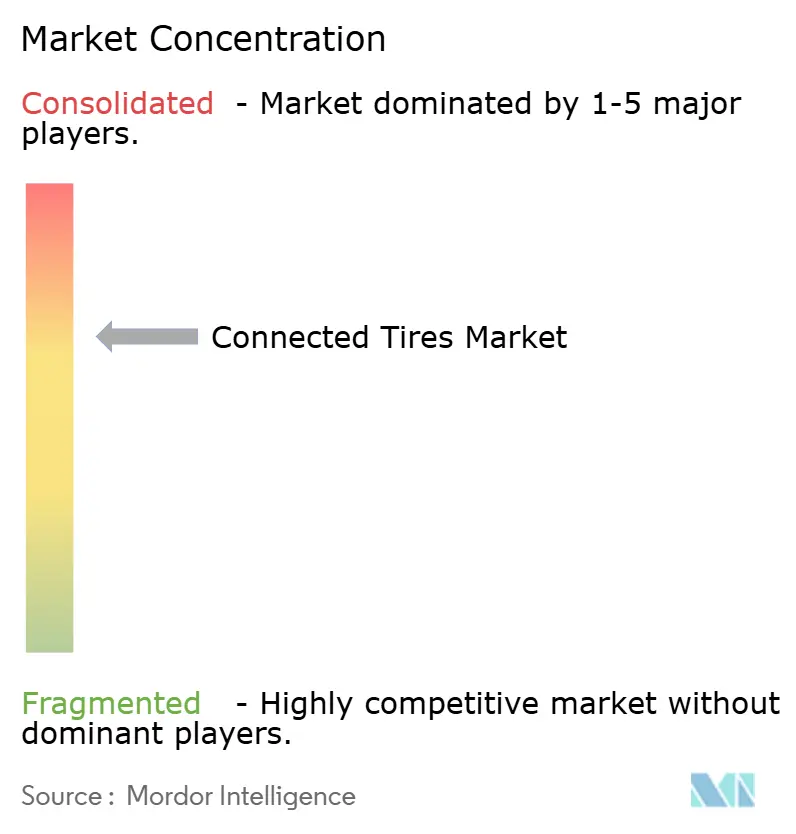
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Neumáticos Conectados por Mordor Intelligence
Se espera que el tamaño del Mercado de Neumáticos Conectados crezca de 11,61 millones de USD en 2025 a 17,66 millones de USD en 2026, y se prevé que alcance 144,03 millones de USD en 2031, a una CAGR del 52,15% durante 2026-2031. La intensa electrificación de las flotas de vehículos, los mandatos regulatorios para TPMS directo y la economía del mantenimiento predictivo están redefiniendo la forma en que se capturan y monetizan los datos de los neumáticos. Los vehículos eléctricos de batería imponen cargas estáticas más pesadas y ciclos de frenado regenerativo, acelerando la demanda de carcasas equipadas con galgas extensométricas y acelerómetros que alimentan algoritmos de vectorización de par en tiempo real. Las flotas comerciales ahora documentan las fallas de emergencia en carretera de los neumáticos, reportando una reducción del 75% tras adoptar programas de mantenimiento basados en sensores. Nuevas leyes —como la extensión de la Unión Europea del estándar UN R141 a camiones pesados en 2024 y el estándar chino GB 26149 para todos los automóviles de pasajeros nuevos— crean un piso de cumplimiento que sostiene la adopción de sensores independientemente del tipo de propulsión.
Conclusiones Clave del Informe
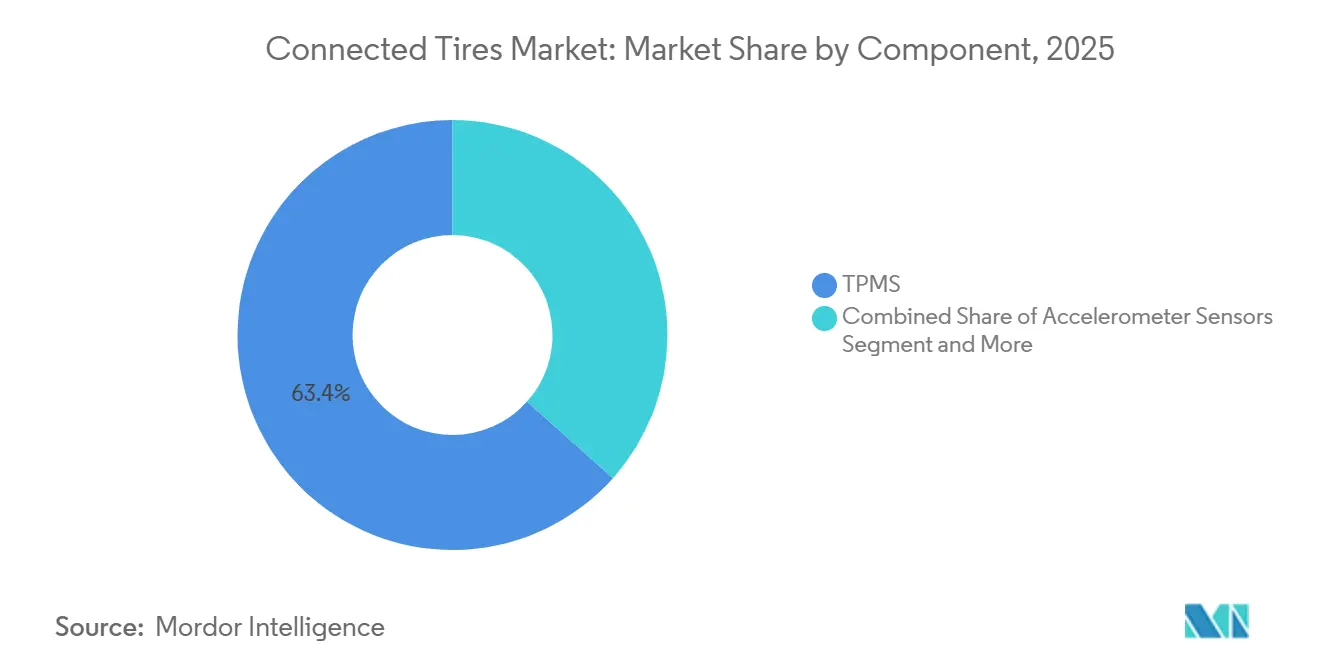
- Por componente, los módulos TPMS representaron el 63,37% de la participación del mercado de neumáticos conectados en 2025, mientras que se proyecta que los chips RFID se expandan a una CAGR del 52,17% hasta 2031.
- Entre las tecnologías de conectividad, Bluetooth representó el 38,71% de los ingresos en 2025, mientras que se prevé que el celular 4G/5G crezca a una CAGR del 52,21% hasta 2031.
- Por tamaño de llanta, la categoría de 18-22 pulgadas capturó el 55,66% de los ingresos de 2025; los tamaños de llanta superiores a 22 pulgadas avanzan a una CAGR del 52,27% en el mismo horizonte.
- Por tipo de propulsión, los motores de combustión interna representaron el 63,45% de las instalaciones en 2025, mientras que los vehículos eléctricos de batería registrarán la CAGR más rápida del 52,25% hasta 2031.
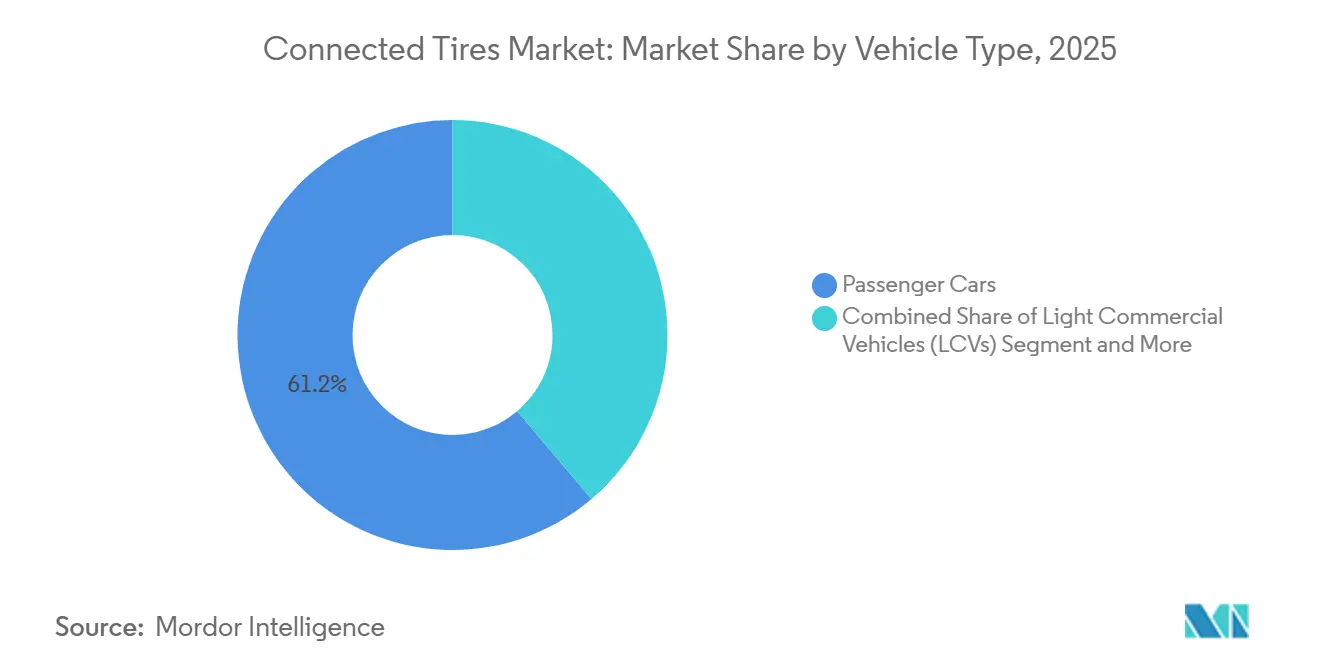
- Por tipo de vehículo, los automóviles de pasajeros lideraron con el 61,24% de los ingresos de 2025; los vehículos comerciales pesados están en camino de alcanzar una CAGR del 52,29% hasta 2031.
- Por canal de ventas, la integración OEM representó el 81,35% de la participación del tamaño del mercado de neumáticos conectados en 2025 y se proyecta que se expanda a una CAGR del 52,31% hasta 2031.
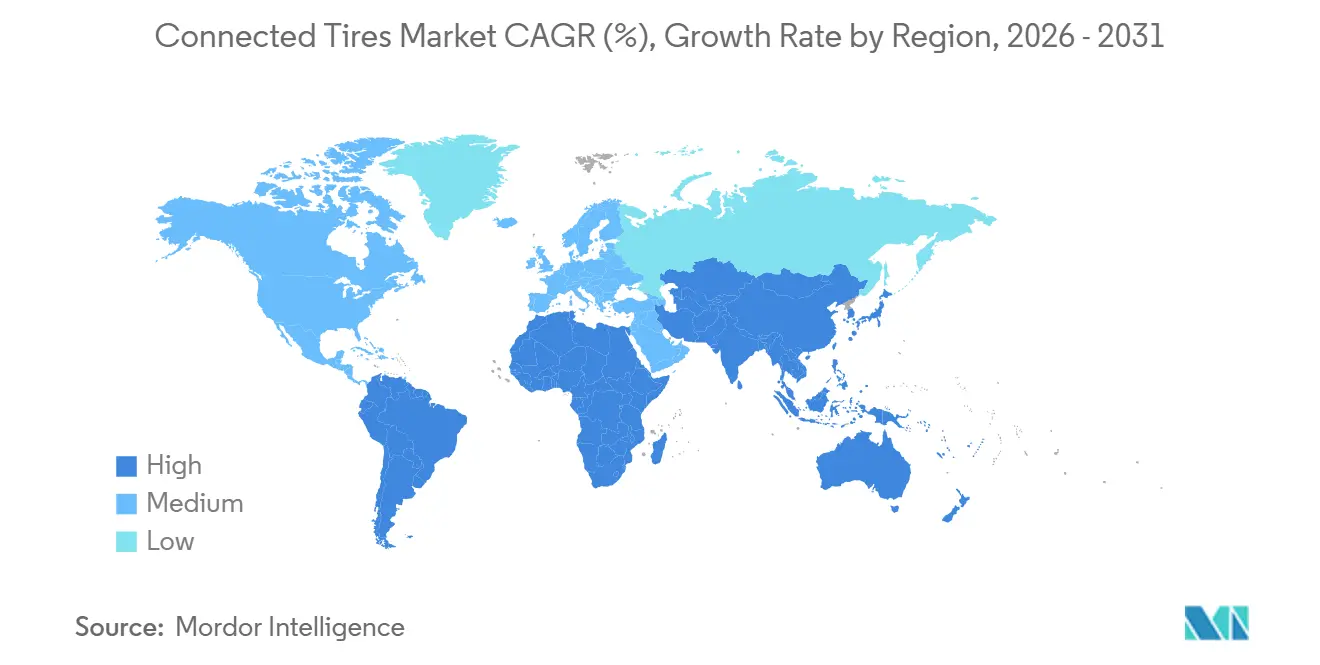
- Por geografía, Asia-Pacífico representó el 38,81% de los ingresos globales de 2025; América del Sur es la región de más rápido crecimiento, con una CAGR del 52,33% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Impulsada por Vehículos Eléctricos para Neumáticos Inteligentes de Soporte de Carga | +12.5% | Global, con concentración en China, UE y América del Norte | Mediano plazo (2-4 años) |
| Enfoque de las Flotas en el Mantenimiento Predictivo y la Disponibilidad Operativa | +10.8% | Corredores comerciales de América del Norte, UE y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos Regulatorios para la Adopción de TPMS | +9.2% | UE (UN R141), China (GB 26149), EE. UU. (FMVSS 138) | Corto plazo (≤ 2 años) |
| Transición de OEM hacia "Neumático como Servicio" Basado en Kilometraje | +7.6% | América del Norte, UE, adopción temprana en Brasil | Mediano plazo (2-4 años) |
| Integración con Vectorización de Par en Motor de Rueda | +6.4% | Asia-Pacífico (China, Japón, Corea del Sur), segmento premium de la UE | Largo plazo (≥ 4 años) |
| Los Neumáticos sin Aire/SMA Permiten una Detección Persistente | +5.7% | América del Norte (aeroespacial de la NASA), premium de la UE, pruebas en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Impulsada por Vehículos Eléctricos para Neumáticos Inteligentes de Soporte de Carga
Los vehículos eléctricos de batería añaden entre un 20 y un 30% de peso en comparación con plataformas ICE comparables, aumentando el estrés de los neumáticos y el desgaste asimétrico. Las galgas extensométricas integradas y los acelerómetros triaxiales ahora transmiten datos de deformación cada 5 milisegundos a las ECU del vehículo, permitiendo que el software ajuste el par y la amortiguación antes de que el desgaste se acelere. El Cyber Tire de Pirelli redujo las distancias de frenado de emergencia en 10 pies a 70 mph en pruebas de carretera y debutará en la alineación 2027 de Aston Martin [1]Descripción general de la tecnología Cyber Tyre, Pirelli, pirelli.com. A medida que los vehículos eléctricos premium escalan globalmente, la telemetría de neumáticos emerge como un diferenciador de primera línea para extender la autonomía y reducir los costos de garantía.
Enfoque de las Flotas en el Mantenimiento Predictivo y la Disponibilidad Operativa
Las flotas que operan vehículos de Clase 7-8 enfrentan multas significativas por cada infracción relacionada con los neumáticos, y una sola falla en carretera conlleva un aumento notable en sus primas de seguro. El Neumático Predictivo Inteligente de Michelin, presentado en marzo de 2026, demostró una reducción sustancial en los incidentes en carretera y una mejora en la eficiencia de combustible durante las pruebas piloto en las autopistas interestatales de EE. UU. [2]"Neumático Predictivo Inteligente para Flotas de Servicio Pesado," Michelin, michelin.com. El ContiConnect de Continental, que ahora monitorea un gran número de neumáticos conectados, ofrece un período de recuperación de la inversión relativamente corto. Esto ha alentado a los transportistas de larga distancia a pasar de los reemplazos reactivos de neumáticos a las rotaciones programadas por inteligencia artificial, reduciendo significativamente su tiempo de inactividad.
Mandatos Regulatorios para la Adopción de TPMS
La expansión del UN R141 de la UE en 2024 exige TPMS directo en los nuevos camiones pesados, eliminando las exenciones anteriores para ejes dobles. El GB 26149 de China obliga a instalar sensores dentro del neumático en cada vehículo de pasajeros nuevo, mientras que la FMVSS 138 de la NHTSA está revisando la inclusión de las clases de tonelaje medio [3]"Estándares TPMS," Administración Nacional de Seguridad del Tráfico en las Carreteras, nhtsa.gov. Estos estatutos superpuestos eliminan los vacíos legales regionales y aceleran la adopción de hardware, incluso cuando los sistemas exclusivamente de software como el indicador de NIRA Dynamics satisfacen umbrales mínimos en algunos mercados.
Transición de los OEM hacia el "Neumático como Servicio" Basado en Kilometraje
Los pilotos de Goodyear revelan que los contratos habilitados por sensores pueden extender significativamente la vida útil de los neumáticos. Estos contratos también transforman las ventas tradicionales de productos únicos en ingresos recurrentes estrechamente vinculados al uso del vehículo. Mientras tanto, las pruebas de flotas de Nexen en Corea del Sur lograron reducciones notables en los presupuestos de neumáticos, gracias a los análisis de desgaste en tiempo real. La dependencia de los enlaces RFID y celulares para registros de kilometraje precisos e inviolables ha impulsado un aumento considerable en los envíos de chips a las líneas de producción OEM, una tendencia observada desde principios de 2025.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Paquete de Sensores y Fiabilidad en Condiciones de Trabajo Extremas | -6.8% | Global, agudo en los segmentos de Asia-Pacífico y América del Sur sensibles al precio | Corto plazo (≤ 2 años) |
| Estándares e Interfaces de Conectividad Fragmentados | -4.3% | Global, particularmente en la UE (ETSI), América del Norte (SAE), China (estándares GB) | Mediano plazo (2-4 años) |
| Responsabilidad en Ciberseguridad en el Extremo del Neumático | -3.9% | UE (ISO/SAE 21434, UNECE R155), América del Norte (supervisión de la NHTSA) | Mediano plazo (2-4 años) |
| Las Disputas sobre la Propiedad de los Datos Frenan la Adopción del Ecosistema | -3.2% | UE (Ley de Datos), América del Norte (leyes de privacidad a nivel estatal), China (PIPL) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Paquete de Sensores y Fiabilidad en Condiciones Severas
Con un costo dentro de un rango moderado, los módulos TPMS multifunción aumentan el precio de un neumático de gama media en un pequeño porcentaje, lo que disuade a los OEM sensibles al costo. En climas extremos con fluctuaciones de temperatura significativas, la vida útil de las baterías disminuye, lo que lleva a una tasa de falla notable en los sensores más antiguos. TDK y Goodyear han desarrollado un prototipo de recolección de energía piezoeléctrica para reducir la dependencia de las baterías, pero su éxito comercial está condicionado a alcanzar puntos de precio altamente competitivos.
Estándares e Interfaces de Conectividad Fragmentados
Los automóviles de pasajeros alternan entre Bluetooth LE, RF de 315 MHz y enlaces propietarios, mientras que las flotas pivotan hacia el celular 5G para actualizaciones OTA. La norma ISO 15638-23 ofrece una línea de base para vehículos comerciales, pero los esquemas para automóviles de pasajeros siguen siendo desarticulados, cargando a los integradores con costos de puente API de entre 50 y 150 USD por camión. La API RFID de Michelin incluso cobra 1 EUR por llamada más allá de los umbrales establecidos, creando nuevos obstáculos presupuestarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Chips RFID Impulsan el Cumplimiento de la Economía CircularLos chips RFID están en camino de registrar una CAGR del 52,17% durante el período de pronóstico (2026-2031), la más rápida en la combinación de componentes, ya que el Pasaporte Digital de Producto de la UE exige el seguimiento serializado de neumáticos para 2028. Michelin y Beontag han integrado más de 50 millones de TireTags UHF Gen4, con un objetivo de 100 millones para finales de 2026. El TPMS aún representa el 63,37% de los ingresos de 2025, pero los ciclos de reemplazo de baterías y las presiones sobre el costo unitario inclinan las ganancias futuras hacia el RFID pasivo y libre de mantenimiento. Se espera que el tamaño del mercado de neumáticos conectados para RFID supere los ingresos de TPMS en la segunda mitad del período de pronóstico, reflejando la preferencia de los OEM por la identificación y telemetría de doble propósito. Los paquetes de acelerómetros y galgas extensométricas siguen siendo características premium de los vehículos eléctricos, pero se proliferarán una vez que los diseños de sistema en chip reduzcan los precios de venta promedio. A medida que los circuitos integrados integrados fusionan presión, temperatura y movimiento en huellas de 4 mm, el límite entre componentes se difumina, anclando el RFID para la identificación y los módulos TPMS para los flujos de datos en vivo.
La convergencia de sensores está reduciendo los recuentos de referencias; el SP490-01-11 de Infineon integra un Cortex-M0+, un dado de presión MEMS, un acelerómetro de eje z y un transmisor de 315 MHz, prometiendo una vida útil de batería de 10 años bajo carga criptográfica. El NTM88Kxx5S de NXP eleva la tolerancia de doble eje a ±550 g, siendo adecuado para recolectores de residuos y tractores que generan picos de alta g. Al mismo tiempo, las galgas extensométricas a base de grafeno probadas al 800% de estiramiento abren caminos para carcasas ultraflexibles, aunque la comercialización sigue siendo posterior a 2030. Los ganadores en componentes fusionarán silicio multifunción con RFID pasivo, un modelo que aborda los requisitos regulatorios y de seguimiento de activos de flotas en un solo neumático.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Conectividad:
El Celular Cierra la Brecha de AlcanceEl celular 4G/5G registrará una CAGR del 52,21% a medida que las flotas demanden actualizaciones de firmware OTA, alertas geovalladas y análisis en la nube, todo lo cual no es compatible con el límite de 10 metros del Bluetooth. Aunque Bluetooth lideró el 38,71% de los ingresos de 2025, su posición se concentra principalmente en el TPMS de pasajeros emparejado con smartphones. El piloto de Bari de Pirelli transmite datos de fricción a través de 5G a centros de control de tráfico a 1,5 millas de distancia, validando las alertas V2X de área amplia. Las comparaciones académicas muestran que LoRa logra un 98% de entrega de paquetes en pings de presión de bajo ancho de banda, pero se satura con las transmisiones de video del acelerómetro, que el 5G maneja con elegancia. El Wi-Fi permanece confinado a los talleres, mientras que el DSRC retrocede en América del Norte, donde el C-V2X obtiene reasignaciones de espectro.
Los chips híbridos ahora se envían con radios multimodo. El SP490 de Infineon integra RF de 315 MHz y Bluetooth LE; el módulo 4G Cat 4 AG35 de Quectel alberga una API TPMS que los OEM pueden desbloquear mediante firmware. A medida que las curvas de precios de suscripción caen por debajo de 1 USD por mes para SIM agrupadas, el mercado de neumáticos conectados converge en el celular para las flotas y en Bluetooth para los automóviles privados con restricciones de costo. Las soluciones heredadas de 315 MHz persistirán como alternativas de ultra bajo consumo, pero enfrentarán una obsolescencia de facto una vez que los módulos 5G RedCap alcancen precios inferiores a 4 USD.
Por Tamaño de Llanta:
Los Vehículos Eléctricos Premium Superan las 22 PulgadasEl segmento de 18-22 pulgadas representó el 55,66% de los ingresos segmentales de 2025, beneficiándose de los vehículos todoterreno y las berlinas de lujo. Sin embargo, se proyecta que las llantas superiores a 22 pulgadas crezcan a una CAGR del 52,27% a medida que la demanda de vehículos eléctricos premium amplía las huellas de contacto. Por lo tanto, se espera que la participación del mercado de neumáticos conectados en el segmento de ≥22 pulgadas se duplique para 2031. El SCORPION XTM AT ELECT de Pirelli ofrece múltiples referencias de 22-24 pulgadas como equipamiento original en la línea R1 de Rivian, haciendo que los arcos de rueda más grandes sean sinónimos de espacio real para sensores integrados. Las paredes laterales más altas albergan antenas RFID más grandes, mejorando la precisión de lectura a través de bandas de rodadura densas.
Las ruedas compactas de 12-17 pulgadas siguen siendo la línea de base para los ICE de gama de entrada, pero la sensibilidad al costo limita la sofisticación de los sensores a módulos exclusivos de presión. Las regulaciones de TPMS garantizan el cumplimiento básico, pero la hoja de ruta tecnológica apunta hacia ruedas más grandes, donde los OEM extraen valor adicional de los datos de deformación en tiempo real. A medida que la penetración global de vehículos eléctricos de batería se acerca al 40% de las ventas para 2031, la inflación del tamaño de las llantas continúa, elevando los precios de venta promedio y las tasas de incorporación de sensores en paralelo.
Por Tipo de Propulsión:
Los Vehículos Eléctricos de Batería Apuestan Doble por la TelemetríaLos vehículos eléctricos de batería enfrentan par instantáneo y masa de batería, elevando el estrés de los neumáticos. Registrarán una CAGR del 52,25%, fortaleciendo su posición como el segmento de más rápido crecimiento. Si bien los vehículos ICE representaron el 63,45% de la participación en 2025, las hojas de ruta de ingeniería de los OEM ahora integran directamente los datos de los neumáticos en los controladores de motor y el software térmico de la batería. Se prevé que el tamaño del mercado de neumáticos conectados para vehículos eléctricos de batería supere las asignaciones de ICE a mitad del período de pronóstico, reflejando el ascenso del tren de transmisión eléctrico. Los híbridos enchufables sirven como nichos de transición, combinando la utilidad del TPMS con perfiles de carga de aceleración moderada, mientras que los pilotos de celdas de combustible restringen la adopción de sensores a flotas de demostración en Europa y Japón.
Las arquitecturas de rueda en cubo como el Sonic X de Elaphe eliminan los diferenciales y dependen de métricas de deslizamiento de neumáticos en milisegundos para la vectorización de par. Esta integración ajusta los presupuestos de latencia de los sensores al rango de decenas de microsegundos, reforzando la demanda de microcontroladores sobre el neumático. La división por propulsión ilustra la sinergia: a medida que los OEM electrifican, simultáneamente actualizan la telemetría de neumáticos para salvaguardar la autonomía y la manejabilidad, acelerando la estandarización de sensores.
Por Tipo de Vehículo:
Las Flotas Comerciales Pesadas Desbloquean el Retorno de la InversiónLos automóviles de pasajeros representaron el 61,24% de los ingresos en 2025, gracias a las líneas de base regulatorias de TPMS, mientras que se proyecta que los vehículos comerciales pesados crezcan más rápido con una CAGR del 52,29%. Las flotas documentan períodos de recuperación de 12-18 meses y un 75% menos de eventos en carretera, posicionando el caucho conectado como un imperativo operativo. La narrativa de la industria de neumáticos conectados se desplaza así del cumplimiento de seguridad en vehículos ligeros a la economía de disponibilidad operativa en los vehículos comerciales pesados. Las furgonetas comerciales ligeras y los autobuses urbanos adoptan sensores de gama media cuando las plataformas de telemática ya gestionan los ciclos de despacho y mantenimiento.
El despliegue de Revvo en 40 camiones de recolección de residuos municipales registró la detección de pinchazos en 48 horas, reduciendo el tiempo de inactividad en un 60%. Los 47 centros Truck Center de Continental en Brasil amplían el soporte, ilustrando el escalado de la infraestructura de servicios en mercados en crecimiento. La adopción en automóviles de pasajeros se estratifica entre los acabados premium que incluyen feeds de desgaste y fricción y los acabados de mercado masivo que optan por soluciones de software indirecto para conservar los dólares de la lista de materiales. Las propuestas de valor se bifurcan así a lo largo de los ejes de costo y utilización.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
El Equipamiento de Fábrica OEM PrevaleceEl OEM representó el 81,35% de las ventas en 2025 y crecerá a una CAGR del 52,31%, eclipsando al mercado de posventa. La integración de sensores durante la vulcanización reduce el costo por unidad a entre 50 y 100 USD y vincula la telemetría de forma fluida a los buses CAN del vehículo. Los reacondicionamientos de posventa cuestan hasta 200 USD, enfrentan obstáculos de compatibilidad y carecen de actualizaciones de seguridad OTA integradas, lo que frena el atractivo para el consumidor. Por lo tanto, el tamaño del mercado de neumáticos conectados para sensores instalados en fábrica se expande en paralelo con la producción de vehículos, mientras que la demanda de posventa se inclina hacia los servicios de reemplazo y calibración.
El control de los OEM también sustenta los planes emergentes de neumático como servicio, donde los datos de kilometraje alimentan la facturación automática; las regulaciones del Pasaporte Digital de Producto de la UE favorecen aún más la serialización en fábrica, desincentivando los complementos posventa que complican los flujos de trabajo de cumplimiento. Los minoristas independientes pivotan hacia el soporte de intercambio de sensores, ocupando un nicho pero cediendo el crecimiento de volumen primario a los fabricantes de automóviles y sus socios de neumáticos de primer nivel.
Análisis Geográfico
Mercado de Neumáticos Conectados en Asia-Pacífico
Asia-Pacífico lideró con el 38,81% de los ingresos en 2025, impulsado por el mandato nacional de TPMS en China y las tasas de producción de vehículos eléctricos más altas del mundo. Bridgestone y Yokohama incorporan etiquetas RFID en fábrica para cumplir con las futuras normativas de economía circular. Al mismo tiempo, Nexen pilota contratos basados en kilometraje que reducen los presupuestos de neumáticos de flotas surcoreanas hasta en un 18%. El retraso regulatorio de India limita la adopción a los SUV premium y los camiones logísticos de alta utilización; no obstante, los borradores de políticas señalan un próximo requisito de sensor directo que podría liberar la demanda latente para 2028. La fragmentación de la conectividad y las leyes de localización de datos en China generan firmware específico por región, pero no frenan los volúmenes netos de sensores.
Mercado de Neumáticos Conectados en América del Sur
América del Sur es la región de mayor crecimiento, con una CAGR prevista del 52,33% hasta 2031. Continental ha equipado varios miles de neumáticos conectados en numerosos vehículos en Brasil y ha establecido múltiples centros ContiConnect para camiones, posicionando a Brasil como uno de sus mayores mercados de neumáticos inteligentes. Michelin tiene previsto lanzar su SmartLoad AI en São Paulo en un futuro próximo, introduciendo previsiones de vida útil mediante gemelo digital vinculadas a la facturación por kilómetro de carril, una iniciativa que resuena entre los transportistas que se enfrentan al calor tropical de la región. En Argentina, con su enfoque centrado en la minería, un solo reventón remoto puede paralizar las operaciones durante períodos prolongados, lo que impulsa la rápida adopción de sensores a pesar de las fluctuaciones económicas del país.
Mercado de Neumáticos Conectados en América del Norte y EMEA
Si bien América del Norte y Europa cuentan con una adopción casi universal del TPMS, el foco se está desplazando hacia funciones avanzadas como el monitoreo de profundidad de banda de rodadura, la comunicación V2X y la seguridad inalámbrica. La Ley de Datos de la UE, que entrará en vigor en los próximos años, otorga a los conductores el derecho a exportar datos brutos de sensores, allanando el camino para iniciativas de análisis de terceros. En los Estados Unidos, las flotas adoptan cada vez más los modelos de neumático como servicio ofrecidos por los principales fabricantes, con períodos de recuperación documentados a corto plazo que llevan a los responsables financieros a modernizar los vehículos de servicio pesado. Oriente Medio y África, aunque rezagados en volumen, utilizan sensores para hacer frente a los desafíos que plantean las temperaturas extremas, donde los reventones representan riesgos significativos para la seguridad. Las diferencias regionales reflejan la interacción entre la regulación, la madurez de las flotas y la economía de la cobertura celular.

Panorama Competitivo
Los principales actores del sector de neumáticos —Bridgestone, Michelin, Continental, Goodyear y Pirelli— controlan una participación significativa de la producción global de neumáticos conectados. Logran esta dominancia a través de la integración vertical, la obtención de contratos OEM y el aprovechamiento de plataformas de datos propietarias. En 2024, Goodyear firmó un acuerdo con TDK para centrarse en nodos de sensores de recolección piezoeléctrica sin batería. Mientras tanto, el Cyber Tire de Pirelli colabora con el ESP de Bosch para ajustes rápidos de par. Continental está avanzando en el SaaS para flotas con ContiConnect, monitoreando un número sustancial de neumáticos en vivo y ampliando sus servicios en América del Sur. Michelin está aprovechando la tecnología RFID y la facturación por suscripción, utilizando etiquetas avanzadas para alinear la gestión de inventario con los principios de la economía circular.
En el ámbito de los semiconductores, los proveedores compiten por la supremacía en integración y seguridad. El SP490 de Infineon integra una MCU, MEMS y RF en un paquete compacto, incorporando AES por hardware para cumplir con los estándares UNECE R155. El NTM88Kxx5S de NXP apunta a aplicaciones de alta g, con acelerómetros de alta sensibilidad y salida RF ajustable. Las empresas de software como NIRA Dynamics están causando revuelo, con su propiedad intelectual de detección indirecta ahora presente en un vasto número de vehículos, atendiendo a los OEM conscientes del presupuesto.
Los actores emergentes, como The SMART Tire Company, están aprovechando las patentes de aleaciones de la NASA, presentando neumáticos para rovers lunares y atrayendo a marcas de vehículos eléctricos de alta gama. El panorama está moderadamente concentrado pero es dinámico, sin que ningún actor único tenga influencia en todas las regiones o componentes. La diferenciación depende de la independencia energética, las credenciales de ciberseguridad y la capacidad de monetizar los datos.
Líderes de la Industria de Neumáticos Conectados
Bridgestone Corporation
Michelin
Continental AG
Goodyear
Pirelli
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Neumáticos Conectados
- Bridgestone
- Michelin
- Continental
- Goodyear
- Pirelli
- Hankook
- Yokohama
- Sumitomo Rubber (SRI)
- Sensata Technologies
- Schrader Electronics
- NXP Semiconductors
- DENSO
- Huf Hülsbeck & Fürst
- Aptiv
- Infineon
- NIRA Dynamics
- Revvo Technologies
- The SMART Tire Company
- BANF
- Alligator Ventilfabrik

Recent Industry Developments in Mercado de Neumáticos Conectados
- Mayo de 2026: Pirelli, Pagani Automobili y Bosch Engineering completaron un recorrido de más de 1.500 kilómetros por Europa en un Pagani Utopia Roadster equipado con tecnología Cyber Tire de serie. Estas empresas son las primeras en integrar la tecnología Cyber Tire de Pirelli con los sistemas de dinámica del vehículo. Este ecosistema digital transforma el neumático de un componente pasivo en un sensor activo que transmite datos en tiempo real sobre las condiciones del neumático y la carretera, mejorando así la seguridad de conducción.
- Mayo de 2026: El nuevo software Gemelo Digital de Neumático de Michelin permite el mantenimiento predictivo y mejora el rendimiento del vehículo combinando 130 años de experiencia en física de neumáticos con modelado matemático avanzado, inteligencia artificial y algoritmos de ciencia de datos. El software convierte los datos del vehículo en información procesable en tiempo real y proporciona recomendaciones a los conductores sin depender de sensores físicos en el neumático. La tecnología Gemelo Digital de Neumático de Michelin crea una réplica virtual dinámica de cada neumático. Analiza y predice continuamente las condiciones del neumático considerando la presión, el desgaste, la carga, el agarre y las condiciones de conducción, mientras compara estos factores con los datos del vehículo.


Alcance del Informe Global del Mercado de Neumáticos Conectados
El alcance del informe incluye Componente (TPMS y más), Tecnología de Conectividad (Bluetooth y más), Tamaño de Llanta (12-17 pulgadas y más), Tipo de Propulsión (ICE y más), Tipo de Vehículo (Automóviles de Pasajeros y más), Canal de Ventas (OEM y Posventa), y Geografía.
| TPMS |
| Sensores Acelerómetros |
| Sensores de Galga Extensométrica |
| Chips RFID |
| Bluetooth |
| Celular (4G/5G) |
| Wi-Fi |
| V2X |
| 12–17 Pulgadas |
| 18–22 Pulgadas |
| Más de 22 Pulgadas |
| Motor de Combustión Interna |
| Vehículo Eléctrico de Batería (BEV) |
| Vehículo Eléctrico Híbrido Enchufable (PHEV) |
| Vehículo Eléctrico Híbrido (HEV) |
| Vehículo Eléctrico de Pila de Combustible (FCEV) |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (VCL) |
| Vehículos Comerciales Pesados (VCP) |
| Autobuses y Autocares |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Componente | TPMS | |
| Sensores Acelerómetros | ||
| Sensores de Galga Extensométrica | ||
| Chips RFID | ||
| Por Tecnología de Conectividad | Bluetooth | |
| Celular (4G/5G) | ||
| Wi-Fi | ||
| V2X | ||
| Por Tamaño de Llanta | 12–17 Pulgadas | |
| 18–22 Pulgadas | ||
| Más de 22 Pulgadas | ||
| Por Tipo de Propulsión | Motor de Combustión Interna | |
| Vehículo Eléctrico de Batería (BEV) | ||
| Vehículo Eléctrico Híbrido Enchufable (PHEV) | ||
| Vehículo Eléctrico Híbrido (HEV) | ||
| Vehículo Eléctrico de Pila de Combustible (FCEV) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros (VCL) | ||
| Vehículos Comerciales Pesados (VCP) | ||
| Autobuses y Autocares | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor estimado del mercado de neumáticos conectados hoy y qué tamaño tendrá para 2031?
El tamaño del mercado de neumáticos conectados es de 17,66 millones de USD en 2026 y se proyecta que alcance 144,03 millones de USD para 2031, reflejando una CAGR del 52,15% durante 2026-2031.
¿Qué canal de ventas genera actualmente los mayores ingresos?
Las instalaciones de equipamiento de fábrica OEM capturaron el 81,35% de los ingresos de 2025 y se prevé que sigan dominando a medida que los fabricantes de automóviles integran sensores durante la fabricación de neumáticos.
¿Por qué las flotas comerciales pesadas se están moviendo rápidamente hacia los neumáticos conectados?
Las flotas reportan períodos de recuperación de 12-18 meses y hasta un 75% de reducción en las fallas de emergencia en carretera tras adoptar el mantenimiento predictivo basado en sensores, lo que hace que el caso económico sea convincente.
¿Cómo afectan las regulaciones a la adopción de neumáticos conectados?
Las normas de TPMS directo obligatorio, como la extensión del UN R141 de la UE a los camiones pesados (2024) y el GB 26149 de China para los automóviles de pasajeros, obligan a los OEM a integrar sensores de hardware en todos los vehículos nuevos.
¿Qué categoría de componentes se espera que crezca más rápido?
Los chips RFID lideran el crecimiento futuro con una CAGR del 52,17%, ya que el Pasaporte Digital de Producto de la UE requerirá el seguimiento serializado de neumáticos entre 2028 y 2030.
¿Qué opción de conectividad prefieren los operadores de flotas y por qué?
El celular 4G/5G está ganando preferencia gracias a las actualizaciones de firmware inalámbricas y las alertas geovalladas que el Bluetooth de corto alcance no puede soportar, impulsando una CAGR proyectada del 52,21% para los enlaces celulares.
Última actualización de la página el:



