
Tamanho e Participação do Mercado de Pneus sem Ar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
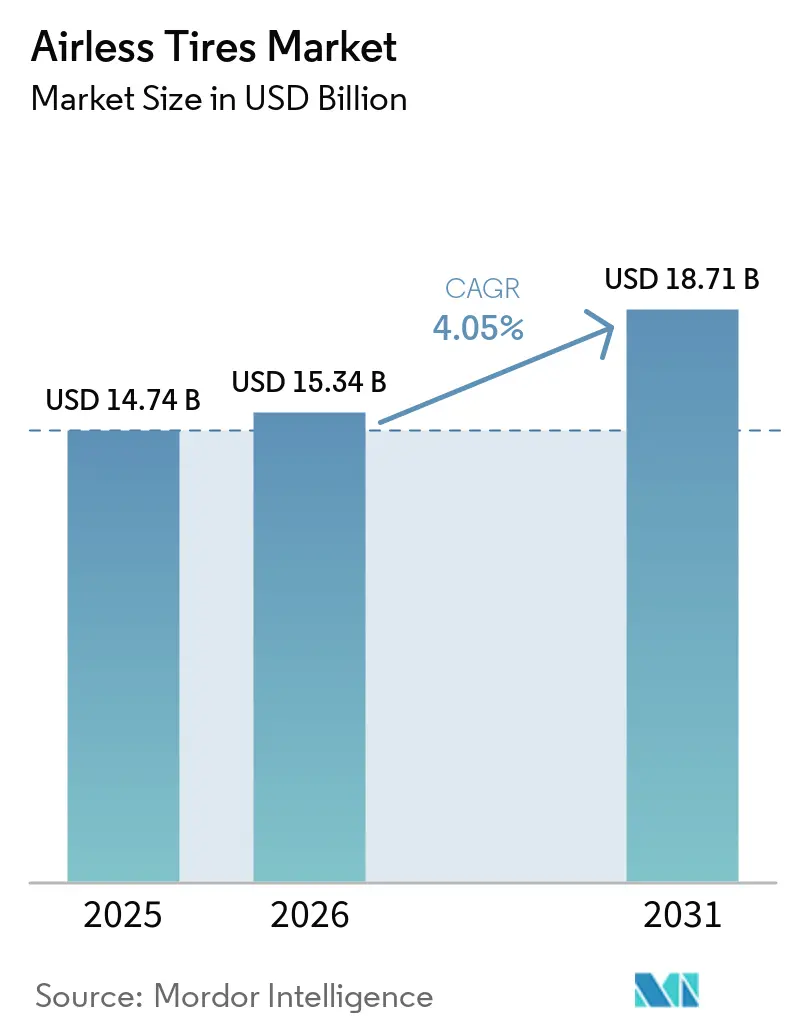
| Tamanho do Mercado (2026) | 15.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.05 % |
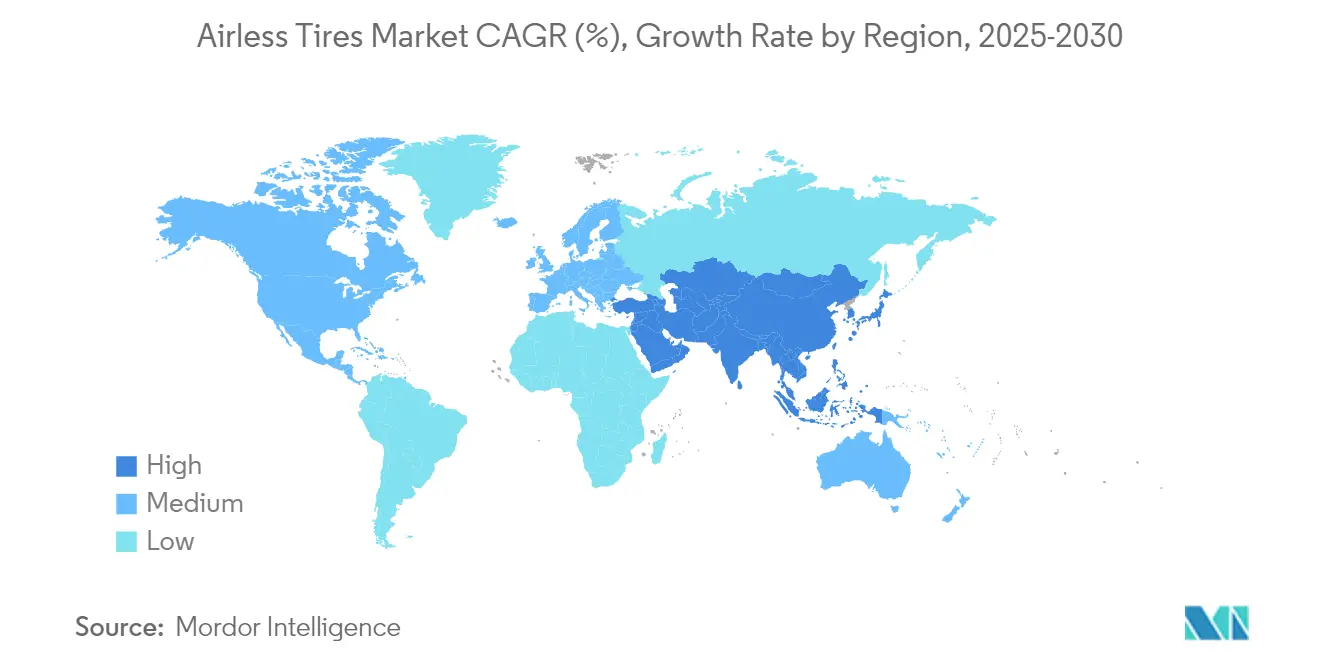
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
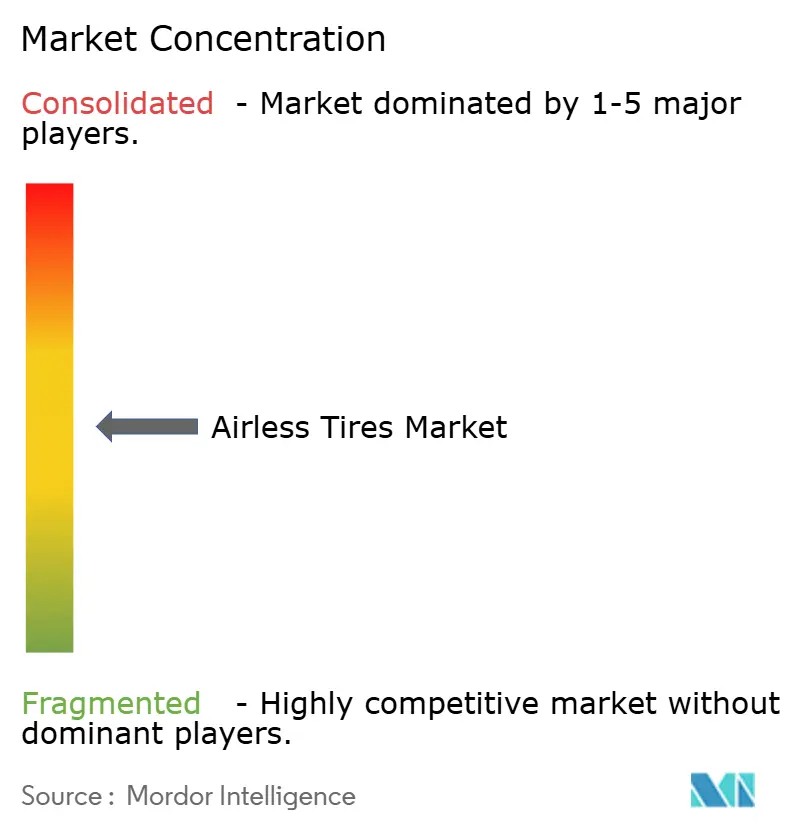
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pneus sem Ar por Mordor Intelligence
O tamanho do mercado de pneus sem ar foi avaliado em USD 14,74 bilhões em 2025 e estima-se que cresça de USD 15,34 bilhões em 2026 para atingir USD 18,71 bilhões até 2031, a um CAGR de 4,05% durante o período de previsão (2026-2031). A transição de protótipos para linhas comerciais está avançando à medida que os fabricantes de veículos elétricos (VE) buscam soluções à prova de furos, as agências de defesa especificam plataformas de mobilidade com pneus run-flat e as regulamentações de sustentabilidade endurecem as regras de descarte. Parcerias como as discussões de testes em andamento da Tesla com a linha Uptis da Michelin ilustram como o engajamento do fabricante de equipamento original (OEM) acelera a aceitação no mercado convencional. A crescente demanda de frotas de mineração, a expansão dos serviços de micromobilidade e a rápida iteração possibilitada por estruturas em treliça impressas em 3D reforçam ainda mais o caminho de crescimento do mercado de pneus sem ar. As empresas de pneus estabelecidas implantam extensos portfólios de ciência de materiais, mas os custos unitários mais elevados e os limites de certificação acima de 130 km/h continuam a moderar a curva de adoção no curto prazo.
Principais Conclusões do Relatório
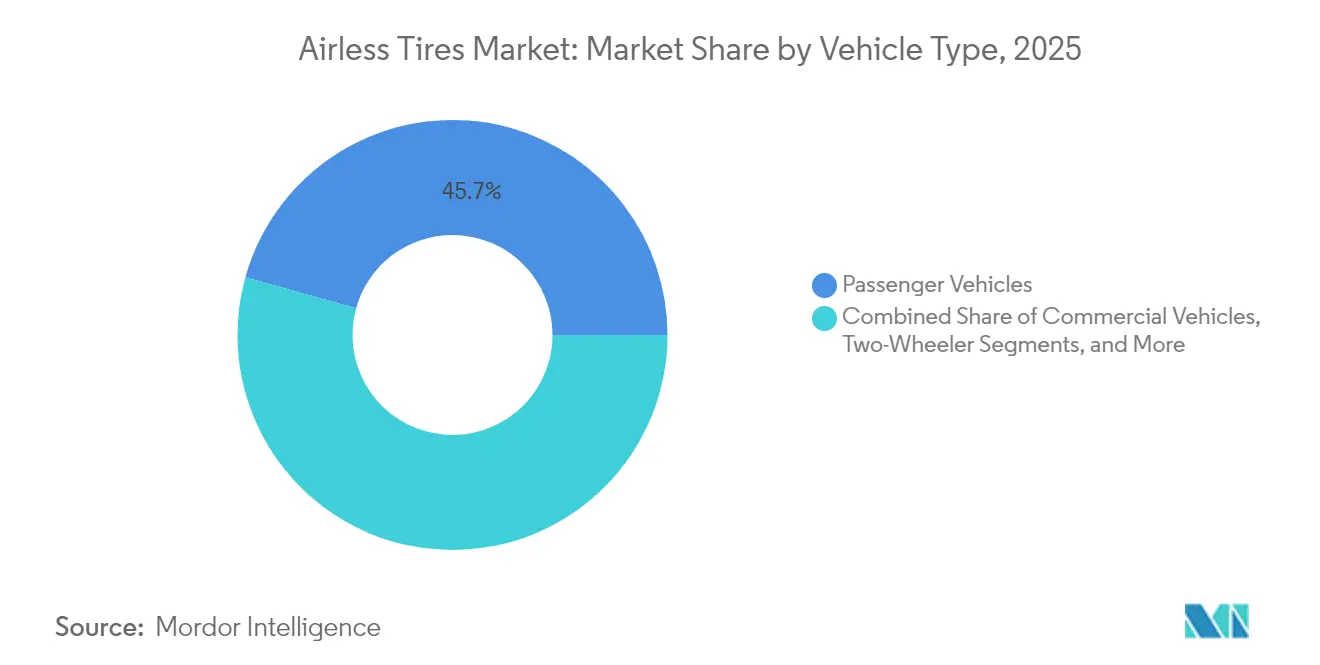
- Por tipo de veículo, os veículos de passeio lideraram com 45,68% da participação do mercado de pneus sem ar em 2025, enquanto os veículos off-road têm projeção de crescimento a um CAGR de 7,12% até 2031.
- Por material, a borracha dominou com 64,74% da participação do mercado de pneus sem ar em 2025; os elastômeros compostos têm projeção de expansão a um CAGR de 5,89% entre 2026-2031.
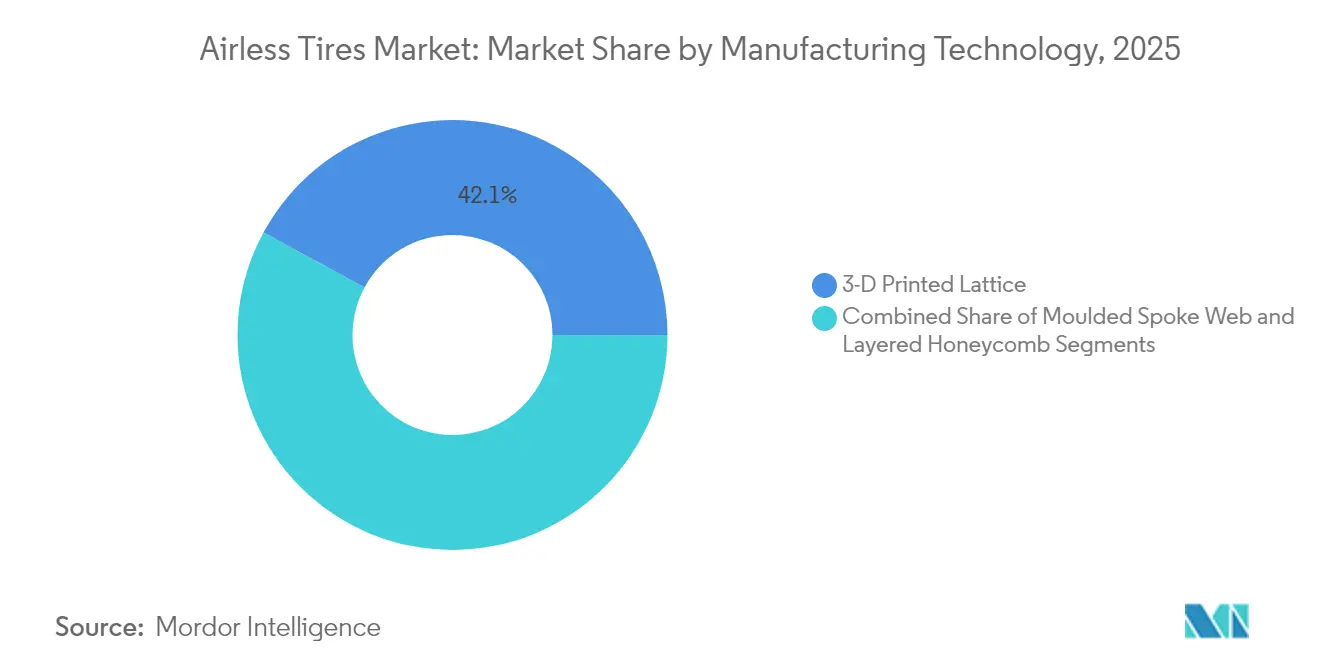
- Por tecnologia de fabricação, os designs de treliça impressa em 3D comandaram 42,10% da participação do tamanho do mercado de pneus sem ar em 2025, enquanto as estruturas em favo de mel em camadas registrarão o maior CAGR projetado de 5,52% até 2031.
- Por canal de vendas, o canal OEM deteve 59,05% da participação do mercado de pneus sem ar em 2025, enquanto o pós-venda tem previsão de crescimento a um CAGR de 6,42% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 38,20% da participação na receita do mercado de pneus sem ar em 2025, e está avançando a um CAGR de 7,88% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Rápida por Soluções à Prova de Furos por OEMs de VE | +0.8% | América do Norte, China | Médio prazo (2-4 anos) |
| Pressão do Setor de Mineração para Reduzir o Tempo de Inatividade de Pneus | +0.7% | Ásia-Pacífico como núcleo, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| Aumento dos Gastos Militares em Plataformas de Mobilidade Run-Flat | +0.6% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Regras Mais Rígidas da UE sobre Aterros Sanitários Favorecendo Não Pneumáticos Recicláveis | +0.5% | Europa, com extensão para a América do Norte | Médio prazo (2-4 anos) |
| Rodas com Treliça Impressa em 3D Reduzindo os Ciclos de Prototipagem | +0.4% | Polos globais de manufatura avançada | Curto prazo (≤ 2 anos) |
| Crescimento das Frotas de Micromobilidade para Logística de Última Milha | +0.3% | Centros urbanos em todo o mundo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Rápida por Soluções à Prova de Furos por OEMs de VE
EV fabricantes de veículos elétricos eliminam o espaço para pneu sobressalente a fim de ampliar o volume da cabine e reduzir o peso; ao fazê-lo, elevam o custo das falhas na beira da estrada. Os testes Uptis com a Tesla ilustram como uma única decisão de um OEM pode impulsionar o mercado mais amplo de pneus sem ar em direção à adoção em volume. Operadores de frotas relatam até 80% menos avarias após a migração para pneus não pneumáticos, reduzindo os custos de tempo de inatividade não planejado. A maior tolerância de carga para a massa e o torque das baterias está alinhada com as vantagens da construção sem ar, enquanto a Michelin projeta a prevenção do descarte de 200 milhões de pneus anualmente quando a implantação atingir escala. Esses fatores posicionam as plataformas de veículos elétricos como o catalisador de médio prazo para o momentum do mercado de pneus sem ar.
Pressão do Setor de Mineração para Reduzir o Tempo de Inatividade de Pneus
A imobilização de caminhões de transporte pode superar USD 100.000 em perda de produção de minério. O pacote Smart On-Site da Bridgestone combina pneus sem ar com diagnósticos de IA, proporcionando agendamento preditivo para frotas de minas. A planta de reciclagem de pneus da Michelin no Chile processa 30.000 toneladas de pneus para movimentação de terra anualmente, vinculando durabilidade à captura de valor circular. O ROI comprovado persuade os operadores de minas a aceitar preços premium, sustentando a expansão liderada pela Ásia-Pacífico do mercado de pneus sem ar.
Aumento dos Gastos Militares em Plataformas de Mobilidade Run-Flat
Os compradores de defesa valorizam a continuidade da missão; o pneu Pressure Zero do American Engineering Group permite viagens a 80 km/h por 96 km após um furo.[1] O tópico A18-101 do SBIR do Exército dos EUA solicitou formalmente conceitos não pneumáticos, sinalizando suporte sustentado de aquisição. O X Tweel da Michelin passou em testes balísticos, validando a sobrevivência além das ameaças de detritos na estrada. Uma vez verificados em condições de combate, os designs frequentemente migram para frotas comerciais, ampliando o alcance do mercado de pneus sem ar.
Regras Mais Rígidas da UE sobre Aterros Sanitários Favorecendo Não Pneumáticos Recicláveis
O Euro 7 estabelece limites de abrasão de pneus, enquanto as diretivas mais amplas de resíduos da UE endurecem a responsabilidade do produtor, criando incentivos para arquiteturas recicláveis.[2] A Continental e a Michelin incorporam agora negro de fumo recuperado e matérias-primas de origem biológica, alinhando os portfólios de produtos com a legislação de economia circular. Os prazos de conformidade entre 2028 e 2032 garantem visibilidade de demanda por vários anos, reforçando os casos de investimento no mercado de pneus sem ar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Unitário Mais Elevado em Comparação com Pneus Radiais | -0.9% | Mercados globais sensíveis ao preço | Médio prazo (2-4 anos) |
| Certificações Limitadas de Carga em Alta Velocidade | -0.6% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Hesitação dos OEMs devido a Preocupações com Ruído, Vibração e Aspereza (NVH) | 0.5% | Segmentos de veículos premium em todo o mundo | Médio prazo (2-4 anos) |
| Incerteza Regulatória sobre Novos Padrões de Aptidão para Circulação em Via Pública | -0.4% | Global, com cronogramas variados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Unitário Mais Elevado em Comparação com Pneus Radiais
As unidades não pneumáticas atuais custam 40-60% acima dos radiais comparáveis devido a insumos especializados de poliuretano e compostos. A produção global de 2,4 bilhões de unidades pneumáticas supera em muito a capacidade atual de pneus sem ar, limitando as economias de escala. As frotas de mineração ou logística de encomendas ainda estão comprando devido às economias de tempo de inatividade, mas as vendas convencionais para passageiros permanecem sensíveis ao preço, moderando a trajetória do mercado de pneus sem ar no médio prazo.
Certificações Limitadas de Carga em Alta Velocidade
O Federal Motor Vehicle Safety Standard 129 e as próximas revisões do FMVSS 139 exigem resistência a velocidades de 160 km/h.[3] As configurações sem ar dissipam o calor de forma menos eficaz do que os radiais resfriados a ar, desafiando a eficiência de autonomia dos VE em velocidades de autoestrada. Os estudos de otimização de design mostram o caminho a seguir, mas a certificação adiciona custo e tempo, moderando a penetração do mercado de pneus sem ar no longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Aplicações Off-Road Impulsionam o CrescimentoOs veículos off-road registraram a maior perspectiva de CAGR de 7,12%, embora os modelos de passeio tenham mantido a maior participação de 45,68% em 2025. O tamanho do mercado de pneus sem ar para máquinas off-road atingiu um valor significativo à medida que os operadores de minas priorizaram o tempo de atividade. ATVs e UTVs recreativos utilizam designs com raios que oferecem maior rigidez radial para terrenos acidentados, ampliando assim os segmentos de consumidores.
O nicho de caminhões comerciais apresenta conversão constante porque os modelos de custo total de propriedade recompensam a prevenção de furos. No mercado de esportes motorizados, os fabricantes diferenciam os modelos por meio de recursos sem manutenção, atrativos para pilotos de trilhas remotas. O uso em motocicletas e bicicletas é um nicho ainda em crescimento em ambientes urbanos, onde as frotas de e-bikes valorizam a confiabilidade. No geral, as diversas classes de veículos expandem coletivamente o mercado de pneus sem ar para além de seus pontos de ancoragem industriais iniciais.

Por Material:
Elastômeros Compostos Emergem como Líderes de CrescimentoA borracha deteve uma participação de 64,74% em 2025, refletindo cadeias de suprimentos legadas e vantagens de custo, enquanto os elastômeros compostos têm projeção de registrar o CAGR mais rápido de 5,89%. A incorporação de matérias-primas de origem biológica avança os compromissos de circularidade; a Michelin tem como meta 40% de conteúdo renovável e reciclável até 2030. Os elastômeros à base de poliuretano oferecem superior resistência a rachaduras para conjuntos de raios, aumentando a durabilidade em todo o mercado de pneus sem ar.
A borracha permanece econômica para produções de alto volume, mas as taxas ambientais favorecem os compostos. As formulações plásticas atendem a nichos especializados resistentes a produtos químicos, como equipamentos de suporte em solo (GSE) de aeroportos. A evolução dos materiais ressalta como os mandatos de sustentabilidade estão remodelando as estratégias dos fornecedores e reforçam o posicionamento premium dentro do mercado de pneus sem ar.
Por Tecnologia de Fabricação:
Favo de Mel em Camadas Ganha ImpulsoOs designs de treliça impressos em 3D lideraram com uma participação de 42,10% em 2025, mas as estruturas de favo de mel em camadas têm previsão de expansão a um CAGR de 5,52% até 2031. Estudos de elementos finitos confirmam que as células em favo de mel espelham as características de condução dos pneus pneumáticos de forma mais próxima, favorecendo uma aceitação mais ampla. O ajuste paramétrico permite que os engenheiros otimizem peso e tensão sem ferramentas complexas, alinhando-se à economia de produção em massa importante para as ambições de tamanho do mercado de pneus sem ar.
A impressão em treliça continua a dominar a prototipagem graças à rápida iteração e à liberdade de design, impulsionada pelo conceito Vision protegido por patentes da Michelin. As teias de raios moldadas aproveitam os ativos de produção existentes, apoiando o aumento de volume em segmentos sensíveis ao custo. Em conjunto, as escolhas evolutivas de processos diversificam as opções de fornecimento e fortalecem a resiliência em todo o mercado de pneus sem ar.
Por Canal de Vendas:
O Impulso do Pós-venda se ConsolidaOs encaixes OEM detiveram uma participação de 59,05% em 2025, à medida que os fabricantes de automóveis buscavam pacotes de engenharia integrados. O pós-venda agora cresce 6,42% de CAGR com o aumento da conscientização do consumidor e retrofits de frotas. O modelo de assinatura da Goodyear combina manutenção e telemática, ilustrando novos caminhos para monetizar a adoção do mercado de pneus sem ar. Os endossos dos OEMs permanecem validadores de marca vitais; os testes da Tesla atraem atenção e confiança no canal. À medida que o acúmulo de quilometragem comprova a durabilidade, os ciclos de substituição intensificarão a demanda do pós-venda, ampliando ainda mais o mercado de pneus sem ar em geografias e categorias de veículos.
Análise Geográfica
Mercado de Pneus sem Ar da APAC
A Ásia-Pacífico combinou a maior fatia de 38,20% com o CAGR mais rápido de 7,88%. Os incentivos governamentais para veículos elétricos, uma densa base de fabricantes de equipamentos originais e inovadores domésticos, como o programa iFlex da Hankook, impulsionam o momentum regional. As 34 empresas de pneus da China entre as 75 maiores do mundo oferecem vantagens de escala e custo, impulsionando o mercado de pneus sem ar nos canais locais e de exportação.
Mercado de Pneus sem Ar da América do Norte
A América do Norte se beneficia de contratos de defesa e ecossistemas avançados de pesquisa e desenvolvimento. O trabalho de pressão zero do American Engineering Group e os projetos-piloto Tesla–Michelin demonstram validação entre setores. As regulamentações de responsabilidade do produtor em vários estados apoiam designs recicláveis, sustentando o crescimento de longo prazo do mercado de pneus sem ar, apesar dos custos iniciais mais elevados.
Mercado de Pneus sem Ar da Europa
A Europa implementa regras rigorosas de emissões e aterro sanitário. Os limites de abrasão de pneus da Euro 7 e os marcos regulatórios de responsabilidade estendida do produtor estão alinhados com os atributos de reciclabilidade dos pneus sem ar. A Michelin aproveita as tendências de políticas continentais por meio de uma produção alinhada à Vision, ajudando o mercado regional de pneus sem ar a cumprir os compromissos climáticos enquanto preserva o desempenho.
Cenário Competitivo
O mercado de pneus sem ar exibe concentração moderada, com fabricantes de pneus estabelecidos aproveitando décadas de expertise em ciência de materiais e capacidade de fabricação para superar os desafios técnicos inerentes aos designs não pneumáticos. Os líderes de mercado, incluindo Michelin, Bridgestone, Goodyear e Continental, perseguem estratégias diferenciadas: a Michelin foca na integração de materiais sustentáveis por meio de seu conceito Vision protegido por 19 patentes, enquanto a Bridgestone enfatiza as aplicações de mineração por meio de seu investimento de USD 25 bilhões na Planta de Kitakyushu voltada para capacidades de pneus fora de estrada.
O desenvolvimento colaborativo domina a estratégia. As discussões da Tesla com a Michelin para testes do Uptis exemplificam as parcerias OEM-fornecedor que validam a tecnologia e encurtam os prazos de comercialização. Alianças semelhantes, como os pilotos DHL–Michelin e os pacotes de mineração Smart On-Site da Bridgestone, demonstram como o risco compartilhado e a expertise combinada aceleram a adoção em vários setores de uso final.
Os entrantes especializados, incluindo Tannus e SMART Tire Company, ocupam segmentos de nicho, infundindo pressão competitiva por meio de designs inovadores para mercados de ciclismo, aeroespacial e veículos pequenos. No entanto, os titulares retêm vantagens em distribuição global, engajamento regulatório e despesas de capital, permitindo-lhes escalar a produção e defender a participação à medida que o setor de pneus sem ar amadurece.
Líderes do Setor de Pneus sem Ar
-
Continental AG
-
Bridgestone Corporation
-
Michelin Group
-
Goodyear Tire & Rubber Co.
-
Hankook Tire & Technology Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pneus Sem Ar Empresas cobertas neste relatório
- Michelin Group
- Goodyear Tire & Rubber Co.
- Continental AG
- Hankook Tire & Technology Group
- Bridgestone Corporation
- Trelleborg AB
- Toyo Tire Corporation
- Amerityre Corporation
- Tannus Ltd
- Polaris Inc. (Resilient Technologies)
- Kenda Rubber Industrial Co.
- Marathon Industries Inc.
- SMART Tire Company
Desenvolvimentos industriais recentes em Mercado de Pneus Sem Ar
- Janeiro de 2025: A Supreme Dutch lançou um pneu de bicicleta sem ar de próxima geração voltado para frotas de compartilhamento de bicicletas e bicicletas de carga.
- Novembro de 2024: A Galileo Wheel lançou o modelo sem ar flexível SkidCup para carregadeiras de direção deslizante.
- Junho de 2024: A Tesla abriu negociações com a Michelin para pilotar o Uptis em veículos de produção.
- Março de 2024: A Bridgestone confirmou o desenvolvimento comercial de seu pneu AirFree dentro do Plano de Negócios de Médio Prazo 2024-2026.
Mercado de Pneus Sem Ar Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de pneus sem ar como todos os pneus sólidos ou de estrutura em treliça recém-fabricados, às vezes chamados de pneus não pneumáticos, que suportam a carga do veículo sem pressão interna de ar e são fornecidos para automóveis de passeio, caminhões comerciais, equipamentos off-road e veículos de defesa em todo o mundo.
Exclusão de Escopo: Pneus recauchutados, preenchidos com espuma ou inserções de pós-venda com grampo que apenas reforçam as carcaças pneumáticas convencionais não são contabilizados.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Veículos de Passeio
- Veículos Comerciais
- Veículos Off-Road
- Motocicletas
- Esportes Motorizados (ATV/UTV, Snowmobile)
- Por Material
- Borracha
- Plástico
- Elastômeros Compostos
- Por Tecnologia de Fabricação
- Treliça Impressa em 3D
- Teia de Raios Moldada
- Favo de Mel em Camadas
- Por Canal de Vendas
- OEM
- Pós-venda
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Egito
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram engenheiros de pneus, chefes de manutenção de frotas, empreiteiros de mineração e distribuidores regionais na América do Norte, Europa, Ásia-Pacífico e Oriente Médio. Essas conversas testaram taxas de adoção, preços médios de venda e premissas de vida útil, que foram então conciliadas com as descobertas secundárias.
Pesquisa de Gabinete
Começamos coletando pistas de oferta, comércio e uso de fontes públicas, como o Grupo Internacional de Estudo da Borracha, o Departamento de Estatísticas de Transporte dos Estados Unidos, os dados alfandegários do Eurostat Comext e os registros de parque de veículos da Associação Japonesa de Fabricantes de Automóveis. Os relatórios anuais (10-K) das empresas, os depósitos de patentes coletados por meio do Questel e as notícias globais recuperadas via Dow Jones Factiva ajudam nossos analistas a mapear os pipelines de tecnologia e as próximas mudanças de capacidade.
Documentos técnicos do setor de grupos como a SAE International, bancos de dados de recalls de segurança da NHTSA e avisos de aquisição de ministérios da defesa adicionam contexto sobre padrões de desempenho e demanda militar de nicho. Esta lista é ilustrativa; muitas fontes adicionais foram verificadas para validar e esclarecer os dados.
Dimensionamento de Mercado e Previsão
Uma combinação de abordagem top-down e bottom-up é aplicada. Primeiro, reconstruímos o pool de demanda global a partir de dados de produção e comércio de conjuntos sólidos e em treliça, ajustamos pelas taxas de montagem OEM por classe de veículo e traduzimos os volumes em valor usando os preços médios de venda ponderados coletados durante as entrevistas. Os totais dos fornecedores e as verificações de canal amostradas servem como testes de validação bottom-up. As principais variáveis do modelo incluem a população de equipamentos off-road, a produção de veículos elétricos de passeio, os orçamentos de aquisição de veículos militares, a quilometragem média do ciclo de uso, as tendências de preços da borracha bruta e as classificações certificadas de carga-velocidade. A regressão multivariada baseada em cenários projeta esses fatores até 2030 e sinaliza pontos de inflexão, como a penetração de veículos elétricos ou mudanças regulatórias. Onde a contagem de fornecedores é escassa, os intervalos de confiança se ampliam e são posteriormente reduzidos por meio de novas consultas.
Ciclo de Validação de Dados e Atualização
Os resultados passam por verificações de variância em relação a dados históricos de recalls, totais de importações e programas-piloto divulgados publicamente. Revisores sênior contestam anomalias antes da aprovação final. Os relatórios são atualizados uma vez por ano, com revisões intermediárias acionadas por eventos relevantes, garantindo que os clientes sempre recebam uma linha de base atualizada.
Por que a Linha de Base de Pneus sem Ar da Mordor se Mantém Sólida
Os números publicados frequentemente divergem porque as empresas variam o escopo, os fatores de conversão e a cadência de atualização. Nossas definições disciplinadas e atualizações anuais reduzem essas lacunas.
Os principais fatores de lacuna incluem alguns editores que agrupam kits de pneus run-flat pneumáticos com unidades sem ar, outros que convertem vendas regionais para dólares usando taxas de câmbio estáticas e outros ainda que extrapolam anúncios de protótipos em volume imediato sem confirmaão do OEM.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 14,74 bilhões de USD (2025) | Mordor Intelligence | - |
| 63,16 bilhões de USD (2025) | Consultoria Global A | Inclui produtos run-flat convencionais e preenchidos com espuma, aplica sobretaxa constante de 5% de veículos elétricos aos preços médios de venda |
| 68,19 milhões de USD (2024) | Consultoria Regional B | Contabiliza apenas veículos utilitários de baixa velocidade no mercado de reposição, omite montagens OEM |
| 1,21 bilhão de USD (2024) | Jornal Comercial C | Utiliza anúncios de remessa em vez de unidades entregues, conversão de moeda de ano único |
Essas comparações mostram que o escopo cuidadosamente delimitado da Mordor, a triangulação de múltiplas fontes e a atualização anual fornecem uma linha de base equilibrada e transparente na qual os tomadores de decisão podem confiar.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de pneus sem ar?
O mercado de pneus sem ar está em USD 15,34 bilhões em 2026 e tem projeção de atingir USD 18,71 bilhões até 2031.
Qual região lidera o crescimento do mercado de pneus sem ar?
A Ásia-Pacífico detém a maior participação de 38,20% e está expandindo ao CAGR mais rápido de 7,88%, apoiada por fortes políticas de VE e escala de fabricação.
Por que os pneus sem ar são atrativos para veículos elétricos?
Eles eliminam o risco de furo, suportam cargas de bateria mais elevadas e se alinham com os objetivos de sustentabilidade, fatores que agora estão sendo validados por meio dos pilotos Tesla–Michelin Uptis.
Qual tecnologia de fabricação apresenta o crescimento mais rápido?
As estruturas em favo de mel em camadas têm previsão de crescimento de 5,52% ao ano, pois proporcionam conforto de condução semelhante ao pneumático com economia de produção escalável.