
Tamanho e Participação do Mercado de Iluminação de Cabine de Aeronaves Comerciais
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.50 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Iluminação de Cabine de Aeronaves Comerciais pela Mordor Intelligence
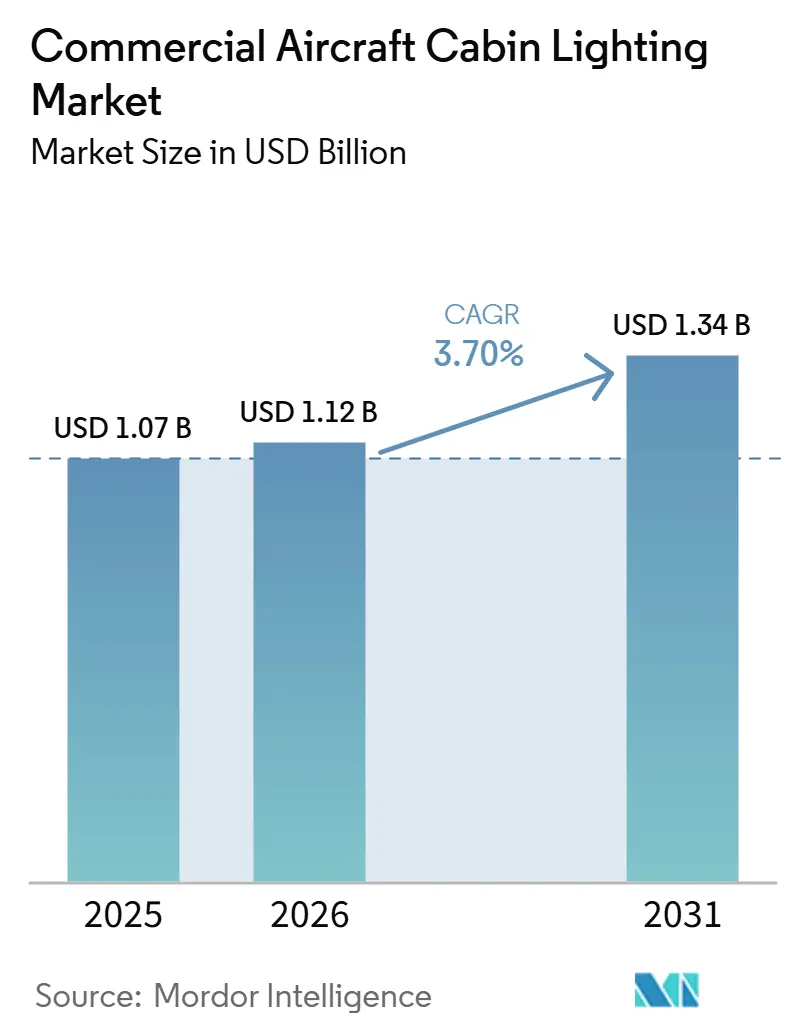
O tamanho do mercado de iluminação de cabine de aeronaves comerciais foi avaliado em 1,20 bilhões de USD em 2025, e a previsão é de crescimento de 1,27 bilhões de USD em 2026 para 1,74 bilhões de USD até 2031, a um CAGR de 6,50% no período de 2026 a 2031. O mercado é cada vez mais moldado pela transição de produtos de iluminação independentes para arquiteturas integradas de iluminação de cabine, nas quais a iluminação é projetada em conjunto com as unidades de serviço ao passageiro, controles de cabine e sistemas de interior mais amplos. As companhias aéreas estão dando maior ênfase a cenários de iluminação configuráveis que diferenciam as fases de embarque, refeição, descanso e chegada, tornando a iluminação um elemento importante da identidade visual da cabine e da experiência do passageiro. As oportunidades de retrofit também estão se expandindo à medida que os operadores renovam os interiores das aeronaves sem substituição total da frota. No nível dos fornecedores, a capacidade de certificação, a cobertura de plataformas de aeronaves e os relacionamentos estabelecidos com fabricantes de equipamentos originais criam altas barreiras de entrada. Ao mesmo tempo, os especialistas competem por meio de sistemas fotoluminescentes, produtos de retrofit modulares e soluções de iluminação personalizáveis.
Principais Conclusões do Relatório
- Por tipo de aeronave, as aeronaves de corredor único lideraram com 59,85% da participação no mercado de iluminação de cabine de aeronaves comerciais em 2025, enquanto as aeronaves de corredor único têm previsão de expansão a um CAGR de 7,25% até 2031.
- Por tipo de luz, as luminárias de teto e parede representaram 48,10% do tamanho do mercado de iluminação de cabine de aeronaves comerciais em 2025. As faixas de iluminação de piso para rotas de evacuação têm projeção de crescimento a um CAGR de 7,41% até 2031.
- Por classe de cabine, as instalações na classe econômica representaram 52,20% da receita de 2025, enquanto a classe econômica premium tem previsão de crescimento a um CAGR de 7,55% até 2031.
- Por usuário final, os fabricantes de equipamentos originais (OEM) detiveram uma participação de 65,75% em 2025, enquanto o mercado de reposição tem projeção de crescimento a um CAGR de 7,50% até 2031.
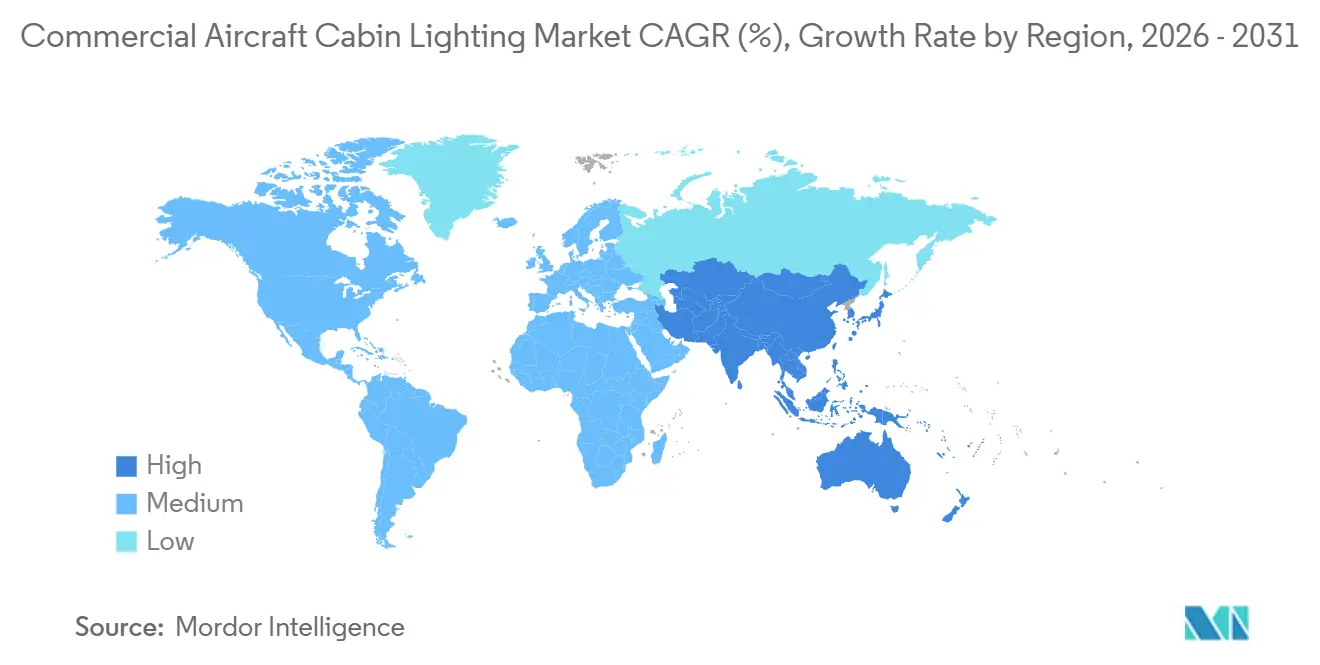
- Por geografia, a Ásia-Pacífico representou 31,50% da receita de 2025; a Europa tem previsão de crescimento a um CAGR de 7,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão acelerada da frota de fuselagem estreita entre as companhias aéreas de baixo custo | +0.8% | Ásia-Pacífico, Oriente Médio, repercussão global | Médio prazo (2 a 4 anos) |
| Onda de retrofit em direção à iluminação de ambiente LED para renovação de cabine | +0.6% | América do Norte, Europa, Oriente Médio seletivo | Curto prazo (≤ 2 anos) |
| Transição de fluorescente para LEDs eficientes em energia e conformes com RoHS | +0.5% | Europa, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Luzes inteligentes habilitadas para IoT que permitem manutenção preditiva | +0.4% | América do Norte, Europa, Ásia-Pacífico seletiva | Médio prazo (2 a 4 anos) |
| Metas de ESG das companhias aéreas favorecendo caminhos de piso fotoluminescentes ultraleves | +0.3% | Europa, América do Norte, companhias aéreas globais com compromissos de emissão líquida zero | Longo prazo (≥ 4 anos) |
| Estímulo governamental para modernização da infraestrutura aeroportuária pós-COVID | +0.2% | EUA, União Europeia, mercados selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Acelerada da Frota de Fuselagem Estreita entre as Companhias Aéreas de Baixo Custo
As companhias aéreas de baixo custo e as companhias aéreas em rápido crescimento continuam a expandir suas frotas de aeronaves de fuselagem estreita, sustentando a demanda por iluminação de cabine instalada em linha de produção. Em julho de 2026, a flynas confirmou 20 aeronaves A321neo adicionais, elevando o total de pedidos confirmados à Airbus para 235; sua frota atingiu 68 aeronaves em agosto de 2026, incluindo 62 A320neos.[1] A frota da IndiGo atingiu 441 aeronaves em março de 2026, incluindo 177 A320neos e 172 A321neos. Em julho de 2026, ela assinou um Memorando de Entendimento cobrindo motores para 510 futuras aeronaves da Família A320neo. O pipeline de produção mais amplo permanece robusto: a Airbus reportou um backlog da Família A320 de 7.577 aeronaves ao final de agosto de 2026 e tem como meta produzir 70 a 75 aeronaves da Família A320 por mês até o final de 2027. Esse grande pipeline de entregas sustenta a demanda de longo prazo por iluminação de leitura, teto e parede, sinalização, lavabos e piso instalada em novas aeronaves de fuselagem estreita.
Onda de Retrofit em Direção à Iluminação de Ambiente LED para Renovação de Cabine
As companhias aéreas estão modernizando aeronaves mais antigas com iluminação de ambiente em LED para melhorar a aparência da cabine sem exigir grandes alterações na infraestrutura existente da cabine. O sistema liTeMood da STG Aerospace, agora parte da Heads Up Technologies, é projetado como uma substituição plug-and-play para a iluminação existente de aeronaves comerciais e pode ser instalado em um A320 em cerca de 6 horas sem alterações na fiação ou nos sistemas de controle da aeronave.[2] A Turkish Airlines selecionou o liTeMood para seu programa de retrofit do B737-800, com a instalação levando menos de oito horas, ajudando a aproximar a aparência das cabines mais antigas à das aeronaves equipadas com sistemas de iluminação mais modernos. A iluminação de retrofit também está cada vez mais focada no conforto do passageiro, com a Diehl oferecendo iluminação centrada no ser humano que ajusta a iluminação com base na fase do voo e na hora do dia para apoiar os ritmos circadianos dos passageiros. Ao mesmo tempo, grandes programas de reforma de companhias aéreas estão expandindo o mercado de reposição endereçável: o programa em andamento da Emirates cobre 219 aeronaves A380 e B777, com 76 já reformadas até novembro de 2025, e as próximas 111 aeronaves programadas para modernização a partir de 2026. O crescente investimento nas frotas existentes sustenta a demanda por iluminação de cabine no mercado de reposição, juntamente com as instalações em linha de produção em novas aeronaves.
Transição de Fluorescente para LEDs Eficientes em Energia e Conformes com RoHS
O aperto das restrições sobre lâmpadas contendo mercúrio está acelerando a transição para a iluminação de cabine baseada em LED. Na Europa, as isenções para diversas categorias de lâmpadas fluorescentes no âmbito da diretiva RoHS expiraram. Ao mesmo tempo, o Regulamento Europeu de Mercúrio revisado restringe ainda mais a fabricação, importação e exportação de lâmpadas especificadas contendo mercúrio. Embora esses regulamentos não exijam diretamente que as companhias aéreas substituam todas as luzes de cabine fluorescentes, eles estão reduzindo a disponibilidade de longo prazo das tecnologias de iluminação legadas à base de mercúrio em toda a cadeia de suprimentos. Isso está levando operadores de aeronaves, fabricantes de equipamentos originais e fornecedores de sistemas de cabine a adotar alternativas LED sem mercúrio durante a produção de novas aeronaves, reformas programadas de cabine e programas de substituição de sistemas de iluminação.
Luzes Inteligentes Habilitadas para IoT que Permitem Manutenção Preditiva
O uso crescente de sistemas de cabine conectados está permitindo que as companhias aéreas monitorem os equipamentos de cabine e identifiquem necessidades de manutenção com mais antecedência. A plataforma CANSAS™ da Diehl Aviation conecta e monitora digitalmente as funções da cabine, incluindo iluminação, por meio de uma rede de dados de alta velocidade, sensores sem fio e monitoramento centralizado do sistema. A plataforma suporta o gerenciamento preditivo de saúde, e suas capacidades de conectividade podem transmitir informações sobre equipamentos defeituosos e requisitos de manutenção, permitindo que as peças de reposição sejam preparadas antes que a aeronave chegue ao seu destino. O desenvolvimento de cabine inteligente da Diehl também abrange componentes conectados, incluindo iluminação LED, com dados estruturados de cabine ajudando as equipes de manutenção a identificar falhas e suas causas com mais rapidez. A Airbus está adotando uma abordagem semelhante por meio de sua arquitetura de cabine conectada, que vincula os elementos da cabine a um ambiente de dados comum e é projetada para suportar análises de manutenção preditiva por meio do Skywise. Em 2026, a Airbus expandiu ainda mais as capacidades de manutenção preditiva do Skywise, com o Fleet Performance+ usando monitoramento em tempo real e dados de aeronaves para melhorar a resolução de problemas e o planejamento de manutenção. À medida que a iluminação passa a fazer parte do ecossistema mais amplo de cabine conectada, o monitoramento digital pode apoiar a identificação mais rápida de falhas e uma manutenção mais planejada dos sistemas de cabine.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atraso persistente na produção de aeronaves de fuselagem larga e atrasos nas entregas | -0.4% | América do Norte, Europa, repercussão global | Médio prazo (2 a 4 anos) |
| Longos ciclos de certificação STC para novos sistemas de iluminação | -0.3% | Global, mais rigoroso na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Escassez na cadeia de suprimentos de chips LED de alto IRC e circuitos integrados de driver | -0.3% | Centros de semicondutores da Ásia-Pacífico, usuários globais | Curto prazo (≤ 2 anos) |
| Realocação de capital para IFEC/conectividade em detrimento da iluminação | -0.2% | América do Norte, Europa, companhias aéreas seletivas do Oriente Médio | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Atraso Persistente na Produção de Aeronaves de Fuselagem Larga e Atrasos nas Entregas
As restrições contínuas na cadeia de suprimentos aeroespacial podem atrasar a produção de aeronaves e, consequentemente, deslocar a demanda por iluminação de cabine instalada em linha de produção para períodos de entrega posteriores. A Airbus declarou que as restrições na cadeia de suprimentos criaram uma desconexão entre a produção e as entregas de aeronaves durante 2025, enquanto problemas de qualidade de painéis do A320 também afetaram as entregas no final do ano.[3] A empresa entregou 793 aeronaves comerciais em 2025, mas continua a gerenciar escassez na cadeia de suprimentos, incluindo motores Pratt & Whitney, à medida que aumenta a produção. A Airbus também integrou as antigas operações da Spirit AeroSystems que apoiam as famílias A350, A220 e A320 para fortalecer a continuidade do fornecimento e apoiar futuros aumentos de produção. A Boeing está igualmente focada em estabilizar a produção, com o programa B787 em transição para oito aeronaves por mês após sua aquisição da Spirit AeroSystems em dezembro de 2025. Como os sistemas de iluminação de cabine são instalados como parte da produção de novas aeronaves, entregas mais lentas ou irregulares de aeronaves podem adiar a demanda de fabricantes de equipamentos originais por iluminação de leitura, teto, parede, sinalização, lavabos e piso instalada em linha de produção. No entanto, a grande frota comercial existente continua a fornecer uma base de demanda separada para o mercado de reposição e retrofit, reduzindo parcialmente a dependência dos fornecedores em relação à produção de novas aeronaves.
Longos Ciclos de Certificação STC para Novos Sistemas de Iluminação
A introdução de sistemas de iluminação de cabine novos ou modificados pode envolver longos processos de certificação e conformidade, particularmente quando a instalação representa uma alteração significativa no projeto de tipo aprovado de uma aeronave. No âmbito do processo da FAA, o solicitante de um Certificado de Tipo Suplementar deve estabelecer a base de certificação aplicável, apresentar dados técnicos e demonstrar conformidade por meio das avaliações de projeto exigidas, inspeções de conformidade, testes em solo, testes de voo e testes funcionais e de confiabilidade antes que o Certificado de Tipo Suplementar possa ser emitido. Esses requisitos podem aumentar o tempo de desenvolvimento e os custos de certificação para fornecedores que introduzem novas soluções de iluminação de leitura, teto, parede, sinalização ou piso. Para produtos destinados a múltiplos mercados, validação adicional também pode ser necessária. Certificados de Tipo Suplementar aprovados pela FAA submetidos para validação pela EASA, por exemplo, devem seguir os Procedimentos de Implementação Técnica FAA-EASA e incluir o pacote de dados técnicos e de solicitação exigido. No entanto, a cooperação regulatória reduziu algumas duplicações. No âmbito do atual acordo FAA-EASA, os Certificados de Tipo Suplementar Básicos qualificados podem ser aceitos pela EASA sem revisão técnica adicional, uma vez que a aprovação da FAA e a documentação completa tenham sido apresentadas. Apesar dessa simplificação, os requisitos de certificação continuam sendo uma barreira significativa, pois os novos projetos de iluminação de cabine devem demonstrar conformidade antes de poderem ser amplamente introduzidos nas frotas de aeronaves comerciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aeronave:
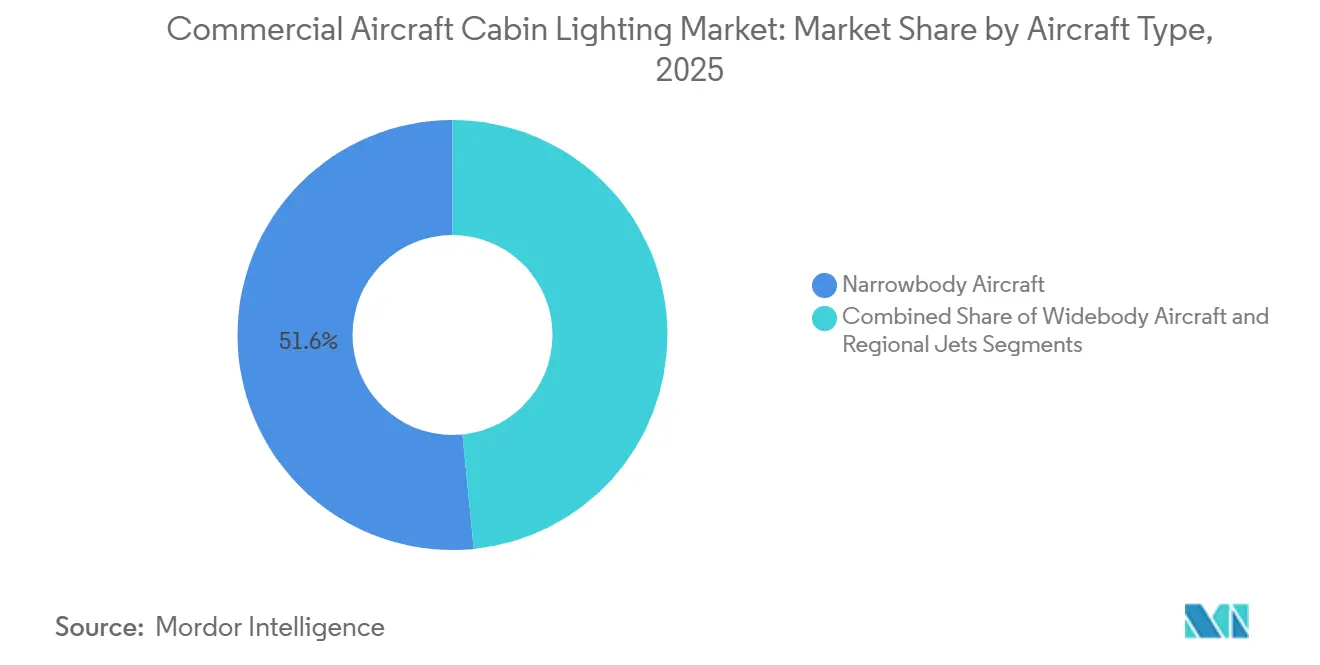
Fuselagem Estreita Lidera e Registra o Crescimento Mais RápidoAs aeronaves de fuselagem estreita representaram 59,85% do mercado de iluminação de cabine de aeronaves comerciais em 2025, sustentadas pelo volume de produção significativamente maior e pela base instalada de aeronaves de corredor único. A Airbus entregou 607 aeronaves da Família A320 em 2025, representando mais de três quartos do total de suas entregas de aeronaves comerciais, e continua a ter como meta a produção da Família A320 de 70 a 75 aeronaves por mês até o final de 2027. Os fornecedores de iluminação de cabine também estão atendendo à grande base instalada de aeronaves de fuselagem estreita por meio de soluções de retrofit. O liTeMood da Heads Up Technologies fornece iluminação de cabine LED configurável para a Família A320 e pode ser instalado em um A320 em cerca de seis horas sem alterações na fiação ou nos sistemas de controle existentes da aeronave. Os altos volumes de novas aeronaves combinados com uma grande base de retrofit sustentam a liderança das aeronaves de fuselagem estreita na demanda por iluminação de cabine.
As aeronaves de fuselagem estreita também têm projeção de registrar o crescimento mais rápido, a um CAGR de 7,25% durante 2026–2031, sustentadas pela continuação dos aumentos de produção e pelos grandes backlogs de pedidos. A Airbus tinha um backlog da Família A320 de 7.577 aeronaves ao final de agosto de 2026, fornecendo um pipeline substancial para a demanda futura por equipamentos de cabine instalados em linha de produção. A Boeing está igualmente aumentando a produção do B737, com seu aumento de produção em 2026 apoiando entregas mais altas de aeronaves de corredor único à medida que a empresa trabalha em seu backlog. Ao mesmo tempo, soluções de retrofit, como iluminação de ambiente LED em cores completas, permitem que as companhias aéreas modernizem as cabines de fuselagem estreita existentes sem grandes modificações estruturais. A combinação de aumento da produção de aeronaves e contínuas modernizações de cabine deve aumentar a demanda por iluminação de leitura, teto e parede, sinalização, lavabos e piso nas frotas de fuselagem estreita.

Por Tipo de Luz:
Luminárias de Teto e Parede Lideram; Faixas de Iluminação de Piso Crescem Mais RapidamenteAs luminárias de teto e parede representaram 48,10% do mercado de iluminação de cabine de aeronaves comerciais em 2025, refletindo seu papel como principal fonte de iluminação nas cabines de passageiros. Os sistemas mais novos estão indo além da iluminação branca básica em direção à iluminação programável que pode alterar cor, brilho e cenários de iluminação durante o embarque, o serviço de refeições, o descanso e a chegada. O portfólio de iluminação de cabine da Diehl Aviation inclui iluminação LED direta e indireta, cenários de cores dinâmicas e Iluminação Centrada no Ser Humano, com iluminação projetada em torno de diferentes fases do voo e horas do dia. A SCHOTT oferece igualmente o HelioJet Spectrum, que usa tecnologia LED RGBW para fornecer iluminação homogênea da cabine e cenários de cores individualmente configuráveis. O uso crescente da iluminação no design da cabine e na diferenciação da experiência do passageiro ressalta o maior valor das luminárias de teto e parede.
As faixas de iluminação de piso têm projeção de crescer mais rapidamente, a um CAGR de 7,41% durante 2026–2031, à medida que companhias aéreas e fabricantes de aeronaves adotam cada vez mais sistemas fotoluminescentes que simplificam as instalações de iluminação de emergência de piso. O sistema saf-Tglo da Heads Up Technologies usa material fotoluminescente que é carregado pela iluminação normal da cabine e não requer baterias, energia elétrica ou fiação para operar. A tecnologia está instalada em mais de 10.000 aeronaves em todo o mundo e está disponível para aplicações de instalação em linha de produção e retrofit em múltiplas plataformas de aeronaves comerciais. Seu sistema mais recente, o SSUL-X, é projetado como uma substituição direta para as instalações anteriores do saf-Tglo e pode reduzir o peso do sistema em até 20% em comparação com a versão anterior SSUL. A combinação de operação passiva, menor peso do sistema e substituição mais simples está apoiando uma adoção mais ampla da iluminação de piso nas frotas comerciais.
Por Classe de Cabine:
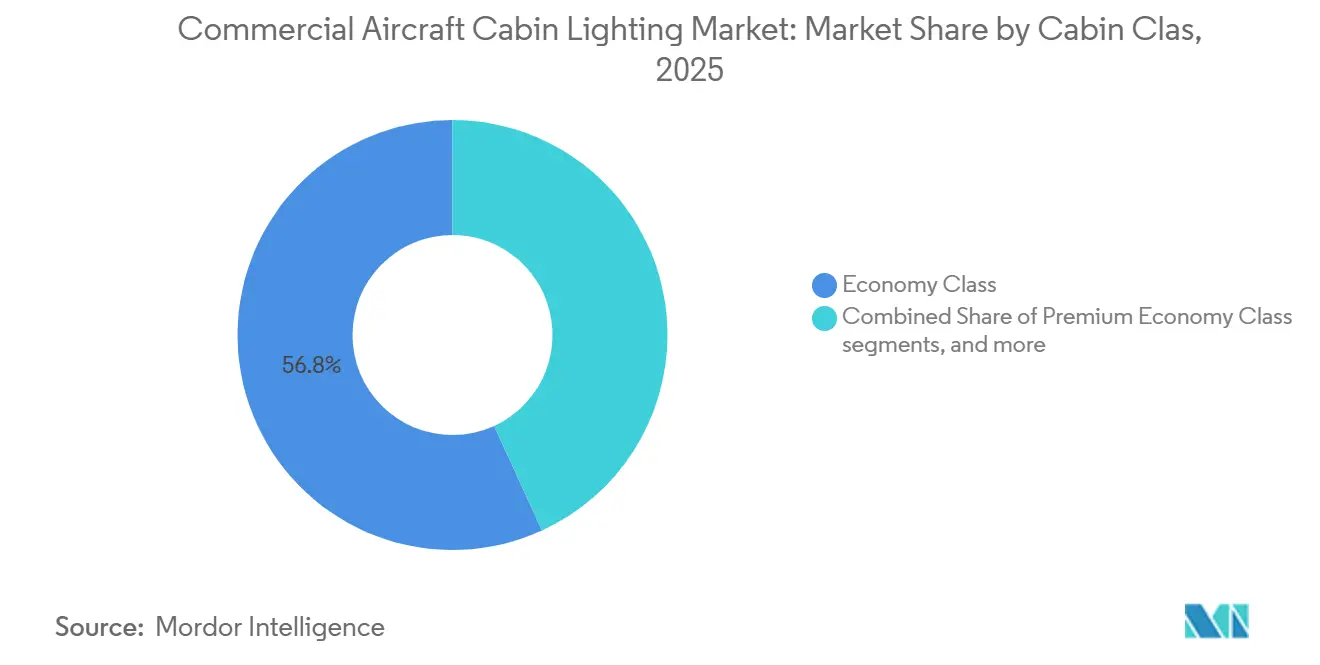
O Aumento do Retrofit na Classe Econômica Premium Supera a Instalação Original na Classe EconômicaA Classe Econômica representou 52,20% do mercado de iluminação de cabine de aeronaves comerciais em 2025, impulsionada por sua maior base de assentos e pelo uso de iluminação em toda a cabine para melhorar o conforto em áreas de assentos de alta densidade. Por exemplo, a cabine de Classe Econômica mais recente do A350 da Emirates apresenta iluminação ambiente projetada para criar um ambiente mais relaxante, com modernizações da Classe Econômica de 2026 sendo introduzidas nas frotas de A350, A380 e B777. A Airbus também usa iluminação ambiente personalizável em toda a cabine do A350 para simular mudanças naturais de luz do dia e apoiar o conforto dos passageiros em voos de longa distância. A escala dos assentos de Classe Econômica significa que as instalações de iluminação em toda a cabine nessa classe continuam a representar a maior parcela da demanda por iluminação.
A Classe Econômica Premium tem projeção de crescer à taxa mais rápida, a um CAGR de 7,55% durante 2026–2031, à medida que as companhias aéreas expandem essa cabine em novas aeronaves e frotas reformadas, criando um ambiente premium mais distinto. A Emirates continuou sua implantação da Classe Econômica Premium em 2026 nos A350s e B777s reformados, incluindo a expansão para 10 cidades adicionais anunciada em janeiro e maior implantação em sua rede durante o ano. O A350 combina a cabine de Classe Econômica Premium com iluminação de ambiente personalizada, enquanto a aeronave mais recente da companhia aérea oferece iluminação ambiente aprimorada em toda a cabine. Em setembro de 2026, a Emirates havia ainda modernizado seu produto de Classe Econômica Premium do A350 com um novo assento com acionamento elétrico e divisória de privacidade em altura total. À medida que a Classe Econômica Premium se expande entre a Classe Econômica e a Classe Executiva, a maior ênfase na diferenciação da cabine e no conforto do passageiro está apoiando um crescimento mais rápido da demanda por sistemas de iluminação nessa classe.
Por Usuário Final:
O Pós-Venda Cresce à Medida que a Idade da Frota Amplia as Janelas de RetrofitOs fabricantes de equipamentos originais representaram 65,75% do mercado de iluminação de cabine de aeronaves comerciais em 2025, sustentados pela integração de sistemas de iluminação durante a produção de aeronaves e pela contínua expansão da montagem de aeronaves comerciais. A Airbus entregou 793 aeronaves comerciais em 2025, incluindo 607 aeronaves da Família A320, e expandiu sua pegada de produção global para 10 linhas de montagem final da Família A320 em 2026. Até agosto de 2026, a Airbus havia entregado outras 475 aeronaves, enquanto seu backlog total de aeronaves comerciais permanecia acima de 9.000 unidades. Esse grande pipeline de produção fornece oportunidades sustentadas de instalação em linha de produção para fornecedores de iluminação cujos sistemas são qualificados e integrados nas novas configurações de cabine de aeronaves.
O segmento de mercado de reposição tem projeção de crescer à taxa mais rápida, com um CAGR de 7,50% durante 2026–2031, à medida que as companhias aéreas modernizam as cabines existentes instalando sistemas de iluminação projetados para instalação mais rápida e modificação mínima da aeronave. O liTeMood da STG Aerospace, por exemplo, é um sistema de retrofit LED plug-and-play que não requer alterações na fiação ou nos sistemas de controle existentes da aeronave e pode ser instalado em um A320 em cerca de seis horas. O sistema possui certificação da FAA e da EASA cobrindo a Família A320, permitindo que os operadores modernizem a iluminação da cabine sem substituir a arquitetura elétrica subjacente. Grandes programas de modernização de frotas fornecem uma base mais ampla para tais modernizações; a Emirates, por exemplo, tinha 111 aeronaves A380 e B777 programadas para sua próxima fase de retrofit em agosto de 2026. Prazos curtos de instalação, soluções de retrofit certificadas e investimento contínuo em cabines de aeronaves mais antigas estão apoiando uma demanda mais rápida por iluminação no mercado de reposição.
Análise Geográfica
Mercado de Iluminação de Cabine de Aeronaves Comerciais da APAC
A Ásia-Pacífico respondeu por 31,50% do mercado de iluminação de cabine de aeronaves comerciais em 2025, impulsionada pela expansão das frotas de passageiros, programas de modernização de cabines e a crescente demanda da região por novas aeronaves comerciais. A Airbus prevê que a Ásia-Pacífico, incluindo China e Índia, necessitará de 19.560 novas aeronaves de passageiros nos próximos 20 anos, representando 46% da demanda global, enquanto o tráfego regional de passageiros deverá crescer 4,4% ao ano. A Air India também avança com um importante programa de renovação de cabines cobrindo 26 aeronaves B787-8 legadas, com a primeira aeronave totalmente reformada apresentada em abril de 2026 e as demais aeronaves programadas para retrofitting progressivo até meados de 2027. A crescente frota instalada e as contínuas atualizações de cabines sustentam a demanda por sistemas de iluminação de cabine tanto para instalação de fábrica quanto para substituição em toda a região.
Mercado de Iluminação de Cabine de Aeronaves Comerciais da Europa
Projeta-se que a Europa registre o crescimento mais rápido, com uma CAGR de 7,25% durante 2026–2031, impulsionada por grandes programas de renovação de frotas e pela introdução de produtos de cabine de nova geração. O Grupo Lufthansa prevê aproximadamente 45 novas entregas de aeronaves em 2026 e tinha 219 aeronaves em pedido firme no final de 2025, abrangendo os modelos A220, Família A320neo, A350, B787-9 e B777-9. A Lufthansa está simultaneamente expandindo sua cabine Allegris, com 35 aeronaves equipadas com Allegris previstas para estar em serviço até o final de 2026, incluindo A350-900s e B787-9s, seguidos pelo A350-1000. A Air France-KLM também está acelerando a renovação de sua frota após receber 50 aeronaves de nova geração em 2025, com novas entregas de A350, A321neo, A320neo, A220 e E195-E2 a partir de 2026. Esses programas estão ampliando a base endereçável para iluminação de cabine instalada em fábrica e a demanda futura de substituição nas frotas europeias.
Mercado de Iluminação de Cabine de Aeronaves Comerciais das Américas e do Oriente Médio e África
A América do Norte, o Oriente Médio e África, e a América do Sul continuam a oferecer oportunidades por meio de uma combinação de novas entregas de aeronaves e programas de reforma de cabines. No Oriente Médio, a Emirates está avançando para a próxima fase de seu programa de modernização de frota, cobrindo outras 111 aeronaves — 60 A380s e 51 B777s — a partir de agosto de 2026, refletindo a escala das atividades de reforma de cabines entre os grandes operadores de longo curso da região. A América do Norte continua sendo um mercado importante devido à sua grande base instalada de aeronaves comerciais e à substituição contínua de cabines mais antigas. Ao mesmo tempo, a América do Sul representa uma oportunidade menor, porém em desenvolvimento, à medida que as companhias aéreas renovam e reformam suas frotas de aeronaves de fuselagem estreita e larga. Nessas regiões, a demanda por iluminação de cabine está cada vez mais vinculada a ciclos mais amplos de renovação de cabines, em vez de ser tratada como uma atualização isolada de iluminação.
Cenário Competitivo
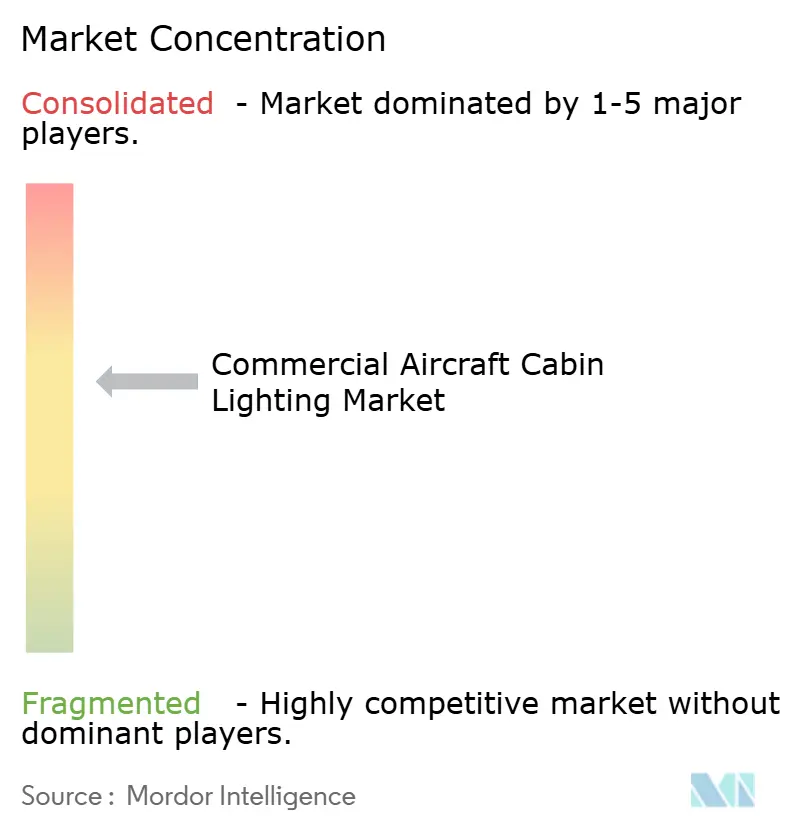
O mercado de iluminação de cabine de aeronaves comerciais é consolidado, com um pequeno grupo de fornecedores aeroespaciais estabelecidos detendo posições fortes nos programas de instalação em linha de produção de fabricantes de equipamentos originais e de retrofit certificado. Os principais participantes são Collins Aerospace (RTX Corporation), Safran SA, Diehl Stiftung & Co. KG, Astronics Corporation e SCHOTT AG. Suas posições são sustentadas por amplos portfólios de cabine, relacionamentos com fabricantes de aeronaves, produtos certificados e a capacidade de integrar iluminação com outros sistemas de cabine. A Collins oferece luminárias de leitura e domo em LED para aeronaves comerciais. Ao mesmo tempo, a Safran fornece iluminação de leitura, domo e integrada para unidades de serviço ao passageiro, e atua como fornecedora de unidades de serviço ao passageiro para fabricantes de equipamentos originais em aeronaves, incluindo o A220, o A380, o Embraer E2 e plataformas regionais.
A Diehl Aviation e a Astronics detêm posições amplas no mercado de sistemas integrados de cabine. A arquitetura de gerenciamento de cabine CANSAS da Diehl conecta a iluminação da cabine com sinais de passageiros, chamadas, funções de galley e lavabos por meio de uma rede de cabine comum, refletindo a transição de iluminação independente para sistemas de cabine digitalmente integrados. A Astronics oferece iluminação ambiente e centrada no ser humano, luminárias de leitura, sinais de informação ao passageiro, iluminação de emergência e unidades de serviço ao passageiro, com produtos certificados para instalação em linha de produção e retrofit nas principais plataformas da Airbus, Boeing, Bombardier e Embraer. A Airbus selecionou a Astronics para fornecer unidades de serviço ao passageiro para o A220, incorporando iluminação LED, e seus produtos suportam a cabine do Embraer E2 e a arquitetura de iluminação de emergência. A SCHOTT se diferencia por meio de tecnologias especializadas de fibra óptica e iluminação de cabine; seus sistemas HelioFlex usam fontes LED remotas e fibras ópticas para aplicações como luminárias de leitura, iluminação de corredor e áreas de trabalho da tripulação de cabine.
A concorrência fora dos principais participantes está concentrada em torno de retrofit especializado, iluminação de emergência e soluções de cabine personalizadas. A Heads Up Technologies fortaleceu seu portfólio de iluminação de aeronaves comerciais por meio de sua aquisição da STG Aerospace e agora oferece iluminação de cabine, sinalização fotoluminescente e marcação de emergência de piso saf-Tglo. Seu sistema saf-Tglo está instalado em mais de 10.000 aeronaves, não requer fonte de energia elétrica e pode ser instalado em uma aeronave típica de corredor único em aproximadamente uma hora, demonstrando como especialistas menores competem por meio da facilidade de retrofit e de tecnologias focadas. A concorrência é, portanto, moldada por duas amplas capacidades: os fornecedores estabelecidos aproveitam extensos relacionamentos com fabricantes de equipamentos originais, experiência em certificação e portfólios integrados de cabine, enquanto empresas especializadas competem por meio de produtos leves, flexibilidade de retrofit e tecnologias de iluminação diferenciadas.
Líderes do Setor de Iluminação de Cabine de Aeronaves Comerciais
-
RTX Corporation
-
Diehl Stiftung & Co. KG
-
Astronics Corporation
-
SCHOTT AG
-
Safran S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Iluminação de Cabine de Aeronaves Comerciais Empresas cobertas neste relatório
- RTX Corporation
- Safran S.A.
- Diehl Stiftung & Co. KG
- Astronics Corporation
- SCHOTT AG
- Luminator Technology Group, LLC
- Bruce Aerospace, Inc.
- Cobalt Aerospace Group
- S.E.L.A. Lighting Systems
- Soderberg Manufacturing Company, Inc.
- Prizm Aircraft Cabin Lighting
- Madelec Aero SAS
- Beadlight Ltd.
- Aveo Engineering Group, s.r.o.
- Heads Up Technologies, Inc.
Desenvolvimentos industriais recentes em Mercado de Iluminação de Cabine de Aeronaves Comerciais
- Abril de 2026: A Airbus anunciou planos para integrar o conceito de Experiência de Primeira Classe do A350-1000 a bordo do A350-1000. O conceito apresenta um layout 1-1-1 centrado em uma Master Suite para dois passageiros. A suíte inclui uma cama de casal, um lavabo e área de troca privados, e um pequeno bar. Esta oferta deve criar oportunidades de retrofit e instalação em linha de produção para companhias aéreas que buscam oferecer uma experiência premium a seus passageiros de Primeira Classe.
- Abril de 2026: A SCHOTT e a F/LIST apresentaram a série de luminárias de leitura premium SCHOTT Opal Terra para aeronaves na Aircraft Interiors Expo 2026. O novo produto combina a tecnologia de iluminação modular Opal da SCHOTT com superfícies de materiais naturais personalizáveis, incluindo madeira e pedra, permitindo que as luminárias de leitura se integrem aos designs de assentos premium e interiores de cabine.
- Janeiro de 2026: A Air India introduziu um novo sistema de iluminação de ambiente focado em bem-estar em seu primeiro B787-9 instalado em linha de produção. Desenvolvido com a Tata Elxsi, o sistema inclui 10 cenários de iluminação personalizados projetados em torno dos ritmos circadianos e das diferentes fases de viagens de longa distância.
Escopo do Relatório do Mercado Global de Iluminação de Cabine de Aeronaves Comerciais
Os sistemas de iluminação de cabine criam uma atmosfera confortável para passageiros e membros da tripulação. O estudo inclui soluções de iluminação para cabines de aeronaves.
O mercado de iluminação de cabine de aeronaves comerciais é segmentado com base no tipo de aeronave, tipo de luz, classe de cabine, usuário final e geografia. Por tipo de aeronave, o mercado é segmentado em aeronaves de fuselagem estreita, fuselagem larga e jatos regionais. Por tipo de luz, o mercado é segmentado em luzes de leitura, luzes de teto e parede, luzes de sinalização, luzes de lavabo e faixas de iluminação de piso. Por classe de cabine, o mercado é segmentado em primeira classe, classe executiva, classe econômica premium e classe econômica. Por usuário final, o mercado é segmentado em instalação original (OEM) e pós-venda/retrofit. O relatório também abrange os tamanhos de mercado e previsões para o mercado de iluminação de cabine de aeronaves comerciais nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Aeronaves de Fuselagem Estreita |
| Aeronaves de Fuselagem Larga |
| Jatos Regionais |
| Luzes de Leitura |
| Luzes de Teto e Parede |
| Luzes de Sinalização |
| Luzes de Lavabo |
| Fitas de Iluminação de Caminho de Piso |
| Primeira Classe |
| Classe Executiva |
| Classe Econômica Premium |
| Classe Econômica |
| Instalação Original do Fabricante |
| Pós-Venda/Retrofit |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Catar | ||
| Emirados Árabes Unidos | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tipo de Aeronave | Aeronaves de Fuselagem Estreita | ||
| Aeronaves de Fuselagem Larga | |||
| Jatos Regionais | |||
| Por Tipo de Luz | Luzes de Leitura | ||
| Luzes de Teto e Parede | |||
| Luzes de Sinalização | |||
| Luzes de Lavabo | |||
| Fitas de Iluminação de Caminho de Piso | |||
| Por Classe de Cabine | Primeira Classe | ||
| Classe Executiva | |||
| Classe Econômica Premium | |||
| Classe Econômica | |||
| Por Usuário Final | Instalação Original do Fabricante | ||
| Pós-Venda/Retrofit | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Catar | |||
| Emirados Árabes Unidos | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de iluminação de cabine de aeronaves comerciais até 2031?
O tamanho do mercado de iluminação de cabine de aeronaves comerciais deve crescer de 1,20 bilhões de USD em 2025 para 1,27 bilhões de USD em 2026, com previsão de atingir 1,74 bilhões de USD até 2031, a um CAGR de 6,50% no período de 2026 a 2031.
Qual região apresenta o crescimento mais rápido na demanda por iluminação de cabine?
A Europa deve registrar um CAGR de 7,25% até 2031, impulsionada pela renovação de frotas e pelos programas de modernização de cabines nas principais companhias aéreas europeias.
O que leva as companhias aéreas a retrofitar sistemas LED em vez de realizar reformas completas da cabine?
Os retrofits de iluminação de ambiente em LED podem reduzir o consumo de energia em até 70% e podem ser instalados em menos de seis horas usando a fiação e os conectores existentes da aeronave.
Por que as fitas fotoluminescentes de caminho de piso estão ganhando popularidade?
Os sistemas fotoluminescentes de iluminação de piso não requerem energia elétrica e oferecem uma alternativa mais leve aos sistemas convencionais de iluminação de emergência elétrica.
Como as luzes inteligentes habilitadas para IoT beneficiam as operações de manutenção?
As luzes inteligentes habilitadas para IoT apoiam a manutenção monitorando continuamente a saúde do sistema, identificando falhas precocemente e possibilitando a manutenção preditiva antes que as falhas ocorram.
Qual fator mais restringe as entregas no curto prazo?
Gargalos na cadeia de suprimentos e na mão de obra, incluindo escassez de componentes e restrições de trabalhadores qualificados, continuam a afetar a produção e os cronogramas de entrega de aeronaves comerciais.