
Tamaño y Participación del Mercado de Iluminación de Cabina de Aeronaves Comerciales
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.50 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Iluminación de Cabina de Aeronaves Comerciales por Mordor Intelligence
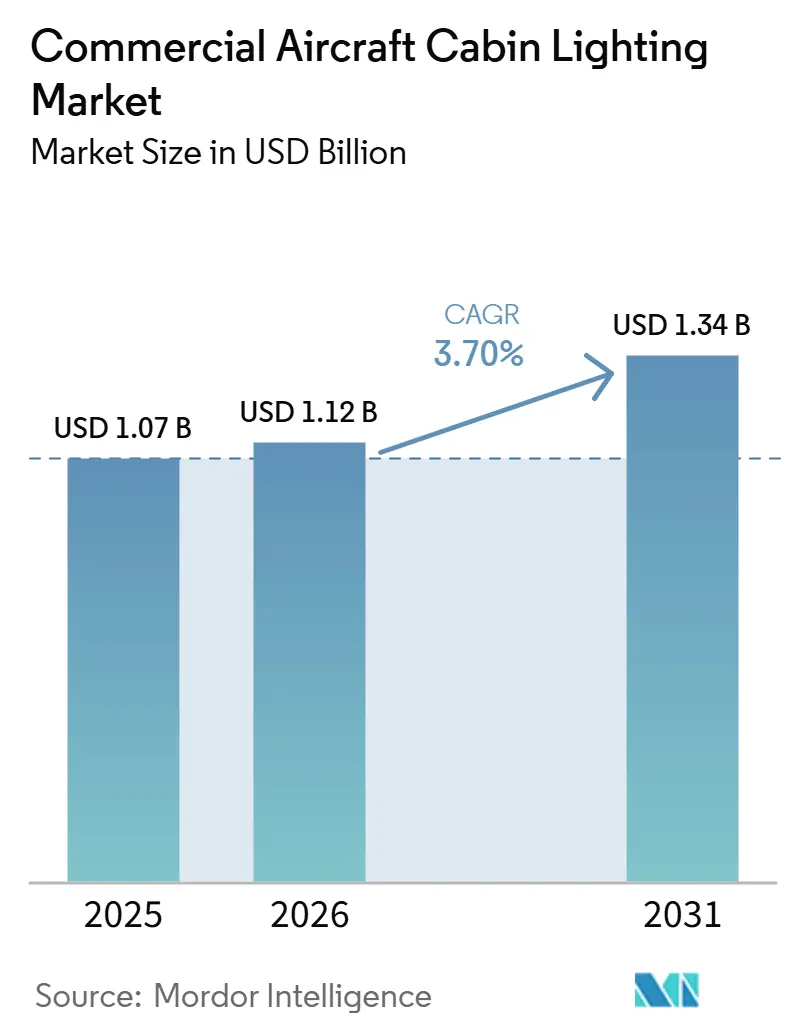
El tamaño del mercado de iluminación de cabina de aeronaves comerciales fue valorado en 1,20 mil millones de USD en 2025, y se prevé que crezca de 1,27 mil millones de USD en 2026 a 1,74 mil millones de USD en 2031, a una CAGR del 6,50% durante 2026-2031. El mercado está siendo moldeado de manera creciente por el cambio de productos de iluminación independientes hacia arquitecturas de iluminación de cabina integradas, en las que la iluminación se diseña junto con las unidades de servicio al pasajero, los controles de cabina y los sistemas de interior más amplios. Las aerolíneas están poniendo mayor énfasis en escenas de iluminación configurables que diferencian las fases de embarque, comida, descanso y llegada, convirtiendo la iluminación en un elemento importante de la identidad de marca de la cabina y la experiencia del pasajero. Las oportunidades de modernización también se están expandiendo a medida que los operadores renuevan los interiores de las aeronaves sin reemplazar toda la flota. A nivel de proveedores, la capacidad de certificación, la cobertura de plataformas de aeronaves y las relaciones establecidas con los fabricantes de equipos originales (OEM) crean altas barreras de entrada. Al mismo tiempo, los especialistas compiten a través de sistemas fotoluminiscentes, productos de modernización modulares y soluciones de iluminación personalizables.
Conclusiones Clave del Informe
- Por tipo de aeronave, las aeronaves de fuselaje estrecho lideraron con el 59,85% de la cuota del mercado de iluminación de cabina de aeronaves comerciales en 2025, mientras que se prevé que las aeronaves de fuselaje estrecho se expandan a una CAGR del 7,25% hasta 2031.
- Por tipo de luz, las luces de techo y pared representaron el 48,10% del tamaño del mercado de iluminación de cabina de aeronaves comerciales en 2025. Se proyecta que las tiras de iluminación de camino en el suelo crezcan a una CAGR del 7,41% hasta 2031.
- Por clase de cabina, las instalaciones en clase económica representaron el 52,20% de los ingresos de 2025, mientras que se prevé que la clase económica premium crezca a una CAGR del 7,55% hasta 2031.
- Por usuario final, los fabricantes de equipos originales (OEM) mantuvieron una cuota del 65,75% en 2025, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 7,50% hasta 2031.
- Por geografía, Asia-Pacífico representó el 31,50% de los ingresos de 2025; se prevé que Europa crezca a una CAGR del 7,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión acelerada de flotas de fuselaje estrecho entre las LCC | +0.8% | Asia-Pacífico, Oriente Medio, efecto global | Mediano plazo (2-4 años) |
| Ola de modernización hacia iluminación LED de ambiente para renovación de cabina | +0.6% | América del Norte, Europa, Oriente Medio selectivo | Corto plazo (≤ 2 años) |
| Transición de fluorescente a LED energéticamente eficientes y conformes con RoHS | +0.5% | Europa, América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Luces inteligentes habilitadas para IoT que permiten el mantenimiento predictivo | +0.4% | América del Norte, Europa, Asia-Pacífico selectivo | Mediano plazo (2-4 años) |
| Objetivos ESG de las aerolíneas que favorecen las rutas de piso fotoluminiscentes ultraligeras | +0.3% | Europa, América del Norte, aerolíneas globales con compromisos de cero emisiones netas | Largo plazo (≥ 4 años) |
| Estímulo gubernamental para mejoras de infraestructura aeroportuaria tras la COVID | +0.2% | EE. UU., Unión Europea, mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión Acelerada de Flotas de Fuselaje Estrecho entre las LCC
Las aerolíneas de bajo coste y las aerolíneas de rápido crecimiento continúan expandiendo sus flotas de fuselaje estrecho, apoyando la demanda de iluminación de cabina instalada en línea de producción. En julio de 2026, flynas confirmó 20 aeronaves A321neo adicionales, elevando sus pedidos confirmados a Airbus a 235; su flota alcanzó 68 aeronaves en agosto de 2026, incluyendo 62 A320neo.[1] La flota de IndiGo alcanzó 441 aeronaves en marzo de 2026, incluyendo 177 A320neo y 172 A321neo. En julio de 2026, firmó un Memorando de Entendimiento que cubre motores para 510 futuras aeronaves de la Familia A320neo. La cartera de producción más amplia sigue siendo sólida: Airbus reportó una cartera de pedidos de la Familia A320 de 7.577 aeronaves a finales de agosto de 2026 y tiene como objetivo producir entre 70 y 75 aeronaves de la Familia A320 por mes para finales de 2027. Esta gran cartera de entregas apoya la demanda a largo plazo de iluminación de lectura, techo y pared, señalización, lavabo y camino de piso instalada en nuevas aeronaves de fuselaje estrecho.
Ola de Modernización hacia Iluminación LED de Ambiente para Renovación de Cabina
Las aerolíneas están modernizando aeronaves más antiguas con iluminación LED de ambiente para mejorar la apariencia de la cabina sin requerir cambios importantes en la infraestructura de cabina existente. El sistema liTeMood de STG Aerospace, ahora parte de Heads Up Technologies, está diseñado como un reemplazo de conexión directa para la iluminación de aeronaves comerciales existente y puede instalarse en un A320 en aproximadamente 6 horas sin cambios en el cableado o los sistemas de control de la aeronave.[2] Turkish Airlines seleccionó liTeMood para su programa de modernización del B737-800, con una instalación que toma menos de ocho horas, ayudando a acercar la apariencia de las cabinas más antiguas a la de aeronaves equipadas con sistemas de iluminación más nuevos. La iluminación de modernización también está cada vez más enfocada en el confort del pasajero, con Diehl ofreciendo iluminación centrada en el ser humano que ajusta la iluminación según la fase de vuelo y la hora del día para apoyar los ritmos circadianos de los pasajeros. Al mismo tiempo, los grandes programas de renovación de aerolíneas están expandiendo el mercado de posventa direccionable: el programa en curso de Emirates cubre 219 aeronaves A380 y B777, con 76 ya renovadas a noviembre de 2025, y las siguientes 111 aeronaves programadas para actualizaciones a partir de 2026. La creciente inversión en flotas existentes apoya la demanda de iluminación de cabina en el mercado de posventa, junto con las instalaciones en línea de producción de nuevas aeronaves.
Transición de Fluorescente a LED Energéticamente Eficientes y Conformes con RoHS
El endurecimiento de las restricciones sobre las lámparas que contienen mercurio está acelerando la transición hacia la iluminación de cabina basada en LED. En Europa, las exenciones para varias categorías de lámparas fluorescentes bajo el marco de la Directiva RoHS han expirado. Al mismo tiempo, el Reglamento de Mercurio de la UE revisado restringe aún más la fabricación, importación y exportación de lámparas que contienen mercurio especificadas. Aunque estas regulaciones no exigen directamente a las aerolíneas que reemplacen todas las luces de cabina fluorescentes, están reduciendo la disponibilidad a largo plazo de las tecnologías de iluminación heredadas basadas en mercurio en toda la cadena de suministro. Esto está impulsando a los operadores de aeronaves, los OEM y los proveedores de sistemas de cabina a adoptar alternativas LED libres de mercurio durante la producción de nuevas aeronaves, las renovaciones de cabina programadas y los programas de reemplazo de sistemas de iluminación.
Luces Inteligentes Habilitadas para IoT que Permiten el Mantenimiento Predictivo
El uso creciente de sistemas de cabina conectados está permitiendo a las aerolíneas monitorear el equipo de cabina e identificar las necesidades de mantenimiento con mayor anticipación. La plataforma CANSAS™ de Diehl Aviation conecta y monitorea digitalmente las funciones de cabina, incluida la iluminación, mediante una red de datos de alta velocidad, sensores inalámbricos y monitoreo centralizado del sistema. La plataforma admite la gestión predictiva del estado de salud, y sus capacidades de conectividad pueden transmitir información sobre equipos defectuosos y requisitos de mantenimiento, lo que permite preparar las piezas de repuesto antes de que la aeronave llegue a su destino. El desarrollo de cabina inteligente de Diehl también cubre componentes conectados, incluida la iluminación LED, con datos de cabina estructurados que ayudan a los equipos de mantenimiento a identificar fallas y sus causas más rápidamente. Airbus está siguiendo un enfoque similar a través de su arquitectura de cabina conectada, que vincula los elementos de la cabina en un entorno de datos común y está diseñada para apoyar el análisis de mantenimiento predictivo a través de Skywise. En 2026, Airbus amplió aún más las capacidades de mantenimiento predictivo de Skywise, con Fleet Performance+ utilizando monitoreo en tiempo real y datos de aeronaves para mejorar la resolución de problemas y la planificación del mantenimiento. A medida que la iluminación se convierte en parte del ecosistema de cabina conectada más amplio, el monitoreo digital puede apoyar una identificación más rápida de fallas y un mantenimiento más planificado de los sistemas de cabina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retraso persistente en la producción de fuselajes anchos y demoras en las entregas | -0.4% | América del Norte, Europa, efecto global | Mediano plazo (2-4 años) |
| Largos ciclos de certificación STC para nuevos sistemas de iluminación | -0.3% | Global, más estricto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Escasez en la cadena de suministro de chips LED de alto IRC y circuitos integrados de controlador | -0.3% | Centros de semiconductores de Asia-Pacífico, usuarios globales | Corto plazo (≤ 2 años) |
| Reasignación de capital hacia IFEC/conectividad en lugar de iluminación | -0.2% | América del Norte, Europa, aerolíneas selectas de Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retraso Persistente en la Producción de Fuselajes Anchos y Demoras en las Entregas
Las restricciones continuas en la cadena de suministro aeroespacial pueden retrasar la producción de aeronaves y, a su vez, desplazar la demanda de iluminación de cabina instalada en línea de producción hacia períodos de entrega posteriores. Airbus declaró que las restricciones de la cadena de suministro crearon una desconexión entre la producción y las entregas de aeronaves durante 2025, mientras que los problemas de calidad de los paneles del A320 también afectaron las entregas hacia finales del año.[3] La empresa entregó 793 aeronaves comerciales en 2025, pero continúa gestionando escaseces en la cadena de suministro, incluidos los motores Pratt & Whitney, a medida que aumenta la producción. Airbus también ha integrado las antiguas operaciones de Spirit AeroSystems que apoyan las familias A350, A220 y A320 para fortalecer la continuidad del suministro y apoyar futuros aumentos de producción. Boeing está igualmente enfocado en estabilizar la producción, con el programa B787 transitando hacia ocho aeronaves por mes tras su adquisición de Spirit AeroSystems en diciembre de 2025. Dado que los sistemas de iluminación de cabina se instalan como parte de la producción de nuevas aeronaves, las entregas más lentas o irregulares de aeronaves pueden diferir la demanda OEM de iluminación de lectura, techo, pared, señalización, lavabo y camino de piso instalada en línea de producción. Sin embargo, la gran flota comercial existente continúa proporcionando una base de demanda separada en el mercado de posventa y de modernización, reduciendo parcialmente la dependencia de los proveedores de la producción de nuevas aeronaves.
Largos Ciclos de Certificación STC para Nuevos Sistemas de Iluminación
La introducción de sistemas de iluminación de cabina nuevos o modificados puede implicar procesos de certificación y cumplimiento prolongados, particularmente cuando la instalación representa un cambio importante en el diseño de tipo aprobado de una aeronave. Bajo el proceso de la Administración Federal de Aviación (FAA), el solicitante de un Certificado de Tipo Suplementario (STC) debe establecer la base de certificación aplicable, presentar datos técnicos y demostrar el cumplimiento mediante las evaluaciones de diseño requeridas, inspecciones de conformidad, pruebas en tierra, pruebas de vuelo y pruebas funcionales y de fiabilidad antes de que se pueda emitir un STC. Estos requisitos pueden aumentar el tiempo de desarrollo y los costos de certificación para los proveedores que introducen nuevas soluciones de iluminación de lectura, techo, pared, señalización o camino de piso. Para los productos destinados a múltiples mercados, también puede requerirse validación adicional. Los STC aprobados por la FAA presentados para validación por parte de la Agencia Europea de Seguridad Aérea (EASA), por ejemplo, deben seguir los Procedimientos de Implementación Técnica (TIP) FAA-EASA e incluir el paquete de solicitud y datos técnicos requerido. Sin embargo, la cooperación regulatoria ha reducido cierta duplicación. Bajo el marco actual FAA-EASA, los STC Básicos calificados pueden ser aceptados por la EASA sin revisión técnica adicional una vez que se hayan presentado la aprobación de la FAA y la documentación completa. A pesar de esta simplificación, los requisitos de certificación siguen siendo una barrera significativa, ya que los nuevos diseños de iluminación de cabina deben demostrar el cumplimiento antes de poder introducirse ampliamente en las flotas de aeronaves comerciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aeronave:
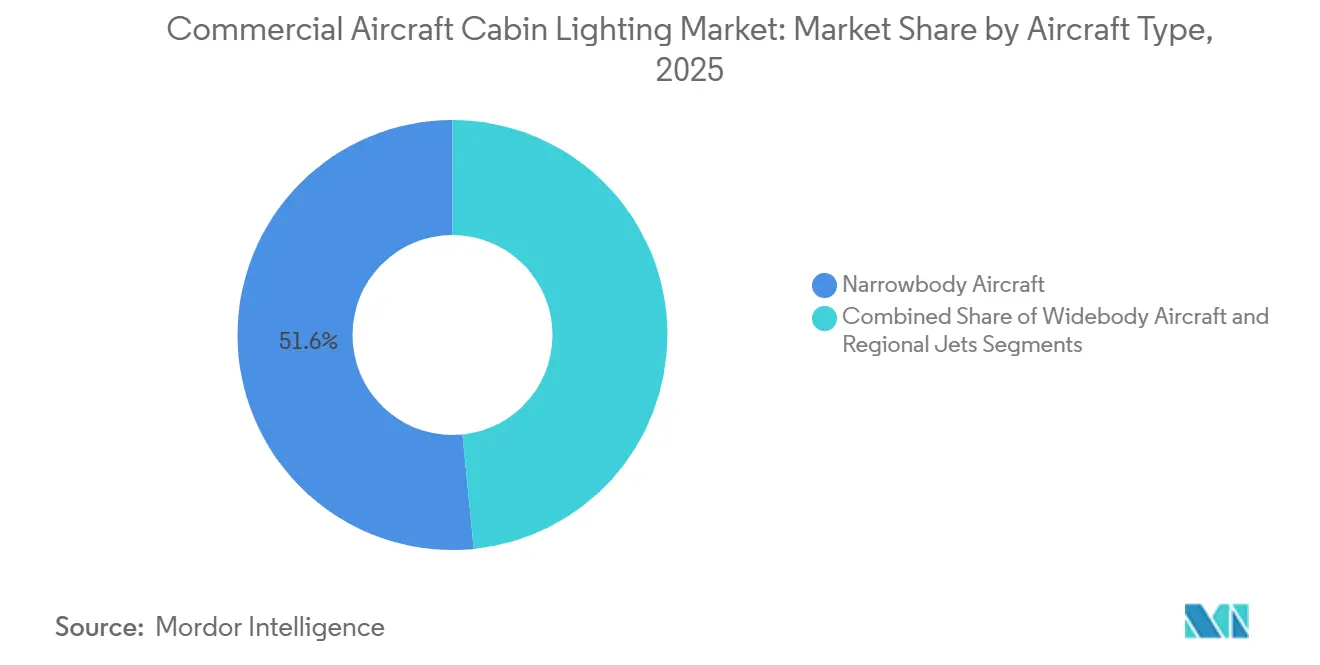
El Fuselaje Estrecho Lidera y Registra el Crecimiento Más RápidoLas aeronaves de fuselaje estrecho representaron el 59,85% del mercado de iluminación de cabina de aeronaves comerciales en 2025, respaldadas por el volumen de producción significativamente mayor y la base instalada de aeronaves de pasillo único. Airbus entregó 607 aeronaves de la Familia A320 en 2025, representando más de tres cuartas partes de sus entregas totales de aeronaves comerciales, y continúa apuntando a una producción de la Familia A320 de entre 70 y 75 aeronaves por mes para finales de 2027. Los proveedores de iluminación de cabina también están abordando la gran base instalada de aeronaves de fuselaje estrecho a través de soluciones de modernización. El liTeMood de Heads Up Technologies proporciona iluminación de cabina LED configurable para la Familia A320 y puede instalarse en un A320 en aproximadamente seis horas sin cambios en el cableado o los sistemas de control existentes de la aeronave. Los altos volúmenes de nuevas aeronaves combinados con una gran base de modernización respaldan el liderazgo del fuselaje estrecho en la demanda de iluminación de cabina.
También se proyecta que las aeronaves de fuselaje estrecho registren el crecimiento más rápido a una CAGR del 7,25% durante 2026-2031, respaldadas por la continua aceleración de la producción y las grandes carteras de pedidos. Airbus tenía una cartera de pedidos de la Familia A320 de 7.577 aeronaves a finales de agosto de 2026, proporcionando una cartera sustancial para la demanda futura de equipos de cabina instalados en línea de producción. Boeing está aumentando de manera similar la producción del B737, con su aceleración de producción en 2026 apoyando mayores entregas de pasillo único a medida que la empresa trabaja en su cartera de pedidos. Al mismo tiempo, soluciones de modernización como la iluminación de ambiente LED de color completo permiten a las aerolíneas modernizar las cabinas de fuselaje estrecho existentes sin modificaciones estructurales importantes. Se espera que la combinación del aumento de la producción de aeronaves y las continuas actualizaciones de cabina incremente la demanda de iluminación de lectura, techo y pared, señalización, lavabo y camino de piso en las flotas de fuselaje estrecho.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Luz:
Las Luces de Techo y Pared Lideran; Las Tiras de Iluminación de Camino de Piso Crecen Más RápidoLas luces de techo y pared representaron el 48,10% del mercado de iluminación de cabina de aeronaves comerciales en 2025, reflejando su papel como fuente principal de iluminación en las cabinas de pasajeros. Los sistemas más nuevos están evolucionando más allá de la iluminación blanca básica hacia una iluminación programable que puede cambiar el color, el brillo y las escenas de iluminación durante el embarque, el servicio de comidas, el descanso y la llegada. La cartera de iluminación de cabina de Diehl Aviation incluye iluminación LED directa e indirecta, escenarios de color dinámicos e Iluminación Centrada en el Ser Humano, con iluminación diseñada en torno a diferentes fases de vuelo y horas del día. SCHOTT ofrece de manera similar HelioJet Spectrum, que utiliza tecnología LED RGBW para proporcionar iluminación de cabina homogénea y escenarios de color individualmente configurables. El uso creciente de la iluminación en el diseño de cabina y la diferenciación de la experiencia del pasajero subraya el mayor valor de los accesorios de techo y pared.
Se proyecta que las tiras de iluminación de camino de piso crezcan más rápido a una CAGR del 7,41% durante 2026-2031, a medida que las aerolíneas y los fabricantes de aeronaves adoptan cada vez más sistemas fotoluminiscentes que simplifican las instalaciones de emergencia de camino de piso. El sistema saf-Tglo de Heads Up Technologies utiliza material fotoluminiscente que se carga con la iluminación normal de la cabina y no requiere baterías, energía eléctrica ni cableado para funcionar. La tecnología está instalada en más de 10.000 aeronaves en todo el mundo y está disponible tanto para aplicaciones de instalación en línea de producción como de modernización en múltiples plataformas de aeronaves comerciales. Su nuevo sistema SSUL-X está diseñado como un reemplazo directo de las instalaciones saf-Tglo anteriores y puede reducir el peso del sistema hasta en un 20% en comparación con la versión SSUL anterior. La combinación de operación pasiva, menor peso del sistema y reemplazo más sencillo está apoyando una adopción más amplia de la iluminación de camino de piso en las flotas comerciales.
Por Clase de Cabina:
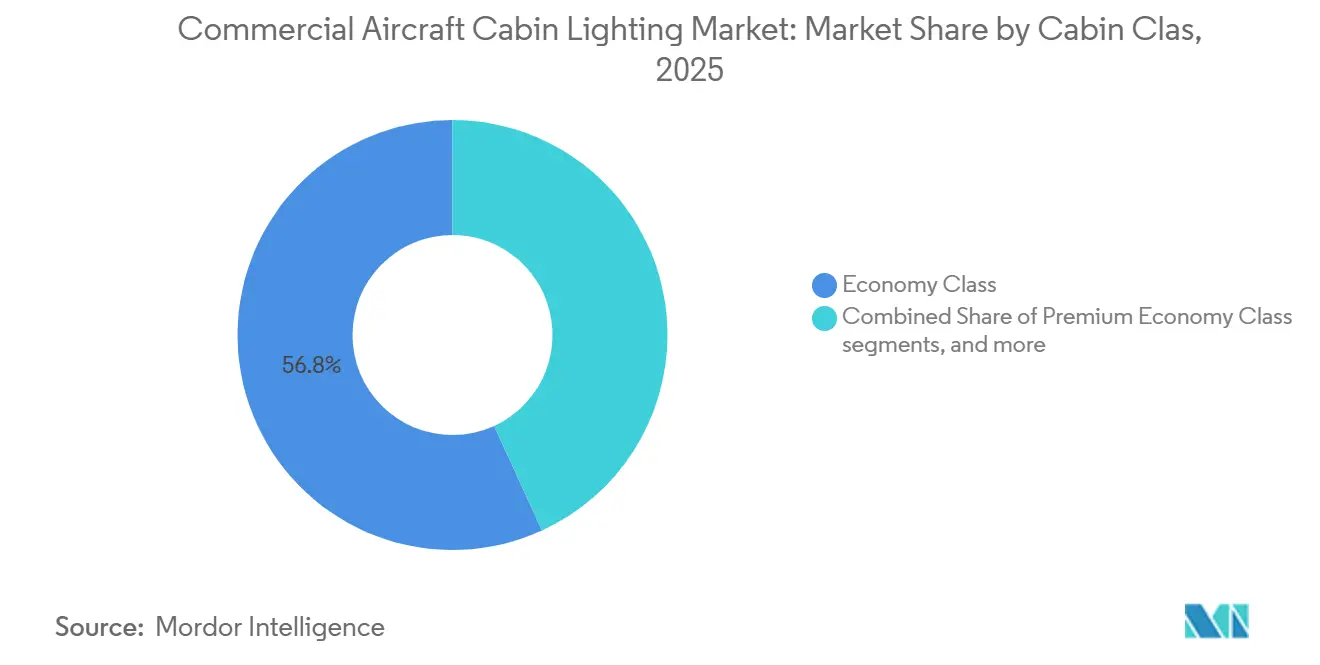
El Auge de la Modernización en Clase Económica Premium Supera la Instalación de Fábrica en Clase EconómicaLa Clase Económica representó el 52,20% del mercado de iluminación de cabina de aeronaves comerciales en 2025, impulsada por su mayor base de asientos y el uso de iluminación de toda la cabina para mejorar el confort en áreas de asientos de alta densidad. Por ejemplo, la última cabina de Clase Económica del A350 de Emirates cuenta con iluminación ambiental diseñada para crear un ambiente más relajante, con actualizaciones de Clase Económica de 2026 que se están introduciendo en la flota de A350, A380 y B777. Airbus utiliza de manera similar iluminación ambiental personalizable en toda la cabina del A350 para simular cambios de luz natural del día y apoyar el confort del pasajero en vuelos de largo recorrido. La escala de los asientos de Clase Económica significa que las instalaciones de iluminación de toda la cabina en esta clase continúan representando la mayor parte de la demanda de iluminación.
Se proyecta que la Clase Económica Premium crezca a la tasa más rápida, a una CAGR del 7,55% durante 2026-2031, a medida que las aerolíneas expanden esta cabina en nuevas aeronaves y flotas renovadas mientras crean un ambiente premium más diferenciado. Emirates continuó su despliegue de Clase Económica Premium en 2026 en A350 y B777 modernizados, incluyendo la expansión a 10 ciudades adicionales anunciada en enero y un mayor despliegue en su red durante el año. El A350 combina la cabina de Clase Económica Premium con iluminación de ambiente personalizada, mientras que la última aeronave de la aerolínea proporciona iluminación ambiental mejorada en toda la cabina. En septiembre de 2026, Emirates actualizó aún más su producto de Clase Económica Premium del A350 con un nuevo asiento accionado eléctricamente y un divisor de privacidad de altura completa. A medida que la Clase Económica Premium se expande entre la Clase Económica y la Clase Ejecutiva, el mayor énfasis en la diferenciación de cabina y el confort del pasajero está apoyando un crecimiento de la demanda más rápido para los sistemas de iluminación en esta clase.
Por Usuario Final:
El Mercado Secundario Gana Terreno a Medida que la Antigüedad de la Flota Amplía las Ventanas de ModernizaciónLos OEM representaron el 65,75% del mercado de iluminación de cabina de aeronaves comerciales en 2025, respaldados por la integración de sistemas de iluminación durante la producción de aeronaves y la continua ampliación del ensamblaje de aeronaves comerciales. Airbus entregó 793 aeronaves comerciales en 2025, incluidas 607 aeronaves de la Familia A320, y amplió su huella de producción global a 10 líneas de ensamblaje final de la Familia A320 en 2026. En agosto de 2026, Airbus había entregado otras 475 aeronaves, mientras que su cartera total de pedidos de aeronaves comerciales se mantuvo por encima de las 9.000 unidades. Esta gran cartera de producción proporciona oportunidades sostenidas de instalación en línea de producción para los proveedores de iluminación cuyos sistemas están calificados e integrados en las nuevas configuraciones de cabina de aeronaves.
Se proyecta que el segmento de posventa crezca a la tasa más rápida, con una CAGR del 7,50% durante 2026-2031, a medida que las aerolíneas modernizan las cabinas existentes instalando sistemas de iluminación diseñados para una instalación más rápida y una modificación mínima de la aeronave. El liTeMood de STG Aerospace, por ejemplo, es un sistema de modernización LED de conexión directa que no requiere cambios en el cableado o los sistemas de control existentes de la aeronave y puede instalarse en un A320 en aproximadamente seis horas. El sistema cuenta con certificación de la FAA y la EASA que cubre la Familia A320, lo que permite a los operadores actualizar la iluminación de cabina sin reemplazar la arquitectura eléctrica subyacente. Los grandes programas de modernización de flotas proporcionan una base más amplia para dichas actualizaciones; Emirates, por ejemplo, tenía 111 aeronaves A380 y B777 programadas para su próxima fase de modernización en agosto de 2026. Los cortos plazos de instalación, las soluciones de modernización certificadas y la inversión continua en cabinas de aeronaves más antiguas están apoyando una demanda de iluminación en el mercado de posventa más rápida.
Análisis Geográfico
Mercado de Iluminación de Cabina para Aeronaves Comerciales en Asia-Pacífico
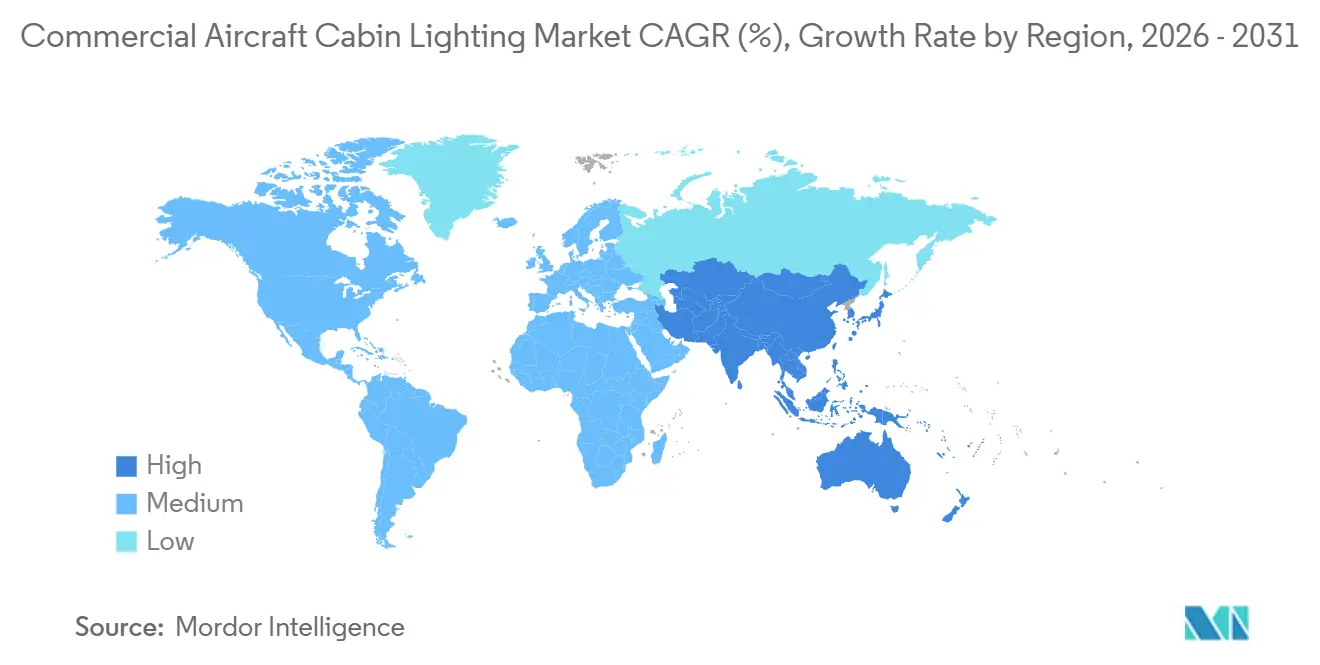
Asia-Pacífico representó el 31,50% del mercado de iluminación de cabina para aeronaves comerciales en 2025, impulsado por la expansión de las flotas de pasajeros, los programas de modernización de cabinas y la creciente demanda de nuevas aeronaves comerciales en la región. Airbus prevé que Asia-Pacífico, incluidas China e India, necesitará 19.560 nuevas aeronaves de pasajeros en los próximos 20 años, lo que representa el 46% de la demanda mundial, mientras que se prevé que el tráfico de pasajeros regional crezca un 4,4% anual. Air India también avanza en un importante programa de renovación de cabinas que abarca 26 aeronaves B787-8 heredadas, con la primera aeronave completamente reacondicionada presentada en abril de 2026 y las aeronaves restantes programadas para un reacondicionamiento progresivo hasta mediados de 2027. La creciente flota instalada y las continuas mejoras de cabinas están impulsando la demanda de sistemas de iluminación de cabina tanto de instalación en fábrica como de reemplazo en toda la región.
Mercado de Iluminación de Cabina para Aeronaves Comerciales en Europa
Se proyecta que Europa registre el crecimiento más rápido con una CAGR del 7,25% durante 2026–2031, impulsado por grandes programas de renovación de flotas y la introducción de productos de cabina de nueva generación. El Grupo Lufthansa espera aproximadamente 45 entregas de nuevas aeronaves en 2026 y contaba con 219 aeronaves en pedido en firme a finales de 2025, que incluyen la A220, la familia A320neo, el A350, el B787-9 y el B777-9. Lufthansa está expandiendo simultáneamente su cabina Allegris, con 35 aeronaves equipadas con Allegris previstas en servicio para finales de 2026, incluyendo los A350-900 y B787-9, seguidos del A350-1000. Air France-KLM también está acelerando la renovación de su flota tras recibir 50 aeronaves de nueva generación en 2025, con entregas adicionales de A350, A321neo, A320neo, A220 y E195-E2 a partir de 2026. Estos programas están ampliando la base de mercado potencial para la iluminación de cabina instalada en fábrica y la futura demanda de reemplazo en las flotas europeas.
Mercado de Iluminación de Cabina para Aeronaves Comerciales en las Américas y MEA
América del Norte, Oriente Medio y África, y América del Sur continúan ofreciendo oportunidades a través de una combinación de nuevas entregas de aeronaves y programas de reacondicionamiento de cabinas. En Oriente Medio, Emirates está entrando en la siguiente fase de su programa de modernización de flota, que abarca otras 111 aeronaves —60 A380 y 51 B777— a partir de agosto de 2026, lo que refleja la escala de la actividad de reacondicionamiento de cabinas entre los grandes operadores de largo radio de la región. América del Norte sigue siendo un mercado importante debido a su gran base instalada de aeronaves comerciales y la continua sustitución de cabinas más antiguas. Al mismo tiempo, América del Sur representa una oportunidad menor pero en desarrollo a medida que las aerolíneas renuevan y reacondicionan sus flotas de fuselaje estrecho y fuselaje ancho. En todas estas regiones, la demanda de iluminación de cabina está cada vez más vinculada a ciclos más amplios de renovación de cabinas, en lugar de a la sustitución de iluminación como una mejora independiente.
Panorama Competitivo
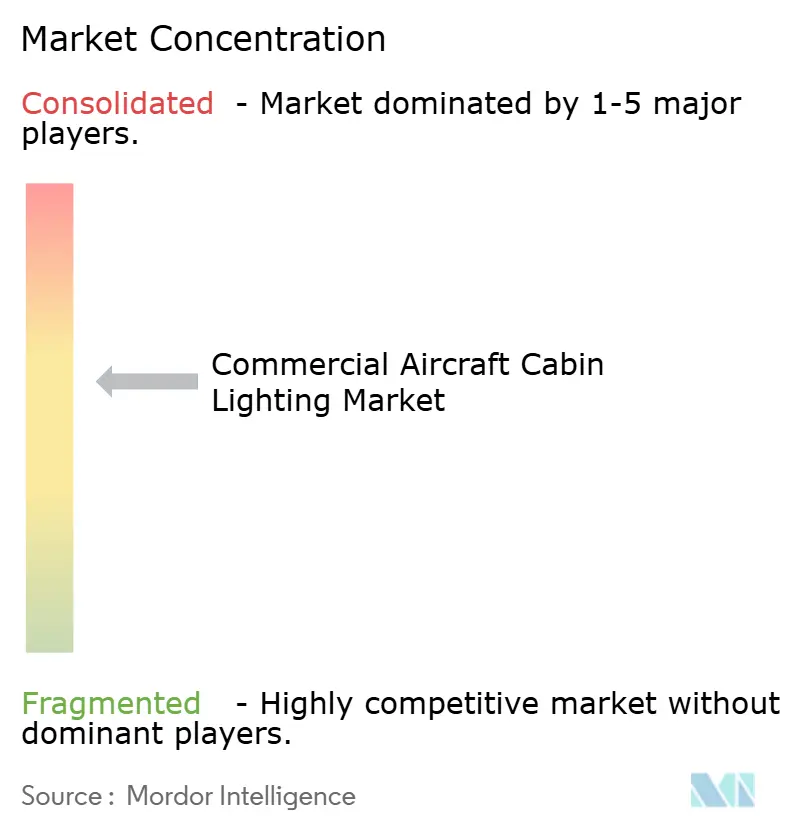
El mercado de iluminación de cabina de aeronaves comerciales está consolidado, con un pequeño grupo de proveedores aeroespaciales establecidos que mantienen posiciones sólidas en los programas de instalación en línea de producción OEM y de modernización certificada. Los principales actores son Collins Aerospace (RTX Corporation), Safran SA, Diehl Stiftung & Co. KG, Astronics Corporation y SCHOTT AG. Sus posiciones están respaldadas por amplias carteras de cabina, relaciones con los fabricantes de aeronaves, productos certificados y la capacidad de integrar la iluminación con otros sistemas de cabina. Collins ofrece luces de lectura y domo LED para aeronaves comerciales. Al mismo tiempo, Safran suministra iluminación de lectura, domo e integrada en la unidad de servicio al pasajero (PSU), y actúa como proveedor OEM de PSU en aeronaves, incluidas el A220, el A380, el Embraer E2 y plataformas regionales.
Diehl Aviation y Astronics mantienen posiciones amplias en el mercado de sistemas de cabina integrados. La arquitectura de gestión de cabina CANSAS de Diehl conecta la iluminación de cabina con los letreros de pasajeros, las llamadas, la galera y las funciones del lavabo a través de una red de cabina común, lo que refleja el cambio de la iluminación independiente hacia sistemas de cabina digitalmente integrados. Astronics ofrece iluminación ambiental y centrada en el ser humano, luces de lectura, letreros de información para pasajeros, iluminación de emergencia y PSU, con productos certificados de instalación en línea de producción y de modernización en las principales plataformas de Airbus, Boeing, Bombardier y Embraer. Airbus ha seleccionado a Astronics para suministrar PSU para el A220, incorporando iluminación LED, y sus productos apoyan la cabina del Embraer E2 y la arquitectura de iluminación de emergencia. SCHOTT se diferencia a través de tecnologías especializadas de fibra óptica e iluminación de cabina; sus sistemas HelioFlex utilizan fuentes LED remotas y fibras ópticas para aplicaciones como luces de lectura, iluminación de pasillo y áreas de trabajo de la tripulación de cabina.
La competencia fuera de los principales actores se concentra en torno a soluciones especializadas de modernización, iluminación de emergencia y cabina personalizada. Heads Up Technologies fortaleció su cartera de iluminación de aeronaves comerciales a través de su adquisición de STG Aerospace y ahora ofrece iluminación de cabina, señalización fotoluminiscente y marcación de camino de piso de emergencia saf-Tglo. Su sistema saf-Tglo está instalado en más de 10.000 aeronaves, no requiere fuente de energía eléctrica y puede instalarse en una aeronave típica de pasillo único en aproximadamente una hora, lo que demuestra cómo los especialistas más pequeños compiten a través de la facilidad de modernización y las tecnologías enfocadas. La competencia está, por tanto, determinada por dos amplias capacidades: los proveedores establecidos aprovechan las extensas relaciones con los OEM, la experiencia en certificación y las carteras de cabina integradas, mientras que las empresas especializadas compiten a través de productos ligeros, flexibilidad de modernización y tecnologías de iluminación diferenciadas.
Líderes de la Industria de Iluminación de Cabina de Aeronaves Comerciales
-
RTX Corporation
-
Diehl Stiftung & Co. KG
-
Astronics Corporation
-
SCHOTT AG
-
Safran S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Iluminación de Cabina para Aeronaves Comerciales Empresas cubiertas en este informe
- RTX Corporation
- Safran S.A.
- Diehl Stiftung & Co. KG
- Astronics Corporation
- SCHOTT AG
- Luminator Technology Group, LLC
- Bruce Aerospace, Inc.
- Cobalt Aerospace Group
- S.E.L.A. Lighting Systems
- Soderberg Manufacturing Company, Inc.
- Prizm Aircraft Cabin Lighting
- Madelec Aero SAS
- Beadlight Ltd.
- Aveo Engineering Group, s.r.o.
- Heads Up Technologies, Inc.
Desarrollos recientes de la industria en Mercado de Iluminación de Cabina para Aeronaves Comerciales
- Abril de 2026: Airbus anunció planes para integrar el concepto de Experiencia de Primera Clase del A350-1000 a bordo del A350-1000. El concepto presenta una distribución 1-1-1 centrada en una Suite Principal para dos pasajeros. La suite incluye una cama doble, un lavabo privado con zona de cambio y un pequeño bar. Se espera que esta oferta cree oportunidades de modernización e instalación en línea de producción para las aerolíneas que buscan ofrecer una experiencia premium a sus pasajeros de Primera Clase.
- Abril de 2026: SCHOTT y F/LIST presentaron la serie de luces de lectura premium SCHOTT Opal Terra para aeronaves en el Aircraft Interiors Expo 2026. El nuevo producto combina la tecnología de iluminación modular Opal de SCHOTT con superficies de materiales naturales personalizables, incluidos madera y piedra, lo que permite que las luces de lectura se integren con los diseños de asientos premium e interiores de cabina.
- Enero de 2026: Air India introdujo un nuevo sistema de iluminación de ambiente enfocado en el bienestar en su primer B787-9 instalado en línea de producción. Desarrollado con Tata Elxsi, el sistema incluye 10 escenas de iluminación personalizadas diseñadas en torno a los ritmos circadianos y las diferentes fases del viaje de largo recorrido.
Alcance del Informe Global del Mercado de Iluminación de Cabina de Aeronaves Comerciales
Los sistemas de iluminación de cabina crean una atmósfera confortable para los pasajeros y los miembros de la tripulación. El estudio incluye soluciones de iluminación para cabinas de aeronaves.
El mercado de iluminación de cabina de aeronaves comerciales está segmentado en función del tipo de aeronave, el tipo de luz, la clase de cabina, el usuario final y la geografía. Por tipo de aeronave, el mercado se segmenta en fuselaje estrecho, fuselaje ancho y jets regionales. Por tipo de luz, el mercado se segmenta en luces de lectura, luces de techo y pared, luces de señalización, luces de lavabo y tiras de iluminación de pasillo. Por clase de cabina, el mercado se segmenta en primera clase, clase ejecutiva, clase económica premium y clase económica. Por usuario final, el mercado se segmenta en instalación de línea OEM y mercado secundario/modernización. El informe también cubre los tamaños de mercado y las previsiones del mercado de iluminación de cabina de aeronaves comerciales en los principales países de las distintas regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Aeronave de Fuselaje Estrecho |
| Aeronave de Fuselaje Ancho |
| Jets Regionales |
| Luces de Lectura |
| Luces de Techo y Pared |
| Luces de Señalización |
| Luces de Lavabo |
| Tiras de Iluminación de Ruta de Piso |
| Primera Clase |
| Clase Ejecutiva |
| Clase Económica Premium |
| Clase Económica |
| Instalación de Fábrica OEM |
| Mercado Secundario/Modernización |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Catar | ||
| Emiratos Árabes Unidos | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Aeronave | Aeronave de Fuselaje Estrecho | ||
| Aeronave de Fuselaje Ancho | |||
| Jets Regionales | |||
| Por Tipo de Luz | Luces de Lectura | ||
| Luces de Techo y Pared | |||
| Luces de Señalización | |||
| Luces de Lavabo | |||
| Tiras de Iluminación de Ruta de Piso | |||
| Por Clase de Cabina | Primera Clase | ||
| Clase Ejecutiva | |||
| Clase Económica Premium | |||
| Clase Económica | |||
| Por Usuario Final | Instalación de Fábrica OEM | ||
| Mercado Secundario/Modernización | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Catar | |||
| Emiratos Árabes Unidos | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de iluminación de cabina de aeronaves comerciales en 2031?
Se espera que el tamaño del mercado de iluminación de cabina de aeronaves comerciales crezca de 1,20 mil millones de USD en 2025 a 1,27 mil millones de USD en 2026, y se prevé que alcance 1,74 mil millones de USD en 2031, a una CAGR del 6,50% durante 2026-2031.
¿Qué región muestra el crecimiento más rápido en la demanda de iluminación de cabina?
Se espera que Europa registre una CAGR del 7,25% hasta 2031, impulsada por los programas de renovación de flotas y modernización de cabinas de las principales aerolíneas europeas.
¿Qué impulsa a las aerolíneas a modernizar sistemas LED en lugar de realizar renovaciones completas de cabina?
Las modernizaciones de iluminación de ambiente LED pueden reducir el consumo de energía hasta en un 70% y pueden instalarse en menos de seis horas utilizando el cableado y los conectores existentes de la aeronave.
¿Por qué están ganando popularidad las tiras fotoluminiscentes de ruta de piso?
Los sistemas fotoluminiscentes de camino de piso no requieren energía eléctrica y ofrecen una alternativa más ligera a los sistemas convencionales de iluminación de emergencia eléctrica.
¿Cómo benefician las luces inteligentes habilitadas para IoT a las operaciones de mantenimiento?
Las luces inteligentes habilitadas para el Internet de las Cosas (IoT) apoyan el mantenimiento mediante el monitoreo continuo del estado del sistema, la identificación temprana de fallas y la habilitación del mantenimiento predictivo antes de que se produzcan averías.
¿Qué factor restringe más las entregas a corto plazo?
Los cuellos de botella en la cadena de suministro y la mano de obra, incluidas las escaseces de componentes y las limitaciones de trabajadores calificados, continúan afectando la producción de aeronaves comerciales y los calendarios de entrega.