
民間航空機客室照明市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 1.27 十億米ドル |
| 市場規模 (2031) | 1.74 十億米ドル |
| 成長率 (2026 - 2031) | 6.50 % |
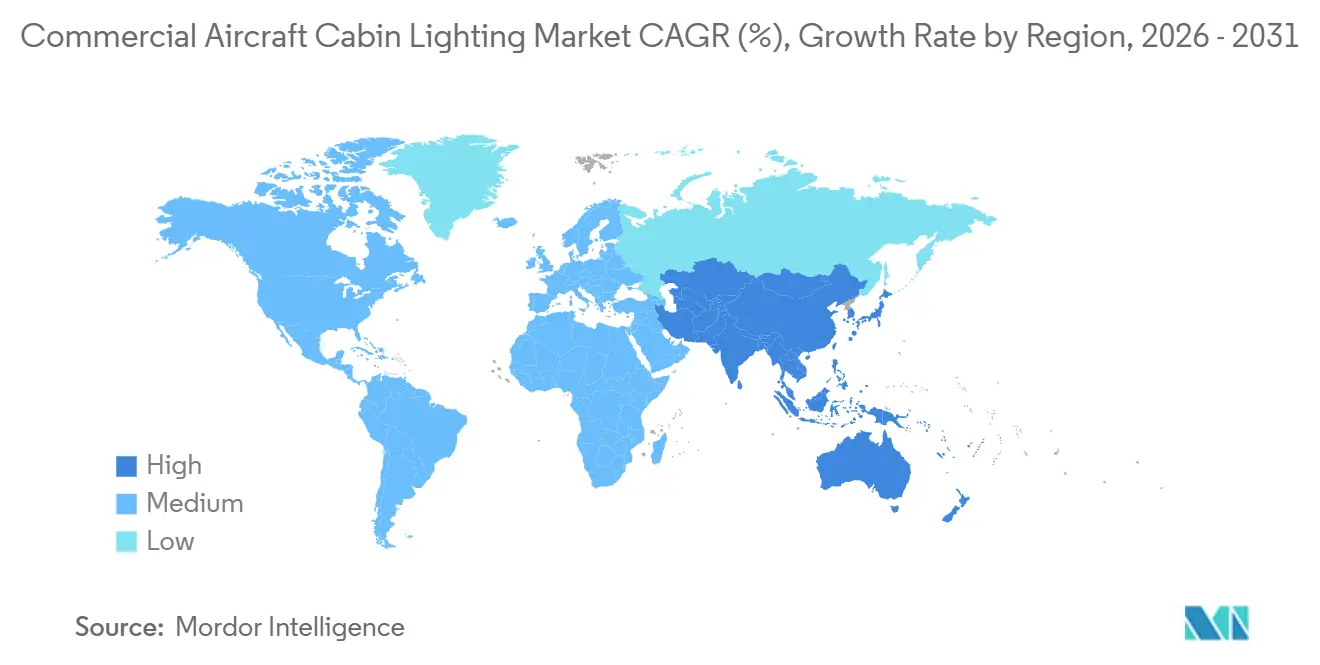
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
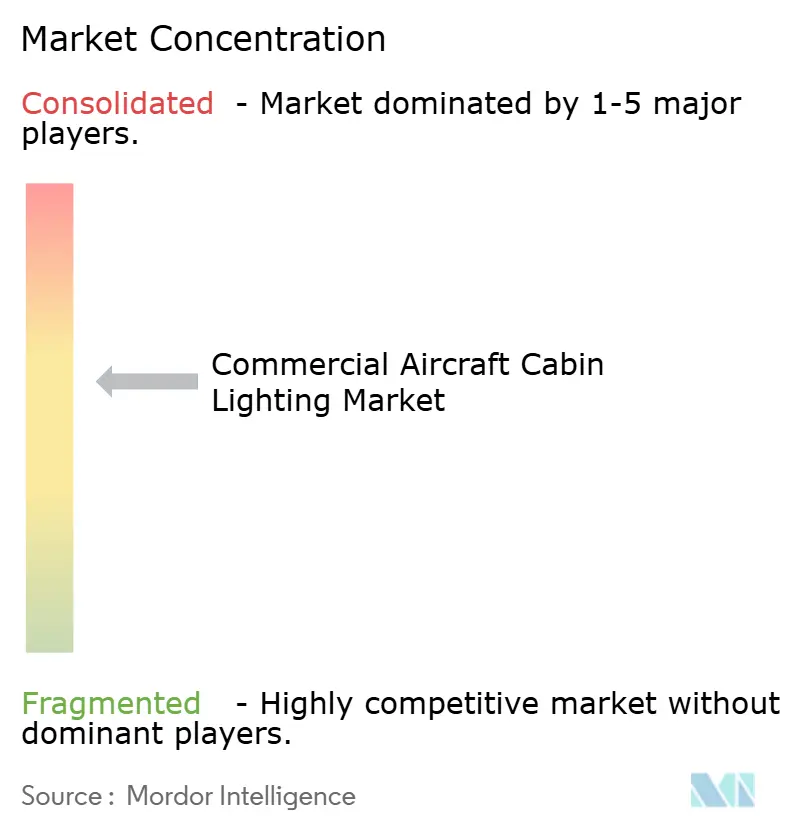
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる民間航空機客室照明市場分析
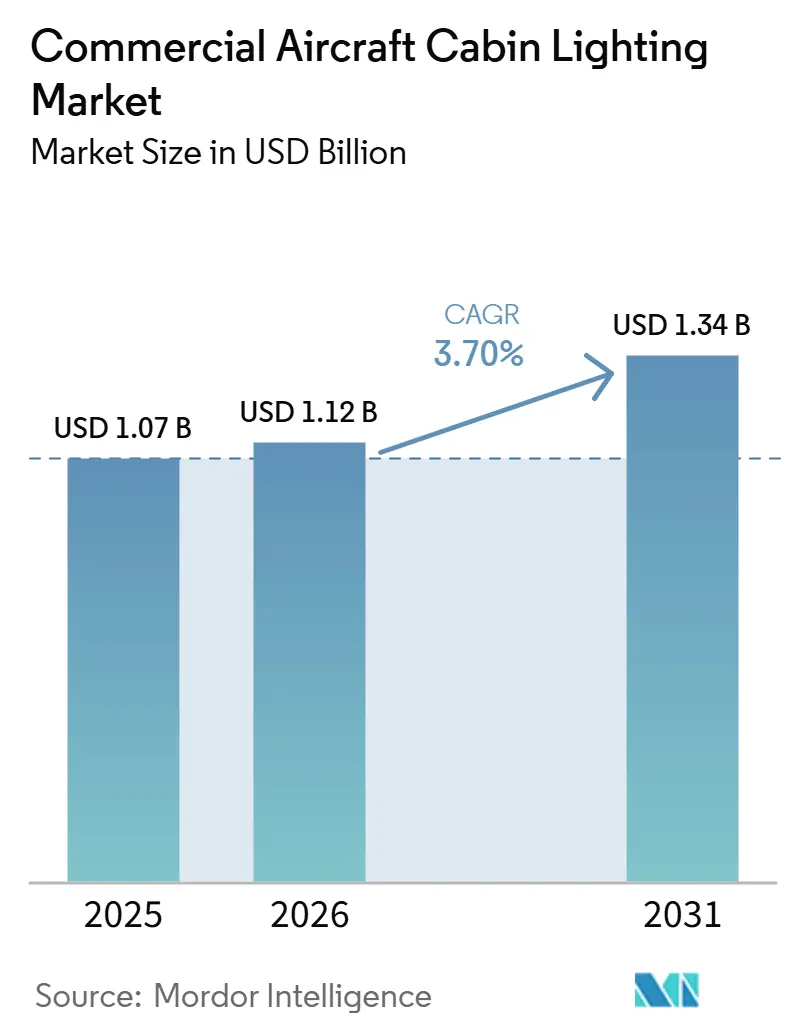
民間航空機客室照明市場規模は2025年に12.0億米ドルと評価され、2026年の12.7億米ドルから2031年には17.4億米ドルへと成長し、2026年から2031年にかけて6.50%のCAGRで拡大する見通しである。市場は、単独の照明製品から統合型客室照明アーキテクチャへの移行によって形成されつつあり、照明が旅客サービスユニット、客室制御システム、および広範な内装システムと一体的に設計されている。航空会社は、搭乗・食事・休息・到着の各フェーズを差別化する設定可能な照明シーンをより重視しており、照明は客室ブランディングおよび旅客体験の重要な要素となっている。また、フル機材更新を行わずに航空機内装を刷新するオペレーターが増加するにつれ、レトロフィットの機会も拡大している。サプライヤーレベルでは、認証能力、航空機プラットフォームのカバレッジ、および確立されたOEMとの関係が高い参入障壁を形成している。一方、専門企業は蓄光システム、モジュール式レトロフィット製品、およびカスタマイズ可能な照明ソリューションを通じて競争している。
主要レポートのポイント
- 航空機タイプ別では、ナローボディ機が2025年の民間航空機客室照明市場シェアの59.85%を占めてトップとなり、2031年までに7.25%のCAGRで拡大すると予測されています。
- 照明タイプ別では、天井・壁面照明が2025年の民間航空機客室照明市場規模の48.10%のシェアを占めました。床面誘導照明ストリップは2031年までに7.41%のCAGRで成長すると予測されています。
- 客室クラス別では、エコノミークラスの設置が2025年の収益の52.20%を占め、プレミアムエコノミーは2031年までに7.55%のCAGRで成長すると予測されています。
- エンドユーザー別では、OEMが2025年に65.75%のシェアを保有し、アフターマーケットは2031年までに7.50%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の収益の31.50%を占め、ヨーロッパは2031年までに7.25%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| LCCにおけるナローボディフリートの加速的拡大 | +0.8% | アジア太平洋、中東、グローバルへの波及 | 中期(2〜4年) |
| 客室刷新に向けたLEDムードライティングへのレトロフィットの波 | +0.6% | 北米、欧州、一部中東 | 短期(2年以内) |
| 蛍光灯からエネルギー効率の高いRoHS準拠LEDへの移行 | +0.5% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 予知保全を可能にするIoT対応スマートライト | +0.4% | 北米、欧州、一部アジア太平洋 | 中期(2〜4年) |
| 超軽量光輝性床面経路を優先する航空会社のESG目標 | +0.3% | 欧州、北米、ネットゼロ誓約を持つグローバルキャリア | 長期(4年以上) |
| 新型コロナウイルス感染症後の空港インフラ整備に向けた政府の景気刺激策 | +0.2% | 米国、欧州連合、一部アジア太平洋市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
LCCにおけるナローボディフリートの加速的拡大
LCCおよび急成長中の航空会社はナローボディ機材の拡充を続けており、ラインフィット客室照明の需要を支えている。2026年7月、flynasは追加で20機のA321neoを確定し、エアバスへの確定発注総数を235機とした。同社の機材は2026年8月時点で68機に達し、うち62機がA320neoである。[1] IndiGoの機材は2026年3月時点で441機に達し、A320neoが177機、A321neoが172機含まれる。2026年7月には、510機の将来のA320neoファミリー航空機向けエンジンに関するMoUを締結した。より広範な生産パイプラインは引き続き堅調であり、エアバスは2026年8月末時点でA320ファミリーの受注残が7,577機であると報告し、2027年末までに月産70〜75機のA320ファミリー生産を目標としている。この規模な納入パイプラインは、新型ナローボディ機に搭載される読書灯、天井・壁面照明、サイネージ、化粧室照明、および床面誘導照明の長期的な需要を支えている。
客室刷新に向けたLEDムードライティングへのレトロフィットの波
航空会社は、既存の客室インフラへの大規模な変更を必要とせずに客室の外観を改善するため、旧型機材にLEDムード照明を導入するアップグレードを進めている。Heads Up Technologiesの一部となったSTG Aerospaceのliテムードシステムは、既存の民間航空機照明のプラグアンドプレイ交換品として設計されており、航空機の配線や制御システムを変更することなく、約6時間でA320に設置できる。[2] ターキッシュ エアラインズはB737-800のレトロフィットプログラムにliテムードを採用し、設置時間は8時間未満であり、旧型客室の外観を新型照明システムを搭載した機材に近けることに貢献している。レトロフィット照明はまた、旅客の快適性にも重点が置かれるようになっており、Diehlは飛行フェーズや時刻に応じて照明を調整し、旅客のサーカディアンリズムをサポートするヒューマンセントリック照明を提供している。同時に、大規模な航空会社の改修プログラムがアドレサブルアフターマーケットを拡大している。エミレーツの進行中のプログラムはA380およびB777の219機を対象としており、2025年11月時点で76機がすでに改修済みであり、次の111機は2026年以降のアップグレードが予定されている。既存機材への投資の増加は、新型機のラインフィット設置と並んで、アフターマーケット客室照明の需要を支えている。
蛍光灯からエネルギー効率の高いRoHS準拠LEDへの移行
水銀含有ランプに対する規制の強化が、LEDベースの客室照明への移行を加速させている。欧州では、RoHSフレームワークの下でいくつかのカテゴリーの蛍光ランプに対する適用除外が失効している。同時に、改正EU水銀規制により、特定の水銀含有ランプの製造・輸入・輸出がさらに制限されている。これらの規制は航空会社に対してすべての蛍光客室照明をちに交換することを直接義務付けるものではないが、サプライチェーン全体にわたってレガシーの水銀ベース照明技術の長期的な入手可能性を低下させている。これにより、航空機オペレーター、OEM、および客室システムサプライヤーは、新型航空機の生産、定期的な客室改修、および照明システムの交換プログラムにおいて、水銀フリーのLED代替品を採用するよう促されている。
予知保全を可能にするIoT対応スマートライト
コネクテッド客室システムの利用拡大により、航空会社は客室機器を監視し、メンテナンスの必要性をより早期に特定できるようになっている。Diehl AviationのCANSAS™プラットフォームは、高速データネットワーク、ワイヤレスセンサー、および集中型システム監視を使用して、照明を含む客室機能をデジタルで接続・監視する。同プラットフォームは予知保全をサポートし、そのコネクティビティ機能により、不具合のある機器やメンテナンス要件に関する情報を送信し、航空機が目的地に到着する前に交換部品を準備できるようにする。Diehlのスマート客室開発は、LED照明を含むコネクテッドコンポーネントもカバーしてお、構造化された客室データにより、メンテナンスチームが障害とその原因をより迅速に特定できる。エアバスも同様のアプローチをコネクテッド客室アーキテクチャを通じて追求しており、客室要素を共通データ環境に接続し、Skywiseを通じた予知保全アナリティクスをサポートするよう設計されている。2026年、エアバスはSkywiseの予知保全機能をさらに拡張し、Fleet Performance+がリアルタイム監視と航空機データを活用してトラブルシューティングとメンテナンス計画を改善している。照明が広範なコネクテッド客室エコシステムの一部となるにつれ、デジタル監視は障害の迅速な特定と客室システムのより計画的なメンテナンスを支援できる。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ワイドボディ機の生産バックログと納入遅延の継続 | -0.4% | 北米、欧州、グローバルへの波及 | 中期(2〜4年) |
| 新型照明システムに対する長期的なSTC認証サイクル | -0.3% | グローバル、北米および欧州でより厳格 | 長期(4年以上) |
| 高CRI LEDチップおよびドライバーICのサプライチェーンの逼迫 | -0.3% | アジア太平洋の半導体ハブ、グローバルユーザー | 短期(2年以内) |
| 照明よりもIFEC・接続性への資本再配分 | -0.2% | 北米、欧州、一部中東キャリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ワイドボディ機の生産バックログと納入遅延の継続
航空宇宙サプライチェーンの継続的な制約により、航空機生産が遅延し、ひいてはラインフィット客室照明の需要が後の納入時期にシフトする可能性がある。エアバスは、サプライチェーンの制約が2025年中に航空機の生産と納入の間に乖離を生じさせたと述べており、A320のパネル品質問題も年末にかけての納入に影響を与えた。[3] 同社は2025年に793機の民間航空機を納入したが、生産増強に向けてプラット・アンド・ホイットニーエンジンを含むサプライチェーンの不足を引き続き管理している。エアバスはまた、供給の継続性を強化し将来の生産増加を支援するため、A350、A220、A320ファミリーを支援する旧Spirit AeroSystems事業を統合した。ボーイングも同様に生産の安定化に注力しており、B787プログラムは2025年12月のSpirit AeroSystems買収後、月産8機への移行を進めている。客室照明システムは新型航空機の生産の一環として設置されるため、航空機の納入が遅延または不均一になると、読書灯、天井・壁面照明、サイネージ、化粧室照明、および床面誘導照明のOEMラインフィット需要が先送りされる可能性がある。ただし、既存の大規模な民間航空機機材は引き続き独立したアフターマーケットおよびレトロフィット需要基盤を提供しており、サプライヤーの新型航空機生産への依存度を部分的に減している。
新型照明システムに対する長期なSTC認証サイクル
新規または改修された客室照明システムの導入には、特にその設置が航空機の承認済み型式設計への重大な変更を伴う場合、長期にわたる認証・適合プロセスが必要となる場合がある。FAAのプロセスでは、STC申請者は適用される認証基準を確立し、技術データを提出し、STCが発行される前に必要な設計評価、適合性検査、地上試験、飛行試験、機能・信頼性試験を通じて適合性を実証しなければならない。これらの要件により、新しい読書灯、天井・壁面照明、サイネージ、または床面誘導照明ソリューションを導入するサプライヤーの開発期間と認証コストが増加する可能性がある。複数の市場向けの製品については、追加の検証が必要となる場合もある。例えば、EASA検証のために提出されたFAA承認のSTCは、FAA-EASA技術実施手順(TIP)に従い、必要な申請書および技術データパッケージを含める必要がある。ただし、規制当局間の協力により、一部の重複が削減されている。現行のFAA-EASAフレームワークの下では、適格なベーシックSTCは、FAA承認と完全な文書が提出された後、EASAによるさらなる技術審査なしに受理される場合がある。このような合理化にもかかわらず、認証要件は依然として重大な参入障壁であり、新しい客室照明設計は民間航空機機材に広く導入される前に適合性を実証しなければならない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
航空機タイプ別:
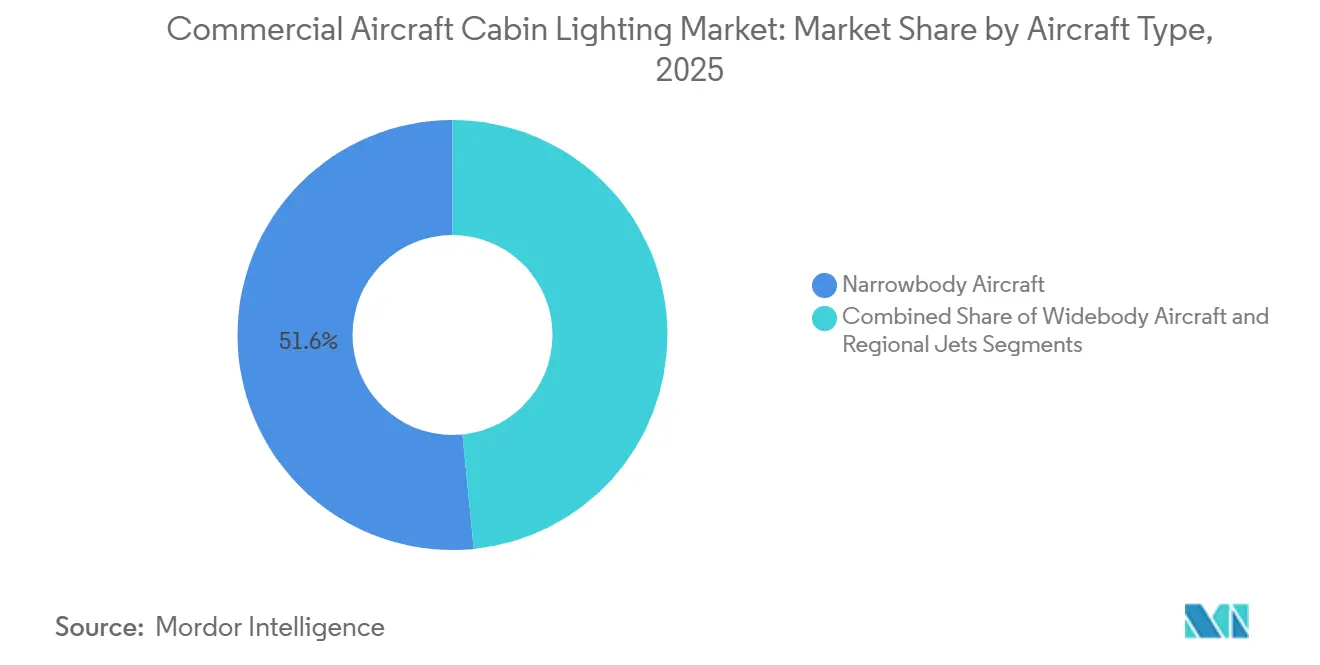
ナローボディが首位かつ最速成長を記録ナローボディ機は2025年の民間航空機客室照明市場の59.85%を占め、単通路機の著しく高い生産量と設置済み機材数に支えられている。エアバスは2025年にA320ファミリーを607機納入し、これは民間航空機総納入数の4分の3以上を占めており、2027年末までにA320ファミリーの月産70〜75機を目標としている。客室照明サプライヤーもレトロフィットソリューションを通じてナローボディ機の大規模な設置済み機材に対応している。Heads Up TechnologiesのliテムードはA320ファミリー向けに設定可能なLED客室照明を提供し、既存の航空機配線や制御システムを変更することなく、約6時間でA320に設置できる。高い新型機の生産量と大規模なレトロフィット基盤が組み合わさり、客室照明需要におけるナローボディのリーダーシップを支えてい。
ナローボディ機はまた、継続的な生産増強と大規模な受注残に支えられ、2026年から2031年にかけて7.25%のCAGRで最速成長を記録する見通しである。エアバスは2026年8月末時点でA320ファミリーの受注残が7,577機あり、ラインフィット客室機器の将来需要に向けた実質的なパイプラインを提供している。ボーイングも同様にB737の生産を増加させており、2026年の生産増強が受注残を消化する中で単通路機の納入増加を支援している。同時に、フルカラーLEDムード照明などのレトロフィットソリューションにより、航空会社は大規模な構造改修なしに既存のナローボディ客室を近代化できる。航空機生産の増加と継続的な客室アップグレードの組み合わせにより、ナローボディ機材全体にわたる読書灯、天井・壁面サイネージ、化粧室照明、および床面誘導照明の需要が増加すると予想される。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
照明タイプ別:
天井・壁面照明が首位、床面誘導照明ストリップが最速成長天井・壁面照明は2025年の民間航空機客室照明市場の48.10%を占め、旅客室全体の主要な照明源としての役割を反映している。新しいシステムは基本的な白色照明を超え、搭乗、食事サービス、休息、到着の各フェーズで色、明るさ、照明シーンを変更できるプログラム可能な照明へと移行している。Diehl Aviationの客室照明ポートフォリオには、直接・間接LEDライティング、ダイナミックカラーシナリオ、およびヒューマンセントリック照明が含まれており、異なる飛行フェーズと時刻に合わせた照明が設計されている。SCHOTTも同様にHelioJet Spectrumを提供しており、RGBW LED技術を使用して均一な客室照明と個別に設定可能なカラーシナリオを実現している。客室デザインと旅客体験の差別化における照明の利用増加は、天井・壁面照明器具のより高い価値を裏付けている。
床面誘導照明ストリップは、航空会社と航空機メーカーが緊急時の床面誘導設置を簡素化する蓄光システムをますます採用するにつれ、2026年から2031年にかけて7.41%のCAGRで最速成長を記録する見通しである。Heads Up Technologiesのsaf-Tgloは、通常の客室照明によって充電される蓄光材料を使用し、動作にバッテリー、力、または配線を必要としない。この技術は世界中の10,000機以上の航空機に設置されており、複数の民間航空機プラットフォームにわたるラインフィットおよびレトロフィットの両方の用途に対応している。新しいSSUL-Xシステムは、以前のsaf-Tglo設置の直接交換品として設計されており、以前のSSULバージョンと比較してシステム重量を最大20%削減できる。受動的な動作、低いシステム重量、およびより簡単な交換の組み合わせが、民間航空機機材全体にわたる床面誘導照明のより広範な採用を支えている。
客室クラス別:
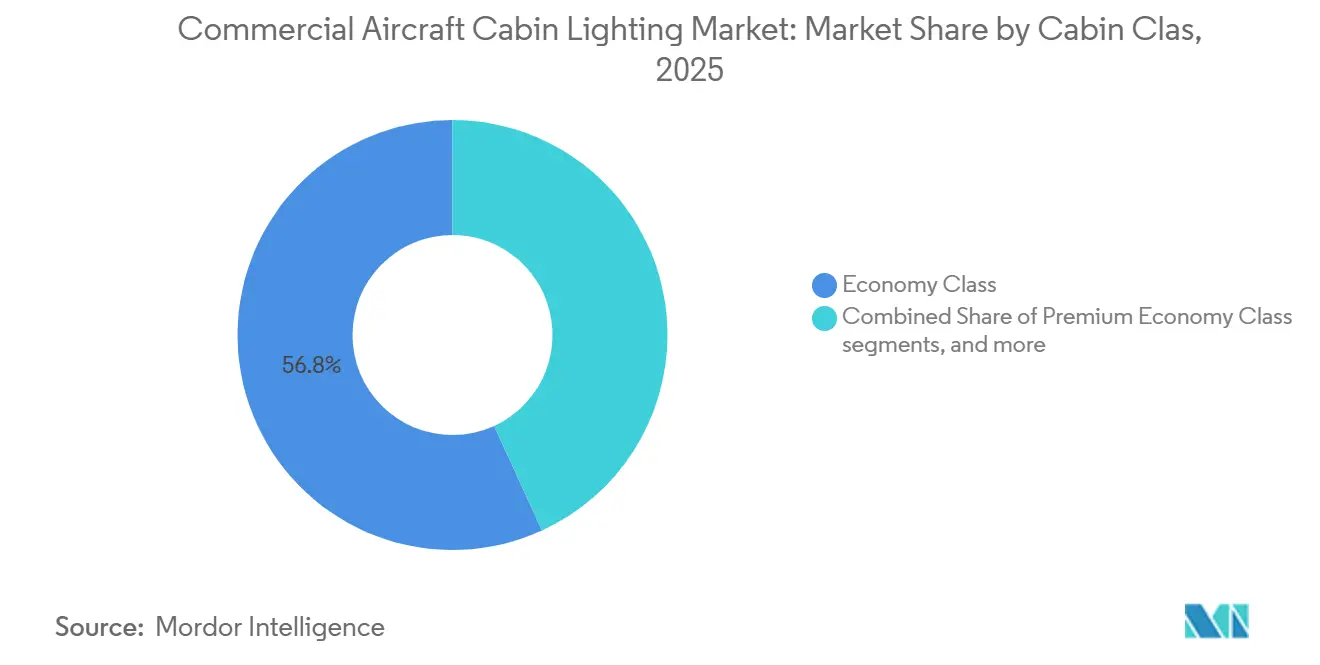
プレミアムエコノミーのレトロフィット急増がエコノミーラインフィットを上回るエコノミークラスは2025年の民間航空機客室照明市場の52.20%を占め、より大きな座席数と高密度座席エリア全体の快適性を向上させるための客室全体照明の使用によって牽引されている。例えば、エミレーツの最新A350エコノミー客室は、よりリラックスした環境を作り出すよう設計されたアンビエント照明を特徴としており、2026年のエコノミーアップグレードがA350、A380、B777機材全体に導入されている。エアバスも同様に、A350客室全体にカスタマイズ可能なアンビエント照明を使用して、自然な日光変化をシミュレートし、長距離フライトでの旅客の快適性をサポートしている。エコノミー座席の規模は、このクラスの客室全体照明設置が照明需要の最大シェアを占め続けることを意味している。
プレミアムエコノミークラスは、航空会社が新型機材と改修済み機材全体にこの客室を拡大し、より明確なプレミアム環境を創出するにつれ、2026年から2031年にかけて7.55%のCAGRで最速成長を記録する見通しである。エミレーツは2026年にA350および改修済みB777全体でプレミアムエコノミーの展開を継続し、1月に発表された追加10都市への拡大とネットワーク全体への展開が含まれる。A350はプレミアムエコノミー客室とカスタマイズされたムード照明を組み合わせており、同航空会社の最新機材は客室全体に強化されたアンビエント照明を提供している。2026年9月までに、エミレーツはA350プレミアムエコノミー製品を新しい電動シートとフルハイトプライバシーディバイダーでさらにアップグレードした。プレミアムエコノミーがエコノミーとビジネスクラスの間で拡大するにつれ、客室差別化と旅客快適性への点の高まりが、このクラスの照明システムに対するより速い需要成長を支えている。
エンドユーザー別:
フリートの高齢化がレトロフィット期間を延長しアフターマーケットが拡大OEMは2025年の民間航空機客室照明市場の65.75%を占め、航空機生産中の照明システムの統合と民間航空機組立の継続的な規模拡大に支えられている。エアバスは2025年にA320ファミリー607機を含む793機の民間航空機を納入し、2026年にはA320ファミリーの最終組立ラインを世界10か所に拡大した。2026年8月までに、エアバスはさらに475機を納入し、民間航空機の総受注残は9,000機を超えた状態を維持している。この大規模な生産パイプラインは、新型航空機の客室構成に認定・統合されたシステムを持つ照明サプライヤーに持続的なラインフィットの機会を提供している。
アフターマーケットセグメントは、2026年から2031年にかけて7.50%のCAGRで最速成長を記録する見通しであり、航空会社が迅速な設置と最小限の航空機改修のために設計された照明システムを設置することで既存客室を近代化している。例えば、STG AerospaceのliテムードはプラグアドプレイLEDレトロフィットシステムであり、既存の航空機配線や制御システムへの変更を必要とせず、約6時間でA320に設置できる。同システムはA320ファミリーをカバーするFAAおよびEASA認証を取得しており、オペレーターは基礎となる電気アーキテクチャを交換することなく客室照明をアップグレードできる。大規模な機材近代化プログラムがこのようなアップグレードのより広い基盤を提供しており、例えばエミレーツは2026年8月に次のレトロフィットフェーズに向けてA380およびB777の111機を予定していた。短い設置時間、認証済みレトロフィットソリューション、および旧型航空機客室への継続的な投資が、より速いアフターマーケット照明需要を支えている。
地域分析
アジア太平洋地域の商業用航空機客室照明市場
アジア太平洋地域は2025年における商業用航空機客室照明市場の31.50%を占め、旅客機フリートの拡大、客室近代化プログラム、および同地域における新型商業用航空機への需要拡大に支えられている。エアバスは、中国およびインドを含むアジア太平洋地域が今後20年間で19,560機の新型旅客機を必要とすると予測しており、これは世界需要の46%に相当する。また、同地域の旅客輸送量は年率4.4%で成長すると予測されている。エア・インディアも、26機のレガシーB787-8型機を対象とした大規模な客室刷新プログラムを進めており、完全改修済みの第1号機が2026年4月に公開され、残りの機体は2027年半ばまでに順次改修が完了する予定である。増加する運航フリートと継続的な客室アップグレードが、同地域全体においてラインフィットおよび交換用客室照明システムの双方に対する需要を支えている。
欧州の商業用航空機客室照明市場
欧州は2026年から2031年にかけてCAGR 7.25%という最も高い成長率を記録すると予測されており、大規模なフリート更新プログラムおよび新世代客室製品の導入に支えられている。ルフトハンザ・グループは2026年に約45機の新型航空機の納入を見込んでおり、2025年末時点でA220、A320neoファミリー、A350、B787-9、B777-9を含む219機の確定発注を抱えていた。ルフトハンザは同時にアレグリス客室の展開を拡大しており、A350-900およびB787-9を含む35機のアレグリス搭載機が2026年末までに就航し、その後A350-1000が続く予定である。エール・フランス-KLMも、2025年に50機の新世代航空機を受領した後、フリート更新を加速させており、2026年からA350、A321neo、A320neo、A220、E195-E2のさらなる納入が始まる。これらのプログラムは、欧州フリート全体において工場設置型客室照明および将来の交換需要対応できる市場基盤を拡大している。
南北アメリカおよびMEAの商業用航空機客室照明市場
北米、中東・アフリカ、および南米は、新型航空機の納入と客室改修プログラムの組み合わせを通じて引き続き機会を提供している。中東では、エミレーツ航空が2026年8月からさらに111機(A380型機60機およびB777型機51機)を対象としたフリート近代化プログラムの次フェーズに移行しており、同地域の大型長距離路線オペレーターにおける客室改修活動の規模を反映している。北米は、大規模な商業用航空機の運航フリートと旧型客室の継続的な更新により、引き続き重要な市場である。一方、南米は航空会社が狭胴機および広胴機フリートを更新・改修するにつれて、規模は小さいながらも発展途上の機会を示している。これらの地域全体において、客室照明への需要は、照明交換単独のアップグレードとしてではなく、より広範な客室更新サイクルと結びついた形で高まっている。
競合ランドスケープ
民間航空機客室照明市場は集約されており、確立された少数の航空宇宙サプライヤーがOEMラインフィットおよび認証済みレトロフィップログラム全体にわたって強固なポジションを保有している。主要プレーヤーはCollins Aerospace(RTX Corporation)、Safran SA、Diehl Stiftung & Co. KG、Astronics Corporation、SCHOTT AGである。これらのポジションは、幅広い客室ポートフォリオ、航空機メーカーとの関係、認証済み製品、および照明を他の客室システムと統合する能力によって支えられている。Collinsは民間航空機向けのLED読書灯およびドームライトを提供している。同時に、Safranは読書灯、ドームライト、および統合型旅客サービスユニット(PSU)照明を供給しており、A220、A380、エンブラエルE2、および地域航空機プラットフォームを含む航空機のOEM PSUサプライヤーとして機能している。
Diehl AviationとAstronicsは統合型客室システム市場において幅広いポジションを保有している。DiehlのCANSAS客室管理アーキテクチャは、共通の客室ネットワークを通じて客室照明を旅客サイン、呼び出し、ギャレー、化粧室機能と接続しており、単独の照明からデジタル統合型客室システムへの移行を反映している。Astronicsはアンビエントおよびヒューマンセントリック照、読書灯、旅客情報サイン、緊急照明、PSUを提供しており、主要なエアバス、ボーイング、ボンバルディア、エンブラエルプラットフォーム全体にわたる認証済みラインフィットおよびレトロフィット製品を持つ。エアバスはAstronicsをA220向けPSUサプライヤーとして選定しており、LED照明を組み込んでいる。同社の製品はエンブラエルE2客室および緊急照明アーキテクチャをサポートしている。SCHOTTは特殊な光ファイバーおよび客室照明技術によって差別化を図っており、そのHelioFlexシステムはリモートLED光源と光ファイバーを使用して読書灯、通路照明、客室乗務員作業エリアなどの用途に対応している。
主要プレーヤー以外の競争は、特殊なレトロフィット、緊急照明、およびカスタマイズされた客室ソリューションに集中している。Heads Up TechnologiesはSTG Aerospaceの買収を通じて民間航空機照明ポートフォリオを強化し、現在は客室照明、蓄光サイネージ、およびsaf-Tglo緊急床面誘導マーキングを提供している。saf-Tgloシステムは10,000機以上の航空機に設置されており、電力源を必要とせず、典型的な単通機に約1時間で設置できることを示しており、小規模な専門企業がレトロフィットの容易さと特化した技術によって競争する方法を実証している。したがって、競争は2つの広範な能力によって形成されている。確立されたサプライヤーは広範なOEM関係、認証経験、および統合型客室ポートフォリオを活用し、一方で専門企業は軽量製品、レトロフィットの柔軟性、および差別化された照明技術によって競争している。
民間航空機客室照明産業のリーダー
-
RTX Corporation
-
Diehl Stiftung & Co. KG
-
Astronics Corporation
-
SCHOTT AG
-
Safran S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
商業用航空機客室照明市場 このレポートでカバーされる企業
- RTX Corporation
- Safran S.A.
- Diehl Stiftung & Co. KG
- Astronics Corporation
- SCHOTT AG
- Luminator Technology Group, LLC
- Bruce Aerospace, Inc.
- Cobalt Aerospace Group
- S.E.L.A. Lighting Systems
- Soderberg Manufacturing Company, Inc.
- Prizm Aircraft Cabin Lighting
- Madelec Aero SAS
- Beadlight Ltd.
- Aveo Engineering Group, s.r.o.
- Heads Up Technologies, Inc.
最近の産業開発事情 商業用航空機客室照明市場
- 2026年4月:エアバスはA350-1000にA350-1000ファーストクラスエクスペリエンスコンセプトを統合する計画を発表した。このコンセプトは2名の旅客向けマスタースイートを中心とした1-1-1レイアウトを特徴とする。スイートにはダブルベッド、プライベートな化粧室と更衣エリア、および小さなバーが含まれる。このオファリングは、ファーストクラス旅客にプレミアム体験を提供しようとする航空会社にレトロフィットおよびラインフィットの機会を創出すると期待されている。
- 2026年4月:SCHOTTとF/LISTはAircraft Interiors Expo 2026においてSCHOTT Opal Terraプレミアム航空機読書灯シリーズを発表した。新製品はSCHOTTのモジュール式Opal照明技術と木材や石材を含むカスタマイズ可能な天然素材表面を組み合わせており、読書灯をプレミアムシートおよび客室内装デザインと統合できる。
- 2026年1月:エア・インディアは最初のラインフィットB787-9にウェルネスに焦点を当てた新しいムード照明システムを導入した。Tata Elxsiと共同開発されたこのシステムには、サーカディアンリズムと長距離旅行の異なるフェーズに合わせて設計された10のカスタマイズされた照明シーンが含まれる。
グローバル民間航空機客室照明市場レポートの範囲
客室照明システムは、乗客および乗務員にとって快適な雰囲気を創出します。本調査には、航空機客室向けの照明ソリューションが含まれます。
商業用航空機客室照明市場は、航空機タイプ、光源タイプ、客室クラス、エンドユーザー、および地域に基づいてセグメント化されています。航空機タイプ別では、市場はナローボディ、ワイドボディ、およびリージョナルジェットにセグメント化されています。光源タイプ別では、市場はリーディングライト、天井・壁面ライト、サイネージライト、ラバトリーライト、およびフロアパス照明ストリップにセグメント化されています。客室クラス別では、市場はファーストクラス、ビジネスクラス、プレミアムエコノミークラス、およびエコノミークラスにセグメント化されています。エンドユーザー別では、市場はOEMラインフィットおよびアフターマーケット/レトロフィットにセグメント化されています。本レポートは、異なる地域における主要国の商業用航空機客室照明市場の市場規模およ予測も網羅しています。各セグメントについて、市場規模は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ナローボディ機 |
| ワイドボディ機 |
| リージョナルジェット |
| 読書灯 |
| 天井・壁面照明 |
| サイネージ照明 |
| 化粧室照明 |
| 床面経路照明ストリップ |
| ファーストクラス |
| ビジネスクラス |
| プレミアムエコノミークラス |
| エコノミークラス |
| OEMラインフィット |
| アフターマーケット・レトロフィット |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| カタール | ||
| アラブ首長国連邦 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| 航空機タイプ別 | ナローボディ機 | ||
| ワイドボディ機 | |||
| リージョナルジェット | |||
| 照明タイプ別 | 読書灯 | ||
| 天井・壁面照明 | |||
| サイネージ照明 | |||
| 化粧室照明 | |||
| 床面経路照明ストリップ | |||
| 客室クラス別 | ファーストクラス | ||
| ビジネスクラス | |||
| プレミアムエコノミークラス | |||
| エコノミークラス | |||
| エンドユーザー別 | OEMラインフィット | ||
| アフターマーケット・レトロフィット | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 南米 | ブラジル | ||
| その他の南米 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| カタール | |||
| アラブ首長国連邦 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される主要な質問
2031年までに民間航空機客室照明市場はどのくらいの規模になりますか?
民間航空機客室照明市場規模は、2025年の12.0億米ドルから2026年には12.7億米ドルへと成長し、2026年から2031年にかけて6.50%のCAGRで2031年には17.4億米ドルに達すると予測されている。
客室照明需要が最も速く成長している地域はどこですか?
欧州は機材更新および主要欧州航空会社の客室近代化プログラムに牽引され、2031年にかけて7.25%のCAGRを記録すると予想されている。
航空会社が客室全体の改修ではなくLEDシステムのレトロフィットを選ぶ理由は何ですか?
LEDムード照明のレトロフィットは消費電力を最大70%削減でき、既存の航空機配線とコネクターを使用して6時間以内に設置できる。
光輝性床面経路ストリップが普及している理由は何ですか?
蓄光床面誘導システムは電力を必要とせず、従来の電気式緊急照明システムに対してより軽量な代替品を提供する。
IoT対応スマートライトはメンテナンス業務にどのような利点をもたらしますか?
IoT対応スマートライトは、システムの健全性を継続的に監視し、障害を早期に特定し、故障が発生する前に予知保全を可能にすることでメテナンスをサポートする。
近期の納入を最も制約している要因は何ですか?
部品不足や熟練労働者の制約を含むサプライチェーンおよび労働力のボトルネックが、民間航空機の生産と納入スケジュールに引き続き影響を与えている。