
Tamanho e Participação do Mercado de Iluminação de Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
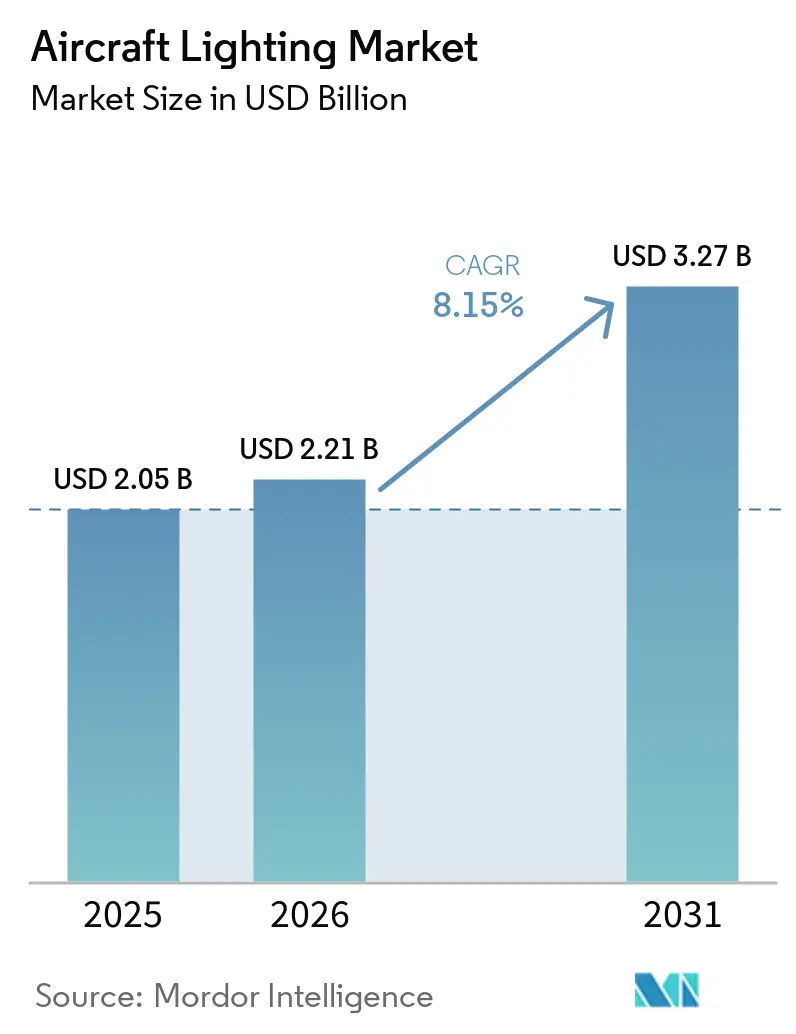
| Tamanho do Mercado (2026) | 2.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.12 % |
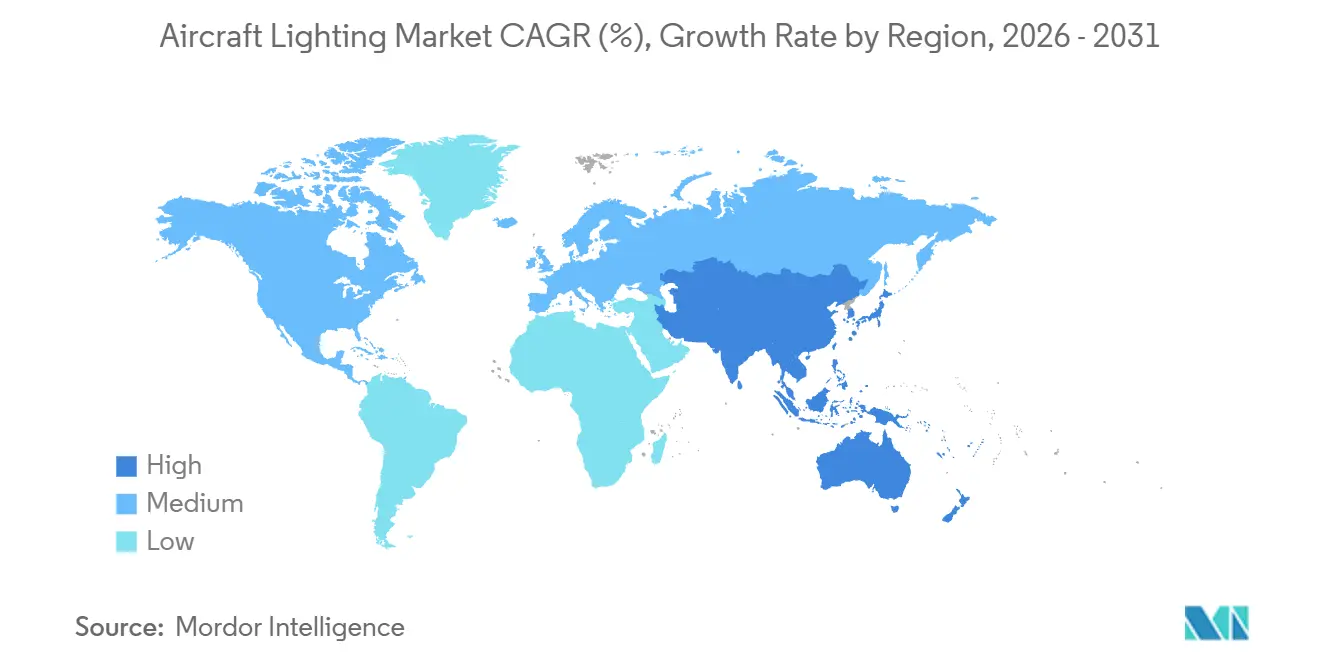
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
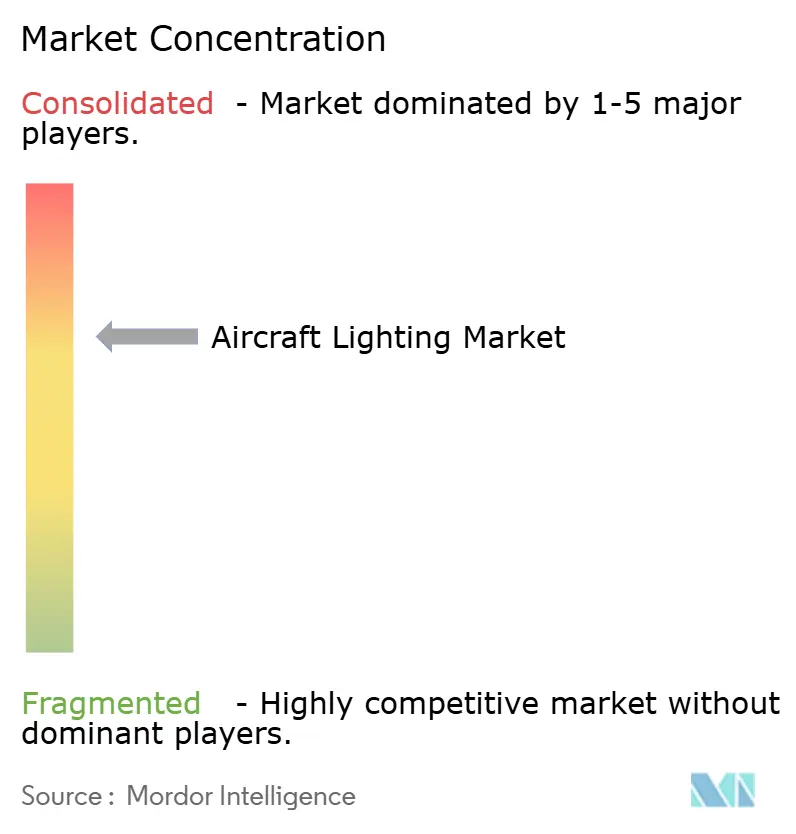
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Iluminação de Aeronaves pela Mordor Intelligence
O tamanho do mercado de iluminação de aeronaves foi avaliado em 2,05 bilhões de USD em 2025, e a previsão é de crescimento de 2,21 bilhões de USD em 2026 para 3,27 bilhões de USD até 2031, a um CAGR de 8,12% durante o período de previsão (2026-2031). As entregas de aeronaves comerciais OEM, a aquisição de aeronaves militares e os trabalhos de retrofit de cabine sustentam a demanda por sistemas de iluminação certificados. A Airbus entregou 793 aeronaves comerciais em 2025, e seus planos de entrega para 2026 sustentam a demanda contínua de instalação de fábrica em novos programas de aeronaves. As companhias aéreas também estão atualizando os interiores de cabine, o que posiciona a iluminação ao lado de assentos, displays e outros equipamentos durante as visitas de manutenção programada. Os fornecedores com capacidades de certificação consolidadas podem se beneficiar, uma vez que as aprovações, os testes e a integração às aeronaves criam longos ciclos de qualificação. Os sistemas de cabine conectados também podem tornar as redes de iluminação mais valiosas, ao apoiar funções de manutenção, monitoramento e gestão de cabine orientadas por software.
Principais Conclusões do Relatório
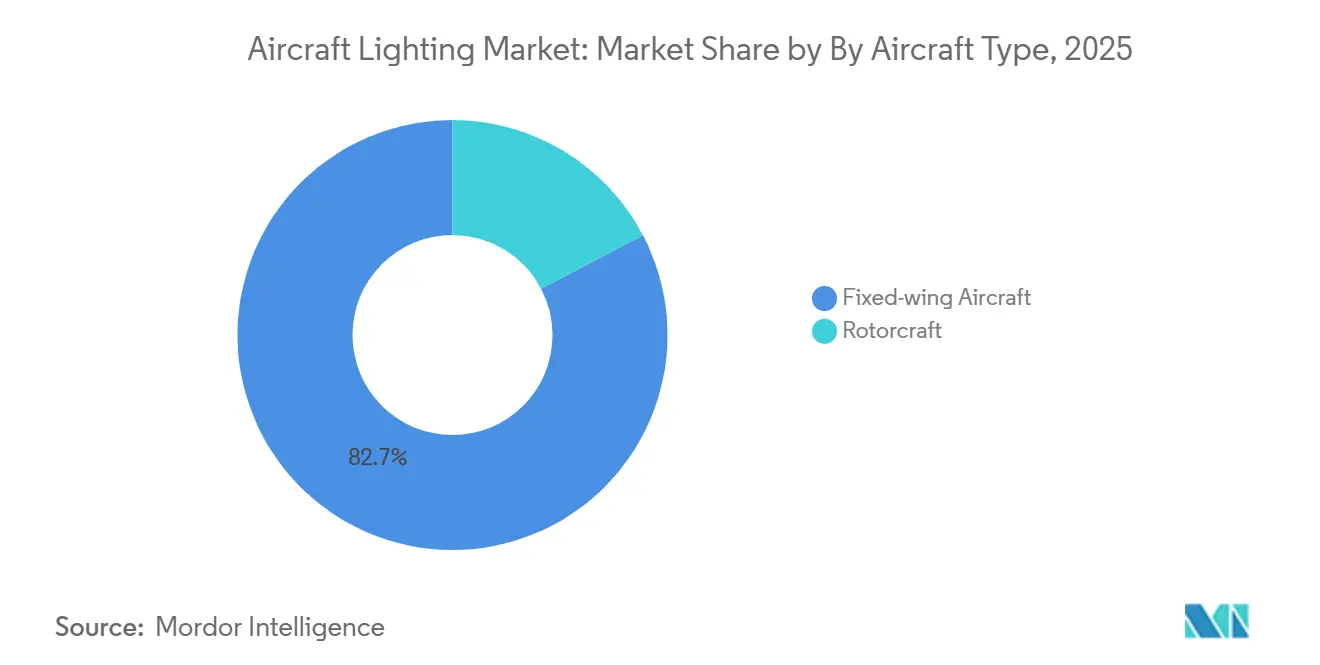
- Por tipo de aeronave, as aeronaves de asa fixa detinham 82,67% da participação do mercado de iluminação de aeronaves em 2025, enquanto as aeronaves de asa rotativa têm previsão de crescer a um CAGR de 9,69% até 2031.
- Por tipo de luz, as luzes interiores representaram 45,27% da participação do mercado de iluminação de aeronaves em 2025, enquanto as luzes de cockpit têm previsão de expandir a um CAGR de 11,49% até 2031.
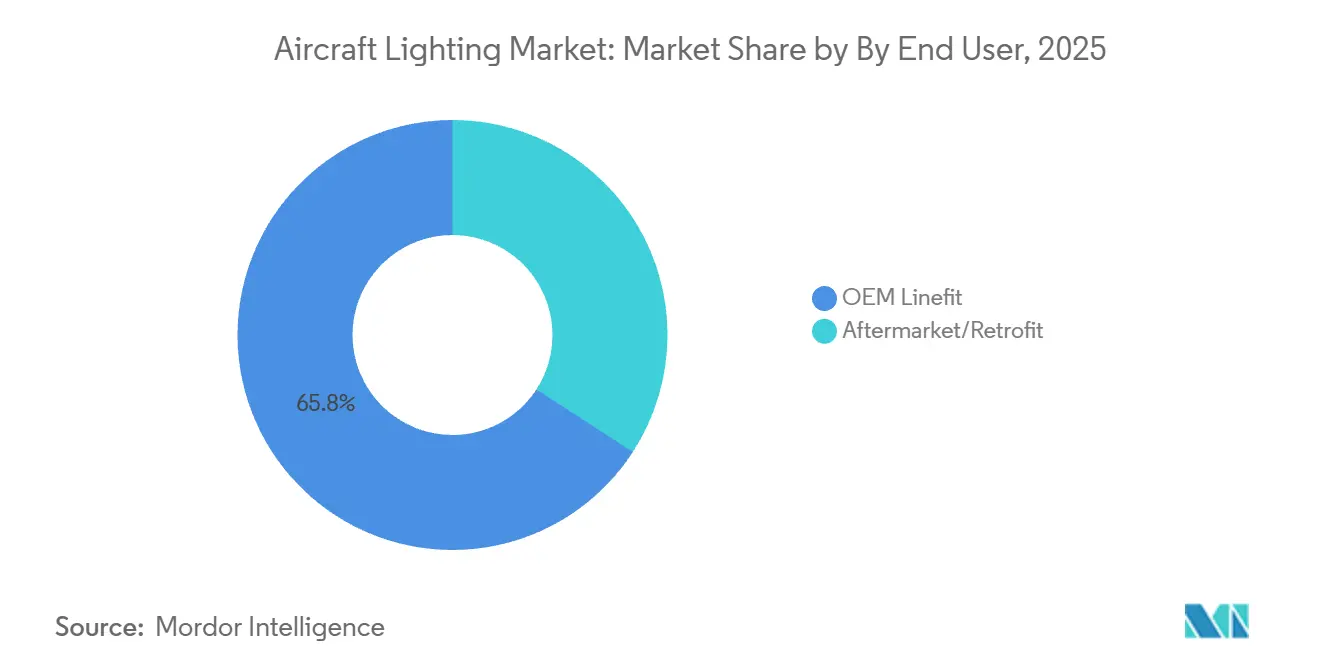
- Por usuário final, a instalação original OEM detinha 65,84% da receita em 2025, enquanto os canais de pós-venda/retrofit têm previsão de crescer a um CAGR de 10,29% até 2031.
- Por tecnologia, a tecnologia LED detinha 51,38% da receita em 2025, enquanto outras tecnologias de iluminação emergentes têm previsão de crescer a um CAGR de 12,95% até 2031.
- Por região, a América do Norte representou 40,89% da receita de 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nas entregas de aeronaves e expansão da frota | +2.10% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de LED para menor consumo de energia e manutenção | +1.80% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Modernização de cabine de aeronaves e programas de retrofit | +1.50% | Global, concentrado na América do Norte, Europa e Oriente Médio | Médio prazo (2-4 anos) |
| Diferenciação da experiência do passageiro por meio de iluminação dinâmica | +1.00% | Global, liderado por operadores premium de longa distância na Europa, Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Kits de retrofit certificados plug-and-play reduzindo o tempo de inatividade das aeronaves | +0.70% | América do Norte, Europa e centros de MRO da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Luzes inteligentes habilitadas por IoT permitindo manutenção preditiva | +0.60% | Global, com adoção mais rápida na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nas Entregas de Aeronaves e Expansão da Frota
Os volumes de entrega de aeronaves sustentam diretamente o mercado de iluminação de aeronaves, pois cada nova aeronave requer iluminação interior, exterior, de cockpit e de emergência certificada antes de entrar em serviço. A Airbus entregou 793 aeronaves comerciais em 2025, um aumento de 4% em relação ao ano anterior, e tem como meta 870 entregas em 2026.[1] Essas entregas criam demanda de instalação original para fornecedores de iluminação com posições em programas de aeronaves comerciais. O grande backlog de pedidos instalados também oferece aos fornecedores visibilidade além dos ciclos de produção curtos, mesmo que cada programa de aeronave tenha sua própria configuração aprovada. A aquisição militar acrescenta outra fonte de demanda, pois aeronaves de combate, tanque e transporte requerem iluminação específica para cada plataforma. O orçamento do Ano Fiscal de 2026 da Força Aérea dos EUA cobre programas de aquisição e modernização de aeronaves que requerem sistemas especializados, incluindo iluminação compatível com visão noturna.
Adoção de LED para Menor Consumo de Energia e Manutenção
A adoção de LED continua a remodelar o mercado de iluminação de aeronaves porque as companhias aéreas buscam menor carga elétrica e menos substituições de componentes. A SAE ARP6253A, revisada em 2025, estabelece requisitos para aplicações de LED em aeronaves em interfaces elétricas, gerenciamento térmico e compatibilidade eletromagnética. A FAA também está convertendo mais de 900 Sistemas de Iluminação de Aproximação de Intensidade Média para tecnologia LED, com trabalhos iniciados no início de 2024 e uma transição prevista para durar 6 a 8 anos.[2] As luzes de leitura LED certificadas podem exceder 100.000 horas de tempo médio entre falhas, usar até 50% menos energia e reduzir o peso em até 36,50 kg em aeronaves de fuselagem larga. A vida útil mais longa reduz as substituições de rotina, mas a tecnologia cria trabalho de inspeção e conformidade quando fiação, controles ou interfaces requerem atenção. A diretiva da FAA de 2026 sobre feixes de fios de parede lateral LED do B777 ilustra como as necessidades de manutenção podem surgir após uma atualização de iluminação em toda a frota.
Modernização de Cabine de Aeronaves e Programas de Retrofit
A reforma de cabine sustenta o mercado de iluminação de aeronaves, pois os módulos de iluminação são frequentemente instalados junto com novos assentos, displays e acabamentos de cabine. O programa de 5 bilhões de USD da Emirates cobre 219 aeronaves, e 100 reformas foram concluídas até meados de 2026. A Air India concluiu a primeira fase do retrofit de cabine legada em 27 aeronaves A320neo até outubro de 2025, elevando sua frota de A320 atualizada para 104 aeronaves. Os kits de cabine LED podem ser fornecidos sob Certificados de Tipo Suplementar da FAA e geralmente requerem menos trabalho estrutural do que modificações de cabine mais amplas. Isso permite que os operadores incluam atualizações de iluminação durante as visitas de manutenção planejadas com tempo de inatividade adicional limitado. A AAR adquiriu a Aircraft Reconfig Technologies em abril de 2026, aumentando a capacidade de engenharia e certificação para reconfiguração de aeronaves.
Diferenciação da Experiência do Passageiro por Meio de Iluminação Dinâmica
Os sistemas de cabine dinâmicos criam um caminho adicional para o mercado de iluminação de aeronaves, pois as transportadoras de longa distância buscam maneiras de diferenciar a experiência do passageiro. O sistema Hypergamut da Collins Aerospace usa controles definidos por software para gerenciar ciclos de sono e ajustar a temperatura de cor sem substituir o hardware instalado. A Diehl Aviation apresentou seu sistema Flex Light em 2026 para arranjos de iluminação de cabine que podem se adaptar à geometria da cabine e às necessidades dos passageiros. Pesquisas científicas indicam que a luz espectral próxima a 480 nm pode afetar as vias circadianas, o que sustenta o argumento para programas de iluminação alinhados com os fusos horários de destino. Os interiores conectados também podem identificar problemas de manutenção por meio do monitoramento em tempo real da cabine, tornando as redes de iluminação parte de uma oferta de serviços mais ampla. Essas capacidades favorecem fornecedores que podem fornecer hardware qualificado, controles de software e suporte de integração ao longo da vida útil da cabine.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de certificação e integração | -1.20% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Restrições de peso, energia e gerenciamento térmico das aeronaves | -0.80% | Global | Médio prazo (2-4 anos) |
| Validação de cibersegurança e compatibilidade eletromagnética para iluminação conectada | -0.60% | América do Norte e Europa, com extensão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Realocação de capital para IFEC/conectividade em detrimento da iluminação | -0.50% | Global, liderado por transportadoras de longa distância | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Certificação, Integração e Restrições de Aeronaves
Os custos de certificação podem limitar a adoção no mercado de iluminação de aeronaves, particularmente para produtos conectados e programas de retrofit específicos de aeronaves. A Emenda 25/29 da EASA, em vigor desde agosto de 2024, estendeu os requisitos de segurança de aeronavegabilidade a novas aeronaves de grande porte e alterações importantes. Os fornecedores podem precisar concluir a validação junto a várias autoridades, o que pode prolongar o trabalho de documentação e aprovação. Testes de incêndio, integração elétrica, gerenciamento térmico, limites de peso e energia disponível da aeronave acrescentam restrições de projeto para uma nova instalação de iluminação. Especialistas menores frequentemente precisam de instalações de teste de terceiros, o que acrescenta custo e risco de agendamento. Os operadores podem enfrentar preços mais altos para kits de retrofit certificados, enquanto as prioridades de gastos podem favorecer projetos de entretenimento a bordo e conectividade em detrimento de atualizações de iluminação.
Validação de Cibersegurança e Compatibilidade Eletromagnética para Iluminação Conectada
A iluminação conectada enfrenta uma restrição separada porque os equipamentos de cabine em rede requerem validação de cibersegurança e compatibilidade eletromagnética. A CS 25.1319 da EASA exige processos de segurança de aeronavegabilidade para sistemas de aeronaves relevantes, incluindo análise de ameaças e trabalho de avaliação de riscos. Pesquisas apresentadas na Conferência de Sistemas de Aviônica Digital de 2025 identificaram riscos em que vulnerabilidades em sistemas de cabine poderiam cruzar fronteiras de rede. Os barramentos de controle digital e as comunicações por linha de energia também devem atender aos requisitos de compatibilidade eletromagnética da RTCA DO-160 quando instalados próximos a aviônica sensível. Essas obrigações podem acrescentar 12 a 18 meses aos cronogramas de desenvolvimento de produtos de iluminação conectada. O ônus é mais imediato na América do Norte e na Europa, onde os quadros regulatórios atualizados são aplicados primeiro, antes de influenciar os requisitos na Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Aeronave:
As Atualizações de Aeronaves de Asa Rotativa Aceleram em um Mercado Liderado por Aeronaves de Asa FixaAs aeronaves de asa fixa detinham 82,67% da receita em 2025, sustentadas pela produção comercial de aeronaves de fuselagem estreita e programas militares de transporte de alto valor. A Airbus entregou 793 aeronaves comerciais em 2025 e encerrou o ano com um backlog de pedidos de 8.754 aeronaves. As novas aeronaves de fuselagem estreita utilizam sistemas LED de múltiplas zonas que devem atender aos requisitos de qualificação ambiental da SAE ARP5873B e da RTCA DO-160. As plataformas militares de asa fixa, incluindo o F-35A, o F-15EX e o KC-46A, requerem pacotes de iluminação premium para aumentar a receita por aeronave. Esses programas mantêm as aeronaves de asa fixa como a principal fonte de demanda de instalação original OEM no mercado de iluminação de aeronaves.
As aeronaves de asa rotativa têm previsão de crescer a um CAGR de 9,69% de 2026 a 2031. A modernização militar de asa rotativa, as operações de energia offshore e as plataformas de mobilidade aérea avançada sustentam esse crescimento. Os estados membros da OTAN estão adotando iluminação de cockpit compatível com visão noturna e atualizações de iluminação de formação em helicópteros, o que pode antecipar o trabalho de retrofit em relação aos ciclos normais de substituição. Os operadores offshore do Airbus H175 e do Leonardo AW189 enfrentam requisitos de aeronavegabilidade para intensidade de iluminação exterior marítima e desempenho em modo de falha. A Condição Especial da EASA para pequenas aeronaves VTOL estabeleceu critérios de certificação de iluminação para aeronaves eVTOL, criando uma categoria adicional de aquisição para aeronaves adjacentes ao segmento rotativo.

Por Tipo de Luz:
A Iluminação Interior Lidera enquanto a Demanda por Cockpit AceleraA iluminação interior representou 45,27% da receita em 2025 porque abrange cabines de passageiros, galerias, lavatórios, luzes de leitura, áreas de serviço, iluminação de emergência e sistemas de iluminação ambiente. A iluminação da cabine de passageiros é altamente valorizada pelas companhias aéreas, que instalam sistemas LED programáveis que suportam ajuste de cor e identidade visual da cabine. A iluminação de emergência e de saída requer qualificação e rastreabilidade rigorosas por ser um equipamento crítico de segurança. As luzes de galeria e lavabos podem exigir substituição mais frequente devido à exposição ao calor e à umidade. Essas condições operacionais tornam a confiabilidade e o suporte de serviço fatores importantes de seleção.
As luzes de cockpit têm previsão de crescer a um CAGR de 11,49% até 2031, a taxa mais rápida entre os tipos de luz no mercado de iluminação de aeronaves. As atualizações de aviônica e o uso mais amplo de iluminação compatível com visão noturna sustentam essa demanda em aeronaves militares e para-públicas. Os sistemas exteriores devem atender aos requisitos de cor e intensidade da FAA e da EASA, mantendo a demanda de substituição à medida que os operadores convertem sistemas mais antigos para tecnologia LED. A iluminação de ambiente é cada vez mais selecionada com base em requisitos mensuráveis de cromaticidade e desempenho térmico, uma mudança que amplia a base técnica para avaliação de fornecedores.
Por Usuário Final:
A Instalação Original OEM Lidera enquanto os Canais de Retrofit Crescem Mais RapidamenteA instalação original OEM representou 65,84% do mercado de iluminação de aeronaves em 2025, refletindo acordos de fornecimento direto com fabricantes de células. Programas como o A320neo, o A321XLR e o B737 MAX fornecem volumes de produção previsíveis para fornecedores selecionados. Esses compromissos sustentam o investimento em ferramental, qualificação e capacidade de fabricação. Os fornecedores com posições de entrada em serviço ganham vantagem quando as companhias aéreas posteriormente precisam de peças de reposição aprovadas. A ligação entre a instalação original e as peças aprovadas ajuda a preservar a continuidade do fornecedor ao longo do ciclo de vida da frota.
A demanda de pós-venda/retrofit tem projeção de crescer a um CAGR de 10,29% até 2031, tornando-se o canal de usuário final de crescimento mais rápido no mercado de iluminação de aeronaves. As companhias aéreas estão atualizando cabines mais antigas e podem usar kits LED pré-certificados com tempo de inatividade limitado das aeronaves. A Astronics adquiriu a Envoy Aerospace em julho de 2025 por 8 milhões de USD para expandir suas capacidades de certificação FAA para modificação de aeronaves e produtos de conectividade. Os 4.574 aeronaves registradas da China e o aumento da idade média de sua frota de 7 anos para 10 anos sustentam a demanda de substituição em meia-vida. A capacidade de certificação afeta a rapidez com que os produtos de retrofit podem entrar em serviço. Isso torna as aprovações de engenharia uma parte importante da competição no mercado de pós-venda.
Por Tecnologia:
O LED Está Consolidado enquanto os Sistemas Emergentes Ganham TerrenoA tecnologia LED representou 51,38% do mercado de iluminação de aeronaves em 2025 e continua sendo a tecnologia líder devido ao seu menor consumo de energia, peso reduzido e menores necessidades de manutenção. As luzes de leitura LED certificadas podem fornecer mais de 100.000 horas de tempo médio entre falhas e usar até 50% menos energia. A orientação da SAE sobre luzes de leitura, aplicações de LED em aeronaves e programas de substituição fornece aos fornecedores uma rota de qualificação definida. Os produtos incandescentes, halógenos e fluorescentes convencionais estão se tornando menos relevantes à medida que os operadores realizam conversões para LED. O programa de LED da FAA sinaliza o movimento mais amplo em direção à tecnologia. O mercado de iluminação de aeronaves continua a se afastar dos produtos convencionais à medida que essas instalações se tornam mais comuns.
Outras tecnologias de iluminação emergentes têm projeção de crescer a um CAGR de 12,95% até 2031, a taxa mais rápida no mercado de iluminação de aeronaves. A categoria inclui painéis OLED, iluminação por fibra óptica e sistemas sintonizáveis de espectro completo. A SCHOTT afirma que sua plataforma de fibra óptica HelioFlex é 30% mais leve do que soluções LED equivalentes e pode alimentar até 30 pontos de luz a partir de 1 fonte LED. A SCHOTT e a Jetlite formaram uma parceria em abril de 2026 para desenvolver uma plataforma de iluminação modular que combina óptica qualificada para aviação com controles baseados em cronobiologia. A tecnologia eDecor da Diehl Aviation mostra como as superfícies de cabine dinâmicas podem ampliar o escopo prático dos sistemas de iluminação. Esses produtos podem vincular mais estreitamente as escolhas de iluminação ao design da cabine e ao conforto dos passageiros.
Análise Geográfica
A América do Norte representou 40,89% do mercado de iluminação de aeronaves em 2025, sustentada pela produção da Boeing, pela densa atividade de MRO e pela aquisição militar dos EUA. Os Estados Unidos têm mais de 200.000 aeronaves de aviação geral registradas, o que sustenta a demanda de substituição de equipamentos LED de cockpit e exteriores. A Boeing aumentou sua taxa de produção aprovada do B737 MAX de 42 para 47 aeronaves por mês em 2026, adicionando volume de instalação original para fornecedores de fuselagem estreita. A FAA havia concluído mais de 28 conversões de MALS até maio de 2025 e tem como meta mais de 900 sistemas para transição para LED.
A Europa é o segundo maior mercado regional, sustentada pelos locais de produção da Airbus em Toulouse e Hamburgo. O mercado de iluminação de aeronaves se beneficia da rede regional de fornecedores qualificados, integradores e operadores de MRO. Os requisitos da EASA para desempenho fotométrico e segurança de aeronavegabilidade elevam os custos de aprovação, ao mesmo tempo em que protegem os fornecedores com recursos de teste estabelecidos. A França e a Alemanha lideram a atividade regional devido aos seus vínculos com a cadeia de suprimentos da Airbus. As transportadoras de baixo custo europeias padronizam configurações LED em frotas estreitas para limitar a complexidade de peças sobressalentes e apoiar o trabalho de substituição repetida.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,28% até 2031, tornando-se a geografia de crescimento mais rápido no mercado de iluminação de aeronaves. A Airbus prevê que a região precisará de 19.120 novas aeronaves de passageiros até 2045, impulsionada pelo crescimento de sua população de renda média. A China Eastern Airlines encomendou 101 aeronaves Airbus em março de 2026, enquanto a AirAsia encomendou 150 aeronaves A220-300. O envelhecimento da frota da China cria demanda de retrofit ao lado de novas entregas.[3] Os programas comerciais da Embraer no Brasil sustentam a América do Sul, enquanto o Oriente Médio é importante porque a Emirates está investindo 5 bilhões de USD para reformar 219 aeronaves.
Cenário Competitivo
Principais Empresas do Mercado de Iluminação de Cabine de Aeronaves Comerciais
O mercado de iluminação de aeronaves é moderadamente concentrado entre Collins Aerospace, Safran SA, Diehl Aviation, Honeywell Aerospace Inc. e Astronics Corporation. Essas empresas detêm posições de longa data em grandes programas de aeronaves comerciais e militares. Elas fornecem sistemas interiores, exteriores, de cockpit, de ambiente e compatíveis com visão noturna, e sua experiência de qualificação junto à FAA e à EASA cria barreiras para fornecedores que buscam acesso à instalação original. Especialistas, incluindo SCHOTT AG, Bruce Aerospace, Beadlight, Madelec Aero, Aveo Engineering, Prizm Aircraft Lighting, Heads Up Technologies e S.E.L.A. Lighting Systems, concentram-se em nichos técnicos e de serviços mais restritos.
O setor de iluminação de aeronaves utiliza a seleção antecipada em programas OEM como estratégia competitiva central, pois as posições de instalação original podem levar a oportunidades de fornecimento no mercado de pós-venda. A Astronics adquiriu a Envoy Aerospace em julho de 2025 e a Bühler Motor Aviation em outubro de 2025, adicionando capacidade de certificação e capacidades adjacentes de sistemas de cabine. A SCHOTT e a Jetlite fizeram parceria em abril de 2026 para desenvolver uma plataforma certificada de tiras LED modulares para assentos, suítes e galerias. O mercado de iluminação de aeronaves, portanto, recompensa fornecedores que combinam produtos qualificados, capacidade de certificação e expertise relacionada em cabine.
Fornecedores menores competem por meio de certificação rápida, instalação simples e aplicações onde os OEMs maiores podem ser menos flexíveis. A Aveo Engineering e a Heads Up Technologies atendem à demanda de retrofit com pacotes aprovados de atualização LED exterior e de cockpit para aeronaves envelhecidas. A Diehl Aviation apresentou o Flex Light e uma solução escalável de atualização LED no MRO Americas 2026, enquanto a Collins Aerospace entrou em serviço com sua plataforma de cabine de espectro variável Hypergamut. Os produtos conectados podem impulsionar parcerias porque a engenharia de cibersegurança acrescenta às competências necessárias para ingressar no mercado de iluminação de aeronaves.
Líderes do Setor de Iluminação de Aeronaves
-
Collins Aerospace (RTX Corporation)
-
Honeywell Aerospace Inc.
-
Diehl Stiftung & Co. KG
-
Astronics Corporation
-
Safran S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Iluminação de Aeronaves Empresas cobertas neste relatório
- Collins Aerospace (RTX Corporation)
- Safran S.A.
- Diehl Stiftung & Co. KG
- Astronics Corporation
- SCHOTT AG
- Honeywell Aerospace Inc.
- Luminator Technology Group
- Bruce Aerospace Inc. (TransDigm Group)
- Cobalt Aerospace Group Limited
- S.E.L.A. Lighting Systems
- Soderberg Manufacturing Company, Inc.
- Prizm Aircraft Lighting
- Madelec Aero SAS
- Beadlight Limited
- Aveo Engineering Group, s.r.o.
- Heads Up Technologies, Inc.
Desenvolvimentos industriais recentes em Mercado de Iluminação de Aeronaves
- Março de 2026: A Diehl Aviation anunciou sua participação na Aircraft Interiors Expo (AIX) 2026 em Hamburgo, apresentando soluções integradas de cabine que abrangem componentes interiores, iluminação e sistemas conectados a bordo. A empresa destacou soluções para melhorar a confiabilidade operacional enquanto reduz o peso das aeronaves e a complexidade dos sistemas, em linha com os requisitos em evolução das companhias aéreas e dos OEMs.
- Abril de 2025: A Satair e a Collins Aerospace estenderam seu acordo de distribuição de peças de interior de cabine por quatro anos, cobrindo os sistemas de oxigênio da Collins, as soluções de iluminação Goodrich e as máquinas de bebidas para plataformas de aeronaves Airbus, Boeing e outras. O acordo fortalece as capacidades de distribuição no mercado de pós-venda para produtos de iluminação de cabine e externa, incluindo luzes de pouso, navegação, emergência, anticolisão, táxi, asa e logotipo.
Escopo do Relatório Global do Mercado de Iluminação de Aeronaves
O mercado de iluminação de aeronaves abrange o design, desenvolvimento, fabricação, integração e fornecimento de pós-venda de sistemas e componentes de iluminação para aeronaves comerciais, jatos executivos, aeronaves de aviação geral, aeronaves militares e helicópteros. Ele avalia as tecnologias de iluminação LED e convencional, incluindo suas aplicações em novas aeronaves e na modernização de frotas existentes, considerando eficiência energética, peso, confiabilidade, manutenção, integração de sistemas e experiência do passageiro.
O mercado de iluminação de aeronaves é segmentado por tipo de aeronave, tipo de luz, usuário final, tecnologia e geografia. Por tipo de aeronave, o mercado é segmentado em aeronaves de asa fixa e aeronaves de asa rotativa. Por tipo de luz, o mercado é segmentado em luzes interiores, luzes exteriores e luzes de cockpit. Por usuário final, o mercado é segmentado em instalação original OEM e pós-venda/retrofit. Por tecnologia, o mercado é segmentado em LED, iluminação convencional e outras iluminações emergentes. O relatório também cobre tamanhos de mercado e previsões para o mercado de iluminação de aeronaves nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Fuselagem Estreita |
| Fuselagem Larga |
| Ásia-Pacífico | Por País | China |
| Índia | ||
| Indonésia | ||
| Japão | ||
| Singapura | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Europa | Por País | França |
| Alemanha | ||
| Espanha | ||
| Turquia | ||
| Reino Unido | ||
| Restante da Europa | ||
| Oriente Médio | Por País | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| América do Norte | Por País | Canadá |
| Estados Unidos | ||
| Restante da América do Norte | ||
| Restante do Mundo |
| Tipo de Aeronave | Fuselagem Estreita | ||
| Fuselagem Larga | |||
| Região | Ásia-Pacífico | Por País | China |
| Índia | |||
| Indonésia | |||
| Japão | |||
| Singapura | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Europa | Por País | França | |
| Alemanha | |||
| Espanha | |||
| Turquia | |||
| Reino Unido | |||
| Restante da Europa | |||
| Oriente Médio | Por País | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| América do Norte | Por País | Canadá | |
| Estados Unidos | |||
| Restante da América do Norte | |||
| Restante do Mundo | |||
Definição de mercado
- Tipo de Produto - As luzes interiores de aeronaves que fornecem iluminação para instrumentos, cabines e outras seções ocupadas por passageiros estão incluídas neste estudo.
- Tipo de Aeronave - Todas as aeronaves de passageiros, como fuselagem estreita e fuselagem larga, que são de corredor único e de corredor duplo, estão incluídas neste estudo.
- Classe de Cabine - Classe Executiva e Primeira Classe, Classe Econômica e Classe Econômica Premium são classes de viagem aérea oferecidas pelas companhias aéreas que prestam diversos serviços aos passageiros.
| Palavra-chave | Definição |
|---|---|
| Produto Interno Bruto (PIB) | O Produto Interno Bruto (PIB) é uma medida monetária do valor de mercado de todos os bens e serviços finais produzidos em um período específico de tempo pelos países. |
| Fabricante Original de Equipamentos (OEM) | Um fabricante original de equipamentos (OEM) é definido tradicionalmente como uma empresa cujos produtos são usados como componentes nos produtos de outra empresa, que então vende o item acabado aos usuários. |
| Alto Alcance Dinâmico (HDR) | O alcance dinâmico descreve a proporção entre as partes mais brilhantes e mais escuras de uma imagem. O HDR é usado para capturar um alcance dinâmico maior do que o SDR. |
| Administração Federal de Aviação (FAA) | A divisão do Departamento de Transportes responsável pela aviação. Ela opera o Controle de Tráfego Aéreo e regula tudo, desde a fabricação de aeronaves até o treinamento de pilotos e as operações aeroportuárias nos Estados Unidos. |
| Agência Europeia para a Segurança da Aviação (EASA) | A Agência Europeia para a Segurança da Aviação é uma agência da União Europeia estabelecida em 2002 com a missão de supervisionar a segurança e a regulamentação da aviação civil. |
| Display 4K | A resolução 4K refere-se a uma resolução de exibição horizontal de aproximadamente 4.000 pixels. |
| Diodo Orgânico Emissor de Luz (OLED) | É o diodo emissor de luz (LED) no qual a camada eletroluminescente emissora é um filme de composto orgânico que emite luz em resposta a uma corrente elétrica. |
| Tempo Médio Entre Falhas (MTBF) | O tempo médio entre falhas é o tempo decorrido previsto entre falhas inerentes de um sistema mecânico ou eletrônico durante a operação normal do sistema. |
| Companhia Aérea de Baixo Custo (LCC) | É uma companhia aérea operada com ênfase especialmente elevada na minimização dos custos operacionais e sem alguns dos serviços e comodidades tradicionais fornecidos na tarifa. |
| Janelas Eletronicamente Escurecíveis (EDW) | É um tipo de janela que bloqueia até 99,96% de toda a luz visível e fornece opacidade total, integrada ao cassete de janela do painel lateral. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma ampla rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultoria Personalizada, Bases de Dados e Plataformas de Assinatura




