
Tamanho e Participação do Mercado de Armazenamento Frigorífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 166.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 208.75 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
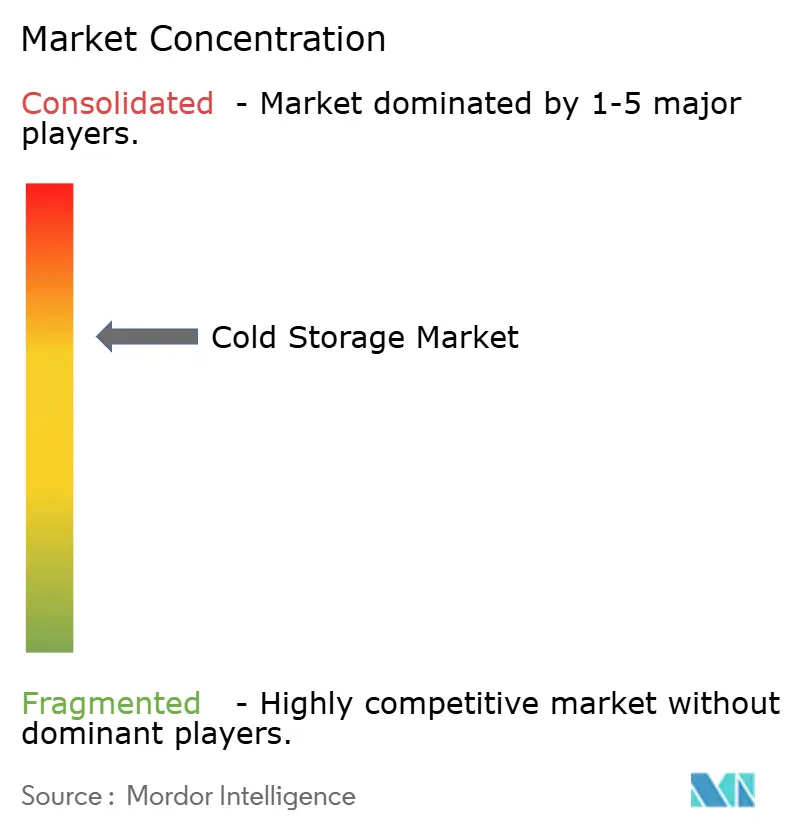
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Armazenamento Frigorífico por Mordor Intelligence
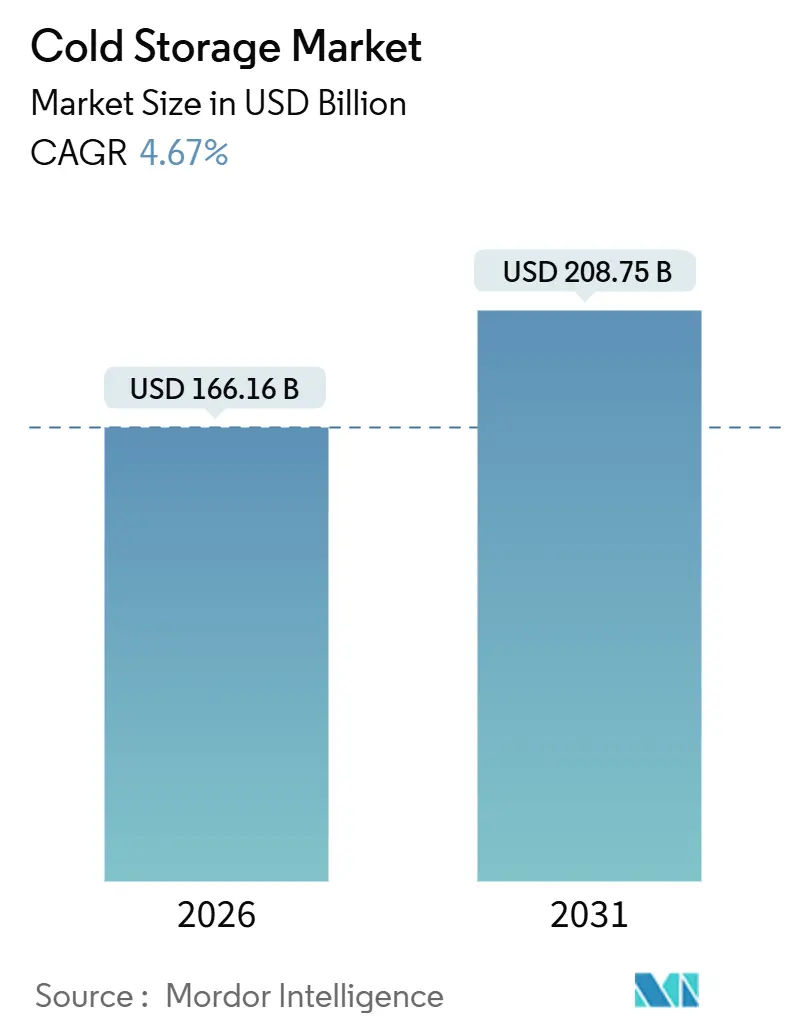
O tamanho do Mercado de Armazenamento Frigorífico é estimado em USD 166,16 mil milhões em 2026 e deverá atingir USD 208,75 mil milhões até 2031, a um CAGR de 4,67% durante o período de previsão (2026-2031).
A expansão do mercado global de armazenamento a frio é impulsionada menos por adições de capacidade em destaque e mais por mudanças estruturais no comportamento do consumidor, nas cadeias de suprimentos farmacêuticas e nos modelos de distribuição no varejo. O varejo organizado e o e-grocery estão exigindo instalações urbanas de micro-atendimento, os biológicos e as terapias celulares estão empurrando os limites de temperatura abaixo de -20 °C, e a automação está se tornando um pré-requisito para o controle de custos onde a mão de obra qualificada é escassa. Os operadores capazes de combinar escala, tecnologia e expertise regulatória estão capturando nichos de maior margem, enquanto instalações menores correm o risco de obsolescência à medida que os custos de energia aumentam e as regras de conformidade se tornam mais rígidas.
Principais Conclusões do Relatório
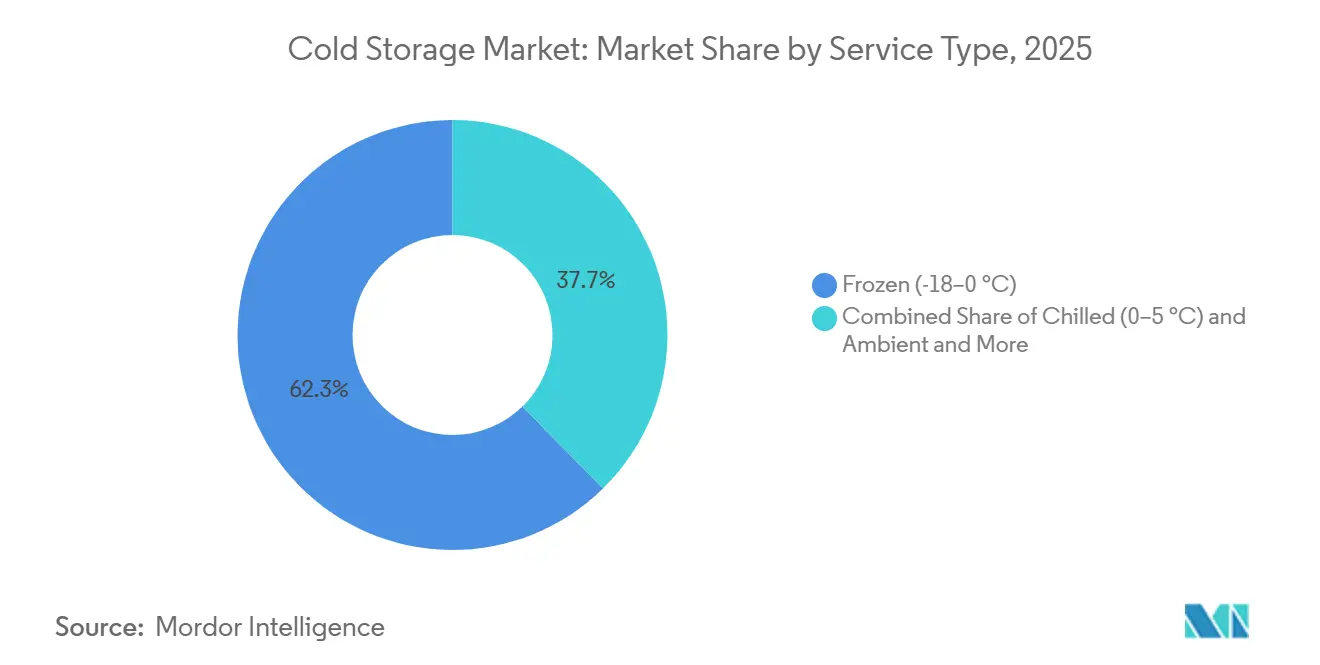
- Por tipo de temperatura, o armazenamento congelado detinha 62,34% da participação do mercado de armazenamento a frio em 2025, enquanto as instalações de congelamento profundo e ultrabaixas temperaturas devem se expandir a um CAGR de 13,01% até 2031.
- Por aplicação, peixes e frutos do mar lideraram com 62,34% de participação de receita em 2025; produtos farmacêuticos e biológicos têm previsão de avançar a um CAGR de 11,93% até 2031.
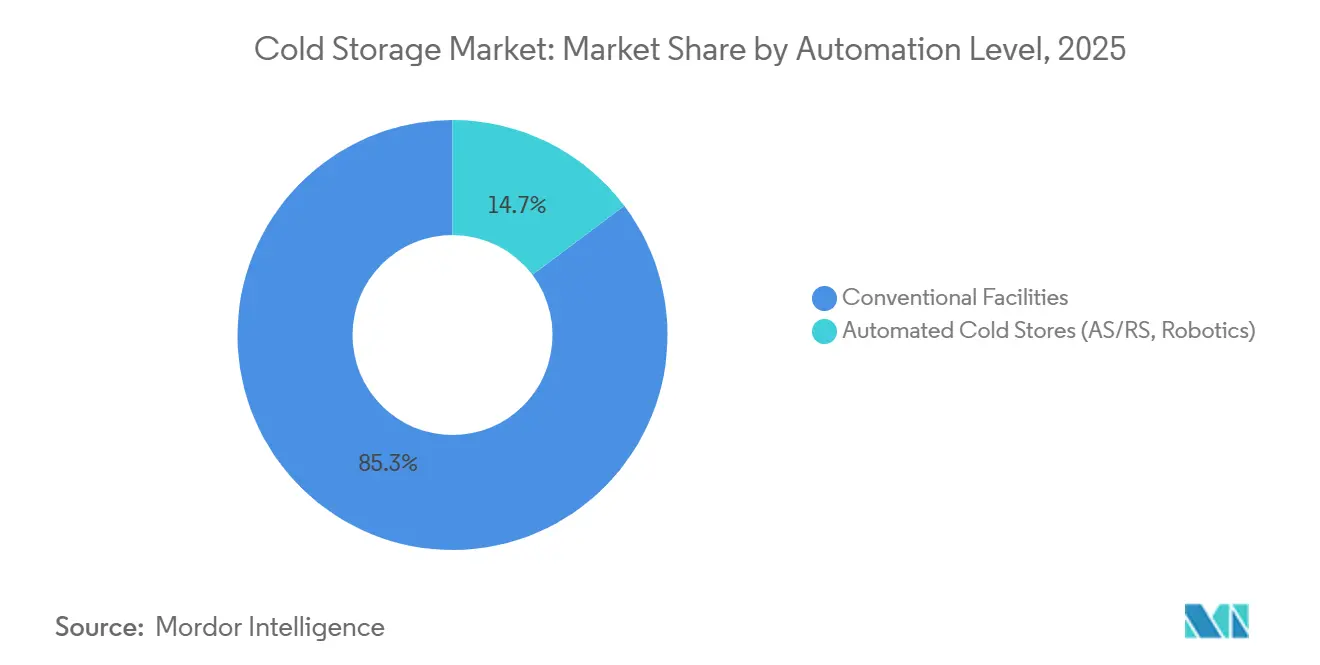
- Por nível de automação, as instalações convencionais detinham 85,27% do tamanho do mercado global de armazenamento a frio em 2025, enquanto os armazéns frigorificados automatizados devem crescer a um CAGR de 16,72% até 2031.
- Por região, a Ásia-Pacífico comandava 36,61% da participação do mercado de armazenamento a frio em 2025 e está posicionada para a expansão mais rápida, a um CAGR de 12,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas Globais do Mercado de Armazenamento Frigorífico
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Varejo Organizado e do E-commerce de Mercearia | +1.3% | Global, concentrado em centros urbanos | Curto prazo (≤ 2 anos) |
| Expansão das Cadeias de Frio Farmacêuticas | +1.1% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento da Procura de Alimentos Congelados e de Conveniência | +0.9% | Global | Médio prazo (2-4 anos) |
| Incentivos Governamentais para Infraestrutura de Cadeia de Frio | +0.7% | Índia, China, Sudeste Asiático, África | Longo prazo (≥ 4 anos) |
| Refrigeração Movida a Energia Solar | +0.5% | África Subsaariana, Ásia do Sul | Longo prazo (≥ 4 anos) |
| Adoção de Automação em Armazéns | +0.4% | América do Norte, Europa, Ásia Oriental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Varejo Organizado e do E-commerce de Mercearia
A mercearia online está a caminho de capturar 21,5% do total das vendas de mercearia nos EUA até 2025, atingindo a massa crítica que justifica armazéns frigorificados urbanos de uso específico posicionados a 10-15 milhas de grandes centros populacionais. Os formatos de comércio moderno apenas na Índia devem aumentar de 790 bilhões de USD em 2024 para 850 bilhões de USD em 2025, e esses pontos de venda exigem logística de back-end com controle de temperatura que as redes atacadistas tradicionais não conseguem fornecer. Os projetos de micro-atendimento maximizam a utilização cúbica, frequentemente atendendo mais de 100.000 domicílios com uma janela de entrega de 30 minutos, ao mesmo tempo em que reduzem os custos de última milha em até 50%. O lado positivo é equilibrado por desafios de previsão: rupturas de estoque ou deterioração em nós urbanos de alto aluguel corroem rapidamente as vantagens de margem, empurrando os operadores em direção a softwares sofisticados de planejamento de demanda e análises avançadas.
Expansão das Cadeias de Frio Farmacêuticas
Os produtos biológicos, as terapias celulares e as terapias génicas exigem agora armazenamento de -40 °C até -196 °C, uma gama muito além dos requisitos tradicionais de vacinas. A seringa de polímero da SCHOTT Pharma validada para -180 °C, lançada em 2025, sublinha o ritmo de inovação na embalagem. A certificação GDP, a monitorização automatizada da temperatura e os protocolos validados de custódia da cadeia aumentaram os custos de conformidade, mas também criaram barreiras duradouras à entrada, permitindo que as instalações certificadas cobrem prémios de preço de 30 a 50%. A geografia está a diversificar-se à medida que os fabricantes estabelecem depósitos regionais para a resiliência, abrindo oportunidades para os operadores de armazenamento frigorífico em mercados secundários anteriormente ignorados pela logística farmacêutica[1].SCHOTT Pharma, "Seringa de Polímero para Armazenamento a Ultra-Baixa Temperatura," schott-pharma.com.
Aumento da Procura de Alimentos Congelados e de Conveniência
O consumo per capita de refeições congeladas está a aumentar nas economias maduras apesar do crescimento estável da população, refletindo tecnologias de congelamento melhoradas e a mudança nos orçamentos de tempo dos agregados familiares. Nos Estados Unidos, o valor da logística de cadeia de frio associado a produtos congelados está projetado para passar de USD 97,13 mil milhões em 2026 para USD 133,87 mil milhões até 2031, a um CAGR de 6,63%. As refeições prontas para consumo requerem congelamento rápido por explosão de frio para a preservação da textura, prolongando os tempos de permanência e ocupando capacidade de armazém. Os operadores estão a responder com modelos de contrato híbridos que combinam espaço dedicado e partilhado para suavizar as curvas de utilização e garantir fluxos de receita previsíveis.
Incentivos Governamentais para Infraestrutura de Cadeia de Frio
O programa PMKSY da Índia destinou INR 4.600 crore (USD 550 milhões) para cadeias de frio integradas até março de 2026, tendo já entregue mais de 838.000 toneladas métricas de capacidade. As províncias da China concedem isenções fiscais e concessões de uso de terreno para projetos energeticamente eficientes, enquanto o relatório de integração de 2025 do Banco Asiático de Desenvolvimento lista o armazenamento frigorífico como uma prioridade para assistência técnica. Estes incentivos enfatizam agora redes de ponta a ponta em detrimento de depósitos isolados, incentivando os promotores privados a adotar configurações em hub-and-spoke que ligam as portas das explorações agrícolas aos centros das cidades[2].Invest India, "Infraestrutura de Cadeia de Frio e o Seu Potencial Futuro," investindia.gov.in
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado Consumo de Energia e Custos de Eletricidade | -0.8% | Global, agudo em regiões com tarifas elevadas | Curto prazo (≤ 2 anos) |
| Elevado CapEx Inicial e Conformidade Regulatória | -0.6% | Global, especialmente em mercados emergentes | Longo prazo (≥ 4 anos) |
| Escassez de Técnicos Qualificados em Refrigeração | -0.5% | Global, grave em cidades secundárias | Médio prazo (2-4 anos) |
| Aumento dos Prémios de Seguro para Sistemas de Amoníaco | -0.3% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Consumo de Energia e Custos de Eletricidade
A energia representa 50-70% das despesas operacionais num armazém frigorífico típico, tornando a rentabilidade altamente sensível às variações tarifárias. Em partes da África Subsaariana, a instabilidade da rede elétrica obriga ao uso de geradores a diesel que podem elevar os custos operacionais em 25%. As instalações estão a atualizar os invólucros dos edifícios, a instalar variadores de velocidade e a adotar refrigerantes de baixo GWP, como o Solstice ze da Honeywell, que se reporta que reduz o consumo de energia em 46%. Os investimentos de capital, contudo, variam entre USD 1 milhão e USD 3 milhões por 100.000 ft2, desacelerando a adoção em instalações de menor margem[3]Honeywell, "Normas de Eficiência Energética no Armazenamento Frigorífico," honeywell.com.
Elevado CapEx Inicial e Conformidade Regulatória
Um armazém de grau farmacêutico pode custar mais de USD 200 por ft2, em comparação com USD 70 para espaço ambiente. A intensidade de capital é agravada pelo Regulamento F-gas revisto da UE 2024/573, que proíbe unidades autónomas com um GWP acima de 150 a partir de janeiro de 2025, forçando retrofits ou substituição. Os refrigerantes naturais como o CO₂ e o amoníaco cumprem as normas ambientais, mas requerem novos protocolos de segurança, sensores adicionais e prémios de seguro mais elevados, criando um mercado de dois níveis onde os operadores bem financiados se distanciam[4].Laird Thermal Systems, "Declínio dos F-Gases e Impacto nos Equipamentos de Refrigeração," lairdthermal.com
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Temperatura: A Procura de Ultra-Baixa Temperatura Remodela o Mix de Capacidade
O armazenamento congelado continua a representar 62,34% do mercado de armazenamento a frio em 2025 por valor. No entanto, o segmento de congelamento profundo e ultrabaixo, definido como abaixo de -20 °C, está crescendo a um CAGR de 13,01% até 2031, quase o triplo do crescimento geral do mercado de armazenamento a frio. Freezers de temperatura ultrabaixa operando entre -40 °C e -86 °C são indispensáveis para terapias celulares e gênicas, e a demanda por armazenamento criogênico de nitrogênio líquido abaixo de -150 °C está emergindo. Câmaras de temperatura ultrabaixa entre −60 °C e −90 °C capturaram 43,54% da receita de 2024 no mercado de armazenamento a frio médico, impulsionadas pelos volumes de vacinas e terapias celulares que exigem manutenção precisa de temperatura. Este espaço de alta especificação comanda taxas de aluguel duas a três vezes superiores às das câmaras frias padrão, amortecendo os custos de capital e sustentando margens premium.
Os operadores que investem cedo desfrutam de vantagens duradouras. As câmaras de temperatura ultrabaixa exigem compressores redundantes, geradores de backup dimensionados para interrupções prolongadas, estantes de aço inoxidável compatíveis com exposição criogênica e monitoramento contínuo integrado a sistemas de informação laboratorial validados. O capex inicial por posição de palete pode superar 1.500 USD, mas a alta utilização e os contratos plurianuais de take-or-pay comuns na logística farmacêutica proporcionam certeza de receita. Por outro lado, a faixa resfriada de 0-5 °C mantém demanda estável para laticínios, hortifrúti e produtos farmacêuticos não congelados. A pressão sobre os preços é mais intensa nas câmaras resfriadas, impulsionando a consolidação à medida que os operadores buscam escala para diluir os custos fixos de energia e conformidade. Instalações híbridas que flexibilizam zonas entre condições resfriadas, congeladas e ambiente estão ganhando força, maximizando o rendimento cúbico e diversificando os fluxos de receita em um único local.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Nível de Automação: A Robótica Remodela a Economia de Produtividade
Os armazéns automatizados com AS/RS, sistemas de shuttle e robôs de paletização estão projetados para se expandir a um CAGR de 16,72% até 2031, ultrapassando o mercado de armazenamento frigorífico em geral. O requisito de capital de USD 50-100 milhões por instalação favorece os operadores com acesso a financiamento de baixo custo e grandes inquilinos âncora dispostos a comprometer volume.
Os paletizadores automatizados e os despaletizadores de camadas reduzem os tempos de permanência na doca em 40%, ampliando as janelas de receção e expedição. As instalações modernas integram gémeos digitais que modelam o consumo de energia, o fluxo de trabalho e as rotações de inventário, permitindo aos operadores ajustar algoritmos para ganhos em tempo real. A participação do mercado de armazenamento frigorífico capturada pelas instalações automatizadas está prevista para aumentar à medida que os retornos sobre o capital investido melhoram e as estruturas de financiamento amadurecem.
Os prémios de seguro para locais automatizados frequentemente diminuem devido aos menores riscos de exposição humana, compensando parcialmente o capex. Além disso, os sensores de manutenção preditiva reduzem o tempo de inatividade não planeado, uma métrica crítica no manuseamento de produtos biológicos de elevado valor. Os órgãos reguladores aceitam cada vez mais registos eletrónicos de lotes e monitorização automatizada de condições, simplificando a conformidade para produtos fortemente regulamentados.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Aplicação: A Procura Farmacêutica Ultrapassa os Segmentos Alimentares Tradicionais
O peixe e os frutos do mar retiveram 17,35% da participação do mercado de armazenamento frigorífico em 2025, sustentados por requisitos de temperatura rigorosos da captura ao varejo. Os produtos farmacêuticos e os produtos biológicos, embora representem um volume absoluto menor, estão no caminho de um CAGR de 11,93% até 2031, tornando-os o principal motor de crescimento. O preço premium reflete a necessidade de registos rigorosos de custódia da cadeia, monitorização contínua e certificação GDP.
Os volumes de carne e aves continuam substanciais, mas apresentam picos sazonais ligados aos ciclos de produção e à procura das festividades, exigindo contratos flexíveis. As frutas e legumes impulsionam as dinâmicas regionais nas economias orientadas para a exportação, particularmente na América do Sul e no Sudeste Asiático. Os laticínios, as sobremesas geladas e as refeições prontas para consumo beneficiam da tecnologia de congelamento melhorada que preserva a textura e o sabor, prolongando a vida útil e o alcance global. Os produtos químicos especiais e os materiais para ensaios clínicos completam um portfólio diversificado que mantém a utilização da capacidade elevada, mas exige protocolos de manuseamento adaptados. Os operadores bem-sucedidos elaboram estratégias de gestão de mix que favorecem inquilinos de elevada margem ao longo de todo o ano, enquanto alocam os períodos de menor atividade a matérias-primas sazonais de taxa mais baixa, suavizando assim a volatilidade das receitas.
Análise Geográfica
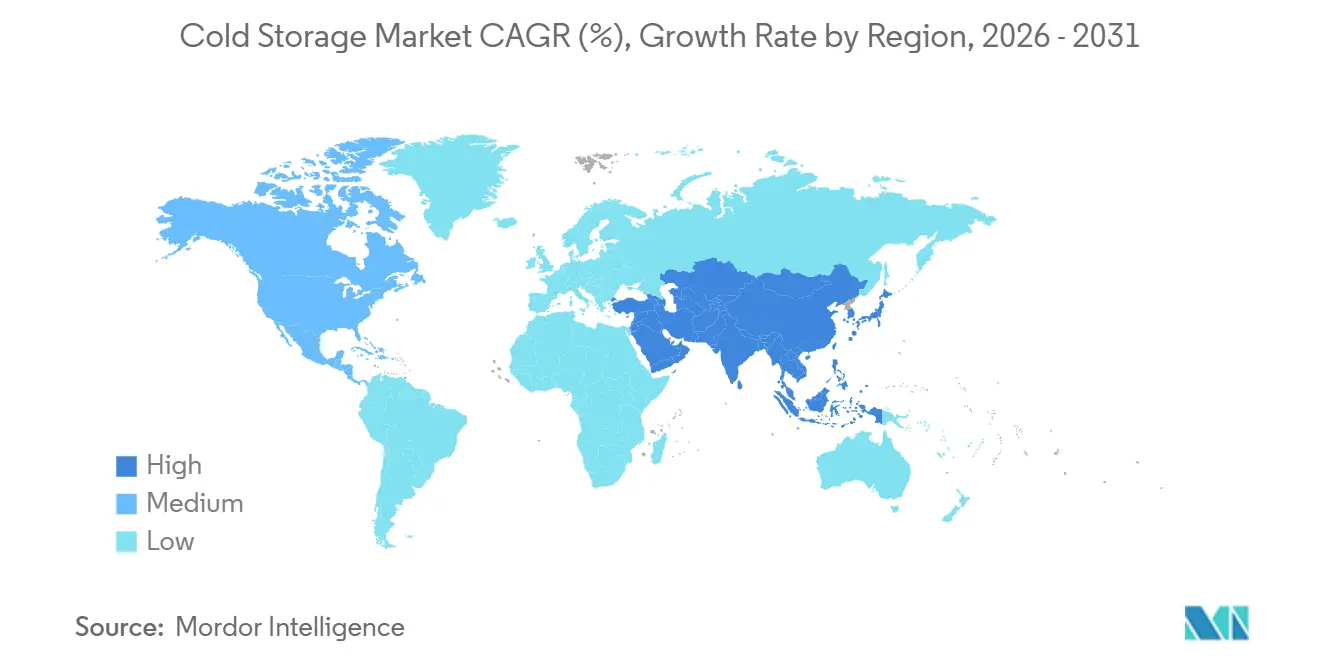
A Ásia-Pacífico detinha 36,61% do valor do mercado de armazenamento frigorífico em 2025 e está definida para superar todas as outras regiões com um CAGR de 12,02% até 2031. Os subsídios provinciais da China e os códigos de design verde obrigatórios estimulam o investimento em armazéns energeticamente eficientes, enquanto os programas governamentais da Índia subsidiam redes integradas da porta das explorações agrícolas às megacidades. O Sudeste Asiático está a amadurecer num hub de transbordo regional, canalizando frutos do mar e produtos farmacêuticos através dos portos com controlo de temperatura de Singapura e da Malásia. Os quadros regulatórios fragmentados e as lacunas de competências persistem, mas os operadores experientes aproveitam as joint ventures com parceiros locais para navegar nos obstáculos de licenciamento e aquisição de terrenos.
A América do Norte apresenta um panorama maduro mas dinâmico. Apenas os Estados Unidos controlam cerca de 3,7 mil milhões de pés cúbicos de armazenamento refrigerado, mas a idade média das instalações ultrapassa os 40 anos, impulsionando uma onda de modernização. A penetração do e-commerce de mercearia e o crescimento farmacêutico estão a redirecionar o investimento para nós urbanos de micro-atendimento e mega-armazéns automatizados próximos de corredores intermodais. A escassez de terrenos nos mercados costeiros de Nível 1 eleva as rendas dos terrenos, empurrando o desenvolvimento para o interior ao longo de parques logísticos servidos por caminho de ferro. O Canadá e o México estão a expandir a capacidade para apoiar a agricultura orientada para a exportação e as tendências de nearshoring, respetivamente, consolidando as redes de abastecimento integradas da região.
A América do Sul, a Europa e o Médio Oriente-África oferecem perfis contrastantes. O Brasil e o Peru expandem a capacidade para exportações de carne e fruta, embora a volatilidade cambial e os elevados custos de endividamento limitem os projetos menores. O mercado de armazenamento frigorífico da Europa está a sofrer uma revisão impulsionada pela regulamentação à medida que a proibição dos gases F acelera a adoção de refrigerantes naturais. A Alemanha, o BENELUX e os países nórdicos lideram na automação e na integração de energias renováveis, enquanto o sul da Europa implanta instalações híbridas movidas a energia solar para compensar as elevadas tarifas de eletricidade. No Médio Oriente, os Emirados Árabes Unidos e a Arábia Saudita posicionam-se como hubs regionais, enquanto a África Subsaariana experimenta micro-armazenamento ligado a energia solar para reduzir as perdas pós-colheita, destacando caminhos diversos para a maturidade da cadeia de frio.

Panorama regulatório
O armazenamento frigorificado situa-se na interseção entre a segurança alimentar, a integridade da distribuição farmacêutica e as regras ambientais que regem os refrigerantes e as emissões. Na Europa, o Regulamento F-gás revisado da UE (UE) 2024/573 é um importante fator de conformidade, incluindo uma proibição a partir de janeiro de 2025 de determinadas unidades de refrigeração autônomas com alto potencial de aquecimento global (GWP), o que está acelerando os ciclos de retrofit e substituição em direção a refrigerantes naturais e de baixo GWP. Para operações de grau farmacêutico, a conformidade geralmente se alinha às diretrizes de GDP da UE e, para fluxos de produtos vinculados aos EUA, aos frameworks de boas práticas de fabricação vigentes da FDA, como 21 CFR Partes 211/1, empurrando os operadores para monitoramento validado, registros prontos para auditoria e controles de cadeia de custódia.
Os requisitos transfronteiriços de equipamentos para a cadeia de frio também estão se tornando mais rígidos em torno de padrões de dados e desempenho. Um white paper da ASEAN de junho de 2026 estabeleceu indicadores técnicos obrigatórios para equipamentos de transporte de cadeia de frio importados (incluindo requisitos de precisão de temperatura e conformidade de dados), reforçando a necessidade de telemetria interoperável desde o armazém até o transporte. Órgãos do setor, como a Global Cold Chain Alliance (GCCA) e a UK Cold Chain Federation, continuaram a defender um reconhecimento político mais claro da infraestrutura da cadeia de frio e caminhos práticos de transição para a refrigeração de transporte, moldando a forma como frotas e instalações planejam seus investimentos em conformidade.
Análise da cadeia de valor
A cadeia de valor do armazenamento frigorificado abrange (1) expedidores de commodities e ciências biológicas (frutos do mar, carne, laticínios, alimentos congelados e produtos farmacêuticos/biológicos), (2) insumos de embalagem e manuseio (embalagens isoladas, paletes/estantes, congelamento rápido e equipamentos de refrigeração), (3) desenvolvedores e proprietários de instalações (redesenvolvimento greenfield e brownfield), (4) operadores de armazenamento frigorificado e 3PLs que fornecem armazenagem, gestão de estoque e serviços de valor agregado (temperagem, rotulagem, montagem de pedidos), (5) parceiros de transporte com controle de temperatura (transporte refrigerado, intermodal, interfaces marítimas/aéreas) e (6) canais a jusante, incluindo varejistas, atendimento de e-grocery, foodservice e distribuidores de saúde. À medida que a sensibilidade do produto e os requisitos de auditoria aumentam, os operadores de armazenamento frigorificado funcionam cada vez mais como orquestradores de conformidade, integrando monitoramento de temperatura, registros eletrônicos e gestão de exceções em todos os nós.
A escala e a densidade de rede moldam o poder de negociação e a gama de serviços oferecidos em toda a cadeia. Grandes operadores administram plataformas multi-país que sustentam o equilíbrio de rotas, processos padronizados e alavancagem de compras em energia, equipamentos e automação. Por exemplo, a Lineage opera mais de 500 instalações com cerca de 3,1 bilhões de pés cúbicos de capacidade, enquanto a Americold ampliou o alcance de sua plataforma por meio de parcerias, incluindo uma joint venture norte-americana com a EQT abrangendo 12 instalações e 124 milhões de pés cúbicos. A coordenação do setor e o desenvolvimento de capacidades também fluem por meio de associações como a GCCA, que fornece treinamento e fóruns que sustentam práticas operacionais consistentes à medida que os clientes exigem maior integração de dados e visibilidade de ponta a ponta entre os parceiros da cadeia de frio.
Panorama Competitivo
A concentração de mercado está a acelerar nas regiões desenvolvidas. A Lineage Logistics e a Americold Realty Trust juntas controlam mais de 70% da capacidade da América do Norte, alavancando a escala para vantagens de aprovisionamento, software proprietário e ofertas de serviços inter-regionais que os rivais menores têm dificuldade em igualar. A IPO de USD 4,2 mil milhões da Lineage em 2024 financiou mais aquisições e implementações de automação. A Americold prossegue joint ventures, como o seu local de USD 130 milhões em Kansas City ligado a caminho de ferro, para se expandir sem sobrecarregar o seu balanço.
Apesar da consolidação, a fragmentação persiste nos mercados emergentes onde o conhecimento local e os modelos de negócio baseados em relações ainda conferem vantagens. Os campeões regionais na Índia, China e Brasil defendem a sua quota através de uma profunda intimidade com o cliente e de uma tomada de decisão ágil, mesmo quando os players globais entram através de participações minoritárias e parcerias. A adoção de tecnologia é a linha de falha: os líderes implantam sensores IoT, manutenção preditiva baseada em IA e sistemas avançados de gestão de armazéns que comprimem custos e elevam os níveis de serviço. As instalações menores que carecem de capital para atualizações correm o risco de serem relegadas para armazenamento de matérias-primas de baixa margem ou de saírem do mercado por completo.
As oportunidades de espaço em branco centram-se em depósitos de grau farmacêutico, centros automatizados de micro-atendimento e hubs rurais movidos a energia solar. Os fornecedores especializados que oferecem Refrigeração como Serviço, refrigeração de zero carbono ou armazenamento com certificação GDP estão a atrair o interesse do private equity. A intensidade competitiva deverá apertar-se à medida que as divulgações de sustentabilidade se tornam obrigatórias e os clientes priorizam parceiros capazes de documentar pegadas de carbono e credenciais de conformidade.
Líderes do Setor de Armazenamento Frigorífico
-
Lineage Logistics
-
Americold Logistics
-
Nichirei Logistics Group
-
Swire Cold Storage
-
Burris Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Segmentos de especificação mais elevada criam espaço em branco onde a capacidade de conformidade e o desempenho de temperatura projetado se traduzem em precificação premium, especialmente em armazenamento profundamente congelado e ultra-baixo (< -20 C), que dá suporte a produtos biológicos, terapias celulares e gênicas e materiais clínicos. O mercado também está vendo um movimento mais acentuado em direção à automação e à integração digital, à medida que operadores e expedidores concentram-se em rendimento, rastreabilidade e redução do risco trabalhista. Os armazéns frigorificados automatizados são cada vez mais tratados como uma linha de investimento separada em relação às instalações convencionais.
Estruturas de investimento em escala de plataforma e a reformulação de redes orientadas ao varejo também estão abrindo áreas de oportunidade. As evidências de modernização incluem a Lineage relatando 130 milhões de USD em expansão greenfield e investimento em tecnologia no 1º trimestre de 2026. Em maio de 2026, a Americold e a EQT anunciaram uma joint venture de armazenamento frigorificado norte-americana de 1,3 bilhão de USD (12 instalações, 124 milhões de pés cúbicos, cerca de 400.000 posições de paletes), refletindo como as joint ventures ajudam a gerenciar a intensidade de capex ao mesmo tempo em que expandem a presença. Do lado da demanda, os parceiros da cadeia de frio estão sendo avaliados quanto à flexibilidade e à conectividade de sistemas, e os relatórios do setor apontam para uma forte demanda por capacidade de armazenamento flexível e melhor integração de dados que sustente ofertas como espaço flexível multi-inquilino, WMS e telemetria integrados e relatórios padronizados prontos para auditoria em toda a rede. Regionalmente, além da expansão contínua na Ásia-Pacífico apoiada por programas governamentais, líderes do setor identificaram a América Latina como área prioritária para investimento em infraestrutura de cadeia de frio em 2026, ligada a perecíveis voltados para exportação e à necessidade de nós de armazenamento frigorificado modernos e orientados à conformidade.
Desenvolvimentos recentes do setor
- Julho de 2026: A Nichirei Logistics Group concluiu a aquisição e renomeou duas empresas indonésias para Nichirei Mega Logistik e Nichirei Mega Sejahtera, com efeito a partir de 1º de julho de 2026. A presença expandida de armazenamento frigorificado na Indonésia/Sudeste Asiático amplia a escala regional e a cobertura de serviços da Nichirei na APAC. A rede hub-and-spoke para logística com controle de temperatura é fortalecida para apoiar uma distribuição regional mais rápida.
- Maio de 2026: A Americold Realty Trust anunciou uma joint venture de armazenamento frigorificado norte-americana de 1,3 bilhão de USD com a EQT, abrangendo 12 instalações e 400.000 posições de paletes, com a Americold mantendo 30% de participação acionária. O negócio fortalece a presença norte-americana e o modelo de joint venture. Ele apoia uma expansão com menor intensidade de capital, ao mesmo tempo em que amplia o alcance da plataforma e a base de ativos, com profundidade em integração intermodal e entre regiões.
- Março de 2026: A Lineage Logistics concluiu a expansão da instalação de armazenamento frigorificado Louisville-Winsted em Louisville, Kentucky (84.000 pés quadrados, 10.400 posições de paletes). A capacidade expandida marca uma importante adição de capacidade norte-americana. Ela apoia a eficiência de escala e rendimento e reforça a liderança da Lineage em armazenamento frigorificado automatizado e de alto rendimento.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de armazenamento a frio abrange serviços de armazenagem refrigerada de terceiros e cativos que armazenam produtos sensíveis à temperatura em condições resfriadas, congeladas e de congelamento profundo, incluindo as receitas vinculadas ao manuseio e armazenamento dentro dessas instalações.
Exclusões do escopo: Este dimensionamento exclui o transporte refrigerado de longa distância e as vendas de equipamentos de refrigeração ou materiais de construção, a menos que sejam cobrados como parte dos serviços de armazenagem em armazém.
Visão Geral da Segmentação
-
Por Tipo de Temperatura
- Refrigerado (0–5 °C)
- Congelado (-18–0 °C)
- Ambiente
- Ultracongelado / Ultra-Baixa Temperatura (<-20 °C)
-
Por Nível de Automação (Armazenamento)
- Instalações Convencionais
- Armazéns Frigoríficos Automatizados (AS/RS, Robótica)
-
Por Aplicação
- Frutas e Legumes
- Carne e Aves
- Peixe e Frutos do Mar
- Laticínios e Sobremesas Geladas
- Panificação e Confeitaria
- Refeições Prontas para Consumo
- Produtos Farmacêuticos e Produtos Biológicos
- Vacinas e Materiais para Ensaios Clínicos
- Produtos Químicos e Materiais Especiais
- Outros Produtos Perecíveis
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Resto da América do Sul
-
Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietname e Filipinas)
- Resto da Ásia-Pacífico
-
Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Resto da Europa
-
Médio Oriente e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Resto do Médio Oriente e África
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos mapeando o que impulsiona a demanda por armazenamento a frio e, em seguida, ancoramos isso com séries de dados públicos que mostram a quantidade de produtos sensíveis à temperatura que circula pela cadeia de suprimentos. Utilizamos estatísticas de produção e comércio de alimentos e agricultura de organismos como o USDA e a FAO, além de dados alfandegários e de comércio que sinalizam os fluxos de importação e exportação de carnes, frutos do mar, laticínios e hortifrúti.
Para evitar depender de apenas um sinal de demanda, também utilizamos referências oficiais de cadeia de frio e segurança alimentar (como orientações da OMS e agências nacionais de segurança alimentar), além de referências de políticas de energia e refrigerantes que afetam os custos operacionais e o ritmo de modernização. Do lado da oferta, coletamos adições de capacidade de armazéns, anúncios de automação e indicadores de utilização a partir de registros de empresas, apresentações a investidores e imprensa especializada de renome, cruzando com assinaturas pagas que apoiam dados financeiros de empresas, consultas de patentes e verificações de importação ou exportação em nível de embarque, quando aplicável. Essas fontes de pesquisa documental são ilustrativas e não exaustivas, e muitas outras referências também foram utilizadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
Nosso trabalho de campo concentra-se em validar como a receita de armazenamento é obtida e precificada na prática, uma vez que as tabelas de preços e a ocupação podem variar conforme o mix de commodities e a sazonalidade. Conversamos com uma variedade de operadores de armazéns, embarcadores de alimentos e produtos farmacêuticos, varejistas e consultores de cadeia de frio em geografias-chave, de modo que os sinais secundários possam ser confirmados, as lacunas possam ser preenchidas e as premissas possam ser alinhadas aos padrões operacionais reais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 28% | CXOs: 16% | APAC: 39% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 30% | EMEA: 35% |
| Participantes menores: 20% | Gerentes: 54% | Américas: 26% |
Dimensionamento de Mercado e Previsão
Nosso modelo de mercado começa com uma construção top-down do pool de demanda que vincula o volume de alimentos e produtos farmacêuticos sensíveis à temperatura ao espaço de armazém necessário, convertendo esse espaço em receita com base nas taxas de armazenamento observadas e nos padrões típicos de ocupação. Como os dados públicos de capacidade podem ser irregulares por país, corroboramos os resultados com verificações bottom-up seletivas, como a consolidação da receita de armazenamento a frio reportada para um conjunto amostral de operadores e o ajuste para volumes não reportados e cativos com base nas orientações das entrevistas.
Os insumos que movem materialmente os totais incluem adições de capacidade de armazenamento a frio (frequentemente descritas em metros cúbicos ou posições de palete), taxas de ocupação e rotatividade de armazéns, participação do manuseio resfriado versus congelado, pressão de custos de eletricidade e refrigerantes que influencia os preços, e o crescimento dos requisitos de temperatura controlada para e-commerce de alimentos e biofarmacêuticos. Quando uma variável está ausente para um país menor, preenchemos a lacuna usando indicadores proxy, como volumes de comércio em perecíveis-chave e produção local de processamento de alimentos, e então validamos a intensidade resultante em relação ao que os operadores descrevem como viável.
Para as previsões, aplicamos análise de cenários para que o crescimento possa ser ajustado entre os casos base, de capacidade mais restrita e de demanda fraca, vinculando esses casos ao que ouvimos sobre utilização, poder de precificação e expansões planejadas. A curva final é mantida realista verificando que a receita implícita por posição de palete e as necessidades implícitas de metragem quadrada não se afastem dos intervalos operacionais observados.
Ciclo de Validação de Dados e Atualização
Realizamos verificações de consistência que comparam a receita implícita por unidade de capacidade com sinais independentes, como comentários sobre utilização, anúncios de expansão e tendências de volume de commodities. Os valores discrepantes são revisados em uma segunda análise por analista e, quando uma lacuna é gerada por uma premissa importante, recontatamos as fontes para confirmá-la antes de o número ser finalizado.
Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são realizadas quando há um evento relevante, como uma grande onda de capacidade, uma mudança de política que afeta os refrigerantes ou uma variação acentuada nos custos de energia que impacta os preços. Antes da entrega, o conjunto de dados e as premissas passam por uma revisão final para que os clientes recebam uma visão atualizada em vez de um retrato mais antigo.
Tamanho do Mercado de Armazenamento a Frio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de armazenamento a frio frequentemente diferem porque as fontes nem sempre contabilizam os mesmos fluxos de receita, podendo também utilizar anos-base e momentos de câmbio diferentes. Apresentamos nossas premissas de forma clara para que os leitores possam identificar quais partes da atividade de armazenagem estão incluídas e quais atividades adjacentes são excluídas.
Os principais fatores de divergência neste espaço geralmente decorrem da confusão entre receita de serviços de armazém e vendas de equipamentos, da contabilização de valores de ativos imobiliários em vez de receita operacional, ou da aplicação de uma única taxa de crescimento da demanda por alimentos sem verificar a ocupação e os preços nos mercados locais. Algumas estimativas também combinam armazenamento a frio com transporte refrigerado, o que pode elevar rapidamente o número, enquanto outras capturam apenas operadores terceirizados e ignoram as instalações cativas utilizadas por produtores e varejistas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 166,16 bilhões de USD (2026) | |
| Consultoria Global A | 173,00 bilhões de USD (2024) | Utiliza um ano-base anterior e parece combinar armazenagem refrigerada com serviços adjacentes da cadeia de frio, o que torna o valor menos comparável à receita exclusiva de armazenamento. |
| Publicação Especializada B | 198,70 bilhões de USD (2023) | Retroage os totais a partir de narrativas amplas de crescimento da cadeia de frio e não separa claramente a receita de serviços de armazenamento resfriado e congelado de equipamentos, imóveis ou valor relacionado ao transporte. |
A divergência decorre principalmente dos itens de mercado contabilizados, onde o transporte refrigerado e as vendas de equipamentos de refrigeração podem ficar fora do escopo, e de como as verificações de capacidade e ocupação são utilizadas para manter a receita de armazenamento vinculada aos serviços cobrados no nível do armazém, que é a forma como a Mordor Intelligence mantém esse total consistente.


Principais Questões Respondidas no Relatório
Qual é o valor do mercado de armazenamento frigorífico em 2026?
O tamanho do mercado de armazenamento frigorífico é avaliado em USD 166,16 mil milhões em 2026.
A que ritmo crescerá a procura de armazenamento a ultra-baixa temperatura?
As instalações de ultracongelamento e ultra-baixa temperatura estão projetadas para se expandir a um CAGR de 13,01% até 2031.
Que região deverá liderar o crescimento até 2031?
A Ásia-Pacífico combina a maior participação com o crescimento mais rápido, avançando a um CAGR de 12,02%.
Quem são os players dominantes na América do Norte?
A Lineage Logistics e a Americold Realty Trust juntas controlam mais de 70% da capacidade da América do Norte.
Que participação detinha o armazenamento congelado em 2025?
As câmaras frigoríficas de congelamento representavam 62,34% da participação do mercado de armazenamento frigorífico em 2025.
Qual é o segmento de aplicação com crescimento mais rápido?
Os produtos farmacêuticos e os produtos biológicos têm previsão de crescer a um CAGR de 11,93% até 2031 devido ao aumento dos volumes de produtos biológicos e de terapia génica.
Página atualizada pela última vez em:


