
Taille et part du marché du stockage frigorifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 166.16 Milliards de dollars |
| Taille du Marché (2031) | 208.75 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du stockage frigorifique par Mordor Intelligence
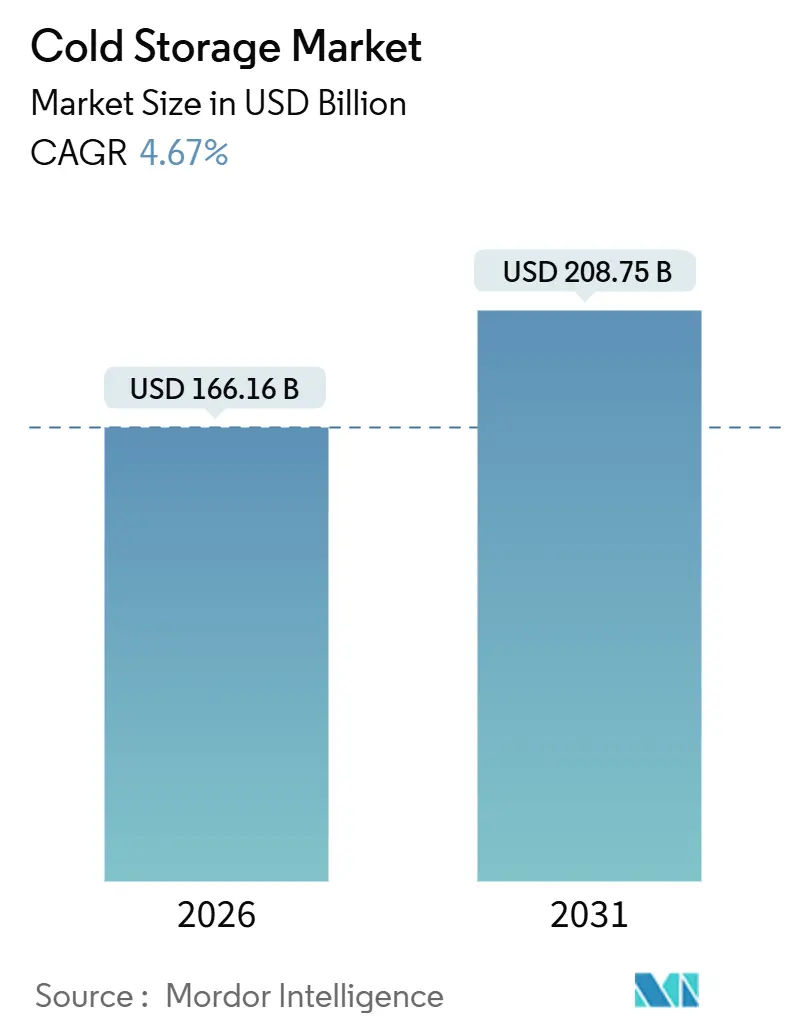
La taille du marché du stockage frigorifique est estimée à 166,16 milliards USD en 2026 et devrait atteindre 208,75 milliards USD d'ici 2031, à un TCAC de 4,67 % durant la période de prévision (2026-2031).
L'expansion du marché mondial du stockage frigorifique est moins portée par les ajouts de capacité que par des mutations structurelles des comportements des consommateurs, des chaînes d'approvisionnement pharmaceutiques et des modèles de distribution au détail. Le commerce de détail organisé et l'épicerie en ligne exigent des installations urbaines de micro-exécution des commandes, les produits biologiques et les thérapies cellulaires poussent les seuils de température en dessous de -20 °C, et l'automatisation devient un prérequis pour la maîtrise des coûts là où la main-d'œuvre qualifiée est rare. Les opérateurs capables de combiner échelle, technologie et expertise réglementaire captent des niches à marges plus élevées, tandis que les installations plus petites risquent l'obsolescence à mesure que les coûts énergétiques augmentent et que les règles de conformité se resserrent.
Points clés du rapport
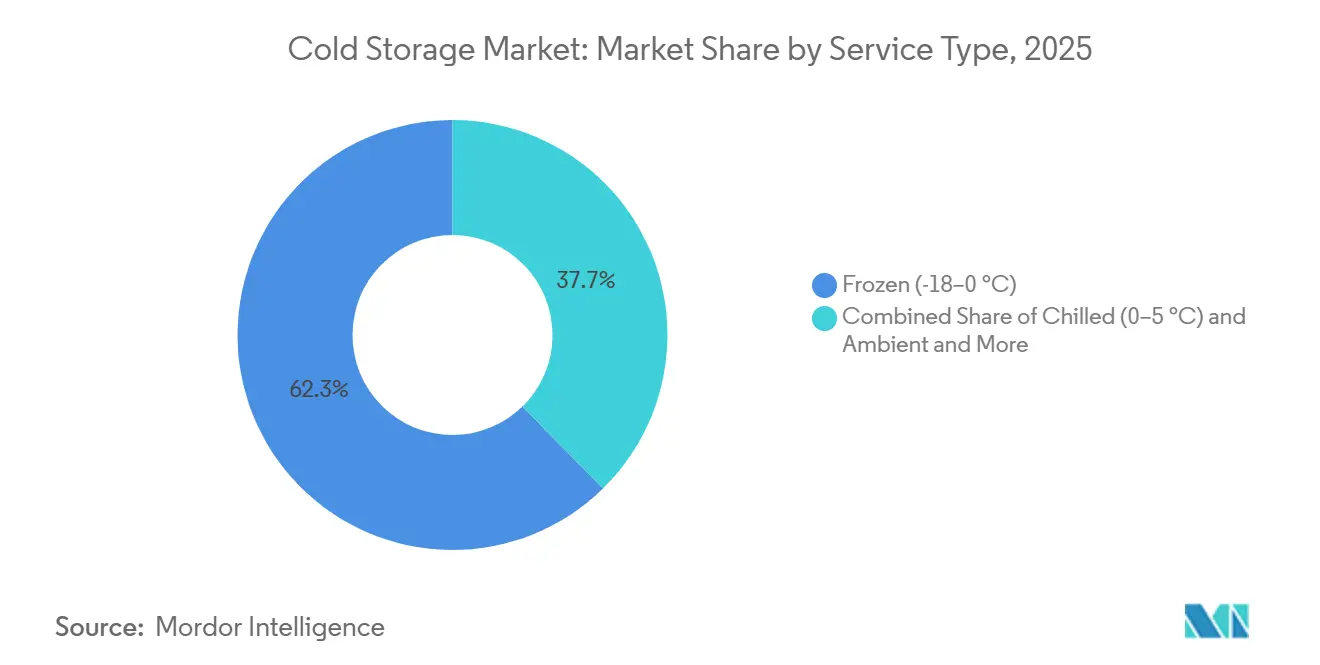
- Par type de température, le stockage congelé détenait 62,34 % de la part de marché du stockage frigorifique en 2025, tandis que les installations de surgélation et à ultra-basse température devraient se développer à un CAGR de 13,01 % jusqu'en 2031.
- Par application, le poisson et les fruits de mer étaient en tête avec une part de revenus de 17,35 % en 2025 ; les produits pharmaceutiques et les produits biologiques devraient progresser à un CAGR de 11,93 % jusqu'en 2031.
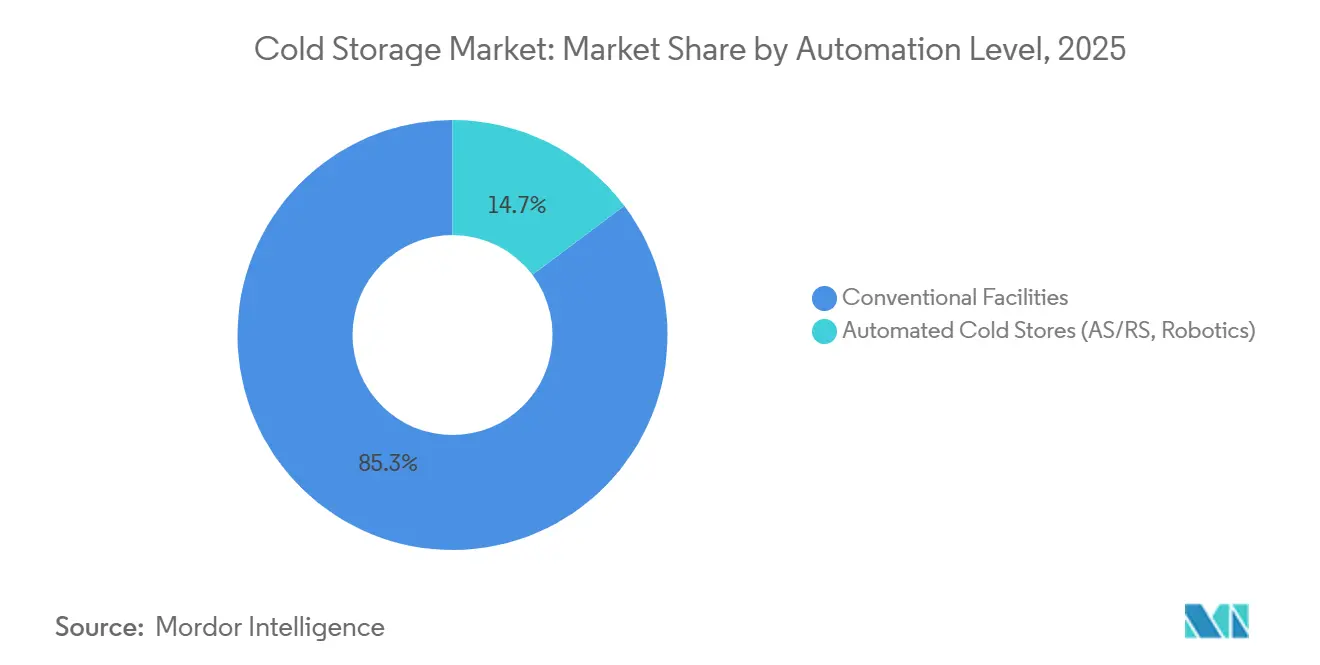
- Par niveau d'automatisation, les installations conventionnelles détenaient 85,27 % de la taille du marché mondial du stockage frigorifique en 2025, tandis que les entrepôts frigorifiques automatisés devraient croître à un CAGR de 16,72 % jusqu'en 2031.
- Par région, l'Asie-Pacifique commandait 36,61 % de la part de marché du stockage frigorifique en 2025 et est positionnée pour la croissance la plus rapide à un CAGR de 12,02 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du stockage frigorifique
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce organisé et de l'épicerie en ligne | +1.3% | Mondial, concentré dans les centres urbains | Court terme (≤ 2 ans) |
| Expansion des chaînes du froid pharmaceutiques | +1.1% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'aliments surgelés et de commodité | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Incitations gouvernementales pour les infrastructures de chaîne du froid | +0.7% | Inde, Chine, Asie du Sud-Est, Afrique | Long terme (≥ 4 ans) |
| Réfrigération alimentée par énergie solaire | +0.5% | Afrique subsaharienne, Asie du Sud | Long terme (≥ 4 ans) |
| Adoption de l'automatisation des entrepôts | +0.4% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce organisé et de l'épicerie en ligne
L'épicerie en ligne est en passe de capter 21,5 % du total des ventes d'épicerie aux États-Unis d'ici 2025, atteignant la masse critique qui justifie des entrepôts frigorifiques urbains dédiés positionnés dans un rayon de 16 à 24 km des grands centres de population. Les formats de commerce moderne en Inde seuls devraient passer de 790 milliards USD en 2024 à 850 milliards USD en 2025, et ces points de vente nécessitent une logistique dorsale à température contrôlée que les réseaux de gros traditionnels ne peuvent pas fournir. Les conceptions de micro-exécution des commandes maximisent l'utilisation cubique, desservant souvent plus de 100 000 foyers avec une fenêtre de livraison de 30 minutes tout en réduisant les coûts de dernier kilomètre jusqu'à 50 %. L'avantage est contrebalancé par des défis de prévision : les ruptures de stock ou les pertes dues à la détérioration dans les nœuds urbains à loyers élevés érodent rapidement les avantages de marge, poussant les opérateurs vers des logiciels sophistiqués de planification de la demande et des analyses avancées.
Expansion des chaînes du froid pharmaceutiques
Les produits biologiques, les thérapies cellulaires et les thérapies géniques exigent désormais un stockage allant de -40 °C jusqu'à -196 °C, une plage bien au-delà des exigences traditionnelles en matière de vaccins. La seringue en polymère de SCHOTT Pharma validée à -180 °C, lancée en 2025, illustre le rythme de l'innovation en matière d'emballage. La certification GDP, la surveillance automatisée de la température et les protocoles validés de traçabilité de la chaîne de possession ont augmenté les coûts de conformité, mais ont également créé des barrières à l'entrée durables, permettant aux installations certifiées de pratiquer des primes de prix de 30 à 50 %. La géographie se diversifie à mesure que les fabricants établissent des dépôts régionaux pour la résilience, ouvrant des opportunités aux opérateurs de stockage frigorifique dans des marchés secondaires jusqu'ici négligés par la logistique pharmaceutique[1].SCHOTT Pharma, "Seringue en polymère pour le stockage à ultra-basse température," schott-pharma.com.
Demande croissante d'aliments surgelés et de commodité
La consommation par habitant de plats surgelés augmente dans les économies matures malgré des populations stables, reflétant l'amélioration des technologies de congélation et l'évolution des budgets-temps des ménages. Aux États-Unis, la valeur de la logistique de la chaîne du froid liée aux produits surgelés devrait passer de 97,13 milliards USD en 2026 à 133,87 milliards USD d'ici 2031, à un TCAC de 6,63 %. Les plats prêts-à-consommer nécessitent une surgélation rapide pour préserver la texture, ce qui allonge les durées de séjour et mobilise la capacité des entrepôts. Les opérateurs répondent par des modèles de contrats hybrides mêlant espace dédié et espace mutualisé afin de lisser les courbes d'utilisation et de sécuriser des flux de revenus prévisibles.
Incitations gouvernementales pour les infrastructures de chaîne du froid
Le programme PMKSY de l'Inde a réservé 4 600 crores INR (550 millions USD) aux chaînes du froid intégrées jusqu'en mars 2026, livrant déjà plus de 838 000 tonnes métriques de capacité. Les provinces chinoises accordent des exonérations fiscales et des concessions d'utilisation des terres pour les projets à haute efficacité énergétique, tandis que le rapport d'intégration 2025 de la Banque asiatique de développement classe le stockage frigorifique parmi les priorités d'assistance technique. Ces incitations mettent désormais l'accent sur les réseaux de bout en bout plutôt que sur les dépôts isolés, orientant les promoteurs privés vers des configurations en étoile qui relient les exploitations agricoles aux centres-villes[2].Invest India, "Infrastructures de chaîne du froid et leur potentiel futur," investindia.gov.in
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation d'énergie élevée et coûts de l'électricité | -0.8% | Mondial, critique dans les régions à tarifs élevés | Court terme (≤ 2 ans) |
| Dépenses d'investissement initiales élevées et conformité réglementaire | -0.6% | Mondial, en particulier dans les marchés émergents | Long terme (≥ 4 ans) |
| Pénurie de techniciens en réfrigération qualifiés | -0.5% | Mondial, grave dans les villes secondaires | Moyen terme (2-4 ans) |
| Hausse des primes d'assurance pour les systèmes à l'ammoniac | -0.3% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Consommation d'énergie élevée et coûts de l'électricité
L'énergie représente 50 à 70 % des charges d'exploitation d'un entrepôt frigorifique type, rendant la rentabilité très sensible aux variations tarifaires. Dans certaines parties de l'Afrique subsaharienne, l'instabilité du réseau oblige à recourir à des générateurs diesel de secours qui peuvent augmenter les coûts d'exploitation de 25 %. Les installations améliorent leur enveloppe bâtiment, installent des variateurs de vitesse et adoptent des fluides frigorigènes à faible PRG tels que le Solstice ze de Honeywell, dont il est rapporté qu'il réduit la consommation d'énergie de 46 %. Les dépenses d'investissement vont toutefois de 1 million à 3 millions USD pour 100 000 ft2, ce qui ralentit l'adoption dans les installations à marges plus faibles[3]Honeywell, "Normes d'efficacité énergétique dans le stockage frigorifique," honeywell.com.
Dépenses d'investissement initiales élevées et conformité réglementaire
Un entrepôt aux normes pharmaceutiques peut coûter plus de 200 USD par ft2, contre 70 USD pour un espace ambiant. L'intensité capitalistique est aggravée par le règlement UE révisé sur les gaz fluorés 2024/573, qui interdit les unités autonomes ayant un PRG supérieur à 150 à partir de janvier 2025, forçant des remises à niveau ou des remplacements. Les fluides frigorigènes naturels tels que le CO₂ et l'ammoniac satisfont aux règles environnementales mais nécessitent de nouveaux protocoles de sécurité, des capteurs supplémentaires et des primes d'assurance plus élevées, créant un marché à deux vitesses où les opérateurs bien financés prennent de l'avance[4].Laird Thermal Systems, "Déclin des gaz F et impact sur les équipements de réfrigération," lairdthermal.com
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de température : la demande ultra-basse température remodèle le mix de capacités
Le stockage congelé continue d'ancrer 62,34 % du marché du stockage frigorifique en 2025 en valeur. Pourtant, le segment ultra-froid et surgélation profonde, défini comme inférieur à -20 °C, progresse à un CAGR de 13,01 % jusqu'en 2031, soit près du triple de la croissance globale du marché du stockage frigorifique. Les congélateurs ultra-froids fonctionnant entre -40 °C et -86 °C sont indispensables pour les thérapies cellulaires et géniques, et la demande de stockage cryogénique à l'azote liquide en dessous de -150 °C est en train d'émerger. Les armoires ultra-froides entre −60 °C et −90 °C ont capté 43,54 % du chiffre d'affaires 2024 au sein du marché du stockage frigorifique médical, portées par les volumes de vaccins et de thérapies cellulaires qui nécessitent des maintiens de température précis. Ce segment à haute spécification commande des tarifs de location deux à trois fois supérieurs à ceux des chambres froides standard, amortissant les coûts en capital et soutenant des marges premium.
Les opérateurs qui investissent tôt bénéficient d'avantages durables. Les chambres ultra-froides nécessitent des compresseurs redondants, des groupes électrogènes de secours dimensionnés pour des pannes prolongées, des rayonnages en acier inoxydable compatibles avec l'exposition cryogénique, et une surveillance continue intégrée à des systèmes d'information de laboratoire validés. Le coût d'investissement initial par emplacement palette peut dépasser 1 500 USD, mais un taux d'utilisation élevé et des contrats pluriannuels de type « take-or-pay » courants dans la logistique pharmaceutique assurent une visibilité sur les revenus. À l'inverse, la plage réfrigérée 0-5 °C maintient une demande stable pour les produits laitiers, les fruits et légumes et les produits pharmaceutiques non congelés. La pression sur les prix est plus aiguë dans les chambres réfrigérées, ce qui pousse à la consolidation, les opérateurs cherchant à atteindre une taille critique pour répartir les coûts fixes d'énergie et de conformité. Les installations hybrides qui font varier les zones entre conditions réfrigérées, congelées et ambiantes gagnent du terrain, maximisant le débit volumique et diversifiant les sources de revenus au sein d'un même site.
Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par niveau d'automatisation : la robotique redessine l'économie du débit
Les entrepôts automatisés dotés de systèmes AS/RS, de systèmes à navettes et de robots palettiseurs devraient se développer à un TCAC de 16,72 % jusqu'en 2031, surpassant l'ensemble du marché du stockage frigorifique. L'exigence en capital de 50 à 100 millions USD par installation favorise les opérateurs ayant accès à un financement à faible coût et à de grands locataires d'ancrage prêts à s'engager sur des volumes.
Les palettiseurs automatisés et les dépalettiseurs de couches réduisent les temps d'immobilisation à quai de 40 %, élargissant les fenêtres de réception-expédition. Les installations modernes intègrent des jumeaux numériques qui modélisent la consommation d'énergie, les flux de main-d'œuvre et les rotations de stocks, permettant aux opérateurs d'ajuster les algorithmes pour des gains en temps réel. La part de marché du stockage frigorifique captée par les installations automatisées devrait augmenter à mesure que le retour sur capitaux investis s'améliore et que les structures de financement arrivent à maturité.
Les primes d'assurance pour les sites automatisés baissent souvent en raison de la réduction des risques d'exposition humaine, compensant partiellement les dépenses d'investissement. De plus, les capteurs de maintenance prédictive réduisent les arrêts non planifiés, un indicateur critique lors de la manipulation de produits biologiques à haute valeur ajoutée. Les organismes de réglementation acceptent de plus en plus les dossiers de lot électroniques et la surveillance automatisée des conditions, simplifiant la conformité pour les produits fortement réglementés.
Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par application : la demande pharmaceutique dépasse les segments alimentaires traditionnels
Le poisson et les fruits de mer ont conservé 17,35 % de la part de marché du stockage frigorifique en 2025, soutenu par des exigences strictes de température de la capture à la vente au détail. Les produits pharmaceutiques et les produits biologiques, bien que représentant un volume absolu plus faible, sont en passe d'afficher un TCAC de 11,93 % jusqu'en 2031, ce qui en fait le principal moteur de croissance. La tarification premium reflète la nécessité de registres stricts de traçabilité de la chaîne de possession, d'une surveillance continue et d'une certification GDP.
Les volumes de viande et de volaille restent substantiels mais présentent des pointes saisonnières liées aux cycles de production et à la demande des fêtes, nécessitant des contrats flexibles. Les fruits et légumes déterminent les dynamiques régionales dans les économies orientées vers l'exportation, notamment en Amérique du Sud et en Asie du Sud-Est. Les produits laitiers, les desserts glacés et les plats prêts-à-consommer bénéficient de l'amélioration des technologies de congélation qui préservent la texture et le goût, prolongeant la durée de conservation et la portée mondiale. Les produits chimiques de spécialité et les matériaux pour essais cliniques complètent un portefeuille diversifié qui maintient un taux d'utilisation des capacités élevé mais exige des protocoles de manutention adaptés. Les opérateurs qui réussissent élaborent des stratégies de gestion du mix favorisant les locataires permanents à haute marge tout en allouant les périodes creuses aux marchandises saisonnières à tarifs plus bas, lissant ainsi la volatilité des revenus.
Analyse géographique
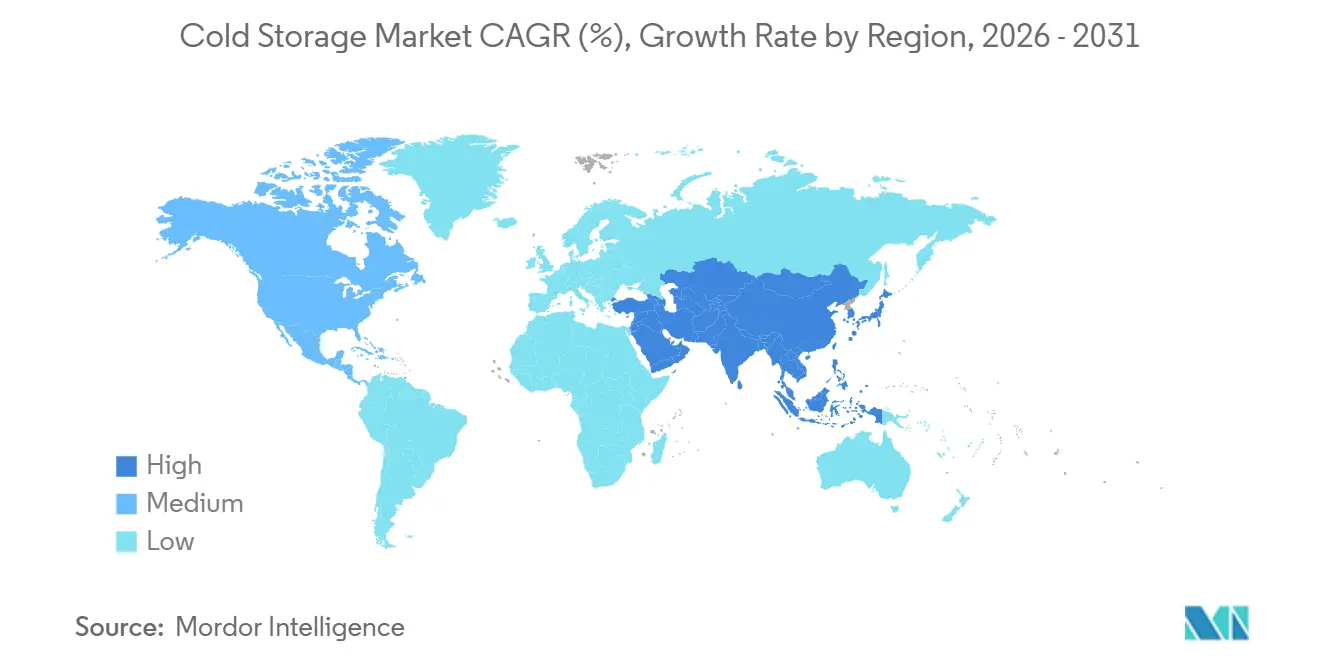
L'Asie-Pacifique détenait 36,61 % de la valeur du marché du stockage frigorifique en 2025 et devrait surpasser toutes les autres régions avec un TCAC de 12,02 % jusqu'en 2031. Les subventions provinciales chinoises et les codes de conception verte obligatoires stimulent l'investissement dans des entrepôts à haute efficacité énergétique, tandis que les programmes gouvernementaux indiens financent des réseaux intégrés de la ferme à la mégapole. L'Asie du Sud-Est arrive à maturité en tant que hub de transbordement régional, acheminant les fruits de mer et les produits pharmaceutiques via les ports à température dirigée de Singapour et de Malaisie. Les cadres réglementaires fragmentés et les lacunes en compétences persistent, mais les opérateurs avisés s'appuient sur des coentreprises avec des partenaires locaux pour naviguer dans les obstacles liés aux autorisations et à l'acquisition de terrains.
L'Amérique du Nord présente un paysage mature mais dynamique. Les États-Unis à eux seuls contrôlent environ 3,7 milliards de pieds cubes d'entreposage réfrigéré, mais l'âge moyen des installations dépasse 40 ans, ce qui suscite une vague de modernisation. La pénétration de l'épicerie en ligne et la croissance pharmaceutique réorientent les investissements vers des nœuds urbains de micro-fulfillment et des mégaentrepôts automatisés à proximité des corridors intermodaux. La rareté des terrains dans les marchés côtiers de premier rang fait monter les loyers fonciers, repoussant le développement vers l'intérieur des terres le long de parcs logistiques desservis par voie ferrée. Le Canada et le Mexique accroissent leurs capacités pour soutenir respectivement l'agriculture orientée vers l'exportation et les tendances de la délocalisation de proximité, consolidant les réseaux d'approvisionnement intégrés de la région.
L'Amérique du Sud, l'Europe et le Moyen-Orient-Afrique offrent des profils contrastés. Le Brésil et le Pérou développent leurs capacités pour les exportations de viande et de fruits, bien que la volatilité des devises et les coûts d'emprunt élevés limitent les projets plus petits. Le marché du stockage frigorifique en Europe fait l'objet d'une refonte réglementaire, l'interdiction des gaz F accélérant l'adoption des fluides frigorigènes naturels. L'Allemagne, le BENELUX et les pays nordiques sont en tête en matière d'automatisation et d'intégration des énergies renouvelables, tandis que l'Europe du Sud déploie des installations hybrides alimentées à l'énergie solaire pour compenser les tarifs d'électricité élevés. Au Moyen-Orient, les Émirats arabes unis et l'Arabie saoudite se positionnent comme des hubs régionaux, tandis que l'Afrique subsaharienne expérimente le micro-stockage couplé à l'énergie solaire pour réduire les pertes post-récolte, illustrant la diversité des voies vers la maturité de la chaîne du froid.

Paysage réglementaire
L'entreposage frigorifique se situe à l'intersection de la sécurité alimentaire, de l'intégrité de la distribution pharmaceutique et des réglementations environnementales régissant les fluides frigorigènes et les émissions. En Europe, le règlement F-gaz révisé de l'UE (EU) 2024/573 constitue un moteur de conformité majeur, incluant une interdiction à partir de janvier 2025 de certaines unités de réfrigération autonomes présentant un potentiel de réchauffement global (PRG) élevé, ce qui accélère les cycles de rénovation et de remplacement vers des fluides frigorigènes à faible PRG et naturels. Pour les opérations de qualité pharmaceutique, la conformité s'aligne généralement sur les directives GDP de l'UE et, pour les flux de produits liés aux États-Unis, sur les cadres de bonnes pratiques de fabrication actuelles de la FDA tels que 21 CFR Parts 211/1, poussant les exploitants vers une surveillance validée, des registres prêts pour audit et des contrôles de chaîne de traçabilité.
Les exigences relatives aux équipements de chaîne du froid transfrontaliers se durcissent également autour des normes de données et de performance. Un livre blanc de l'ASEAN de juin 2026 a fixé des indicateurs techniques obligatoires pour les équipements de transport de chaîne du froid importés (incluant des exigences de précision de température et de conformité des données), renforçant la nécessité d'une télémétrie interopérable de l'entrepôt jusqu'au transport. Des organismes industriels tels que la Global Cold Chain Alliance (GCCA) et la UK Cold Chain Federation ont continué de plaider pour une reconnaissance politique plus claire des infrastructures de chaîne du froid et des trajectoires de transition pratiques pour la réfrigération des transports, façonnant la manière dont les flottes et les installations planifient leurs investissements de conformité.
Analyse de la chaîne de valeur
La chaîne de valeur de l'entreposage frigorifique couvre (1) les expéditeurs de matières premières et de produits des sciences de la vie (produits de la mer, viande, produits laitiers, aliments surgelés et pharmaceutiques/biologiques), (2) les intrants d'emballage et de manutention (emballages isolés, palettes/racks, équipements de surgélation et de réfrigération), (3) les promoteurs et propriétaires d'installations (aménagements sur site vierge et réhabilitation de sites existants), (4) les exploitants d'entrepôts frigorifiques et les 3PL fournissant l'entreposage, la gestion des stocks et des services à valeur ajoutée (tempérage, étiquetage, assemblage de commandes), (5) les partenaires de transport à température contrôlée (transport routier frigorifique, intermodal, interfaces maritimes/aériennes), et (6) les canaux en aval incluant les détaillants, l'exécution des commandes e-grocery, la restauration et les distributeurs de santé. À mesure que la sensibilité des produits et les exigences d'audit augmentent, les exploitants d'entreposage frigorifique jouent de plus en plus le rôle d'orchestrateurs de conformité, intégrant la surveillance de la température, les registres électroniques et la gestion des exceptions à travers les différents nœuds.
L'échelle et la densité du réseau façonnent le pouvoir de négociation et l'éventail des services proposés le long de la chaîne. Les grands exploitants opèrent des plateformes multi-pays qui soutiennent l'équilibrage des flux, la standardisation des processus et un effet de levier d'achat en énergie, équipement et automatisation. Par exemple, Lineage exploite plus de 500 installations avec environ 3,1 milliards de pieds cubes de capacité, tandis qu'Americold a étendu sa portée de plateforme via des partenariats, incluant une coentreprise nord-américaine avec EQT couvrant 12 installations et 124 millions de pieds cubes. La coordination sectorielle et le développement des compétences passent également par des associations telles que la GCCA, qui propose des formations et des forums soutenant des pratiques opérationnelles cohérentes à mesure que les clients exigent une intégration de données plus forte et une visibilité de bout en bout à travers les partenaires de la chaîne du froid.
Paysage concurrentiel
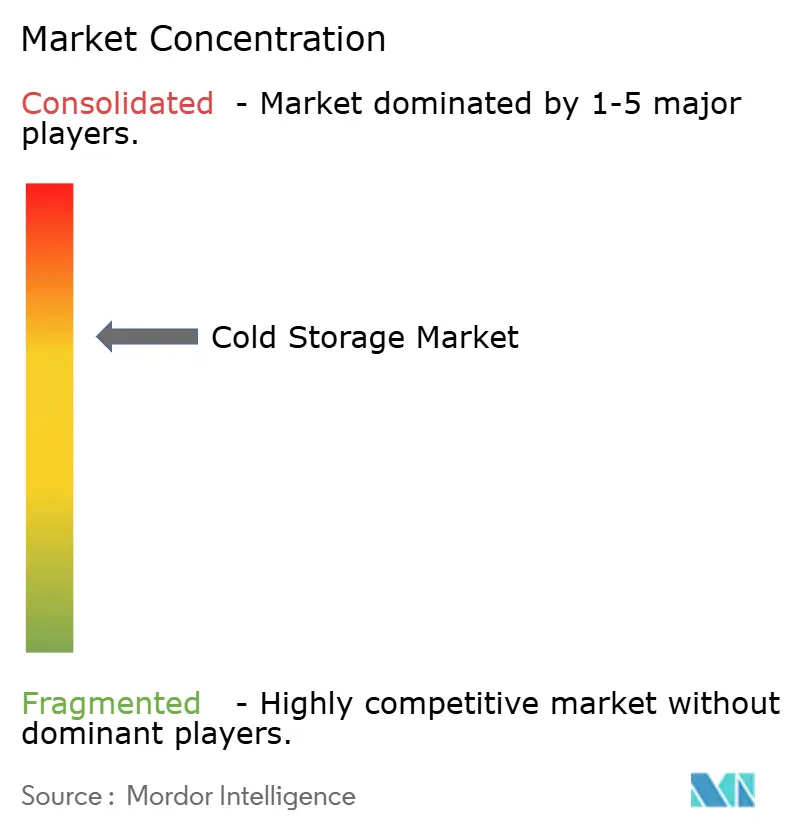
La concentration du marché s'accélère dans les régions développées. Lineage Logistics et Americold Realty Trust contrôlent ensemble plus de 70 % de la capacité en Amérique du Nord, tirant parti de leur échelle pour des avantages à l'achat, des logiciels propriétaires et des offres de services interrégionaux que les concurrents plus petits peinent à égaler. L'introduction en bourse de Lineage à hauteur de 4,2 milliards USD en 2024 a financé de nouvelles acquisitions et des déploiements d'automatisation. Americold poursuit des coentreprises, comme son site ferroviaire de 130 millions USD à Kansas City, pour se développer sans étirer excessivement son bilan.
Malgré la consolidation, la fragmentation persiste dans les marchés émergents où la connaissance locale et les modèles d'affaires fondés sur les relations confèrent encore des avantages. Les champions régionaux en Inde, en Chine et au Brésil défendent leur part grâce à une proximité client profonde et une prise de décision agile, même si les acteurs mondiaux entrent via des participations minoritaires et des partenariats. L'adoption technologique est la ligne de fracture : les leaders déploient des capteurs IoT, une maintenance prédictive pilotée par l'IA et des systèmes avancés de gestion d'entrepôt qui compriment les coûts et élèvent les niveaux de service. Les installations plus petites manquant de capital pour les mises à niveau risquent d'être reléguées au stockage de marchandises à faible marge ou de quitter le marché.
Les opportunités inexploitées se concentrent sur les dépôts aux normes pharmaceutiques, les centres de micro-fulfillment automatisés et les hubs ruraux alimentés à l'énergie solaire. Les prestataires spécialisés offrant la réfrigération en tant que service, la réfrigération zéro carbone ou le stockage certifié GDP attirent l'intérêt des fonds de capital-investissement. L'intensité concurrentielle devrait se renforcer à mesure que les divulgations en matière de durabilité deviennent obligatoires et que les clients privilégient les partenaires capables de documenter leur empreinte carbone et leurs références de conformité.
Leaders du secteur du stockage frigorifique
-
Lineage Logistics
-
Americold Logistics
-
Nichirei Logistics Group
-
Swire Cold Storage
-
Burris Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les segments à plus haute spécification créent des espaces vierges où la capacité de conformité et la performance thermique conçue se traduisent par des tarifs premium, en particulier dans le stockage surgelé profond et ultra-froid (< -20 °C) soutenant les produits biologiques, les thérapies cellulaires et géniques, et les matériels cliniques. Le marché connaît également un virage plus marqué vers l'automatisation et l'intégration numérique, les exploitants et expéditeurs se concentrant sur le débit, la traçabilité et la réduction du risque lié à la main-d'œuvre. Les entrepôts frigorifiques automatisés sont de plus en plus traités comme un axe d'investissement distinct par rapport aux installations conventionnelles.
Les structures d'investissement à l'échelle des plateformes et la refonte des réseaux orientée détaillants ouvrent également des zones d'opportunité. Parmi les preuves de modernisation, Lineage a déclaré 130 millions USD d'investissement en expansion sur site vierge et en technologie au premier trimestre 2026. En mai 2026, Americold et EQT ont annoncé une coentreprise nord-américaine d'entreposage frigorifique de 1,3 milliard USD (12 installations, 124 millions de pieds cubes, environ 400 000 positions de palettes), illustrant comment les coentreprises aident à gérer l'intensité des dépenses d'investissement tout en élargissant l'empreinte. Du côté de la demande, les partenaires de la chaîne du froid sont évalués sur la flexibilité et la connectivité des systèmes, et les rapports sectoriels indiquent une forte demande pour une capacité de stockage flexible et une meilleure intégration des données soutenant des offres telles que des espaces flexibles multi-locataires, des systèmes WMS et de télémétrie intégrés, et des rapports standardisés prêts pour audit à travers les réseaux. Au niveau régional, outre le développement continu en Asie-Pacifique soutenu par des programmes gouvernementaux, les leaders du secteur ont identifié l'Amérique latine comme une zone prioritaire d'investissement dans les infrastructures de chaîne du froid en 2026, liée aux produits périssables destinés à l'exportation et à la nécessité de nœuds d'entreposage frigorifique modernes et axés sur la conformité.
Développements récents du secteur
- Juillet 2026 : Nichirei Logistics Group a finalisé l'acquisition et renommé deux entreprises indonésiennes en Nichirei Mega Logistik et Nichirei Mega Sejahtera, avec effet au 1er juillet 2026. L'empreinte élargie d'entreposage frigorifique en Indonésie/Asie du Sud-Est renforce l'échelle régionale et la couverture de services de Nichirei en APAC. Le réseau en étoile pour la logistique à température contrôlée est renforcé pour soutenir une distribution régionale plus rapide.
- Mai 2026 : Americold Realty Trust a annoncé une coentreprise nord-américaine d'entreposage frigorifique de 1,3 milliard USD avec EQT, couvrant 12 installations et 400 000 positions de palettes, Americold conservant une participation de 30 %. L'accord renforce l'empreinte nord-américaine et le modèle de coentreprise. Il soutient une expansion à faible intensité de capital tout en élargissant la portée de la plateforme et la base d'actifs, avec une profondeur en intégration intermodale et interrégionale.
- Mars 2026 : Lineage Logistics a achevé l'expansion de l'installation d'entreposage frigorifique Louisville-Winsted à Louisville, Kentucky (84 000 pi², 10 400 positions de palettes). La capacité élargie marque un ajout de capacité nord-américain clé. Elle soutient l'échelle et l'efficacité du débit et renforce l'avance de Lineage dans l'entreposage frigorifique automatisé à haut débit.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché du stockage frigorifique couvre les services d'entreposage réfrigéré tiers et captifs qui stockent des marchandises sensibles à la température dans des conditions réfrigérées, congelées et de surgélation profonde, y compris les revenus liés à la manutention et au stockage au sein de ces installations.
Exclusions du périmètre : ce dimensionnement exclut le transport réfrigéré longue distance et les ventes d'équipements de réfrigération ou de matériaux de construction, sauf s'ils sont facturés dans le cadre de services de stockage en entrepôt.
Aperçu de la segmentation
-
Par type de température
- Réfrigéré (0–5 °C)
- Congelé (-18–0 °C)
- Ambiant
- Surgelé / Ultra-basse température (< -20 °C)
-
Par niveau d'automatisation (stockage)
- Installations conventionnelles
- Entrepôts frigorifiques automatisés (AS/RS, robotique)
-
Par application
- Fruits et légumes
- Viande et volaille
- Poisson et fruits de mer
- Produits laitiers et desserts glacés
- Boulangerie et confiserie
- Plats prêts-à-consommer
- Produits pharmaceutiques et produits biologiques
- Vaccins et matériaux pour essais cliniques
- Produits chimiques et matériaux de spécialité
- Autres denrées périssables
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
-
Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
-
Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
-
Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier les facteurs qui stimulent la demande de stockage frigorifique, puis nous l'ancrons avec des séries de données publiques qui montrent la quantité de produits sensibles à la température transitant par la chaîne d'approvisionnement. Nous utilisons les statistiques de production et de commerce agroalimentaire d'organismes tels que l'USDA et la FAO, ainsi que des données douanières et commerciales qui signalent les flux d'importation et d'exportation de viande, de fruits de mer, de produits laitiers et de fruits et légumes.
Pour éviter de nous appuyer sur un seul signal de demande, nous utilisons également des références officielles en matière de chaîne du froid et de sécurité alimentaire (telles que les recommandations de l'OMS et les agences nationales de sécurité alimentaire), ainsi que des références en matière de politique énergétique et de réfrigérants qui affectent les coûts d'exploitation et le rythme de modernisation. Du côté de l'offre, nous collectons les ajouts de capacité d'entrepôt, les annonces d'automatisation et les indices d'utilisation issus des dépôts réglementaires des entreprises, des présentations aux investisseurs et de la presse spécialisée réputée, puis nous les recoupons avec des abonnements payants qui soutiennent les données financières des entreprises, les recherches de brevets et les contrôles d'importation ou d'exportation au niveau des expéditions, le cas échéant. Ces sources de recherche documentaire sont illustratives plutôt qu'exhaustives, et de nombreuses autres références ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Notre travail de terrain vise à valider la manière dont les revenus de stockage sont générés et tarifés en pratique, étant donné que les grilles tarifaires et les taux d'occupation peuvent varier selon la composition des marchandises et la saison. Nous nous entretenons avec un panel d'opérateurs d'entrepôts, d'expéditeurs du secteur alimentaire et pharmaceutique, de détaillants et de conseillers en chaîne du froid dans les principales zones géographiques, afin de confirmer les signaux secondaires, de combler les lacunes et d'aligner les hypothèses sur les schémas d'exploitation réels.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 16 % | APAC : 39 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Managers : 54 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Notre modèle de marché commence par une construction descendante du bassin de demande qui relie le débit de produits alimentaires et pharmaceutiques sensibles à la température à l'espace d'entrepôt requis, puis convertit cet espace en revenus en utilisant les tarifs de stockage observés et les schémas d'occupation typiques. Étant donné que les données publiques sur les capacités peuvent être inégales selon les pays, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que l'agrégation des revenus de stockage frigorifique déclarés pour un échantillon d'opérateurs et l'ajustement pour les volumes non déclarés et captifs sur la base des orientations recueillies lors des entretiens.
Les variables qui influencent matériellement les totaux comprennent les ajouts de capacité de stockage frigorifique (souvent décrits en mètres cubes ou en emplacements palettes), les taux d'occupation et de rotation des entrepôts, la part de la manutention réfrigérée par rapport à la manutention congelée, la pression des coûts de l'électricité et des réfrigérants qui influence la tarification, ainsi que la croissance des exigences de contrôle de température liées au commerce électronique d'épicerie et à la biopharmacie. Lorsqu'une variable est manquante pour un pays de plus petite taille, nous comblons la lacune à l'aide d'indicateurs de substitution tels que les volumes commerciaux de denrées périssables clés et la production locale de transformation alimentaire, puis nous validons l'intensité résultante par rapport à ce que les opérateurs décrivent comme réalisable.
Pour les prévisions, nous appliquons une analyse de scénarios afin que la croissance puisse être modulée selon des cas de base, de capacité plus contrainte et de demande faible, et nous rattachons ces cas à ce que nous entendons sur l'utilisation, le pouvoir de tarification et les constructions planifiées. La courbe finale est maintenue réaliste en vérifiant que le revenu implicite par emplacement palette et les besoins implicites en superficie ne s'écartent pas des plages d'exploitation observées.
Cycle de validation des données et de mise à jour
Nous effectuons des contrôles de cohérence qui comparent le revenu implicite par unité de capacité avec des signaux indépendants tels que les commentaires sur l'utilisation, les annonces d'expansion et les tendances des volumes de marchandises. Les valeurs aberrantes sont examinées lors d'un second passage par un analyste, et lorsqu'un écart est dû à une hypothèse majeure, nous recontactons les sources pour la confirmer avant que le chiffre ne soit arrêté.
Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif survient, tel qu'une vague majeure de capacité, un changement de politique affectant les réfrigérants, ou une variation importante des coûts énergétiques qui impacte la tarification. Avant la livraison, l'ensemble de données et les hypothèses font l'objet d'une révision finale afin que les clients reçoivent une vue actualisée plutôt qu'un instantané plus ancien.
Taille du marché du stockage frigorifique selon Mordor Intelligence comparée aux autres estimations publiées
Les valeurs publiées du marché du stockage frigorifique diffèrent souvent parce que les sources ne comptabilisent pas toujours les mêmes flux de revenus, et elles peuvent également utiliser des années de base et des calendriers de change différents. Nous exposons clairement nos hypothèses afin que les lecteurs puissent voir quelles parties de l'activité d'entreposage sont incluses et quelles activités adjacentes sont exclues.
Les principaux facteurs d'écart dans ce domaine proviennent généralement de la confusion entre les revenus des services d'entreposage et les ventes d'équipements, de la comptabilisation des valeurs d'actifs immobiliers au lieu des revenus d'exploitation, ou de l'application d'un taux de croissance unique de la demande alimentaire sans vérification de l'occupation et de la tarification sur les marchés locaux. Certaines estimations mélangent également le stockage frigorifique avec le transport réfrigéré, ce qui peut rapidement faire augmenter le chiffre, tandis que d'autres ne capturent que les opérateurs tiers et omettent les installations captives utilisées par les producteurs et les détaillants.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 166,16 milliards USD (2026) | |
| Cabinet de conseil mondial A | 173,00 milliards USD (2024) | Utilise une année de base antérieure et semble mélanger l'entreposage réfrigéré avec des services adjacents de chaîne du froid, ce qui rend la valeur moins comparable aux revenus de stockage seul. |
| Revue spécialisée B | 198,70 milliards USD (2023) | Reconstitue les totaux à partir de récits généraux de croissance de la chaîne du froid et ne sépare pas clairement les revenus des services de stockage réfrigéré et congelé des équipements, de l'immobilier ou de la valeur liée au transport. |
L'écart provient principalement des éléments de marché comptabilisés, où le transport réfrigéré et les ventes d'équipements de réfrigération peuvent se situer hors périmètre, et de la manière dont les contrôles de capacité et d'occupation sont utilisés pour maintenir les revenus de stockage liés aux services facturés au niveau de l'entrepôt, ce qui est la façon dont Mordor Intelligence maintient ce total cohérent.


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché du stockage frigorifique en 2026 ?
La taille du marché du stockage frigorifique est évaluée à 166,16 milliards USD en 2026.
À quelle vitesse la demande de stockage à ultra-basse température va-t-elle croître ?
Les installations surgelées et ultra-basse température devraient se développer à un TCAC de 13,01 % jusqu'en 2031.
Quelle région devrait mener la croissance jusqu'en 2031 ?
L'Asie-Pacifique cumule la plus grande part et la croissance la plus rapide, progressant à un TCAC de 12,02 %.
Qui sont les acteurs dominants en Amérique du Nord ?
Lineage Logistics et Americold Realty Trust contrôlent ensemble plus de 70 % de la capacité en Amérique du Nord.
Quelle part le stockage congelé détenait-il en 2025 ?
Les chambres congelées représentaient 62,34 % de la part de marché du stockage frigorifique en 2025.
Quel segment d'application connaît la croissance la plus rapide ?
Les produits pharmaceutiques et les produits biologiques devraient croître à un TCAC de 11,93 % jusqu'en 2031 en raison des volumes croissants de produits biologiques et de thérapies géniques.
Dernière mise à jour de la page le:


