
Dimensão e Quota do Mercado de Transporte Aéreo de Carga dos EUA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
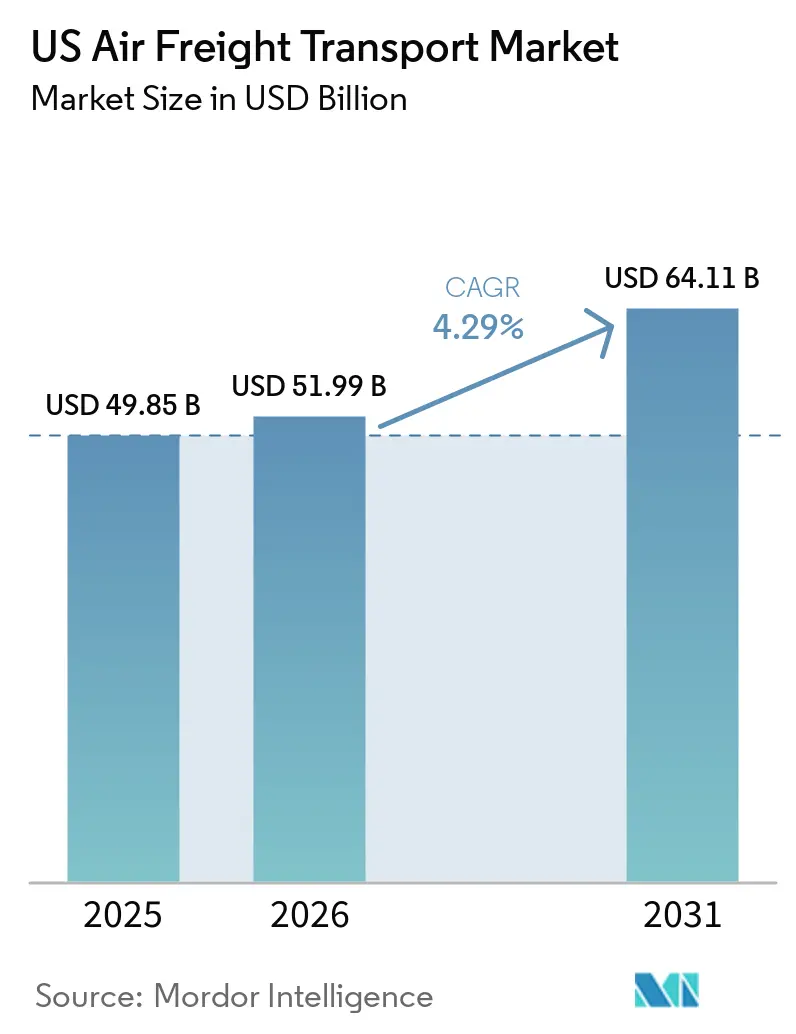
| Tamanho do mercado no ano base (2025) | 49.85 Bilhões de dólares |
| Tamanho do Mercado (2026) | 51.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 64.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.29 % |
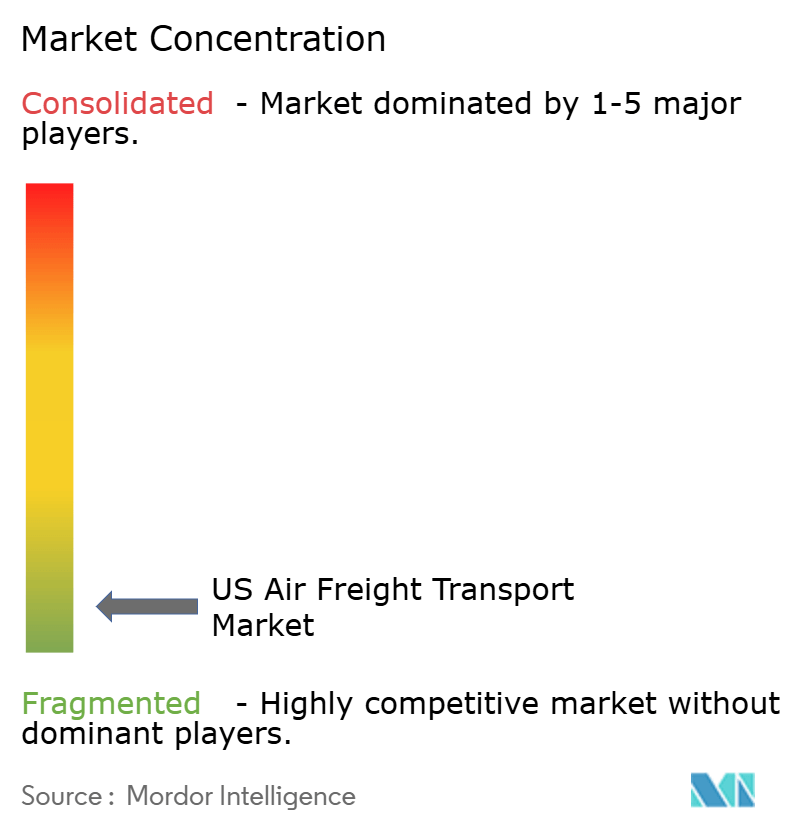
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Aéreo de Carga dos EUA por Mordor Intelligence
A dimensão do Mercado de Transporte Aéreo de Carga dos EUA em 2026 é estimada em USD 51,99 mil milhões, crescendo a partir do valor de 2025 de USD 49,85 mil milhões, com projeções para 2031 a indicar USD 64,11 mil milhões, crescendo a uma CAGR de 4,29% no período 2026-2031.
O crescimento de dois dígitos nas toneladas-quilómetro de carga por 15 meses consecutivos até ao início de 2025 sublinha a profundidade da procura pós-pandemia, mesmo com as pressões macroeconómicas persistentes. O comércio eletrónico transfronteiriço, a transferência estrutural de produção para o México e os crescentes fluxos de produtos biológicos estão a manter os fatores de capacidade elevados e os rendimentos acima das normas históricas. Ao mesmo tempo, regras aduaneiras mais rigorosas, o ressurgimento da capacidade de porão e a inflação salarial nos aeroportos hub moderaram o poder de fixação de preços e reformularam as estratégias de rede em todo o mercado de transporte aéreo de carga dos EUA. Os transportadores estão a investir em cargueiros dedicados, armazéns inteligentes e combustível de aviação sustentável (SAF) para defender as margens, melhorando simultaneamente a fiabilidade do serviço. Os transitários e integradores veem potencial de crescimento nos serviços de corretagem de valor acrescentado e de cadeia de frio, que atenuam o atrito operacional criado pelos novos regimes tarifários e pelas regras mais rigorosas de temperatura para medicamentos.
Principais Conclusões do Relatório
- Por tipo de serviço, o Transporte de Carga (Cargo/CEP) detinha 46,62% da quota do mercado de transporte aéreo de carga dos EUA em 2025, enquanto os Outros Serviços de Valor Acrescentado estão posicionados para registar uma CAGR de 5,05% até 2031.
- Por destino, o transporte doméstico representou 61,35% da dimensão do mercado de transporte aéreo de carga dos EUA em 2025; o segmento internacional deverá crescer a uma CAGR de 4,5% até 2031.
- Por tipo de transportador, a capacidade de porão representou 50,40% do mercado de transporte aéreo de carga dos EUA em 2025, mas prevê-se que os cargueiros dedicados se expandam a uma CAGR de 5,05% até 2031.
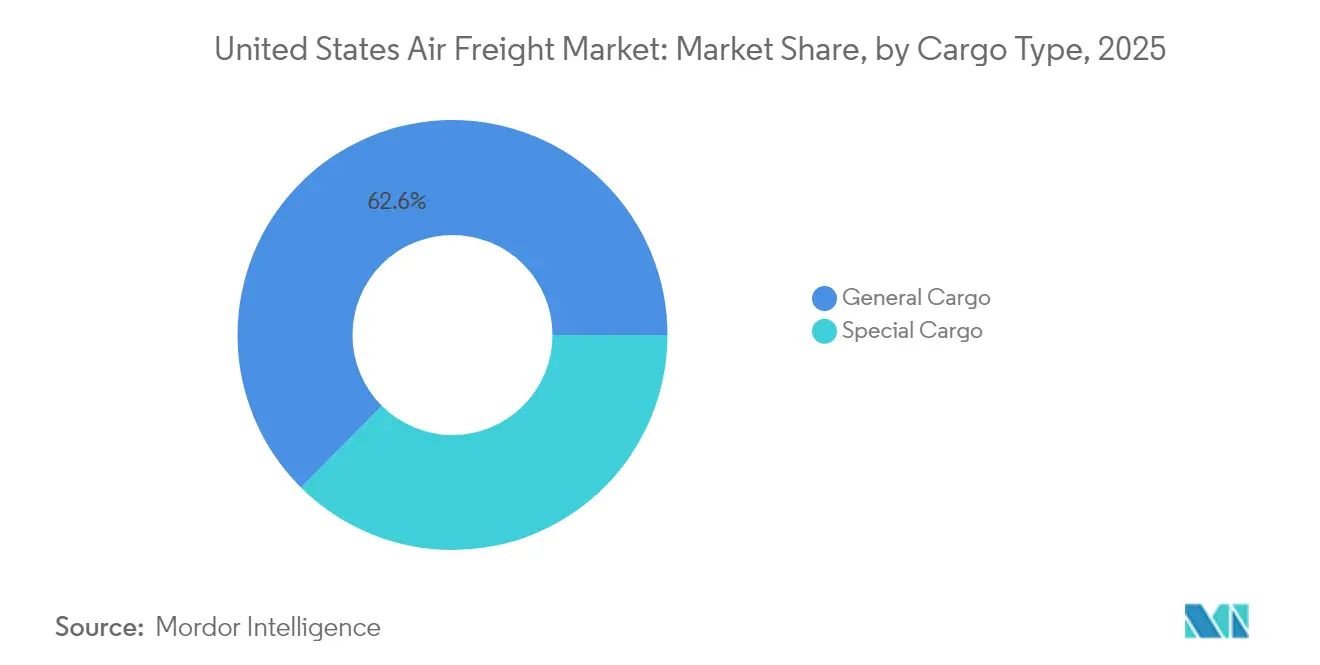
- Por tipo de carga, a carga geral detinha 62,55% da dimensão do mercado de transporte aéreo de carga dos EUA em 2025, enquanto a carga especial deverá crescer a uma CAGR de 5,85% até 2031.
- Por setor de uso final, o comércio eletrónico e retalho liderou com 35,40% da quota do mercado de transporte aéreo de carga dos EUA em 2025; a saúde e produtos farmacêuticos avançará a uma CAGR de 6,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Transporte Aéreo de Carga dos EUA
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Boom de entrega em dois dias no comércio eletrónico transfronteiriço liderado por encomendas EUA-Ásia | +1.20% | Global – foco nas rotas EUA-Ásia | Curto prazo (≤ 2 anos) |
| Relocalização de semicondutores e eletrónica no corredor EUA-México | +0.80% | Corredor EUA-México | Médio prazo (2-4 anos) |
| Expansão bilateral de Céu Aberto a desbloquear novas rotas de carga exclusiva | +0.60% | Global (mais de 130 parceiros bilaterais) | Longo prazo (≥ 4 anos) |
| Crescimento de produtos biológicos e terapias celulares-génicas com controlo de temperatura | +1.00% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Relocalização de peças automóveis/aeroespaciais próximas exigindo transporte aéreo JIT | +0.70% | América do Norte, principalmente EUA-México | Médio prazo (2-4 anos) |
| Investimentos em cidades de carga aeroportuária (MIA, DFW, RFD) a expandir a capacidade de processamento | +0.90% | Principais hubs dos EUA (MIA, DFW, RFD, ORD) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de entrega em dois dias no comércio eletrónico transfronteiriço liderado por encomendas EUA-Ásia
As expectativas dos consumidores convergiram para o cumprimento de pedidos em dois dias, com 90% dos compradores norte-americanos apontando essa janela como padrão mínimo e 30% já exigindo entrega no mesmo dia para pedidos internacionais. O comércio eletrônico impulsiona mais da metade da tonelagem transpacífica, tornando-se o eixo central do mercado de transporte de frete aéreo dos EUA. O potencial de receita do segmento de 1,06 trilhão de USD em 2024, aliado a um CAGR de 7,4% para 2025-2028, está levando as transportadoras a ampliar a capacidade de cross-dock, integrar o desembaraço aduaneiro antecipado e instalar centros de triagem de última milha dentro dos perímetros aeroportuários. A velocidade de atendimento está se tornando um diferencial, levando as companhias aéreas a priorizar horários de aeronaves cargueiras em detrimento do espaço de porão, a fim de evitar restrições de slots impostas por voos de passageiros e conflitos com bagagens. Essa demanda por capacidade dedicada está criando oportunidades no mercado de transporte de frete aéreo fretado dos Estados Unidos, especialmente para remessas de comércio eletrônico transfronteiriço com prazos críticos.
Relocalização de semicondutores e eletrónica no corredor EUA-México
Os compromissos de investimento em relocalização que ultrapassaram USD 31 mil milhões no México em 2023 catalisaram um corredor de alto valor para fábricas de bolachas de silício e montagens de circuitos impressos. Quarenta por cento do conteúdo de uma exportação mexicana acabada tem origem nos EUA, um contraste marcante com os 4% de valor acrescentado proveniente da China. Este ciclo estreito de coprodução depende de pontes aéreas noturnas que ligam os clusters de maquiladoras aos centros de design norte-americanos, reforçando a relevância a longo prazo do mercado de transporte aéreo de carga dos EUA para os fluxos de alta tecnologia just-in-time.
Crescimento de produtos biológicos e terapias celulares-génicas com controlo de temperatura
As receitas de logística biofarmacêutica da UPS estão prontas para duplicar para USD 20 mil milhões até 2026 à medida que as terapias celulares e génicas saem dos ensaios clínicos. Estes produtos exigem intervalos de temperatura ambiente, 2-8 °C ou criogénicos com registo de dados em conformidade com as Boas Práticas de Distribuição (BPD), levando os transitários a expandir as câmaras frigoríficas certificadas por BPD e as frotas de contentores ativos. O mercado de transporte aéreo de carga dos EUA beneficia de rendimentos premium em remessas médicas que regularmente atingem 1,5 a 2 vezes as tarifas de carga geral. Aquisições estratégicas como a compra da CRYOPDP pela DHL em 2025 sublinham a corrida às capacidades de cadeia de frio.
Investimentos em cidades de carga aeroportuária (MIA, DFW, RFD) a expandir a capacidade de processamento
Os projetos imobiliários centrados em carga estão a proliferar, desde a expansão do VICC em Miami até ao armazém de 22.296 m² no Aeroporto Internacional O'Hare de Chicago, cada um prometendo aumentos de capacidade de processamento de 15 a 100%. Os programas de capital incluem também sistemas de triagem automatizados, pistas de circulação dedicadas e zonas de CFS (Estação de Carga de Contentores) no local que reduzem o tempo de permanência. Estas melhorias expandem o limite físico do mercado de transporte aéreo de carga dos EUA, atraindo novos operadores que anteriormente evitavam os hubs congestionados.
Análise do Impacto dos Fatores de Contenção*
| Fator de Contenção | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Ressurgimento da capacidade de porão a comprimir rendimentos no período pós-pandemia | -0.90% | Rotas principais globais | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra e inflação salarial nos hubs de carga | -0.60% | Hubs domésticos dos EUA | Médio prazo (2-4 anos) |
| Restrições tarifárias e ao regime de minimis a causar atrasos aduaneiros para o comércio eletrónico | -1.00% | Corredores EUA-Ásia (esp. China) | Curto prazo (≤ 2 anos) |
| Mandatos de mistura de SAF a elevar a base de custos de combustível | -0.30% | Global (inicialmente Europa e América do Norte) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ressurgimento da capacidade de porão a comprimir rendimentos no período pós-pandemia
A recuperação de passageiros reintroduziu os porões de aeronaves de fuselagem larga anteriormente inativos, aumentando a capacidade global em 2% no final de 2024 face a um crescimento da procura de carga de 11%. À medida que as companhias aéreas reativam as frotas Airbus A350 e Boeing 787, os expedidores recuperam poder de negociação sobre as tarifas, erodindo os prémios dos cargueiros. A Associação Internacional de Transporte Aéreo prevê uma desaceleração para 5,8% de crescimento global do volume em 2025, com as receitas de carga a caírem para USD 111 mil milhões[1]Associação Internacional de Transporte Aéreo, "Roteiro para Emissões Líquidas Zero," iata.org. Isto atenua as perspetivas de resultados para o mercado de transporte aéreo de carga dos EUA, apesar do crescimento sustentado do comércio.
Restrições tarifárias e ao regime de minimis a causar atrasos aduaneiros para o comércio eletrónico
A revogação do limiar de isenção de direitos para encomendas abaixo de USD 800 de origem chinesa a partir de maio de 2025 acrescenta tarifas de 30% ou USD 25 por artigo, duplicando em junho. Mais de mil milhões de encomendas ao abrigo do regime de minimis entraram em 2024 — 61% provenientes da China — e a maioria chegou por via aérea. As mudanças repentinas de regras geraram acumulação de encomendas no JFK e levaram retalhistas eletrónicos como a Shein a cancelar voos, reduzindo as perspetivas de volume a curto prazo para o mercado de transporte aéreo de carga dos EUA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Tipo de Serviço: As ofertas de valor acrescentado superam o transporte principal
O transporte de carga representou 46,62% da quota do mercado de transporte aéreo de carga dos EUA em 2025, impulsionado pela solidez das redes de correio expresso hub-and-spoke estabelecidas. A escala do segmento fornece volumes de base que sustentam a utilização das aeronaves. No entanto, os serviços de valor acrescentado — desde a corretagem aduaneira até ao seguro — crescerão 5,05% ao ano, superando o mercado de transporte aéreo de carga dos EUA de forma mais ampla. Os transitários estão a agrupar ferramentas de automatização de direitos aduaneiros com auditorias de conformidade para ajudar os comerciantes eletrónicos a enfrentar as mudanças de regras sobre entradas ao abrigo do regime de minimis. O plano da UPS para duplicar as receitas na área da saúde exemplifica o potencial de margem nos serviços de consultoria especializados e na orquestração da cadeia de frio, que frequentemente apresenta margens 3 a 4 pontos percentuais acima do transporte de linha.
À medida que os obstáculos regulatórios se multiplicam, os expedidores valorizam soluções de fatura única que consolidam corretagem, etiquetagem e última milha num único contrato. Essa preferência posiciona os integradores e os 4PL habilitados por tecnologia para capturar uma maior quota do mercado de transporte aéreo de carga dos EUA, mesmo que as receitas de transporte puro se estabilizem. Ao longo do período de previsão, a dimensão do mercado de transporte aéreo de carga dos EUA associada a consultoria, embalagem e rastreamento por IoT poderá ultrapassar USD 8,27 mil milhões, reforçando a viragem de serviço em detrimento da tonelagem mercantilizada.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório


Por Destino: Os fluxos internacionais aceleram com a relocalização
O transporte doméstico ainda representa 61,35% da dimensão do mercado de transporte aéreo de carga dos EUA em 2025, devido aos padrões de cumprimento de encomendas no Alasca, Havaí e de costa a costa. O crescimento, no entanto, inclina-se para as rotas transfronteiriças, que registam uma CAGR de 4,5%. Os volumes de comércio eletrónico transpacífico e os fluxos provenientes do México para o norte dominam esta aceleração. A Ásia-América do Norte já representa um quarto da carga aérea global; com o aumento das encomendas online, essa quota poderá aproximar-se de um terço a meio desta década.
O transporte rodoviário compete intensamente em deslocamentos domésticos abaixo de 1.600 km, mas para vestuário, eletrónica e produtos biológicos, o transporte aéreo de carga continua a ser o único modo que satisfaz os acordos de nível de serviço de entrega em dois dias. A interação entre os gateways dos EUA e as cidades maquiladoras mexicanas também sublinha o momentum: USD 656 mil milhões em comércio bilateral fluíram nos primeiros 11 meses de 2023, um valor que impulsiona a fatia internacional do mercado de transporte aéreo de carga dos EUA.
Por Tipo de Transportador: Os cargueiros recuperam relevância estratégica
A capacidade de porão representou 50,40% do mercado de transporte aéreo de carga dos EUA em 2025, à medida que os horários de passageiros recuperaram. Apesar dessa vantagem numérica, os operadores exclusivos de carga expandir-se-ão mais rapidamente a uma CAGR de 5,05%, com base na resiliência e no manuseamento especializado. A frota da Atlas Air cresceu para 121 unidades de fuselagem larga em 2024, representando 14% da capacidade global de cargueiros. O modelo ACMI do transportador atende a gigantes do comércio eletrónico que procuram volume garantido no convés principal, evidenciando uma mudança secular em direção à capacidade controlada.
Aeroportos exclusivos para carga, como Rockford e Greenville-Spartanburg, registaram aumentos de carga mesmo quando os hubs de uso misto recuaram, refletindo a mudança dos expedidores para nós sem congestionamento. À medida que os aeroportos atraem cargueiros com taxas de aterragem mais baixas e slots 24/7, o mercado de transporte aéreo de carga dos EUA poderá ver a quota de cargueiros subir acima de 50% nas rotas críticas até 2031.
Por Tipo de Carga: A carga especial segue a curva de rendimento premium
A carga geral ainda preenche 62,55% dos porões e conveses principais, mas os produtos farmacêuticos, perecíveis e mercadorias perigosas registam um crescimento anual de 5,85%. A dimensão do mercado de transporte aéreo de carga dos EUA para remessas de saúde por si só poderá atingir USD 19,74 mil milhões a meados desta década, espelhando a meta de receita da UPS. O Aeroporto Internacional de Miami já processa 69% das importações de perecíveis dos EUA e está a duplicar a capacidade através do projeto VICC. Com frascos de terapia génica avaliados em milhões, as companhias aéreas estão a priorizar a telemetria de temperatura em tempo real e a certificação por BPD.
A procura de formação em mercadorias perigosas também disparou à medida que os volumes de baterias de lítio aumentam, obrigando os transportadores a disponibilizar contentores resistentes ao fogo. O prémio sobre a carga especial, frequentemente 50 a 100% acima das tarifas gerais, serve de cobertura de resultados quando a capacidade de porão suaviza o mercado de transporte aéreo de carga dos EUA de forma mais ampla.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório
Por Setor de Uso Final: A saúde supera o gigante do comércio eletrónico
O comércio eletrónico e retalho detém 35,40% do mercado de transporte aéreo de carga dos EUA em 2025, uma quota consolidada pelas expetativas de entrega no dia seguinte. A saúde e farmácia, embora menor, avança a uma CAGR de 6,55% devido ao aumento da escala de produtos biológicos, ensaios de terapias celulares e atividade do pipeline de vacinas. A aquisição da CRYOPDP pela DHL e a compra da Frigo-Trans pela UPS sinalizam uma concorrência crescente pelo volume qualificado por BPD. A relocalização de componentes automóveis e aeroespaciais contribui com transporte adicional à medida que os fabricantes de equipamento original (OEM) cobrem o risco geopolítico com fornecedores próximos; a produção de veículos do México cresceu 13,54% em 2023, impulsionando as rotas de carga aérea just-in-time.
As empresas de alta tecnologia aproveitam os subsídios da Lei CHIPS para relocalizar o acabamento de bolachas de silício, exigindo transporte urgente de retículos e peças sobresselentes. A agricultura e os perecíveis mantêm-se estáveis, aproveitando os gateways de Miami e Houston para a América Latina, transportando flores e marisco em ambos os sentidos que exploram as tarifas de ida para cobrir o retorno.
Análise Geográfica
A região Oeste detinha 25,70% da quota do mercado de transporte aéreo de carga dos EUA em 2025, impulsionada pelas posições dominantes de Los Angeles e São Francisco na ponte transpacífica. Os grandes centros de consolidação de comércio eletrónico próximos do LAX impulsionam as exportações com corte tardio, reforçando o estatuto da região. O Sudoeste é o que cresce mais rapidamente, com uma CAGR de 4,08% até 2031, impulsionado pela indústria maquiladora e pelas amplas expansões de capacidade em Dallas–Fort Worth. Os aeroportos do Texas recebem agora voos incrementais de cargueiros que contornam o congestionamento costeiro, ampliando a fatia regional do mercado de transporte aéreo de carga dos EUA.
Os hubs do Sudeste aproveitam as 39 frequências diárias de Miami para a América Latina; o plano de modernização de USD 6,8 mil milhões do aeroporto visa duplicar a carga até 2027, mantendo a sua quota de 69% das importações de perecíveis dos EUA. O Midwest beneficia do novo armazém do Aeroporto Internacional O'Hare de Chicago e do campus de carga de USD 2 mil milhões no Cincinnati/Northern Kentucky, consolidando as ligações ferroviárias e rodoviárias interiores para serviços de transbordamento. Em contrapartida, o Nordeste enfrenta estrangulamentos de capacidade no JFK e no EWR, agravados pelas inspecções crescentes do regime de minimis que retiveram encomendas em 2025. As estratégias de diversificação regional são, por conseguinte, fundamentais para manter a resiliência nacional no mercado de transporte aéreo de carga dos EUA.
Panorama regulatório
O transporte de frete aéreo dos EUA opera sob uma estrutura federal em camadas liderada pelo Departamento de Transportes dos EUA (DOT), pela Administração Federal de Aviação (FAA) e pela Administração de Segurança em Transportes (TSA). A autoridade operacional e as condições para transportadoras exclusivamente de carga e transportadoras combinadas são regidas por regras do DOT e da FAA, incluindo disposições do 14 CFR que abrangem procedimentos e autorizações de transportadoras aéreas. Os requisitos de segurança da TSA para aceitação de carga, triagem e cadeia de custódia estão codificados no 49 CFR Parte 1546 para operadores de aeronaves e outras partes reguladas.
Em 2026, diversas ações apertaram as restrições operacionais e a carga de conformidade para os agentes do setor de carga. O Safe Skies Act de 2026 determinou que o Secretário de Transportes alinhasse os requisitos de jornada e descanso das tripulações de voos exclusivamente de carga com os padrões de transportadoras aéreas de passageiros dentro de 30 dias a partir da promulgação, o que pode afetar a programação de aviões cargueiros e a utilização de tripulações. Limites operacionais separados da FAA para o verão de 2026 no Chicago O'Hare (2.680 decolagens e aterrissagens diárias) e melhorias do Escritório de Proteção ao Consumidor de Aviação do DOT nos sistemas de relatórios, incluindo um módulo ACERS lançado em 18 de março de 2026 para relatórios de atrasos em pista e planos de contingência, aumentam a necessidade de planejamento operacional, prontidão de dados e disciplina de slots aeroportuários em redes de carga com prazos definidos.
Análise da cadeia de valor
A cadeia de valor do transporte de frete aéreo dos EUA começa com os embarcadores, incluindo comércio eletrônico e varejo, saúde e farmacêutico, alta tecnologia, perecíveis e fabricantes, e então passa por despachantes de carga, integradores e operadores expressos, e companhias aéreas, abrangendo tanto operadores de porão quanto provedores dedicados de aviões cargueiros ou ACMI. Os nós upstream e midstream incluem terminais de carga aeroportuários, pontos regulados de triagem e aceitação (regulados pela TSA sob o 49 CFR Parte 1546), operadores de solo e armazéns especializados (gerais, alfandegados e com controle de temperatura) que permitem cross-docking, montagem e desmontagem de ULD e documentação alfandegária.
A execução downstream depende de interfaces terrestres, incluindo transporte rodoviário de longa distância, drayage e entrega de última milha, bem como camadas digitais e de visibilidade que apoiam reservas, conformidade e gestão de exceções. Conjuntos de dados de planejamento federal também ajudam a estruturar o desenho de redes e a identificação de gargalos, incluindo a Pesquisa de Fluxo de Mercadorias de 2022 do US Census Bureau (publicada em janeiro de 2026) para características de envios, e ferramentas do DOT/Bureau of Transportation Statistics, como o Freight Analysis Framework (FAF) e o mapeamento de instalações aéreo-para-rodoviário do National Transportation Atlas Database (NTAD). À medida que os serviços de valor agregado se expandem, incluindo despacho aduaneiro, seguros e orquestração de cadeia fria, integradores e despachantes cada vez mais agrupam conformidade regulatória, registro de dados e recuperação de serviço junto ao transporte puro.
Panorama Competitivo
O mercado de transporte aéreo de carga dos Estados Unidos apresenta uma concentração moderada: a UPS e a FedEx controlam em conjunto 74,3% das receitas do segmento, deixando um nível intermédio de companhias aéreas, operadores ACMI e transitários para dividir o restante. A UPS registou um aumento de receita de 5,62% no terceiro trimestre de 2024 e um salto de 36,56% no lucro líquido, superando os pares que registaram crescimento médio negativo dos resultados. A FedEx aperfeiçoou a sua rede europeia enquanto vendia rotas domésticas menos rentáveis, realinhando a capacidade em direção a rotas de saúde e aeroespacial.
A Atlas Air, o Air Transport Services Group e a Sun Country Airlines conquistam quota no nicho de transporte dedicado, arrendando cargueiros à Amazon e à Alibaba. Os facilitadores digitais, como a plataforma interlinha da CargoAi, simplificam as reservas spot, reduzindo o atrito administrativo que frequentemente persegue o setor de transporte aéreo de carga dos EUA. A política também molda a concorrência: o pipeline de dados FLOW do Departamento de Transportes dos EUA dá aos integradores visibilidade em tempo real dos contentores, uma funcionalidade que os pequenos transitários estão a correr para replicar.
As fusões e aquisições mantêm-se ativas: a Alaska Airlines fundiu-se com a Hawaiian Airlines em 2025, desbloqueando uma expansão de carga que aproveita ambas as frotas de fuselagem larga nas rotas do Pacífico. Com a logística de saúde a oferecer margens superiores, uma maior consolidação é provável à medida que os transportadores competem por ativos certificados por BPD no mercado de transporte aéreo de carga dos EUA.
Líderes do Setor de Transporte Aéreo de Carga dos EUA
UPS (United Parcel Service Inc.)
FedEx Corp.
DHL (Deutsche Post AG)
Atlas Air Worldwide Holdings
Kuehne + Nagel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A especialização em cadeia fria e saúde continua sendo um caminho primário de monetização para as redes de frete aéreo dos EUA, com investimento sustentado e expansão organizacional pelos principais integradores. A UPS investiu 48 milhões de USD para expandir 27 instalações de cross-dock com controle de temperatura nas Américas, Europa e Ásia, e estabeleceu uma meta de receita de saúde de 20 bilhões de USD até o final de 2026. Isso sustenta a demanda por manuseio alinhado ao GDP, embalagens de temperatura ativa ou controlada, e capacidade de cadeia fria adjacente a aeroportos. A FedEx também reportou quase 10 bilhões de USD em receita de transporte de saúde sob sua atividade FedEx Life Sciences em seu ano fiscal de 2026, reforçando a disposição dos embarcadores em pagar por movimentações aéreas críticas em tempo e temperatura.
A reconfiguração de rede e o controle de capacidade criam espaço para ofertas integradas em frete aéreo internacional, despacho aduaneiro e corretagem, e distribuição doméstica. A FedEx concluiu a cisão da FedEx Freight em uma empresa separada de capital aberto em 1º de junho de 2026, ao mesmo tempo em que continua a alocação de capital para otimização de rede e modernização da frota, o que estreita o foco em direção aos verticais principais de aéreo, internacional e especialidades. Para o comércio eletrônico, parcerias de encomendas e entrega e a fiscalização de fronteira mais rigorosa elevam o valor da conformidade de ponta a ponta, do pré-desembaraço e da gestão de exceções baseada em dados, o que sustenta oportunidades para despachantes e integradores capazes de combinar capacidade previsível com corretagem, triagem de segurança e tempos mais rápidos de transferência do aeroporto até a porta.
Desenvolvimentos recentes do setor
- Junho de 2026: A Kuehne+Nagel expande a rotação de aeronaves Inspire de controle próprio para incluir a rota Chicago-Frankfurt-Atlanta. A expansão fortalece a conectividade transatlântica de alta tecnologia e farmacêutica. A capacidade adicionada melhora a confiabilidade para envios farmacêuticos e de hardware de IA sensíveis ao tempo e reforça a redundância de rede entre hubs.
- Maio de 2026: A DHL eCommerce anunciou um contrato exclusivo de vários anos com a USPS para entrega de encomendas de última milha nos Estados Unidos. A renovação sinaliza uma renovação em larga escala da logística de comércio eletrônico nos EUA. O acordo captura volumes duráveis de encomendas nos EUA e amplia a pegada de última milha da DHL por meio de um parceiro transportador de grande porte.
- Maio de 2026: A Atlas Air Worldwide adquire participação minoritária de 49% na provedora ACMI Air Atlanta; conclusão prevista para o 3º trimestre de 2026. A participação fortalece a capacidade ACMI por meio de um investimento minoritário estratégico. Isso apoia a capacidade de transporte dedicado para rotas de alta demanda e amplia o acesso à frota por meio da parceria com a Air Atlanta.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange a receita obtida com o transporte de frete por via aérea dentro dos Estados Unidos e para movimentações internacionais vinculadas a origens ou destinos nos EUA, incluindo atividades regulares e fretadas com foco em carga.
Exclusões do escopo: Exclui honorários de puro agenciamento e corretagem, serviços exclusivos de armazenagem e trechos de frete exclusivamente marítimo ou terrestre faturados separadamente.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Transporte de Carga (Cargo/CEP)
- Expedição de Carga
- Outros Serviços de Valor Acrescentado (Corretagem aduaneira, seguro, etc.)
- Por Destino
- Doméstico
- Internacional
- Por Tipo de Transportador
- Carga de Porão
- Cargueiro
- Por Tipo de Carga
- Carga Geral
- Carga Especial
- Por Setor de Uso Final
- Comércio Eletrónico e Retalho
- Indústria e Automóvel
- Saúde e Produtos Farmacêuticos
- Perecíveis e Produtos Frescos
- Alta Tecnologia e Eletrónica
- Por Região (Estados Unidos)
- Nordeste
- Midwest
- Sudeste
- Sudoeste
- Oeste
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do que é considerado receita de transporte de frete aéreo e para ancorar o modelo em sinais observáveis de carga nos EUA. Baseamo-nos em conjuntos de dados públicos e publicações oficiais, como o Bureau of Estatísticas de Transporte dos EUA (séries T-100 e de carga aérea), estatísticas de comércio do Departamento do Censo dos EUA, orientações de carga da Alfândega e Proteção de Fronteiras dos EUA e publicações de atividade de aviação da FAA, que auxiliam na validação de volumes, rotas e composição de remessas.
Para converter a atividade em valor, também analisamos registros de companhias aéreas e operadores integrados, apresentações a investidores, atualizações de carga aeroportuária e cobertura de imprensa especializada em logística que aponta para variações de rendimento, adições de capacidade e mudanças de rede. Em alguns casos, assinaturas pagas de dados financeiros e de inteligência empresarial, um banco de dados de remessas de importação e exportação em nível de embarque e um banco de dados de patentes foram utilizados para verificar a exposição das empresas e acompanhar tendências tecnológicas e de manuseio. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que os dados documentais não conseguiam explicar completamente, especialmente o comportamento do rendimento, a forma como as transportadoras alocam capacidade entre o espaço de porão e o de aeronaves cargueiras, e como os embarcadores respondem a variações de tarifas e prazos de trânsito. Conversamos com uma combinação de transportadoras, operadores aeroportuários, intermediários de frete e equipes de logística do lado dos embarcadores em rotas comerciais estratégicas dos EUA, e então reconciliamos as divergências de visões antes de finalizar as premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 43% |
| Participantes menores: 22% | Gerentes: 44% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de valor de carga aérea dos EUA a partir da capacidade observável e da atividade de carga, convertendo-o em receita por meio de premissas de tarifas e composição. Na prática, conectamos a tonelagem reportada e a direção dos fluxos comerciais a indicadores de capacidade (capacidade de porão versus disponibilidade de aeronaves cargueiras) e, em seguida, aplicamos uma lógica de rendimento combinado que reflete a composição de produtos e a urgência.
Uma aproximação seletiva de baixo para cima é então utilizada como verificação, na qual divulgações de receita de transportadoras amostradas, verificações de canais de rotas e aeroportos e faixas de preço por quilograma amostradas são usadas para confirmar que os totais permanecem realistas. Quando as divulgações das empresas não estão claramente divididas entre transporte de frete e serviços adjacentes, as lacunas são tratadas com premissas de participação na receita acordadas com os insumos das entrevistas e, em seguida, testadas com intervalos de sensibilidade.
A previsão utiliza análise de cenários apoiada por verificações de séries temporais (incluindo suavização exponencial para normalização de tarifas de curto prazo), uma vez que a demanda é influenciada por ciclos comerciais e reajustes de capacidade. Os principais insumos incluem a participação modal aérea nas importações e exportações dos EUA, a composição do valor do comércio internacional (alto valor versus carga geral), a intensidade de remessas de comércio eletrônico, as mudanças de frota e capacidade de porão vinculadas à recuperação de passageiros, e a direção do preço do combustível de aviação como proxy para o repasse de custos.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são triangulados com sinais independentes, como séries de tonelagem de carga aérea publicadas, tendências de receita de frete das companhias aéreas, movimentação de carga aeroportuária e padrões de valor comercial, o que ajuda a confirmar que o caminho de valor acompanha o caminho de atividade real. Verificações de variância são realizadas quando as taxas de crescimento ou os rendimentos implícitos se afastam de intervalos razoáveis, e essas exceções desencadeiam uma revisão mais aprofundada das premissas e, quando necessário, um novo contato com entrevistados selecionados.
Antes da aprovação final, o trabalho é revisado em etapas, começando com verificações de lógica interna e seguido de revisão por pares sobre insumos, conversões e totais finais. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a capacidade, a regulamentação ou os preços. Imediatamente antes da entrega, uma revisão final é concluída para que os números reflitam as publicações mais recentes disponíveis.
Tamanho do Mercado de Transporte de Frete Aéreo dos EUA da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o transporte de frete aéreo dos EUA podem diferir consideravelmente, mesmo quando descritos como medindo a mesma coisa. As divergências geralmente decorrem do que é contabilizado como receita de transporte, do que é tratado como serviço logístico adjacente e de como os preços são projetados ao longo dos anos.
Ao acompanhar os sinais de capacidade e rendimento e atualizar os cortes de atividade do ano-base, a abordagem da Mordor Intelligence mantém o modelo focado na receita de transporte aéreo do lado das transportadoras, em vez de misturar receitas de agenciamento e armazenagem. As diferenças também surgem quando uma estimativa aplica uma única taxa de crescimento global a todo o mercado, em vez de ajustar para variações no espaço de porão, na utilização de aeronaves cargueiras e na composição de produtos (expresso versus carga geral), o que pode mover rapidamente o preço implícito por quilograma.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 49,85 bilhões de USD (2025) | |
| Associação Setorial A | 57,40 bilhões de USD (2025) | Contabiliza um conjunto mais amplo de encargos aeroportuários e de manuseio como receita de transporte de frete aéreo, o que eleva o valor além dos rendimentos de puro transporte. |
| Publicação Especializada B | 44,20 bilhões de USD (2024) | Utiliza uma tabela de tarifas conservadora vinculada aos preços spot durante um ciclo fraco e não ajusta completamente para a mudança de composição em direção a remessas com prazo definido e ao aperto de capacidade. |
A dispersão entre as fontes é explicada principalmente pelos limites de escopo e pela forma como os rendimentos são normalizados ao longo do ciclo, e não por divergências sobre a existência de volumes de carga aérea. Quando o limite exclusivo de transporte é mantido claro e os sinais de atividade são usados para verificar os rendimentos implícitos, o número final torna-se mais fácil de rastrear, explicar e atualizar a cada nova publicação de dados.


Questões-Chave Respondidas no Relatório
Qual é o valor atual do mercado de transporte aéreo de carga dos EUA?
O setor situa-se em USD 51,99 mil milhões em 2026 e prevê-se que atinja USD 64,11 mil milhões até 2031.
Qual é o segmento de crescimento mais rápido no mercado de transporte aéreo de carga dos EUA?
A saúde e produtos farmacêuticos lidera com uma CAGR de 6,55%, refletindo o aumento das remessas de produtos biológicos e terapias celulares-génicas.
Como afetará a mudança na regra do regime de minimis os volumes de transporte aéreo de carga?
O fim da isenção de direitos para encomendas abaixo de USD 800 provenientes da China acrescenta até 30% de direitos aduaneiros, o que provavelmente reduzirá os volumes de comércio eletrónico a curto prazo e aumentará a complexidade da corretagem nos gateways dos EUA.
Por que razão os cargueiros dedicados estão a ganhar terreno apesar do regresso da capacidade de porão?
Os expedidores pretendem espaço garantido no convés principal, controlo de temperatura e menos restrições de horários relacionadas com passageiros, impulsionando uma CAGR de 5,05% para os cargueiros face a um crescimento mais lento para a capacidade de porão.
Qual a região dos EUA que deverá crescer mais rapidamente no transporte aéreo de carga?
O Sudoeste, especialmente os gateways do Texas ligados às cadeias de abastecimento EUA-México, prevê-se que registe uma CAGR de 4,08% até 2031.
Qual é a oportunidade para os serviços de valor acrescentado?
A dimensão do mercado de transporte aéreo de carga dos EUA gerada pela corretagem aduaneira, seguros e consultoria em cadeia de abastecimento poderá ultrapassar USD 8,27 mil milhões até 2031 à medida que a complexidade regulatória aumenta.
Página atualizada pela última vez em:



