
Kältespeicher-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 166.16 Milliarden US-Dollar |
| Marktgröße (2031) | 208.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Kältespeicher-Marktanalyse von Mordor Intelligence
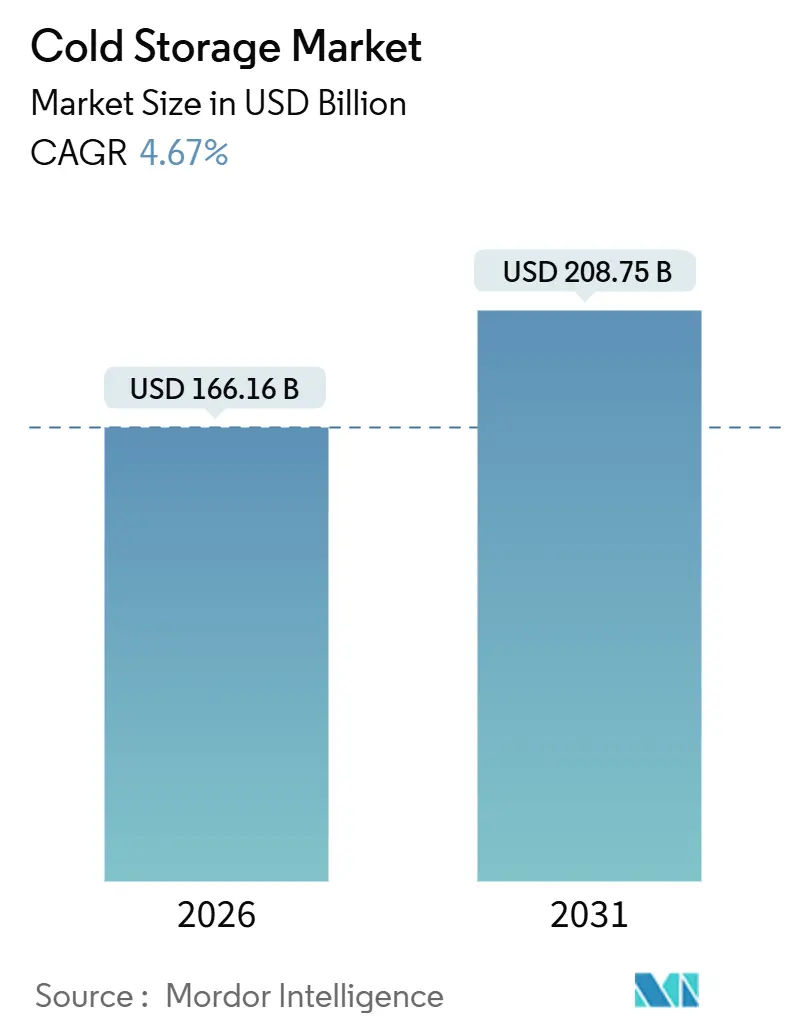
Die Kältespeicher-Marktgröße wird im Jahr 2026 auf 166,16 Mrd. USD geschätzt und soll bis 2031 208,75 Mrd. USD erreichen, bei einer CAGR von 4,67 % während des Prognosezeitraums (2026–2031).
Die Expansion des globalen Marktes für Kühllagerhaltung wird weniger durch Kapazitätserweiterungen als vielmehr durch strukturelle Veränderungen im Verbraucherverhalten, in pharmazeutischen Lieferketten und in Einzelhandelsvertriebsmodellen angetrieben. Der organisierte Einzelhandel und der E-Lebensmittelhandel fordern städtische Micro-Fulfillment-Einrichtungen, Biologika und Zelltherapien treiben Temperaturgrenzen unter -20 °C, und Automatisierung wird zur Voraussetzung für Kostenkontrolle, wo qualifizierte Arbeitskräfte knapp sind. Betreiber, die Größe, Technologie und regulatorisches Fachwissen kombinieren können, erschließen sich Nischen mit höheren Margen, während kleinere Einrichtungen angesichts steigender Energiekosten und strengerer Compliance-Vorschriften von der Obsoleszenz bedroht sind.
Wesentliche Erkenntnisse des Berichts
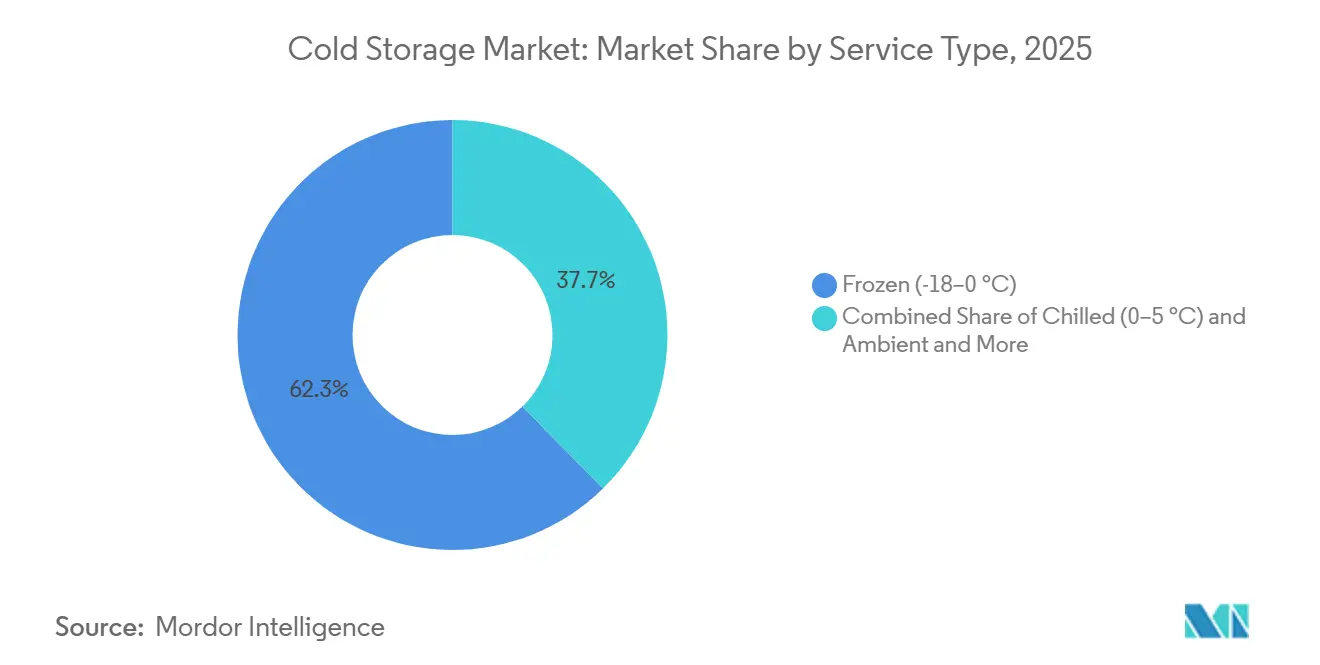
- Nach Temperaturtyp hielt Tiefkühllagerhaltung im Jahr 2025 einen Marktanteil von 62,34 % am Markt für Kühllagerhaltung, während Tiefkühl- und Ultrakälteanlagen bis 2031 voraussichtlich mit einem CAGR von 13,01 % wachsen werden.
- Nach Anwendung führte Fisch und Meeresfrüchte im Jahr 2025 mit einem Umsatzanteil von 17,35 %; Pharmazeutika und Biologika werden bis 2031 voraussichtlich mit einem CAGR von 11,93 % zulegen.
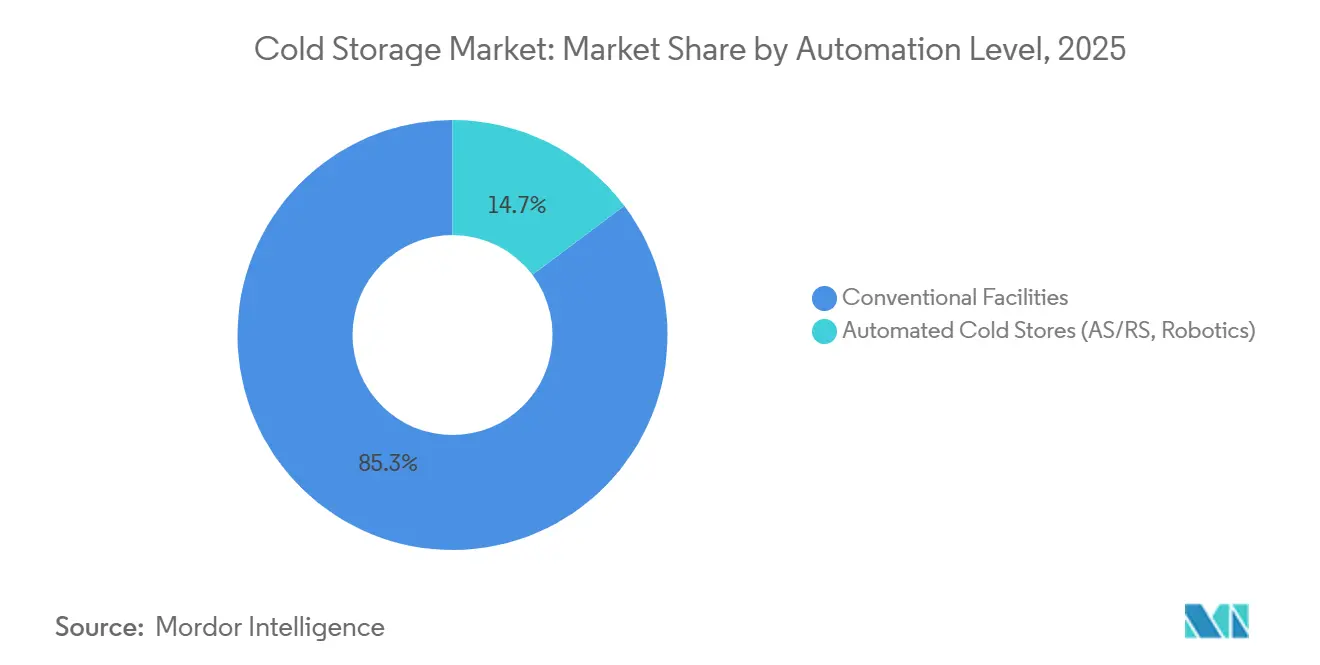
- Nach Automatisierungsgrad hielten konventionelle Einrichtungen im Jahr 2025 einen Anteil von 85,27 % an der globalen Marktgröße für Kühllagerhaltung, während automatisierte Kühllager bis 2031 voraussichtlich mit einem CAGR von 16,72 % wachsen werden.
- Nach Region dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Marktanteil von 36,61 % am Markt für Kühllagerhaltung und ist für die schnellste Expansion mit einem CAGR von 12,02 % bis 2031 positioniert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Kältespeicher-Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des organisierten Einzelhandels & E-Lebensmittelhandels | +1.3% | Global, konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Expansion pharmazeutischer Kälteketten | +1.1% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach gefrorenen & Convenience-Lebensmitteln | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für Kälteketteninfrastruktur | +0.7% | Indien, China, Südostasien, Afrika | Langfristig (≥ 4 Jahre) |
| Solarbetriebene Kühlung | +0.5% | Subsahara-Afrika, Südasien | Langfristig (≥ 4 Jahre) |
| Einführung von Lagerautomatisierung | +0.4% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des organisierten Einzelhandels & E-Lebensmittelhandels
Online-Lebensmittelhandel ist auf dem Weg, bis 2025 einen Anteil von 21,5 % am gesamten US-amerikanischen Lebensmitteleinzelhandelsumsatz zu erreichen und damit die kritische Masse zu erzielen, die zweckgebundene städtische Kühllager rechtfertigt, die innerhalb von 10 bis 15 Meilen von großen Bevölkerungszentren positioniert sind. Allein in Indien sollen moderne Handelsformate von 790 Milliarden USD im Jahr 2024 auf 850 Milliarden USD im Jahr 2025 steigen, und diese Verkaufsstellen benötigen temperaturkontrollierte Backend-Logistik, die herkömmliche Großhandelsnetzwerke nicht liefern können. Micro-Fulfillment-Konzepte maximieren die Raumnutzung und bedienen häufig mehr als 100.000 Haushalte mit einem 30-minütigen Lieferfenster, während die Kosten der letzten Meile um bis zu 50 % gesenkt werden. Das Aufwärtspotenzial wird durch Prognoseschwierigkeiten ausgeglichen: Fehlbestände oder Verderb in hochpreisigen städtischen Knotenpunkten schmälern die Margenvorteile schnell und drängen Betreiber zu ausgefeilter Bedarfsplanungssoftware und fortschrittlicher Analytik.
Expansion pharmazeutischer Kälteketten
Biologika, Zelltherapien und Gentherapien erfordern nun eine Lagerung von -40 °C bis -196 °C, ein Bereich weit jenseits traditioneller Impfstoffanforderungen. SCHOTT Pharmas auf -180 °C validierte Polymerspritze, die 2025 eingeführt wurde, unterstreicht das Tempo der Verpackungsinnovation. Die GDP-Zertifizierung, automatisierte Temperaturüberwachung und validierte Rückverfolgungsprotokolle haben die Compliance-Kosten erhöht, aber auch dauerhafte Markteintrittsbarrieren geschaffen, die es zertifizierten Einrichtungen ermöglichen, Preisaufschläge von 30–50 % zu verlangen. Die geografische Diversifizierung nimmt zu, da Hersteller regionale Depots zur Steigerung der Resilienz einrichten, was für Kältespeicher-Betreiber auf Sekundärmärkten Chancen eröffnet, die von der pharmazeutischen Logistik bisher übersehen wurden[1].SCHOTT Pharma, "Polymerspritze für die Lagerung bei ultra-niedrigen Temperaturen," schott-pharma.com.
Steigende Nachfrage nach gefrorenen & Convenience-Lebensmitteln
Der Pro-Kopf-Verbrauch von Tiefkühlmahlzeiten steigt in reifen Volkswirtschaften trotz stabiler Bevölkerungszahlen, was verbesserte Gefrierverfahren und veränderte Haushaltszeitbudgets widerspiegelt. In den Vereinigten Staaten wird der Wert der Kältekettenlogistik für Tiefkühlprodukte voraussichtlich von 97,13 Mrd. USD im Jahr 2026 auf 133,87 Mrd. USD bis 2031 bei einer CAGR von 6,63 % steigen. Fertiggerichte erfordern schnelles Schockgefrieren zur Texturerhaltung, was die Verweilzeiten verlängert und Lagerkapazitäten bindet. Betreiber reagieren mit hybriden Vertragsmodellen, die dedizierte und gemeinsam genutzte Flächen kombinieren, um die Auslastungskurven zu glätten und planbare Einnahmeströme zu sichern.
Staatliche Anreize für Kälteketteninfrastruktur
Indiens PMKSY-Programm hat INR 4.600 Crore (550 Mio. USD) für integrierte Kälteketten bis März 2026 bereitgestellt und bereits mehr als 838.000 Tonnen Kapazität geschaffen. Provinzen in China gewähren Steuererleichterungen und Grundstückskonzessionen für energieeffiziente Projekte, während der Integrationsbericht der Asiatischen Entwicklungsbank von 2025 Kältespeicher als Priorität für technische Unterstützung auflistet. Diese Anreize betonen nun End-to-End-Netzwerke gegenüber isolierten Depots und lenken private Entwickler hin zu Hub-and-Spoke-Konfigurationen, die Bauernhoftore mit Stadtzentren verbinden[2].Invest India, "Kälteketteninfrastruktur und ihr zukünftiges Potenzial," investindia.gov.in
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Energieverbrauch & Stromkosten | -0.8% | Global, besonders ausgeprägt in Regionen mit hohen Tarifen | Kurzfristig (≤ 2 Jahre) |
| Hohe anfängliche Investitionskosten & regulatorische Compliance | -0.6% | Global, insbesondere in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Kältetechnikern | -0.5% | Global, gravierend in Sekundärstädten | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungsprämien für Ammoniaksysteme | -0.3% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Energieverbrauch & Stromkosten
Energie macht 50–70 % der Betriebskosten in einem typischen Kältespeicher aus, was die Rentabilität sehr empfindlich gegenüber Tarifänderungen macht. In Teilen Subsahara-Afrikas zwingt die Unzuverlässigkeit des Stromnetzes zu Diesel-Backup, das die Betriebskosten um 25 % erhöhen kann. Einrichtungen rüsten Gebäudehüllen auf, installieren drehzahlgeregelte Antriebe und setzen auf Kältemittel mit niedrigem GWP wie Honeywells Solstice ze, das den Energieverbrauch Berichten zufolge um 46 % senkt. Die Investitionskosten liegen jedoch zwischen 1 Mio. USD und 3 Mio. USD pro 9.290 m2, was die Einführung in Einrichtungen mit niedrigeren Margen verlangsamt[3]Honeywell, "Energieeffizienzstandards in der Kältespeicherung," honeywell.com.
Hohe anfängliche Investitionskosten & regulatorische Compliance
Ein Lager in pharmazeutischer Qualität kann mehr als 2.150 USD pro m2 kosten, verglichen mit 750 USD für Umgebungsraum. Die Kapitalintensität wird durch die überarbeitete EU-F-Gas-Verordnung 2024/573 verstärkt, die ab Januar 2025 eigenständige Geräte mit einem GWP über 150 verbietet und Nachrüstungen oder Ersatz erzwingt. Natürliche Kältemittel wie CO₂ und Ammoniak erfüllen die Umweltvorschriften, erfordern jedoch neue Sicherheitsprotokolle, zusätzliche Sensoren und höhere Versicherungsprämien, was einen zweigeteilten Markt schafft, in dem gut finanzierte Betreiber die Nase vorn haben[4].Laird Thermal Systems, "Rückgang der F-Gase und Auswirkungen auf Kälteanlagen," lairdthermal.com
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Temperaturtyp: Ultra-Kalt-Nachfrage verändert den Kapazitätsmix
Gefrierlagerhaltung macht 2025 weiterhin 62,34 % des Kühllagerhaltungsmarktes nach Wert aus. Doch das Tiefkühl- und Ultrakälte-Segment, definiert als unter -20 °C, wächst bis 2031 mit einem CAGR von 13,01 % – fast dreimal so schnell wie das Gesamtwachstum des Kühllagerhaltungsmarktes. Ultrakälte-Gefriergeräte, die zwischen -40 °C und -86 °C betrieben werden, sind für Zell- und Gentherapien unverzichtbar, und die Nachfrage nach kryogenischer Flüssigstickstofflagerung unter -150 °C entsteht gerade erst. Ultrakälte-Schränke zwischen −60 °C und −90 °C erzielten 2024 einen Umsatzanteil von 43,54 % innerhalb des medizinischen Kühllagerhaltungsmarktes, gestützt durch Impfstoff- und Zelltherapiemengen, die präzise Temperaturhaltung erfordern. Dieses hochspezialisierte Segment erzielt Mietpreise, die zwei- bis dreimal höher sind als bei Standard-Gefrierräumen, was die Kapitalkosten abfedert und Premiummarginen unterstützt.
Betreiber, die frühzeitig investieren, genießen dauerhafte Vorteile. Ultrakälte-Räume erfordern redundante Kompressoren, Notstromgeneratoren, die für längere Ausfälle ausgelegt sind, kryogenisch beständige Edelstahlregale sowie eine kontinuierliche Überwachung, die in validierte Laborinformationssysteme integriert ist. Die anfänglichen Investitionskosten pro Palettenstellplatz können 1.500 USD übersteigen, doch hohe Auslastung und mehrjährige Take-or-Pay-Verträge, die in der Pharmalogistik üblich sind, sorgen für Planungssicherheit bei den Einnahmen. Demgegenüber verzeichnet das gekühlte Band von 0–5 °C eine stabile Nachfrage für Milchprodukte, Frischware und nicht gefrorene Arzneimittel. Der Preisdruck ist in Kühlräumen stärker ausgeprägt, was zur Konsolidierung führt, da Betreiber Skaleneffekte anstreben, um feste Energie- und Compliance-Kosten zu verteilen. Hybridanlagen, die Zonen zwischen gekühlten, gefrorenen und Umgebungsbedingungen flexibel anpassen, gewinnen an Bedeutung, maximieren den kubischen Durchsatz und diversifizieren die Einnahmequellen innerhalb eines einzigen Standorts.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Automatisierungsgrad: Robotik verändert die Durchsatzökonomie
Automatisierte Lager mit AS/RS, Shuttle-Systemen und Palettierrobotern werden bis 2031 voraussichtlich mit einer CAGR von 16,72 % expandieren und damit den Kältespeicher-Markt insgesamt übertreffen. Der Kapitalbedarf von 50–100 Mio. USD pro Einrichtung begünstigt Betreiber mit Zugang zu kostengünstiger Finanzierung und großen Ankermietern, die bereit sind, Volumen zuzusagen.
Automatisierte Palettierer und Schichtdepalettierer reduzieren die Andock-Verweilzeiten um 40 % und erweitern die Lade- und Empfangsfenster. Moderne Einrichtungen integrieren digitale Zwillinge, die Energieverbrauch, Arbeitsabläufe und Lagerumschläge modellieren und es Betreibern ermöglichen, Algorithmen für Echtzeit-Gewinne anzupassen. Der vom Kältespeicher-Markt erfasste Marktanteil automatisierter Einrichtungen wird voraussichtlich steigen, da sich die Kapitalrenditen verbessern und Finanzierungsstrukturen reifen.
Versicherungsprämien für automatisierte Standorte sinken oft aufgrund geringerer Risiken durch menschliche Exposition, was die Investitionskosten teilweise ausgleicht. Darüber hinaus senken Sensoren für vorausschauende Wartung ungeplante Ausfallzeiten, eine kritische Kennzahl bei der Handhabung hochwertiger Biologika. Regulierungsbehörden akzeptieren zunehmend elektronische Chargenprotokolle und automatisierte Zustandsüberwachung, was die Compliance für stark regulierte Produkte vereinfacht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Pharmanachfrage überholt traditionelle Lebensmittelsegmente
Fisch und Meeresfrüchte behielten im Jahr 2025 einen Kältespeicher-Marktanteil von 17,35 %, gestützt durch strenge Temperaturanforderungen vom Fang bis zum Einzelhandel. Pharmazeutika und Biologika, obwohl sie ein kleineres absolutes Volumen darstellen, sind auf dem Weg zu einer CAGR von 11,93 % bis 2031 und damit zum wichtigsten Wachstumsmotor. Die Premiumpreisgestaltung spiegelt den Bedarf an strengen Rückverfolgungsprotokollen, kontinuierlicher Überwachung und GDP-Zertifizierung wider.
Fleisch- und Geflügelmengen bleiben erheblich, weisen aber saisonale Spitzen auf, die an Produktionszyklen und Feiertagsnachfrage gebunden sind und flexible Verträge erfordern. Obst und Gemüse treiben regionale Dynamiken in exportorientierten Volkswirtschaften an, insbesondere in Südamerika und Südostasien. Milchprodukte, Tiefkühldeserts und Fertiggerichte profitieren von verbesserten Gefriertechnologien, die Textur und Geschmack erhalten, die Haltbarkeit verlängern und die globale Reichweite erweitern. Spezialchemikalien und klinische Studienmaterialien ergänzen ein vielfältiges Portfolio, das die Kapazitätsauslastung hoch hält, aber maßgeschneiderte Handhabungsprotokolle erfordert. Erfolgreiche Betreiber entwickeln Mischmanagementstrategien, die ganzjährige, hochmargige Mieter bevorzugen, während Schulterperioden für niedrigpreisige, saisonale Waren genutzt werden, um die Umsatzvolatilität zu glätten.
Geografische Analyse
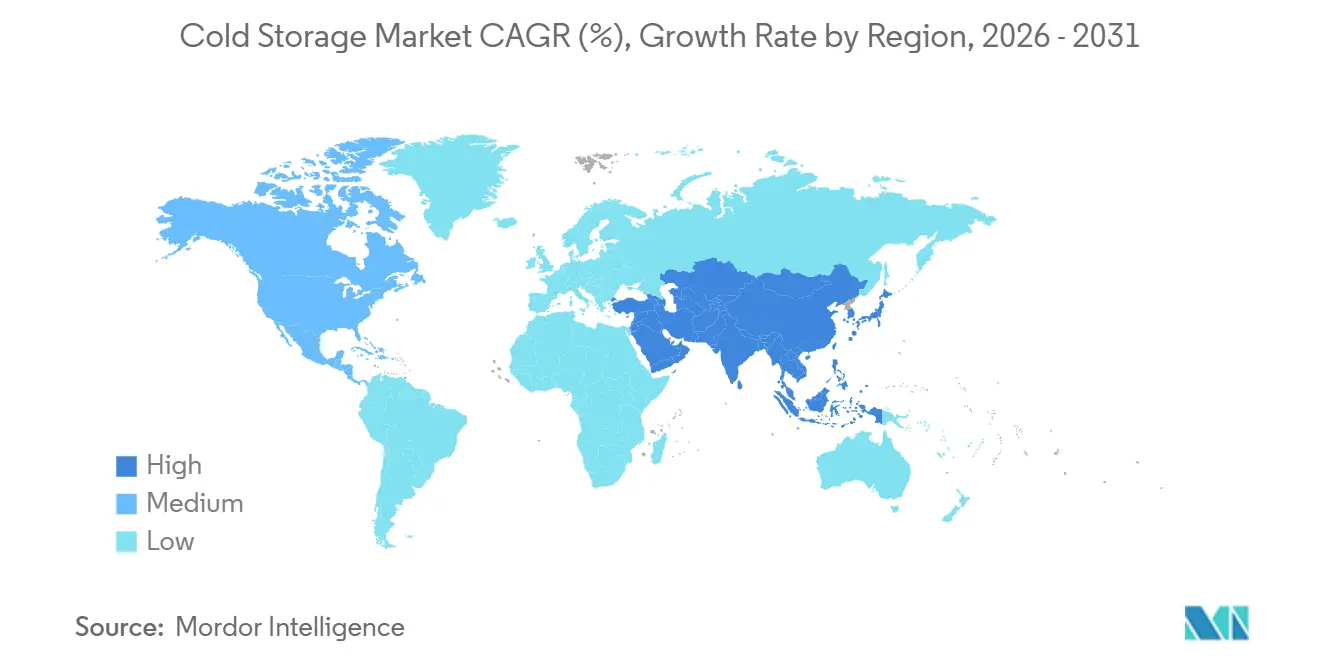
Asien-Pazifik hielt im Jahr 2025 36,61 % des Kältespeicher-Marktwerts und wird alle anderen Regionen mit einer CAGR von 12,02 % bis 2031 übertreffen. Chinas Provinzsubventionen und verbindliche Gründesign-Vorschriften fördern Investitionen in energieeffiziente Lagerhäuser, während indische Regierungsprogramme integrierte Netzwerke vom Bauernhof bis zur Megacity finanzieren. Südostasien reift zu einem regionalen Umschlagsdrehkreuz heran und leitet Meeresfrüchte und Pharmazeutika durch die temperaturgesteuerten Häfen Singapurs und Malaysias. Fragmentierte Regulierungsrahmen und Qualifikationslücken bestehen, doch versierte Betreiber nutzen Joint Ventures mit lokalen Partnern, um Genehmigungen und Landerwerbshürden zu überwinden.
Nordamerika weist eine reife, aber dynamische Landschaft auf. Die Vereinigten Staaten allein kontrollieren rund 104,8 Mio. m³ Kühlspeicher, aber das durchschnittliche Einrichtungsalter übersteigt 40 Jahre und löst eine Modernisierungswelle aus. E-Lebensmittelhandel und pharmazeutisches Wachstum lenken Investitionen in Richtung städtischer Micro-Fulfillment-Knotenpunkte und automatisierter Megalagerhäuser in der Nähe intermodaler Korridore. Landknappheit in erstrangigen Küstenmärkten treibt die Grundstücksmieten in die Höhe und drängt die Entwicklung in das Landesinnere entlang von schienengestützten Logistikparks. Kanada und Mexiko bauen Kapazitäten aus, um exportorientierte Landwirtschaft bzw. Near-Shoring-Trends zu unterstützen, und stärken so die integrierten Versorgungsnetzwerke der Region.
Südamerika, Europa und Naher Osten-Afrika bieten kontrastierende Profile. Brasilien und Peru bauen Kapazitäten für Fleisch- und Obstexporte aus, obwohl Währungsvolatilität und hohe Kreditkosten kleinere Projekte einschränken. Europas Kältespeicher-Markt durchläuft einen regulatorisch getriebenen Umbau, da das F-Gas-Verbot die Einführung natürlicher Kältemittel beschleunigt. Deutschland, die BENELUX-Länder und die nordischen Länder führen bei Automatisierung und erneuerbarer Energieintegration, während Südeuropa hybride solarbetriebene Anlagen einsetzt, um hohe Stromtarife auszugleichen. Im Nahen Osten positionieren sich die Vereinigten Arabischen Emirate und Saudi-Arabien als regionale Drehscheiben, während Subsahara-Afrika mit solargekoppelten Mikrospeichern experimentiert, um Nachernteverluste zu reduzieren, was diverse Wege zur Kältekettenreife aufzeigt.

Regulatorisches Umfeld
Kühllagerung befindet sich an der Schnittstelle von Lebensmittelsicherheit, der Integrität der Pharmadistribution und Umweltvorschriften für Kältemittel und Emissionen. In Europa ist die überarbeitete EU-F-Gas-Verordnung (EU) 2024/573 ein wesentlicher Treiber der Compliance, einschließlich eines Verbots ab Januar 2025 für bestimmte in sich geschlossene Kühlgeräte mit hohem Treibhauspotenzial (GWP), was Nachrüstungen und Ersatzzyklen hin zu Kältemitteln mit niedrigerem GWP und natürlichen Kältemitteln beschleunigt. Für pharmazeutische Betriebe orientiert sich die Compliance üblicherweise an den EU-GDP-Leitlinien und, bei US-bezogenen Produktflüssen, an den FDA-Rahmenwerken für gute Herstellungspraxis wie 21 CFR Parts 211/1, was Betreiber zu validierter Überwachung, auditbereiter Dokumentation und Kontrollen der Verwahrkette (Chain-of-Custody) drängt.
Auch die Anforderungen an grenzüberschreitende Kühlketten-Ausrüstung werden hinsichtlich Daten- und Leistungsstandards strenger. Ein ASEAN-Weißbuch vom Juni 2026 legte verbindliche technische Kennwerte für importierte Kühlketten-Transportausrüstung fest (einschließlich Anforderungen an die Temperaturgenauigkeit und Datenkonformität), was den Bedarf an interoperabler Telemetrie vom Lager bis zum Transport verstärkt. Branchenverbände wie die Global Cold Chain Alliance (GCCA) und die UK Cold Chain Federation setzen sich weiterhin für eine klarere politische Anerkennung der Kühlketten-Infrastruktur und praktikable Übergangswege für die Transportkühlung ein, was die Compliance-Investitionsplanung von Flotten und Anlagen prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Kühllagerung umfasst (1) Rohstoff- und Life-Science-Versender (Meeresfrüchte, Fleisch, Milchprodukte, Tiefkühlkost und Pharma/Biologika), (2) Verpackungs- und Handlingsvorleistungen (isolierte Verpackungen, Paletten/Regale, Schockfrost- und Kühlgeräte), (3) Anlagenentwickler und -eigner (Neubau und Sanierung von Bestandsanlagen), (4) Kühllagerbetreiber und 3PL-Dienstleister, die Lagerhaltung, Bestandsmanagement und wertschöpfende Dienstleistungen (Temperieren, Etikettieren, Auftragszusammenstellung) anbieten, (5) temperaturgeführte Transportpartner (Kühltransport per LKW, Intermodalverkehr, See-/Luftschnittstellen) und (6) nachgelagerte Vertriebskanäle einschließlich Einzelhändler, E-Grocery-Fulfillment, Gastronomie und Gesundheitsdistributoren. Mit zunehmender Produktsensibilität und Auditanforderungen fungieren Kühllagerbetreiber zunehmend als Compliance-Koordinatoren, die Temperaturüberwachung, elektronische Aufzeichnungen und Ausnahmemanagement über alle Knotenpunkte hinweg integrieren.
Größe und Netzdichte prägen die Verhandlungsmacht und das Angebotsspektrum entlang der Kette. Große Betreiber unterhalten länderübergreifende Plattformen, die den Streckenausgleich, standardisierte Prozesse und Beschaffungsvorteile bei Energie, Ausrüstung und Automatisierung unterstützen. So betreibt Lineage über 500 Anlagen mit rund 3,1 Milliarden Kubikfuß Kapazität, während Americold seine Plattformreichweite durch Partnerschaften erweitert hat, darunter ein nordamerikanisches Gemeinschaftsunternehmen mit EQT über 12 Anlagen mit 124 Millionen Kubikfuß. Branchenkoordination und Kompetenzentwicklung erfolgen auch über Verbände wie die GCCA, die Schulungen und Foren anbietet, welche konsistente Betriebspraktiken unterstützen, da Kunden eine stärkere Datenintegration und durchgängige Transparenz über Kühlketten-Partner hinweg fordern.
Wettbewerbslandschaft
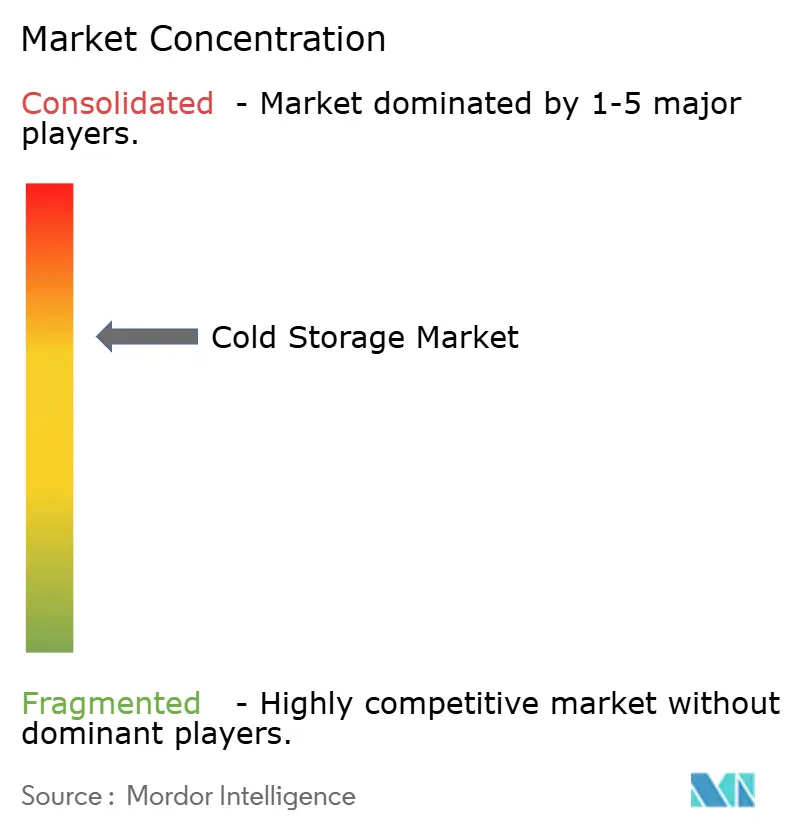
Die Marktkonzentration nimmt in entwickelten Regionen zu. Lineage Logistics und Americold Realty Trust kontrollieren zusammen mehr als 70 % der nordamerikanischen Kapazität und nutzen ihre Größe für Beschaffungsvorteile, proprietäre Software und regionsübergreifende Dienstleistungsangebote, mit denen kleinere Wettbewerber nur schwer mithalten können. Lineages Börsengang über 4,2 Mrd. USD im Jahr 2024 finanzierte weitere Akquisitionen und Automatisierungseinführungen. Americold verfolgt Joint Ventures, wie seinen 130 Mio. USD teuren schienengebundenen Standort in Kansas City, um zu expandieren ohne die eigene Bilanz zu überlasten.
Trotz der Konsolidierung bleibt eine Fragmentierung in Schwellenmärkten bestehen, wo lokales Wissen und beziehungsbasierte Geschäftsmodelle weiterhin Vorteile bieten. Regionale Marktführer in Indien, China und Brasilien verteidigen ihren Anteil durch enge Kundennähe und agile Entscheidungsfindung, auch wenn globale Akteure über Minderheitsbeteiligungen und Partnerschaften eintreten. Die Technologieadoption ist die Trennlinie: Marktführer setzen IoT-Sensoren, KI-gestützte vorausschauende Wartung und fortschrittliche Lagerverwaltungssysteme ein, die Kosten senken und das Serviceniveau erhöhen. Kleinere Einrichtungen ohne Kapital für Upgrades riskieren die Abstufung in niedrigmargige Warenlagerung oder scheiden ganz aus.
Weißflecken-Chancen konzentrieren sich auf pharmazeutische Depots, automatisierte Micro-Fulfillment-Center und solarbetriebene ländliche Drehscheiben. Spezialisierte Anbieter, die Kühlung als Dienstleistung (Cooling-as-a-Service), emissionsfreie Kühlung oder GDP-zertifizierte Lagerung anbieten, ziehen das Interesse von Private-Equity-Investoren auf sich. Die Wettbewerbsintensität dürfte zunehmen, da Nachhaltigkeitsberichte verpflichtend werden und Kunden Partner bevorzugen, die CO₂-Fußabdrücke und Compliance-Nachweise dokumentieren können.
Marktführer der Kältespeicher-Branche
-
Lineage Logistics
-
Americold Logistics
-
Nichirei Logistics Group
-
Swire Cold Storage
-
Burris Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Höherwertige Segmente schaffen Freiräume, in denen Compliance-Fähigkeiten und technisch ausgelegte Temperaturleistung sich in Premiumpreise übersetzen, insbesondere bei Tiefkühl- und Ultra-Tiefkühllagerung (< -20 °C) zur Unterstützung von Biologika, Zell- und Gentherapien sowie klinischem Material. Der Markt bewegt sich zudem verstärkt in Richtung Automatisierung und digitale Integration, da Betreiber und Versender auf Durchsatz, Rückverfolgbarkeit und Reduzierung von Arbeitskräfterisiken setzen. Automatisierte Kühllager werden zunehmend als separater Investitionsbereich gegenüber konventionellen Anlagen behandelt.
Auch Investitionsstrukturen auf Plattformebene und einzelhandelsorientierte Netzwerk-Neugestaltung eröffnen Chancenfelder. Belege für Modernisierung sind unter anderem, dass Lineage für das erste Quartal 2026 Investitionen von 130 Millionen USD in Neubauerweiterungen und Technologie meldete. Im Mai 2026 gaben Americold und EQT ein nordamerikanisches Kühllager-Gemeinschaftsunternehmen im Wert von 1,3 Milliarden USD bekannt (12 Anlagen, 124 Millionen Kubikfuß, rund 400.000 Palettenplätze), was zeigt, wie Gemeinschaftsunternehmen helfen, die Kapitalintensität zu bewältigen und zugleich die Präsenz auszuweiten. Auf der Nachfrageseite werden Kühlketten-Partner nach Flexibilität und Systemkonnektivität bewertet, und Branchenberichte deuten auf eine starke Nachfrage nach flexibler Lagerkapazität und verbesserter Datenintegration hin, die Angebote wie Multi-Tenant-Flexflächen, integrierte WMS- und Telemetrielösungen sowie standardisiertes, auditbereites Reporting über Netzwerke hinweg unterstützt. Regional identifizieren Branchenführer neben dem anhaltenden Ausbau im asiatisch-pazifischen Raum, der durch staatliche Programme unterstützt wird, Lateinamerika als vorrangigen Bereich für Investitionen in die Kühlketten-Infrastruktur im Jahr 2026, verbunden mit exportgetriebenen verderblichen Waren und dem Bedarf an modernen, compliance-orientierten Kühllagerknoten.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Nichirei Logistics Group schloss die Akquisition ab und benannte zwei indonesische Unternehmen mit Wirkung zum 1. Juli 2026 in Nichirei Mega Logistik und Nichirei Mega Sejahtera um. Die erweiterte Kühllager-Präsenz in Indonesien/Südostasien vergrößert Nichireis regionale Größe und Servicereichweite im asiatisch-pazifischen Raum. Das Hub-and-Spoke-Netzwerk für temperaturgeführte Logistik wird gestärkt, um eine schnellere regionale Distribution zu unterstützen.
- Mai 2026: Americold Realty Trust gab ein nordamerikanisches Kühllager-Gemeinschaftsunternehmen mit EQT im Wert von 1,3 Milliarden USD bekannt, das 12 Anlagen und 400.000 Palettenplätze umfasst, wobei Americold 30 % der Anteile behält. Der Deal stärkt die nordamerikanische Präsenz und das Gemeinschaftsunternehmensmodell. Er unterstützt eine kapitalschonende Expansion bei gleichzeitiger Erweiterung der Plattformreichweite und der Vermögensbasis, mit Tiefe im intermodalen und regionsübergreifenden Verbund.
- März 2026: Lineage Logistics schloss die Erweiterung der Kühllageranlage Louisville-Winsted in Louisville, Kentucky, ab (84.000 sq ft, 10.400 Palettenplätze). Die erweiterte Kapazität markiert einen wichtigen nordamerikanischen Kapazitätszuwachs. Sie unterstützt Skalierung und Durchsatzeffizienz und stärkt Lineages Führungsposition bei automatisierter, durchsatzstarker Kühllagerung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Kühllagerhaltungsmarkt Dienstleistungen der Drittanbieter- und Eigenkühllagerhaltung, die temperaturempfindliche Güter unter gekühlten, gefrorenen und tiefgefrorenen Bedingungen lagern, einschlielich der Einnahmen aus Handhabung und Lagerung innerhalb dieser Einrichtungen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt den Fernstraßen-Kühltransport sowie den Verkauf von Kälteanlagen oder Baumaterialien aus, sofern diese nicht als Teil von Lagerhaltungsdienstleistungen abgerechnet werden.
Segmentierungsübersicht
-
Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (-18–0 °C)
- Umgebungstemperatur
- Tiefgefroren / Ultra-Kalt (< -20 °C)
-
Nach Automatisierungsgrad (Lagerung)
- Konventionelle Einrichtungen
- Automatisierte Kältespeicher (AS/RS, Robotik)
-
Nach Anwendung
- Obst & Gemüse
- Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milchprodukte & Tiefkühldeserts
- Backwaren & Süßwaren
- Fertiggerichte
- Pharmazeutika & Biologika
- Impfstoffe & Klinische Studienmaterialien
- Chemikalien & Spezialmaterialien
- Sonstige verderbliche Güter
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
-
Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen)
- Rest von Asien-Pazifik
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
-
Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, die Treiber der Kühllagerhaltungsnachfrage zu kartieren, und verankern diese dann mit öffentlichen Datenreihen, die zeigen, wie viel temperaturempfindliches Produkt durch die Lieferkette bewegt wird. Wir verwenden Statistiken zur Lebensmittel- und Agrarproduktion sowie zum Handel von Institutionen wie dem USDA und der FAO sowie Zoll- und Handelsdaten, die Import- und Exportströme von Fleisch, Meeresfrüchten, Milchprodukten und Frischware signalisieren.
Um uns nicht nur auf ein Nachfragesignal zu stützen, verwenden wir auch offizielle Referenzen zur Kühlkette und Lebensmittelsicherheit (wie WHO-Leitlinien und nationale Lebensmittelsicherheitsbehörden) sowie energie- und kältemittelpolitische Referenzen, die die Betriebskosten und das Nachrüsttempo beeinflussen. Auf der Angebotsseite erfassen wir Kapazitätserweiterungen von Lagerhäusern, Automatisierungsankündigungen und Auslastungshinweise aus Unternehmensberichten, Investorenpräsentationen und seriöser Fachpresse und gleichen diese mit kostenpflichtigen Abonnements ab, die Unternehmensfinanzdaten, Patentrecherchen und Sendungsebene-Import- oder Exportprüfungen unterstützen, wo anwendbar. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend; viele weitere Referenzen wurden ebenfalls verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Unsere Feldarbeit konzentriert sich auf die Validierung, wie Lagereinnahmen in der Praxis erzielt und bepreist werden, da Preislisten und Auslastung je nach Warenmix und Saison variieren können. Wir sprechen mit einer Auswahl von Lagerbetreibern, Lebensmittel- und Pharmaversendern, Einzelhändlern und Kühlkettenberatern in wichtigen Regionen, damit Sekundärsignale bestätigt, Lücken geschlossen und Annahmen an reale Betriebsmuster angepasst werden können.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 16 % | APAC: 39 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 30 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 54 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Unser Marktmodell beginnt mit einem Top-down-Nachfragepoolaufbau, der den Durchsatz temperaturempfindlicher Lebensmittel und Pharmazeutika mit dem erforderlichen Lagerraum verknüpft und diesen Raum dann anhand beobachteter Lagerraten und typischer Auslastungsmuster in Einnahmen umrechnet. Da öffentliche Kapazitätsdaten nach Ländern uneinheitlich sein können, bestätigen wir die Ergebnisse durch selektive Bottom-up-Prüfungen, wie etwa die Zusammenfassung der gemeldeten Kühllagerhaltungseinnahmen für eine Stichprobe von Betreibern und die Anpassung für nicht gemeldete und Eigenvolumina auf Basis von Interviewhinweisen.
Zu den Eingaben, die die Gesamtwerte wesentlich beeinflussen, gehören Kapazitätserweiterungen in der Kühllagerhaltung (häufig in Kubikmetern oder Palettenstellplätzen beschrieben), Lagerauslastung und Umschlagraten, der Anteil von gekühlter gegenüber gefrorener Handhabung, Strom- und Kältemittelkostendruck, der die Preisgestaltung beeinflusst, sowie das Wachstum der E-Commerce-Lebensmittellieferung und der temperaturkontrollierten Anforderungen der Biopharmazie. Wenn eine Variable für ein kleineres Land fehlt, füllen wir die Lücke mit Proxy-Indikatoren wie Handelsvolumina bei wichtigen verderblichen Waren und der lokalen Lebensmittelverarbeitungsleistung und validieren die resultierende Intensität anhand dessen, was Betreiber als realisierbar beschreiben.
Für die Prognose wenden wir eine Szenarioanalyse an, sodass das Wachstum über Basis-, engere Kapazitäts- und schwache Nachfrageszenarien hinweg angepasst werden kann, und verknüpfen diese Szenarien mit dem, was wir über Auslastung, Preissetzungsmacht und geplante Erweiterungen hören. Die endgültige Kurve wird realistisch gehalten, indem überprüft wird, dass der implizierte Umsatz pro Palettenstellplatz und der implizierte Flächenbedarf nicht von den beobachteten Betriebsbereichen abweichen.
Datenvalidierung und Aktualisierungszyklus
Wir führen Konsistenzprüfungen durch, die den implizierten Umsatz pro Kapazitätseinheit mit unabhängigen Signalen wie Auslastungskommentaren, Erweiterungsankündigungen und Warenvolumentrends vergleichen. Ausreißer werden in einem zweiten Analysten-Durchgang überprüft, und wenn eine Lücke durch eine große Annahme verursacht wird, nehmen wir erneut Kontakt zu den Quellen auf, um diese zu bestätigen, bevor die Zahl festgeschrieben wird.
Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, wie etwa eine große Kapazitätswelle, eine politische Änderung bei Kältemitteln oder eine starke Änderung der Energiekosten, die die Preisgestaltung beeinflusst. Vor der Lieferung werden der Datensatz und die Annahmen einer abschließenden Überprüfung unterzogen, damit die Kunden eine aktualisierte Ansicht und keinen älteren Schnappschuss erhalten.
Mordor Intelligence Kühllagerhaltungsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Kühllagerhaltungsmarktwerte unterscheiden sich häufig, weil Quellen nicht immer dieselben Einnahmequellen zählen und möglicherweise auch unterschiedliche Basisjahre und Währungszeitpunkte verwenden. Wir legen unsere Annahmen klar dar, damit die Leser sehen können, welche Teile der Lageraktivität einbezogen sind und welche angrenzenden Aktivitäten ausgeschlossen werden.
Die größten Treiber von Abweichungen in diesem Bereich entstehen in der Regel durch die Vermischung von Lagerdienstleistungseinnahmen mit Geräteverkäufen, die Zählung von Immobilienvermögenswerten anstelle von Betriebseinnahmen oder die Anwendung einer einzigen Lebensmittelnachfrage-Wachstumsrate ohne Überprüfung von Auslastung und Preisgestaltung in lokalen Märkten. Einige Schätzungen vermischen auch Kühllagerhaltung mit Kühltransport, was die Zahl schnell erhöhen kann, während andere nur Drittanbieter erfassen und Eigenanlagen von Produzenten und Einzelhändlern außer Acht lassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 166,16 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 173,00 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint Kühllagerhaltung mit angrenzenden Kühlkettendienstleistungen zu vermischen, was den Wert weniger vergleichbar mit reinen Lagereinnahmen macht. |
| Fachzeitschrift B | 198,70 Mrd. USD (2023) | Leitet Gesamtwerte aus breiten Kühlketten-Wachstumsnarrativen ab und trennt Kühllagerhaltungsdienstleistungseinnahmen nicht klar von Geräte-, Immobilien- oder transportbezogenen Werten. |
Die Abweichung ergibt sich hauptsächlich daraus, welche Marktbestandteile gezählt werden, wobei Kühltransport und Kälteanlagenverkäufe außerhalb des Umfangs liegen können, und wie Kapazitäts- und Auslastungsprüfungen verwendet werden, um die Lagereinnahmen an die auf Lagerebene abgerechneten Dienstleistungen zu knüpfen – so hält Mordor Intelligence diesen Gesamtwert konsistent.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Kältespeicher-Marktes im Jahr 2026?
Die Kältespeicher-Marktgröße wird im Jahr 2026 auf 166,16 Mrd. USD geschätzt.
Wie schnell wird die Nachfrage nach ultra-kalter Temperaturspeicherung wachsen?
Tiefgekühlte und ultra-kalte Einrichtungen werden bis 2031 voraussichtlich mit einer CAGR von 13,01 % expandieren.
Welche Region wird das Wachstum bis 2031 anführen?
Asien-Pazifik vereint den größten Marktanteil mit dem schnellsten Wachstum und wird mit einer CAGR von 12,02 % voranschreiten.
Wer sind die dominierenden Akteure in Nordamerika?
Lineage Logistics und Americold Realty Trust kontrollieren zusammen mehr als 70 % der nordamerikanischen Kapazität.
Welchen Anteil hielt die Gefrierlagerung im Jahr 2025?
Gefrierräume machten im Jahr 2025 62,34 % des Kältespeicher-Marktanteils aus.
Welches Anwendungssegment wächst am schnellsten?
Pharmazeutika und Biologika werden bis 2031 voraussichtlich mit einer CAGR von 11,93 % wachsen, bedingt durch steigende Biologika- und Gentherapievolumina.
Seite zuletzt aktualisiert am:


