
Tamanho e Participação do Mercado de Microcontroladores Automotivos da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
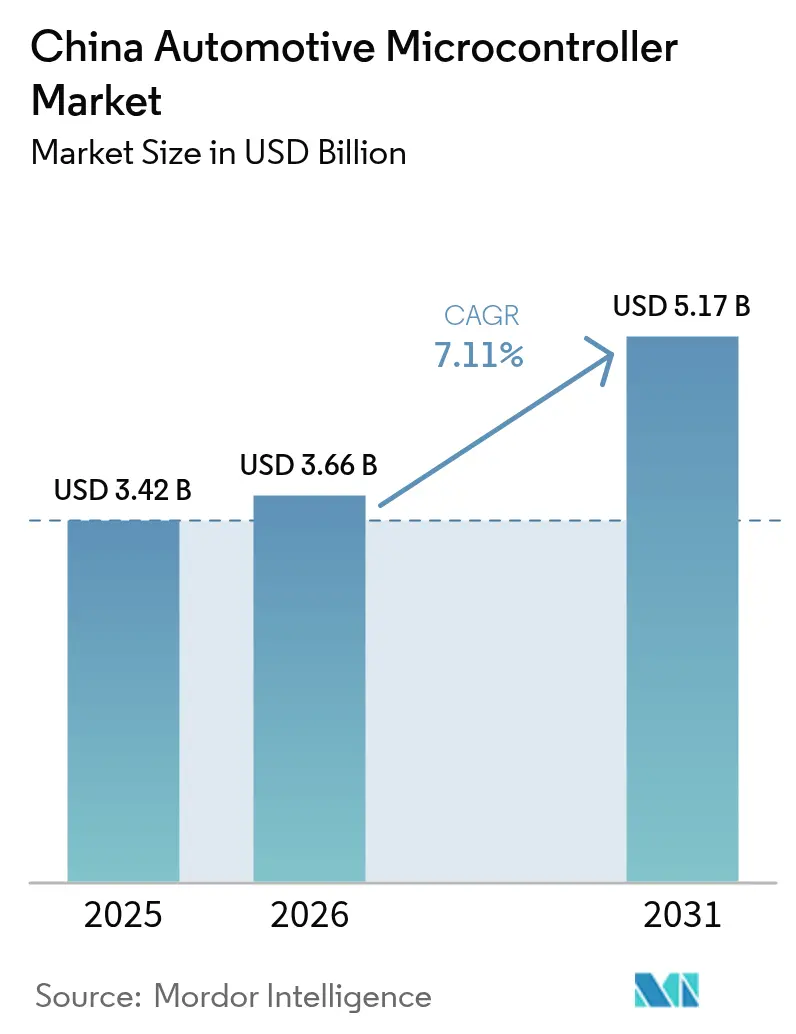
| Tamanho do mercado no ano base (2025) | 3.42 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.17 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.11 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microcontroladores Automotivos da China por Mordor Intelligence
O tamanho do mercado de microcontroladores automotivos da China deve crescer de USD 3,42 bilhões em 2025 para USD 3,66 bilhões em 2026 e está previsto para atingir USD 5,17 bilhões até 2031 a um CAGR de 7,11% no período de 2026 a 2031. A curva ascendente reflete a agenda de autossuficiência em semicondutores de Pequim convergindo com a maior base de veículos de nova energia do mundo, a crescente demanda por chips de 32 bits e 64 bits e um impulso regulatório favorável para dispositivos em conformidade com a ISO 26262. Pacotes de baterias ricos em firmware, controladores de domínio e arquiteturas zonais estão aumentando o valor do silício por veículo, mesmo com a commoditização da eletrônica de carroceria de baixo custo. A dinâmica competitiva está mudando à medida que GigaDevice, CEC Huada e BYD Semiconductor obtêm credenciais ASIL-D, forçando os incumbentes globais a defender nichos de maior margem em segurança e trem de força. Ao mesmo tempo, as fricções de controle de exportação em ferramentas de design abaixo de 28 nanômetros moderam a velocidade de maturação da cadeia de suprimentos doméstica.[1]Bloomberg News, "A China Impulsiona a Autossuficiência em Semicondutores com Fundo de USD 47 Bilhões," Bloomberg, bloomberg.com
Principais Conclusões do Relatório
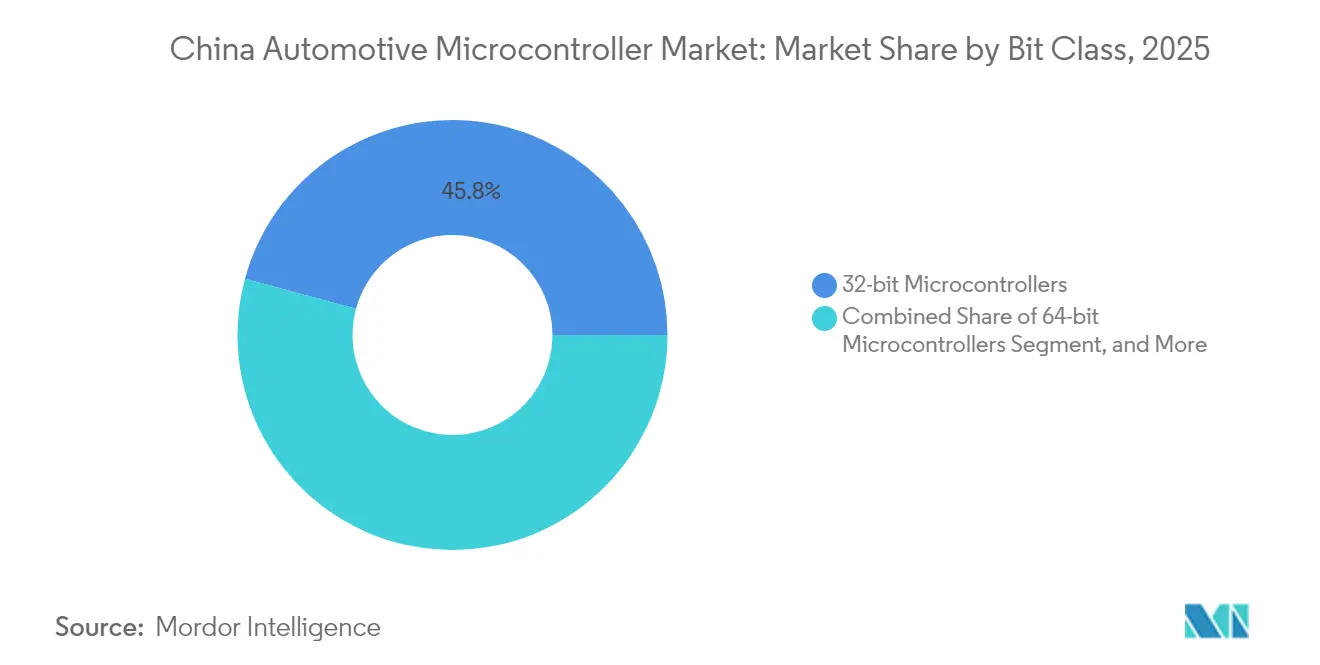
- Por classe de bits, os dispositivos de 32 bits lideraram com uma participação de 45,78% no mercado de microcontroladores automotivos da China em 2025, enquanto os chips de 64 bits estão projetados para crescer a um CAGR de 8,78% até 2031.
- Por aplicação, segurança e ADAS capturaram uma participação de receita de 34,05% em 2025, enquanto os controladores de sistemas de gerenciamento de bateria estão projetados para registrar o maior CAGR de 10,26% até 2031.
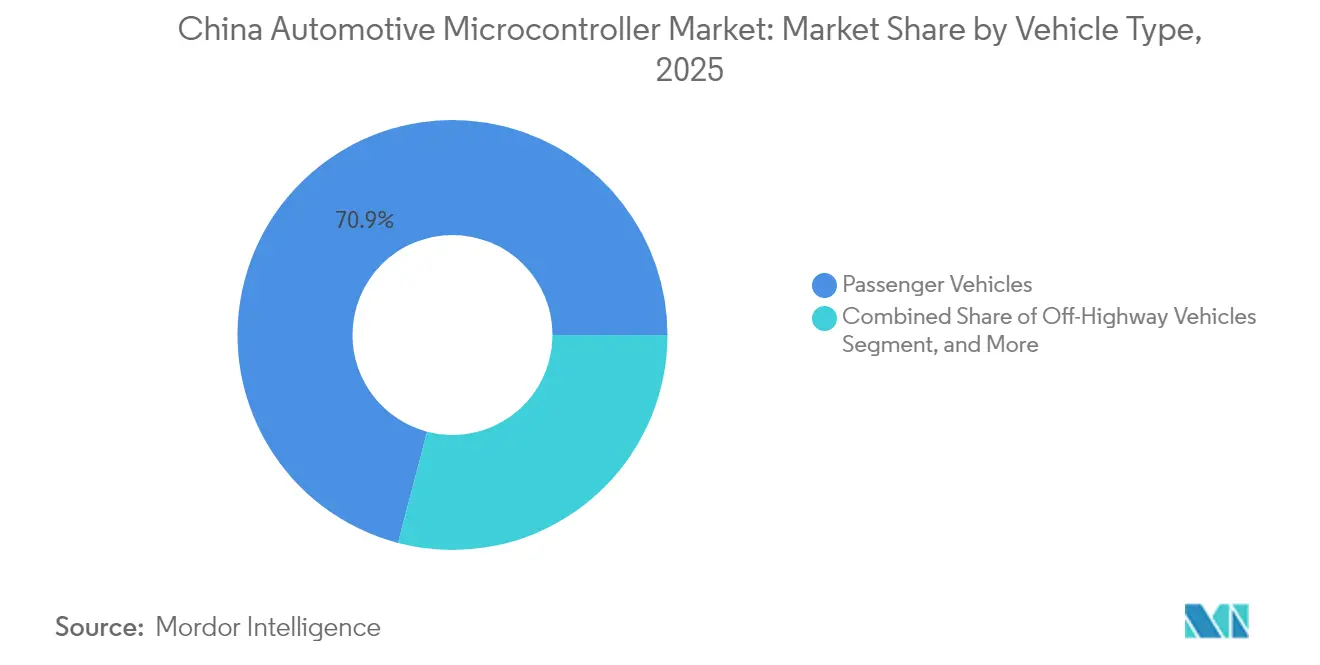
- Por tipo de veículo, os carros de passeio responderam por 70,92% do tamanho do mercado de microcontroladores automotivos da China em 2025; os equipamentos fora de estrada devem apresentar o CAGR mais rápido de 8,28% de 2026 a 2031.
- Por propulsão, as plataformas de combustão interna mantiveram uma participação de 52,96% em 2025; no entanto, os veículos elétricos a bateria devem se expandir a um CAGR de 11,05% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Microcontroladores Automotivos da China
Análise de Impacto dos Impulsionadores*
| Adoção crescente de veículos de nova energia | +2.1% | Nacional, Guangdong, Xangai, Zhejiang, Jiangsu | Médio prazo (2 a 4 anos) |
|---|---|---|---|
| Integração crescente de sistemas avançados de assistência ao condutor | +1.6% | Nacional, cidades de primeiro nível e segmentos premium | Médio prazo (2 a 4 anos) |
| Aplicação de regulamentações mais rígidas de segurança automotiva | +1.2% | Nacional, alinhado com padrões GB e C-NCAP | Longo prazo (≥4 anos) |
| Impulso governamental para a autossuficiência em semicondutores | +1.4% | Nacional, apoio do MIIT e da NDRC | Longo prazo (≥4 anos) |
| Transição para arquitetura elétrica zonal em veículos inteligentes | +0.9% | Nacional, adoção inicial por BYD, NIO, XPeng, Li Auto | Curto prazo (≤2 anos) |
| Surgimento de plataformas baseadas em controladores de domínio | +0.8% | Nacional, segmentos premium e de médio porte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Veículos de Nova Energia
A China produziu 10,4 milhões de veículos de nova energia em 2024, representando 35% da produção automobilística nacional do país. Cada modelo elétrico a bateria utiliza de 50 a 80 microcontroladores, em comparação com 30 a 50 nos carros de combustão interna, que também incluem inversores de tração, carregadores e controladores de circuito térmico. A bateria Blade da BYD incorpora chips distribuídos que monitoram tensão e temperatura em mais de 200 células para evitar fuga térmica.[2]Equipe de Reportagem do Financial Times, "A Tecnologia de Bateria Blade da BYD Remodela os Padrões de Segurança de Veículos Elétricos," Financial Times, ft.com O MIIT tem como meta 40% de penetração de nova energia até 2030, garantindo demanda de longo prazo por silício. O pacote Shenxing da CATL, capaz de atingir 80% de carga em 10 minutos, depende de controladores de 32 bits que equilibram a corrente em cadência de milissegundos.[3]Equipe Reuters, "A Bateria Shenxing da CATL Atinge Marco de Carregamento Rápido em 10 Minutos," Reuters, reuters.com
Integração Crescente de Sistemas Avançados de Assistência ao Condutor
A atualização GB 7258 da China em 2024 tornou obrigatórios a frenagem de emergência automática e o assistente de manutenção de faixa, levando as montadoras a implantar microcontroladores com classificação ASIL-D para redundância de atuadores. O supercomputador Adam da NIO ainda combina processadores NVIDIA Orin de alto nível com chips de 32 bits discretos para direção e frenagem à prova de falhas. O lançamento do XNGP da XPeng em 2024 confirma um modelo de computação híbrida em que a percepção é executada em CPUs de domínio, mas o controle de baixa latência permanece com microcontroladores em tempo real. A atualização do C-NCAP de 2025 introduz requisitos de V2X e monitoramento do condutor, aumentando assim o conteúdo de controladores para módulos sem fio seguros e infravermelhos.
Impulso Governamental para a Autossuficiência em Semicondutores
O MIIT reservou CNY 344 bilhões (USD 47 bilhões) por meio da Fase III do "Grande Fundo" para ampliar o design e a fabricação locais. O programa segue as escassez de 2023 que expuseram a dependência de nós estrangeiros. A GigaDevice obteve a certificação ASIL-D para seu GD32A503 em março de 2024 e conquistou posições na SAIC e na Geely. As regras de aquisição preferencial concedem aos chips domésticos uma vantagem de preço de 10% nas frotas governamentais, acelerando a adoção apesar dos portfólios mais restritos. O arcabouço de 70 padrões de Pequim visa desenvolver IP e protocolos de teste nativos até 2030.
Transição para Arquitetura Elétrica Zonal em Veículos Inteligentes
A plataforma e-platform 3.0 da BYD, implantada no sedã Seal, consolida 120 unidades de controle eletrônico anteriores em 75 nós de maior potência, reduzindo a massa do chicote em 15 kg e exigindo controladores de 32 bits equipados com Ethernet. O L9 da Li Auto replicou o conceito, reduzindo o custo de fiação e permitindo atualizações remotas para funções de carroceria. Os projetos zonais aceleram a adoção de 64 bits porque um único chip deve executar pilhas simultâneas de porta, assento e iluminação, além de módulos de cibersegurança. Os fornecedores legados de 8 bits enfrentam uma compressão de margem à medida que os volumes diminuem, mas o poder de computação por dispositivo aumenta.
Análise de Impacto das Restrições*
| Volatilidade persistente na cadeia de suprimentos de semicondutores | -0.8% | Nacional, repercussão de Taiwan e do Sudeste Asiático | Curto prazo (≤2 anos) |
|---|---|---|---|
| Intensa concorrência de preços de fornecedores locais de baixo custo | -0.6% | Nacional, eletrônica de carroceria e telemática | Médio prazo (2 a 4 anos) |
| Complexidade para alcançar a conformidade ASIL-D | -0.5% | Nacional, participantes domésticos de segurança crítica | Longo prazo (≥4 anos) |
| Controles de exportação sobre ferramentas avançadas de design | -0.7% | Nacional, desenvolvimento abaixo de 28 nm | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Persistente na Cadeia de Suprimentos de Semicondutores
Sessenta e cinco por cento da produção de wafers de grau automotivo ainda se origina de Taiwan, Japão e Coreia do Sul, deixando a China vulnerável a desastres naturais e choques geopolíticos.[4]Equipe Reuters, "Controles de Exportação dos EUA sobre Ferramentas de Chips Afetam as Ambições de Semicondutores da China," Reuters, reuters.com O terremoto em Taiwan em abril de 2024 paralisou as linhas de 28 nm da TSMC por três semanas, atrasando remessas da Renesas e da NXP e forçando a GAC e a Changan a reduzir sua produção. As fundições domésticas, como a SMIC, aumentaram os rendimentos automotivos de 40 nm, mas ainda permanecem de 15 a 20 pontos abaixo de seus pares globais, inflacionando os prazos de entrega. As inundações em Penang em agosto de 2024 paralisaram o empacotamento de backend da Infineon, evidenciando a fragilidade. Os estoques de segurança mitigam o impacto, mas não podem eliminar o risco sistêmico até que a capacidade local seja ampliada.
Intensa Concorrência de Preços de Fornecedores Locais de Baixo Custo
Os preços médios de venda de dispositivos de controle de carroceria de 8 bits caíram 22% em 2024, com ChipON, Holtek e Puolop subcotando as marcas globais em até 40%. A STMicroelectronics citou uma queda de margem de 4,2 pontos, atribuindo-a a "preços agressivos no mercado de eletrônica de carroceria da China". Os fornecedores domésticos aproveitam subsídios e metas de lucro menores, acelerando a commoditização, enquanto os incumbentes recuam para os segmentos premium e de segurança crítica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Bits: Computação Premium Ganha Tração
O tamanho do mercado de microcontroladores automotivos da China para dispositivos de 32 bits atingiu USD 1,57 bilhão em 2025, representando 45,78% do valor total. As arquiteturas zonais e de domínio impulsionam a consolidação de múltiplas unidades de baixo custo em menos chips de maior potência, projetando os controladores de 64 bits para um CAGR de 8,78% até 2031. A BYD substituiu 45 módulos distribuídos de 8 bits por 12 unidades de 32 bits baseadas em Ethernet, reduzindo o peso do chicote e permitindo atualizações remotas. A plataforma Adam da NIO incorpora controladores Cortex-A76 de 64 bits para gerenciar a sincronização redundante de energia e sensores, evidenciando a demanda por virtualização e aceleradores de segurança.
As peças legadas de 8 bits permanecem dominantes em nichos de carroceria de baixo risco, como elevadores de janelas, embora sua participação de mercado no mercado de microcontroladores automotivos da China esteja se contraindo. A categoria de 16 bits enfrenta um declínio estrutural porque a escassez de cadeias de ferramentas está levando as montadoras a saltar diretamente para os núcleos Arm de 32 bits. A conformidade com a ISO 26262 favorece os dispositivos de 32 bits e 64 bits, pois as bibliotecas pré-certificadas reduzem os ciclos de validação, superando assim o maior custo do die. Como resultado, os fornecedores que oferecem famílias escaláveis compatíveis com pinos em todas as classes de bits defendem a fidelidade à plataforma.


Por Aplicação: Bateria e Segurança Dominam a Criação de Valor
As aplicações de segurança e ADAS geraram USD 1,16 bilhão em 2025, representando 34,05% do valor do mercado de microcontroladores automotivos da China. Os sistemas obrigatórios de frenagem de emergência automática e manutenção de faixa elevam a demanda por chips com classificação ASIL-D que coordenam caminhos de freio, direção e energia redundante. Os sistemas de gerenciamento de bateria, no entanto, registrarão o CAGR mais rápido de 10,26%, impulsionados por químicas de célula a pacote de alta densidade que exigem detecção em nível de célula em velocidade de milissegundos. A bateria Qilin da CATL atinge 255 Wh/kg empregando nós distribuídos de 32 bits com resolução ADC de 0,3 mV.
Os segmentos de trem de força e chassi estão adicionando volume constante à medida que os híbridos de 48 volts proliferam. Os controladores de telemática acompanham a implantação do 5G, enquanto a eletrônica de carroceria enfrenta erosão de margem em meio à commoditização local. Os marcos regulatórios GB 38031 para segurança de baterias e GB 34660 para segurança funcional garantem atualizações persistentes de silício em toda a pilha de aplicações.
Por Tipo de Veículo: Carros de Passeio Ainda Dominam, Equipamentos Fora de Estrada Aceleram
Os modelos de passeio responderam por 70,92% das unidades em 2025, refletindo uma produção de 26 milhões de veículos e um conteúdo eletrônico em rápida ascensão. O tamanho do mercado de microcontroladores automotivos da China deve crescer a um CAGR de 8,28% até 2031, à medida que as frotas de construção e mineração adotam a eletrificação para cumprir as metas de carbono. A escavadeira elétrica de 14 toneladas da XCMG apresenta placas dedicadas de 32 bits que governam atuadores elétricos e controle regenerativo de lança.
As vans comerciais leves estão ganhando participação de mercado nas zonas de emissão zero de primeiro nível, impulsionando os volumes de gerenciamento de bateria, enquanto os caminhões pesados estão integrando híbridos leves de 48 volts para atender às regulamentações de emissões China VI. Os mandatos de segurança se aplicam a todas as classes de veículos, solidificando a demanda por microcontroladores em sistemas de frenagem, direção e estabilidade, mesmo em modelos comerciais.
Por Tecnologia de Propulsão: Plataformas Elétricas a Bateria Multiplicam o Conteúdo de Silício
Os veículos de combustão interna mantiveram uma participação de 52,96% em 2025; no entanto, os modelos elétricos a bateria estão projetados para registrar um CAGR de 11,05% até 2031, à medida que o MIIT visa 40% de penetração de vendas de nova energia. Um carro elétrico a bateria típico incorpora 68 microcontroladores, 40% a mais do que um veículo a gasolina comparável, cobrindo tração, carregamento, DCDC e circuitos térmicos. O sedã Han evidencia esse salto, integrando 68 unidades em comparação com as 48 do Qin Pro.
As plataformas híbridas fazem a ponte na transição combinando geradores de partida de 48 volts com pacotes de alta tensão, incorporando assim conjuntos de controladores de duplo domínio. Os caminhões a célula de combustível permanecem um nicho de mercado, mas exigem controladores ASIL-C para controle de fluxo de hidrogênio e compressor. As regras GB 38032 moldam as necessidades de segurança nesses segmentos emergentes.
Análise Geográfica
O Delta do Rio Yangtze em Xangai comandou 41,35% do consumo de 2025, com SAIC, Geely e NIO montando 8,2 milhões de veículos no cluster. Designers de chips, fornecedores de primeiro nível e fundições operam em um raio de 300 km, o que reduz os custos logísticos e acelera as iterações de engenharia. O Delta do Rio das Pérolas em Shenzhen-Guangzhou contribuiu com 27,62%, ancorado pelas instalações da BYD e da GAC que priorizam chips domésticos em linha com as metas de localização.
O roteiro de semicondutores do MIIT de 2024 nomeou 15 hubs de circuitos integrados, estendendo isenções fiscais e terrenos subsidiados para estimular a migração para o interior. Chongqing, Sichuan e Shaanxi agora abrigam fundições e plantas de empacotamento emergentes. Apenas Chongqing construiu 620.000 veículos de nova energia em 2024, impulsionando a demanda por controladores de bateria e inversores. A alocação de CNY 180 bilhões (USD 25 bilhões) pela Comissão Nacional de Desenvolvimento e Reforma apoia a expansão do cluster ocidental e a resiliência da cadeia de suprimentos.
As cidades de segundo e terceiro nível geram 55% do crescimento das vendas de veículos elétricos, à medida que as isenções de placas de veículos reduzem a diferença de preço em relação aos carros a gasolina. Essa ampliação geográfica diversifica o mercado de microcontroladores automotivos da China, espalhando oportunidades além dos históricos centros costeiros e protegendo os fornecedores contra oscilações de produção regionais.
Panorama regulatório
A China está intensificando a governança de veículos conectados inteligentes (ICV) de formas que elevam os requisitos de conformidade para microcontroladores automotivos usados em ECUs de segurança, cibersegurança e habilitadas para OTA. Em janeiro de 2026, a GB 44496-2024, sobre requisitos técnicos gerais para atualização de software veicular, entrou em vigor, formalizando sistemas de gestão e expectativas técnicas em torno do OTA. Paralelamente, a GB 44495-2024/XG1-2026 atualizou os requisitos técnicos para cibersegurança veicular, vinculando a seleção de MCUs a requisitos de boot seguro, atualização segura e proteção da rede interna do veículo.
Em 2026, o MIIT emitiu as Principais Tarefas de Padronização Automotiva de 2026 como um roteiro anual sob o 15º Plano Quinquenal, priorizando explicitamente o trabalho de padronização abrangendo chips automotivos nos domínios de controle, computação, comunicação e energia. Além dos padrões técnicos, orientações de janeiro de 2026 sobre transferência transfronteiriça de dados automotivos, emitidas por vários ministérios (incluindo MIIT e CAC), aumentaram as obrigações operacionais em torno da classificação e do tratamento de dados em cenários automotivos definidos. Em março de 2026, o Conselho de Estado emitiu o Decreto nº 834 sobre segurança da cadeia de suprimentos e da cadeia industrial, reforçando mecanismos de monitoramento e alerta de risco para componentes críticos e cadeias de suprimento de tecnologia relevantes para semicondutores de nível automotivo.
Análise da cadeia de valor
A cadeia de valor de microcontroladores automotivos na China abrange ferramentas de IP e EDA, design de MCU (líderes globais e um grupo doméstico em expansão), fabricação de wafers em nós maduros (comumente 55 nm, 40 nm e 28 nm para MCUs automotivos), embalagem e teste, integração de ECU/módulo por fornecedores de nível 1 e montagem de veículos por OEMs, além de manutenção de software pós-venda. A padronização impulsionada por políticas é um facilitador fundamental de ponta a ponta: em janeiro de 2024, o MIIT divulgou as Diretrizes para a Construção do Sistema Nacional de Padronização de Chips Automotivos, com a meta de mais de 30 padrões-chave de chips automotivos até 2025 e mais de 70 até 2030. Isso molda o fluxo de qualificação, as expectativas de confiabilidade, as evidências de segurança funcional e a validação de segurança da informação exigidas por fornecedores de nível 1 e OEMs.
A tração da demanda a jusante está cada vez mais organizada por meio de ecossistemas e consórcios localizados que encurtam os ciclos de design-in e aceleram a qualificação. Um exemplo é a atividade do ecossistema apoiado pela Dongfeng Motor em torno de seu MCU de nível automotivo DF30, lançado pelo Consórcio de Inovação Tecnológica da Indústria de Chips de Nível Automotivo de Hubei em novembro de 2024. A cadeia de valor também está se adaptando tecnicamente por meio de escolhas alternativas de conjunto de instruções e plataforma, incluindo esforços de MCU baseados em RISC-V por empresas chinesas, para reduzir a dependência de pipelines externos restritos de ferramentas e IP e para se alinhar mais estreitamente com os requisitos evolutivos de cibersegurança e OTA das normas GB e GB-T. Paralelamente, os fornecedores domésticos de chips de controle ampliaram os volumes de embarque, com a Indiemicro relatando embarques cumulativos superiores a 300 milhões de chips de controle automotivo até junho de 2025.
Cenário Competitivo
Os cinco líderes globais — NXP, Infineon, Renesas, STMicroelectronics e Texas Instruments — detinham a maioria da participação em 2024, mas agora enfrentam 15 concorrentes domésticos que obtiveram certificações ISO 26262. Os incumbentes mantêm vantagem nos segmentos premium por meio de longa experiência em segurança, IP de inicialização segura e maturidade da cadeia de ferramentas; no entanto, a alavancagem de preços na eletrônica de carroceria de baixo custo se erode à medida que ChipON e Holtek commoditizam peças de 8 bits.
Existe espaço em branco nos controladores zonais de 64 bits, onde nem os fornecedores globais nem os chineses alcançaram uma posição dominante. A BYD Semiconductor aproveita a integração vertical para capturar margens em design, empacotamento e montagem de sistemas, enquanto a GigaDevice realiza vendas cruzadas de sua base NAND para o setor automotivo. Os roteiros tecnológicos divergem: as multinacionais impulsionam processadores de aplicação de 5 nm, mas mantêm os microcontroladores em nós maduros de 40 nm; as empresas locais se concentram em fluxos acessíveis de 55 nm e 40 nm por meio de parcerias com a SMIC.
Os movimentos estratégicos de 2025 ilustram o terreno em mudança. A NXP está expandindo suas linhas de empacotamento em Tianjin, a Infineon ampliou seu centro de design em Wuxi e a Renesas abriu um hub de co-design em Pequim com a SAIC. Do lado chinês, a BYD Semiconductor obteve a certificação ASIL-D para seus chips de bateria, e a CEC Huada conquistou o maior contrato doméstico de microcontroladores da GAC. Esses movimentos evidenciam o crescente comprometimento com P&D e localização, apesar dos obstáculos dos controles de exportação.
Líderes do Setor de Microcontroladores Automotivos da China
NXP Semiconductors N.V
Microchip Technology Inc.
Renesas Electronics Corporation
STMicroelectronics
Sunplus Innovation Technology Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando onde arquiteturas veiculares centradas em software e com forte carga regulatória aumentam o valor dos recursos de MCU além do controle básico da carroceria, especialmente OTA seguro, cibersegurança veicular e nós de controle zonal ou de domínio que consolidam múltiplas ECUs legadas. A implementação em janeiro de 2026 da GB 44496-2024 para atualizações de software veicular e os requisitos técnicos de cibersegurança atualizados da GB 44495-2024/XG1-2026 levam OEMs e fornecedores de nível 1 a reestruturar as cadeias de atualização e segurança. Isso, por sua vez, sustenta a demanda por microcontroladores com segurança de hardware, controle determinístico em tempo real e suporte robusto de ciclo de vida em domínios de segurança e conectividade.
Os programas de localização estão passando da substituição de componentes para o redesenho em nível de subsistema, criando espaço para fornecedores domésticos de MCU e para fornecedores globais dispostos a localizar a fabricação e o suporte de engenharia na China. Um sinal concreto veio em julho de 2026, quando a FORVIA HELLA iniciou a produção em massa de uma ECU de farol na China, alimentada inteiramente por chips semicondutores de origem doméstica, mostrando como módulos de fornecedores de nível 1 podem ser projetados em torno de pilhas de semicondutores localizadas. Ao mesmo tempo, o Plano de Trabalho de Padronização Automotiva de 2026 do MIIT prioriza a aceleração de padrões de chips automotivos nas categorias de controle, computação, comunicação e energia, o que aumenta a importância de testes, certificação e ecossistemas de plataformas de referência, à medida que OEMs e fornecedores de nível 1 padronizam arquiteturas para veículos definidos por software.
Desenvolvimentos recentes do setor
- Junho de 2026: a STMicroelectronics anunciou a expansão da presença de produção local do STM32 na China, adicionando linhas na Hua Hong e explorando instalações adicionais para atender aos requisitos de localização. A ST também indicou que séries adicionais estão planejadas para produção local ainda em 2026, estendendo a presença de localização além de um conjunto inicial de dispositivos.
- Dezembro de 2025: a NXP Semiconductors iniciou cooperação estratégica com o China Automotive Technology and Research Center (CATARC) para trabalhar em sistemas de padrões de chips automotivos, avaliações de testes e laboratórios de cenários de aplicação. A parceria alinha as plataformas da NXP com processos de conformidade e validação específicos da China, encurtando os ciclos de qualificação para MCUs e processadores relevantes para segurança e cibersegurança usados por OEMs e fornecedores de nível 1 locais.
- Janeiro de 2024: o MIIT divulgou as Diretrizes para a Construção do Sistema Nacional de Padronização de Chips Automotivos, com a meta de mais de 30 padrões-chave de chips automotivos até 2025 e mais de 70 até 2030. As diretrizes moldam o fluxo de qualificação, as evidências de confiabilidade, a validação de segurança funcional e a validação de segurança da informação exigidas por fornecedores de nível 1 e OEMs.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita gerada por unidades de microcontroladores (MCUs) de nível automotivo vendidas para uso em veículos fabricados e vendidos na China, em todas as principais funções de controle eletrônico do veículo. Ele contabiliza embarques de dispositivos avaliados ao nível de preço de venda que é tipicamente reportado na cadeia de suprimentos de semicondutores.
Exclusões de escopo: excluímos MCUs não automotivos, ferramentas de desenvolvimento e receitas exclusivamente de software, e também excluímos semicondutores automotivos adjacentes, como sensores, dispositivos de potência discretos e chips de memória.
Visão geral da segmentação
- Por Classe de Bits
- Microcontroladores de 8 bits
- Microcontroladores de 16 bits
- Microcontroladores de 32 bits
- Microcontroladores de 64 bits
- Por Aplicação
- Segurança e ADAS
- Eletrônica de Carroceria
- Telemática e Infotainment
- Trem de Força e Chassi
- Sistema de Gerenciamento de Bateria
- Por Tipo de Veículo
- Veículos de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
- Veículos Fora de Estrada
- Por Tecnologia de Propulsão
- Veículos com Motor de Combustão Interna
- Veículos Elétricos Híbridos
- Veículos Elétricos a Bateria
- Veículos Elétricos a Célula de Combustível
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Na pesquisa documental, primeiro construímos o ambiente de demanda para a produção de veículos na China e o conteúdo eletrônico presente neles, antes de avançar para a camada específica de MCU. Pontos de partida comuns incluem estatísticas públicas e divulgações como as da China Association of Automobile Manufacturers (CAAM), do National Bureau of Statistics of China (NBS), dados de comércio da Alfândega Chinesa e atualizações de padrões e regulamentações publicadas pelo MIIT, além do contexto técnico de artigos da SAE e periódicos revisados por pares.
A partir daí, o modelo de mercado é moldado usando informações públicas mais amplas e atualizadas regularmente, como relatórios anuais de empresas, apresentações de resultados, briefings de produtos e cobertura de imprensa setorial confiável. Também usamos bancos de dados pagos selecionados para dados financeiros e inteligência de empresas, bancos de dados de patentes e registros de importação e exportação em nível de embarque, quando relevante para verificações cruzadas sobre disponibilidade de fornecimento. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram usadas para coletar dados, validar premissas e esclarecer lacunas encontradas durante a pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar a robustez da visão da pesquisa documental sobre a demanda de MCU automotivo na China, particularmente como o conteúdo por veículo está mudando à medida que a penetração de VEs aumenta e à medida que os ADAS e a eletrônica de carroceria adicionam mais recursos. Conversamos com partes interessadas em toda a cadeia de valor de semicondutores, incluindo fornecedores de chips, participantes de distribuição e canais, equipes de design e fabricação de eletrônica automotiva e funções de vendas e produtos de fornecedores de nível 1. Em seguida, verificamos as premissas cruzando-as entre os principais polos de produção de veículos na China.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 16% |
| Nível médio: 44% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 21% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói o pool de receita de MCU automotivo na China a partir de sinais de produção e vendas de veículos, e então aplica fatores de uso e valor que refletem quantos MCUs são normalmente incorporados a um veículo e como os preços variam conforme as necessidades de desempenho. Para manter o resultado realista, aproximações bottom-up seletivas são usadas como verificação, como o ASP amostrado por classe de bits e aplicação, feedback de canal sobre sell-in versus sell-through e verificações de sanidade do lado do fornecedor para a parcela automotiva endereçável.
Os principais insumos que tendem a movimentar o modelo neste mercado incluem os volumes de produção de veículos de passeio e comerciais na China, a penetração de VEs e híbridos, a mudança de mix em direção a conteúdo de ADAS e segurança, a disseminação de arquiteturas de domínio e zonais que altera a contagem de MCUs por veículo, e a progressão do preço médio de venda para dispositivos de 8 bits, 16 bits e 32 bits. Quando uma variável não pode ser observada com clareza, a lacuna é tratada usando um intervalo delimitado das entrevistas e, em seguida, selecionando o ponto médio que melhor corresponde a sinais independentes.
Para a previsão, é aplicada análise de cenários em torno do volume de veículos e do mix de VEs, e as premissas de preço e conteúdo são alinhadas ao que especialistas do setor esperam para os próximos ciclos de design. Uma vez que as trajetórias de demanda e ASP são consistentes com o que o mercado está embarcando hoje, os valores futuros são estendidos ano a ano e revisados para consistência interna.
Validação de dados e ciclo de atualização
Os resultados são validados por triangulação entre múltiplos sinais, e verificações de variância são realizadas para detectar saltos incomuns no conteúdo implícito de MCU por veículo ou movimentos de preço irrealistas. Uma segunda revisão por analista é usada para desafiar as principais premissas, e ligações de acompanhamento são acionadas quando o resultado do modelo diverge dos indicadores de fluxo comercial, dos dados públicos de produção ou dos níveis descritos pelos entrevistados.
O relatório é atualizado em ciclo anual, e atualizações intermediárias são feitas quando eventos relevantes podem alterar a oferta ou a demanda (por exemplo, grandes mudanças de política, grandes alterações de capacidade ou oscilações súbitas de demanda). Antes da entrega, é feita uma revisão final dos dados para que os números publicados reflitam as divulgações públicas mais recentes disponíveis e o feedback mais recente de especialistas.
Tamanho do mercado chinês de microcontroladores automotivos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para microcontroladores automotivos na China frequentemente não coincidem entre si porque o limite de escopo e a camada de precificação não são tratados da mesma forma, e as premissas do período de previsão também podem variar. Alguns estudos se apoiam mais em um único ano-base e depois estendem o crescimento mecanicamente, enquanto outros vinculam o dimensionamento a um conjunto mais rico de sinais de veículos e eletrônica.
Os volumes de produção de veículos, a penetração de VEs e as verificações independentes sobre o conteúdo de MCU por veículo são os pontos de evidência que mantêm a Mordor Intelligence ancorada em um pool de demanda automotiva chinesa, e isso reduz a chance de contabilizar acidentalmente a demanda de MCU não automotiva adjacente ou de incorporar outros semicondutores automotivos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,66 bilhões de USD (2026) | |
| Consultoria Global A | 6,30 bilhões de USD (2024) | Usa um ano-base anterior e parece aplicar uma abordagem de captura de receita mais ampla que pode misturar valor mais amplo de eletrônica automotiva, e não demonstra claramente como as verificações de precificação e conteúdo por veículo de MCU automotivo exclusivas da China foram validadas. |
| Relatório Setorial B | 2,45 bilhões de USD (2024) | Ancora a estimativa em uma definição mais restrita de MCU de nível automotivo e em tabelas de moeda local, e pode subestimar o valor quando não reflete totalmente dispositivos de ASP mais alto usados em ADAS e arquiteturas centralizadas ou não aplica uma temporização consistente de conversão de moeda. |
A dispersão entre os três valores é explicada principalmente pelo que é contabilizado como receita de MCU automotivo na China, além de como a precificação e o conteúdo por veículo são atualizados ao longo do tempo. Ao manter as premissas rastreáveis à produção de veículos, ao mix de propulsão e aos sinais de conteúdo de MCU, o número final permanece equilibrado e pode ser reproduzido com as mesmas etapas na próxima atualização.


Principais Perguntas Respondidas no Relatório
Com que rapidez o conteúdo eletrônico por veículo está crescendo no segmento de carros de passeio da China?
A quantidade média de microcontroladores em um carro elétrico a bateria aumentou de cerca de 50 em 2023 para 68 em 2024 e continua crescendo devido às arquiteturas de domínio e zonais.
Por que os controladores de 64 bits estão se tornando cruciais para as montadoras chinesas?
As plataformas zonais e de domínio consolidam muitas unidades legadas em menos nós de maior potência que precisam de virtualização, Ethernet e segurança — funções melhor atendidas por dispositivos de 64 bits.
Qual é o maior impulsionador de demanda para microcontroladores automotivos até 2031?
A meta regulatória da China de 40% de vendas de veículos de nova energia até 2031, cada um exigindo substancialmente mais microcontroladores do que os carros a gasolina, lidera o crescimento da demanda.
Como os controles de exportação estão afetando os designers de chips domésticos?
As restrições sobre ferramentas avançadas de design complicam a verificação abaixo de 28 nm, forçando as empresas locais a depender de softwares mais antigos ou a investir em alternativas desenvolvidas internamente, desacelerando o lançamento de nós premium.
Quais aplicações oferecem as melhores perspectivas de margem?
Segurança, ADAS e sistemas de gerenciamento de bateria mantêm margens mais saudáveis porque exigem controladores ricos em recursos e em conformidade com ASIL, que são mais difíceis de copiar por entrantes de baixo custo.
Quais regiões dentro da China estão emergindo como hubs de semicondutores?
Além de Xangai e Shenzhen, cidades do interior como Chongqing, Chengdu e Xi'an estão atraindo fundições e casas de design por meio de incentivos generosos e bases de produção de veículos elétricos em expansão.
Página atualizada pela última vez em:



