
Tamanho e Participação do Mercado de Bebidas Gaseificadas
Análise do Mercado de Bebidas Gaseificadas por Mordor Intelligence
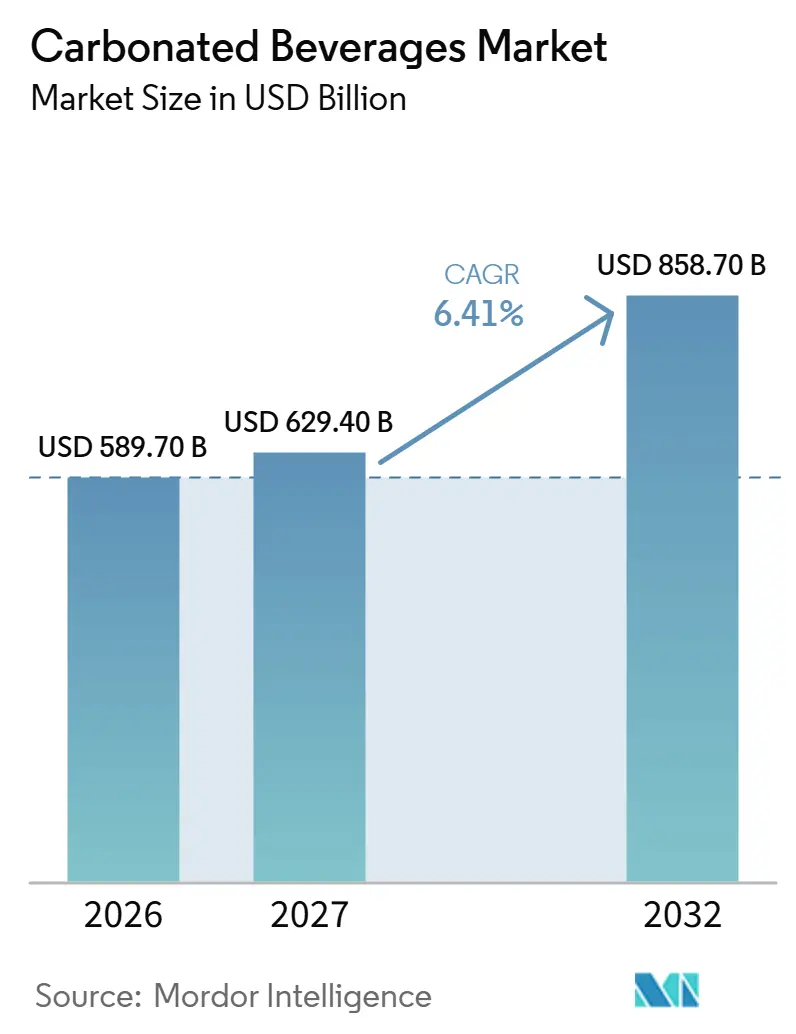
O tamanho do mercado de bebidas carbonatadas é estimado em 589,7 bilhões de USD em 2026 e tem projeção de atingir 629,4 bilhões de USD em 2027, chegando a 858,7 bilhões de USD até 2032, crescendo a um CAGR de 6,41% de 2027 a 2032.
A pressão sobre as receitas açucaradas está deslocando a oportunidade para formulações sem açúcar e sabores diferenciados. O varejo de conveniência nos Estados Unidos e as latas individuais norte-americanas tornam as escolhas de embalagem e canal centrais para atender à demanda. Os misturadores premium e os refrigerantes funcionais oferecem aos fornecedores proposições de marca distintas em diferentes ocasiões de consumo. Aquisições e parcerias de fabricação podem ampliar o acesso enquanto alteram onde os fornecedores capturam valor. Combinar receitas sem açúcar com formatos de conveniência em dose individual pode ajudar os fornecedores a reter compradores sensíveis ao açúcar, enquanto a dependência de linhas adoçadas deixa uma parcela maior do portfólio exposta à substituição.
Principais Conclusões do Relatório
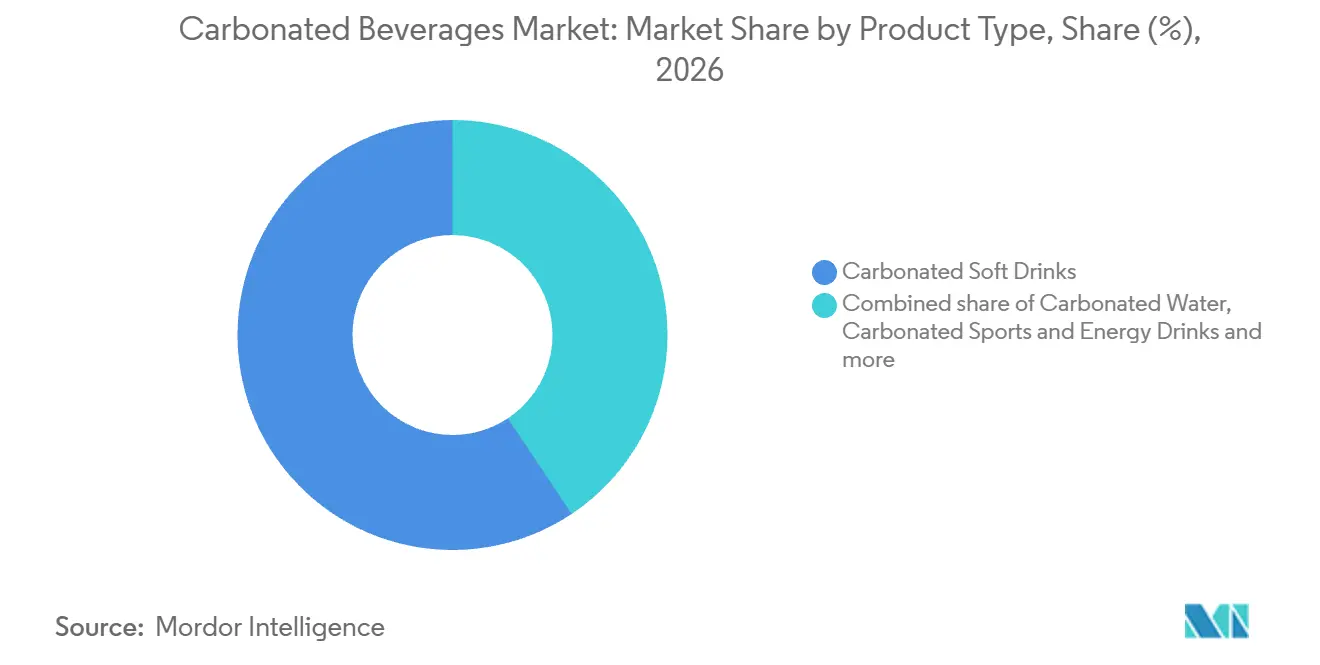
- Por tipo de produto, os refrigerantes carbonatados detinham 59,36% da participação do mercado de bebidas carbonatadas em 2026, enquanto as bebidas esportivas e energéticas carbonatadas têm previsão de crescer mais rapidamente, com um CAGR de 7,35% de 2027 a 2032.
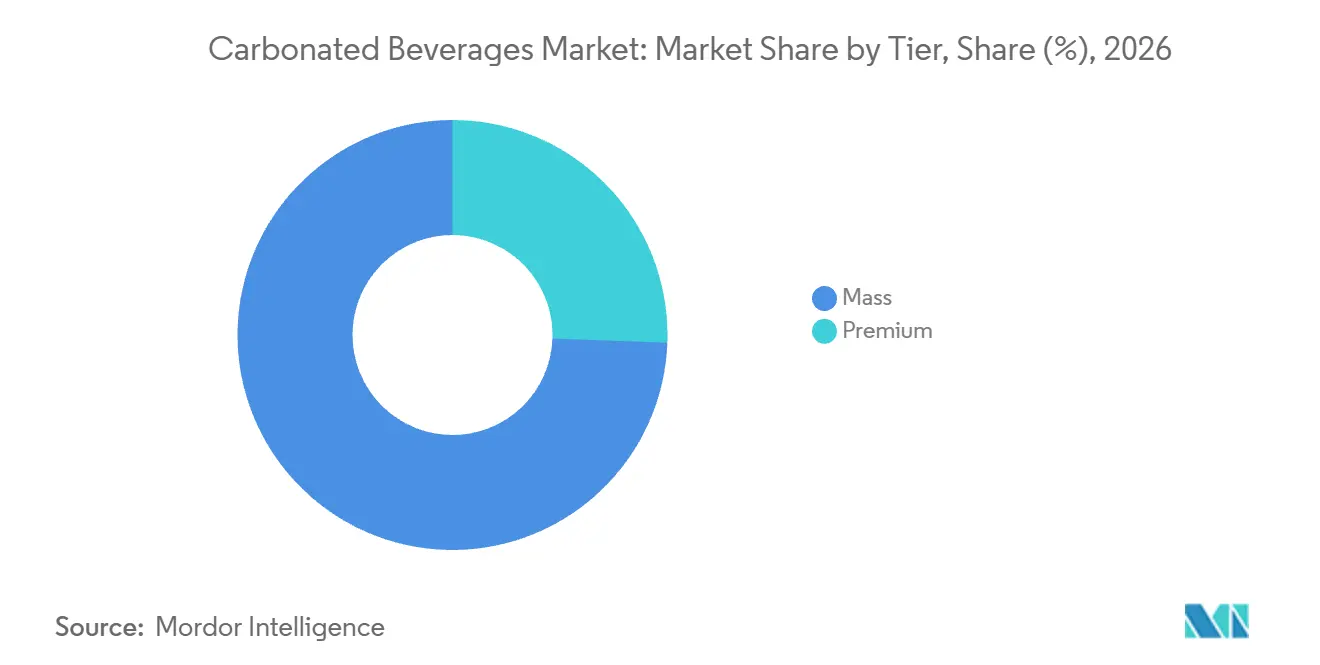
- Entre as faixas de preço, os produtos de massa representaram 74,43% do tamanho do mercado de bebidas carbonatadas em 2026, com os produtos premium com previsão de crescer mais rapidamente, com um CAGR de 6,9% de 2027 a 2032.
- Em embalagens, as garrafas PET lideraram com 51,77% das vendas de bebidas carbonatadas em 2026, enquanto as embalagens assépticas têm previsão de crescer mais rapidamente, com um CAGR de 7,9% de 2027 a 2032.
- A distribuição fora do estabelecimento representou 87,44% das vendas de bebidas carbonatadas em 2026, enquanto o canal no estabelecimento tem previsão de crescer mais rapidamente, com um CAGR de 7,75% de 2027 a 2032.
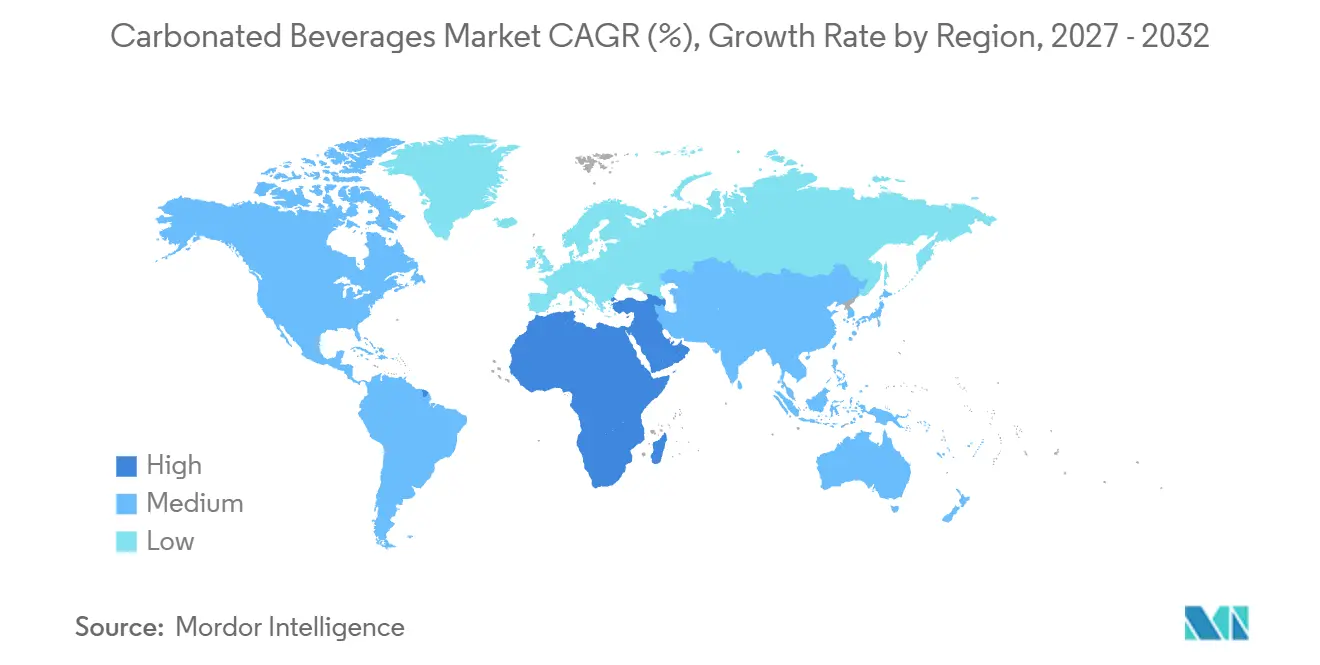
- Entre os mercados regionais, a América do Norte detinha 46,64% das vendas de bebidas carbonatadas em 2026, com o Oriente Médio e África com previsão de crescer mais rapidamente, com um CAGR de 8,65% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inovação de produtos em sabores e formatos | +2.3% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Ascensão de formulações orientadas para a saúde | +2.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ritmo de vida urbano mais acelerado impulsiona a necessidade de bebidas convenientes e portáteis | +1.8% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Premiumização e ofertas artesanais | +1.4% | Estados Unidos e Reino Unido | Médio prazo (2-4 anos) |
| Proliferação do comércio eletrónico, lojas de conveniência e retalho organizado | +1% | República Popular da China | Médio prazo (2-4 anos) |
| Campanhas agressivas, envolvimento nas redes sociais e endossos de celebridades | +0.7% | Austrália, Índia, Indonésia, África do Sul, Brasil e México | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inovação de produtos em sabores e formatos
A inovação em sabores e formatos pode expandir a demanda quando uma marca conhecida oferece uma forma adicional de consumir suas bebidas. Em fevereiro de 2025, a Keurig Dr Pepper Inc. lançou o Dr Pepper Blackberry permanente em todo o território dos Estados Unidos, nas versões regular e sem açúcar.[1] Múltiplos tamanhos de embalagem e formatos de fonte e congelado ampliaram esse lançamento para o consumo em embalagens e dispensado. A The Coca-Cola Company lançou o BODYARMOR FIT em junho de 2026 como a primeira bebida esportiva gaseificada em lata da BODYARMOR, com 5 sabores frutados. Um sabor permanente pode estimular a escolha repetida, enquanto a entrada de uma marca em latas gaseificadas pode criar uma proposta de produto adicional. O benefício comercial depende de converter a novidade em uma ocasião adicional, em vez de simplesmente substituir uma compra de sabor existente.
Ascensão das formulações orientadas para a saúde
As formulações sem açúcar oferecem aos produtores uma forma de atender consumidores conscientes do açúcar dentro das bebidas carbonatadas, em vez de perder a ocasião de consumo. A The Coca-Cola Company reportou que o volume de caixas unitárias da Coca-Cola Zero Sugar cresceu 14% em relação ao ano anterior em 2025.[2] O crescimento se estendeu por todos os segmentos operacionais geográficos da empresa e atingiu 13% no quarto trimestre, portanto o resultado do ano completo não se limitou a uma região ou período.
O ritmo de vida acelerado nas cidades impulsiona a necessidade de bebidas convenientes e portáteis
Para um comprador com restrição de tempo, o acesso a uma bebida embalada pode ser tão importante quanto um novo sabor. Dados da Associação Nacional de Lojas de Conveniência mostram que os refrigerantes carbonatados representaram 25,7% das vendas da categoria de bebidas embaladas em lojas de conveniência dos Estados Unidos em 2025. Os mesmos dados da NACS mostram que as bebidas embaladas representaram 18,81% das vendas dentro da loja e foram um dos principais impulsionadores de visitas. Os refrigerantes carbonatados ficaram atrás da participação de categoria de 29,6% das bebidas energéticas, posicionando-os dentro de uma categoria que atrai compradores às lojas.
Premiumização e ofertas artesanais
As marcas premium podem ampliar o alcance junto aos clientes por meio de licenciamento, ao mesmo tempo em que obtêm uma parcela dos retornos comerciais de seus parceiros. A receita ajustada da Fever-Tree nos Estados Unidos, alinhada com as vendas faturadas aos clientes, aumentou 11% em relação ao ano anterior em moeda constante no primeiro semestre de 2026. Seu segmento nos Estados Unidos registra receita de royalties da Molson Coors, representando a participação da Fever-Tree no lucro e prejuízo da parceria. Os dados do varejo fora do estabelecimento no Reino Unido até 14 de junho de 2026 também mostraram a Fever-Tree ganhando participação de valor, com o Ginger Beer e o Mexican Lime Soda apresentando desempenho particularmente forte. Os ganhos de participação de valor nos misturadores dos Estados Unidos até 28 de junho de 2026 e no varejo fora do estabelecimento no Reino Unido mostram a marca premium capturando uma parcela maior dos gastos, enquanto sua estrutura de licenciamento nos Estados Unidos rege os ganhos retidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consciência sobre saúde e aversão ao açúcar | -1.3% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Regulamentações e impostos rigorosos sobre açúcar | -1% | Reino Unido | Médio prazo (2-4 anos) |
| Concorrência intensa de bebidas mais saudáveis | -0.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos de ingredientes | -0.2% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Consciência sobre saúde e aversão ao açúcar
As preferências voltadas para a saúde podem enfraquecer a demanda por uma receita conhecida, mesmo quando o comprador continua escolhendo bebidas carbonatadas. A Coca-Cola Consolidated, Inc., um engarrafador e distribuidor norte-americano de marcas de terceiros, reportou uma mudança de preferência de vários anos em relação às bebidas gaseificadas adoçadas com açúcar em sua divulgação fiscal de 2025. As preocupações com a obesidade figuraram entre as tendências de saúde por trás de uma mudança em direção a bebidas gaseificadas diet, chá, bebidas esportivas, água enriquecida e água engarrafada. Isso coloca a exposição comercial na receita adoçada, e não simplesmente em saber se um consumidor reconhece a marca. Uma variante diet pode preservar algumas ocasiões de consumo de bebidas carbonatadas. As linhas adoçadas com açúcar, no entanto, enfrentam o custo de reformular sua proposta ou ceder a ocasião de consumo a uma alternativa.
Regulamentações e impostos rigorosos sobre açúcar
As taxas baseadas em açúcar restringem as bebidas carbonatadas adoçadas ao adicionar um custo específico ao produto antes que a bebida chegue ao consumidor. Sob o Imposto sobre a Indústria de Bebidas Não Alcoólicas do Reino Unido, os envasadores reportam e pagam o imposto sobre as bebidas sujeitas à tributação envasadas no Reino Unido.[3] As alíquotas vigentes a partir de 1º de abril de 2026 distinguem bebidas com teor de açúcar entre 5g e menos de 8g por 100ml daquelas com pelo menos 8g. Para as bebidas carbonatadas qualificadas, isso cria uma diferença de custo diretamente vinculada à formulação, e não à força da marca ou à escala de distribuição. Repassar esse custo pode enfraquecer a proposta de preço, enquanto absorvê-lo reduz o retorno disponível para o envasador. Uma maior escala de produção não pode diluir uma taxa cobrada sobre cada volume tributável, deixando a receita com uma desvantagem estrutural de custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala Estabelecida de Refrigerantes e Crescimento FuncionalOs refrigerantes carbonatados representaram 59,36% do tamanho do mercado de bebidas carbonatadas em 2026. As bebidas gaseificadas representaram 69% do volume de caixas unitárias mundiais do sistema Coca-Cola em 2025, cobrindo as vendas da empresa e de seus parceiros de engarrafamento. Essa escala confere ao maior segmento uma base de produção e distribuição estabelecida a partir da qual atender à demanda recorrente em marcas de bebidas conhecidas. As mudanças de sabor e formulação têm importância comercial aqui porque se aplicam a uma categoria de produto que os engarrafadores já atendem em escala.
As bebidas esportivas e energéticas carbonatadas são o segmento de crescimento mais rápido, com um CAGR de 7,35% de 2027 a 2032. O segmento mais amplo de Bebidas Energéticas Monster da Monster Beverage Corporation gerou vendas líquidas mundiais de 7,67 bilhões de USD em 2025, alta de 11,7% em relação a 2024. A empresa atribuiu o crescimento principalmente ao aumento da demanda dos consumidores por bebidas da marca Monster Energy. Entre os demais membros, outros incluem misturadores, com as plataformas Ginger Beer, Pink Grapefruit e Mexican Lime Soda da Fever-Tree repercutindo em ocasiões alcoólicas e não alcoólicas no primeiro semestre de 2026.

Por Faixa de Preço:
Ampla Acessibilidade e Expansão de Marcas PremiumA faixa de massa representou 74,43% da participação do mercado de bebidas carbonatadas em 2026, tornando-a o maior segmento. A Coca-Cola FEMSA comercializou e vendeu aproximadamente 4,2 bilhões de caixas unitárias de seu portfólio mais amplo de bebidas da marca Coca-Cola por meio de aproximadamente 2,1 milhões de pontos de venda em 2025. O engarrafador oferece apresentações retornáveis e não retornáveis como alternativas de conveniência e acessibilidade para diferentes canais e grupos populacionais. Com a distribuição já ampla, as embalagens para múltiplas porções oferecem à faixa de massa uma alavanca de preço, pois geralmente têm preço mais baixo por caixa unitária do que os tamanhos individuais.
O segmento premium é o de crescimento mais rápido, com um CAGR de 6,9% de 2027 a 2032. A Coca-Cola HBC, um engarrafador e comercializador de bebidas, continuou expandindo sua marca de misturador premium Three Cents para novos mercados durante 2025. Uma rota geográfica mais ampla pode adicionar compradores para uma marca de misturador premium, tornando o acesso comercial um mecanismo de crescimento ao lado da diferenciação de produto.
Por Tipo de Embalagem:
Escala de Recuperação de PET e Formatos EspecializadosAs garrafas PET lideraram as embalagens com 51,77% das vendas de bebidas carbonatadas em 2026. A Coca-Cola FEMSA coletou PET equivalente a mais de 8 bilhões de garrafas em seus mercados em 2025. A empresa reportou uma taxa de coleta de PET de 35% em suas operações naquele ano. O programa de coleta da Coca-Cola FEMSA adiciona uma carga de trabalho de recuperação de materiais às suas operações de bebidas, de modo que a participação no PET envolve o manuseio de embalagens usadas, além da venda de bebidas.
As embalagens assépticas (Tetra Pak, caixinhas, sachês) são o segmento de crescimento mais rápido, com um CAGR de 7,9% de 2027 a 2032. Para um produtor de bebidas que considera uma caixinha ou sachê asséptico, o teste comercial é se o formato pode preservar a experiência pretendida de bebida carbonatada. As garrafas de vidro ilustram uma proposta de serviço diferente, com a Coca-Cola Europacific Partners France inaugurando uma linha de vidro retornável em Grigny em 31 de março de 2025, para bebidas carbonatadas e sem gás. Suas garrafas de 25 centilitros e 33 centilitros eram destinadas a cafés, hotéis e restaurantes. A demanda por embalagens assépticas cresceria por meio da adoção específica por receita pelos produtores de bebidas, tornando uma combinação validada de bebida e embalagem a oportunidade de vendas relevante.
Por Canal de Distribuição:
Alcance no Varejo e Execução em RestaurantesA distribuição fora do estabelecimento detinha 87,44% das vendas de bebidas carbonatadas em 2026, tornando-a o maior segmento. A Coca-Cola FEMSA vende a maioria de suas bebidas por meio de pequenas lojas de varejo no México, onde os consumidores podem levá-las para casa ou para outros locais de consumo. Vender principalmente por meio de pequenas lojas de varejo torna o alcance dos pontos de venda central para atender ao negócio de bebidas mexicano da Coca-Cola FEMSA.
O canal no estabelecimento é o segmento de crescimento mais rápido, com um CAGR de 7,75% de 2027 a 2032. No terceiro trimestre de 2026, o negócio mais amplo de bebidas fora do lar da PepsiCo Beverages North America registrou crescimento de receita líquida por meio de conquistas em restaurantes locais. A empresa ampliou seu alcance com ofertas sem açúcar, poppi, Celsius e Alani Nu. A rota de restaurantes vincula a escolha da bebida a uma ocasião servida e ao cardápio do estabelecimento, conferindo ao fornecedor uma tarefa comercial diferente do varejo para viagem. Conquistar contas em restaurantes é tão importante quanto ampliar a variedade oferecida aos estabelecimentos já atendidos.
Análise Geográfica
Mercado de Bebidas Carbonatadas da América do Norte
A América do Norte representou 46,64% do tamanho do mercado de bebidas carbonatadas em 2026. O volume de caixas unitárias da Marca Registrada Coca-Cola da The Coca-Cola Company na América do Norte cresceu 5% em relação ao ano anterior no segundo trimestre de 2026, enquanto os sabores gaseificados cresceram 1%. A empresa também reportou crescimento de volume de mini-latas norte-americanas em dígito alto no primeiro trimestre de 2026, após seu lançamento no varejo de conveniência em dose individual. Em conjunto, esses resultados mostram o volume norte-americano da The Coca-Cola Company crescendo por meio da Marca Registrada Coca-Cola e das mini-latas em formato de conveniência, com a seleção de embalagem fornecendo uma alavanca de demanda ao lado da receita da bebida.
Mercado de Bebidas Carbonatadas do Oriente Médio e África
O Oriente Médio e África é a região de crescimento mais rápido, com um CAGR de 8,65% de 2027 a 2032. A Coca-Cola HBC inaugurou uma linha de produção de latas em Sadat City, Egito, em janeiro de 2025, com uma taxa de enlatamento de pico de 120.000 latas por hora e capacidade anual nominal de 172 milhões de litros. A linha foi inaugurada para latas de Coca-Cola, Fanta, Sprite e Schweppes, fornecendo uma plataforma de produção local para marcas carbonatadas reconhecidas. Para distribuidores e varejistas, a capacidade de envasamento local adicional pode expandir o volume de marcas conhecidas disponíveis para atender à demanda. O investimento em enlatamento obtém seu retorno à medida que a capacidade nominal se converte em vendas recorrentes, tornando a utilização o próximo teste comercial.
A associação europeia de bebidas não alcoólicas UNESDA reportou uma redução de 14% nos açúcares adicionados médios nas bebidas não alcoólicas de seus membros nos 27 países da União Europeia e no Reino Unido de 2019 a 2025, calculada usando açúcares totais. Na Ásia-Pacífico, o volume de caixas unitárias de sabores gaseificados da The Coca-Cola Company caiu 3% em seu segmento de 37 mercados em 2025. O volume de bebidas gaseificadas da Coca-Cola FEMSA na América do Sul aumentou 1,1% em 2025 em relação a 2024, principalmente com o crescimento das colas em 1,2%. Em 2025, o volume de bebidas da Coca-Cola FEMSA na América do Sul cresceu no Brasil, Argentina e Uruguai, parcialmente compensado por uma queda na Colômbia. No segmento América do Sul da Coca-Cola FEMSA, o ganho em gaseificados veio principalmente das colas, enquanto o volume de sabores gaseificados da The Coca-Cola Company na Ásia-Pacífico caiu, portanto os resultados das 2 empresas não apontam para o mesmo produto impulsionando o volume.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas impõem diferentes obrigações fiscais, de rotulagem e de embalagem sobre as bebidas carbonatadas. A comparação adota a perspectiva de um produtor ou primeiro distribuidor que coloca bebidas carbonatadas embaladas no mercado. As obrigações dependem da receita e da embalagem, com a comparação da Arábia Saudita focada em bebidas energéticas carbonatadas. Essas distinções separam a exposição fiscal diretamente vinculada à composição do trabalho administrativo de preparar rótulos, registrar produtos e gerenciar embalagens com depósito.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Colômbia | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos (FDA) | Autoridades de fiscalização estaduais; Zentrale Stelle Verpackungsregister para administração delegada | Administração Estatal para Regulação do Mercado e autoridades locais de supervisão do mercado | Autoridade tributária nacional DIAN | Autoridade Saudita de Alimentos e Medicamentos (SFDA) |
| Principais instrumentos ou diretrizes | 21 CFR 101.9; caixa de Informações Nutricionais proposta para a parte frontal da embalagem | Lei de embalagens (VerpackDG) com obrigações de depósito e marcação; piso de conteúdo reciclado de PET de 25% a partir de 2025 | GB 28050-2011; GB 28050-2025 a partir de 16 de março de 2027 | Lei 2277 sobre imposto em bebidas qualificadas com açúcar adicionado e não mais de 0,5% de álcool por volume | Notificação de registro de bebidas energéticas e conformidade com SFDA.FD 1926 |
| Efeito comercial | Rótulos nutricionais para embalagens cobertas, com isenções e exceções de declaração; possível trabalho adicional no painel frontal | Administração de depósito; mínimo de 30% de material reciclado de resíduos plásticos de consumo em garrafas plásticas de uso único para bebidas a partir de 2030, calculado por média por local de fabricação e ano | Novas declarações de açúcar e gordura saturada e um aviso abaixo do painel contra excesso de sal, óleo e açúcar para crianças e adolescentes, para embalagens de consumo cobertas a partir de 16 de março de 2027 | Produtores/importadores sujeitos pagam imposto baseado em açúcar por 100ml; exportações de produtores e produtores individuais naturais qualificados de pequeno porte são excetuados; indexação anual da unidade de valor tributário (UVT) a partir de 2026 | A SFDA analisa os registros; proposta regional elevaria a idade consultiva de menores de 16 para menores de 18 anos e adicionaria obrigações de exposição e rotulagem de cafeína, se adotada |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento | Em endurecimento | Sem alteração | Em endurecimento |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos recebem classificação Médio com base nas obrigações estabelecidas de rotulagem nutricional, com perspectiva de Endurecimento decorrente da caixa de painel frontal proposta pelo FDA e do cronograma de regulamentação de dezembro de 2026. A Alemanha e a China também recebem classificação Médio, com perspectivas de Endurecimento impulsionadas pelo piso mais amplo de conteúdo reciclado da Alemanha para 2030 e pelas divulgações adicionais de rótulos nutricionais da China a partir de 16 de março de 2027. A Colômbia recebe classificação Baixo em razão de seu imposto sobre açúcar adicionado, com Sem alteração refletindo a estrutura estabelecida e a indexação nominal anual da UVT a partir de 2026. A Arábia Saudita recebe classificação Médio para o subconjunto de bebidas energéticas carbonatadas, com risco de Endurecimento decorrente da proposta regional de agosto de 2025 sobre rótulos e exposição de bebidas energéticas, condicionada à adoção.
Etapas da Cadeia de Valor
A cadeia de valor separa os ganhos de concentrado de marca, o fornecimento de embalagens, a produção de bebidas e a distribuição. A The Coca-Cola Company vende concentrados e xaropes a engarrafadores autorizados, que os combinam com água e, dependendo do produto, adoçantes. Esse modelo coloca o fornecimento de receitas e a produção de bebidas acabadas em atividades comerciais distintas. O investimento em embalagens também precede a produção vendável, ilustrado pela inauguração da Crown em Uttar Pradesh, Índia, em setembro de 2026, com início comercial de latas para bebidas previsto para o primeiro trimestre de 2028.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de concentrado de marca | Fornecedores de concentrado e xarope, como a The Coca-Cola Company | Vendas de concentrado e xarope | Dependência do fornecimento de receita autorizada | Alinhar o fornecimento de concentrado com os compromissos de produção dos engarrafadores |
| Fabricação de latas para bebidas | Fabricantes de latas, como a Crown Holdings, Inc. | Vendas de embalagens | Prazos de comissionamento de capacidade | Antecipar adições de capacidade em relação à produção comercial |
| Produção de bebidas acabadas | Engarrafadores como a Coca-Cola FEMSA; fabricantes independentes de bebidas como a Refresco Holding B.V. | Vendas de bebidas acabadas e receita de produção por contrato | Coordenar formulações com as linhas de embalagem disponíveis | Alinhar os compromissos de produção com as linhas e formatos qualificados |
| Distribuição territorial | Engarrafadores e distribuidores como a Coca-Cola Europacific Partners e a Arca Continental, S.A.B. de C.V. | Vendas de bebidas por meio de redes de distribuição territorial | Cobertura em territórios operacionais distintos | Utilizar redes locais de engarrafamento e distribuição para atender a cada território |
| Fonte: Mordor Intelligence | ||||
A expansão por meio de engarrafadores independentes como a Coca-Cola FEMSA, a Coca-Cola Europacific Partners e a Arca Continental depende das operações de fabricação e distribuição de outra empresa. Fabricantes independentes como a Refresco também atendem a marcas de bebidas e varejistas, criando uma rota de produção além das próprias fábricas do proprietário da marca. Para uma marca que entra em um novo território, o acesso à produção por contrato aborda como a bebida é fabricada, enquanto o alcance de distribuição de um parceiro de engarrafamento determina onde essa produção pode chegar aos compradores.
Cenário Competitivo
A concorrência combina grandes portfólios de marcas com produção compartilhada entre engarrafadores e fabricantes independentes, de modo que a propriedade de marcas e o acesso à fabricação são recursos competitivos distintos. O segmento de Bebidas Refrescantes dos Estados Unidos da Keurig Dr Pepper Inc. cresceu as vendas líquidas em 11,9% em 2025, com a aquisição da GHOST adicionando 6,2 pontos percentuais ao crescimento de volume/mix, e ganhou participação em refrigerantes carbonatados, bebidas energéticas e hidratação esportiva. A PepsiCo, Inc. fabrica e vende bebidas por meio de suas operações, engarrafadores autorizados, fabricantes contratados e outros parceiros. A Suntory Beverage & Food Limited reportou crescimento de receita consolidada de 1,1% para o ano encerrado em 31 de dezembro de 2025. A The Coca-Cola Company comercializa marcas de bebidas, enquanto a Refresco Holding B.V. fornece fabricação independente para clientes do varejo e de marcas, separando a marca de bebidas do acesso à produção.
A PepsiCo, Inc. concluiu a aquisição da marca de refrigerante prebiótico poppi em 19 de maio de 2025, com benefícios fiscais em dinheiro antecipados e um pagamento adicional baseado em desempenho. Adicionar um refrigerante prebiótico oferece a um fornecedor estabelecido uma proposta de marca diferenciada para oferecer ao lado de suas bebidas existentes. Em 31 de julho de 2025, a Refresco Holding B.V. concluiu a aquisição da Telemark Kildevann Holding AS, uma produtora norueguesa de bebidas não alcoólicas e águas de nascente e minerais para clientes do varejo e de marcas na Noruega e na Suécia. As aquisições visam a diferentes necessidades comerciais, oferecendo à PepsiCo uma proposta de marca distinta e à Refresco uma plataforma local de fabricação e clientes.
Os refrigerantes funcionais podem expandir a oferta diferenciada de um fornecedor estabelecido, como a aquisição da poppi fez para a PepsiCo em 2025. A PepsiCo estimou as vendas no varejo da poppi em 2025 em quase 745 milhões de USD, mais de 45% acima de 2024. Separadamente, a PepsiCo começou a reavaliar muitas alegações e rótulos de sustentabilidade europeus em seu negócio mais amplo de alimentos e bebidas em 2025 para verificar a precisão e o alinhamento regulatório. Para os concorrentes, as vendas da poppi mostram que um refrigerante especializado pode atingir escala substancial rapidamente, o que a aquisição de maio de 2025 trouxe para um portfólio incumbente. Em março de 2026, a infraestrutura de fabricação da Carlsberg Britvic apoiou o lançamento da poppi no Reino Unido, mostrando que levar a marca da PepsiCo a esse mercado exigiu a capacidade de produção de um parceiro.
Líderes do Setor de Bebidas Carbonatadas
-
Keurig Dr Pepper Inc.
-
PepsiCo, Inc.
-
Suntory Beverage & Food Limited
-
The Coca-Cola Company
-
Refresco Holding B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
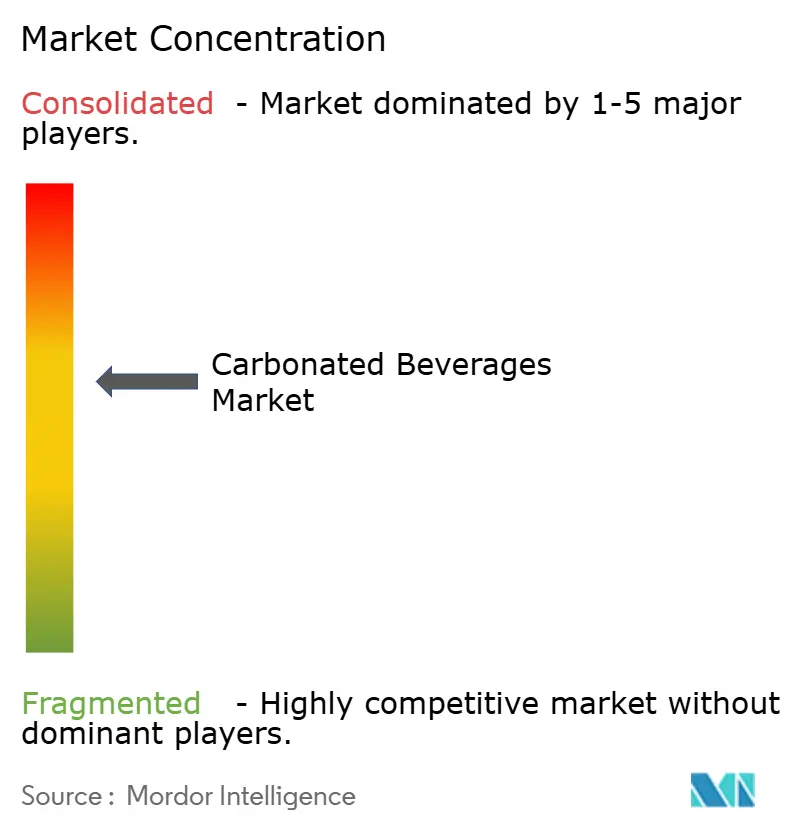
Mercado de Bebidas Carbonatadas Empresas cobertas neste relatório
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- National Beverage Corp.
- Refresco Holding B.V.
- Suntory Beverage & Food Limited
- Asahi Group Holdings, Ltd.
- Britvic Limited
- A.G. Barr
- Red Bull GmbH
- Monster Beverage Corporation
- Fraser and Neave, Limited
- Parle Agro Pvt. Ltd.
- Grupo Jumex, S.A. de C.V.
- Arca Continental, S.A.B. de C.V.
- Jones Soda Co.
- Spindrift Beverage Co., Inc.
- Zevia PBC
- Polar Beverages, Inc.
- Reed's Inc.
Desenvolvimentos industriais recentes em Mercado de Bebidas Carbonatadas
- Out 2026: A The Coca-Cola Company anunciou planos para um lançamento nacional nos Estados Unidos do Topo Chico Colección, uma água filtrada carbonatada premium, com início em 5 de outubro, com prazo e disponibilidade variando por varejista, mercado e loja.
- Jun 2026: A The Coca-Cola Company lançou o BODYARMOR FIT como a primeira bebida esportiva gaseificada em lata da BODYARMOR, com 5 sabores frutados.
- Abr 2026: A PepsiCo, Inc. colocou o Dirty Mountain Dew, sua versão pronta para beber do refrigerante dirty soda, à venda em varejistas em todo o território dos Estados Unidos.
Escopo e Metodologia
Visão geral da segmentação
| Refrigerantes Gaseificados |
| Água Gaseificada |
| Bebidas Desportivas e Energéticas Gaseificadas |
| Outros |
| Massa |
| Premium |
| Garrafas PET |
| Garrafas de Vidro |
| Lata de Metal |
| Embalagens Assépticas (tetra pak, cartões, bolsas) |
| On-Trade | |
| Off-Trade | Supermercado/Hipermercado |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Retalho Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polónia | |
| Bélgica | |
| Suécia | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Resto da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Resto da América do Sul | |
| Médio Oriente e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Resto do Médio Oriente e África |
| Por Tipo de Produto | Refrigerantes Gaseificados | |
| Água Gaseificada | ||
| Bebidas Desportivas e Energéticas Gaseificadas | ||
| Outros | ||
| Por Nível | Massa | |
| Premium | ||
| Por Tipo de Embalagem | Garrafas PET | |
| Garrafas de Vidro | ||
| Lata de Metal | ||
| Embalagens Assépticas (tetra pak, cartões, bolsas) | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercado/Hipermercado | |
| Lojas de Conveniência | ||
| Lojas Especializadas | ||
| Retalho Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polónia | ||
| Bélgica | ||
| Suécia | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Resto da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Resto da América do Sul | ||
| Médio Oriente e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Resto do Médio Oriente e África | ||
Definição de mercado
- Refrigerantes Gaseificados (CSD) - Os refrigerantes gaseificados (CSD) referem-se a bebidas não alcoólicas que são gaseificadas e tipicamente aromatizadas, contendo dióxido de carbono dissolvido para criar efervescência. Estas bebidas incluem geralmente cola, lima-limão, laranja e vários refrigerantes com sabores frutados. Comercializados em latas, garrafas ou fontanário.
- Sumos - Considerámos os sumos embalados que abrangem bebidas não alcoólicas derivadas de frutas, vegetais ou uma combinação dos mesmos, processadas e seladas em vários formatos de embalagem, como garrafas, cartões ou bolsas. Excluindo os sumos frescos, este segmento de mercado envolve sumos comercialmente preparados e conservados, frequentemente com conservantes e aromas adicionados.
- Chá Pronto a Beber (RTD) e Café Pronto a Beber (RTD) - O chá pronto a beber (RTD) e o café pronto a beber (RTD) são bebidas não alcoólicas pré-embaladas, preparadas para consumo sem diluição adicional. O chá RTD inclui tipicamente várias variedades de chá, infusionadas com aromas e adoçantes, e é comercializado em garrafas, latas ou cartões. Da mesma forma, o café RTD envolve formulações de café pré-preparado, frequentemente misturado com leite, açúcar ou aromas, e é convenientemente embalado para consumo em movimento.
- Bebidas Energéticas - As bebidas energéticas são bebidas não alcoólicas formuladas para proporcionar um rápido aumento de energia e estado de alerta. Por outro lado, as bebidas desportivas são bebidas concebidas para hidratar e repor eletrólitos, particularmente após esforço físico, exercício ou atividade intensa
| Palavra-chave | Definição |
|---|---|
| Refrigerantes Gaseificados | Os refrigerantes gaseificados (CSD) são uma combinação de água gaseificada e aromatizantes, adoçados com açúcar ou adoçantes sem açúcar. |
| Cola Standard | A Cola Standard é definida como o sabor original do refrigerante de cola. |
| Cola Dietética | Um refrigerante à base de cola que não contém ou contém baixas quantidades de açúcar |
| Carbonatos com Sabor a Fruta | Uma bebida gaseificada preparada a partir de sumo de fruta/aroma de fruta com água gaseificada e que contém açúcar, dextrose, açúcar invertido ou glucose líquida, isoladamente ou em combinação. Pode conter óleo de casca e essências de fruta. |
| Sumo | O sumo é uma bebida feita a partir da extração ou prensagem do líquido natural contido em frutas e vegetais. |
| 100% Sumo | Sumo de fruta/vegetal feito a partir de fruta na forma do seu sumo sem adição de água para completar o volume. Não é permitido adicionar açúcares, adoçantes, conservantes, aromatizantes ou corantes ao sumo de fruta. |
| Bebidas de Sumo (até 24% de Sumo) | Bebidas de sumo de fruta/vegetal com até 24% de extrato de fruta/vegetal. |
| Néctar (25-99% de Sumo) | Sumos que podem ter entre 25 e 99% de fruta, com os limites legais mínimos definidos consoante o tipo de fruta |
| Concentrados de Sumo | Os concentrados de sumo são aquelas formas de sumos em que a maior parte deste líquido é removida, resultando num produto espesso e xaroposo conhecido como concentrado de sumo. |
| Café Pronto a Beber | Bebidas de café embaladas que são vendidas numa forma preparada e estão prontas para consumo no momento da compra. |
| Café Gelado | Um café gelado é uma versão fria do café, geralmente uma combinação de espresso quente e leite com gelo adicionado. |
| Café de Extração a Frio | O café de extração a frio, também denominado extração a água fria ou prensagem a frio, é feito através da imersão de café moído em água à temperatura ambiente durante várias horas. |
| Chá Pronto a Beber | O chá pronto a beber (RTD) é um produto de chá embalado pronto para consumo imediato sem necessidade de preparação ou infusão |
| Chá Gelado | O chá gelado é uma bebida feita a partir de chá sem leite, mas com açúcar e às vezes com aromas frutados, consumida fria. |
| Chá Verde | O chá verde é uma bebida de chá que promove o estado de alerta mental, aliviando os sintomas digestivos e promovendo a perda de peso. |
| Chá de Ervas | As bebidas de chá de ervas são feitas a partir da infusão ou decocção de ervas, especiarias ou outro material vegetal em água quente. |
| Bebida Energética | Um tipo de bebida que contém compostos estimulantes, geralmente cafeína, que é comercializada como proporcionando estimulação mental e física. Podem ou não ser gaseificadas e podem também conter açúcar, outros adoçantes ou extratos de ervas, entre numerosos ingredientes possíveis. |
| Bebidas Energéticas Sem Açúcar ou com Baixas Calorias | As bebidas energéticas sem açúcar ou com baixas calorias são bebidas energéticas sem açúcar, artificialmente adoçadas, com poucas ou nenhumas calorias. |
| Bebida Energética Tradicional | As bebidas energéticas tradicionais são bebidas não alcoólicas funcionais que contêm ingredientes concebidos para aumentar a energia do consumidor. |
| Bebidas Energéticas Naturais/Orgânicas | As bebidas energéticas naturais/orgânicas são bebidas energéticas sem adoçantes artificiais e corantes sintéticos. Em vez disso, contêm ingredientes de origem natural como chá verde, erva-mate e extratos botânicos. |
| Shots Energéticos | Uma bebida energética pequena mas altamente concentrada que contém grandes quantidades de cafeína e/ou outros estimulantes. A quantidade é comparativamente menor em relação às bebidas energéticas. |
| Bebida Desportiva | As bebidas desportivas são bebidas concebidas especificamente para o fornecimento rápido de fluidos, hidratos de carbono e eletrólitos antes, durante ou após o exercício. |
| Isotónica | As bebidas isotónicas contêm concentrações semelhantes de sal e açúcar às do corpo humano, e são concebidas para repor rapidamente os fluidos perdidos durante o exercício, mas com um aumento de hidratos de carbono. |
| Hipertónica | As bebidas hipertónicas têm uma concentração mais elevada de sal e açúcar do que o corpo humano. São melhor consumidas após o exercício, pois é importante repor rapidamente os níveis de glicogénio após o exercício. |
| Hipotónica | As bebidas hipotónicas são concebidas para repor rapidamente os fluidos perdidos durante o exercício. Têm um teor de hidratos de carbono muito baixo e uma concentração de sal e açúcar inferior à do corpo humano. |
| Água com Eletrólitos | A água com eletrólitos é água infusionada com minerais eletricamente carregados, como sódio, potássio, cálcio e magnésio. |
| Bebidas Desportivas à Base de Proteína | As bebidas desportivas à base de proteína são aquelas bebidas desportivas que têm proteína adicionada, o que melhora o desempenho e reduz a degradação das proteínas musculares. |
| On-Trade | O canal on-trade refere-se a locais que vendem bebidas para consumo imediato no local, como bares, restaurantes e pubs |
| Off-Trade | O canal off-trade refere-se geralmente a locais como lojas de bebidas alcoólicas, supermercados e outros locais onde não se consome a bebida imediatamente. |
| Loja de Conveniência | Um estabelecimento retalhista que fornece ao público um local conveniente para adquirir rapidamente uma grande variedade de produtos de consumo e serviços, geralmente alimentos e combustível. |
| Loja Especializada | Uma loja especializada é um estabelecimento que possui uma vasta variedade de marcas, estilos ou modelos dentro de uma categoria de bens relativamente restrita |
| Retalho Online | O retalho online é um tipo de comércio eletrónico pelo qual uma empresa vende bens ou serviços diretamente aos consumidores a partir de um sítio web. |
| Embalagem Asséptica | A embalagem asséptica refere-se ao enchimento de um produto frio comercialmente estéril em condições estéreis num recipiente e fecho pré-esterilizados em condições estéreis para formar um vedante que exclui eficazmente os microrganismos. Estes incluem embalagens tetra pak, cartões, bolsas, etc. |
| Garrafa PET | Garrafa PET designa uma garrafa feita de politereftalato de etileno. |
| Latas de Metal | Recipientes metálicos feitos de alumínio ou aço estanhado ou galvanizado, que são comummente utilizados para embalar alimentos, bebidas ou outros produtos. |
| Copos Descartáveis | Copo Descartável designa um copo ou outro recipiente concebido para uso único para servir bebidas, como água, bebidas frias, bebidas quentes e bebidas alcoólicas. |
| Geração Z | Uma forma de referir o grupo de pessoas que nasceu no final dos anos 1990 e início dos anos 2000. |
| Millennial | Qualquer pessoa nascida entre 1981 e 1996 (com idades entre 23 e 38 anos em 2019) é considerada Millennial |
| Taurina | A taurina é um aminoácido que apoia a saúde imunitária e a função do sistema nervoso. |
| Bares e Pubs | É um estabelecimento de bebidas licenciado para servir bebidas alcoólicas para consumo no local. |
| Café | É um estabelecimento de restauração que serve refrescos (principalmente café) e refeições ligeiras. |
| Em Movimento | Significa fazer/lidar com algo enquanto se está ocupado com outra coisa e sem desviar os planos para acomodar essa situação. |
| Penetração da Internet | A Taxa de Penetração da Internet corresponde à percentagem da população total de um determinado país ou região que utiliza a Internet. |
| Máquina de Venda Automática | Uma máquina que dispensa pequenos artigos como alimentos, bebidas ou cigarros quando uma moeda ou ficha é inserida |
| Loja de Desconto | Uma loja de desconto ou discounter oferece um formato retalhista no qual os produtos são vendidos a preços que são, em princípio, inferiores a um "preço retalhista integral" real ou suposto. As lojas de desconto dependem de compras a granel e de distribuição eficiente para manter os custos baixos. |
| Rótulo Limpo | Os rótulos limpos no mercado de bebidas são bebidas feitas a partir de poucos ingredientes de origem natural e que não são ou são apenas ligeiramente processadas. |
| Cafeína | Um composto alcaloide que é um estimulante do sistema nervoso central. É utilizado principalmente de forma recreativa, como um ligeiro potenciador cognitivo para aumentar o estado de alerta e o desempenho atencional. |
| Desporto Extremo | Os desportos de ação, desportos de aventura ou desportos extremos são atividades percebidas como envolvendo um elevado grau de risco. |
| Treino Intervalado de Alta Intensidade | Incorpora várias séries que alternam entre vários minutos de movimentos de alta intensidade para aumentar significativamente a frequência cardíaca para pelo menos 80% da frequência cardíaca máxima, seguidos de curtos períodos de movimentos de menor intensidade. |
| Prazo de Validade | O período de tempo durante o qual um artigo permanece utilizável, apto para consumo ou comercializável. |
| Refrigerante de Creme | O refrigerante de creme é uma bebida não alcoólica doce. Geralmente aromatizado com baunilha e baseado no sabor de um sundae de gelado |
| Cerveja de Raiz | A cerveja de raiz é uma bebida não alcoólica doce norte-americana tradicionalmente feita utilizando a casca da raiz da árvore sassafrás Sassafras albidum ou a videira Smilax ornata como sabor principal. A cerveja de raiz é tipicamente, mas não exclusivamente, não alcoólica, sem cafeína, doce e gaseificada. |
| Refrigerante de Baunilha | Um refrigerante gaseificado aromatizado com baunilha. |
| Sem Lacticínios | Um produto que não contém qualquer leite ou produtos lácteos de vacas, ovelhas ou cabras. |
| Bebidas Energéticas Sem Cafeína | As bebidas energéticas sem cafeína dependem de outros ingredientes para fornecer energia. As escolhas populares incluem aminoácidos, vitaminas do complexo B e eletrólitos. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR AS VARIÁVEIS-CHAVE: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Através de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas do tamanho do mercado para os anos de previsão são em termos nominais. A inflação não faz parte dos preços e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e conclusões dos analistas são validados através de uma extensa rede de especialistas em investigação primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios sindicados, trabalhos de consultoria personalizada, bases de dados e plataformas de subscrição




