
Tamanho e Participação do Mercado de Fotocatalisadores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.66 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fotocatalisadores por Mordor Intelligence
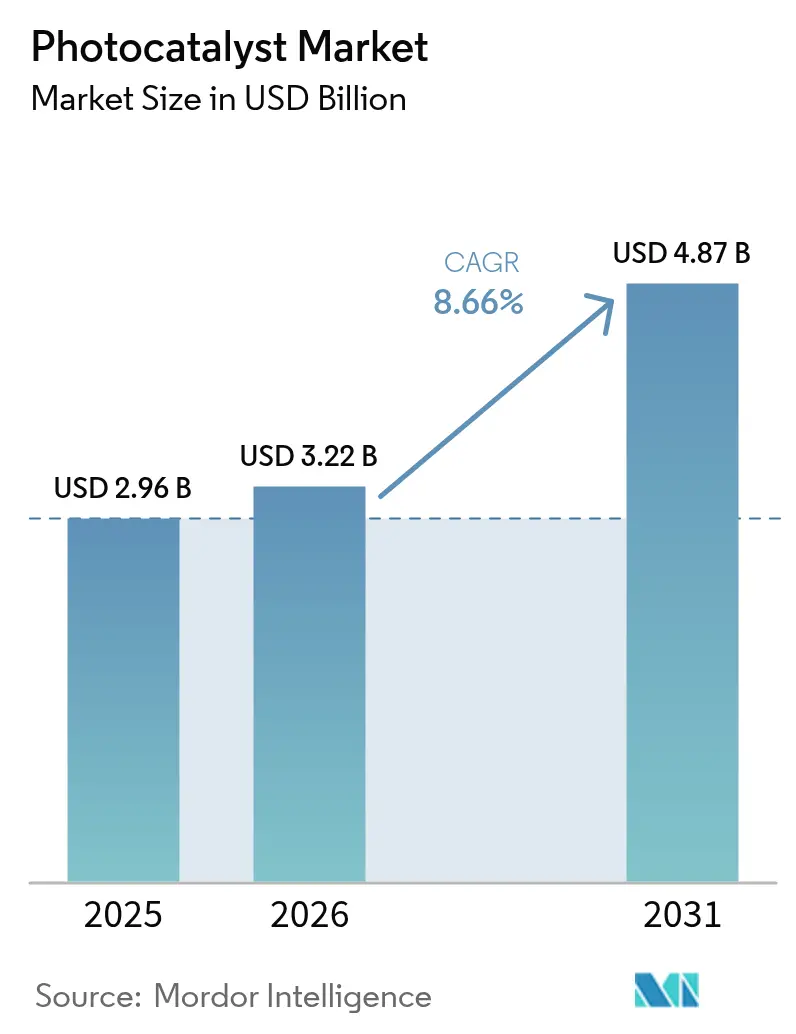
O tamanho do mercado de Fotocatalisadores deverá crescer de USD 2,96 bilhões em 2025 para USD 3,22 bilhões em 2026, com previsão de atingir USD 4,87 bilhões até 2031 a uma CAGR de 8,66% no período 2026-2031. A forte pressão regulatória sobre poluentes do ar e da água, a aceitação mais ampla de materiais de construção autolimpantes e os avanços que expandem os sistemas de dióxido de titânio (TiO₂) para o espectro de luz visível encabeçam a narrativa de crescimento. A demanda do mercado é reforçada por empresas de construção que buscam economias de manutenção ao longo da vida útil, concessionárias que enfrentam contaminantes emergentes na água e fabricantes de eletrônicos de consumo que adicionam revestimentos antimicrobianos. A expansão acelerada de escala também é visível à medida que reatores modulares e compósitos impressos em 3D reduzem os custos de capital, enquanto as cadeias de suprimentos regionais se adaptam às tarifas antidumping europeias sobre importações chinesas de TiO₂. Por fim, o momentum de pesquisa em nanocompósitos plasmônicos e catalisadores derivados de MOF sinaliza uma base de aplicações em expansão que agora alcança vidros agrivoltaicos e produção de hidrogênio renovável.
Principais Conclusões do Relatório
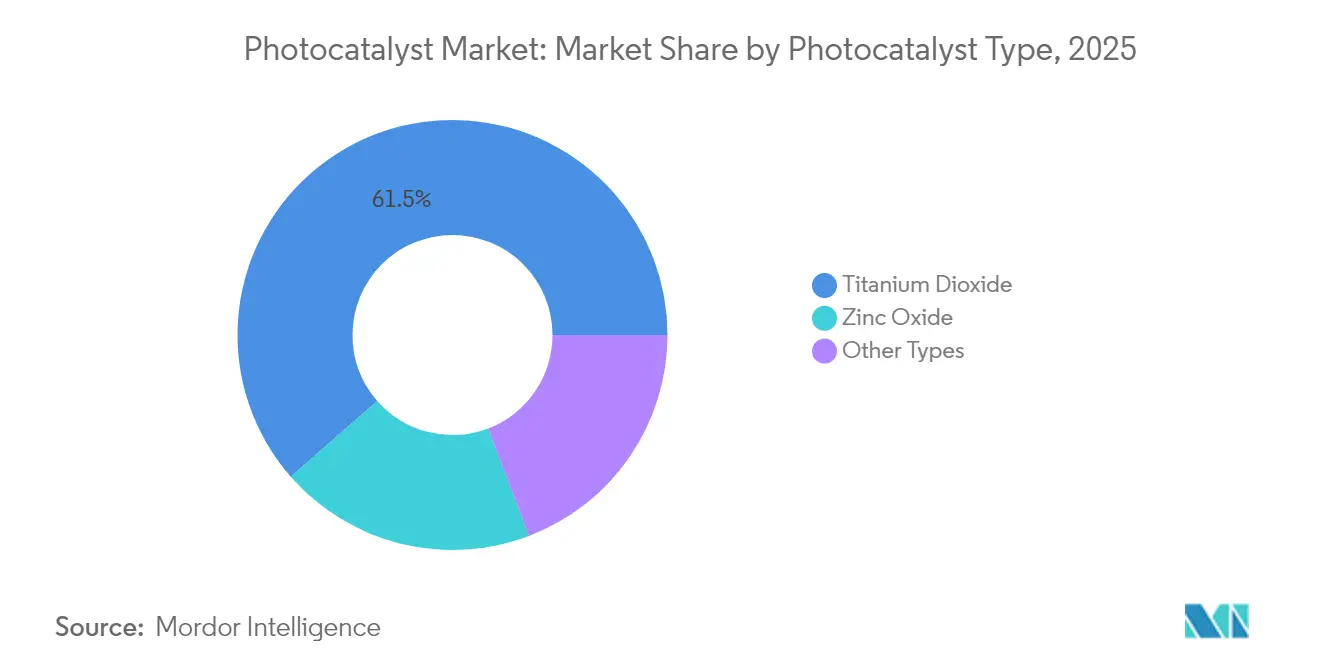
- Por tipo de fotocatalisador, o TiO₂ capturou 61,45% da participação do mercado de fotocatalisadores em 2025, enquanto o ZnO está projetado para avançar a uma CAGR de 9,55% até 2031.
- Por aplicação, a autolimpeza deteve 59,92% do tamanho do mercado de fotocatalisadores em 2025 e está se expandindo a uma CAGR de 10,35% entre 2026-2031.
- Por setor de uso final, construção e infraestrutura responderam por 45,10% da receita em 2025 e está crescendo a uma CAGR de 9,74% até 2031.
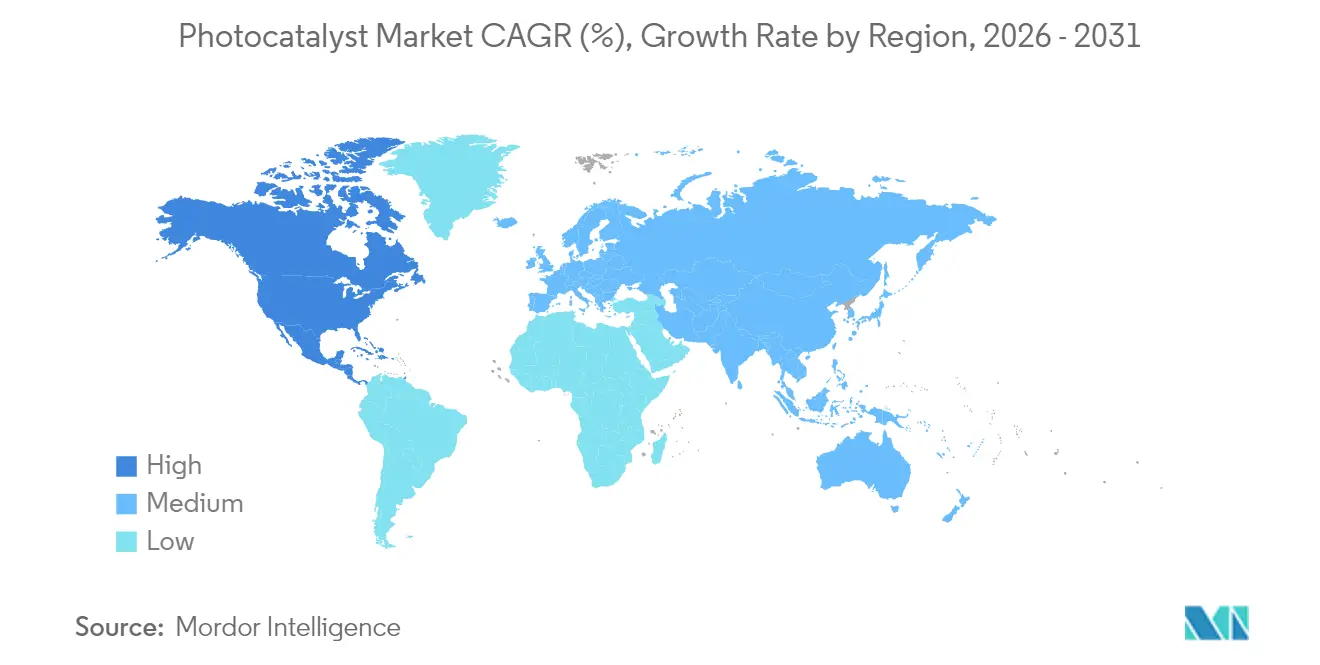
- Por geografia, a Ásia-Pacífico liderou com 66,15% de participação de receita em 2025, enquanto a América do Norte registra a CAGR mais rápida de 9,62% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Fotocatalisadores
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por fotocatalisadores de TiO₂ em materiais de construção autolimpantes | +2.1% | Global, com foco na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Adoção crescente em estações municipais de tratamento de água e efluentes | +1.8% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Regulamentações mais rígidas de COVs em ambientes internos impulsionando purificadores de ar fotocatalíticos | +1.6% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Nanocompósitos plasmônicos de luz visível que permitem revestimentos internos para eletrônicos de consumo | +1.4% | Global, liderado pelo Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Revestimentos fotocatalíticos para vidros agrivoltaicos que reduzem a bioincrustação | +0.9% | Global, adoção inicial na Europa e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Fotocatalisadores de TiO₂ em Materiais de Construção Autolimpantes
Os proprietários de edifícios agora especificam revestimentos de TiO₂ nanotexturizados que reduzem as despesas de lavagem de fachadas em até 40% ao longo da vida útil do edifício. Formulações recentes alcançam 95% de transmitância óptica, atendendo às necessidades estéticas de arquiteturas de vidro de alto perfil. As superfícies fotocatalíticas também removem 63% do tolueno atmosférico sob luz diurna, aliviando as preocupações com a qualidade do ar urbano. Projetos de arranha-céus adotam esses revestimentos porque a limpeza por acesso por corda é cara e perturbadora, enquanto os novos filmes de Bi@Bi₄Ti₃O₁₂/TiO₂ estendem o benefício à luz visível, ampliando a liberdade de design para fachadas sombreadas[1]Lv et al., "Filmes de Fotocatalisadores Bi@Bi₄Ti₃O₁₂/TiO₂ sob Luz Visível," rsc.org.
Adoção Crescente em Estações Municipais de Tratamento de Água e Efluentes
As concessionárias recorrem ao tratamento terciário fotocatalítico movido a energia solar para combater pesticidas como 2,4-D, MCPP e dicamba, alcançando até 99,8% de degradação sem energia externa[2]Heydari et al., "Remoção Fotocatalítica Solar Passiva de Herbicidas," acs.org. Os reatores de membrana fotocatalítica ganham espaço pelo seu preciso controle da qualidade do efluente e resiliência aos picos de contaminantes. As estruturas compósitas fabricadas por manufatura aditiva reduzem os custos ao personalizar a área superficial e a geometria de distribuição de luz, tornando viáveis as instalações remotas onde a eletricidade da rede é escassa.
Regulamentações Mais Rígidas de COVs em Ambientes Internos Impulsionando Purificadores de Ar Fotocatalíticos
As novas regras da EPA sobre emissões de benzeno e hidrocarbonetos impulsionam a demanda por purificadores de ar contínuos e sem filtros em escritórios, escolas e veículos. Membranas de polipropileno incorporadas com nanopartículas de TiO₂ degradam COVs eficientemente sob iluminação LED, e protótipos automotivos já reduzem os vapores de combustível evaporativo em 60% em ciclos diurnos. Designs que imitam a química dos radicais OH da troposfera permitem tratamento eficaz mesmo nas concentrações de contaminantes muito baixas típicas de ambientes climatizados.
Nanocompósitos Plasmônicos de Luz Visível que Permitem Revestimentos Internos para Eletrônicos de Consumo
O vidro de Ag/AgCl com reforço de prata mantém alta transparência e ainda oferece forte atividade fotocatalítica sob iluminação interna cotidiana, conferindo propriedades autolimpantes e antibacterianas a telas sensíveis ao toque. Aglomerados subnanométricos de MoOₓ em nanolâminas de TiO₂ aumentam ainda mais a seletividade, evitando subprodutos indesejados e alcançando 95% de eficiência de reação. Os fabricantes apreciam o duplo valor higiênico e estético, enquanto revestimentos tridimensionais em forma de flor de Ag/Bi₅O₇I apresentam 99,63% de eliminação bacteriana junto com 95% de remoção de poluentes em testes de lentes de tablets.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento de capital para reatores fotocatalíticos em escala industrial | -1.9% | Global, crítico em mercados emergentes | Médio prazo (2-4 anos) |
| Desativação do catalisador por incrustação superficial e recombinação elétron-lacuna | -1.5% | Global, mais grave em ambientes poluídos | Longo prazo (≥ 4 anos) |
| Incerteza regulatória sobre liberação e descarte de nanopartículas | -0.8% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital para Reatores Fotocatalíticos em Escala Industrial
A modelagem econômica mostra que os custos de tratamento disparam quando as constantes de taxa de reação caem abaixo de 0,1 min⁻¹, levando os desenvolvedores a reduzir o preço do catalisador em vez de superdimensionar os reatores. Arranjos de lâmpadas UV, controle preciso de fluxo e mitigação de incrustações inflacionam ainda mais o capital investido, frequentemente elevando os projetos de 3 a 5 vezes acima dos orçamentos iniciais. Unidades modulares e fotobiorreatores híbridos surgem como soluções viáveis, distribuindo o investimento ao longo do tempo e mantendo o retorno dentro de janelas aceitáveis de 5 a 15 anos onde os preços de energia e os mandatos de qualidade da água se alinham.
Desativação do Catalisador por Incrustação Superficial e Recombinação Elétron-Lacuna
As implantações em campo revelam que correntes de poluentes multicomponentes passivam rapidamente as superfícies catalíticas, enquanto altas taxas de recombinação reduzem a eficiência quântica. A regeneração por meios térmicos ou químicos consome energia e mão de obra, corroendo a vantagem de custo do tratamento "somente com luz solar". A pesquisa agora personaliza cocatalisadores e modificadores de superfície para prolongar a vida útil, mas a complexidade adicional de materiais eleva os custos de aquisição e os ciclos de validação, particularmente no controle de vapores de combustível automotivo, onde alcanos leves aceleram a desativação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fotocatalisador: Dominância do TiO₂ Enfrenta Desafio do ZnO
Em 2025, o TiO₂ detinha 61,45% da participação do mercado de fotocatalisadores devido à escala de produção madura e décadas de conhecimento de formulação. Avanços simultâneos, como a autodopagem de Ti³⁺ via rotas de trietanolamina, ampliam sua janela de luz visível, reforçando a liderança de desempenho mesmo com as tarifas antidumping alterando a logística de fornecimento. O ZnO, por sua vez, registra a CAGR mais rápida de 9,55% porque sua via de reação superficial favorece a geração de hidrogênio, uma área que recebe generoso financiamento para combustíveis verdes na Ásia-Pacífico e na América do Norte.
O momentum está, no entanto, se deslocando para sistemas multicomponentes. Óxidos de bismuto, compósitos de grafeno e estruturas derivadas de MOF demonstram rendimentos quânticos acima de 10%, com foco na conversão de CO₂ e na síntese de produtos químicos especializados. A seleção de mercado deverá se inclinar para a especificidade de aplicação mais do que para métricas universais, sugerindo que o TiO₂ pode ceder alguns nichos de alta margem, mesmo mantendo a liderança geral de volume no mercado de fotocatalisadores.


Por Aplicação: Autolimpeza Lidera a Diversificação
A autolimpeza capturou 59,92% do tamanho do mercado de fotocatalisadores em 2025 e continua a liderar a expansão a uma CAGR de 10,35%, aproveitando sua ubiquidade em fachadas de construção, revestimentos transparentes automotivos e vidros de smartphones. O revestimento arquitetônico ganha tração particular por meio das economias de manutenção ao longo do ciclo de vida e da melhor estética urbana. A purificação do ar ocupa o segundo lugar à medida que os escritórios modernizam os sistemas de HVAC para cumprir limites mais rígidos de COVs, enquanto o tratamento de água cresce como uma barreira terciária contra traços de compostos orgânicos que escapam das etapas biológicas.
Lentes e espelhos antiembaçantes exploram a mesma propriedade de superfície hidrofílica que sustenta a autolimpeza, oferecendo aos fabricantes de equipamentos originais um conjunto de recursos de fácil integração. No horizonte, a redução de CO₂, a oxidação de metano e o hidrogênio renovável, juntos, cultivam um cluster de aplicações emergentes onde um valor mais elevado por quilograma de catalisador poderia compensar volumes menores, diversificando ainda mais os fluxos de receita para o mercado de fotocatalisadores.
Por Setor de Uso Final: Construção Impulsiona a Adoção
Construção e infraestrutura comandaram 45,10% da demanda em 2025, apoiados por códigos de construção que incentivam materiais sustentáveis e a longevidade das fachadas. Os desenvolvedores destacam cortes de 40% nos custos de limpeza em documentos de licitação, e os planejadores urbanos recebem bem a capacidade de remoção de 63% de tolueno que melhora a qualidade do ar ao nível das ruas. O setor automotivo e de transporte segue à medida que os fabricantes de equipamentos originais exploram revestimentos transparentes de auto-reparação e canisters de redução de vapores, embora a desativação sob carga de hidrocarbonetos permaneça um obstáculo.
A eletrônica de consumo, embora uma base menor, mostra potencial desproporcional à medida que os filmes plasmônicos de luz visível permitem telas antimicrobianas e antimancha in situ. Energia e utilidades integram fotocatalisadores em vidros de painéis solares e geradores piloto de hidrogênio, ampliando o panorama industrial. Instalações de saúde e estufas de agrotecnologia completam a adoção como usuários especializados que valorizam a esterilização contínua e a eficiência no gerenciamento de luz.

Análise Geográfica
A Ásia-Pacífico manteve 66,15% de participação em 2025, com a liderança em pesquisa do Japão e a produção de TiO₂ de baixo custo da China ancorando um cluster verticalmente integrado do laboratório ao chão de fábrica. As bolsas de P&D pós-Fukushima impulsionam a inovação em luz visível, e a escala da China — 2,65 milhões de toneladas de TiO₂ pela rota do sulfato em 2017 — apoia a competitividade de preços mesmo com o endurecimento das regras ambientais. A rápida urbanização e a névoa sazonal impulsionam ainda mais a demanda municipal por fachadas e estações de metrô com purificação fotocatalítica do ar.
A América do Norte expande-se mais rapidamente a uma CAGR de 9,62% graças aos limites de COVs da EPA que aceleram as modernizações de HVAC e os controles de vapores de combustível automotivo. As concessionárias municipais implementam o tratamento terciário solar passivo para atender às licenças de descarga de traços de contaminantes, enquanto os créditos federais de hidrogênio limpo estimulam demonstrações de divisão de água à base de ZnO. Os códigos de construção verde do Canadá e a crescente base industrial do México acrescentam volume regional além dos Estados Unidos.
A Europa beneficia-se das cláusulas de economia circular do Pacto Verde, canalizando subsídios para a construção sustentável e projetos piloto agrivoltaicos que combinam envidraçamento fotocatalítico com fotovoltaica transparente. As tarifas antidumping sobre o TiO₂ chinês galvanizam os fabricantes locais de pigmentos a diversificar-se em graus de catalisador de margem mais elevada, encurtando assim as cadeias de abastecimento. A América do Sul e o Oriente Médio e África representam arenas em estágio inicial onde o tratamento de água no ponto de uso e os revestimentos de painéis solares podem suplantar soluções convencionais, especialmente em agricultura remota e acampamentos de mineração.

Panorama regulatório
A regulamentação que afeta os fotocatalisadores é moldada por requisitos de registro químico e segurança nanotecnológica, além da padronização de testes de desempenho, em vez de uma única lei unificada sobre fotocatalisadores. Na União Europeia, o dióxido de titânio (CAS 13463-67-7) é regido pelos requisitos de substâncias e registro da Agência Europeia de Produtos Químicos (ECHA), e sua classificação para determinadas frações em pó aumenta o escrutínio sobre rotulagem, controles de exposição de trabalhadores e manuseio downstream em cadeias de fornecimento de fotocatalisadores baseados em TiO2.
Ao mesmo tempo, o trabalho de normalização está tornando mais estritas as comparações de alegações em centros de demanda essenciais, como purificação de ar interno e materiais de construção. A ISO publicou métodos atualizados em 2025 (ISO 17168-2:2025 e ISO 17168-5:2025) para avaliar o desempenho de purificação de ar de materiais fotocatalíticos semicondutores sob condições de iluminação interna, enquanto a ISO 18473-4:2022 especifica requisitos e métodos de teste para TiO2 em escala nanométrica usado em fotocatálise. A China também utiliza normalização nacional para preparações de fotocatalisadores baseados em TiO2 (GB/T 39952-2021 para dispersão fotocatalítica à base de dióxido de titânio), o que orienta as práticas de qualificação para revestimentos e produtos formulados na Ásia-Pacífico.
Análise da cadeia de valor
Os insumos upstream começam com matérias-primas de titânio (comumente ilmenita) processadas em TiO2 por meio das rotas de sulfato ou cloreto, sendo que a produção pelo processo de cloreto é vista como mais recente, mais escalável e com menor geração de subprodutos em muitas cadeias industriais. Para graus avançados de fotocatalisadores, a base de fornecimento se estende além do TiO2 para dopantes e cocatalisadores (por exemplo, químicas ligadas a bismuto e vanádio para atividade sob luz visível) e produtos químicos especiais usados na engenharia de superfície. Esses ingredientes podem aumentar a volatilidade de suprimento e o esforço de qualificação em comparação com materiais de grau pigmento.
A fabricação midstream concentra-se no controle do tamanho das partículas (frequentemente inferior a 30 nm), controle de fase e modificação de superfície, seguidos pela conversão em dispersões, revestimentos, membranas e estruturas compósitas, incluindo suportes fabricados aditivamente ou estruturados para componentes internos de reatores. Os canais downstream se dividem entre formuladores de materiais de construção e OEMs de vidro/revestimentos, integradores de purificadores de ar e HVAC, e fornecedores de sistemas de tratamento de água que combinam materiais catalisadores com fontes de luz e reatores. A validação de alegações depende cada vez mais dos métodos de teste ISO para aplicações de ar interno. Medidas logísticas e comerciais que afetam os fluxos de TiO2 também influenciam a disponibilidade de fotocatalisadores e os prazos de entrega, à medida que produtores e formuladores ajustam o fornecimento e os estoques em torno de restrições regionais da cadeia de suprimentos.
Cenário Competitivo
Cenário Competitivo
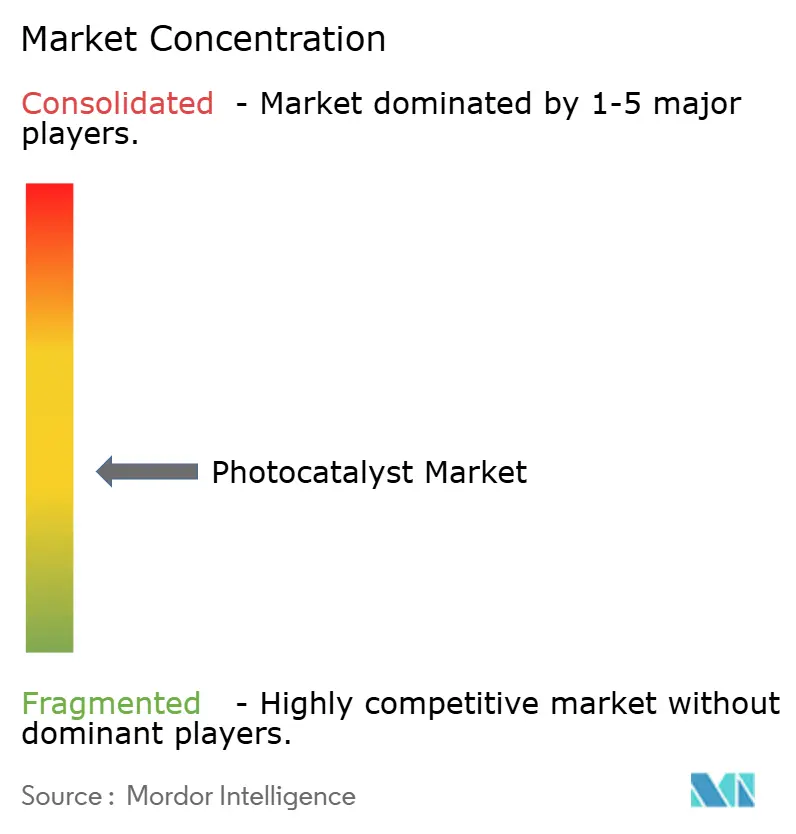
O setor é moderadamente fragmentado: líderes globais de pigmentos como BASF, Kronos Worldwide e Chemours aproveitam escala, logística e atendimento ao cliente para defender suas franquias de TiO₂, enquanto especialistas de capitalização média buscam avanços em luz visível ou baseados em MOF. A recente paralisação da planta da Tronox nos Países Baixos sublinha a pressão de preços das exportações chinesas, mas a Chemours compensou a compressão de margem por meio de graus premium de pigmentos e catalisadores vinculados a megaprojetos de construção.
Os movimentos estratégicos destacam a transição do setor em direção à sustentabilidade. A parceria da Resonac com a Neste e a Marubeni canaliza insumos de base biológica para precursores de fotocatalisadores, e o centro de pesquisa de catalisadores da BASF de 2024 foca na descarbonização de processos químicos por meio de fotocatálise avançada. As startups utilizam impressão 3D para criar internos de reatores personalizados, e plataformas de descoberta de materiais guiadas por IA reduzem os ciclos de laboratório, acelerando o tempo até o piloto para nanocompósitos combinatórios que superam o TiO₂ convencional. Os clusters de oportunidades de espaço em branco incluem revestimentos de eletrônicos internos, vidros agrivoltaicos e geradores descentralizados de hidrogênio, preparando o terreno para alianças intersetoriais que combinam expertise em materiais, dispositivos e serviços dentro do mercado de fotocatalisadores.
Líderes do Setor de Fotocatalisadores
KRONOS Worldwide Inc
Tronox Holdings Plc
The Chemours Company
LB Group
ISHIHARA SANGYO KAISHA, LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade primária é a transição do fornecimento de pigmento commodity para graus de fotocatalisadores e TiO2 funcional de maior valor, usados em materiais de construção autolimpantes, meios de purificação de ar e sistemas de tratamento de água. Os compradores pagam por morfologia controlada e desempenho validado nesses segmentos. As formulações ativas sob luz visível expandem os casos de uso endereçáveis em ambientes internos e superfícies sombreadas, alinhando-se com os métodos de teste ISO 17168-2:2025 e ISO 17168-5:2025, que ajudam os usuários comerciais a especificar o desempenho de purificação de ar sob luz interna de forma comparável.
A expansão da cadeia de suprimentos no TiO2 pelo processo de cloreto também cria espaço para graus personalizados e integração downstream mais estreita em dispersões de fotocatalisadores e produtos revestidos. Na China, vários movimentos de capacidade foram anunciados ou alcançaram operação de teste em 2026, incluindo a Lubei Chemical, que relatou operação de teste em carga total de uma expansão de 60.000 toneladas/ano de TiO2 pelo processo de cloreto (dobrando sua capacidade total para 120.000 toneladas/ano), e a Yibin Tianyuan Haifeng Hetai Co., Ltd., que anunciou a construção de uma instalação de 100.000 toneladas/ano pelo processo de cloreto em Sichuan (elevando a capacidade total de TiO2 para 200.000 toneladas/ano). No lado das aplicações, o progresso de escalonamento é visível na infraestrutura de reatores e testes, incluindo abordagens padronizadas publicadas de triagem de alto rendimento para suportes de membranas fotocatalíticas e o uso crescente de estruturas de avaliação tecnoeconômica para reatores de tratamento de águas residuais impulsionados por LED em escala industrial, que colocam a atenção dos compradores em tarifas de eletricidade e intervalos de substituição de catalisadores como fatores de adoção.
Desenvolvimentos recentes do setor
- Junho de 2026: a Tronox publicou seu relatório de sustentabilidade de 2025, descrevendo avanços que incluíram uma redução de 27% na intensidade de emissões de gases de efeito estufa de Escopo 1 e 2 em relação aos níveis de 2019, apoiada por controles de processo automatizados em fábricas de pigmentos à base de cloro. A divulgação reforça como os produtores de TiO2 estão vinculando melhorias operacionais e programas de eficiência de instalações aos requisitos de descarbonização de clientes e reguladores, o que também influencia as cadeias de suprimento de graus funcionais e catalisadores.
- Janeiro de 2026: a Tronox anunciou sua intenção de fechar permanentemente sua fábrica de pigmentos de TiO2 de 46.000 toneladas métricas/ano em Fuzhou, China, citando fraca demanda doméstica e altos custos de matérias-primas. A mudança na presença industrial pode restringir as opções de fornecimento regional e apoia a otimização do portfólio em direção a ativos mais competitivos e graus de maior margem usados por formuladores downstream.
- Dezembro de 2024: a Chemours anunciou planos da PCC Group de construir uma instalação de cloro-álcali de 340.000 toneladas métricas/ano na fábrica de TiO2 da Chemours em DeLisle, Mississippi, com início de construção previsto para o início de 2026. A integração no local de cloro-álcali apoia a resiliência de matérias-primas e utilidades em um importante site de TiO2, o que pode melhorar a estabilidade de custos para materiais funcionais downstream à base de titânio.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de fotocatalisadores abrange o valor dos materiais fotocatalisadores vendidos para uso em produtos e processos em que a luz desencadeia uma reação catalítica, principalmente para resultados de limpeza e purificação.
Exclusões de escopo: exclui equipamentos e serviços downstream finalizados nos quais o fotocatalisador é apenas um pequeno componente incorporado e não é precificado como um insumo de material.
Visão geral da segmentação
- Por Tipo de Fotocatalisador
- Dióxido de Titânio
- Óxido de Zinco
- Outros Tipos
- Por Aplicação
- Autolimpeza
- Purificação do Ar
- Tratamento de Água
- Antiembaçamento
- Outras Aplicações
- Por Setor de Uso Final
- Construção e Infraestrutura
- Automotivo e Transporte
- Eletrônicos de Consumo e Eletrodomésticos
- Energia e Utilidades (Solar, Hidrogênio)
- Outros Setores de Uso Final (Saúde e Higiene, Agricultura e Aquicultura)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental construiu a primeira camada de nosso entendimento sobre onde os fotocatalisadores estão sendo usados e como a demanda é moldada pelas necessidades de qualidade da água e do ar. Recorremos a fontes públicas, como órgãos reguladores ambientais e entidades estatísticas (por exemplo, a US EPA e a Eurostat), referências comerciais e normativas (como publicações da ISO) e literatura científica indexada em plataformas de periódicos abertos para validar químicas comuns e alegações de desempenho.
Também revisamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa para entender os aumentos de capacidade, o foco de produtos e a demanda de aplicações em revestimentos e construção. Para fortalecer a visão comercial, usamos bancos de dados pagos para dados financeiros e inteligência de empresas, bancos de dados de patentes para verificar a intensidade de P&D, e um banco de dados de embarques de importação e exportação em nível de envio, onde os fluxos comerciais foram úteis para verificação cruzada da disponibilidade de fornecimento. Essas fontes documentais são ilustrativas, e outras referências públicas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em confirmar o que realmente é contabilizado como demanda de fotocatalisadores em cada aplicação, e como o preço muda quando os volumes aumentam de escala. Conversamos com uma combinação de fornecedores de materiais, formuladores e usuários downstream em revestimentos, materiais de construção e soluções ambientais nas Américas, EMEA e APAC, o que ajudou a preencher lacunas de dados e alinhar premissas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 14% | APAC: 49% |
| Nível médio: 44% | Líderes funcionais/de unidade: 33% | EMEA: 29% |
| Empresas menores: 17% | Gerentes: 53% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual indicadores de produção e sinais de demanda de uso final são usados para reconstruir o pool endereçável de materiais fotocatalisadores, e depois é dividido pelas principais aplicações, como autolimpeza, purificação de ar, tratamento de água e antiembaçante. Uma vez formado o pool de demanda, o valor é derivado usando a intensidade de uso em nível de aplicação e faixas de preço de venda típicas.
Para manter os totais realistas, verificamos os resultados com aproximações seletivas bottom-up, como lógica de receita de fornecedores amostrados, conversas de canal sobre volumes e uma simples verificação de sanidade de ASP multiplicado pelo volume para as químicas maiores. As entradas relevantes neste mercado incluem mudanças na combinação de TiO2 e ZnO, taxas de adoção em revestimentos arquitetônicos e materiais de construção, atividade de projetos de tratamento de água e ar, e a progressão de preços observada por grau (industrial versus graus de maior desempenho). Quando faltam detalhes para aplicações menores, aplicamos premissas conservadoras de penetração e depois testamos o impacto na etapa de validação.
Para a previsão, é usada a análise de cenários, pois a adoção pode se mover mais rápida ou mais lentamente dependendo da regulamentação, dos ciclos de construção e do ritmo das reformas para purificação de ar e água. As faixas de cenário são estreitadas usando as opiniões de especialistas coletadas durante as entrevistas, e o caso intermediário é usado para a previsão principal.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que o número final permaneça consistente com sinais reais de mercado. Nossa equipe compara os resultados do modelo com indicadores independentes, como a direção da demanda regional, o movimento do fluxo comercial quando aplicável, e se o preço implícito permanece dentro das faixas observadas, e então oscilações incomuns são revisadas antes da aprovação final.
Uma segunda revisão por analista é realizada para consistência de premissas, precisão matemática e lógica ano a ano, seguida de novos contatos se uma variação não puder ser explicada por evidências públicas. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando há eventos materiais, como mudanças bruscas nas matérias-primas, grandes movimentos de capacidade ou mudanças de política. Antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atual disponível no momento.
Tamanho do mercado de fotocatalisadores da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para fotocatalisadores podem diferir mesmo quando discutem aplicações semelhantes, porque as linhas de escopo e o momento das entradas de preço nem sempre estão alinhados. As diferenças também surgem de saber se as estimativas se baseiam em vendas relatadas, consumo modelado ou categorias adjacentes mais amplas que podem ser facilmente incluídas por acidente.
A principal lacuna vem de saber se o fotocatalisador é contabilizado apenas como um material vendido para usos definidos, como autolimpeza e purificação, ou se produtos finalizados adjacentes também são incluídos. Em nossa abordagem, a Mordor Intelligence trata o mercado como um valor apenas de material, para que o total permaneça vinculado a premissas mensuráveis de volume e ASP. O momento cambial e o tratamento do ano-base (ano-base versus ano estimado) também podem ampliar a diferença, especialmente quando os preços ligados ao TiO2 se movem rapidamente e quando se assume que a adoção regional acelera em velocidades diferentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,22 bilhões de USD (2026) | |
| Consultoria Global A | 2,66 bilhões de USD (2026) | Usa uma configuração de base diferente (ano-base 2025 com 2026 como ano estimado) e pode aplicar uma progressão alternativa de ASP, o que pode reduzir o valor implícito de 2026 mesmo com usos finais semelhantes. |
| Editora do Setor B | 2,90 bilhões de USD (2025) | Reporta um valor inicial de 2025 com seu próprio escopo de aplicação e forma, portanto a cifra não é diretamente comparável a um ano-base de 2026 sem ajuste para a mudança de ano, o momento cambial e a inclinação de adoção assumida. |
A tabela mostra que a escolha do ano e o que é contabilizado como demanda de material versus valor de produto adjacente são os dois maiores motivos para a diferença. Quando o escopo é mantido restrito e os fatores de preço e volume são registrados claramente, o tamanho do mercado se torna mais fácil de reproduzir e de testar para o planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de fotocatalisadores?
O tamanho do mercado de fotocatalisadores é avaliado em USD 3,22 bilhões em 2026, com expectativas de atingir USD 4,87 bilhões até 2031 em uma trajetória de CAGR de 8,66%.
Qual segmento detém a maior participação no mercado de fotocatalisadores?
O TiO₂ permanece dominante com 61,45% de participação em 2025, em grande parte devido à escala de fabricação consolidada e à ampla aceitação de aplicações.
Por que as aplicações de autolimpeza estão crescendo tão rapidamente?
Os revestimentos autolimpantes reduzem os custos de manutenção de fachadas em até 40% e simultaneamente removem poluentes do ar urbano, impulsionando um crescimento de CAGR de 10,35% até 2031.
Qual região está se expandindo mais rapidamente na demanda por fotocatalisadores?
A América do Norte lidera o crescimento com uma CAGR de 9,62% devido às rigorosas regulamentações de COVs e à rápida adoção de sistemas fotocatalíticos de purificação do ar.
Qual é o principal obstáculo para uma adoção industrial mais ampla?
O alto investimento de capital para reatores em larga escala e os desafios de desativação do catalisador juntos retiram cerca de 3,4 pontos percentuais do CAGR potencial, sublinhando a necessidade de projetos econômicos e de longa duração.
Página atualizada pela última vez em:



