
Tamanho e Participação do Mercado de Chocolate
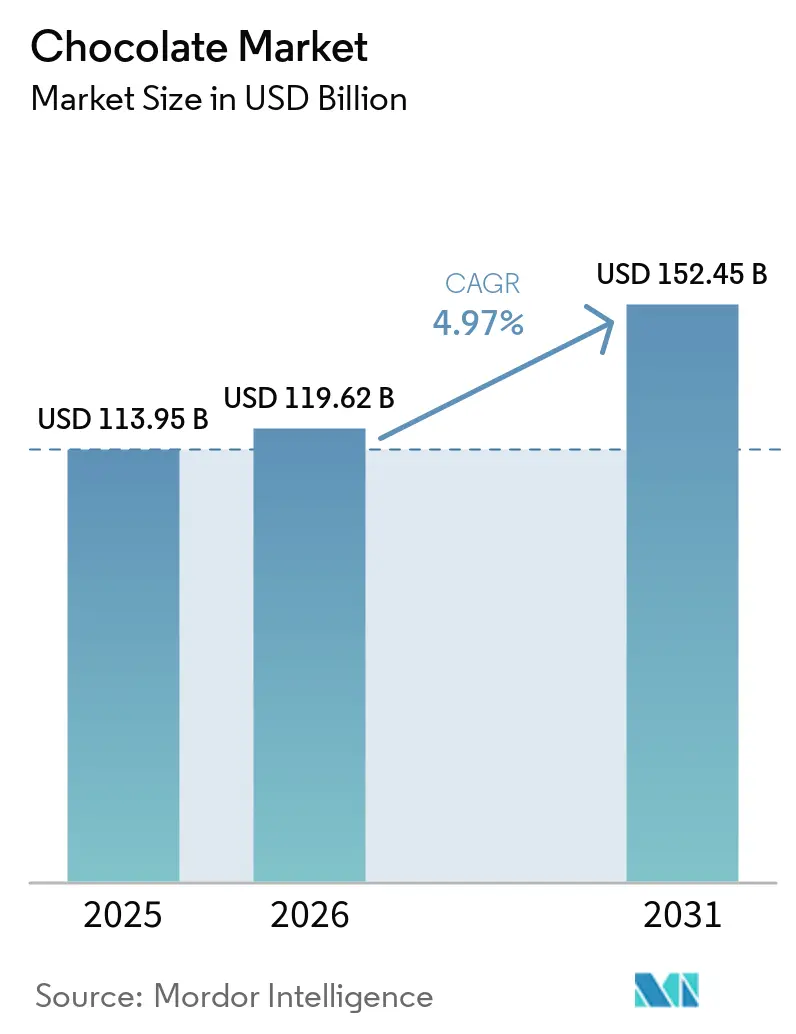
Análise do Mercado de Chocolate por Mordor Intelligence
O tamanho do mercado de chocolate é estimado em 119,6 bilhões de USD em 2026 e deve ser de 125,6 bilhões de USD em 2027, atingindo 158,4 bilhões de USD até 2032, crescendo a um CAGR de 4,75% de 2027 a 2032. O volume do mercado é estimado em 8,11 milhões de toneladas em 2026 e deve ser de 8,3 milhões de toneladas em 2027, atingindo 9,3 milhões de toneladas até 2032, crescendo a um CAGR de 2,3% de 2027 a 2032.
Os formatos premium e as ocasiões sazonais de presente sustentam os gastos nos Estados Unidos, apesar da pressão para limitar o açúcar. Os custos do cacau comprimem as margens, enquanto as restrições dietéticas e regulatórias estreitam as opções de construção de demanda para barras do dia a dia. A inovação em sabores apoia a diferenciação, e os programas de abastecimento conectam a produção de chocolate à aquisição ética. Para os varejistas, barras premium e caixas de presente oferecem razões de compra que não dependem de descontos por volume.
Principais Conclusões do Relatório
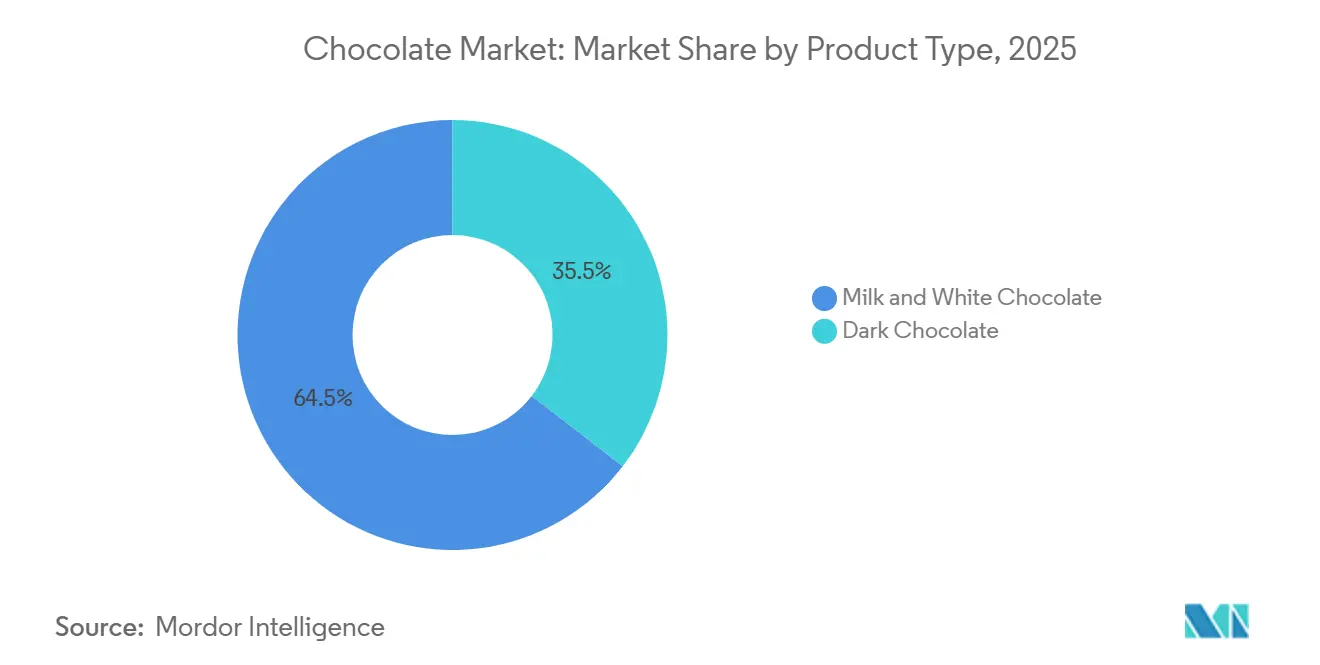
- Por tipo de produto, o chocolate ao leite e o chocolate branco lideraram com uma participação de 64,41% no mercado de chocolate em 2026, enquanto o chocolate amargo deve crescer mais rapidamente, a um CAGR de 5,15% de 2027 a 2032.
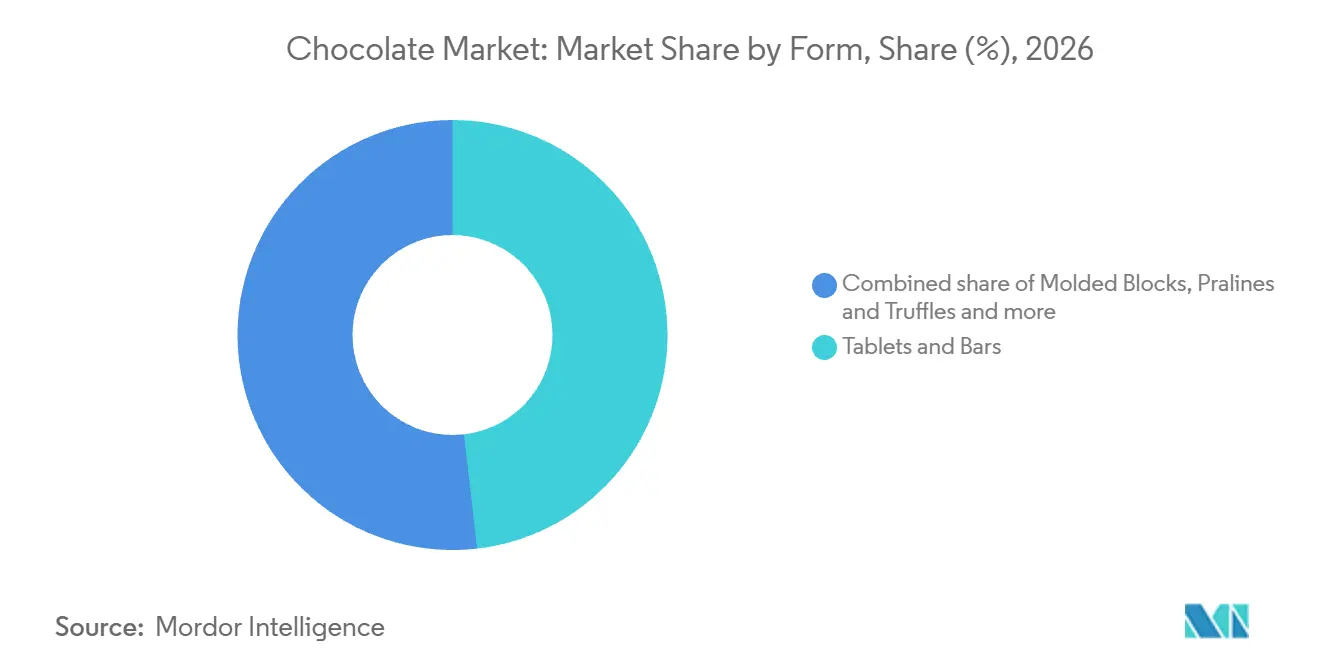
- Tabletes e barras lideraram a categoria de forma com uma participação de 48,17% no tamanho do mercado de chocolate em 2026, e pralinês e trufas devem crescer mais rapidamente, a um CAGR de 4,8% de 2027 a 2032.
- Na categoria de faixa de preço, o chocolate de massa deteve 76,61% da receita em 2026, com o chocolate premium previsto para crescer mais rapidamente, a um CAGR de 5,65% de 2027 a 2032.
- A categoria de ingredientes foi liderada pelo chocolate à base de laticínios, que deteve 80,92% da receita em 2026, enquanto o chocolate à base de plantas deve crescer mais rapidamente, a um CAGR de 5,9% de 2027 a 2032.
- Os supermercados/hipermercados lideraram a distribuição com 43,69% da receita em 2026, e as lojas de varejo online devem crescer mais rapidamente, a um CAGR de 6,85% de 2027 a 2032.
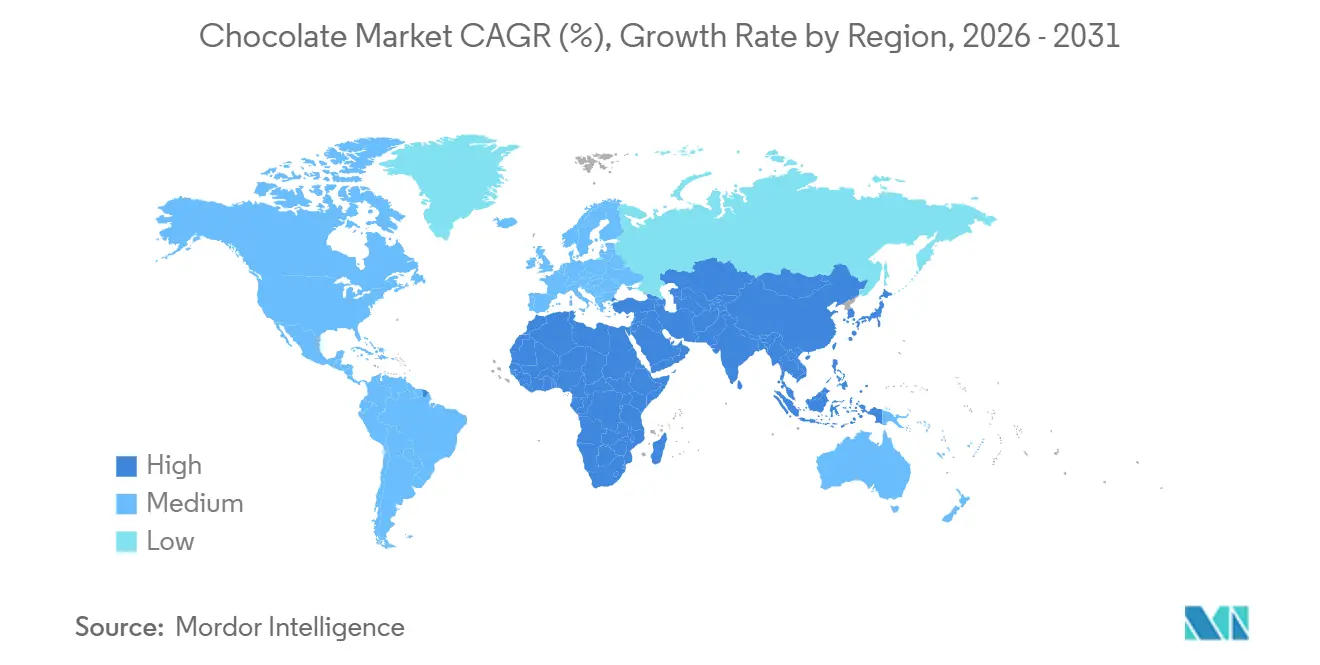
- Entre as geografias, a Europa deteve 43,46% da receita em 2026, enquanto a região do Oriente Médio e África deve crescer mais rapidamente, a um CAGR de 5,75% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização e Movimento do Chocolate Artesanal | +1.8% | Nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Inovação em Sabores e Exploração de Gostos Globais | +1.4% | Estados Unidos, Brasil, Índia e Reino Unido | Médio prazo (2 a 4 anos) |
| Crescimento das Ocasiões de Presente e Consumo Sazonal | +1.6% | Nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Abastecimento Sustentável e Ético de Cacau | +1.2% | Costa do Marfim, Gana, Indonésia, Brasil e Equador | Longo prazo (≥ 4 anos) |
| Reformulação com Ingredientes Naturais e Rótulo Limpo | +0.7% | China, Indonésia, Austrália e Japão | Médio prazo (2-4 anos) |
| Avanços no Processamento de Chocolate | +0.5% | Nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização e Movimento do Chocolate Artesanal
A premiumização sustenta a receita do chocolate ao criar espaço para produtos mais diferenciados dentro dos gastos discricionários com confeitaria. As vendas em dólares de chocolate premium nos Estados Unidos cresceram 9,8% em 2025, enquanto as vendas em dólares de chocolate super-premium cresceram 16,7%, de acordo com dados da NielsenIQ reportados pela FoodNavigator.[1] O resultado mais forte no segmento superior dá aos fabricantes uma razão para desenvolver distinções dentro das próprias ofertas premium. O relatório de tendências de chocolate de 2026 da Barry Callebaut também descreveu consumidores que esperam formatos que justifiquem pontos de preço premium. Dados da Mintel reportados pela ConfectioneryNews mostram alegações premium em 7% dos lançamentos globais de confeitaria de chocolate em 2025, acima de 5% em 2020, portanto, a atividade de lançamento está se movendo em direção ao posicionamento premium junto com os ganhos de vendas.
Inovação em Sabores e Exploração de Gostos Globais
A exploração de sabores oferece às marcas de chocolate uma forma de competir por meio de diferenças sensoriais dentro de uma categoria de confeitaria estabelecida. A pesquisa de setembro de 2025 da Barry Callebaut abrangeu consumidores em 24 mercados que haviam comprado confeitaria de chocolate nos 12 meses anteriores, e 42% consideraram chocolates doces e salgados muito relevantes. Sua perspectiva para 2026 também descreveu consumidores mais jovens buscando ingredientes asiáticos como matcha, calamansi e yuzu. Essas preferências apoiam a inovação baseada em um sabor reconhecidamente diferente, dando aos fabricantes uma proposta mais clara do que um sabor adicional indiferenciado. Uma oferta de chocolate doce-salgado e uma oferta com base em matcha poderiam atender a diferentes preferências declaradas, oferecendo aos desenvolvedores de produtos 2 rotas específicas para uma extensão de linha.
Crescimento das Ocasiões de Presente e Consumo Sazonal
As ocasiões sazonais criam uma demanda concentrada de chocolate que pode sustentar produtos desenvolvidos em torno de uma celebração específica. As vendas de balas e chocolates natalinos nos Estados Unidos superaram 1,31 bilhão de USD durante as 8 semanas encerradas em 28 de dezembro de 2025.[2] As balas e chocolates de Páscoa registraram um aumento de vendas de 214 milhões de USD semana a semana durante o período de 13 a 20 de abril de 2025, tornando-se a principal categoria relacionada à Páscoa nos Estados Unidos. Em conjunto, essas medidas mostram um pool de receita de feriados estabelecido e um aumento de gastos separado e com timing preciso. Para as marcas, isso apoia a adequação das ofertas de chocolate ao significado e ao timing de cada celebração, em vez de depender apenas do consumo rotineiro. Atender ao Natal e à Páscoa distribui a demanda sazonal de chocolate ao longo de janelas de venda separadas por meses, reduzindo a dependência de um único feriado.
Demanda Crescente por Abastecimento Sustentável e Ético de Cacau
O abastecimento ético direciona a demanda de aquisição para o cacau alinhado ao programa quando um grande comprador de chocolate incorpora a abordagem em suas compras. A Mondelēz International reportou que o Cocoa Life cobriu aproximadamente 100% do volume de cacau adquirido para seu negócio de chocolate em 2025. O Cocoa Horizons utilizou um prêmio fixo por quilograma de cacau entregue no exercício fiscal 2024/25, com pagamentos vinculados às compras da Barry Callebaut e arranjos variando por origem. Esse vínculo de entrega confere ao compromisso de abastecimento um mecanismo financeiro concreto para os agricultores e grupos de agricultores participantes. O pagamento que chega a esses agricultores, portanto, sobe e desce com o cacau do programa que os compradores adquirem, de modo que o volume de compras, e não apenas o compromisso, é o que financia o prêmio.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão Regulatória Crescente sobre Açúcar e Produtos de Confeitaria | -0.9% | No Reino Unido | Curto prazo (≤ 2 anos) |
| Alergias e restrições dietéticas crescentes | -0.7% | No Reino Unido | Médio prazo (2 a 4 anos) |
| Mudança do consumidor para estilos de vida com baixo teor de açúcar e baixas calorias | -0.4% | Nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Volatilidade do preço do cacau e interrupções na cadeia de suprimentos | -0.5% | Europa, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Regulatória Crescente sobre Açúcar e Produtos de Confeitaria
As restrições à publicidade e aos preços promocionais reduzem as ferramentas disponíveis para estimular as compras de chocolate. Em 5 de janeiro de 2026, as regras do Reino Unido restringiram a publicidade televisiva antes das 21h e a publicidade online paga a qualquer hora para produtos menos saudáveis qualificados, incluindo chocolate branco, ao leite e amargo.[3] As restrições da Inglaterra sobre promoções de preço por volume para produtos menos saudáveis qualificados em varejistas cobertos entraram em vigor em 1º de outubro de 2025, incluindo ofertas do tipo 3 pelo preço de 2. As regras de publicidade reduzem as oportunidades de construir reconhecimento de produto por meio das mídias afetadas. Os limites sobre incentivos por volume também restringem a forma como os varejistas cobertos incentivam unidades adicionais em uma transação. Os fornecedores de chocolate qualificado precisam desenvolver campanhas em torno dos canais e ofertas que as regras permitem.
Alergias e restrições dietéticas crescentes
A incerteza sobre alérgenos pode excluir compradores alérgicos de ofertas específicas de chocolate, tornando a rotulagem confiável uma condição de compra. Em 16 de junho de 2025, a Agência de Padrões Alimentares aconselhou consumidores com alergias alimentares a não comprar alguns chocolates importados no estilo Dubai, a menos que pudessem confirmar que eram destinados à venda no Reino Unido. A vigilância direcionada de 45 amostras de chocolate de pistache no estilo Dubai compradas na Inglaterra, no País de Gales e na Irlanda do Norte entre julho e outubro de 2025 encontrou amendoim ou gergelim não declarados em 18 amostras, de 14 marcas. Todas as amostras foram testadas para amendoim, enquanto 42 tiveram resultados de gergelim reportados. A agência afirmou que a maioria dos chocolates no estilo Dubai vendidos em lojas do Reino Unido era segura. Sem confirmação da destinação à venda no Reino Unido, os compradores alérgicos foram aconselhados a evitar essas importações, deixando os vendedores impossibilitados de contar com esse grupo de compradores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Amplo Apelo do Chocolate ao Leite e Interesse Direcionado ao Chocolate AmargoO chocolate ao leite e o chocolate branco representaram uma participação de 64,41% no tamanho do mercado de chocolate em 2026, tornando-se o maior segmento. Em seu estudo sobre os padrões de consumo de 2025, a Associação Nacional de Confeiteiros identificou o chocolate ao leite como a confeitaria mais amada da América entre gerações de compradores. Essa preferência abrange faixas etárias, portanto, a parcela de chocolate ao leite do segmento não depende de uma única geração restrita de compradores nos Estados Unidos.
O chocolate amargo é o segmento de crescimento mais rápido, com um CAGR projetado de 5,15% de 2027 a 2032. As buscas no Ocado.com por ovos de Páscoa de chocolate amargo aumentaram 247% no período de 15 de dezembro de 2025 a 8 de março de 2026, em comparação com 16 de dezembro de 2024 a 9 de março de 2025. Esse termo de busca une um tipo de chocolate a um formato sazonal, oferecendo a um varejista um problema de seleção mais definido do que uma solicitação genérica de chocolate. As buscas medidas dão a um varejista online uma razão para incluir receitas de chocolate amargo em seu sortimento de ovos de Páscoa.

Por Forma:
Escala de Produção de Barras e Desenvolvimento de Pralinês PremiumTabletes e barras representaram uma participação de 48,17% no mercado de chocolate em 2026, tornando-se o maior segmento por forma. A nova linha da Nestlé na Fábrica de Chocolate Sofia produziu 420 barras KitKat por minuto em 2026. Uma linha dedicada com essa capacidade ilustra o potencial de produção industrial da forma, com a oferta comercial construída em torno de unidades repetidas de um produto de chocolate de marca acabado. O folheto de 2026 da Câmara de Comércio Búlgaro-Suíça afirma que a expansão de Sofia foi impulsionada pela crescente demanda por KitKat na Europa e globalmente, e que a produção da nova linha alcança 30 mercados internacionais.
Pralinês e trufas são o segmento de crescimento mais rápido, com um CAGR projetado de 4,8% de 2027 a 2032. A Chocoladefabriken Lindt & Sprüngli AG reportou que sua nova linha de pralinês Signature ajudou a impulsionar o crescimento de 2025 em sua categoria premium francesa. Outras formas incluem coelhos de chocolate, que a Associação Nacional de Confeiteiros reportou desempenhar um papel central ao lado dos doces sazonais nas celebrações de Páscoa nos EUA, conferindo a essa forma um uso voltado para celebrações. A Chocoladefabriken Lindt & Sprüngli AG listou Excellence, inovação de embalagem e maior visibilidade nas lojas ao lado de suas novas linhas de pralinês como impulsionadores desse crescimento francês.
Por Faixa de Preço:
Acesso Rural e Varejo Premium em ViagensO chocolate de massa deteve 76,61% do valor de mercado em 2026, tornando-se o maior segmento por faixa de preço. Em abril de 2026, o vice-presidente de marketing da Mondelēz India identificou o Cadbury Dairy Milk como sua marca de chocolate líder no mercado rural e descreveu um portfólio de chocolate com preço unitário baixo para apoiar a penetração da categoria nesse mercado. A abordagem torna o desembolso para uma compra de chocolate uma rota para alcançar um grupo definido de compradores rurais, mantendo a proposta vinculada a uma marca estabelecida. A mesma entrevista observou que os pontos de preço do chocolate migraram para preços mais altos ao longo das décadas, enquanto os pontos de preço mais baixos permanecem centrais para a penetração de biscoitos.
O chocolate premium é o segmento de crescimento mais rápido, com um CAGR projetado de 5,65% de 2027 a 2032. Em 2025, o negócio de Varejo Global de Viagens da Chocoladefabriken Lindt & Sprüngli AG, que vendia produtos Lindt por meio de lojas duty-free, cresceu 19,6%. A Chocoladefabriken Lindt & Sprüngli AG atribuiu o resultado ao sucesso do Lindt Dubai Style Chocolate, que, segundo ela, ressoou com viajantes em todo o mundo.
Por Tipo de Ingrediente:
Identidade de Formulação e Diferenciação Baseada em OrigemO chocolate à base de laticínios foi o maior segmento, detendo 80,92% do valor de mercado em 2026. Uma pesquisa YouGov de junho de 2025 com 18.951 participantes na Alemanha constatou que 48% preferiam mais o chocolate ao leite integral, medindo a preferência declarada. A planta West Hershey da The Hershey Company produz mais de 70 milhões de Hershey's Kisses Milk Chocolates por dia em Hershey, Pensilvânia. Essa planta também fabrica barras de chocolate ao leite e barras de chocolate ao leite com amêndoas.
O chocolate à base de plantas é o segmento de crescimento mais rápido, com um CAGR projetado de 5,9% de 2027 a 2032. A alternativa de chocolate branco loiro à base de plantas da Ombar tornou-se disponível nas lojas Tesco Extra em todo o Reino Unido em 21 de abril de 2025. Essa colocação no varejo deu a uma alternativa sem laticínios acesso aos compradores de supermercados convencionais. Em sua análise europeia de cacau, o CBI relata que o interesse dos consumidores em origem e qualidade dos ingredientes está impulsionando a crescente popularidade do chocolate de origem única por seus perfis de sabor distintos.
Por Canal de Distribuição:
Sortimentos no Varejo e Ofertas Online DirecionadasOs supermercados/hipermercados foram o maior segmento, com 43,69% do valor de mercado em 2026. Um supermercado pode posicionar vários tipos, preços e formatos de chocolate em um ambiente de varejo compartilhado, permitindo que os fornecedores desenvolvam papéis distintos para os produtos em uma única linha. Nas últimas 52 semanas cobertas pela análise da Circana de agosto de 2026, os supermercados varejistas do Reino Unido ganharam participação nas categorias de confeitaria, incluindo chocolate. Um fornecedor de chocolate concentrado apenas em lojas independentes perderia o canal que está ganhando terreno nessa comparação do Reino Unido.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR projetado de 6,85% de 2027 a 2032. O Ocado Retail reportou um crescimento de vendas de 355% ano a ano para seu Guinness Rugby Ball Easter Egg no Ocado.com, comparando o período de 15 de dezembro de 2025 a 8 de março de 2026 com o de 16 de dezembro de 2024 a 9 de março de 2025. O tema de rugby e a formulação de chocolate com infusão de álcool conferem à oferta uma identidade específica dentro de uma linha de Páscoa.
Análise Geográfica
Mercado de Chocolate da Europa
A Europa representou uma participação de 43,46% no tamanho do mercado de chocolate em 2026, tornando-se a maior geografia. O CBI avaliou o mercado europeu de chocolate em 49,3 bilhões de USD em 2025, a base de gastos por trás da liderança da região. A indústria de chocolate da Suíça, abrangendo produtos acabados e semiacabados, incluindo pó, exportou 136.829 toneladas métricas em 2025, queda de 9,3% em relação a 2024. As exportações representaram 71,1% do volume de vendas da indústria suíça naquele ano. Com as exportações sendo o maior canal de saída, a queda no volume de exportações pesou sobre o canal principal dessa base de fornecimento suíça.
Mercado de Chocolate do Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR projetado de 5,75% de 2027 a 2032. O Dubai Duty Free vendeu chocolate Dubai de 13 marcas em 2025 por meio de seu negócio de varejo aeroportuário. A Arábia Saudita exportou separadamente quase 12.000 toneladas métricas de chocolate em 2025. O chocolate Dubai impulsionou o desempenho de confeitaria do Dubai Duty Free, mostrando como um estilo de produto apoiou as vendas em várias marcas. As exportações sauditas mostram o chocolate saindo do país em volume comercial.
Na América do Norte, 82% dos consumidores dos Estados Unidos queriam itens de confeitaria específicos para feriados com embalagens, formatos e sabores especiais em 2025, destacando uma oportunidade de produto orientada por ocasião. A oportunidade de chocolate importado na Ásia-Pacífico é ilustrada pelo aumento reportado de 134,3% da China nos gastos com balas de chocolate italiano durante o Festival da Primavera de 2025. Na América do Sul, a produção de ovos de chocolate de Páscoa do Brasil aumentou de 45 milhões de unidades em 2025 para 46 milhões em 2026, com a produção começando em agosto do ano anterior. Como a produção de ovos de Páscoa no Brasil começa em agosto do ano anterior, os produtores se comprometem com sua linha sazonal meses antes da janela de vendas.
Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas sob a perspectiva de fornecedores que vendem chocolate pré-embalado, com foco em composição e rotulagem. A coluna do Reino Unido abrange as regras de composição da Inglaterra, enquanto as demais colunas utilizam os marcos nacionais indicados. As regras existentes estabelecem a linha de base de design do produto, enquanto os novos requisitos adotados e as propostas pendentes moldam a direção da preparação comercial.
Tabela Regulatória
| Fator de decisão | Canadá | Reino Unido | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Agência Canadense de Inspeção de Alimentos | Autoridades locais de alimentos na Inglaterra | Administração Estatal para Regulação do Mercado | Agência Nacional de Vigilância Sanitária (Anvisa) | Departamento de Saúde e Profissionais Municipais de Saúde Ambiental |
| Principais instrumentos ou direção | Requisitos de rotulagem nutricional do Regulamento de Alimentos e Medicamentos | Regulamento de Produtos de Cacau e Chocolate (Inglaterra) de 2003 | Norma de qualidade GB/T 19343-2025 recomendada; medidas de rotulagem de alimentos a partir de 16 de março de 2027 | RDC 723/2022; RDC 429/2020; Lei 15.404/2026 a partir de 6 de maio de 2027 | R146 e alterações; proposta de rotulagem nutricional R3337 em minuta |
| Efeito comercial | Símbolos para alimentos qualificados; mercadorias importadas, fabricadas no Canadá ou embaladas no varejo antes de 2026 podem continuar a ser vendidas | Descrições reservadas e composição; declarações de sólidos de cacau e, quando apropriado, de sólidos de leite para produtos cobertos | Referência de qualidade recomendada; alterações de data e rótulo com texto obrigatório a partir de data prospectiva | Composição do produto e rótulos nutricionais acionados por limites; declarações de cacau de 2027 sujeitas a implementação complementar | Rotulagem de nome do produto e composição; rótulos nutricionais frontais propostos acima de cortes especificados, se adotados |
| Atratividade atual da política | Médio | Alto | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | |||||
A transição concluída do Canadá para símbolos nutricionais na frente da embalagem permite a venda contínua de mercadorias importadas, fabricadas no Canadá ou embaladas no varejo antes de 1º de janeiro de 2026, enquanto a vigilância da Agência de Padrões Alimentares na Inglaterra, no País de Gales e na Irlanda do Norte em 2025/26 constatou que 22 de 40 amostras de chocolate sólido pré-embalado eram insatisfatórias sob o Regulamento de Produtos de Cacau e Chocolate, sinalizando escrutínio ativo de composição e rotulagem para fornecedores. As alterações da China de 16 de março de 2027 elevam as alturas mínimas de fonte e a proeminência das informações de data, criando uma tarefa de redesenho de rótulo para os produtos pré-embalados afetados. A categoria de chocolate definida pelo Brasil passa de 25% para 35% de sólidos totais mínimos de cacau em 6 de maio de 2027, com pelo menos 18% de manteiga de cacau, 14% de sólidos de cacau sem gordura e no máximo 5% de outras gorduras vegetais autorizadas. O rascunho R3337 da África do Sul, em consideração em outubro de 2026, adicionaria rótulos nutricionais frontais para produtos acima de cortes especificados, se adotado, tornando a trajetória da política mais exigente.
Etapas da Cadeia de Valor
A cadeia de valor compara a aquisição de cacau, o processamento de ingredientes, a fabricação de chocolate acabado e a venda no atacado pela atividade que cria a venda de um fornecedor. A Mondelēz International trabalhou com mais de 257.000 agricultores registrados no Cocoa Life em 2025. O programa Cocoa Life cobriu aproximadamente 100% do volume de cacau que a Mondelēz adquiriu para seu negócio de chocolate, e coordenar esse programa de compras é uma atividade diferente de operar uma planta de produto acabado, razão pela qual a tabela separa as etapas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Coordenação de aquisição de cacau | Compradores de cacau que operam programas de abastecimento, como a Mondelēz International Inc. | Vendas de cacau por fornecedores upstream | Coordenar a participação no programa e o cacau adquirido | Vincular registros de fornecedores a lotes de cacau adquiridos |
| Processamento de ingredientes de cacau | Processadores de ingredientes de cacau, como a Guan Chong Berhad | Vendas de ingredientes de cacau e chocolate industrial | Adequar as especificações de ingredientes aos requisitos do produto acabado | Acordar especificações de ingredientes com fabricantes downstream |
| Fabricação de chocolate acabado | Fabricantes de chocolate, como a Chocoladefabriken Lindt & Sprüngli AG | Vendas de chocolate acabado de marca | Alinhar a execução da planta com o portfólio de produtos | Atribuir linhas de produtos estáveis à capacidade de produção adequada |
| Venda no atacado de marca | Vendedores de chocolate no atacado, como a Chocoladefabriken Lindt & Sprüngli AG | Vendas de chocolate no atacado | Dependência do acesso a clientes atacadistas | Ampliar os relacionamentos com clientes atacadistas |
| Fonte: Mordor Intelligence | ||||
O negócio de 2025 da Chocoladefabriken Lindt & Sprüngli AG combinou 11 plantas de fabricação, 6 na Europa e 5 nos Estados Unidos, com o atacado como seu maior canal de vendas. O grupo vendia principalmente na Europa e na América do Norte, tornando o acesso comercial nessas regiões um complemento importante à capacidade de fabricação. Possuir produção, portanto, deixa a captura de valor downstream dependente da capacidade do fabricante de alcançar compradores por meio de seus canais de vendas.
Cenário Competitivo
O núcleo de marcas estabelecidas inclui a Mars, Incorporated, por meio das marcas Mars Wrigley Snickers, Twix e M&M's, e a Nestlé S.A., cuja categoria de confeitaria é liderada pelo KitKat. A Ferrero International S.A., controladora do Grupo Ferrero, participa por meio de um portfólio de grupo que inclui Ferrero Rocher e Kinder, enquanto a The Hershey Company fornece Hershey's e Reese's e a Mondelēz International Inc. comercializa Cadbury Dairy Milk, Milka e Toblerone. A Mondelēz International reportou 19,43 bilhões de USD em receitas líquidas em todo o seu portfólio corporativo nos 6 meses encerrados em 30 de junho de 2026. A Mars reportou em 23 de setembro de 2025 que suas 10 fábricas europeias da Mars Wrigley produziram cerca de 900.000 toneladas métricas anualmente em marcas incluindo Snickers, Twix, M&M's e goma Freedent/Extra.
O investimento upstream de produtos acabados oferece uma forma de apoiar várias marcas a partir de uma plataforma compartilhada de processamento de chocolate. A The Hershey Company inaugurou a instalação de Processamento de Chocolate Reese em Hershey, Pensilvânia, em 16 de abril de 2025, como uma extensão de sua planta Reese existente. A instalação foi construída para fornecer chocolate para marcas incluindo Reese's, Kit Kat e Hershey's. A Hershey descreve a planta como sua primeira planta de fabricação digital totalmente integrada, com tecnologia projetada para maior velocidade, maior capacidade e máxima agilidade. Ela denomina a instalação como o coroamento de um investimento de 1 bilhão de USD ao longo de uma década em sua rede de cadeia de suprimentos.
A Mars Wrigley, o negócio de confeitaria da Mars, também reportou em setembro de 2025 que todas as 10 dessas fábricas utilizavam energia renovável. A Mars comprou garantias de origem para a eletricidade renovável restante e o biometano equivalente à eletricidade e ao gás usados em suas operações diretas de confeitaria europeias. As medidas da UE aplicáveis a partir de 27 de setembro de 2026 proíbem alegações ambientais genéricas sem desempenho ambiental excelente reconhecido relevante. O considerando da diretiva exclui alegações claramente e proeminentemente especificadas de 100% de energia renovável para a produção de embalagens dessa proibição quando especificadas no mesmo meio, enquanto outras regras de proteção ao consumidor se aplicam. Um fabricante de chocolate que busca a exclusão de alegação específica deve declarar o escopo de sua alegação de energia renovável de forma clara e proeminente, e o relato da Mars sobre a energia coberta por garantias de origem ilustra o detalhe envolvido.
Líderes da Indústria de Chocolate
-
Mars, Incorporated
-
Nestlé S.A.
-
Ferrero International S.A.
-
The Hershey Company
-
Mondelēz International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
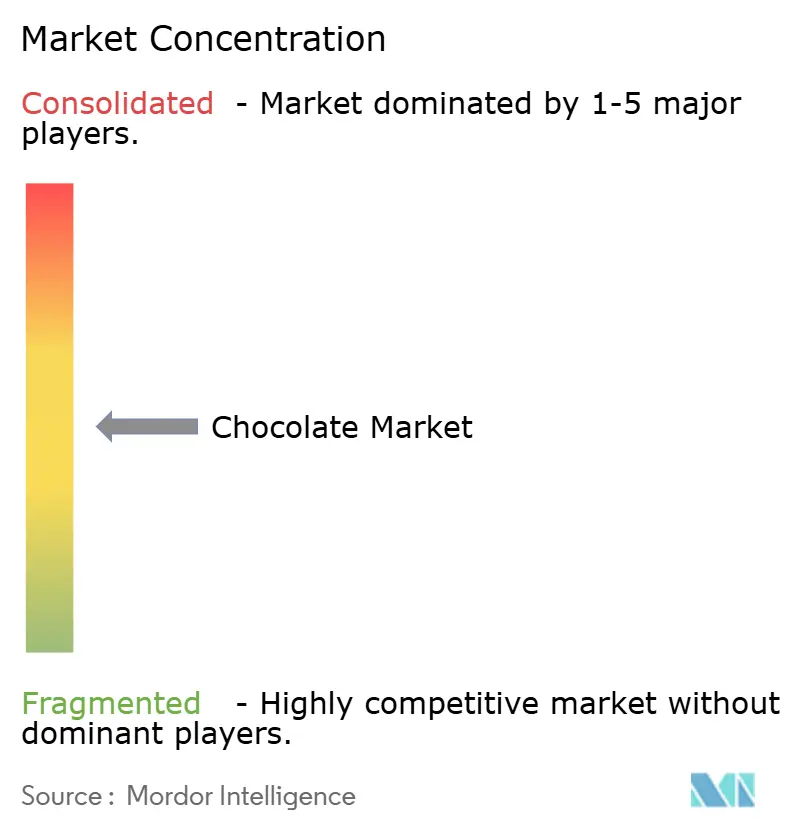
Mercado de Chocolate Empresas cobertas neste relatório
- Mars, Incorporated
- Mondelēz International Inc.
- Nestlé S.A.
- Ferrero International S.A.
- The Hershey Company
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- Chocoladefabriken Lindt & Sprüngli AG
- Yıldız Holding (Godiva / Ülker)
- Lotte Wellfood Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- ITC Limited
- Morinaga & Co., Ltd.
- Guan Chong Berhad
- Blommer Chocolate Company
- Valrhona S.A.S.
- Ritter Sport (Alfred Ritter GmbH & Co. KG)
- Fazer Group
- Ghirardelli Chocolate Company
Desenvolvimentos industriais recentes em Mercado de Chocolate
- Set 2026: A Mondelēz International anunciou os Toblerone Diamond Truffles com Biscoff, incluindo uma caixa premium de 495 gramas exclusiva para o Costco em 10 mercados, com disponibilidade em algumas lojas Costco no momento do anúncio.
- Set 2026: A Meiji Co., Ltd. anunciou o Chocolate Kouka Cacao 72% Cacao Flavanol Plus, um chocolate com rótulo funcional contendo flavanol de cacau, com 29 de setembro definido como a data de lançamento nacional planejada no Japão.
- Set 2026: A The Hershey Company anunciou as Hershey's Creme Bars, barras de chocolate ao leite com recheios cremosos nas variedades Caramelo Salgado e Affogato.
Escopo e Metodologia
Visão geral da segmentação
| Chocolate Amargo |
| Chocolate ao Leite e Branco |
| Tabletes e Barras |
| Blocos Moldados |
| Pralinês e Trufas |
| Outras Formas |
| Massa |
| Premium |
| À base de laticínios |
| À base de plantas |
| Origem Única |
| Supermercados/Hipermercados |
| Lojas de Varejo Online |
| Loja de Conveniência |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Chocolate Amargo | |
| Chocolate ao Leite e Branco | ||
| Por Forma | Tabletes e Barras | |
| Blocos Moldados | ||
| Pralinês e Trufas | ||
| Outras Formas | ||
| Por Faixa de Preço | Massa | |
| Premium | ||
| Por Tipo de Ingrediente | À base de laticínios | |
| À base de plantas | ||
| Origem Única | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas de Varejo Online | ||
| Loja de Conveniência | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Definição de mercado
- Chocolate ao Leite e Branco - O chocolate ao leite é um chocolate sólido feito com leite (na forma de leite em pó, leite líquido ou leite condensado) e sólidos de cacau. O chocolate branco é feito de manteiga de cacau e leite e não contém sólidos de cacau. O escopo inclui chocolates regulares, com baixo teor de açúcar e sem açúcar.
- Toffees e Nougats - Os toffees incluem balas duras, mastigáveis e pequenas ou de uma mordida, comercializadas com rótulos de toffee ou confeitaria semelhante a toffee. O nougat é uma confeitaria mastigável com amêndoa, açúcar e clara de ovo como ingrediente básico; e originou-se na Europa e nos países do Oriente Médio.
- Barras de Cereais - Um lanche composto de cereal matinal que foi comprimido em formato de barra e é mantido junto com uma forma de adesivo comestível. O escopo inclui barras de lanche feitas com cereais como arroz, aveia, milho, etc., misturados com um xarope aglutinante. Estes também incluem produtos rotulados como barras de cereal, barras de cereal tratadas ou barras de grãos.
- Goma de Mascar - É uma preparação para mastigar, geralmente feita de chicle aromatizado e adoçado ou substitutos como acetato de polivinila. Os tipos de gomas de mascar incluídos no escopo são gomas de mascar com açúcar e gomas de mascar sem açúcar.
| Palavra-chave | Definição |
|---|---|
| Chocolate Amargo | O chocolate amargo é uma forma de chocolate que contém sólidos de cacau e manteiga de cacau sem leite. |
| Chocolate Branco | O chocolate branco é o tipo de chocolate que contém a maior porcentagem de sólidos de leite, tipicamente em torno de ou acima de 30 por cento. |
| Chocolate ao Leite | O chocolate ao leite é feito de chocolate amargo com baixo teor de sólidos de cacau e maior teor de açúcar, mais um produto lácteo. |
| Bala Dura | Uma bala feita de açúcar e xarope de milho fervidos sem cristalização. |
| Toffees | Um doce duro e mastigável, frequentemente marrom, feito de açúcar fervido com manteiga. |
| Nougats | Um doce mastigável ou quebradiço contendo amêndoas ou outras nozes e às vezes frutas. |
| Barra de Cereal | Uma barra de cereal é um produto alimentício em forma de barra, feito pela compressão de cereais e geralmente frutas secas ou frutas vermelhas, que na maioria dos casos são mantidos juntos por xarope de glicose. |
| Barra de Proteína | As barras de proteína são barras nutricionais que contêm uma alta proporção de proteína em relação a carboidratos/gorduras. |
| Barra de Frutas e Nozes | Geralmente são baseadas em tâmaras com adições de outras frutas secas e nozes e, em alguns casos, aromatizantes. |
| NCA | A Associação Nacional de Confeiteiros é uma organização comercial americana que promove chocolate, balas, gomas e pastilhas, e as empresas que fabricam esses produtos. |
| CGMP | As boas práticas de fabricação atuais são aquelas que estão em conformidade com as diretrizes recomendadas pelos órgãos relevantes. |
| Alimentos não padronizados | Alimentos não padronizados são aqueles que não possuem um padrão de identidade ou que desviam de um padrão prescrito de qualquer forma. |
| IG | O índice glicêmico (IG) é uma forma de classificar os alimentos que contêm carboidratos com base na velocidade com que são digeridos e aumentam os níveis de glicose no sangue ao longo de um período de tempo. |
| Leite em pó desnatado | O leite em pó desnatado é obtido pela remoção da água do leite desnatado pasteurizado por secagem por atomização. |
| Flavanóis | Os flavanóis são um grupo de compostos encontrados no cacau, chá, maçãs e muitos outros alimentos e bebidas à base de plantas. |
| WPC | Concentrado de proteína de soro de leite - a substância obtida pela remoção de constituintes não proteicos suficientes do soro de leite pasteurizado, de modo que o produto seco acabado contenha mais de 25% de proteína. |
| LDL | Lipoproteína de baixa densidade - o colesterol ruim |
| HDL | Lipoproteína de alta densidade - o colesterol bom |
| BHT | O hidroxitolueno butilado é um produto químico sintético adicionado aos alimentos como conservante. |
| Carragena | A carragena é um aditivo usado para espessar, emulsificar e conservar alimentos e bebidas. |
| Forma livre | Não contendo certos ingredientes, como glúten, laticínios ou açúcar. |
| Manteiga de cacau | É uma substância gordurosa obtida dos grãos de cacau, usada na fabricação de confeitaria. |
| Pastellies | Um tipo de doce brasileiro feito de açúcar, ovos e leite. |
| Drageias | Pequenas balas redondas cobertas com uma camada dura de açúcar. |
| CHOPRABISCO | Associação Real Belga do setor de chocolate, pralinês, biscoitos e confeitaria - Uma associação comercial que representa o setor de chocolate belga. |
| Diretiva Europeia 2000/13 | Uma diretiva da União Europeia que regulamenta a rotulagem de produtos alimentícios. |
| Kakao-Verordnung | A portaria alemã sobre chocolate, um conjunto de regulamentações que define o que pode ser rotulado como "chocolate" na Alemanha. |
| FASFC | Agência Federal para a Segurança da Cadeia Alimentar |
| Pectina | Uma substância natural derivada de frutas e vegetais. É usada em confeitaria para criar uma textura gelatinosa. |
| Açúcares invertidos | Um tipo de açúcar composto de glicose e frutose. |
| Emulsificante | Uma substância que ajuda a misturar dois líquidos que não se misturam. |
| Antocianinas | Um tipo de flavonoide responsável pelas cores vermelha, roxa e azul da confeitaria. |
| Alimentos Funcionais | Alimentos que foram modificados para fornecer benefícios adicionais à saúde além da nutrição básica. |
| Certificado Kosher | Esta certificação verifica que os ingredientes, o processo de produção incluindo todos os maquinários e/ou o processo de serviço alimentar estão em conformidade com os padrões da lei alimentar judaica. |
| Extrato de raiz de chicória | Um extrato natural da raiz de chicória que é uma boa fonte de fibras, cálcio, fósforo e folato. |
| DDR | Dose diária recomendada |
| Gomas | Uma bala mastigável à base de gelatina frequentemente aromatizada com frutas. |
| Nutracêuticos | Alimentos ou suplementos alimentares que alegam ter benefícios para a saúde. |
| Barras de Energia | Barras de lanche com alto teor de carboidratos e calorias, projetadas para fornecer energia em movimento. |
| BFSO | Organização Belga de Segurança Alimentar para a cadeia alimentar. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação e o preço médio de venda (PVM) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




