
Tamanho e Participação do Mercado de Terapêuticas para Tumores Cerebrais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.35 % |
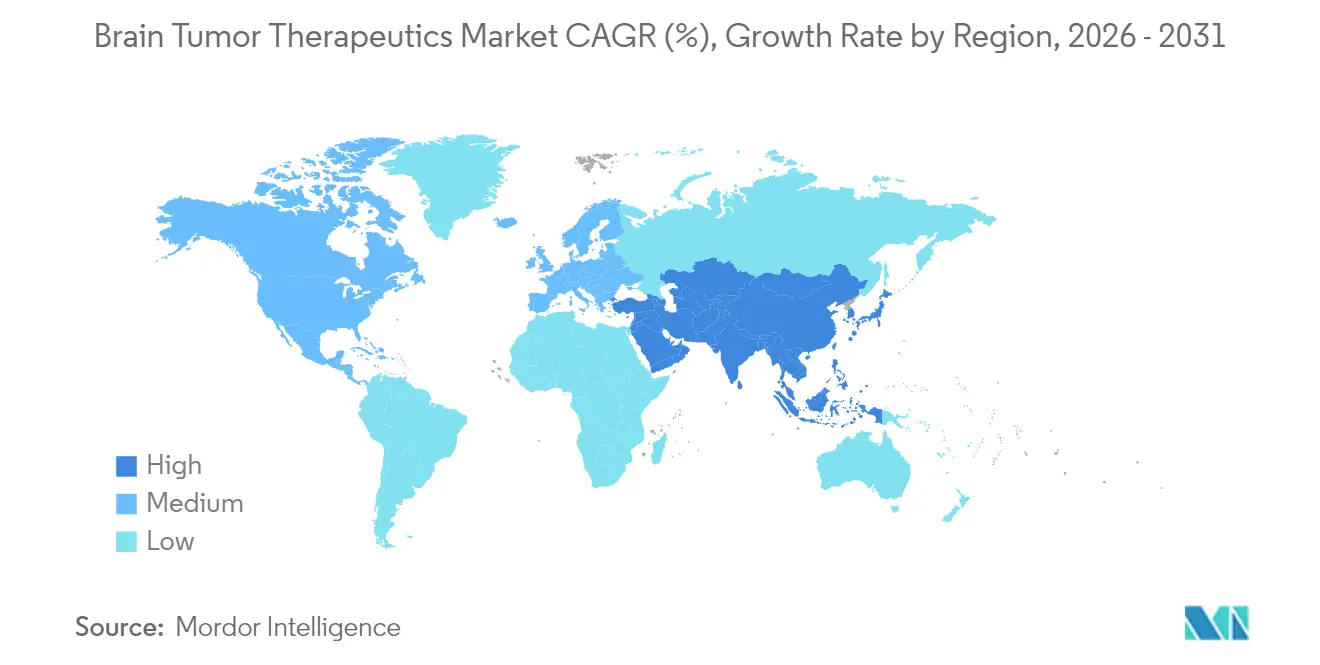
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
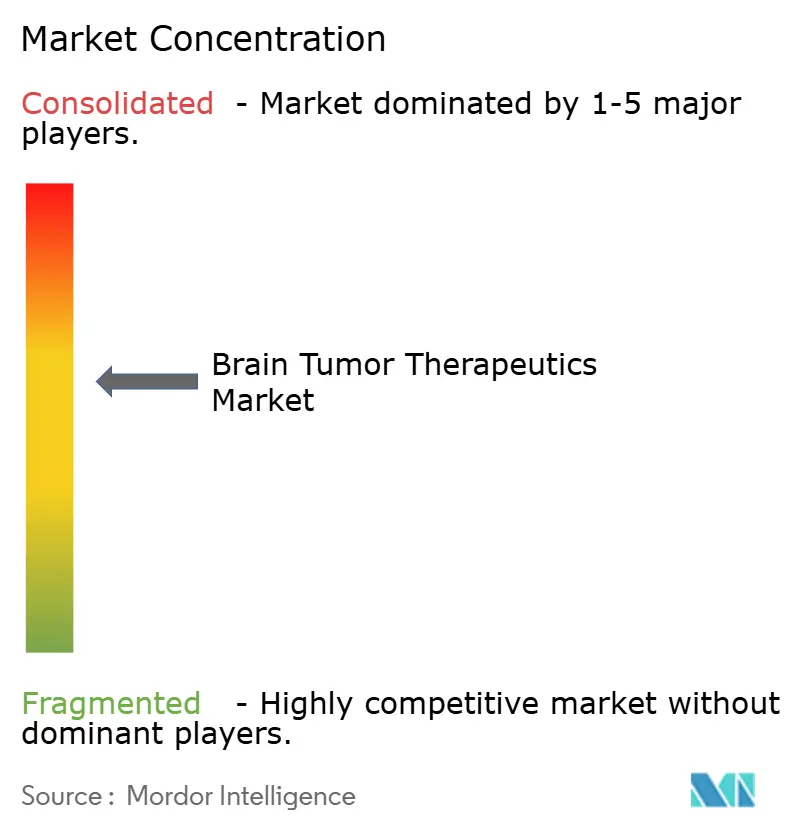
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas para Tumores Cerebrais pela Mordor Intelligence
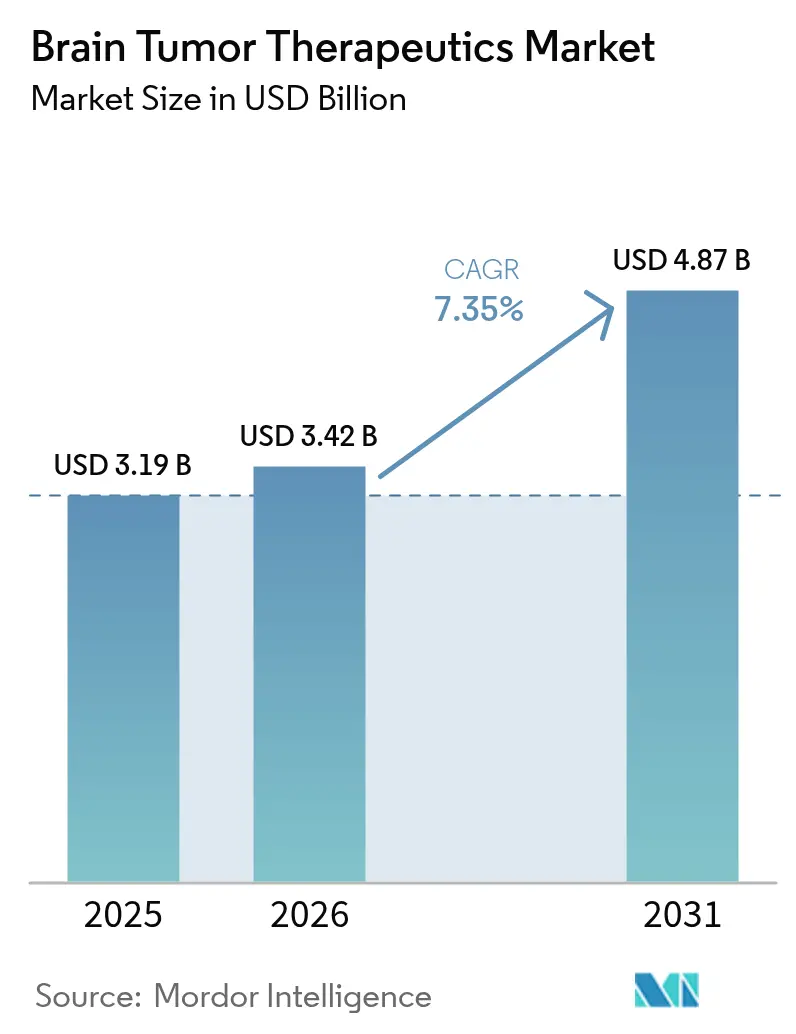
O tamanho do mercado de terapêuticas para tumores cerebrais deve crescer de USD 3,19 bilhões em 2025 para USD 3,42 bilhões em 2026 e está previsto para atingir USD 4,87 bilhões até 2031, a um CAGR de 7,35% no período de 2026-2031. O crescimento robusto reflete a convergência de avanços em medicina de precisão, aprovações em regime acelerado e um pipeline constante de ativos em estágio avançado que encurtam o percurso do laboratório ao leito do paciente. O lançamento comercial da Terapia por Captura de Nêutrons de Boro (BNCT) aliado a ferramentas de reposicionamento de fármacos habilitadas por inteligência artificial está alterando as expectativas terapêuticas, particularmente para glioma e outros tumores de alto grau. Os esquemas intravenosos ainda dominam a prática clínica por permitirem controle farmacocinético rigoroso, mas os agentes orais direcionados estão ganhando espaço à medida que as soluções para a barreira hematoencefálica melhoram. Os investidores continuam a canalizar somas recordes para a neuro-oncologia, com grandes grupos biofarmacêuticos alocando mais de USD 53 bilhões em ativos neurológicos nos últimos dois anos. No entanto, as interrupções na cadeia de suprimentos de radioisótopos e os elevados custos das terapias moderam o impulso de curto prazo.
Principais Conclusões do Relatório
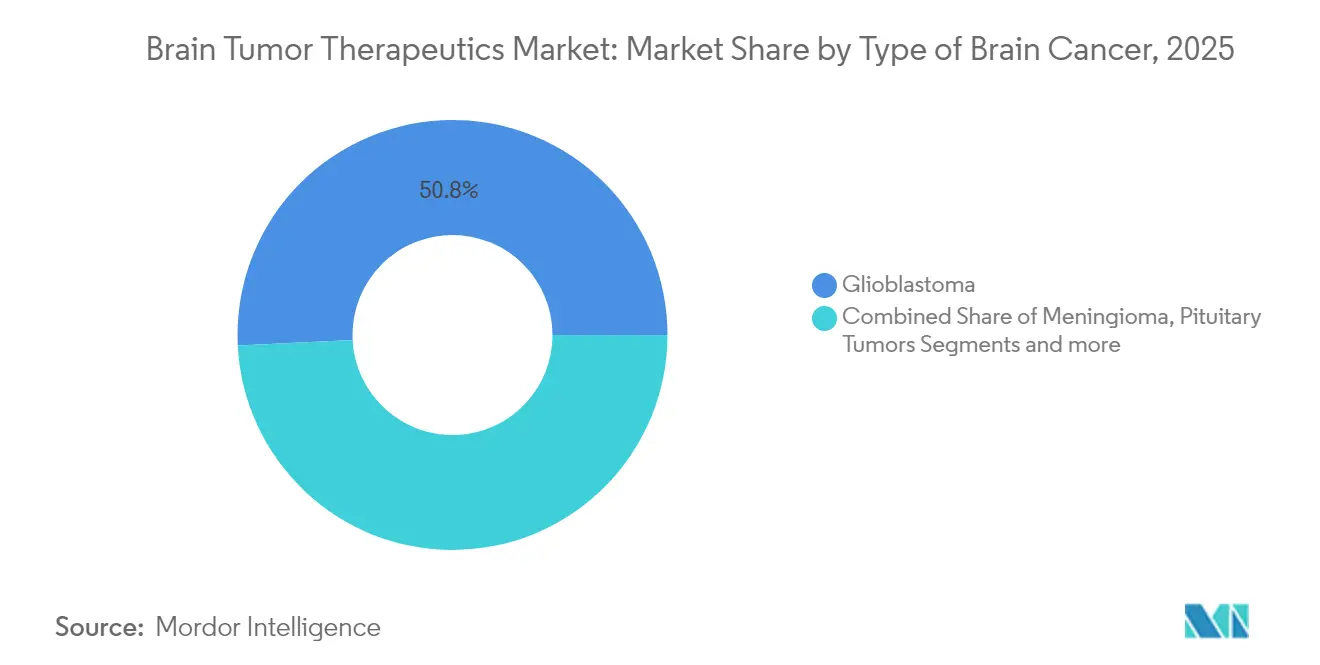
- Por tipo de câncer, o glioblastoma liderou com 50,78% da participação do mercado de terapêuticas para tumores cerebrais em 2025, sendo também o segmento com o CAGR mais rápido, de 8,02%, até 2031.
- Por terapia, a imunoterapia deteve 32,10% da receita em 2025; os tratamentos com pequenas moléculas direcionadas estão projetados para registrar o maior CAGR de 8,10% até 2031.
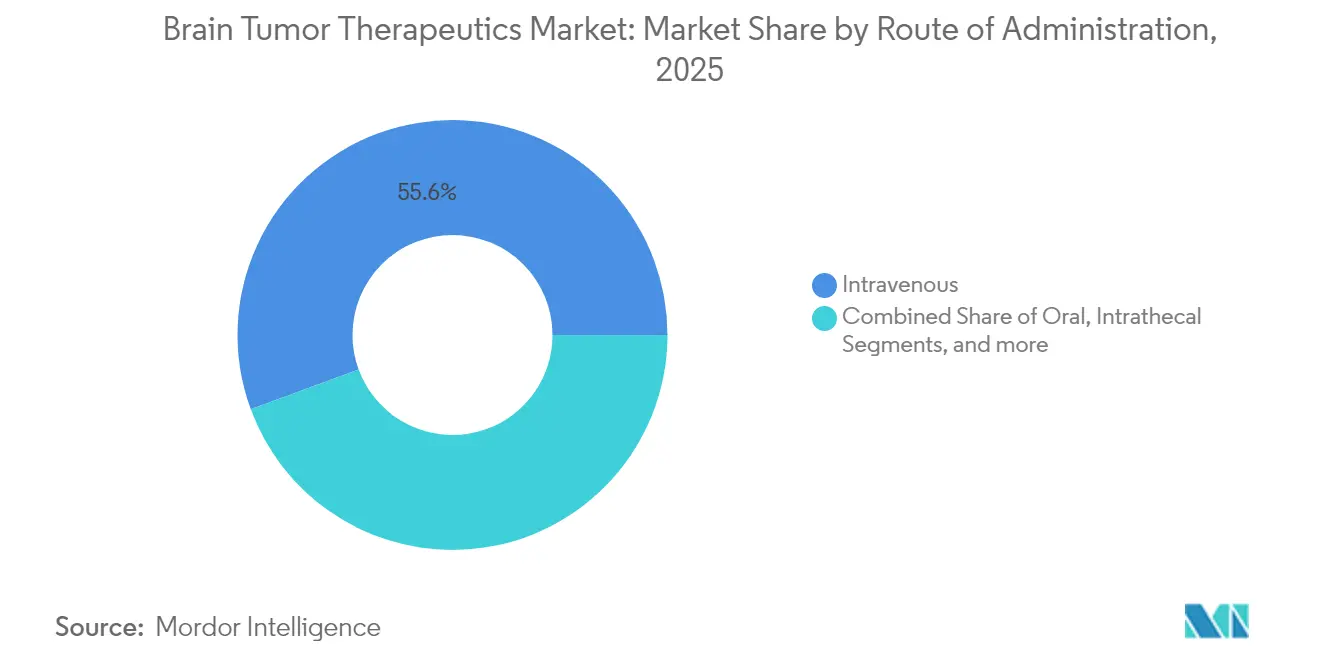
- Por via de administração, o segmento intravenoso representou 55,62% do tamanho do mercado de terapêuticas para tumores cerebrais em 2025.
- Por geografia, a América do Norte respondeu por 39,88% da receita em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 8,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Terapêuticas para Tumores Cerebrais*
| Impulsionador | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da incidência de tumores cerebrais primários e metastáticos | +1.8% | Global | Médio prazo (2-4 anos) |
| Expansão do pipeline em estágio avançado e aprovações aceleradas pela FDA | +2.1% | América do Norte e UE, com extensão à APAC | Curto prazo (≤ 2 anos) |
| Transição da medicina de precisão para terapias guiadas por biomarcadores | +1.6% | Global; ganhos iniciais nos EUA, Alemanha e Japão | Médio prazo (2-4 anos) |
| Iniciativas governamentais de combate ao câncer cerebral e aumento de financiamento | +1.2% | América do Norte e UE como núcleo | Longo prazo (≥ 4 anos) |
| Impulso do lançamento comercial da BNCT | +0.9% | APAC como núcleo; extensão ao Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Reposicionamento de fármacos habilitado por inteligência artificial acelera candidatos para tumores raros | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do pipeline em estágio avançado e aprovações aceleradas pela FDA
A velocidade regulatória continua a remodelar o mercado de terapêuticas para tumores cerebrais. A aprovação do Vorasidenibe em 2024 para glioma IDH-mutante de grau 2 dobrou a sobrevida livre de progressão mediana em comparação ao placebo, validando os caminhos de desenvolvimento guiados por biomarcadores[1]Drugs.com, "FDA Aprova Vorasidenibe para Glioma de Baixo Grau," drugs.com. As designações de terapia inovadora estão comprimindo os prazos, enquanto as isenções para dispositivos em investigação agora abrangem novas plataformas de radioterapia, como as sementes de rádio-224 da Alpha DaRT para glioblastoma recorrente. O impulso coletivo encurta os ciclos de comercialização e incentiva ensaios-mestre com múltiplos braços que combinam subgrupos moleculares com agentes direcionados.
Transição da medicina de precisão para terapias guiadas por biomarcadores
O teste de rotina para mutação IDH, metilação do promotor MGMT e codeleção 1p/19q orienta agora a seleção de esquemas terapêuticos nos principais centros. As plataformas de biópsia líquida fornecem leituras moleculares em tempo real, permitindo a troca de terapia antes da progressão radiográfica. Algoritmos de aprendizado de máquina que integram perfis multi-ômicos já preveem respostas à imunoterapia com precisão superior a 90%, uma capacidade que está refinando os critérios de elegibilidade para o bloqueio de pontos de controle imunológico.
Lançamento comercial de plataformas compactas de BNCT
O Japão migrou a Terapia por Captura de Nêutrons de Boro do uso experimental para o serviço hospitalar de rotina, instalando fontes de nêutrons compactas baseadas em aceleradores que substituem os grandes reatores de pesquisa utilizados nos ensaios anteriores. Mais de 500 pacientes já receberam a terapia, estabelecendo um primeiro registro real de segurança e eficácia para a modalidade. Os programas clínicos estão agora se expandindo além dos tumores recorrentes de cabeça e pescoço para as neoplasias cerebrais, auxiliados por carreadores de boro de nova geração, como compostos conjugados a peptídeos que se acumulam de forma mais seletiva no tecido tumoral. Estudos paralelos de Monte Carlo demonstram que os geradores de nêutrons redesenhados podem atingir razões de fluxo térmico-epitérmico que atendem às diretrizes de tratamento da AIEA, um marco técnico que abre caminho para aplicações mais amplas da doença e instalação em centros regionais de oncologia.
Reposicionamento de fármacos assistido por inteligência artificial para tumores cerebrais raros
As plataformas de aprendizado de máquina que rastreiam bibliotecas de compostos legados em conjuntos de dados de câncer multi-ômicos estão comprimindo o cronograma de descoberta de terapêuticas para tumores cerebrais raros de décadas para apenas alguns anos. Os algoritmos de reconhecimento de padrões já destacaram novos usos para moléculas conhecidas, incluindo o reposicionamento do anti-helmíntico mebendazol para o glioblastoma, agora protegido em um recente depósito de patente. A precisão dos modelos continua a melhorar à medida que os conjuntos de treinamento combinam dados genômicos, transcriptômicos e de desfechos de tratamento do mundo real, permitindo que os desenvolvedores prevejam a resposta ao fármaco no nível do subtipo tumoral com alta confiança. A abordagem é especialmente valiosa para tumores cerebrais ultrarraros, cujos pequenos grupos de pacientes tornam os ensaios prospectivos convencionais impraticáveis; o reposicionamento guiado por inteligência artificial fornece candidatos clinicamente acionáveis, minimizando tanto o custo quanto o tempo.
Análise de Impacto das Restrições do Mercado de Terapêuticas para Tumores Cerebrais*
| Restrição | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo de novas terapêuticas e esquemas combinados | -1.4% | Global | Curto prazo (≤ 2 anos) |
| A barreira hematoencefálica limita a penetração de pequenas moléculas e biológicos | -1.1% | Global | Médio prazo (2-4 anos) |
| Resistência à imunoterapia induzida pelo microambiente tumoral | -0.8% | Global | Médio prazo (2-4 anos) |
| Escassez de radioisótopos para instalações de BNCT | -0.6% | APAC como núcleo; emergente na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de novas terapêuticas e esquemas combinados
As terapias celulares e gênicas de primeira classe frequentemente ultrapassam USD 400.000 por ciclo, enquanto as combinações com múltiplos agentes podem acrescentar outros USD 300.000 anuais, sobrecarregando os orçamentos dos pagadores. Os sistemas de saúde agora vinculam o reembolso aos desfechos do mundo real, criando atrasos de cobertura que limitam a adoção precoce em contextos de menor renda.
A barreira hematoencefálica limita a penetração de pequenas moléculas e biológicos
Apenas 2% das moléculas sistêmicas atingem concentrações terapêuticas no cérebro, forçando a dependência de doses elevadas que aumentam a toxicidade sistêmica. O ultrassom focalizado, a administração por convecção aprimorada e os carreadores de nanopartículas estão avançando, mas a intensidade de capital e o treinamento especializado retardam a implantação além dos centros terciários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Terapêuticas para Tumores Cerebrais
Por Tipo de Câncer Cerebral:
O glioblastoma impulsiona a inovação apesar dos desafios terapêuticosO glioblastoma deteve 50,78% da participação do mercado de terapêuticas para tumores cerebrais em 2025 e está projetado para crescer a um CAGR de 8,02%, mantendo a maior fatia do tamanho do mercado de terapêuticas para tumores cerebrais até 2031. A alta mortalidade, as opções limitadas de tratamento padrão e o surgimento dos campos de tratamento tumoral ajudam a manter o foco dos investidores.
As combinações contínuas de dispositivos e fármacos, as vacinas peptídicas e os inibidores seletivos de IDH ilustram a concentração de capital neste segmento. O meningioma segue em termos de valor graças aos protocolos refinados de radiocirurgia, enquanto os tumores hipofisários se beneficiam de novos moduladores endócrinos que normalizam os níveis hormonais de forma mais previsível. Os subtipos com predominância pediátrica, como o meduloblastoma e o ependimoma, integram agora a radioterapia adaptada ao risco com diagnósticos moleculares, melhorando a sobrevida em cinco anos, mas deixando a doença recidivada como uma prioridade urgente de pesquisa.


Por Terapia:
As pequenas moléculas direcionadas superam a imunoterapia em ritmo de crescimentoA imunoterapia representou 32,10% da receita em 2025 e permanece essencial para tumores com alta carga mutacional. No entanto, a onda de aprovações liderada pela precisão posiciona agora a terapia com pequenas moléculas direcionadas como a categoria de crescimento mais rápido, com um CAGR previsto de 8,10%, refletindo o apetite do mercado de terapêuticas para tumores cerebrais por agentes administrados por via oral e combinados com biomarcadores.
A quimioterapia persiste como terapia adjuvante ou de resgate, mas os esquemas de dose densa enfrentam substituição à medida que os inibidores específicos de mutação obtêm reembolso. As terapias gênicas e celulares introduzem potencial curativo, mas enfrentam desafios de escalabilidade e custo. Enquanto isso, os adjuvantes radioterapêuticos, como a BNCT, estão se expandindo além das indicações de cabeça e pescoço, reforçando os protocolos multimodais.
Por Via de Administração:
A via intravenosa permanece dominante em meio à inovação em sistemas de administraçãoO segmento intravenoso representou 55,62% do tamanho do mercado de terapêuticas para tumores cerebrais em 2025 e deve crescer a um CAGR de 7,90% até 2031. Os clínicos dependem da administração intravenosa para a titulação precisa de doses e o gerenciamento de toxicidade em tempo real em fármacos com índice terapêutico estreito.
Os agentes orais direcionados estão se expandindo graças à melhora da permeabilidade e à conveniência para o paciente, enquanto os métodos intratecal e intraventricular têm uso de nicho na disseminação leptomeníngea. Os ensaios de administração por convecção aprimorada demonstram concentrações tumorais 100 vezes maiores em comparação à infusão sistêmica, mas a complexidade técnica a confina aos centros de referência.
Análise Geográfica
Mercado de Terapêuticas para Tumores Cerebrais na América do Norte
A América do Norte manteve 39,88% de participação de mercado em 2025 e desfruta de uma densidade incomparável de ensaios clínicos, adoção de testes genômicos e mecanismos de pagadores que aceleram a absorção de novos produtos. A grande base instalada de sistemas Gamma Knife e BNCT na região apoia regimes de combinação, e o financiamento filantrópico proveniente do Biden Cancer Moonshot sustenta programas de pesquisa translacional.
Mercado de Terapêuticas para Tumores Cerebrais na Europa
A Europa segue com contribuições estáveis, à medida que as aprovações centralizadas da EMA simplificam o acesso entre os estados-membros e as parcerias público-privadas cofinanciam projetos de tumores raros. Alemanha, França e Itália hospedam coletivamente mais de 120 estudos intervencionais em andamento sobre tumores cerebrais, enquanto os registros pan-europeus fornecem evidências do mundo real às agências de avaliação de tecnologias em saúde.
Mercado de Terapêuticas para Tumores Cerebrais na APAC
A Ásia-Pacífico, a região de crescimento mais rápido com um CAGR de 8,12%, beneficia-se da modernização regulatória da China, onde mais de 60 medicamentos inovadores obtiveram aprovação por vias aceleradas em 2024. A adoção precoce do BNCT no Japão torna o país um centro regional de referência, e as instituições australianas aproveitam cronogramas éticos favoráveis para recrutar pacientes internacionais. A melhoria dos marcos de reembolso na Coreia do Sul e em Singapura amplia ainda mais o acesso dos pacientes a regimes de ponta.

Panorama regulatório
A atividade regulatória em terapêuticas para tumores cerebrais está cada vez mais ancorada em rótulos definidos por biomarcadores e em vias aceleradas para indicações de neuro-oncologia com alta necessidade não atendida. Nos Estados Unidos, a aprovação pela FDA do VORANIGO (vorasidenibe) em agosto de 2024 para glioma de grau 2 com mutação IDH1/IDH2 (incluindo pacientes com 12 anos ou mais) reforçou o desenvolvimento orientado por mutação e apoiou a padronização dos testes de IDH nas vias de tratamento. A FDA também utilizou a aprovação acelerada em tumores cerebrais ultrarraros, incluindo a aprovação acelerada de agosto de 2025 do Modeyso (dordaviprona) para glioma difuso da linha média recorrente com mutação H3 K27M (pacientes a partir de 1 ano de idade), aumentando a ênfase em compromissos de estudos confirmatórios no planejamento de comercialização.
Na Europa, a revisão centralizada continua a moldar o acesso entre os estados-membros por meio de decisões da Comissão Europeia apoiadas por avaliações da EMA. A Comissão Europeia concedeu autorização de comercialização para o Voranigo em setembro de 2025, e em abril de 2026 concedeu autorização de comercialização condicional para o Ojemda (tovorafenibe) para glioma pediátrico de baixo grau com alterações específicas do BRAF (a partir dos 6 meses de idade), ilustrando como a autorização condicional pode permitir acesso mais precoce com conjuntos de dados menos abrangentes para necessidades médicas não atendidas. Separadamente, a atividade legislativa proposta nos EUA (S. 4739) determina que o Comissário da FDA emita orientações dentro de um ano da promulgação, visando minimizar a exclusão de pacientes com tumores cerebrais de ensaios clínicos para outras indicações, sinalizando um impulso político em direção a um acesso mais amplo aos ensaios e à modernização dos critérios de elegibilidade.
Cenário Competitivo
A concorrência é intensa, mas moderadamente concentrada, com líderes farmacêuticos globais e biotecnológicas ágeis disputando para garantir rótulos de primeira classe. Novartis, Roche e Bristol-Myers Squibb aproveitam pipelines diversificados e expertise em oncologia de precisão para ancorar a franquia de glioma de alto valor. Novocure capturou o nicho dos campos de tratamento tumoral após demonstrar ganhos de sobrevida global em múltiplos ensaios randomizados.
A atividade de aquisições é intensa. A compra de USD 30 milhões da Modifi Biosciences pela Merck entregou um potencializador de danos ao DNA projetado para contornar a resistência à temozolomida. O movimento de USD 4,1 bilhões da Bristol-Myers Squibb pela RayzeBio garantiu uma plataforma radiofarmacêutica de actínio-225, embora as escassezes globais de isótopos ameacem a consistência do fornecimento[4]Fierce Pharma, "Ventos Contrários no Fornecimento de Radiofarmacêuticos Paralisam Programas Clínicos," fiercepharma.com.
Os desenvolvedores também buscam espaços em branco em tumores raros, onde a densidade competitiva permanece baixa e os reguladores oferecem vouchers de revisão prioritária. As empresas com capacidades de ensaios adaptativos e alianças com grupos de defesa de pacientes garantem recrutamento mais rápido e conjuntos de dados diferenciados do mundo real que reforçam os dossiês de reembolso.
Líderes do Setor de Terapêuticas para Tumores Cerebrais
Bayer AG
F. Hoffmann-La Roche Ltd
Eisai Inc.
Novartis AG
Merck & Co. Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Terapêuticas para Tumores Cerebrais
- Amgen
- AstraZeneca
- Bayer
- Bristol-Myers Squibb
- Eisai
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Novocure Ltd.
- Celldex Therapeutic
- Kintara Therapeutics
- DelMar Pharmaceuticals
- Abbvie
- Daiichi Sankyo Co., Ltd.
- Sumitomo Heavy Industries (BNCT Systems)
- Neutron Therapeutics
- TAE Life Sciences

Oportunidades de mercado e perspectivas futuras
A mudança em direção a subpopulações definidas por genótipo (IDH, H3 K27M, BRAF) está expandindo o espaço comercial em contextos de linha inicial e pediátricos, onde a quimioterapia e a radioterapia convencionais deixam alto risco de recidiva. Aprovações recentes, como o VORANIGO (vorasidenibe) para glioma de grau 2 com mutação IDH (FDA, agosto de 2024; autorização da Comissão Europeia, setembro de 2025) e o Modeyso (dordaviprona) para glioma difuso da linha média recorrente com mutação H3 K27M (aprovação acelerada da FDA, agosto de 2025), estão aumentando o uso rotineiro do perfilamento molecular nas vias de cuidado, o que melhora a identificação de pacientes para agentes direcionados e apoia o desenvolvimento de serviços adjacentes de diagnóstico complementar e testagem.
O glioblastoma continua a ser uma área de oportunidade fundamental, pois os regimes padrão enfrentam limitações da barreira hematoencefálica e resistência à imunoterapia, impulsionando a demanda por modalidades com entrega diferenciada ou ativação imunológica. Em 2026, resultados clínicos e translacionais destacaram múltiplas abordagens sob investigação ativa, incluindo uma publicação de julho de 2026 no Journal of Clinical Oncology da IN8bio relatando dados de Fase 1 para o INB-200 (DeltEx DRI), com sobrevida livre de progressão de 16,1 meses em pacientes com glioblastoma tratados com doses repetidas, versus 6,9 meses para o padrão de cuidado, juntamente com trabalhos acadêmicos sobre estratégias de vacinas de neoantígenos personalizadas e conceitos de imunoterapia viral. Ao mesmo tempo, a implantação da infraestrutura de BNCT, particularmente no Japão, onde mais de 500 pacientes receberam BNCT em uso no mundo real, apoia uma via de longo prazo para a adoção de adjuvantes de radioterapia, ao mesmo tempo em que evidencia restrições na cadeia de suprimentos de radioisótopos, que criam oportunidades para soluções alternativas de produção, logística e confiabilidade no lado das instalações.
Desenvolvimentos Recentes da Indústria no Mercado de Terapêuticas para Tumores Cerebrais
- Julho de 2026: a IN8bio publicou dados de Fase 1 para sua candidata a terapia com células T gama-delta INB-200 (DeltEx DRI) no Journal of Clinical Oncology, relatando sobrevida livre de progressão de 16,1 meses em pacientes com glioblastoma tratados com doses repetidas, em comparação com 6,9 meses para o padrão de cuidado. O resultado reforça a justificativa clínica para abordagens de terapia celular que enfrentam os mecanismos de resistência do glioblastoma e apoia o interesse contínuo em parcerias voltadas à fabricação escalável e a estratégias combinadas.
- Março de 2025: a Bayer firmou um acordo de licenciamento global com a Suzhou Puhe BioPharma para o inibidor oral de PRMT5 BAY 3713372, projetado para penetração cerebral e em investigação para tumores cerebrais primários e metástases do sistema nervoso central. O acordo expande o conjunto de candidatos de pequenas moléculas com penetração cerebral em desenvolvimento e indica investimento contínuo de grandes farmacêuticas voltado a superar as restrições da barreira hematoencefálica.
- Agosto de 2024: a FDA aprovou o VORANIGO (vorasidenibe) para adultos e pacientes pediátricos com 12 anos ou mais com astrocitoma ou oligodendroglioma de grau 2 com mutações IDH1 ou IDH2. Essa aprovação estabeleceu uma opção direcionada em uma população de glioma definida por biomarcador e reforçou a adoção mais ampla de testes moleculares como fator determinante na seleção de tratamento.


Mercado de Terapêuticas para Tumores Cerebrais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas por terapias utilizadas para tratar tumores cerebrais, cujo objetivo é reduzir, controlar ou eliminar o crescimento tumoral no cérebro. Inclui tratamentos medicamentosos aprovados e modalidades terapêuticas estabelecidas utilizadas no cuidado neuro-oncológico nas principais geografias.
Exclusões de escopo: serviços de imagem diagnóstica e biópsia, bem como medicamentos de suporte ou paliativos não destinados a tratar o tumor, estão excluídos.
Visão geral da segmentação
- Por Tipo de Câncer Cerebral
- Glioblastoma
- Meningioma
- Tumores Hipofisários
- Ependimoma
- Meduloblastoma
- Outros Tumores Raros
- Por Terapia
- Quimioterapia
- Imunoterapia
- Terapia Gênica e Celular
- Terapia com Pequenas Moléculas Direcionadas
- Campos de Tratamento Tumoral (TTF) e Eletroterapia
- Adjuvantes de Radioterapia
- Por Via de Administração
- Oral
- Intravenosa
- Intratecal / Intraventricular
- Administração por Convecção Aprimorada
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto da doença e do tratamento, e depois para construir um conjunto de demanda consistente que pudesse ser acompanhado ao longo do tempo. Baseamo-nos em fontes públicas como a Organização Mundial da Saúde, o National Cancer Institute dos EUA e estatísticas de câncer no estilo SEER, a Agência Internacional de Pesquisa sobre o Câncer (GLOBOCAN) e literatura clínica revisada por pares indexada no PubMed para entender incidência, composição de subtipos e linhas de terapia.
Para sinais de preços e acesso, também revisamos rótulos públicos de medicamentos da FDA e da EMA, referências nacionais de reembolso ou formulário, quando disponíveis, e analisamos documentos e materiais para investidores de empresas que discutiam produtos oncológicos-chave. Em alguns pontos, dados financeiros pagos de empresas e uma assinatura de inteligência de mercado, além de uma assinatura de banco de dados de patentes, foram usados para verificar cruzadamente a direção do pipeline e evitar a perda de lançamentos relevantes. Os exemplos acima não são exaustivos, e muitas outras fontes públicas foram consultadas para coleta de dados, validação e esclarecimentos adicionais de pesquisa.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram utilizadas para testar as premissas da pesquisa documental, especialmente em relação ao sequenciamento de tratamento, adoção no mundo real e à velocidade com que as modalidades mais novas migram de centros especializados para uso mais amplo. Conversamos com uma combinação de clínicos de neuro-oncologia, partes interessadas de hospitais e farmácias especializadas, pagadores e participantes do setor nas principais regiões, de modo que o modelo final reflete tanto a prática clínica quanto a realidade comercial.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 14% | APAC: 50% |
| Nível médio: 57% | Líderes funcionais/de unidade: 26% | EMEA: 31% |
| Participantes menores: 15% | Gerentes: 60% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído usando uma reconstrução da demanda de cima para baixo, na qual a epidemiologia é traduzida em pacientes tratados e, em seguida, em valor terapêutico, aplicando-se a combinação de terapias e os níveis de preços típicos. Para as terapêuticas de tumores cerebrais, os principais insumos incluem incidência e prevalência por principais tipos de tumor, a proporção de pacientes que recebem terapia sistêmica, a divisão entre tratamento de primeira linha e linhas posteriores, a curva de adoção de opções mais novas de terapia direcionada e imunoterapia, e os padrões médios de duração do tratamento, que frequentemente diferem entre glioblastoma e tumores de crescimento mais lento.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como divulgações amostradas de receita de produtos, quando disponíveis, verificações de canal com hospitais e farmácias especializadas, e verificações de consistência de faixas de preço a partir de rótulos públicos e referências de reembolso. Onde os dados eram escassos para geografias menores, as lacunas foram tratadas usando proxies de taxa de tratamento em nível regional, ajustados posteriormente com base no retorno de especialistas sobre vias de acesso e encaminhamento.
Para a previsão, foi utilizada análise de cenários com um caso-base informado pelo crescimento esperado de diagnósticos, pelo momento provável de aprovação de ativos em estágio avançado e por mudanças esperadas na combinação de tratamentos. Essas variáveis foram revisadas com especialistas primários para que a previsão reflita atrasos na adoção, e não apenas otimismo baseado em ensaios clínicos.
Validação de dados e ciclo de atualização
A validação foi realizada em múltiplas etapas para que os números finais estejam alinhados com sinais reais de mercado, e não apenas com um único conjunto de dados. Comparamos os resultados com verificações independentes, como tendências de casos de câncer, padrões de utilização de terapias discutidos em fontes clínicas e a direção observada dos preços para as principais modalidades, investigando quaisquer variações abruptas antes da aprovação final.
Quando persistiam divergências, as premissas eram revisadas e contatos de acompanhamento eram acionados para esclarecer o fator específico, por exemplo, uma mudança na duração do tratamento ou uma adoção mais rápida de uma modalidade em determinada região. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como aprovações importantes, alertas de segurança ou mudanças no reembolso. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de terapêuticas para tumores cerebrais da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para terapêuticas de tumores cerebrais frequentemente diferem porque o conjunto de terapias contabilizadas nem sempre é o mesmo, e a população de pacientes tratados pode ser construída usando diferentes premissas clínicas. As diferenças também aparecem quando um publicador usa curvas de adoção mais rápidas para modalidades mais novas, ou quando o momento cambial e as atualizações de preços não estão alinhados ao mesmo ano.
Medicamentos de suporte, como antieméticos, estão fora do escopo da Mordor Intelligence, o que é uma razão prática pela qual seu total de 2025 pode parecer mais alto do que números apenas de medicamentos, mas mais baixo do que estudos que discretamente incluem gastos mais amplos de suporte em oncologia. Outro fator comum de divergência é se as receitas de campos de tratamento de tumores baseados em dispositivos e de adjuvantes de radioterapia são contabilizadas, além da rapidez com que se assume que o uso de linhas posteriores se expandirá além dos centros especializados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,19 bilhões de USD (2025) | |
| Consultoria Global A | 2,79 bilhões de USD (2025) | Utiliza uma visão mais restrita, focada apenas em medicamentos, em muitas seções, e não contabiliza claramente as receitas de terapias baseadas em dispositivos, o que pode reduzir o total mesmo quando as premissas de incidência tumoral são semelhantes. |
| Editora Setorial B | 2,29 bilhões de USD (2025) | Concentra-se em medicamentos para tumores cerebrais e normalmente exclui modalidades não medicamentosas, podendo também subestimar o valor quando a duração do tratamento e a adoção em linhas posteriores são simplificadas para uma média única entre os tipos de tumor. |
A dispersão nos valores publicados é explicada principalmente pelo que é contabilizado como fluxo de receita terapêutica e por como a duração do tratamento e a adoção são tratadas para tumores de alto grau em comparação com os de crescimento mais lento. Com inclusões claras, insumos rastreáveis e verificações práticas cruzadas, o modelo fornece um número que pode ser reproduzido e ajustado conforme surgem novas aprovações e padrões de utilização.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de terapêuticas para tumores cerebrais?
O mercado gerou USD 3,42 bilhões em 2026 e está no caminho para atingir USD 4,87 bilhões até 2031, crescendo a um CAGR de 7,35%.
Qual tipo de câncer contribui com a maior receita?
O glioblastoma contribui com a maior receita, respondendo por 50,78% do mercado de 2025 e expandindo-se a um CAGR de 8,02% até 2031.
Por que as terapias com pequenas moléculas direcionadas estão ganhando ritmo?
As pequenas moléculas combinadas com biomarcadores, como os inibidores de IDH, oferecem conveniência oral e eficácia aprimorada, tornando-as a classe terapêutica de crescimento mais rápido, com um CAGR de 8,10%.
Qual região oferece a oportunidade de crescimento mais rápido?
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 8,12%, apoiada por aprovações aceleradas na China e pela adoção da BNCT no Japão.
Quais fatores limitam o sucesso do tratamento apesar das novas aprovações?
Os altos custos das terapias, os limites de penetração da barreira hematoencefálica e as restrições de fornecimento de radioisótopos restringem o acesso mais amplo dos pacientes e os desfechos consistentes do tratamento.
Qual é o grau de concentração do cenário competitivo?
O mercado obtém uma pontuação de concentração de 6, indicando dominância moderada pelas cinco principais empresas, ao mesmo tempo que permite espaço para biotecnológicas inovadoras conquistarem participação.
Página atualizada pela última vez em:



