
Tamanho e Participação do Mercado de Medicamentos para Doenças Neurológicas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
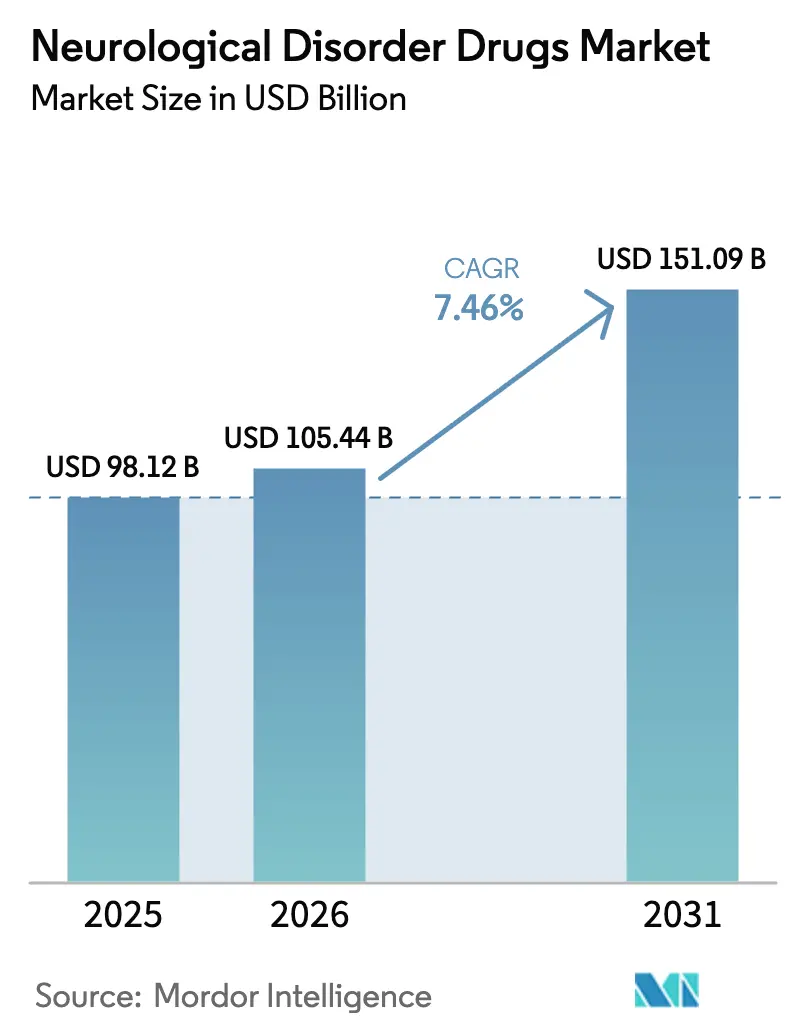
| Tamanho do Mercado (2026) | 105.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 151.09 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.46 % |
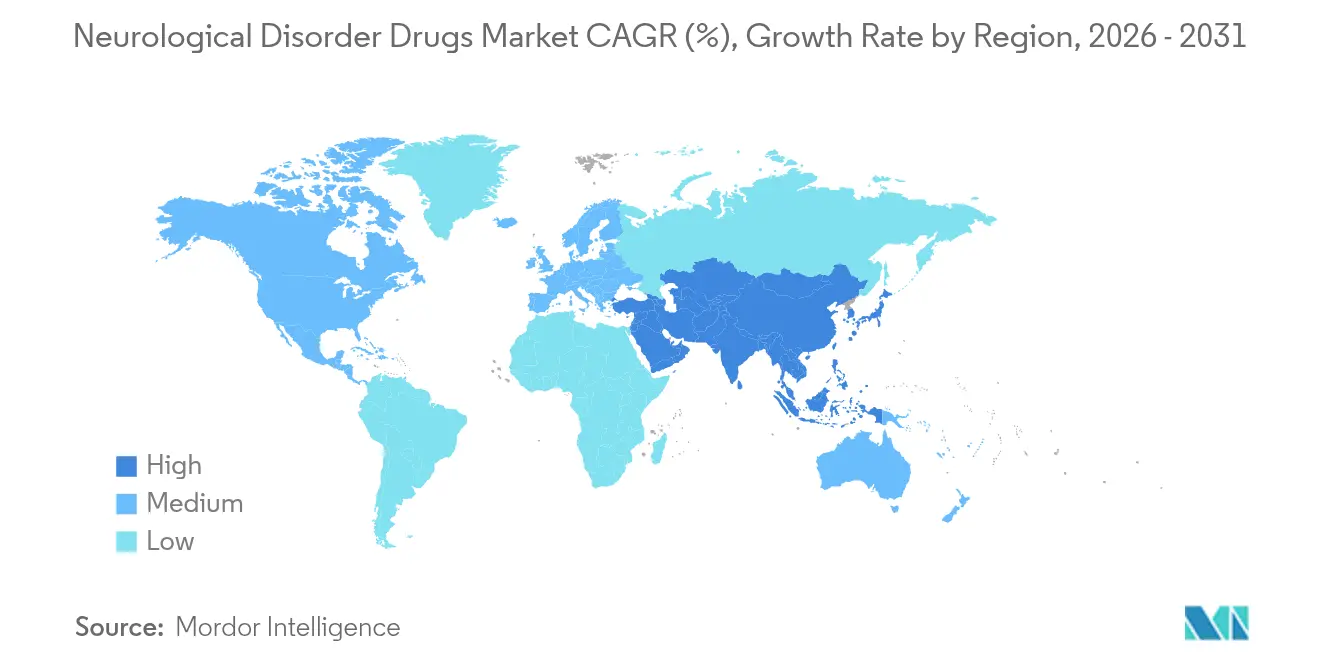
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Doenças Neurológicas por Mordor Intelligence
O tamanho do mercado de medicamentos para doenças neurológicas foi avaliado em USD 98,12 bilhões em 2025 e estima-se que cresça de USD 105,44 bilhões em 2026 para atingir USD 151,09 bilhões até 2031, a um CAGR de 7,46% durante o período de previsão (2026-2031). O envelhecimento demográfico, as aprovações inovadoras de modificação da doença e os pipelines de descoberta habilitados por inteligência artificial são as três forças estruturais que ampliam o acesso a terapêuticas avançadas em todas as principais indicações. As agências reguladoras sustentam a trajetória de crescimento por meio da aplicação de vias de aprovação acelerada, postura ilustrada pelas aprovações completas de Leqembi e Donanemab para a doença de Alzheimer. A adoção de saúde digital está simultaneamente remodelando a economia de distribuição, enquanto as pressões de expiração de patentes entre 2025 e 2029 estão abrindo espaço para biossimilares que podem alcançar pacientes mais rapidamente em geografias sensíveis ao custo. Em paralelo, as expansões de capacidade na fabricação de injetáveis estéreis estão se tornando um diferencial competitivo à medida que a resiliência da cadeia de suprimentos se une à segurança e eficácia como critério de compra de primeira linha.
Principais Conclusões do Relatório
- Por indicação, a doença de Alzheimer liderou com 28,67% da participação de mercado de medicamentos para doenças neurológicas em 2025; os distúrbios neurológicos raros e órfãos têm previsão de expandir a um CAGR de 8,01% até 2031.
- Por classe de medicamento, os antiepilépticos comandaram 24,01% de participação do tamanho do mercado de medicamentos para doenças neurológicas em 2025; os anticorpos monoclonais CGRP têm projeção de crescer a um CAGR de 8,29% até 2031.
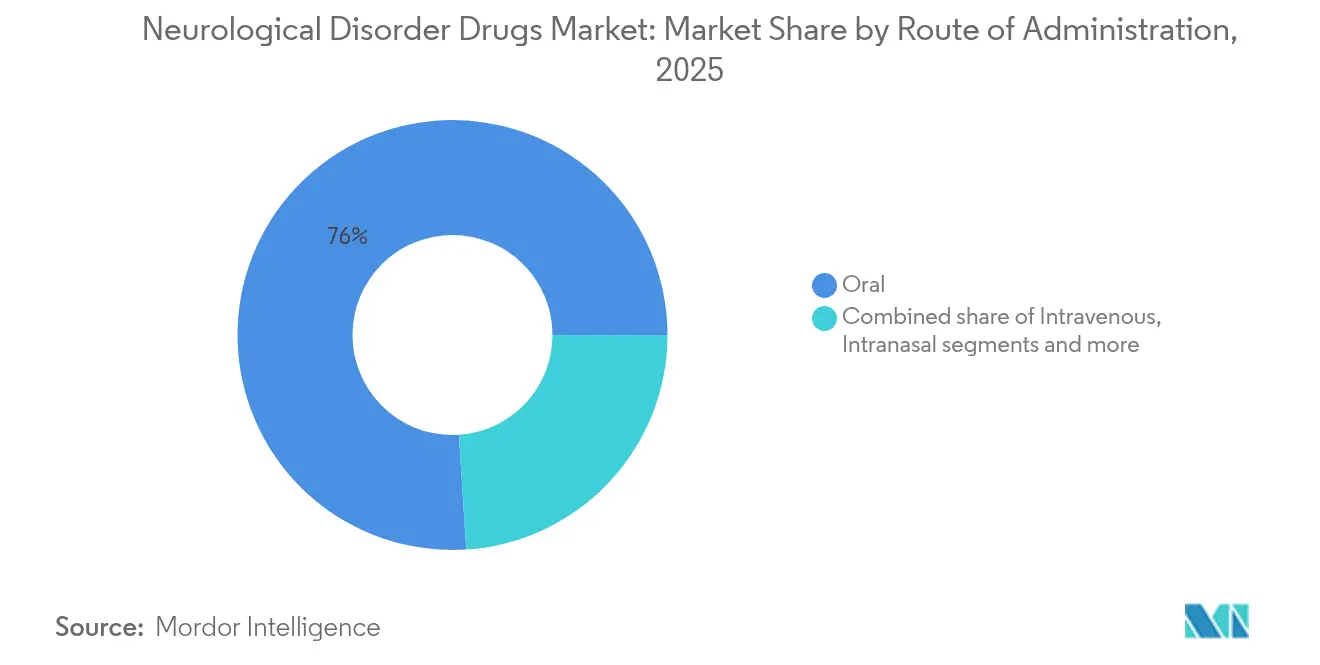
- Por via de administração, as formulações orais responderam por 76,02% de participação em 2025, enquanto as plataformas de administração intranasal devem crescer a um CAGR de 8,35% até 2031.
- Por canal de distribuição, as farmácias hospitalares capturaram 53,21% de participação em 2025; as farmácias on-line estão avançando a um CAGR de 8,54% até 2031.
- A América do Norte deteve 39,35% de participação do tamanho do mercado de medicamentos para doenças neurológicas em 2025, enquanto a Ásia-Pacífico está progredindo a um CAGR de 8,70% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Envelhecimento populacional e aumento da prevalência de distúrbios do SNC | +1.8% | Global; mais pronunciado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aprovações inovadoras de modificação da doença (Leqembi, Donanemab) | +1.2% | América do Norte e UE; em expansão para a APAC | Médio prazo (2-4 anos) |
| Expansão dos incentivos a medicamentos órfãos | +0.9% | Global; maior na América do Norte | Médio prazo (2-4 anos) |
| Descoberta de neuro-medicamentos habilitada por IA | +0.7% | Global; liderada pelos hubs dos EUA e UE | Longo prazo (≥ 4 anos) |
| Novas plataformas de administração via barreira hematoencefálica e intranasal | +0.6% | Global; adoção inicial em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Aumento do financiamento de capital de risco em neuroterapêuticos assistidos por psicodélicos | +0.4% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Populacional e Aumento da Prevalência de Distúrbios do SNC
A maior expectativa de vida está aumentando o número absoluto de pacientes com doenças neurológicas crônicas, uma tendência mais visível em economias de alta renda onde os indivíduos com idade ≥ 60 anos representarão mais de 30% da população até 2050[1]Fonte: Departamento de Envelhecimento, "Envelhecimento e Saúde," Organização Mundial da Saúde, who.int . A Europa já registra 6,9 milhões de casos de Alzheimer, um número que pode dobrar antes de meados do século, levando as seguradoras a reembolsar intervenções mais precoces e mais caras. Curvas de prevalência semelhantes estão surgindo na doença de Parkinson, epilepsia e esclerose múltipla, permitindo que os fabricantes que expandem a produção regional garantam vantagens de volume de pioneiros. Os governos também estão financiando triagens preventivas que, paradoxalmente, elevam a prevalência diagnosticada e ampliam o conjunto endereçável para os terapêuticos. O ônus econômico direto está levando os reguladores a acelerar as aprovações, estreitando o ciclo de retroalimentação entre a descoberta científica e a adoção clínica, sustentando assim a expansão contínua do mercado de medicamentos para doenças neurológicas.
Aprovações Inovadoras de Modificação da Doença Impulsionam a Confiança no Mercado
A aprovação completa do Leqembi e os dados positivos da Fase III do Donanemab provaram que as vias de direcionamento ao amiloide podem alcançar sucesso clínico e comercial, validando alvos neurodegenerativos de alto risco. As acelerações de receita sinalizaram forte aceitação pelos pagadores, apesar dos preços de tabela elevados, encorajando os mercados de capitais a apoiar candidatos de modificação da doença de próxima geração em doença de Huntington, ELA e demência frontotemporal. A Agência Europeia de Medicamentos revisou sua posição anterior sobre o Leqembi, destacando a disposição dos reguladores de reavaliar a relação benefício-risco quando a necessidade não atendida é convincente. As empresas estão reagindo acelerando as estratégias de prazo de submissão e intensificando o recrutamento global da Fase III, medidas que encurtam os ciclos de comercialização e ampliam ainda mais o mercado de medicamentos para doenças neurológicas.
A Expansão dos Incentivos a Medicamentos Órfãos Acelera o Desenvolvimento de Doenças Raras
Leis direcionadas, como o ACT for ALS Act, e créditos fiscais aprimorados agora subsidiam pesquisas iniciais, permitindo que biotecnologias menores avancem em programas neurológicos de nicho que, de outra forma, seriam considerados economicamente inviáveis. Os lançamentos bem-sucedidos do Ztalmy e do Skyclarys confirmam que a neurologia rara pode oferecer retornos no nível de blockbusters quando a exclusividade e a precificação convergem. As grandes empresas farmacêuticas estão respondendo com mandatos de aquisição que garantem ativos de primeira classe e especialistas em ligação médico-científica para engajamento ultra-órfão. Os dados aprimorados de registros também estão reduzindo o risco no desenho dos ensaios ao esclarecer os endpoints de história natural, impulsionando assim o mercado de medicamentos para doenças neurológicas em direção a submercados de precisão que ainda carregam margens premium.
A Descoberta de Neuro-Medicamentos Habilitada por IA Transforma o Desenvolvimento do Pipeline
Os modelos de aprendizado de máquina agora correspondem a assinaturas genômicas e proteômicas a alvos passíveis de intervenção farmacológica, auxiliando a descoberta em patologias notórias por etiologia complexa. O documento de reflexão preliminar da Agência Europeia de Medicamentos sobre IA forneceu aos desenvolvedores uma estrutura para validar algoritmos, efetivamente consolidando abordagens computacionais. A plataforma NETSseq da Cerevance, já em parceria com a Merck, exemplifica como a IA encurta os ciclos de identificação de alvos e reduz os falsos positivos[2]Fonte: Redação Editorial, "Cerevance Alcança Primeiro Marco em Colaboração com a Merck," Cerevance, cerevance.com . À medida que a produtividade melhora, a amplitude do pipeline está crescendo sem escalada de custos proporcional, expandindo o universo de investimento dentro do mercado de medicamentos para doenças neurológicas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alta atrito em estágio tardio e custos de P&D em SNC | -1.4% | Global; maior nos EUA e UE | Longo prazo (≥ 4 anos) |
| Onda de expirações de patentes de blockbusters (2025-29) | -1.1% | Global; concentrado em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Escassez de fornecimento de neuro-IFAs de cGMP e injetáveis estéreis | -0.8% | Global; aguda na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Atrito em Estágio Tardio e Custos de P&D Criam Barreiras ao Desenvolvimento
A neurologia mantém a menor taxa de sucesso na Fase III entre as principais áreas terapêuticas, situando-se em torno de 30% em comparação com 58% para a oncologia. Endpoints complexos, efeitos placebo e fisiopatologia heterogênea elevam os custos medianos dos programas acima de USD 2 bilhões, limitando empresas menores que dependem de ativos únicos. Os investidores, ainda cautelosos após fracassos de alto perfil no Alzheimer, exigem compartilhamento de risco em codesenvolvimento que dilui o potencial de ganho. As grandes empresas mitigam por meio de portfólios diversificados, mas o gasto absoluto desvia recursos de programas exploratórios iniciais, reduzindo o fluxo de ativos de curto prazo para o setor de medicamentos para doenças neurológicas.
As Pressões do Abismo de Patentes Intensificam a Dinâmica Competitiva
Os blockbusters em epilepsia, esclerose múltipla e enxaqueca perderão exclusividade antes de 2029, reduzindo as vendas de marcas e desencadeando a erosão genérica. Os pagadores já implementam substituição automática quando as terapias crônicas ficam abaixo dos limites de copagamento, pressionando os inovadores a lançar extensões de linha ou combinações de dose fixa. Embora os biossimilares ampliem o acesso, eles comprimem os corredores de preços e podem restringir o crescimento da receita dentro do mercado de medicamentos para doenças neurológicas — pelo menos até que agentes de modificação da doença de próxima geração preencham as lacunas de receita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Indicação:
Escala do Alzheimer Combinada com Velocidade das Doenças RarasA doença de Alzheimer gerou 28,67% da receita do mercado de medicamentos para doenças neurológicas em 2025, impulsionada por lançamentos de modificação da doença de alto valor. A plataforma está se ampliando à medida que os pagadores aprovam o uso precoce confirmado por biomarcadores, ancorando os preços médios de venda premium e elevando o tamanho geral do mercado de medicamentos para doenças neurológicas. No mesmo período, as doenças neurológicas raras e órfãs cresceram mais rapidamente, avançando a um CAGR de 8,01% devido à exclusividade de medicamentos órfãos e ao cofinanciamento por subvenções públicas. As taxas de crescimento diferenciais sinalizam valor de equilíbrio de portfólio: os medicamentos para Alzheimer de base ampla produzem volume previsível, enquanto os distúrbios menores de alta exclusividade oferecem potencial de margem adicional.
As leituras do pipeline em Huntington e síndrome de Rett ilustram como indicações de nicho podem se transformar em financiamento não dilutivo, permitindo que as empresas monetizem a ciência antes da maturidade de vendas de pico. Em Parkinson e epilepsia, a inovação incremental — como L-dopa de liberação prolongada e bloqueadores de canais de sódio de terceira geração — sustenta o crescimento de um dígito médio, mas cede participação relativa aos modificadores de doença de alto impacto. A enxaqueca continua sua transformação impulsionada por biológicos, à medida que os inibidores de CGRP expandem a profilaxia além dos não respondedores ao triptan, reforçando a coexistência de múltiplas marcas sob diretrizes clínicas mais amplas. Coletivamente, a diversidade de indicações reduz a exposição ao risco de ativo único e mantém o mercado de medicamentos para doenças neurológicas em um caminho de expansão estável.


Por Classe de Medicamento:
Antiepilépticos como Âncora, Biológicos CGRP em AceleraçãoOs antiepilépticos retiveram 24,01% da participação do mercado de medicamentos para doenças neurológicas em 2025, graças a padrões de prescrição consolidados e ampla cobertura de seguro. Seu volume em genéricos ainda proporciona alto volume de pacientes, mas a concentração de receita está mudando à medida que moléculas de precisão de marca garantem reembolso órfão. Os anticorpos monoclonais CGRP, no entanto, registraram o maior CAGR de 8,29%, ampliando um conjunto endereçável de 36 milhões de pacientes com enxaqueca crônica que anteriormente passaram por quatro ou mais classes preventivas.
Os inibidores da colinesterase e os antagonistas NMDA permanecem pilares do tratamento do Alzheimer, mas as evidências do mundo real indicam substituição gradual pelo Leqembi e Donanemab, reafirmando a transição da terapia sintomática para a modificação da doença. Os agonistas de dopamina preservam a relevância no controle dos sintomas motores do Parkinson, mas os endpoints não motores impulsionam a demanda por protocolos de combinação. Os imunomoduladores, notavelmente os moduladores do receptor S1P, ampliam a durabilidade da remissão na esclerose múltipla, enquanto os interferons biossimilares introduzem compensações de custo que permitem aos pagadores financiar agentes novos. Essa mudança composicional ressalta como a dinâmica diversificada das classes de medicamentos reforça a resiliência em todo o mercado de medicamentos para doenças neurológicas.
Por Via de Administração:
Domínio Oral Enfrenta Inovação de Entrega Direta ao CérebroOs medicamentos orais representaram 76,02% do volume do mercado de medicamentos para doenças neurológicas em 2025, refletindo a preferência do paciente e a economia de fabricação direta. Os fatores de conveniência garantem forte adesão, mantendo o tamanho do mercado de medicamentos para doenças neurológicas do segmento oral acima de USD 74,58 bilhões. A administração intranasal, no entanto, está registrando um CAGR de 8,35% à medida que excipientes de nanopartículas melhoram o trânsito nariz-cérebro, proporcionando resgate rápido de convulsões e profilaxia de enxaqueca de nova geração sem exposição sistêmica.
As terapias intravenosas ainda sustentam o cuidado agudo hospitalar na trombólise por acidente vascular cerebral e no estado de mal epiléptico, campos onde a biodisponibilidade supera a conveniência. As injeções subcutâneas de depósito e os sistemas transdérmicos preenchem a categoria "Outros", adicionando diferenciação a agentes dosados cronicamente por meio de liberação prolongada e adesivos vestíveis. A convergência tecnológica está permitindo que os formuladores re-plataformem IFAs antigos em novos dispositivos, aprofundando o gerenciamento do ciclo de vida e diversificando a base de receita dentro do mercado de medicamentos para doenças neurológicas.
Por Canal de Distribuição:
Hospitais Mantêm Escala, Plataformas On-line Ganham VelocidadeAs farmácias hospitalares controlaram 53,21% das vendas de 2025 porque muitos biológicos neurológicos requerem manuseio em cadeia de frio e monitoramento de infusão. Seu papel estrutural ancora a inclusão em formulários e centraliza o gerenciamento de pacientes para terapias complexas. As farmácias on-line, escalando a um CAGR de 8,54%, beneficiam-se da adoção da tele-neurologia e da automação de reabastecimento crônico, particularmente para medicamentos de manutenção de epilepsia e enxaqueca, onde a adesão impulsiona os desfechos.
Os pontos de venda de varejo permanecem vitais para o aconselhamento presencial e o acesso imediato a medicamentos de resgate agudo, especialmente em mercados emergentes onde a penetração do comércio eletrônico é limitada. Modelos de distribuição híbridos estão emergindo: sistemas hospitalares habilitados digitalmente enviam prescrições eletrônicas diretamente a parceiros de entrega em domicílio, integrando sensores de adesão de embalagem inteligente que alimentam dados de volta aos clínicos. À medida que a diferenciação de serviços amadurece, a vantagem competitiva dependerá da coordenação do ecossistema, estendendo o mercado de medicamentos para doenças neurológicas além das vendas de produtos para plataformas de suporte longitudinal ao paciente.
Análise Geográfica
Mercado de Medicamentos para Distúrbios Neurológicos na América do Norte
A América do Norte gerou 39,35% do tamanho do mercado de medicamentos para distúrbios neurológicos em 2025, sustentada pela adoção precoce de agentes modificadores de doença aprovados pela FDA e pela ampla cobertura de pagadores privados. A tolerância da região em relação a terapias premium, combinada com uma sólida infraestrutura de ensaios clínicos, sustenta trajetórias de lançamento de dois dígitos para ativos de alto impacto. A política pública também impulsiona a demanda: a decisão revisada de cobertura do Medicare para medicamentos direcionados ao amiloide abre efetivamente um canal de reembolso de vários bilhões de dólares, acelerando o crescimento da receita para os detentores de ativos.
Mercado de Medicamentos para Distúrbios Neurológicos na Europa
A Europa ocupa a posição de segunda maior arena, embora seus comitês de reembolso imponham limites de custo-efetividade que moderam os preços de lançamento. As aprovações condicionais da EMA geralmente exigem a coleta de evidências do mundo real, obrigando os fabricantes a conduzir registros de desfechos que podem ser aproveitados globalmente. Apesar de uma disciplina de preços mais rígida, os incentivos pan-europeus para medicamentos órfãos — dez anos de exclusividade e créditos fiscais para P&D — criam submercados dinâmicos para indicações neurológicas raras. Os projetos-piloto de saúde digital no programa DiGA da Alemanha e no esquema de telemonitoramento ETAPES da França estão catalisando a integração de cuidados remotos, impulsionando indiretamente o preenchimento de prescrições por meio de ferramentas de adesão.
Mercado de Medicamentos para Distúrbios Neurológicos na APAC
A Ásia-Pacífico é o cluster de crescimento mais rápido, avançando a um CAGR de 8,70% graças à rápida urbanização, ao aumento da renda e à harmonização regulatória. A Lista Nacional de Medicamentos Reembolsáveis da China agora incorpora vários biológicos neurológicos estrangeiros, reduzindo substancialmente a participação dos pacientes nos custos e desbloqueando volume. A via Sakigake do Japão continua a atrair desenvolvedores globais com análises aceleradas, enquanto a Administração de Bens Terapêuticos da Austrália alinha as alterações de rotulagem em semanas após as ações da FDA, agilizando os lançamentos regionais. Os incentivos à fabricação local na Índia e na Coreia do Sul atraem investimentos em CDMOs, encurtando as cadeias de suprimentos e construindo capacidade local que mantém a erosão das margens sob controle. O impulso coletivo posiciona a Ásia-Pacífico como um ponto focal estratégico para a expansão do mercado de medicamentos para distúrbios neurológicos na próxima década.

Panorama regulatório
A supervisão regulatória para medicamentos de distúrbios neurológicos está cada vez mais dividida entre o acesso mais rápido para indicações com alta necessidade não atendida e expectativas de evidência mais rígidas para segurança de longa duração e eficácia no mundo real. Nos Estados Unidos, a FDA continua a depender de vias expeditas e atualizações de rótulo para ampliar o acesso, refletido na aprovação de julho de 2026 do LEQEMBI IQLIK (lecanemab-irmb) como opção de dose de iniciação subcutânea para a doença de Alzheimer em estágio inicial. A lista de aprovações de novos medicamentos da FDA para 2026 também inclui terapias com indicações no SNC, incluindo esquizofrenia e transtorno bipolar, indicando um fluxo regulatório sustentado tanto em neuropsiquiatria quanto em neurodegeneração.
Na Europa, a Agência Europeia de Medicamentos (EMA) e a Comissão Europeia (CE) permanecem como guardiãs do acesso ao mercado, com autorizações de comercialização da CE traduzindo os pareceres do CHMP em decisões válidas em toda a UE que podem redefinir padrões de tratamento em neurologia especializada. Em 2026, isso inclui a autorização da CE para o AQNEURSA da IntraBio para Niemann-Pick Tipo C (janeiro de 2026) e a aprovação da CE para o Cenrifki (tolebrutinib) da Sanofi para esclerose múltipla secundária progressiva sem recidivas (junho de 2026). Essas aprovações refletem um ambiente regulatório que apoia tanto a neurologia de doenças raras quanto a neuroimunologia, enquanto as obrigações pós-autorização e a farmacovigilância permanecem determinantes importantes da adoção.
Análise da cadeia de valor
A cadeia de valor para medicamentos de distúrbios neurológicos vai desde a descoberta de alvos e o desenvolvimento clínico até a fabricação de IFA e produtos biológicos, o envase estéril e a integração de dispositivos para injetáveis e formatos de entrega emergentes, e a distribuição, onde é necessário o manuseio em cadeia de frio. A dispensação é dividida entre os canais hospitalar, de varejo e de farmácia on-line, sendo as farmácias hospitalares centrais para terapias infundidas e monitoradas. Os canais on-line ampliam cada vez mais o alcance para regimes de manutenção oral crônica por meio de prescrição eletrônica e automação de reabastecimento. Restrições do lado da oferta, incluindo escassez de IFAs neurológicos cGMP e injetáveis estéreis, também moldam o abastecimento e as expectativas de qualidade, aumentando a necessidade de duplo fornecimento qualificado, estoques de reserva e sistemas de qualidade robustos.
A digitalização operacional está se tornando uma vantagem competitiva no planejamento, na serialização e na coordenação com parceiros. A Neuraxpharm, por exemplo, implementou o TraceLink MINT e o OPUS em dezembro de 2025 para padronizar a troca de dados em tempo real em toda a sua rede global de cadeia de suprimentos, conectando parceiros externos a ambientes internos de ERP. Essa conectividade melhora a rastreabilidade de lotes, reduz a latência entre liberação e envio e apoia a conformidade com requisitos de rastreamento e documentação de qualidade em várias geografias, especialmente à medida que os portfólios se expandem para neurologia especializada e tratamentos de doenças raras.
Panorama Competitivo
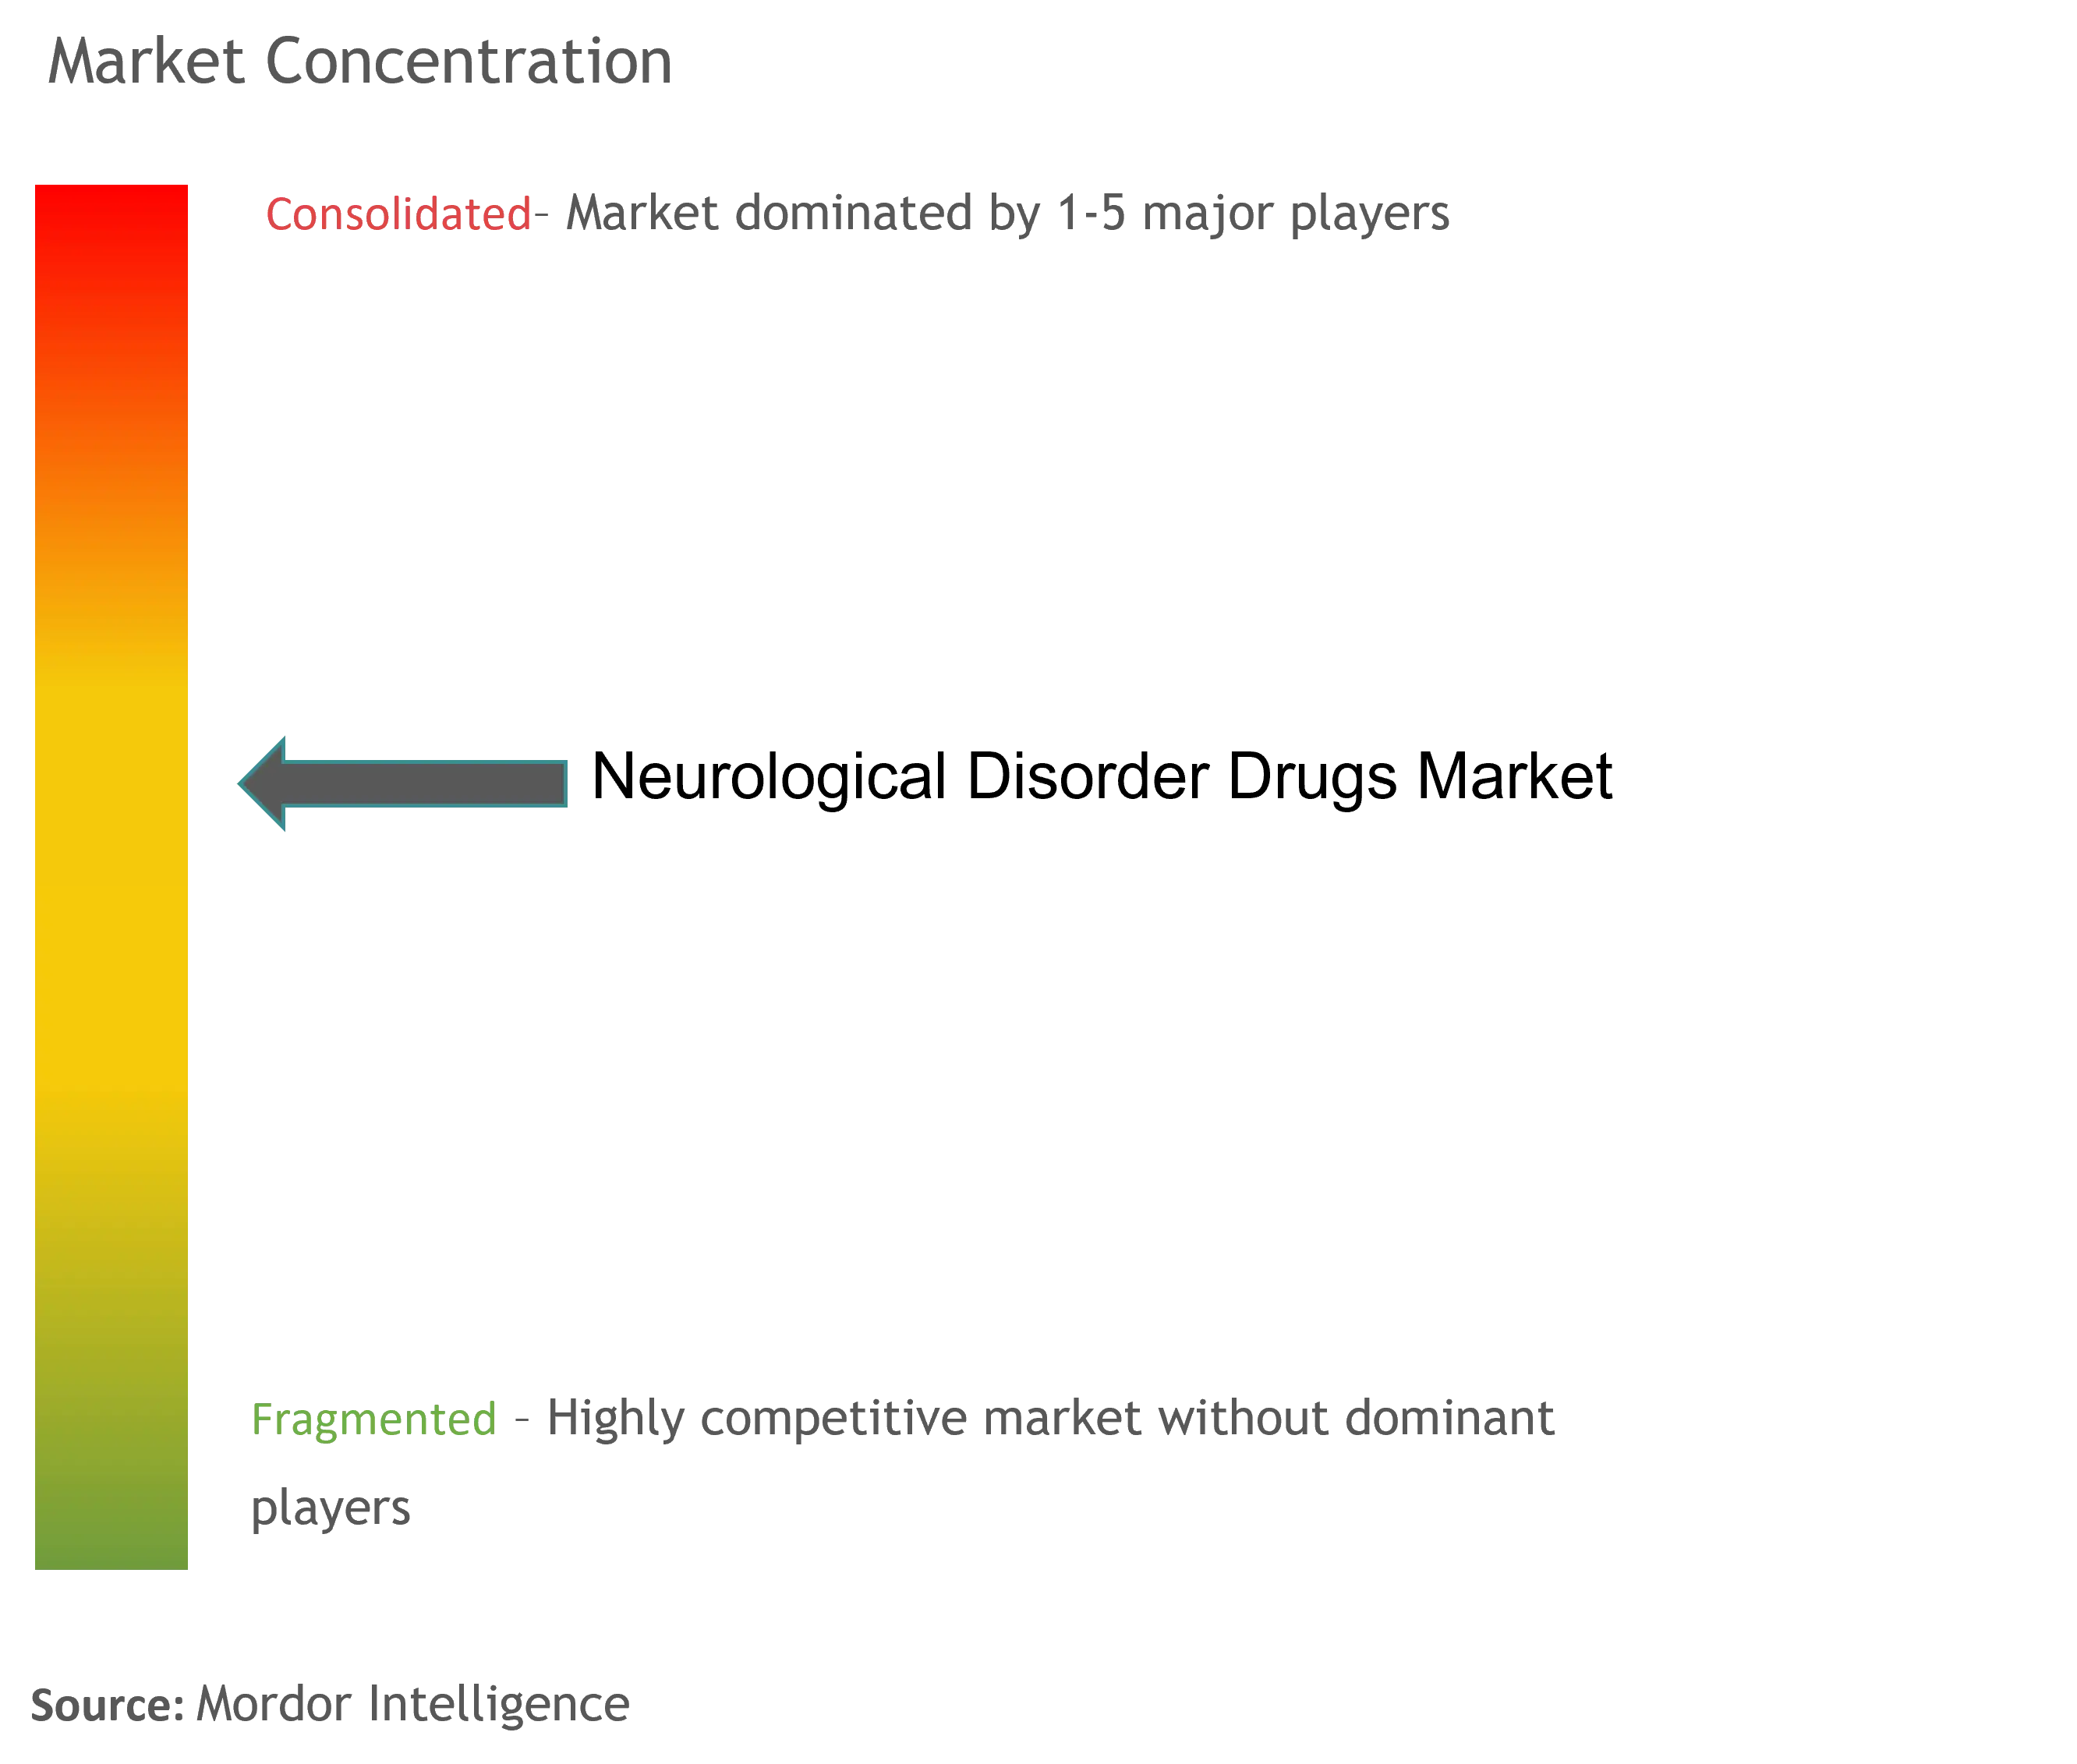
O mercado de medicamentos para doenças neurológicas apresenta concentração moderada, com as cinco principais empresas controlando cerca de metade da receita global. As empresas incumbentes, como Biogen, Eli Lilly e Roche, implantam portfólios diversificados abrangendo Alzheimer, esclerose múltipla e epilepsia rara, mitigando o risco de ativo único. Sua expertise regulatória permite registros paralelos em vários continentes, comprimindo o tempo até a receita. As empresas de médio porte, incluindo Acadia Pharmaceuticals e Neurocrine Biosciences, aproveitam franquias focadas e forças de vendas especializadas, alcançando crescimento desproporcional em distúrbios do movimento e discinesia tardia.
A atividade estratégica gira em torno de aquisições complementares que infundem tecnologias de plataforma — administração intranasal, edição genética e terapêuticas digitais — em pipelines estabelecidos. A aquisição da empresa de administração intranasal Disarm pela Lilly demonstra a integração vertical voltada para a diferenciação da via de administração, enquanto a expansão do Uplizna da Amgen para a doença relacionada à IgG4 valida indicações fora da neurologia clássica, mas dependentes da expertise em neuroimunologia. As colaborações com especialistas em IA, como a Cerevance, otimizam a descoberta de alvos, permitindo que as empresas farmacêuticas terceirizem o risco inicial enquanto retêm os direitos de comercialização a jusante.
A concorrência de preços se intensifica quando as moléculas perdem a exclusividade; Takeda e Teva mantêm unidades de biossimilares competitivas prontas para canibalizar seus próprios blockbusters em expiração, defendendo assim a participação. A resiliência de fabricação está emergindo como uma vantagem: empresas com plantas de enchimento estéril em dois continentes resistem melhor às escassezes de IFAs, protegendo os contratos hospitalares. Os modelos comerciais agora integram aplicativos companheiros de telesaúde, com a plataforma de epilepsia da UCB sincronizando lembretes de reabastecimento e registros de convulsões, criando ecossistemas de pacientes fidelizados que se estendem além do medicamento. Essa evolução mantém o mercado de medicamentos para doenças neurológicas dinamicamente equilibrado entre vantagens de escala e inovação de nicho.
Líderes do Setor de Medicamentos para Doenças Neurológicas
Pfizer Inc
Bayer AG
Johnson & Johnson Private Limited
Novartis AG
F. Hoffmann-La Roche Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Distúrbios Neurológicos
- Biogen
- Pfizer
- Novartis
- Johnson & Johnson
- Eli Lilly and Company
- Merck
- Roche
- Takeda Pharmaceuticals
- Eisai
- Abbvie
- Teva Pharmaceutical Industries
- UCB
- Lundbeck
- Sanofi
- Amgen
- Jazz Pharmaceuticals
- Neurocrine Biosciences
- Acadia Pharmaceuticals
- Sage Therapeutics
- Sunovion (Sumitomo)

Oportunidades de mercado e perspectivas futuras
A doença de Alzheimer e outras condições neurodegenerativas continuam criando espaço em branco para diferenciação de produtos ligada à conveniência de administração, intervenção precoce e monitoramento escalável. Um marcador claro é a aprovação da FDA em julho de 2026 do LEQEMBI IQLIK como opção de dosagem de iniciação subcutânea para a doença de Alzheimer em estágio inicial, que fortalece a lógica de terapias e serviços complementares que reduzem a carga de infusão e simplificam os fluxos de trabalho de iniciação. Isso também abre oportunidades de distribuição e modelo de cuidado em torno de administração próxima ao domicílio, serviços de adesão e vias integradas de cuidado neurológico, especialmente com o aumento da penetração das farmácias on-line para terapias de manutenção neurológica crônica.
A neurologia rara e especializada também permanece uma área de oportunidade em que decisões regulatórias ampliam diretamente as opções de tratamento e apoiam investimentos em programas de nicho. A autorização de comercialização da CE para o AQNEURSA em Niemann-Pick Tipo C (janeiro de 2026) aponta para um impulso contínuo em neurologia órfã, enquanto a aprovação da CE para o Cenrifki para EMSP sem recidivas (junho de 2026) reforça a inovação contínua em neuroimunologia e segmentos de doenças progressivas com opções historicamente limitadas. No que diz respeito à trajetória do pipeline até o mercado, marcos de desenvolvimento em estágio avançado, incluindo o plano declarado da Roche de avançar o fenebrutinib para submissão regulatória após os resultados da Fase III (previstos para o 1º semestre de 2026), mantêm a concorrência concentrada em esclerose múltipla e vias neuroinflamatórias relacionadas, o que aumenta a demanda por redes de ensaios clínicos, identificação de pacientes habilitada por biomarcadores e prontidão de fabricação para lançamentos especializados.
Recent Industry Developments in Mercado de Medicamentos para Distúrbios Neurológicos
- Julho de 2026: A Roche anuncia apresentações de dados clínicos para o trontinemab (Brainshuttle anti-amiloide-beta) na AAIC 2026, incluindo o desenho do estudo PrevenTRON de Fase III na Alzheimer pré-clínica. Os dados do pipeline de Alzheimer sinalizam impulso e potenciais fatores de demanda de curto prazo em terapias direcionadas ao amiloide.
- Julho de 2026: A Biogen e a Eisai recebem a aprovação da FDA dos EUA para a BLA suplementar do LEQEMBI IQLIK (lecanemab-irmb), dosagem de iniciação subcutânea para a doença de Alzheimer em estágio inicial. A plataforma de dosagem de iniciação amplia as opções de tratamento e oferece vantagem na via de administração.
- Junho de 2026: A Comissão Europeia aprova o Cenrifki (tolebrutinib) da Sanofi para esclerose múltipla secundária progressiva (EMSP) sem recidivas. A aprovação adiciona uma terapia oral de amplo apelo ao portfólio de neuroimunologia e pode influenciar a dinâmica de mercado no segmento de EM.


Mercado de Medicamentos para Distúrbios Neurológicos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado abrange as receitas de medicamentos de venda com receita e administrados em hospitais usados para prevenir, controlar ou tratar distúrbios neurológicos nos principais ambientes de cuidado, mensuradas em USD no nível de valor do fabricante.
Exclusões de escopo: excluímos dispositivos, diagnósticos, receitas de procedimentos e ferramentas digitais não terapêuticas, mesmo que apoiem o gerenciamento da doença.
Visão geral da segmentação
- Por Indicação
- Doença de Alzheimer
- Doença de Parkinson
- Epilepsia
- Esclerose Múltipla
- Enxaqueca
- TDAH e Outros Distúrbios Psiquiátricos do SNC
- Distúrbios Neurológicos Raros e Órfãos
- Por Classe de Medicamento
- Inibidores da Colinesterase
- Antagonistas do Receptor NMDA
- Agonistas e Precursores de Dopamina
- Antiepilépticos
- CGRP e Outros Biológicos Novos
- Imunomoduladores
- Agentes Neuroprotetores / Modificadores da Doença
- Por Via de Administração
- Oral
- Intravenoso
- Intranasal
- Outros
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias On-line
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o grupo de pacientes tratados, as vias terapêuticas e a lógica de precificação antes de passarmos para as entrevistas. Baseamo-nos principalmente em estatísticas de saúde pública e referências clínicas, como CDC, NIH, OMS, dados de saúde da OCDE e periódicos revisados por pares que relatam prevalência, incidência e padrões de tratamento por indicação.
Também revisamos sinais de reguladores e pagadores que influenciam a adoção e o momento, como rótulos de medicamentos da FDA e da EMA, datas de aprovação, atualizações de segurança e grandes mudanças de diretrizes de sociedades médicas. Para verificar a direção da receita, consultamos registros de empresas e apresentações a investidores, além de cobertura de imprensa confiável sobre lançamentos, perda de exclusividade e decisões de reembolso. Quando necessário, foram usadas uma assinatura paga para dados financeiros e inteligência corporativa e um banco de dados de patentes para verificar cruzadamente a densidade do pipeline e os cronogramas de patentes. Os exemplos acima são apenas ilustrativos e não exaustivos, e muitas outras fontes públicas foram usadas para coletar dados, validar premissas e esclarecer questões abertas durante o trabalho.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em neurologistas, farmacêuticos hospitalares, partes interessadas em pagadores ou reembolso e especialistas do setor que acompanham o comportamento de prescrição e as restrições de acesso nas principais regiões. As informações dessas discussões foram usadas para confirmar as taxas de tratamento, a mudança entre classes de medicamentos, a erosão de preço esperada após a expiração da patente e a rapidez com que novas opções modificadoras da doença ampliam o grupo endereçável.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 16% | APAC: 39% |
| Nível médio: 58% | Líderes funcionais/de unidade: 41% | EMEA: 36% |
| Participantes menores: 16% | Gerentes: 43% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de uma construção top-down, em que as taxas de prevalência e diagnóstico são traduzidas em uma população tratada por indicação, que é então convertida em demanda usando o mix terapêutico e a duração típica do tratamento. Depois disso, o valor é derivado usando os níveis de preço por classe de medicamento e via de administração, ajustados para os efeitos esperados de bruto para líquido nos principais mercados.
Para manter os totais realistas, foram usadas verificações seletivas de baixo para cima, como a soma de um conjunto amostrado de receitas de marcas divulgadas em registros, a validação da intensidade de prescrição por meio de verificações de canal e o teste do gasto implícito por paciente em relação às normas clínicas de dosagem. Quando surgiam lacunas de dados por país, foram usados mercados substitutos com acesso e adoção de diretrizes semelhantes, seguidos de um ajuste de redução durante as revisões por especialistas.
A previsão foi realizada usando análise de cenários apoiada por uma regressão multivariada leve em alguns fatores repetíveis. As principais entradas incluíram a participação da população envelhecida, tendências de diagnóstico e triagem, o momento de lançamento de terapias modificadoras da doença, a entrada de genéricos impulsionada pela expiração de patentes e padrões de erosão de preço que diferem entre sistemas de pagadores. As premissas foram refinadas até que o grupo de demanda, a trajetória de preços e as curvas de adoção ficassem alinhadas entre as regiões.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como totais epidemiológicos, vendas de medicamentos neurológicos relatadas em registros públicos e cronogramas de aprovação ou expansão de rótulo. Se um resultado a nível de país parecesse incomum, os fatores eram reverificados primeiro, e depois chamadas de acompanhamento eram acionadas para confirmar se era uma mudança real de demanda ou uma incompatibilidade de dados.
Uma revisão em várias etapas foi concluída antes da aprovação final, incluindo verificações de consistência entre países, verificações de momento de conversão de moeda e revisão por pares das principais premissas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes aprovações, restrições de segurança ou grandes mudanças de reembolso. Antes da entrega, as últimas atualizações públicas são relidas para que os clientes recebam uma visão atualizada.
Estimativa da Mordor Intelligence para o mercado de medicamentos para distúrbios neurológicos em comparação com outras estimativas publicadas
Os valores de mercado publicados para medicamentos de distúrbios neurológicos podem variar bastante, mesmo quando usam palavras semelhantes para o tópico. As diferenças geralmente vêm do que é contado como receita de medicamento, como as indicações são agrupadas e como a precificação é tratada entre produtos de marca e genéricos.
A principal diferença vem de se os gastos adjacentes em neurologia são combinados, sendo que a Mordor Intelligence conta apenas as receitas de medicamentos vinculadas a indicações neurológicas e aplica a adoção no nível de indicação e a erosão de preço pós-LOE separadamente, em vez de usar uma curva de preço combinada única para neurologia.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 105,44 bilhões de USD (2026) | |
| Periódico Comercial A | 90,09 bilhões de USD (2025) | Usa um conjunto de terapias mais restrito e parece enfatizar o impulso histórico de vendas, o que pode subestimar lançamentos mais recentes de terapias modificadoras da doença e sua rampa de acesso inicial nos principais mercados. |
| Consultoria Global B | 67,30 bilhões de USD (2024) | Parece mais próxima de uma visão mais ampla de terapêutica neurológica que pode excluir várias categorias crônicas de alta receita ou aplicar premissas conservadoras de taxa de tratamento, o que reduz o gasto implícito por paciente diagnosticado. |
No geral, a dispersão é explicada principalmente pelo que é incluído como item de receita de medicamento, além de como as taxas de tratamento e a erosão de preço são aplicadas por indicação. Ao manter a construção vinculada aos grupos de pacientes, ao mix terapêutico e a etapas de precificação repetíveis, o número resultante permanece transparente e pode ser reverificado quando novas aprovações ou entradas de genéricos alterarem as perspectivas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de medicamentos para doenças neurológicas em 2026?
O mercado está avaliado em USD 105,44 bilhões em 2026 e tem previsão de atingir USD 151,09 bilhões até 2031.
Qual área terapêutica detém a maior participação de receita?
A doença de Alzheimer contribui com 28,67% das vendas de 2025, tornando-a a indicação única de maior porte.
Qual é a classe de medicamento de crescimento mais rápido?
Os anticorpos monoclonais CGRP para prevenção de enxaqueca estão se expandindo a um CAGR de 8,29% até 2031.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve registrar um CAGR de 8,70% à medida que a infraestrutura de saúde amadurece e o acesso se amplia.
Como as expirações de patentes afetarão os preços?
As patentes que expiram entre 2025 e 2029 convidarão a entrada de genéricos, comprimindo os preços, mas ampliando o acesso dos pacientes.
Qual tecnologia de administração mostra mais promessa?
As plataformas intranasais de nariz ao cérebro estão registrando o maior crescimento, oferecendo rápida penetração no SNC e maior conveniência para o paciente.
Página atualizada pela última vez em:



