
Tamanho e Participação do Mercado de Telemática para Embarcações e Navios
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.51 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.38 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Telemática para Embarcações e Navios por Mordor Intelligence
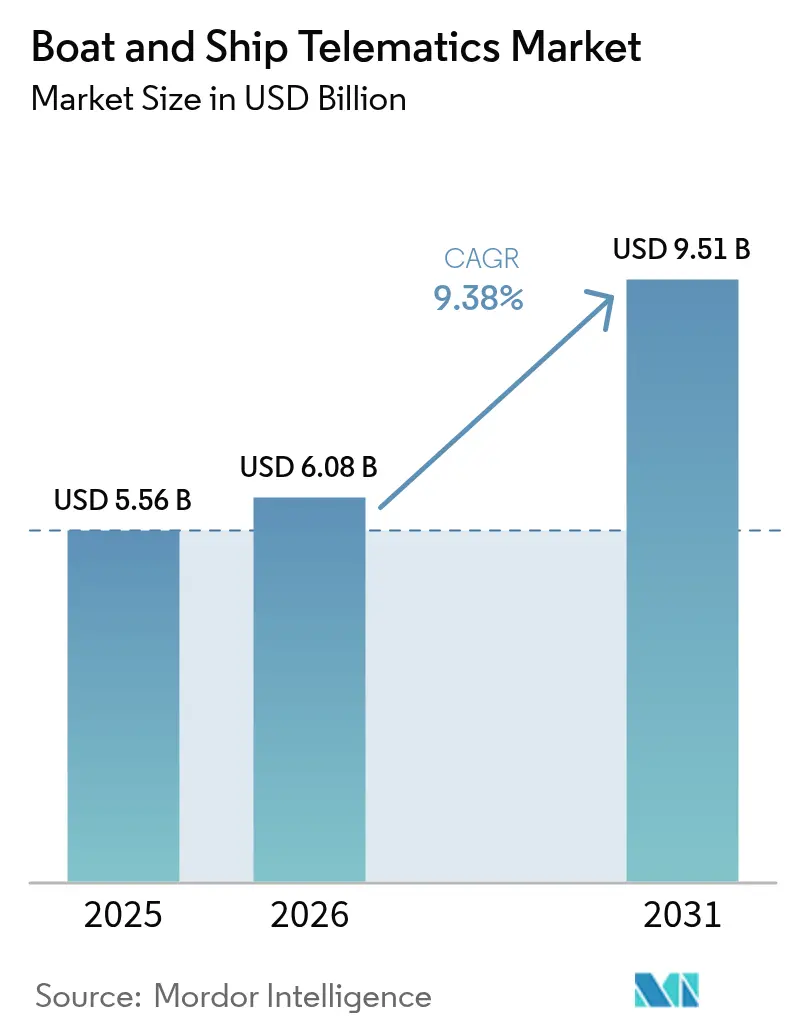
O tamanho do mercado de telemática para embarcações e navios deverá crescer de USD 5,56 bilhões em 2025 para USD 6,08 bilhões em 2026 e está previsto para atingir USD 9,51 bilhões até 2031 a uma CAGR de 9,38% ao longo de 2026-2031. O crescimento é impulsionado por regulamentações obrigatórias de identificação de longo alcance, expansão das redes de satélites em órbita terrestre baixa e crescente demanda por visibilidade de frota em tempo real que ajuda os operadores a reduzir o consumo de combustível e as emissões. As frotas comerciais estão padronizando a análise baseada em nuvem para manutenção preditiva, enquanto as agências de defesa aceleram os programas de embarcações autônomas que exigem conectividade segura e sempre ativa. O impulso regional é mais forte na Ásia-Pacífico, onde os investimentos em portos inteligentes se alinham com a Parceria Econômica Abrangente Regional, e no Oriente Médio, onde os Emirados Árabes Unidos ampliam os corredores logísticos habilitados por IA. O hardware ainda responde pela maior parte dos gastos, mas os ganhos mais expressivos provêm de plataformas de software que transformam dados de sensores em fluxo contínuo em inteligência acionável.
Principais Conclusões do Relatório
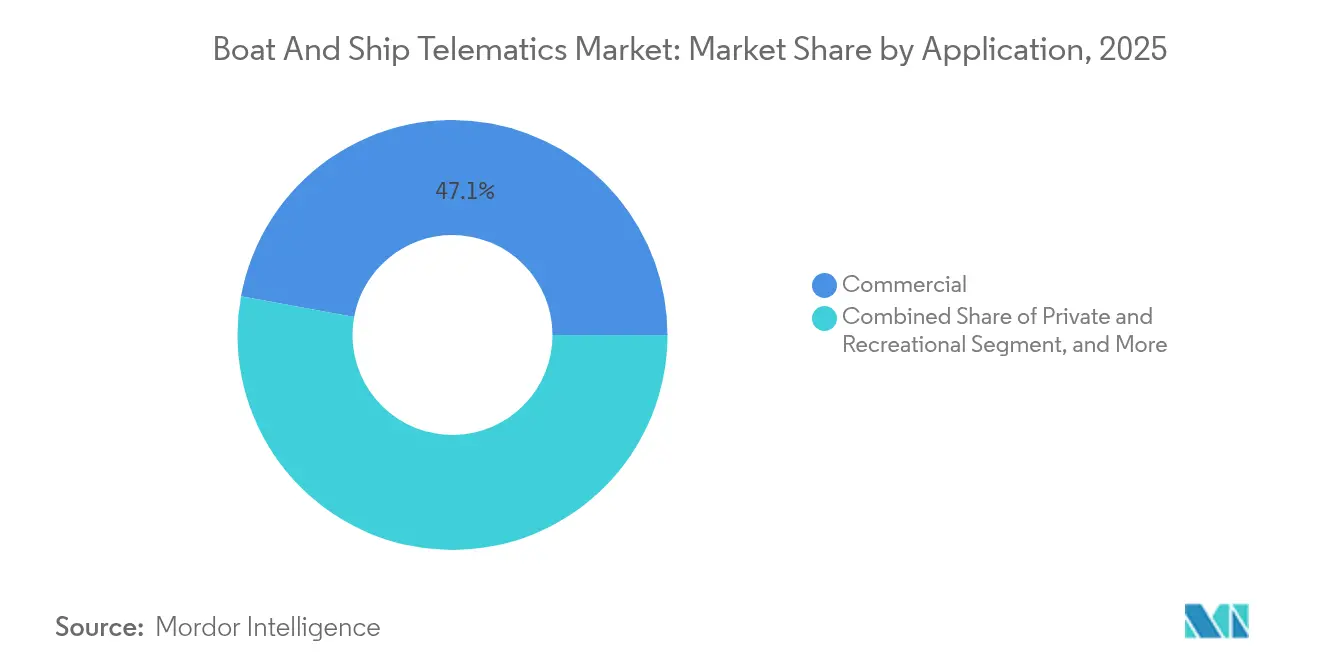
- Por aplicação, as embarcações comerciais detinham 47,12% da participação no mercado de telemática para embarcações e navios em 2025, enquanto defesa e segurança devem se expandir a uma CAGR de 11,02% até 2031.
- Por função, os sistemas de comunicação lideraram com 37,88% da participação na receita do mercado de telemática para embarcações e navios em 2025; as funções de coleta de dados e análise estão previstas para crescer a uma CAGR de 9,87% até 2031.
- Por componente, o hardware capturou 58,95% do tamanho do mercado de telemática para embarcações e navios em 2025, enquanto software e plataformas avançam a uma CAGR de 8,98%.
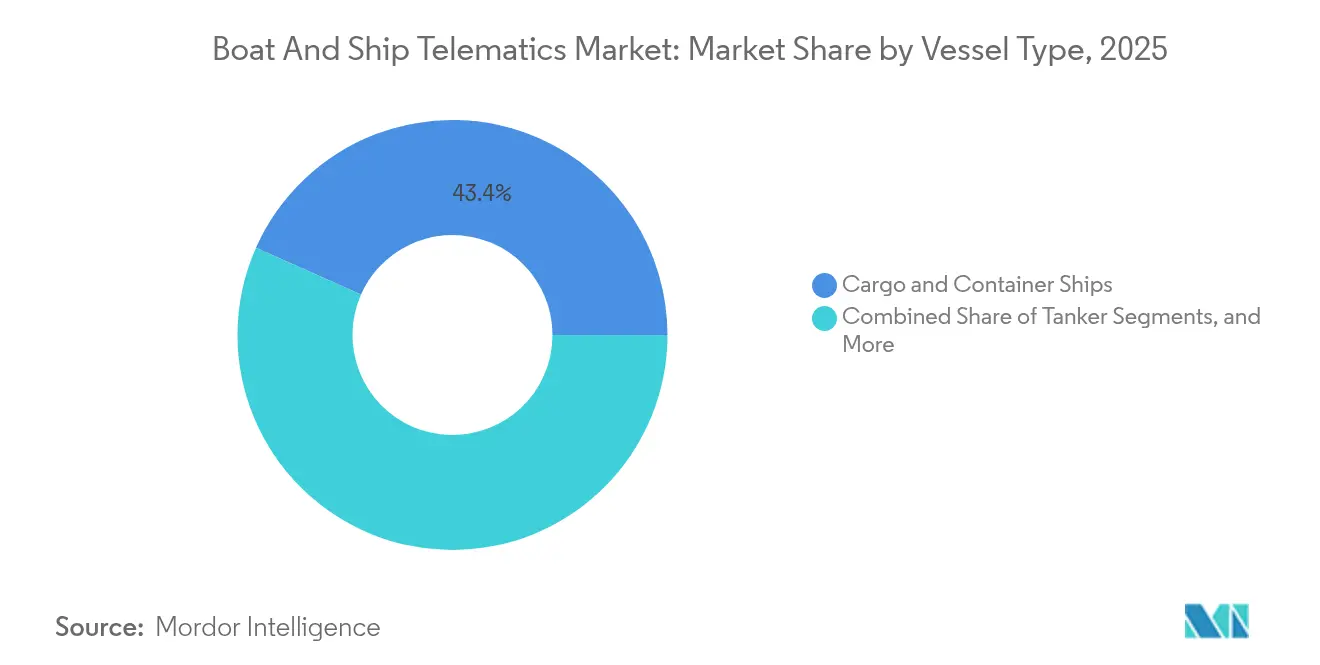
- Por tipo de embarcação, navios de carga e porta-contêineres detinham 43,35% da participação no mercado de telemática para embarcações e navios em 2025; as embarcações de trabalho e navios de apoio offshore apresentaram a CAGR mais rápida de 8,55% até 2031.
- Por tecnologia de comunicação, os links de satélite dominaram com uma participação de 54,62% no mercado de telemática para embarcações e navios em 2025 e estão posicionados para uma CAGR de 10,98% à medida que as constelações em órbita terrestre baixa amadurecem.
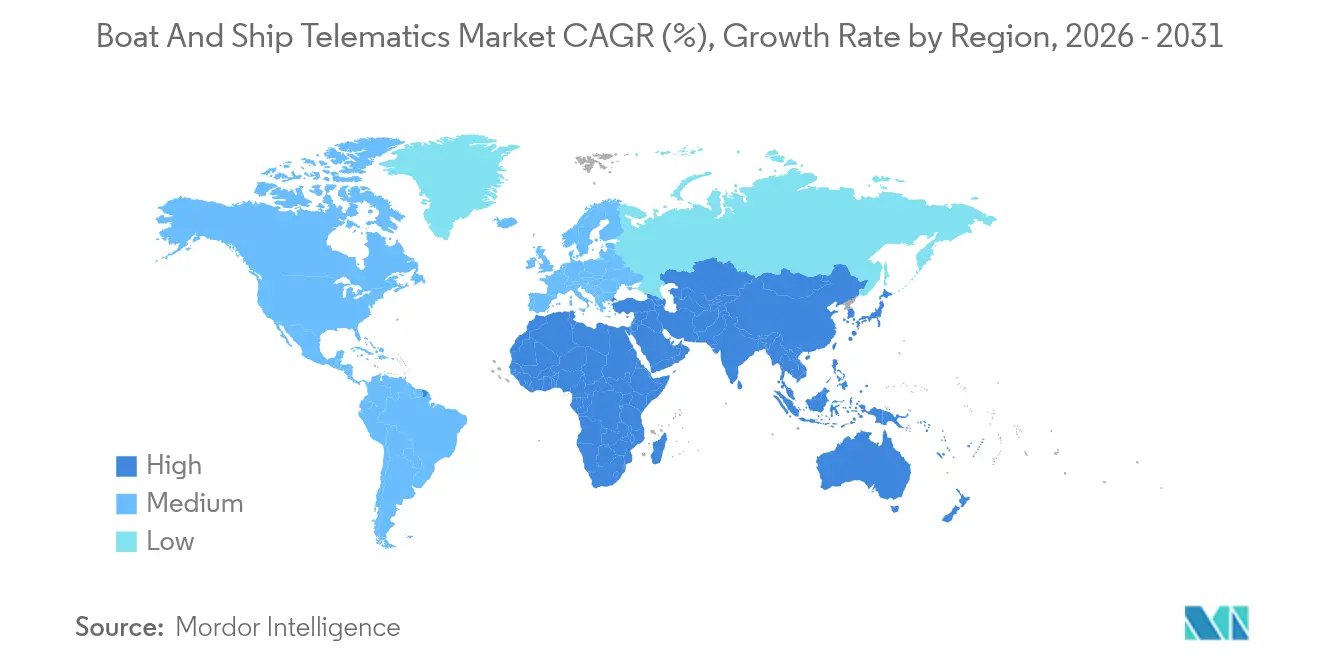
- Por geografia, a Ásia-Pacífico liderou com 36,55% de participação no mercado de telemática para embarcações e navios em 2025; a região do Oriente Médio e África está projetada para registrar uma CAGR de 9,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Visibilidade de Frota em Tempo Real | +2.1% | Global, liderada pela Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Pressão Regulatória Rigorosa da IMO/SOLAS | +1.8% | Global, obrigatória para embarcações internacionais | Curto prazo (≤ 2 anos) |
| Expansão da Cobertura de Satélite-IoT | +1.5% | Global, especialmente em rotas oceânicas remotas | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Marítimo Global | +1.3% | Núcleo na Ásia-Pacífico, expansão para MEA e Europa | Médio prazo (2-4 anos) |
| Incentivos de Prêmios de Seguro para Conectividade | +1.0% | América do Norte e Europa liderando, com expansão global | Médio prazo (2-4 anos) |
| Valor da Manutenção Preditiva Impulsionada por IA | +0.9% | Economias marítimas avançadas, adoção global gradual | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Visibilidade de Frota em Tempo Real
Os operadores agora integram plataformas com múltiplos sensores que rastreiam posição, consumo de combustível e status de carga a cada minuto. A Weathernews processa dados de roteamento de 5.000 navios mensalmente, permitindo que os gestores redirecionem rotas para evitar tempestades e reduzam os custos operacionais em até 15% [1]"Visão Geral dos Serviços Globais de Roteamento de Frota,", Weathernews Inc., weathernews.com. Dispositivos IoT canalizam dados por meio de pipelines de satélite e 5G para painéis de controle em nuvem, onde sistemas de análise sinalizam anomalias antes que se agravem. O resultado é uma transição de decisões reativas para proativas, que protegem cronogramas e margens. Os testes de embarcações autônomas intensificam essa necessidade ao exigir consciência situacional contínua para o controle remoto seguro.
Pressão Regulatória Rigorosa da IMO/SOLAS
O Capítulo IV revisado da SOLAS obriga todos os navios de carga acima de 300 GT a transmitir identidade e posição a cada seis horas, ampliando o mercado endereçável de telemática para embarcações e navios [2]"Edição Consolidada da SOLAS 2024,", Organização Marítima Internacional, imo.org. Os assinantes do LRIT superaram 46.000 embarcações em 2024, gerando forte demanda por canais de banda L seguros[3]"Relatório de Crescimento de Assinantes LRIT 2024,", Satellite Today Staff, satellitetoday.com. A conformidade agora se estende a auditorias de risco cibernético e relatórios de emissões, levando os proprietários a adotar plataformas integradas que registram automaticamente as pontuações do Indicador de Intensidade de Carbono para os reguladores.
Expansão da Cobertura de Satélite-IoT
As constelações em órbita terrestre baixa reduziram a latência para 50 milissegundos, desbloqueando casos de uso com grande consumo de largura de banda, como vídeo ao vivo das casas de máquinas. A Eastern Pacific Shipping testou links Starlink via Marlink e relatou ganhos no bem-estar da tripulação e ciclos de transferência de dados mais eficientes, conforme informado pelo The Maritime Executive. Os preços dos equipamentos estão se estabilizando em USD 3.300 por terminal, enquanto planos de serviço flexíveis permitem que operadores menores ingressem no mercado de telemática para embarcações e navios sem custos iniciais proibitivos.
Valor da Manutenção Preditiva Impulsionada por IA
Os modelos da DeepSea Technologies atingem 99% de precisão na previsão da eficiência do casco e da hélice, permitindo que os operadores planejem paradas de limpeza no momento certo. O gêmeo digital ChordX da Magellan X combina física com aprendizado de máquina para estender a vida útil da maquinaria e reduzir o tempo de inatividade não planejado em 20%. Esses ganhos reforçam o argumento para ampliar frotas de telemática ricas em dados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de CAPEX e Largura de Banda | −1.4% | Global, mais intenso para pequenos operadores e operadores em mercados emergentes | Curto prazo (≤ 2 anos) |
| Exposição ao Risco Cibernético Marítimo | −0.8% | Economias digitais avançadas, com expansão global | Médio prazo (2-4 anos) |
| Escassez de Cientistas de Dados Marítimos | −0.6% | Global, crítico em economias marítimas em desenvolvimento | Longo prazo (≥ 4 anos) |
| Congestionamento do Espectro de RF em Rotas Marítimas Movimentadas | −0.4% | Corredores de alto tráfego e aproximações de grandes portos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de CAPEX e Largura de Banda
As instalações completas podem ultrapassar USD 50.000 por navio quando VSAT, modems 5G, sensores e treinamento de tripulação são considerados em conjunto. Taxas mensais de dados acima de USD 10.000 comprometem os orçamentos de operadores com margens reduzidas. Embora a concorrência LEO esteja pressionando as tarifas para baixo, novas antenas e software de gerenciamento de rede ainda exigem capital que muitas pequenas empresas adiam, desacelerando a penetração no mercado de telemática para embarcações e navios.
Exposição ao Risco Cibernético Marítimo
As pontes integradas mesclam tecnologia operacional e de informação, ampliando as superfícies de ataque para spoofing e malware. Ataques documentados ao AIS mostram navios desviados de curso ou ocultados do radar por horas, evidenciando lacunas nas habilidades cibernéticas da tripulação. As diretrizes da IMO agora exigem criptografia e monitoramento contínuo, adicionando complexidade e custos recorrentes que alguns operadores consideram onerosos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Dominância Comercial Impulsiona a Inovação na DefesaAs embarcações comerciais representaram 47,12% da participação no mercado de telemática para embarcações e navios em 2025, à medida que as linhas de carga adotaram suítes de rastreamento obrigatório e otimização de combustível. O aumento dos preços do bunker levou os proprietários a integrar algoritmos de roteamento meteorológico que economizaram até 15% nos custos de viagem, convertendo a telemática de uma despesa de conformidade em uma alavanca de lucro. O segmento de defesa, embora menor, está se expandindo a uma CAGR de 11,02% à medida que as marinhas implantam embarcações de superfície não tripuladas que dependem de retransmissões seguras de dados de sensores. O sistema Tacticos da Thales agora equipa 25 marinhas, ilustrando como a demanda militar acelera as capacidades de fusão segura de dados. As embarcações de passageiros e lazer seguem a mesma tendência, com seguradoras oferecendo prêmios mais baixos para iates conectados, aprofundando a adoção pelo consumidor.
O tamanho do mercado de telemática para embarcações e navios para operadores comerciais está projetado para avançar de forma constante à medida que os portos impõem a troca digital de documentos e o registro de emissões. Enquanto isso, os orçamentos de defesa reservam recursos para a detecção integrada de ameaças, impulsionando a camada de software especializado. A adoção recreativa permanece fragmentada, mas está ganhando ritmo à medida que plataformas como o Yacht Sentinel relatam milhares de novas ativações a cada trimestre.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Função:
Comunicação Lidera Enquanto a Análise AvançaOs serviços de comunicação detinham 37,88% da receita do mercado de telemática para embarcações e navios em 2025, refletindo a necessidade básica de links confiáveis entre navio e costa. Terminais híbridos que alternam automaticamente entre canais de banda L, banda Ku e celular minimizam interrupções e picos de custo. As funções de coleta de dados e análise exibem a CAGR mais rápida de 9,87% devido a módulos de IA que transformam feeds brutos de motores em alertas preditivos. O Vessel Insight da Kongsberg Digital canaliza sinais de centenas de sensores em painéis de controle unificados que monitoram combustível, trim e risco de manutenção. As ferramentas de navegação e monitoramento se aproveitam dessa expansão do canal de dados, impulsionando a implantação multiuso a bordo de embarcações de trabalho e navios de cruzeiro.
Os padrões elevados de combustível continuarão a direcionar os gastos para análises que otimizam o desempenho do casco e das rotas. Como resultado, o tamanho do mercado de telemática para embarcações e navios dedicado à análise avançada está no caminho certo para dobrar antes de 2031, comprimindo as margens de comunicação puras e levando os fornecedores a adotar software de valor agregado.
Por Componente:
Dominância do Hardware Desafiada pela Inovação em SoftwareO hardware representou 58,95% dos gastos no mercado de telemática para embarcações e navios em 2025, cobrindo antenas, modems multibanda e sensores robustos. No entanto, as assinaturas de software estão crescendo 8,98% ao ano à medida que os gestores de frota optam por atualizações em nuvem em vez de trocas periódicas de hardware. O TracNet Coastal da KVH entrega velocidades celulares de 300 Mbps combinadas com preços por gigabyte, ressaltando como dispositivos mais inteligentes reduzem as barreiras de dados e levam os proprietários a se aprofundarem no mercado de telemática para embarcações e navios. Os avanços em sensores permitem o rastreamento em tempo real da tensão do casco e das emissões com consumo mínimo de energia, abrindo caminho para que embarcações menores adotem capacidades anteriormente de alto nível.
As funções definidas por software agora possibilitam atualizações remotas que estendem a vida útil dos equipamentos. Consequentemente, os fornecedores agrupam licenças de SaaS com arrendamento de terminais, protegendo as margens enquanto distribuem os custos de aquisição ao longo de acordos plurianuais.
Por Tipo de Embarcação:
Navios de Carga Lideram Enquanto Embarcações de Trabalho AceleramOs navios de carga e porta-contêineres comandaram 43,35% da receita do mercado de telemática para embarcações e navios em 2025, pois sua escala pode absorver os custos de capital, e os riscos regulatórios permanecem os mais elevados. O roteamento meteorológico ALBIS V-PER reduziu o consumo de combustível em 15%, confirmando o retorno sobre o investimento e reforçando a liderança. As embarcações de trabalho e navios de apoio offshore registram a CAGR mais rápida de 8,55% devido às regras de posicionamento dinâmico no setor de energia offshore. A análise preditiva reduz o tempo de inatividade em ativos de alta diária, justificando um retorno rápido para a telemática avançada.
Os proprietários de petroleiros focam em sensores de temperatura de carga e tensão do casco que se integram com suítes de navegação, enquanto as linhas de cruzeiro implantam redes privadas 5G para Wi-Fi dos passageiros e diagnósticos de motores. As embarcações recreativas se conectam por meio de aplicativos móveis simplificados como o Seanapps, que relatou 15.000 embarcações online em 2024, sinalizando um mercado de cauda longa ainda não explorado.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tecnologia de Comunicação:
Liderança por Satélite se FortaleceOs links de satélite forneceram 54,62% da receita do mercado de telemática para embarcações e navios em 2025 e estão projetados para se expandir a uma CAGR de 10,98% à medida que as constelações em órbita terrestre baixa preenchem as lacunas polares e de médio oceano. A Learnmarine observa que as novas opções de "Serviço de Satélite Móvel Reconhecido" dobraram desde 2023, impulsionando a concorrência de preços. Os operadores próximos à costa transferem para 4G e 5G para reduzir custos.
A Vodafone Maritime Mobility agora cobre 93% das costas mundiais com comutação automatizada que preserva a integridade da sessão para fluxos de telemática. Os testes de 5G de terra para navio em Riga comprovaram links de vídeo estáveis a 30 milhas náuticas do porto, abrindo caminhos para inspeções remotas a uma fração das tarifas de satélite.
Análise Geográfica
Mercado de Telemática para Embarcações e Navios na APAC
A Ásia-Pacífico manteve a maior participação de 36,55% do mercado de telemática para embarcações e navios em 2025, à medida que a transformação digital da China alinhada ao RCEP e os investimentos de Singapura em portos inteligentes tornaram as capacidades de embarcações conectadas um padrão operacional de facto. Projetos público-privados conectam corredores costeiros 5G com satélites em órbita baixa, proporcionando às frotas cobertura contínua desde o atracadouro até o meio do oceano e suportando aplicativos de eficiência de combustível em tempo real que reduzem o consumo de bunker em até 15%. O Japão e a Coreia do Sul conduzem projetos-piloto de embarcações costeiras autônomas que exigem latência inferior a 50 ms, aumentando a demanda por gateways multissensores e nuvens com segurança cibernética. A Austrália e a Nova Zelândia reforçam a liderança da região ao exigirem o envio de dados de monitoramento de emissões antes da entrada nos portos, o que leva operadores de menor porte a adotar plataformas de telemática baseadas em assinatura. Como resultado, o tamanho do mercado de telemática para embarcações e navios da Ásia-Pacífico está projetado para ampliar sua liderança até 2030, mesmo que o crescimento se modere a partir das taxas de dois dígitos.
Mercado de Telemática para Embarcações e Navios no MEA
O Oriente Médio e a África registram o CAGR mais rápido de 9,95% até 2031, impulsionados pelos corredores logísticos habilitados por IA dos Emirados Árabes Unidos e pelos gastos da Arábia Saudita no âmbito da Visão 2030 em novos terminais de águas profundas. Os operadores do Golfo também aproveitam pacotes híbridos de satélite e 5G que reduzem os custos de dados em 40%, tornando a conectividade de nível empresarial acessível a frotas de médio porte. Na África, a África do Sul e a Nigéria implantam redes de vigilância costeira que combinam AIS, radar e feeds de drones, estimulando a demanda por kits de hardware modulares que se integram à análise em nuvem. À medida que as grandes empresas petrolíferas retomam a exploração offshore, os proprietários de embarcações de trabalho em Angola e Gana adotam softwares de manutenção preditiva para minimizar o tempo de inatividade em campos remotos.
Mercado de Telemática para Embarcações e Navios na Europa e nas Américas
A Europa e a América do Norte apresentam demanda de substituição estável à medida que as regulamentações se intensificam em relação à intensidade de carbono e à gestão de riscos cibernéticos. Os testes com rebocadores autônomos da Noruega e os corredores de ferries 5G do Báltico mantêm as regiões na vanguarda dos projetos-piloto de tecnologia, embora os gastos gerais cresçam a taxas de médio dígito único. A América do Sul amplia gradualmente a telemática à medida que os sistemas de comunidade portuária brasileiros exigem o envio de dados de viagem antes da praticagem, enquanto as nações da Aliança do Pacífico co-investem em gateways satelitais que melhoram a cobertura ao longo de rotas de alta correnteza. Coletivamente, essas regiões em desenvolvimento garantem que o mercado de telemática para embarcações e navios continue a se diversificar geograficamente, reduzindo a dependência excessiva de qualquer rota comercial única e incentivando os fornecedores a localizar centros de suporte e modelos de precificação.

Panorama regulatório
A base regulatória para o rastreamento de embarcações continua a se apoiar em instrumentos da IMO, incluindo os requisitos da SOLAS e a norma de desempenho LRIT (MSC.263(84)/Rev.1), que mantêm as frotas de comércio internacional sujeitas a fluxos de trabalho obrigatórios de identificação e relato de posição. Em dezembro de 2024, a IMO adotou a Resolução MSC.570(109), atualizando as normas de desempenho para um AIS universal embarcado, reforçando as expectativas de equipamento e tratamento de mensagens que se refletem nas especificações de terminais de telemática e na integração no passadiço.
Em 2026, a pressão regulatória se estendeu além do relato de posição para a interoperabilidade digital, o monitoramento de emissões e a cibersegurança. A Comissão Europeia adotou o Regulamento de Execução (UE) 2026/394, definindo especificações funcionais e técnicas para a base de dados do FuelEU, e o Regulamento de Execução (UE) 2026/1233, especificando o serviço comum de endereçamento que sustenta o ambiente da Janela Única Marítima Europeia criado no âmbito do Regulamento (UE) 2019/1239. Nos Estados Unidos, a Guarda Costeira dos EUA estabeleceu requisitos de treinamento de plano de cibersegurança em vigor a partir de janeiro de 2026 (33 CFR 101.650), impulsionando os operadores a incorporar controles de segurança, registro de eventos e treinamento de pessoal aos processos operacionais habilitados por telemática. A IMO também avançou em maio de 2026 no trabalho de incorporar o VDES ao seu framework (com etapas finais de adoção assinaladas), o que aponta para caminhos de dados VHF de maior largura de banda que podem influenciar as arquiteturas de conectividade navio-terra.
Análise da cadeia de valor
A cadeia de valor da telemática para barcos e navios começa com o hardware embarcado (terminais multibanda via satélite/celular, antenas, gateways e sensores) e se estende ao software de borda que normaliza os dados para as redes de bordo antes do encaminhamento via operadores de satélite e provedores celulares terrestres. As plataformas de gestão de conectividade e IoT então lidam com a identidade dos dispositivos, o provisionamento e o roaming entre redes marítimas, portuárias e terrestres, enquanto as camadas de nuvem fornecem análises, painéis e APIs para otimização de rotas, manutenção preditiva e relatórios de conformidade. Integradores de sistemas, fabricantes de equipamentos originais (OEMs) e parceiros de serviço alinhados às sociedades classificadoras apoiam as implantações durante o equipamento de novas construções ou escalas portuárias programadas, com receitas recorrentes concentradas em planos de banda larga, assinaturas de software, serviços de cibersegurança e contratos de suporte ao longo do ciclo de vida.
Os portos e nós logísticos afetam cada vez mais a cadeia posterior por meio de Sistemas de Comunidade Portuária (PCS) que centralizam o intercâmbio eletrônico entre transportadoras, terminais e autoridades. Isso eleva a necessidade de interfaces de dados padronizadas e relatórios digitais endereçáveis. A implantação do OneWireless pela A.P. Moller - Maersk em maio de 2025, abrangendo cerca de 450 navios, ilustra essa integração, combinando NB-IoT, Cat-M e LTE com redes privadas sem fio e uma abordagem de comutação independente de operadora, apoiada por parceiros como a Nokia (infraestrutura de rede privada sem fio e gestão de rede), a Onomondo (comutação celular entre a LTE privada do navio e as redes públicas) e a Zededa (gestão de borda para implantação remota de aplicativos). Na camada de visibilidade de ativos do lado portuário, a Netmore Group e a Zenze firmaram parceria em março de 2025 para implantar redes LoRaWAN destinadas ao monitoramento de cargas e ativos em portos e terminais, conectando os fluxos de dados de telemática dos navios às redes de visibilidade dos terminais, quando pertinente.
Cenário Competitivo
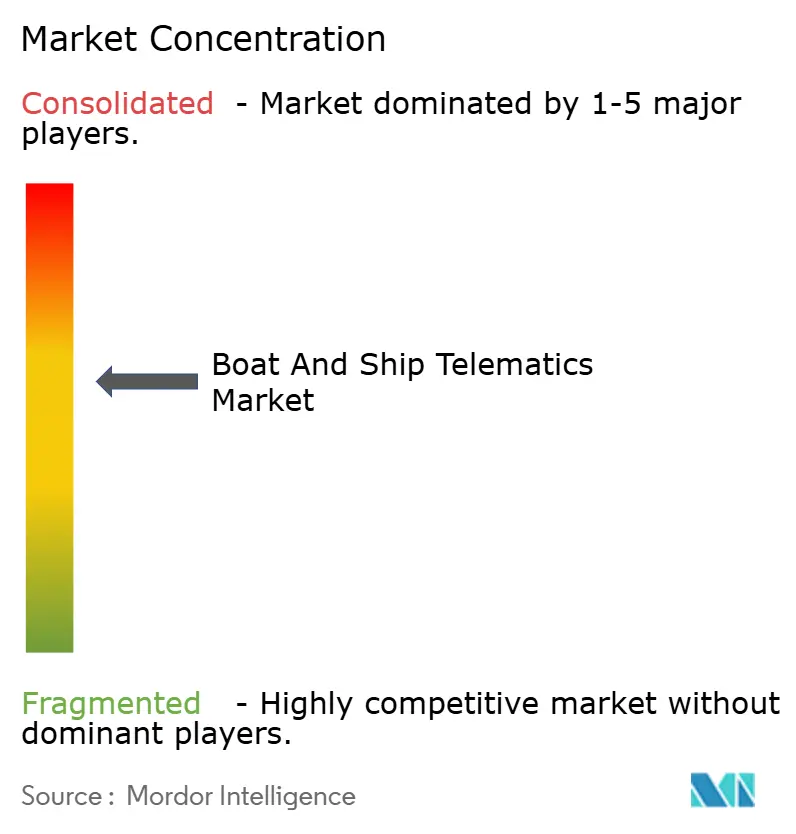
A concorrência permanece moderada. Empresas como Kongsberg Digital, ABB Marine & Ports e Wärtsilä Voyage oferecem pilhas integradas de sensores a análises em nuvem que conquistam contratos de serviço de longo prazo. Inmarsat Maritime, Iridium e ORBCOMM defendem seu território de largura de banda ao combinar atualizações VSAT com serviços de dados de valor agregado. A aquisição da Xeos Technologies pela Satlink e a aquisição da Reygar pela AST Networks sinalizam consolidação visando o controle de fluxos de trabalho de telemática de ponta a ponta.
As alianças estratégicas se concentram em motores de IA e conectividade híbrida. O Vessel Insight da Kongsberg adiciona aplicativos de terceiros por meio de um marketplace aberto, permitindo que os proprietários combinem a otimização de rotas com painéis de conformidade regulatória em uma única assinatura. A fusão da ZeroNorth em 2024 com a Alpha Ori combinou algoritmos de eficiência de combustível com pontes IoT a bordo para gerenciar mais de 4.500 navios, ressaltando uma tendência rumo à escala de ecossistema. Os novos entrantes concentram-se em embarcações recreativas, oferecendo kits centrados em smartphones que conectam alarmes de porão, baterias e geofences a preços acessíveis ao consumidor.
Os sistemas 5G e LEO reformulam a economia ao reduzir os custos por megabyte, levando os incumbentes a se reinventar além da conectividade pura. O portfólio Certus da Iridium agora agrupa cibersegurança e roteamento meteorológico, enquanto a ABB integra o antigo negócio de meteorologia da DTN para enriquecer o planejamento de viagens. As demonstrações de rebocadores autônomos na Noruega e ferries operados remotamente no Japão evidenciam o valor premium de redes resilientes e de alta largura de banda que somente a telemática avançada pode fornecer.
Líderes do Setor de Telemática para Embarcações e Navios
Kongsberg Digital Ltd.
ABB Marine & Ports (ABB Ltd.)
Wartsila Corporation
Marlink SAS
Inmarsat Global Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Telemática para Embarcações e Navios
- Technoton
- Applied Satellite Technology Ltd (AST MSL)
- Sentinel Marine Solutions (Sentinel d.o.o.)
- Cybernetica AS
- Traxens SA
- Metocean Solutions
- Market Spectrum Inc.
- Kongsberg Digital Ltd.
- ABB Marine & Ports Ltd. (ABB Ltd.)
- Wartsila Corporation
- Rolls-Royce Power Systems AG
- Marlink SAS
- Inmarsat Global Limited
- ORBCOMM Inc.
- Garmin Ltd. (Garmin Marine)
- Navico Group (Simrad/B&G)

Oportunidades de mercado e perspectivas futuras
Os relatórios digitais impulsionados pela conformidade e o intercâmbio padronizado de dados navio-terra abrem espaço para plataformas que combinam conectividade, gestão de identidade e produtos de dados de nível regulatório em um único fluxo de trabalho. Na UE, a demanda é moldada pelo ambiente da Janela Única Marítima Europeia previsto no Regulamento (UE) 2019/1239, apoiado pelo Regulamento de Execução (UE) 2026/1233 sobre um serviço comum de endereçamento, e pelo Regulamento de Execução (UE) 2026/394 para as especificações da base de dados do FuelEU. Juntos, esses frameworks aumentam o atrativo de soluções de telemática capazes de agrupar conjuntos de dados de viagem, escala portuária e emissões em submissões interoperáveis. Os fornecedores que oferecem conectores pré-integrados a sistemas portuários e de autoridades, junto com rastreabilidade de dados auditável e relatórios automatizados, têm um caminho mais claro para a implantação empresarial além do rastreamento isolado.
As normas de resiliência cibernética e interoperabilidade a bordo também estão ampliando a camada endereçável de software e integração. Os Requisitos Unificados E26 e E27 da IACS aplicam-se a navios contratados para construção a partir de 1º de julho de 2024, intensificando as exigências de cibersegurança por design para as redes de bordo às quais os dispositivos de telemática se conectam, e a ISO 4891:2024 fornece requisitos de interoperabilidade para aplicações de navios inteligentes e coleta de dados IoT a bordo. Paralelamente, os requisitos de conectividade da tripulação criam gastos de curto prazo relacionados à otimização de banda larga e à gestão de Wi-Fi a bordo: em março de 2026, o Reino Unido publicou orientações (MGN 707 (M)) e legislação (2026 No. 260) abrangendo instalações de conectividade social para marítimos em navios com bandeira do Reino Unido. Isso fortalece o argumento comercial para arquiteturas híbridas satélite-celular e gestão de tráfego baseada em políticas, capazes de separar o tráfego de bem-estar da telemetria operacional. Os programas de embarcações autônomas e controladas remotamente oferecem outro caminho de adoção, apoiados pelo Código MASS não obrigatório do Comitê de Segurança Marítima da IMO (MSC.595(111)), adotado em maio de 2026, que apoia a integração de operações remotas e autônomas, nas quais a telemetria segura e contínua, as comunicações autenticadas e os loops de controle de borda à nuvem tornam-se requisitos essenciais.
Recent Industry Developments in Mercado de Telemática para Embarcações e Navios
- Julho de 2026: a Wartsila assinou um Contrato de Ciclo de Vida de cinco anos com a irlandesa Pardus Energy para fortalecer a previsibilidade de manutenção e a confiabilidade operacional do navio FSRU TURQUOISE P, com o acordo em vigor a partir de abril de 2026. O escopo reforça a transição para modelos de suporte remoto de longo prazo e manutenção baseada em dados, que dependem de conectividade e telemetria contínuas do navio.
- Dezembro de 2025: a ABB Marine and Ports foi selecionada pela Rotterdam Shore Power (uma joint venture entre o Porto de Roterdã e a Eneco) para projetar e construir sistemas de energia em terra (shore power) abrangendo 35 pontos de conexão em três terminais de contêineres de águas profundas. O projeto expande a infraestrutura de eletrificação em um importante complexo portuário e aumenta a necessidade de monitoramento integrado, controle e interfaces digitais que conectem as operações de atracação aos sistemas dos navios e terminais.
- Junho de 2024: a ABB adquiriu a unidade de roteamento meteorológico da DTN, incorporando os serviços Routeguard ao seu conjunto de soluções digitais marítimas. O acordo fortaleceu o conjunto de otimização de viagens e suporte à decisão da ABB, aprimorando a integração entre a captura de dados a bordo, a análise de rotas e a gestão de desempenho de frotas em terra.


Mercado de Telemática para Embarcações e Navios Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada pela telemática usada em barcos e navios para rastrear, comunicar, monitorar condições e apoiar a navegação e a segurança, utilizando hardware, software e serviços relacionados conectados. Medimos os valores no nível da solução, quando a telemática é entregue ao operador ou proprietário do navio.
Exclusões de escopo: excluímos a eletrônica geral de construção naval que não transmite dados fora do navio e os sistemas de infraestrutura portuária puros que não são instalados ou licenciados para uso em embarcações.
Visão geral da segmentação
- Por Aplicação
- Comercial
- Privada/Recreativa
- Defesa e Segurança
- Por Função
- Navegação
- Comunicação
- Monitoramento e Diagnóstico
- Coleta de Dados e Análise
- Por Componente
- Hardware
- Sensores e Antenas
- Terminais a Bordo
- Software e Plataformas
- Hardware
- Por Tipo de Embarcação
- Navios de Carga e Porta-Contêineres
- Petroleiros
- Passageiros e Cruzeiros
- Embarcações de Trabalho e Apoio Offshore
- Iates e Embarcações de Lazer
- Por Tecnologia de Comunicação
- Satélite (LEO/MEO/GEO)
- Celular/5G
- Redes Híbridas e em Malha
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Indonésia
- Malásia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Egito
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado e manter premissas realistas entre regiões e categorias de embarcações. Baseamo-nos em sinais públicos de transporte marítimo e de frotas, cruzando-os depois com comentários sobre adoção tecnológica provenientes de fontes marítimas confiáveis.
As entradas comuns vieram de fontes como publicações da IMO (incluindo requisitos relacionados à segurança e ao rastreamento), referências da ITU sobre comunicações marítimas, estatísticas comerciais da UN Comtrade para fluxos de equipamentos relevantes e indicadores de transporte marítimo da UNCTAD. Também utilizamos bases de dados de patentes para entender onde a inovação está concentrada, além de registros de empresas, apresentações a investidores e sites de associações para verificar a consistência das narrativas comerciais. Parte do mapeamento de mercado e da normalização financeira foi apoiada por uma assinatura paga de dados financeiros de empresas e uma assinatura paga de registros de importação e exportação em nível de embarque, quando disponíveis. Os exemplos aqui listados não são exaustivos, e muitas outras fontes foram utilizadas na coleta, validação e esclarecimento de dados durante o trabalho.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em confirmar o que efetivamente está sendo adquirido como telemática em embarcações e como o preço é estruturado (vendas de dispositivos, licenças de software e taxas recorrentes de conectividade e serviço). Conversamos com partes interessadas em frotas comerciais, operadores de embarcações de passageiros e de lazer, e participantes do ecossistema de soluções, testando em seguida as premissas regionais entre APAC, EMEA e Américas, de modo que o panorama de demanda não fosse determinado por uma única rota comercial ou combinação de embarcações.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos: 14% | APAC: 50% |
| Nível médio: 57% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Empresas menores: 14% | Gerentes: 55% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual a base de embarcações endereçável e a atividade operacional foram traduzidas em um conjunto de gastos com telemática, depois dividido conforme o comportamento típico de instalação e assinatura. Para manter os cálculos fundamentados, utilizamos insumos práticos, como o número global de frotas por tipo de embarcação, a mistura entre retrofit e nova instalação, o número médio de dispositivos por embarcação, as taxas de adesão a serviços recorrentes e as faixas de preços anuais típicas para software e conectividade.
Após moldar o conjunto de demanda, verificamos os resultados por meio de aproximações bottom-up seletivas, como o preço médio de venda amostrado multiplicado pelo volume estimado de embarques para as principais classes de hardware, e uma verificação de razoabilidade em relação à intensidade de receita recorrente para frotas assinantes. Quando as evidências diretas de volume eram escassas, as lacunas foram tratadas por meio da aplicação de faixas conservadoras de penetração, validadas por entrevistas, e depois testadas sob estresse para que nenhuma premissa otimista isolada determinasse o total.
Para a previsão, utilizou-se análise de cenários, apoiada por relações multivariadas simples entre a demanda por telemática e indicadores como a atividade do comércio marítimo, os programas de eficiência de combustível e emissões, a disponibilidade de cobertura por satélite e a adoção da conformidade de segurança. A trajetória final foi ajustada apenas quando múltiplos sinais se moveram em conjunto, o que mantém a previsão explicável em uma reunião com o cliente e repetível durante as atualizações.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de verificações passo a passo em fontes de dados, retorno de entrevistas e comportamento do modelo entre regiões. Comparamos os resultados com sinais independentes, como tendências de atividade das embarcações, padrões conhecidos de adoção de sistemas de rastreamento e comunicação, e o gasto médio implícito por embarcação conectada, investigando depois quaisquer variações relevantes antes da aprovação final.
As verificações de variância foram realizadas em nível regional e por tipo de embarcação, de modo que uma única geografia não distorcesse o total global. Quando os respondentes primários identificaram uma discrepância clara em preços, taxas de adesão ou ciclos de instalação, as premissas relevantes foram revisadas e as partes correspondentes do modelo recalculadas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram as condições de demanda, e uma revisão final é feita antes da entrega, para que os clientes recebam a visão mais recente.
Comparação do tamanho de mercado de telemática para barcos e navios da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para telemática de barcos e navios podem diferir mesmo quando parecem abranger os mesmos casos de uso, já que os fluxos de receita incluídos e o ano-base utilizado podem alterar o total. Também observamos diferenças quando os estudos se baseiam mais em narrativas amplas de gastos com tecnologia do que em fatores de demanda vinculados às embarcações, que podem ser verificados em relação à atividade das frotas.
A principal diferença decorre de se as taxas recorrentes de conectividade e plataforma de software são contabilizadas junto com a receita de dispositivos; a Mordor Intelligence inclui hardware de telemática além de software e serviços vinculados à operação da embarcação, validando em seguida o gasto implícito por embarcação ativa. Os totais também podem variar quando um estudo inclui sistemas digitais do lado portuário na mesma categoria, aplica penetração agressiva para retrofits, ou utiliza diferentes tratamentos de moeda e inflação em comparações plurianuais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,56 bilhões de USD (2025) | |
| Editora do Setor A | 6,71 bilhões de USD (2025) | Frequentemente utiliza um escopo mais amplo de telemática marítima com pacotes de serviços que podem incluir serviços digitais de bordo adjacentes, e a combinação de aplicações de passageiros, defesa e comerciais no ano-base pode ter ponderações diferentes. |
| Portal de Pesquisa B | 5,60 bilhões de USD (2023) | Utiliza um ano-base anterior, e a página apresenta declarações de tamanho internamente inconsistentes, o que pode ocorrer quando as definições ou revisões não estão alinhadas entre as seções, resultando em um ponto de partida diferente para a curva de crescimento. |
A dispersão entre as fontes é explicada principalmente pelas escolhas de escopo e pela forma como a receita de serviços recorrentes é tratada ao longo do tempo, e não por uma simples diferença de cálculo. Ao ancorar as premissas ao número de embarcações, ao comportamento de instalação e a uma progressão realista de preços, a estimativa permanece rastreável a entradas claras e pode ser atualizada anualmente sem alterar a lógica subjacente.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de telemática para embarcações e navios?
O mercado foi avaliado em USD 6,08 bilhões em 2026 e está no caminho certo para atingir USD 9,51 bilhões até 2031.
Qual região detém a maior participação no mercado de telemática para embarcações e navios?
A Ásia-Pacífico liderou em 2025 com 36,55% da receita global, impulsionada por projetos de portos inteligentes e atualizações digitais alinhadas ao RCEP.
Onde se espera o crescimento mais rápido até 2031?
O Oriente Médio e África estão previstos para se expandir a uma CAGR de 9,95% à medida que os corredores logísticos habilitados por IA e os novos terminais de águas profundas entram em operação.
Qual segmento de embarcações está adotando a telemática mais rapidamente?
As embarcações de trabalho e navios de apoio offshore apresentam o maior impulso de adoção, avançando a uma CAGR de 8,55% graças às necessidades de posicionamento dinâmico e manutenção preditiva.
Qual retorno os operadores podem esperar dos investimentos em telemática?
Plataformas integradas de roteamento meteorológico e otimização de combustível podem reduzir o consumo de bunker em até 15%, proporcionando economias de custo mensuráveis aliadas aos benefícios de conformidade regulatória.
Página atualizada pela última vez em:



