
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
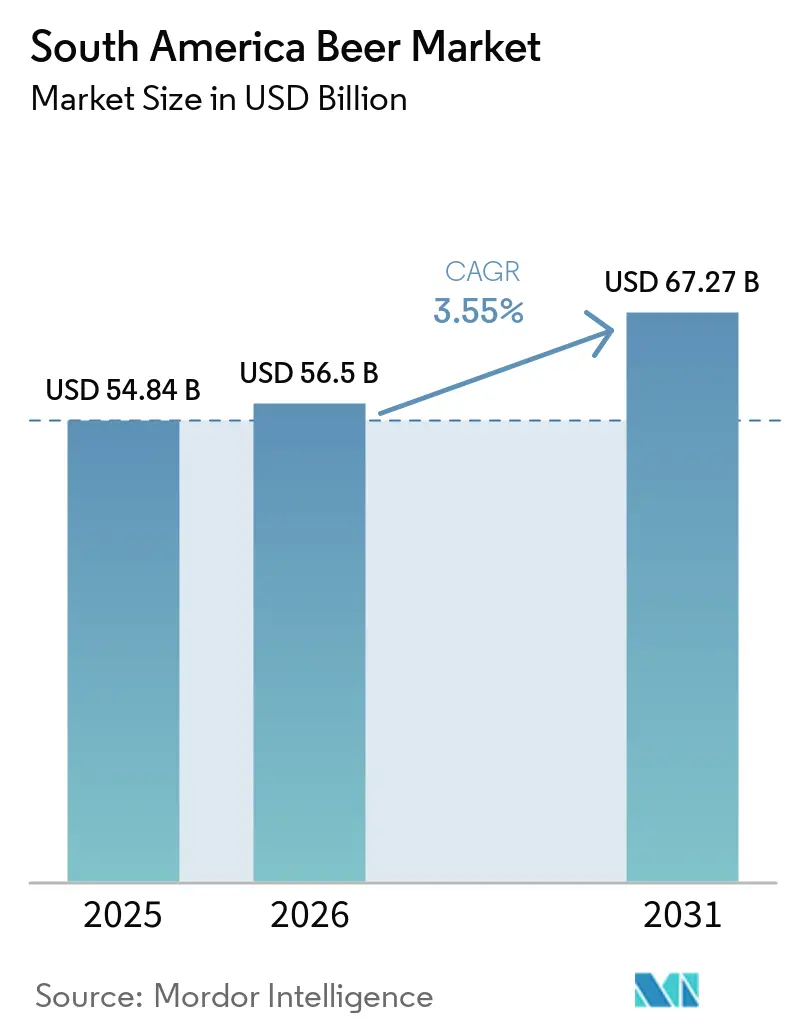
| Tamanho do mercado no ano base (2025) | 54.84 Bilhões de dólares |
| Tamanho do Mercado (2026) | 56.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 67.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.55 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerveja da América do Sul por Mordor Intelligence
O tamanho do mercado de cerveja da América do Sul foi de 54,84 bilhões de USD em 2025 e está projetado para atingir 56,50 bilhões de USD em 2026 e 67,27 bilhões de USD até 2031, crescendo a um CAGR de 3,55% ao longo do período de previsão. O mercado de cerveja da América do Sul é sustentado pelo crescimento da população urbana, pelos ganhos nos gastos dos consumidores e pelos investimentos de grandes cervejeiros em capacidade mainstream e premium. Produtos premium, ofertas sem álcool e pedidos digitais oferecem aos produtores formas de proteger a receita quando a demanda por volume é irregular. O Brasil permanece como o centro de valor da região, embora o clima frio e a pressão sobre os gastos das famílias tenham reduzido os volumes de cerveja em 2025. O Peru oferece expansão mais rápida, apoiada por lançamentos de produtos e maior atividade no canal on-premise. O mercado de cerveja da América do Sul também enfrenta pressão de novos impostos, categorias de bebidas alcoólicas concorrentes e uma crescente preferência por produtos prontos para beber [1].
Principais Conclusões do Relatório
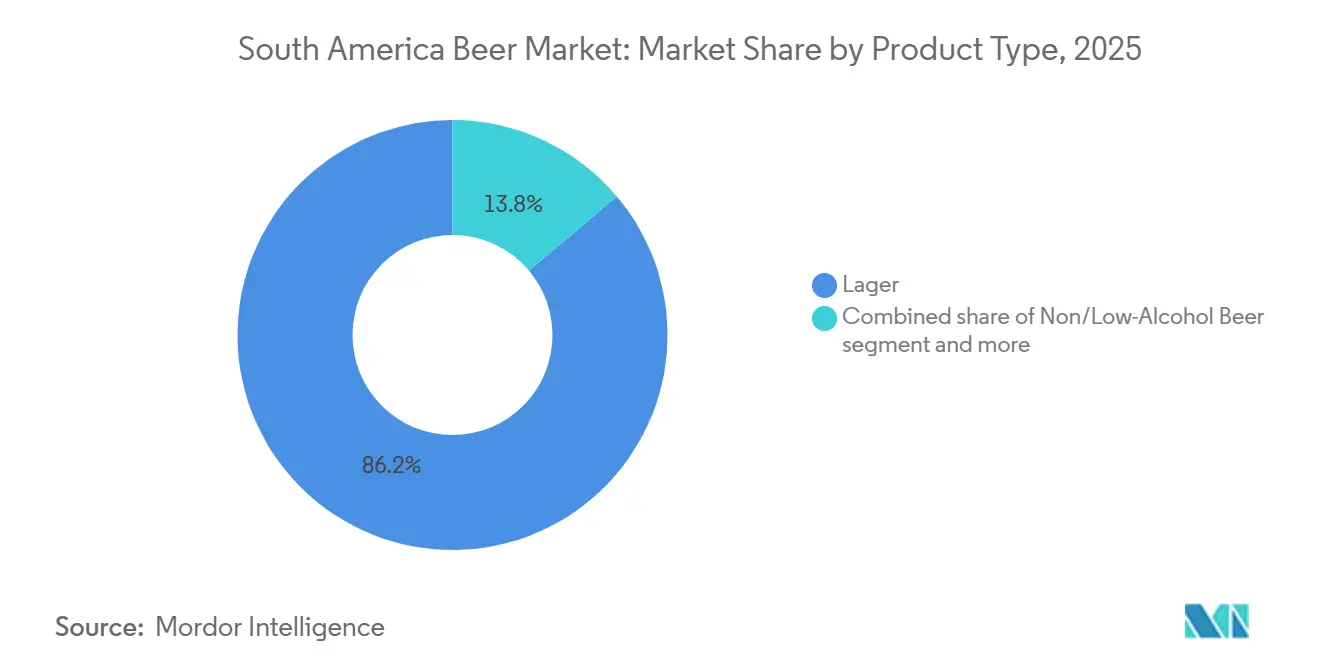
- Por tipo de produto, a lager deteve 86,15% da participação do mercado de cerveja da América do Sul em 2025, enquanto a cerveja sem álcool/com baixo teor alcoólico está projetada para crescer a um CAGR de 5,21% até 2031.
- Por categoria, a massa deteve 78,53% da participação do mercado de cerveja da América do Sul em 2025, enquanto o premium está projetado para crescer a um CAGR de 4,73% até 2031.
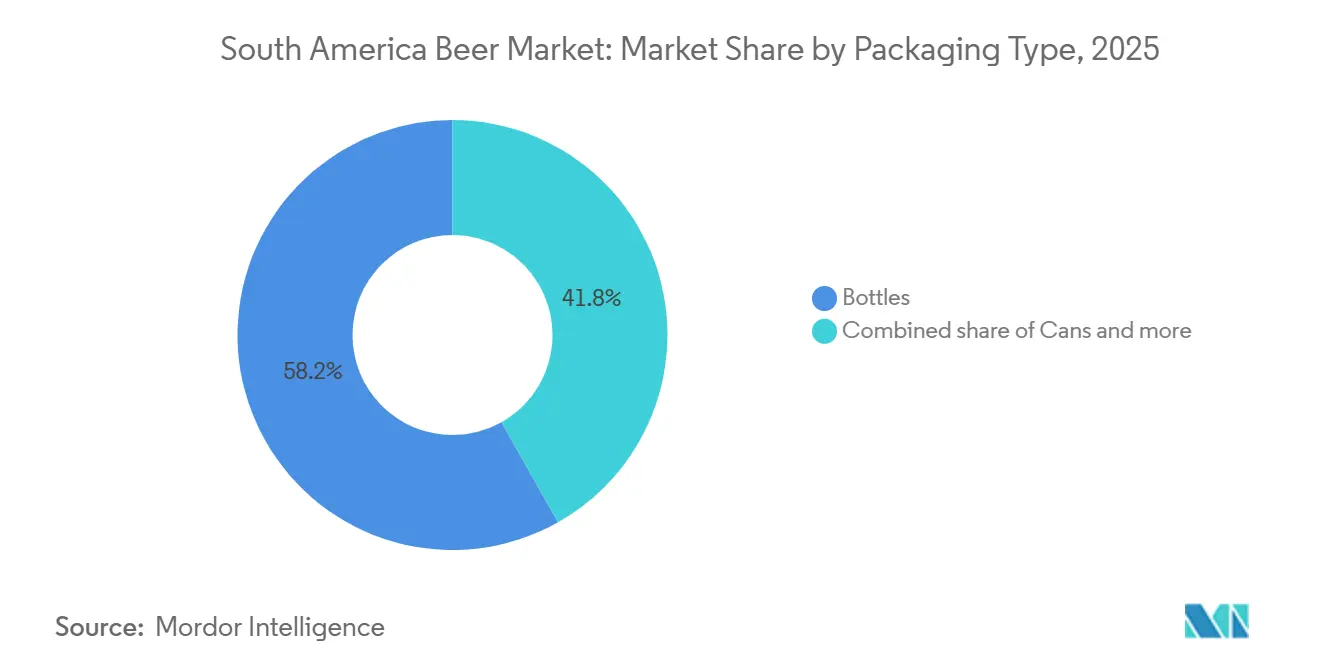
- Por tipo de embalagem, as garrafas detiveram uma participação de 58,16% em 2025, enquanto as latas estão projetadas para crescer a um CAGR de 3,87% até 2031.
- Por canal de distribuição, o off-trade deteve uma participação de 56,33% em 2025 e está projetado para crescer a um CAGR de 4,05% até 2031.
- Por geografia, o Brasil deteve uma participação de 47,06% em 2025, enquanto o Peru está projetado para crescer a um CAGR de 5,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda Crescente por Bebidas Alcoólicas Acessíveis | +0.7% | Brasil, Bolívia, Equador, Paraguai | Curto prazo (≤ 2 anos) |
| Expansão das Ofertas de Cerveja Premium e Artesanal | +0.6% | Brasil, Chile, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Crescente Popularidade das Embalagens em Lata Convenientes | +0.4% | Brasil, Argentina, Chile | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Entrega Digital de Cerveja | +0.3% | Brasil, Colômbia, Peru | Médio prazo (2-4 anos) |
| Crescimento do Investimento em Capacidade de Produção Local | +0.5% | Brasil, Colômbia, Peru | Longo prazo (≥ 4 anos) |
| Crescimento em Bares, Restaurantes e Vida Noturna | +0.4% | Brasil, Peru, Colômbia, Chile | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Bebidas Alcoólicas Acessíveis
A cerveja de mercado de massa continua sendo importante para o mercado de cerveja da América do Sul porque muitos consumidores preferem preços acessíveis e marcas conhecidas disponíveis no varejo de bairro. A Ambev reportou crescimento de volume em dígito médio único para suas marcas principais Brahma e Antarctica em 2025, mesmo com a queda da categoria de cerveja brasileira em geral. Esse resultado indica que as marcas de valor podem manter a demanda durante períodos de menor gasto das famílias, pois atendem a ocasiões sociais rotineiras sem exigir uma migração para produtos de preço mais elevado. A cerveja também mantém uma vantagem de acessibilidade sobre os destilados em muitos mercados regionais, pois o tratamento de excise é geralmente menor, o que protege sua posição quando os consumidores comparam os gastos entre as categorias de bebidas alcoólicas. A legalização dos jogos de azar online no Brasil pode competir pelos gastos discricionários das famílias, adicionando pressão além dos efeitos de volume relacionados ao clima e tornando a recuperação mais dependente das prioridades dos consumidores. Essas condições mantêm a arquitetura de preços, a acessibilidade das embalagens, a disponibilidade local confiável e o valor claro da marca como elementos centrais do mercado de cerveja da América do Sul.
Expansão das Ofertas de Cerveja Premium e Artesanal
A premiumização oferece ao mercado de cerveja da América do Sul um caminho para melhorar o valor por hectolitro mesmo quando os volumes totais diminuem, o que reduz a ligação entre o volume da categoria e o desempenho da receita. A Ambev reportou crescimento de volume de 17% em seu portfólio premium durante 2025, enquanto suas marcas principais caíram em dígitos altos. A empresa reportou uma margem de EBITDA normalizada de 34,9% para Cerveja Brasil após uma expansão de 110 pontos-base, demonstrando o valor dos resultados de um mix de produtos melhor e o papel dos rótulos premium no suporte às margens. A Heineken inaugurou uma cervejaria de BRL 2,5 bilhões em Passos, Brasil, em 2026, com capacidade anual inicial de 500 milhões de litros para marcas de malte puro e premium. A Bavaria também inaugurou sua cervejaria Yumbo na Colômbia durante 2025, apoiada por contratos de preço fixo com fazendas locais que ajudam a gerenciar um insumo de produção importante. Essas ações mostram que os produtores estabelecidos estão investindo em capacidade premium, qualidade de marca e insumos mais seguros no mercado de cerveja da América do Sul.
Crescente Popularidade das Embalagens em Lata Convenientes
As latas estão ganhando um papel maior no mercado de cerveja da América do Sul porque são portáteis, esfriamrapidamente e podem ser recicladas por meio de sistemas estabelecidos de coleta de alumínio. O Brasil vendeu 34,1 bilhões de latas de alumínio em 2025, o segundo maior volume já registrado no país, confirmando a escala da cadeia de suprimentos local de latas. As latas representaram uma parcela significativa das vendas de cerveja no varejo no Brasil e ganharam de 3% a 5% de pontos de participação por ano em relação ao vidro nos dados fornecidos, o que sustenta o investimento contínuo no formato. A Copa do Mundo FIFA 2026 deve apoiar a demanda em estádios, eventos e ambientes externos, onde a portabilidade é importante e as garrafas retornáveis podem ser menos práticas. A produção anual de mais de 15 bilhões de latas da Ambev lhe confere uma vantagem de custo sobre os produtores que compram latas no mercado aberto. No Chile, lançamentos artesanais recentes em alumínio reciclável também mostram que as latas são utilizadas para posicionamento premium, frescor do produto e conveniência em massa.
Adoção Crescente de Entrega Digital de Cerveja
Os pedidos digitais estão mudando a forma como o mercado de cerveja da América do Sul alcança consumidores e varejistas, criando rotas de vendas que operam ao lado das lojas tradicionais e das redes de atacado. O Zé Delivery encerrou 2025 com 27 milhões de consumidores cadastrados, 67 milhões de pedidos anuais e BRL 4,7 bilhões em valor bruto de mercadoria. A plataforma de negócios BEES da AB InBev processou 13,3 bilhões de USD em valor bruto de mercadoria no terceiro trimestre de 2025, alta de 11% em relação ao ano anterior, o que demonstra o papel da plataforma nos pedidos do trade. A plataforma fornece ao cervejeiro informações de vendas e estoque no nível do varejista que podem apoiar decisões de precificação, promoção, sortimento e reposição. O modelo direto ao consumidor Ta Da está sendo expandido para a Colômbia e o Peru, levando a abordagem além do Brasil e oferecendo à empresa um modelo regional mais consistente. Provedores menores de entrega, incluindo o Jão Delivery, indicam que a entrega online de bebidas permanece competitiva fora das maiores cidades e não se tornou um canal de empresa única.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de Impostos sobre Consumo e Custos de Conformidade Regulatória | -0.6% | Brasil, Chile, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Forte Concorrência do Vinho e dos Destilados | -0.5% | Argentina, Chile, Uruguai, Brasil | Longo prazo (≥ 4 anos) |
| Crescentes Preocupações com a Saúde em Relação ao Consumo de Álcool | -0.4% | Brasil, Argentina, Chile, Colômbia | Médio prazo (2-4 anos) |
| Restrições Rígidas à Publicidade e ao Marketing de Bebidas Alcoólicas | -0.3% | Colômbia, Chile, Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Impostos sobre Consumo e Custos de Conformidade Regulatória
A Lei Complementar 214/2025 do Brasil cria um Imposto Seletivo sobre bebidas alcoólicas que entra em vigor em 2027. O imposto combina um componente ad valorem com uma cobrança específica vinculada ao teor alcoólico e ao volume. Produtos com maior teor alcoólico e em formatos maiores enfrentam, portanto, uma carga mais pesada do que as alternativas com menor teor alcoólico. O Chile aplica um excise ad valorem de 20,5% sobre a cerveja antes do IVA, enquanto a Argentina aplica excise sobre cerveja de 8% a 14% no resumo tributário fornecido. Esses requisitos são mais difíceis de gerenciar para produtores artesanais e independentes, pois não dispõem dos mesmos recursos tributários e de conformidade que os cervejeiros multinacionais. O resultado pode favorecer a consolidação no mercado de cerveja da América do Sul, especialmente nas linhas de produtos de menor margem [2].
Forte Concorrência do Vinho e dos Destilados
O vinho compete diretamente com a cerveja na Argentina, no Chile e no Uruguai porque tem um forte papel cultural, profundidade de produção local e presença no canal on-trade. Os dados do IWSR fornecidos mostraram queda de 4% no volume de cerveja no Brasil e queda de 5% no valor da cerveja em 2025. Também projetou crescimento de 26% no consumo de cerveja na Colômbia entre 2025 e 2035, sugerindo que a pressão da categoria difere entre as regiões. As bebidas prontas para beber também estão se tornando uma alternativa mais forte para ocasiões de consumo casual na América Latina. Os cervejeiros estão respondendo com variantes com sabor e sem álcool, mas essas adições exigem portfólios mais complexos e distribuição. A concorrência nas ocasiões de consumo continuará sendo uma restrição ao mercado de cerveja da América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Lager Lidera Enquanto a Cerveja Sem Álcool/Com Baixo Teor Alcoólico se ExpandeA lager representou 86,15% do mercado de cerveja da América do Sul em 2025, refletindo a forte demanda por lagers claras e refrescantes em países tropicais e subtropicais. A lager de teor alcoólico padrão enfrentou pressão de volume no Brasil durante 2025. Ao mesmo tempo, a Heineken e a Ambev investiram em capacidade e marketing para lager de malte puro. A cerveja sem álcool/com baixo teor alcoólico é o tipo de produto de crescimento mais rápido e está prevista para se expandir a um CAGR de 5,21% até 2031. Os dados fornecidos mostraram o volume de cerveja sem álcool crescendo 10,4% na América Latina e no Caribe em 2025, em comparação com 6,5% globalmente. A Ambev reportou crescimento de quase 30% em seu volume de cerveja sem álcool no Brasil em 2025.
A Backus introduziu a Cusqueña Trigo Cero Alcohol no Peru durante 2025 por meio de supermercados e bodegas, utilizando tanto o varejo nacional quanto os pontos de venda menores de bairro para alcançar os consumidores. O lançamento ampliou a disponibilidade nacional de uma cerveja de trigo sem álcool produzida localmente e deslocou a oferta para além das alternativas importadas. Um cervejeiro artesanal argentino também introduziu uma cerveja abaixo de 0,5% ABV durante 2025, mostrando que o desenvolvimento de produtos com menor teor alcoólico inclui tanto cervejeiros nacionais quanto especialistas menores. Ale e produtos especiais permanecem partes menores da categoria, mas se beneficiam de eventos artesanais e do interesse em produtos com sabor e de inspiração local no Peru e na Colômbia. O setor de cerveja da América do Sul está, portanto, vendo a concorrência se deslocar entre os estilos à medida que os consumidores escolhem entre alternativas alcoólicas e com menor teor alcoólico, em vez de abandonar completamente os estilos de cerveja familiares. Os produtos sem álcool também podem alcançar ocasiões como almoços de dia de trabalho e situações de motorista designado, o que amplia as ocasiões de consumo endereçáveis para as marcas estabelecidas.



Por Categoria:
A Massa Sustenta o Volume Enquanto o Premium Constrói ValorA cerveja de massa deteve 78,53% do tamanho do mercado de cerveja da América do Sul em 2025, refletindo amplo alcance doméstico no Brasil, Peru e Bolívia. Marcas como Brahma, Cristal, Pilsen e Águila sustentam essa posição em diferentes faixas de renda. A cerveja premium está prevista para crescer a um CAGR de 4,73% até 2031. As marcas Corona, Stella Artois, Spaten e Original da Ambev registraram crescimento de volume de 17% durante 2025. Isso ajudou a estabilizar a receita líquida de Cerveja Brasil apesar de uma queda de 4,5% no volume total de cerveja. Os produtos premium caíram 1% em 2025, enquanto as marcas principais caíram em dígitos altos nos dados fornecidos.
A Cerpa busca elevar os produtos premium para 33% do volume a partir de 5% após seu acordo de distribuição com a Coca-Cola em 2025, oferecendo ao cervejeiro uma rota para mais clientes em todo o Brasil. Sua estratégia ilustra como um cervejeiro de médio porte pode usar uma distribuição mais ampla para reposicionar seu portfólio em vez de competir apenas com uma oferta de valor. A Copa do Mundo FIFA 2026 também oferece uma grande plataforma para atividades de marcas premium no Brasil, na Colômbia e no Chile, onde os cervejeiros podem vincular a disponibilidade do produto ao consumo em eventos. A Heineken atrasou os aumentos de preços no Brasil durante 2025 em 2 a 3 meses em relação à Ambev. Os dados fornecidos vincularam essa decisão a um aumento de 1,6 ponto percentual em sua participação no Brasil durante o primeiro semestre de 2025, principalmente no segmento de massa. O setor de cerveja da América do Sul depende, consequentemente, do timing de preços, do alcance de distribuição e da qualidade do produto quando os consumidores transitam entre as escolhas de massa e premium.
Por Tipo de Embalagem:
As Garrafas Lideram Enquanto as Latas Ganham Casos de UsoAs garrafas detiveram 58,16% do tamanho do mercado de cerveja da América do Sul em 2025 porque o vidro retornável continua sendo amplamente utilizado em domicílios e estabelecimentos on-trade. O formato é especialmente importante no Brasil e na Argentina, onde os sistemas de retorno reduzem o custo de material por unidade. A Ambev lançou uma linha de engarrafamento em vidro retornável em Goiás durante 2025 com capacidade para 60.000 garrafas por hora. A empresa também está construindo uma fábrica de vidro de BRL 870 milhões no Paraná. Esses investimentos mostram que as garrafas retornáveis permanecem estrategicamente importantes apesar do crescimento mais rápido das latas. Barris e PET continuam a atender à demanda on-trade e de chope no Brasil e no Peru.
As latas estão previstas para crescer a um CAGR de 3,87% até 2031 no mercado de cerveja da América do Sul, tornando-as o formato de embalagem de crescimento mais rápido na segmentação fornecida. Sua conveniência se adapta ao varejo, a eventos e ao uso externo, enquanto a reciclagem de alumínio sustenta as alegações de embalagem relevantes para os cervejeiros listados. O volume de 34,1 bilhões de latas do Brasil em 2025 fornece uma grande base de fabricação para o formato e sustenta maior disponibilidade no varejo. A produção anual integrada de mais de 15 bilhões de unidades da Ambev ajuda a reduzir a exposição a variações no preço spot do alumínio e pode encurtar o planejamento da cadeia de suprimentos. Os produtores menores que compram latas externamente não têm a mesma vantagem de aquisição, especialmente quando a demanda aumenta em torno de grandes eventos. O uso contínuo de latas por cervejeiros artesanais chilenos mostra que o formato é relevante para produtos premium, design de produto e marcas de varejo de alto volume.

Por Canal de Distribuição:
O Off-Trade Lidera as Vendas e o Acesso DigitalO off-trade deteve 56,33% da participação do mercado de cerveja da América do Sul em 2025 e está previsto para se expandir a um CAGR de 4,05% até 2031. Supermercados, hipermercados e varejistas de desconto sustentam esse canal no Brasil, na Colômbia e no Chile. O Zé Delivery adicionou uma rota direta ao consumidor que não depende de acordos convencionais de precificação com varejistas. Os 67 milhões de pedidos anuais e os BRL 4,7 bilhões em valor bruto de mercadoria da plataforma em 2025 demonstram sua escala. Os pedidos digitais também geram dados de consumidores e produtos que sustentam precificação e promoções mais direcionadas. Essas funções tornam as vendas off-trade uma fonte significativa de informação, além de volume, para o mercado de cerveja da América do Sul.
Os canais on-trade detiveram os 43,67% restantes do volume de distribuição em 2025. Bares, restaurantes e locais de vida noturna oferecem um ambiente importante para o lançamento de produtos, o estabelecimento de credenciais premium e a obtenção de feedback dos consumidores antes de uma distribuição mais ampla. Redes de lojas especializadas e de bebidas alcoólicas na Colômbia estão se expandindo para cidades secundárias, ampliando o acesso a marcas premium fora dos maiores centros urbanos. A Backus investiu mais de 20% a mais em atividades on-premise em 2025 e empregou mais de 150 especialistas dedicados para melhorar a execução nessas contas. Reportou crescimento de 6% no canal on-trade durante o ano, o que sustenta o argumento para o investimento contínuo nesse ambiente. O canal pode ser menor em volume, mas continua desempenhando um papel importante em experimentação, construção de marca e desenvolvimento de portfólio para o mercado de cerveja da América do Sul.
Análise Geográfica
Mercado de Cerveja no Brasil
O Brasil deteve 47,06% do tamanho do mercado de cerveja na América do Sul em 2025, impulsionado por sua grande população, cultura cervejeira consolidada e base de produção desenvolvida. Ambev, Heineken e Grupo Petrópolis investiram mais de BRL 17,5 bilhões no Brasil desde 2020, de acordo com os dados fornecidos. O volume total de cerveja brasileira caiu 4,5% em 2025, em meio a temperaturas frias no Sul e Sudeste e pressão sobre o consumo das famílias. A Ambev, no entanto, registrou receita líquida estável no segmento de cerveja no Brasil, à medida que o volume premium cresceu 17% e o volume sem álcool aumentou quase 30%. O setor de bares e restaurantes do país gerou BRL 495 bilhões em 2025, mantendo uma ampla base de consumo no canal on-trade. A Copa do Mundo FIFA de 2026 deverá sustentar a demanda tanto no varejo quanto nas ocasiões de consumo no canal on-trade.
Mercado de Cerveja no Peru e na Colômbia
O Peru tem previsão de crescimento a um CAGR de 5,67% até 2031, o ritmo mais acelerado entre os mercados geográficos nos dados fornecidos. A Backus registrou receita de PEN 7.910,09 milhões no exercício fiscal de 2025 e atribuiu 50% do crescimento de volume à inovação de produtos, o que vincula seu desempenho a um pipeline de produtos ativo. A empresa também ampliou seus investimentos no canal on-premise, fortalecendo a exposição à demanda de restaurantes e bares e melhorando sua presença em ocasiões de experimentação de produtos. A Colômbia é impulsionada pela urbanização e por um aumento projetado de 26% no consumo de cerveja entre 2025 e 2035. A Bavaria detém mais de 85% de participação no mercado doméstico e inaugurou uma cervejaria em Yumbo no valor de 300 milhões de USD em 2025, com capacidade anual de 4,2 milhões de hectolitros. Esses investimentos posicionam o Peru e a Colômbia como importantes fontes de crescimento além do Brasil no mercado de cerveja na América do Sul, com ambos os países combinando cervejeiros locais consolidados e expansão de capacidade.
Mercado de Cerveja na América do Sul
A Argentina apresentou crescimento orgânico de receita de 15,6% na divisão Ambev América Latina Sul durante 2025, sob a contabilidade de hiperinflação da IAS 29, enquanto a recuperação da demanda permaneceu gradual no material fornecido. O imposto de consumo de cerveja no Chile, de 20,5%, permanece abaixo da alíquota de 31,5% aplicada às bebidas destiladas, conferindo à cerveja uma vantagem formal de preço no varejo quando os consumidores comparam as categorias. As cervejarias chilenas receberam reconhecimento internacional em 2025, incluindo o prêmio da SOKO'S de Melhor Ale Belga Escura Forte no World Beer Awards, o que proporcionou maior visibilidade aos produtores locais. A Bolívia registrou crescimento de volume em meados dos dois dígitos para as marcas Paceña e Huari da Ambev em 2025. O Paraguai e o Uruguai permanecem mercados mais estáveis, cujas perspectivas estão ligadas ao poder de compra argentino e às condições econômicas regionais mais amplas. Em conjunto, esses mercados ampliam o mercado de cerveja na América do Sul, mas operam sob diferentes condições tributárias, de renda, produção e de categoria, o que exige um planejamento específico por país.
Cenário Competitivo
Concentração do Mercado
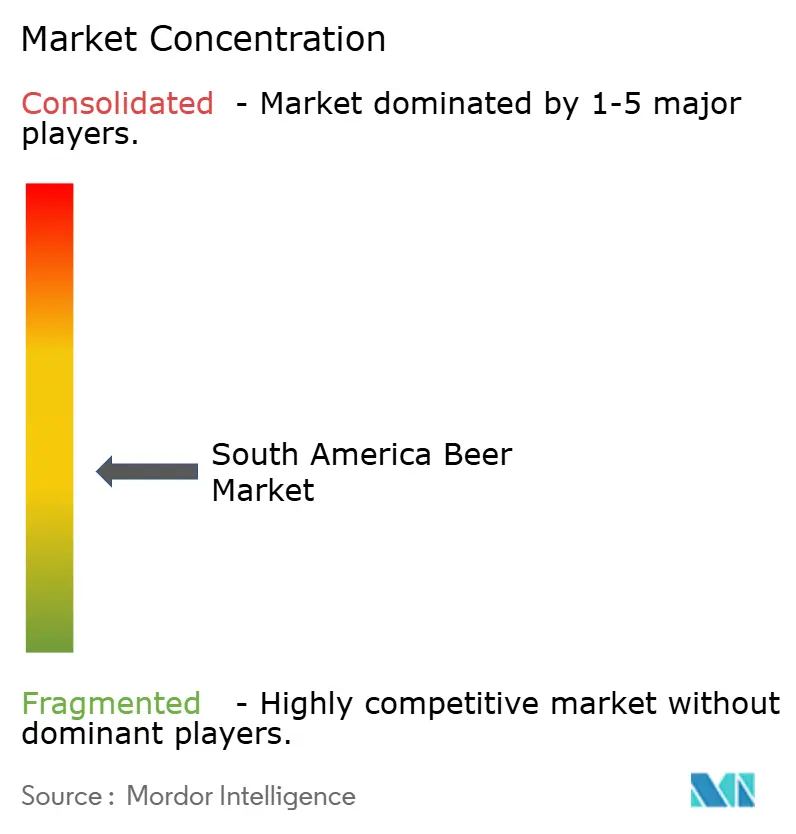
As subsidiárias da AB InBev têm fortes posições nacionais em todo o mercado de cerveja da América do Sul. A Ambev, a Backus e a Bavaria responderam por uma parcela significativa do mercado doméstico da Colômbia nos dados fornecidos. Essas posições significam que a concorrência frequentemente ocorre entre alguns grandes cervejeiros dentro de cada país, mesmo que as participações regionais pareçam menos concentradas. A Heineken é o principal desafiante no Brasil no mesmo período. O material fornecido vinculou esse movimento a aumentos de preços mais tardios do que os adotados pelos cervejeiros concorrentes, mostrando a importância de curto prazo da execução de preços. O Grupo Petrópolis ilustra a pressão sobre as empresas de médio porte após uma desaceleração da demanda, tendo obtido financiamento após seu processo de recuperação judicial.
A Heineken inaugurou a cervejaria Passos de BRL 2,5 bilhões em junho de 2026 para expandir a produção brasileira de marcas de malte puro e premium. A Bavaria inaugurou sua cervejaria Yumbo em 2025 com automação, um sistema fechado de água e uma meta de certificação de gestão de energia ISO 50001 até 2027. A AB InBev usa o marketplace BEES para coletar dados de vendas e estoque de varejistas que informam decisões de precificação, promoções e sortimento no nível do cliente. O Zé Delivery também oferece à AB InBev um canal direto ao consumidor e informações de demanda no nível do produto que sustentam sua resposta aos padrões de consumo local. A Cerpa firmou um acordo de distribuição com o sistema Coca-Cola em 2025 e projetou um aumento de 455% no volume do Sul e Sudeste do Brasil em 2026 em comparação com 2025. Essas ações mostram que o investimento em produção, parcerias de distribuição, acesso a dados e capacidades digitais são ferramentas competitivas centrais no mercado de cerveja da América do Sul.
A cerveja sem álcool representa uma área de desenvolvimento para os cervejeiros estabelecidos porque o material fornecido situou a penetração abaixo de 2% na América do Sul. Os produtos artesanais a premium também oferecem espaço para marcas que conseguem alcançar uma distribuição mais ampla sem perder seu posicionamento local distintivo. A Bolívia e o Equador têm consumo per capita de cerveja menor do que a média regional no material fornecido, o que oferece aos cervejeiros condições de expansão diferentes das do maduro mercado brasileiro. A Bogotá Beer Company, a Tres Cordilleras, a Cervejaria Bodebrown e a Cervecería Antares contribuem para a pressão competitiva nas ofertas premium e artesanais. Sua escala de produção permanece menor do que a dos cervejeiros multinacionais com redes de distribuição mais amplas, grandes portfólios locais e ferramentas comerciais orientadas por dados. O mercado de cerveja da América do Sul, portanto, combina posições nacionais concentradas com concorrência ativa em formatos de produtos selecionados, segmentos premium e territórios locais.
Líderes do Setor de Cerveja da América do Sul
-
Anheuser-Busch InBev
-
Heineken N.V
-
Carlsberg Group
-
Ambev
-
Unión de Cervecerías Peruanas Backus y Johnston
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cerveja na América do Sul Empresas cobertas neste relatório
- Anheuser-Busch InBev
- Ambev
- Heineken N.V
- Carlsberg Group
- Cervecería y Maltería Quilmes
- Grupo Petrópolis
- Bavaria S.A.
- Central Cervecera de Colombia
- Unión de Cervecerías Peruanas Backus y Johnston
- Cervecería Boliviana Nacional
- Cervecería Nacional
- Cervepar
- Fábricas Nacionales de Cerveza
- Cervecería Regional
- Empresas Polar
- Cervecería Kunstmann
- Cervecería Antares
- Bogotá Beer Company
- Tres Cordilleras
- Cervejaria Bodebrown
Desenvolvimentos industriais recentes em Mercado de Cerveja na América do Sul
- Setembro de 2025: O festival Mondial de la Bière no Rio de Janeiro atraiu 40.000 participantes (um recorde), gerando um impacto econômico de BRL 35,4 milhões segundo estimativas da Prefeitura do Rio, com 158 cervejarias de 15 países reforçando a posição do Rio como o maior mercado de festival de cerveja artesanal da América Latina.
- Julho de 2025: O Grupo RFK inaugurou uma fábrica de BRL 400 milhões em São José dos Pinhais, Paraná, triplicando a capacidade de produção e criando aproximadamente 300 empregos diretos com cerca de 10.000 funções indiretas estimadas em toda a cadeia de valor da cerveja, conforme a metodologia multiplicadora da Fundação Getulio Vargas.
Escopo do Relatório do Mercado de Cerveja da América do Sul
A cerveja é uma bebida alcoólica feita de malte fermentado proveniente de diferentes ingredientes, como trigo, entre outros. O mercado de cerveja da América do Sul é segmentado por tipo de produto, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em lager, ale e outros tipos de cerveja. Com base na categoria, o mercado é segmentado em massa e premium. Com base nos tipos de embalagem, o mercado é segmentado em garrafas, latas e outros. Com base no canal de distribuição, o mercado é segmentado em off-trade e on-trade. Fornece uma análise de economias emergentes e estabelecidas em toda a América do Sul, compreendendo Brasil, Argentina e o restante da América do Sul. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (em milhões de USD) e no volume (em Litros).
Visão geral da segmentação
Por Tipo de Produto
| Ale |
| Lager |
| Cerveja Sem Álcool/Com Baixo Teor Alcoólico |
| Outros Tipos de Produto |
Por Categoria
| Massa |
| Premium |
Por Tipos de Embalagem
| Garrafas |
| Latas |
| Outros Tipos de Embalagem |
Por Canal de Distribuição
| On-Trade | |
| Off-Trade | Lojas Especializadas/de Bebidas Alcoólicas |
| Outros Canais Off-Trade |
Por Geografia
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Peru |
| Restante da América do Sul |
| Por Tipo de Produto | Ale | |
| Lager | ||
| Cerveja Sem Álcool/Com Baixo Teor Alcoólico | ||
| Outros Tipos de Produto | ||
| Por Categoria | Massa | |
| Premium | ||
| Por Tipos de Embalagem | Garrafas | |
| Latas | ||
| Outros Tipos de Embalagem | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Lojas Especializadas/de Bebidas Alcoólicas | |
| Outros Canais Off-Trade | ||
| Por Geografia | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de cerveja da América do Sul em 2026?
O mercado de cerveja da América do Sul está estimado em 56,50 bilhões de USD em 2026 e está projetado para atingir 67,27 bilhões de USD até 2031.
Qual é a taxa de crescimento prevista para a cerveja na América do Sul?
O CAGR previsto é de 3,55% até 2031. O crescimento é sustentado por ofertas premium, produtos sem álcool, investimento local e rotas de vendas digitais.
Qual tipo de produto lidera as vendas regionais de cerveja?
A lager lidera com 86,15% de participação em 2025. A cerveja sem álcool/com baixo teor alcoólico tem a maior taxa de crescimento prevista, de 5,21% até 2031, sustentada por novos lançamentos locais.
Qual país é o maior mercado de cerveja da América do Sul?
O Brasil detém 47,06% de participação em 2025, sustentado por sua base de consumidores e infraestrutura de produção cervejeira. Seu volume de cerveja caiu em 2025, mas os produtos premium e sem álcool sustentaram o desempenho da receita.