
Tamanho e Participação do Mercado de Bebidas Alcoólicas
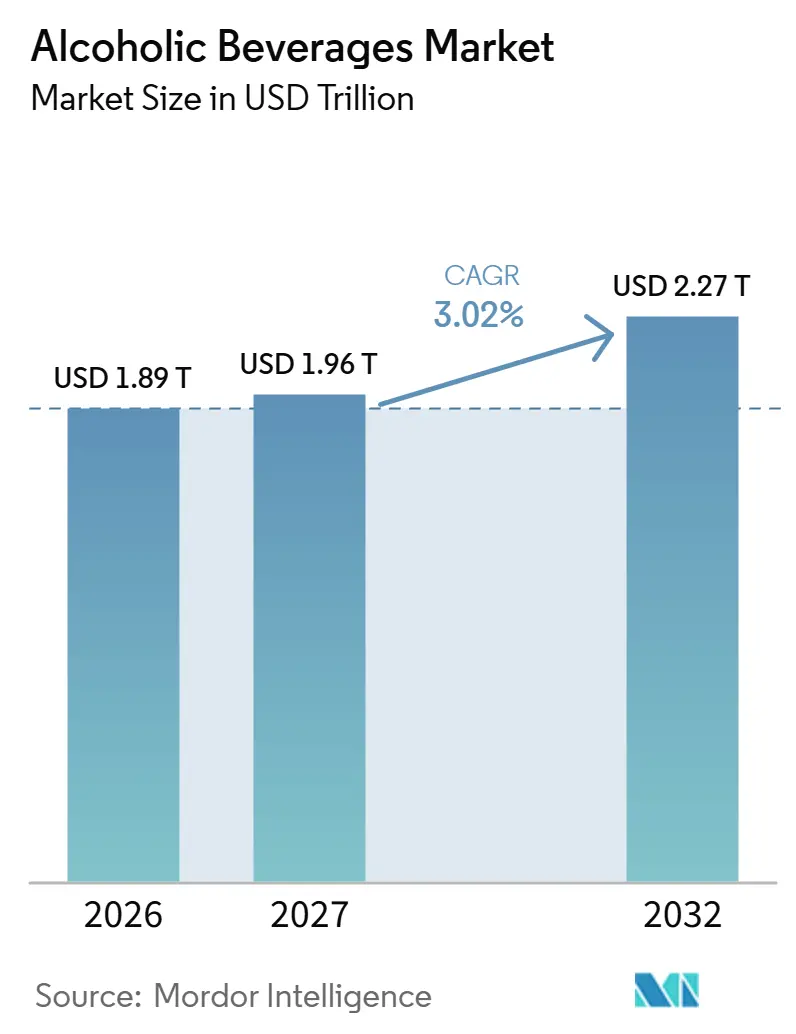
Análise do Mercado de Bebidas Alcoólicas por Mordor Intelligence
O tamanho do mercado de bebidas alcoólicas deve crescer de 1,89 trilhões de USD em 2026 para 1,96 trilhões de USD em 2027 e tem previsão de atingir 2,27 trilhões de USD até 2032 a um CAGR de 3,02% no período 2027-2032.
O turismo amplia as oportunidades de venda para o setor de hospitalidade, enquanto os impostos sobre o álcool limitam a receita que os fornecedores retêm de cada venda. O transporte pelo Estreito de Ormuz foi interrompido a partir de 2 de março de 2026, após a declaração de fechamento do Irã durante a guerra EUA-Israel contra o Irã. Os temores de escassez relacionados à guerra na Índia aumentam o risco de custos mais elevados caso os fabricantes de cerveja obtenham garrafas de vidro e latas de alumínio de outros países. As adições de capacidade e os novos formatos de serviço de hospitalidade oferecem rotas de expansão distintas, cujos retornos devem cobrir os custos de fornecimento. A demanda de hospitalidade pode gerar menos lucro por venda quando os fornecedores indianos mudam as fontes de embalagem ou quando os fornecedores do Reino Unido e do Canadá absorvem impostos mais elevados.
Principais Conclusões do Relatório
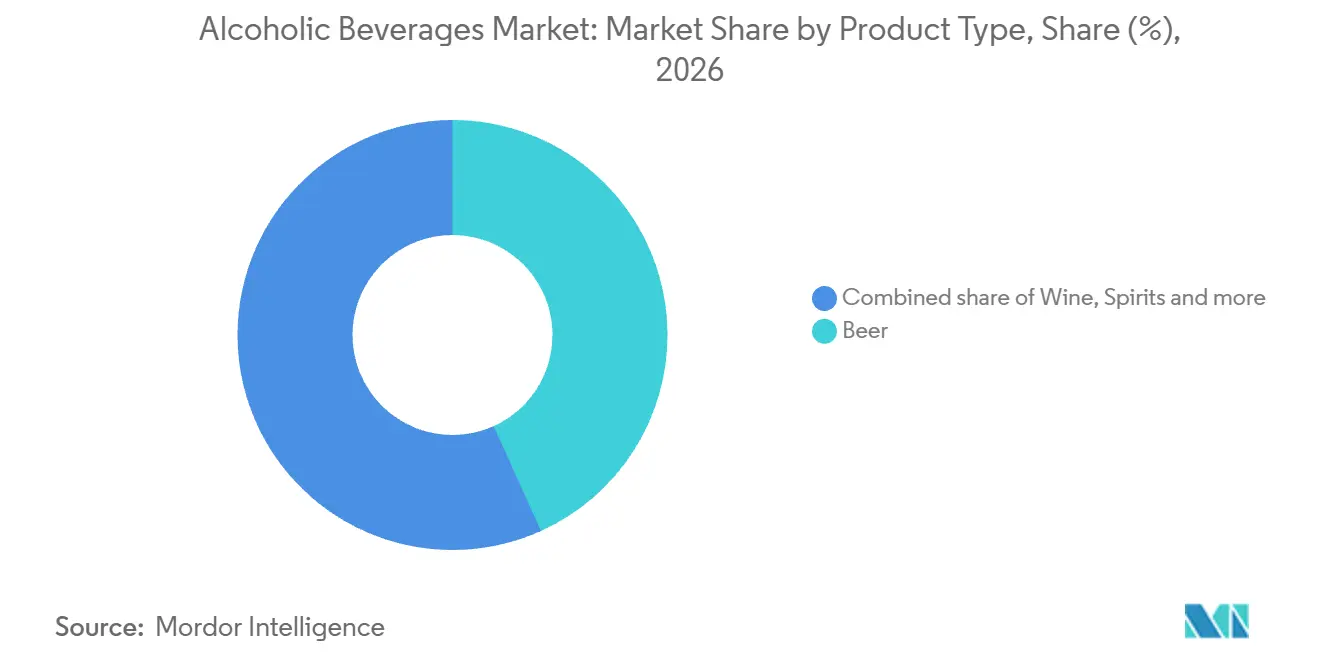
- Por tipo de produto, a cerveja liderou com uma participação de 43,25% no mercado de bebidas alcoólicas em 2026, enquanto os destilados têm previsão de crescimento mais rápido a um CAGR de 3,2% no período 2027-2032.
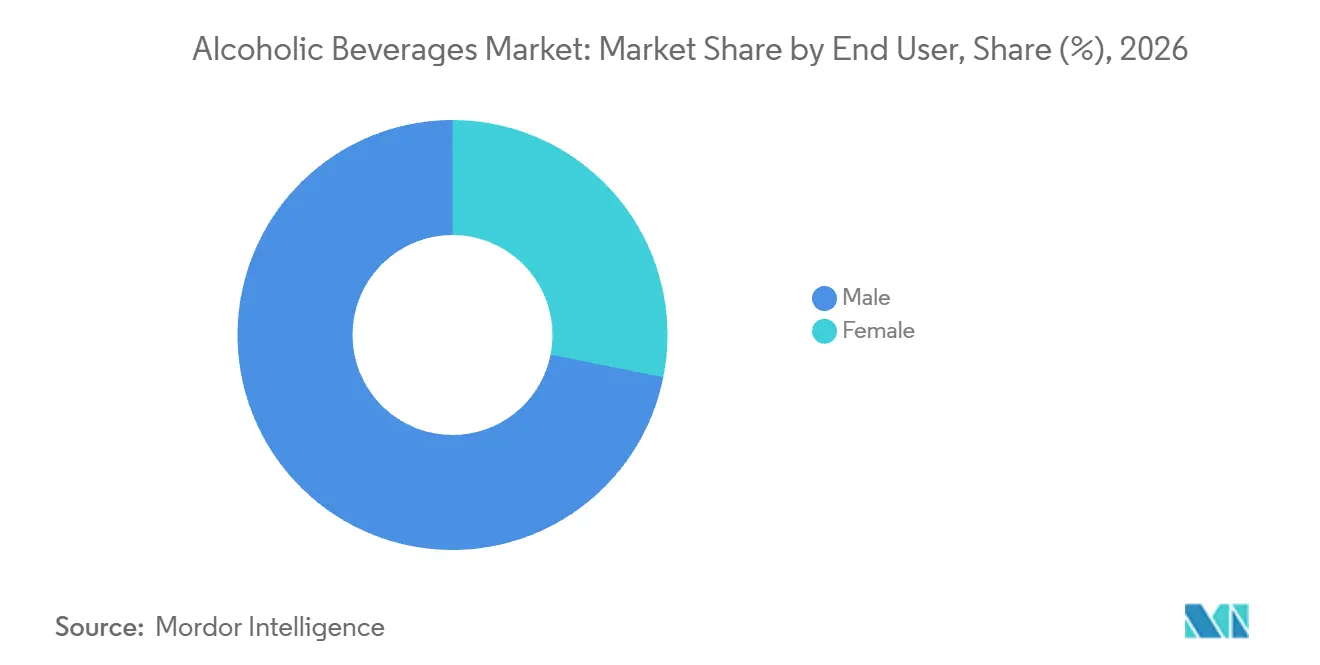
- Entre os usuários finais, os consumidores do sexo masculino responderam por 71,85% da receita em 2026, enquanto os consumidores do sexo feminino têm previsão de crescimento mais rápido a um CAGR de 3,5% no período 2027-2032.
- Para o tipo de embalagem, as garrafas detinham uma participação de 73,98% no tamanho do mercado de bebidas alcoólicas em 2026, enquanto as latas têm previsão de crescimento mais rápido a um CAGR de 3,75% no período 2027-2032.
- Na distribuição, o on-trade liderou com 50,01% da receita em 2026, enquanto o off-trade tem previsão de crescimento mais rápido a um CAGR de 3,24% no período 2027-2032.
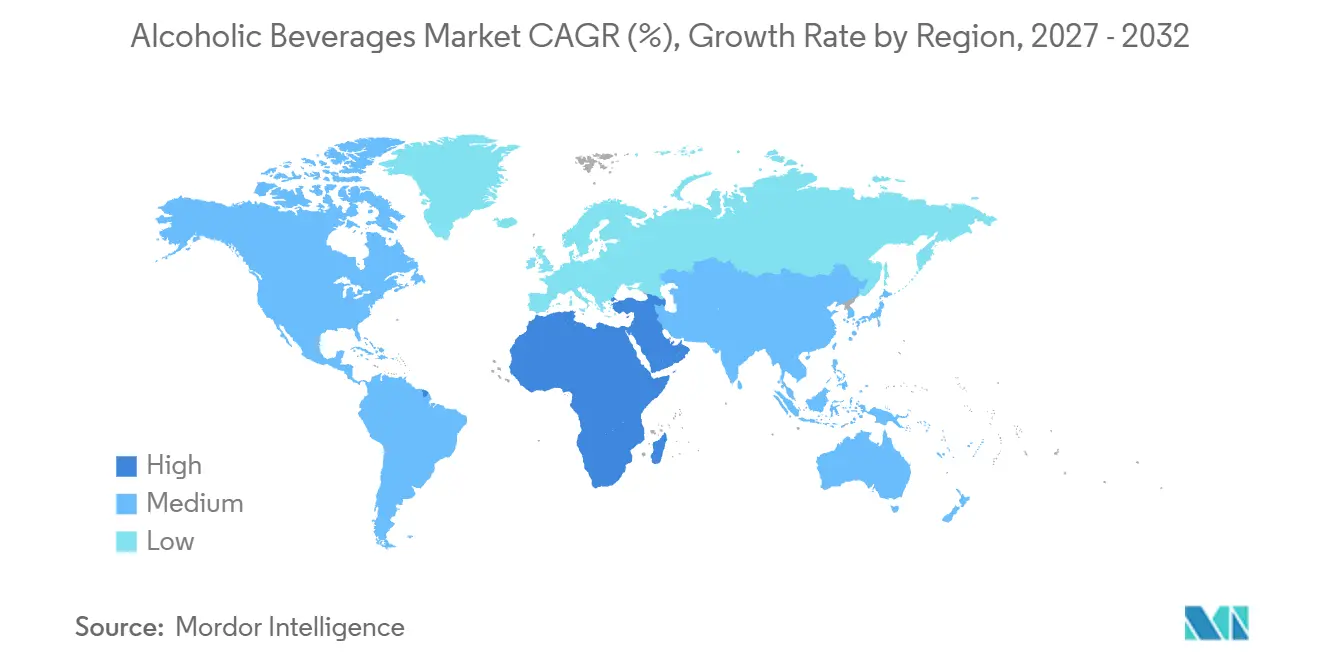
- Geograficamente, a Ásia-Pacífico liderou com 29,36% da receita em 2026, enquanto a região do Oriente Médio e África tem previsão de crescimento mais rápido a um CAGR de 4,5% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Turismo e da Hospitalidade com Impacto Positivo no Crescimento | +3.5% | Europa, África e Brasil | Curto prazo (≤ 2 anos) |
| Crescente Preferência do Consumidor por Produtos com Baixo Teor Alcoólico | +0.6% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento na Demanda por Bebidas Alcoólicas Premium | +1.2% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Diferenciação de Produto em Termos de Embalagem e Teor Alcoólico | +0.4% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Expansão da Cultura de Consumo Social de Bebidas | +0.7% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Crescimento das Vendas Online de Bebidas Alcoólicas | +0.5% | Global, acelerado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Turismo e da Hospitalidade com Impacto Positivo no Crescimento
O crescimento do turismo internacional oferece aos estabelecimentos de hospitalidade licenciados uma fonte de demanda que não depende exclusivamente dos consumidores locais. A ONU Turismo estimou 1,52 bilhão de chegadas de turistas internacionais, representando visitantes com pernoite, em todo o mundo em 2025, alta de 4% em relação a 2024. Sua estimativa preliminar situou as receitas globais do turismo internacional em 1,9 trilhões de USD em 2025, alta de 5% em relação a 2024. Para os estabelecimentos licenciados, os visitantes podem criar ocasiões de consumo de bebidas além da demanda residente, conferindo ao crescimento do turismo uma rota para as compras de bebidas. A Europa recebeu uma estimativa de 793 milhões de chegadas internacionais em 2025, alta de 4% em relação a 2024, a maior base de visitantes de qualquer região. As estimadas 81 milhões de chegadas à África cresceram 8% e as chegadas internacionais ao Brasil cresceram 37% em 2025, de modo que os estabelecimentos de hospitalidade nesses locais enfrentam fluxos de visitantes com crescimento mais rápido do que na Europa.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Governamentais Rigorosas | -0.5% | Reino Unido e Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Governamentais Rigorosas
Os impostos sobre o álcool restringem a receita que produtores e varejistas podem reter de um determinado pagamento do consumidor, complicando a conversão da demanda em vendas lucrativas. O HMRC aumentou as alíquotas do imposto sobre o álcool no Reino Unido em 3,66% em linha com a inflação dos preços no varejo a partir de 1º de fevereiro de 2026.[1] A legislação canadense de 2026, que recebeu Sanção Real em 18 de junho, estabeleceu um fator de ajuste anual de imposto especial de consumo de 1,02 para cerveja, destilados e vinho, considerado efetivo a partir de 1º de abril de 2026. Se os fornecedores absorverem esses aumentos de impostos, haverá menos receita disponível para cobrir os custos de produção e venda. Repassá-los ao consumidor, por outro lado, eleva o preço que o comprador deve aceitar, potencialmente enfraquecendo o retorno da demanda de hospitalidade. Os fornecedores no Reino Unido e no Canadá, portanto, enfrentam margens menores se absorverem o aumento ou o risco de menores volumes de vendas de hospitalidade se o repassarem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala da Cerveja e Demanda por Destilados Moldam o InvestimentoA cerveja respondeu por uma participação de 43,25% no tamanho do mercado de bebidas alcoólicas em 2026. O maior segmento inclui a Anheuser-Busch InBev SA/NV, que ficou em primeiro lugar entre os grupos cervejeiros listados com 484,19 milhões de hectolitros de produção de cerveja em 2025, queda de 2,5% em relação a 2024. A base de produção existente oferece aos fornecedores de ingredientes e embalagens um expressivo cliente cervejeiro. Como essa produção foi inferior à de 2024, os fornecedores desse fabricante de cerveja precisam defender o volume de processamento existente antes de contar com novos volumes.
Os destilados representam o segmento de crescimento mais rápido, com um CAGR previsto de 3,2% no período 2027-2032. No primeiro trimestre do exercício fiscal 2026-27, a Pernod Ricard SA reportou crescimento orgânico muito forte de dois dígitos em destilados importados e crescimento orgânico forte de dois dígitos nos uísques Seagram's Royal Stag e Blenders Pride na Índia.[2] O resultado na Índia também se beneficiou do abastecimento favorável de canais à medida que a empresa se preparava para uma potencial abertura de capital, decisão que permanecia sujeita à aprovação do conselho. Várias marcas em crescimento oferecem ao produtor mais de uma rota para a demanda indiana, de modo que um plano comercial pode ser construído em torno da amplitude do portfólio. O investimento, portanto, está melhor vinculado à demanda recorrente do consumidor do que a um trimestre que incluiu um benefício de abastecimento de canal.

Por Usuário Final:
As Preferências de Bebidas Aprimoram o Posicionamento do ConsumidorOs consumidores do sexo masculino foram o maior segmento, respondendo por 71,85% da receita do mercado em 2026. Em 2025, 56,5% dos homens da UE com 16 anos ou mais consumiram álcool pelo menos mensalmente, em comparação com 35,9% das mulheres. Na pesquisa da Gallup de julho de 2026, 56% dos entrevistados do sexo masculino nos EUA que consumiam álcool disseram que a cerveja era a bebida que mais frequentemente consumiam.[3] O posicionamento centrado na cerveja oferece aos fornecedores uma rota específica de produto para os consumidores masculinos nos EUA que a indicaram como sua bebida mais consumida.
Os consumidores do sexo feminino são o segmento de crescimento mais rápido, com um CAGR previsto de 3,5% no período 2027-2032. Na pesquisa da Gallup de julho de 2026, 45% das mulheres norte-americanas que consomem álcool preferiram vinho e 37% preferiram licor. Os 2 expressivos grupos de preferência oferecem aos fornecedores de vinho e destilados rotas distintas para esse público, com demanda potencial por mais de um tipo de bebida alcoólica. Juntos, vinho e licor foram as bebidas favoritas de 82% das mulheres norte-americanas que consomem álcool, de modo que os portfólios de vinho e destilados atendem à maior parte desse público.
Por Tipo de Embalagem:
Garrafas Ancoram Contas enquanto Latas Ampliam a AdoçãoAs garrafas representaram uma participação de 73,98% no mercado de bebidas alcoólicas em 2026. No exercício fiscal encerrado em 28 de fevereiro de 2026, as garrafas de vidro responderam por 54% do volume de cerveja vendido pela Constellation Brands Inc. nos Estados Unidos. Para o maior segmento, as contas de engarrafamento estabelecidas fornecem uma base de clientes identificável para os fornecedores de vidro, com a demanda vinculada ao mix de embalagens reportado pelo fabricante de cerveja. A participação de 43% em latas da Constellation ao lado de sua participação de 54% em garrafas torna o negócio de vidro existente parte de um mix de embalagens dividido, oferecendo aos fornecedores de vidro uma conta substancial sem exigir conversão de formato.
As latas são o segmento de crescimento mais rápido, com um CAGR previsto de 3,75% no período 2027-2032. As latas de alumínio responderam por 63,4% do volume de cerveja nos EUA em 2025. As latas também representaram 38% do mix de embalagens de produção combinada de cerveja e refrigerantes da Carlsberg AS em 2025, em comparação com 36% em 2024. A medida dos EUA estabelece uma grande base de uso de cerveja, enquanto a comparação da empresa mostra um produtor deslocando mais de sua produção combinada para latas. Os volumes estabelecidos de cerveja oferecem trabalho de fornecimento recorrente, enquanto as mudanças de formato no nível do cliente oferecem aos fabricantes de latas uma rota separada para negócios incrementais.
Por Canal de Distribuição:
Escala de Estabelecimentos e Coleta Online Moldam as VendasO on-trade foi o maior segmento, respondendo por 50,01% da receita do mercado em 2026. A J D Wetherspoon PLC operava 792 pubs em suas operações no Reino Unido e na Irlanda ao final do exercício fiscal de 2026 em 26 de julho de 2026, 2 a menos do que no final do exercício fiscal de 2025. A escala baseada em estabelecimentos torna o operador um ponto de acesso concentrado para os fornecedores, deslocando a tarefa de venda para a conquista das ocasiões de consumo de uma conta estabelecida. Com 87 pubs a menos do que no exercício fiscal de 2019, o portfólio oferece aos fornecedores uma base de estabelecimentos menor, aumentando a importância das vendas dentro dos pubs existentes.
O off-trade é o segmento de crescimento mais rápido, com um CAGR previsto de 3,24% no período 2027-2032. A Endeavour Group Limited reportou crescimento de 34,8% nas vendas online combinadas da Dan Murphy's e BWS na Austrália para o exercício fiscal de 2026, as 52 semanas encerradas em 28 de junho de 2026, em comparação com o exercício fiscal de 2025. Aproximadamente 61% dos pedidos online dessas marcas foram retirados nas lojas durante esse período. O padrão confere à loja um papel direto na captação de demanda digital, de modo que as vendas online e os pontos de venda físicos podem se complementar dentro da mesma transação de varejo.
Análise Geográfica
Mercado de Bebidas Alcoólicas da Ásia-Pacífico
A Ásia-Pacífico respondeu por uma participação de 29,36% no tamanho do mercado de bebidas alcoólicas em 2026, tornando-se a maior região. A Heineken NV reportou 56,4 milhões de hectolitros de volume total na Ásia-Pacífico no exercício fiscal de 2025, incluindo volume licenciado, alta de 4,4% organicamente em relação ao exercício fiscal de 2024. O volume licenciado cresceu 27,2%, em comparação com um crescimento de 0,5% no volume de cerveja. A empresa reportou forte desempenho e ganhos de participação no Vietnã, Índia, Mianmar e Laos, parcialmente compensados por um declínio no Camboja. Essa combinação de expansão licenciada e desempenho desigual por país favorece o investimento em operações cervejeiras e parcerias de marcas bem-sucedidas localmente, oferecendo ao crescimento regional mais de uma rota operacional.
Mercado de Bebidas Alcoólicas do Oriente Médio e África
O Oriente Médio e África é a região de crescimento mais rápido, com um CAGR previsto de 4,5% no período 2027-2032. O volume de cerveja da Heineken NV na Etiópia cresceu organicamente na faixa dos altos dois dígitos no primeiro trimestre de 2026, enquanto seu segmento de África e Oriente Médio reportou receita líquida mais elevada no primeiro semestre de 2026 do que no primeiro semestre de 2025. A expansão física do volume de cerveja cria um requisito comercial diferente dos ganhos de receita isolados, porque bebidas adicionais precisam ser produzidas e distribuídas por rotas locais até os clientes. No primeiro trimestre de 2026, a receita líquida da Heineken na Etiópia cresceu organicamente na faixa dos quarenta por cento contra um crescimento orgânico do volume de cerveja na faixa dos altos dois dígitos, de modo que preço e mix elevaram a receita além do volume adicionado.
Na América do Norte, os dados de cerveja artesanal dos EUA para 2025 mostraram desempenho ligeiramente mais forte para as vendas no local da cervejaria em relação à distribuição. Na Europa, as estatísticas nacionais de cerveja de Portugal para 2025 mostraram um mix de vendas liderado pela hospitalidade, com estabelecimentos on-trade licenciados à frente do atacado e do varejo. A América do Sul ofereceu uma abertura de demanda diferente no Brasil, onde a OIV estimou um consumo recorde de vinho de 4,4 milhões de hectolitros em 2025. O consumo estimado de vinho no Brasil foi 41,9% acima do baixo nível de 2024 e 19,9% acima de sua média de cinco anos, oferecendo aos fornecedores uma base de demanda nacional mais forte em 2025.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um grande produtor de bebidas alcoólicas embaladas que fornece produtos domésticos e importados. Os requisitos de acesso atuais incluem aprovação de rótulo, divulgação do teor alcoólico e registro das atividades de fabricação ou distribuição cobertas. Planos separados para rótulos, registro e embalagem permitem que o fornecedor atenda a cada obrigação onde ela afeta a entrada do produto ou o fornecimento ao cliente.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Escritório de Impostos e Comércio de Álcool e Tabaco (TTB) | Autoridades estaduais de controle de alimentos para rotulagem | Administração Estatal para Regulação do Mercado (SAMR) para rótulos; administração aduaneira chinesa para inspeção de importações | Ministério da Agricultura e Pecuária para registro | Autoridade Nacional de Bebidas Alcoólicas (NLA) para fabricação e distribuição em escala macro |
| Instrumentos ou diretrizes principais | Procedimentos de aprovação de rótulos e regras de advertência sanitária para bebidas cobertas | Rotulagem do teor alcoólico da UE acima de 1,2% de teor alcoólico em volume (ABV); regulamento de embalagens da UE e lei de implementação alemã em vigor a partir de 12 de agosto de 2026 | Rótulos em idioma chinês e de advertência em importações engarrafadas; transição da GB 7718-2025 a partir de 16 de março de 2027 | Registro de bebidas de origem vegetal cobertas; estrutura do Imposto Seletivo da Lei Complementar 214 a partir de 1º de janeiro de 2027 | Registro em nível macro; verificação de certificado nos certificados emitidos a partir de 18 de fevereiro de 2026 |
| Efeito comercial | Solicitar aprovação ou isenção de rótulo ou garrafa | Divulgar o teor alcoólico real; preparar-se para as necessidades de formato reutilizável dos distribuidores cobertos | Advertências em idioma local em importações engarrafadas, incluindo uma advertência de impacto em cerveja engarrafada | Registro prévio para bebidas cobertas, sujeito a exceções expressamente previstas | Registro mais certificados NLA verificáveis |
| Atratividade atual da política | Médio | Médio | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Sem alteração | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As classificaões Médio refletem as solicitações de aprovação ou isenção de rótulo nos EUA, a divulgação do teor alcoólico acima de 1,2% ABV na Alemanha, as advertências sanitárias em idioma chinês em importações engarrafadas e o registro em nível macro na África do Sul com verificação de certificado por código QR nos certificados emitidos a partir de 18 de fevereiro de 2026. O Endurecimento reflete as divulgações propostas nos EUA por porção servida 5 anos após qualquer regra final resultante e, a partir de 1º de janeiro de 2030, pelo menos 10% de ofertas reutilizáveis pelos distribuidores finais cobertos da Alemanha, com exclusões de produtos. A classificação Baixo do Brasil decorre do registro prévio antes que bebidas de origem vegetal cobertas possam ser produzidas ou vendidas, sujeito a exceções expressas, com endurecimento adicional a partir de seu cronograma de Imposto Seletivo com início em 1º de janeiro de 2027. Para a China, o Escritório de Impostos e Comércio de Álcool e Tabaco dos EUA não espera alterações substanciais nos rótulos de álcool sob a GB 7718-2025 a partir de 16 de março de 2027, enquanto a obrigação programada da SAMR realoca as informações obrigatórias existentes para a embalagem externa da menor unidade de venda, incluindo caixas de presente antifalsificação que devem ser abertas para ler os rótulos das garrafas.
Etapas da Cadeia de Valor
A cadeia de valor compara fornecedores de insumos, produtores e distribuidores, com a Heineken NV comprando cevada, lúpulo, milho e maçãs agridoces para sidra e trabalhando com fornecedores em rendimentos e qualidade das colheitas. O transporte pelo Estreito de Ormuz quase parou após o Irã declarar seu fechamento em 2 de março de 2026, durante a guerra EUA-Israel contra o Irã. Em meio aos temores de escassez relacionados à guerra com o Irã, a carta da Federação de Empresas Europeias na Índia de 2 de abril de 2026 afirmou que o fornecimento alternativo de garrafas de vidro e latas de alumínio poderia adicionar 30% aos custos de embalagem da indústria indiana. Os fornecedores de contêineres obtêm receita com as vendas de embalagens, enquanto custos de fornecimento mais elevados reduziriam o que os produtores de bebidas retêm, a menos que sejam recuperados por meio dos preços das bebidas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Processamento e fornecimento de malte | Fornecedores de malte como a Boortmalt | Vendas de malte | Garantir qualidade consistente da colheita | Desenvolver requisitos de qualidade da colheita com os produtores |
| Fabricação de contêineres | Fabricantes de contêineres para bebidas como a CANPACK | Vendas de latas e garrafas | Custo potencial do fornecimento alternativo na Índia | Comparar custos de entrega e qualificar fontes alternativas de contêineres |
| Produção de bebidas | Produtores de cerveja e sidra como a Heineken NV | Vendas de bebidas acabadas | Alocação da produção entre os locais de fabricação | Equilibrar os cronogramas das plantas em relação à demanda de produtos |
| Distribuição e logística | Operadores de distribuição integrada como a Heineken NV; distribuidores de bebidas alcoólicas como a Southern Glazer's Wine & Spirits | Receitas de vendas de bebidas e serviços de distribuição | Adequar os métodos de entrega à demanda local | Combinar capacidade de entrega própria e de terceiros onde apropriado |
| Fonte: Mordor Intelligence | ||||
A CANPACK reportou que seus volumes de corpo de latas para bebidas cresceram 3% em 2025 em relação a 2024, de modo que o fornecimento de latas desse fabricante estava em expansão antes da interrupção de 2026. Em 24 de março de 2026, a Associação de Cervejeiros da Índia, representando a Heineken, a Anheuser-Busch InBev e a Carlsberg, reportou que os preços das garrafas de vidro haviam subido cerca de 20% em meio às escassezes de gás relacionadas à guerra com o Irã. O aumento chegou aos fabricantes de cerveja como um preço mais elevado para a compra de garrafas, colocando a pressão de custo na etapa de aquisição de contêineres.
Cenário Competitivo
A concorrência está distribuída entre grupos cervejeiros, de destilados e de vinho com portfólios de produtos distintos e alcance geográfico. A Anheuser-Busch InBev SA/NV e a Heineken NV competem como grandes fabricantes de cerveja, enquanto a Diageo PLC vende um portfólio global abrangendo destilados premium e cerveja. A Constellation Brands Inc. combina um negócio de cerveja importada atendendo aos Estados Unidos com vinho e destilados, enquanto a Pernod Ricard SA fornece destilados e champanhe. A Diageo reportou 19,64 bilhões de USD em vendas líquidas no exercício fiscal de 2026, queda de 3% em relação ao exercício fiscal de 2025.
A Constellation Brands Inc. gastou mais de 700 milhões de USD em adições de capacidade modular em suas cervejarias no exercício fiscal de 2026 para apoiar as necessidades futuras esperadas dos negócios. Seu segmento de cerveja registrou vendas líquidas de 8,32 bilhões de USD, abaixo dos 8,54 bilhões de USD no exercício fiscal de 2025. A Heineken NV instalou sua oferta adjacente de chope sem álcool Heineken 0.0 em mais de 10.000 pontos de venda europeus em 2025. Os movimentos ilustram diferentes usos do investimento, adicionando capacidade de cervejaria ou ampliando o que as contas de hospitalidade podem servir. A Constellation estava financiando necessidades futuras de cervejaria durante um ano de menores vendas líquidas de cerveja, separando seu compromisso de capacidade do impulso imediato de vendas.
As mudanças de propriedade colocam a capacidade regulatória ao lado do investimento em produção e marcas na disputa competitiva. A Heineken NV reportou em janeiro de 2026 que a PROCOMPETENCIA da Nicarágua havia aprovado sua aquisição da participação da FIFCO na Nicaraguan Brewing Holding SA, sujeita à implementação de um programa local de conformidade antitruste. A Heineken então concluiu sua aquisição dos negócios de bebidas e varejo da FIFCO na América Central em 30 de janeiro de 2026, após receber todas as aprovações regulatórias e corporativas, de modo que a autorização nicaraguense precedeu o fechamento. Em setembro de 2026, a Saothair Capital Partners adquiriu a FIFCO USA por meio de uma afiliada recém-formada da subsidiária da Heineken Distribuidora La Florida, e o negócio retomou seu nome North American Breweries.
Líderes do Setor de Bebidas Alcoólicas
-
Anheuser-Busch InBev SA/NV
-
Heineken NV
-
Diageo PLC
-
Constellation Brands Inc.
-
Pernod Ricard SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
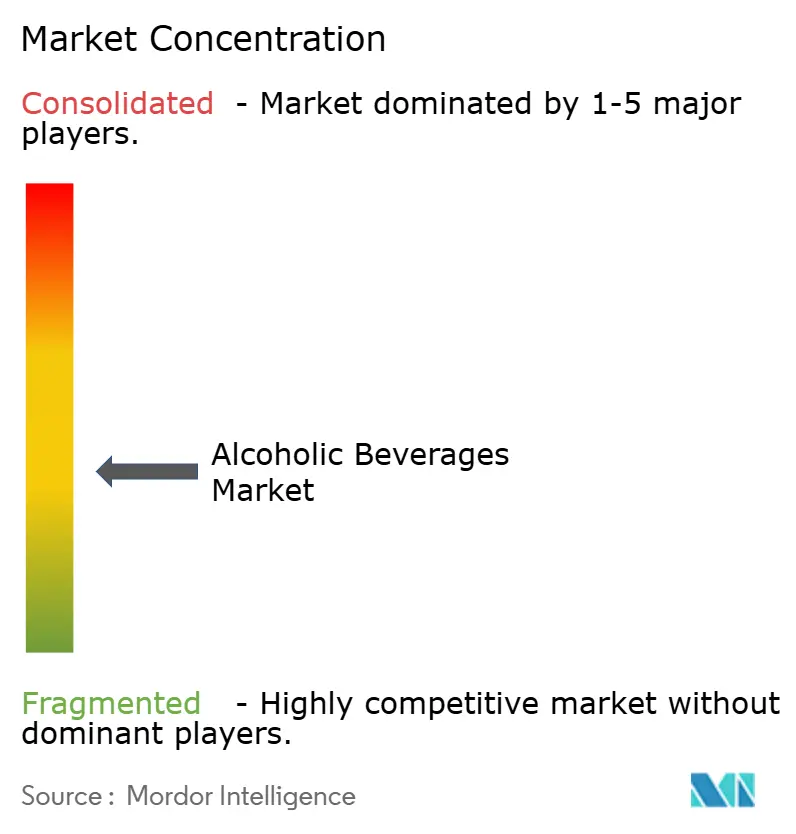
Mercado de Bebidas Alcoólicas Empresas cobertas neste relatório
- Anheuser-Busch InBev SA/NV
- Heineken NV
- Diageo PLC
- Constellation Brands Inc.
- Pernod Ricard SA
- Bacardi Ltd
- Treasury Wine Estates Ltd
- Brown-Forman Corp.
- Kirin Holdings Co. Ltd
- Asahi Group Holdings Ltd
- Molson Coors Beverage Co.
- Carlsberg AS
- Suntory Holdings Ltd
- Campari Group
- GALLO
- Tsingtao Brewery Co. Ltd.
- Remy Cointreau SA
- Boston Beer Company Inc.
- Sapporo Holdings Ltd
- San Miguel Corporation
Principais Oportunidades para os Participantes do Mercado
A comparação de oportunidades concentra-se nas rotas que conectam os fornecedores de bebidas alcoólicas com clientes de hospitalidade, varejo e vinícolas acessíveis. Uma pesquisa de 2025 com vinícolas em 47 países constatou que as atividades relacionadas ao turismo responderam por cerca de um quarto da receita dos entrevistados. Esse contato comercial oferece aos produtores de vinho uma razão para conectar as experiências dos visitantes com a venda de produtos, enquanto outras oportunidades de canal dependem de uma rota viável para contas elegíveis.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de álcool de barril qualificado | Alívio de imposto para álcool qualificado abaixo de 8,5% ABV em contêineres de pelo menos 20 litros | Compradores de hospitalidade de bebidas de barril qualificadas | Fornecer contêineres elegíveis projetados para um sistema de dispensação qualificado | Vendas necessárias para justificar a configuração de serviço de barril | Produtores qualificados, importadores e operadores de armazém em suspensão de imposto que liberam para consumo |
| Posicionamento de produto no varejo de Ontário | O papel de atacadista exclusivo do LCBO a partir de 1º de abril de 2026 abrange milhares de pontos de venda | Clientes de varejo atendidos pelo LCBO ou suas rotas de atacado autorizadas | Construir acesso ao atacado, usando autorização de listagem ou Entrega Direta para cerveja doméstica não listada aplicável fornecida aos Pontos de Conveniência do LCBO | Porta de listagem ou autorização para esse fornecimento de cerveja do LCO | LCBO e fabricantes de cerveja domésticos qualificados |
| Compras de vinho após degustações em vinícolas | A Chapel Down lançou The Hythe e sua experiência Kit's Coty em Tenterden em 15 de junho de 2026 | Visitantes de vinícolas que participam de degustações | Vincular degustações reservadas a compras de vinho no local | A sala The Hythe acomoda até 20 convidados | Chapel Down |
| Fonte: Mordor Intelligence | |||||
O objetivo central da abertura da vinícola é vender vinho por meio da experiência de degustação. O limite de convidados do The Hythe torna a receita por sessão um alvo mais útil do que o crescimento isolado do número de visitantes. Conectar a degustação com garrafas para levar para casa direciona essa capacidade limitada de hospitalidade para as vendas de bebidas alcoólicas.
Desenvolvimentos industriais recentes em Mercado de Bebidas Alcoólicas
- Set 2026: Por meio de uma afiliada recém-formada, a Saothair Capital Partners adquiriu a FIFCO USA da subsidiária da Heineken NV Distribuidora La Florida. O fabricante de cerveja e produtor por contrato dos EUA retomou seu nome North American Breweries.
- Mai 2026: A Damm adquiriu a Old Speckled Hen, uma marca britânica de ale premium anteriormente de propriedade da Greene King, expandindo seu portfólio de cerveja no Reino Unido.
- Jan 2026: A Heineken NV concluiu sua aquisição dos negócios de bebidas e varejo da FIFCO na América Central após receber todas as aprovações regulatórias e corporativas. A transação incluiu a marca de cerveja Imperial e uma rede de varejo estabelecida.
Mercado de Bebidas Alcoólicas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de bebidas alcoólicas mede os gastos anuais com bebidas alcoólicas vendidas globalmente. Abrange as vendas on-trade e off-trade nos mercados globais, classificadas por produto, usuário final, embalagem e geografia.
Exclusões de escopo: Álcool ilícito, bebidas produzidas em casa ou artesanalmente e bebidas não alcoólicas estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Cerveja
- Cerveja Ale
- Lager
- Cerveja Sem Álcool/Com Baixo Teor Alcoólico
- Outros Tipos de Cerveja
- Vinho
- Vinho Fortificado
- Vinho Tranquilo
- Vinho Espumante
- Outros Tipos de Vinho
- Destilados
- Brandy e Conhaque
- Licor
- Rum
- Tequila e Mezcal
- Uísques
- Destilados Brancos
- Outros Tipos de Destilados
- Outros
- Cerveja
- Por Usuário Final
- Masculino
- Feminino
- Por Tipo de Embalagem
- Garrafas
- Latas
- Outros
- Por Canal de Distribuição
- Consumo no Local
- Consumo Fora do Local
- Lojas Especializadas/de Bebidas Alcoólicas
- Outros Canais de Consumo Fora do Local
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- França
- Reino Unido
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Peru
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Arábia Saudita
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As evidências públicas podem estabelecer o contexto do mercado e verificações independentes, como o relatório global sobre álcool da Organização Mundial da Saúde para indicadores de consumo registrado e políticas, seu relatório sobre impostos de álcool para medidas de impostos e preços por país, as folhas de balanço alimentar da FAOSTAT para oferta e uso, as estatísticas de produção do Eurostat para cerveja e as séries anuais de produção, consumo e comércio da Organização Internacional da Vinha e do Vinho. Essas fontes medem partes distintas do mercado, de modo que suas unidades e limites orientam seu uso como verificações de demanda, oferta, preço e mix de produtos, em vez de totais de gastos intercambiáveis.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e imprensa de negócios de reputação podem acrescentar vendas reportadas, exposição a canais, mix de produtos e contexto de aquisições para os principais produtores e varejistas. Essas fontes nomeadas são ilustrativas e não exaustivas, e fontes adicionais informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas estruturadas e pesquisas podem incluir produtores de bebidas, gerentes de marcas e categorias, compradores de varejo e hospitalidade, distribuidores e líderes de embalagens ou finanças na APAC, EMEA e nas Américas. Suas visões em nível de mercado e de produto podem testar evidências secundárias sobre preços de venda ao consumidor, cobertura de canais, mix de produtos, demanda regional e o tratamento de impostos ou produtos de baixo teor alcoólico. Quando as séries publicadas conflitam ou deixam uma lacuna, os analistas podem esclarecer definições com os entrevistados e triangular suas explicações com registros, estatísticas oficiais e evidências de canais antes de incorporar uma premissa.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 38% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo dos gastos anuais globais com bebidas alcoólicas vendidas legalmente na transação final do consumidor, expressa em USD, e depois faz verificações cruzadas de regiões e canais selecionados com preços médios de venda amostrados multiplicados por volumes e consolidações de fornecedores ou varejistas. O analista pode relacionar os gastos a 4 indicadores: consumo registrado de álcool e mix de bebidas, crescimento populacional e de renda, mudanças nos preços ao consumidor e nos impostos especiais de consumo, e tendências de produção ou comércio. Essas séries ajudam a distinguir mudanças no volume de consumo de álcool das mudanças de preço e mix de produtos. A regressão multivariada pode projetar o caminho de valor de 2027-2032 a partir desses indicadores, com ajustes de cenário onde mudanças de política ou de canal rompem as relações históricas, enquanto as participações por categoria, usuário final, embalagem, canal e região são construídas a partir de divisões oficiais, divulgações de empresas e verificações de entrevistados e reconciliadas com o total. Para lacunas em evidências regionais ou de segmento, os analistas podem usar proxies de países comparáveis ou de canais, divulgar internamente a premissa de trabalho e testá-la com verificações seletivas de baixo para cima, enquanto as entrevistas podem desafiar a perspectiva em nível de variável e explicar inconsistências antes que as premissas sejam mantidas.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam a estimativa de gastos com sinais independentes de consumo, produção, comércio, impostos, vendas de empresas e canais, verificando se cada sinal mede um ano, geografia, unidade e ponto de transação compatíveis. Eles investigam anomalias e variações materiais entre a visão de cima para baixo e as verificações seletivas de canais ou fornecedores, resolvem questões de definição ou moeda e encaminham as alterações por revisão de fonte, revisão de modelo e revisão de analista sênior antes da aprovação, com recontato acionado quando a definição, estimativa ou explicação de um entrevistado conflita com evidências documentais. As evidências e a previsão são atualizadas anualmente, reavaliadas entre os ciclos após eventos materiais de política, impostos, comércio ou mercado, e revisadas em uma nova passagem pré-entrega.
Tamanho do Mercado de Bebidas Alcoólicas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado de bebidas alcoólicas mede os gastos anuais com bebidas alcoólicas vendidas globalmente. Para lacunas em evidências regionais ou de segmento, os analistas podem usar proxies de países comparáveis ou de canais, divulgar internamente a premissa de trabalho e testá-la com verificações seletivas de baixo para cima, enquanto as entrevistas podem desafiar a perspectiva em nível de variável e explicar inconsistências antes que as premissas sejam mantidas.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam a estimativa de gastos com sinais independentes de consumo, produção, comércio, impostos, vendas de empresas e canais, verificando se cada sinal mede um ano, geografia, unidade e ponto de transação compatíveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,96 T de USD (2027) | |
| Editora Global de Pesquisa de Mercado A | 551,8 B de USD (2025) | Em sua base de 2025, esta estimativa está 71,8% abaixo do valor de 2027 deste relatório de 1,96 T de USD, 2 anos depois. A estimativa utiliza vendas na porta de fábrica do fabricante, o que exclui o valor adicionado entre a venda do produtor e os gastos finais do consumidor. |
| Editora Global de Pesquisa de Mercado B | 1,65 T de USD (2025) | Em sua base de 2025, esta estimativa está 15,8% abaixo do valor de 2027 deste relatório de 1,96 T de USD, 2 anos depois. A estimativa utiliza um ano base anterior e sua previsão publicada segue uma trajetória ascendente, contribuindo para uma comparação mais baixa com um valor de ano posterior. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam a estimativa de gastos com sinais independentes de consumo, produção, comércio, impostos, vendas de empresas e canais, verificando se cada sinal mede um ano, geografia, unidade e ponto de transação compatíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de bebidas alcoólicas?
Espera-se que atinja 1,96 trilhões de USD em 2027 e 2,27 trilhões de USD até 2032, a um CAGR de 3,02% no período 2027-2032.
Como o turismo apoia a demanda por bebidas alcoólicas?
O crescimento das viagens amplia as oportunidades de vendas de bebidas para a hospitalidade licenciada. A ONU Turismo estimou 1,52 bilhão de chegadas de turistas internacionais, ou visitantes com pernoite, em todo o mundo em 2025, alta de 4% em relação a 2024.
Qual tipo de produto de bebida alcoólica lidera as vendas?
A cerveja detinha 43,25% da receita em 2026. Os destilados têm previsão de crescimento mais rápido a um CAGR de 3,2% no período 2027-2032.
Quais empresas são os principais produtores de bebidas alcoólicas?
Os principais produtores incluem Anheuser-Busch InBev SA/NV, Heineken NV, Diageo PLC, Constellation Brands Inc. e Pernod Ricard SA.
O que poderia restringir as perspectivas para as vendas de bebidas alcoólicas?
Os custos tributários podem pressionar as margens dos fornecedores ou os preços para os compradores. As alíquotas do imposto sobre o álcool no Reino Unido subiram 3,66% a partir de 1º de fevereiro de 2026.
Qual região lidera a receita de bebidas alcoólicas e onde o crescimento é mais rápido?
A Ásia-Pacífico liderou com 29,36% da receita em 2026. A região do Oriente Médio e África tem previsão de crescimento mais rápido a um CAGR de 4,5% no período 2027-2032.