
Tamanho e Participação do Mercado de Biológicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 455.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 743.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.31 % |
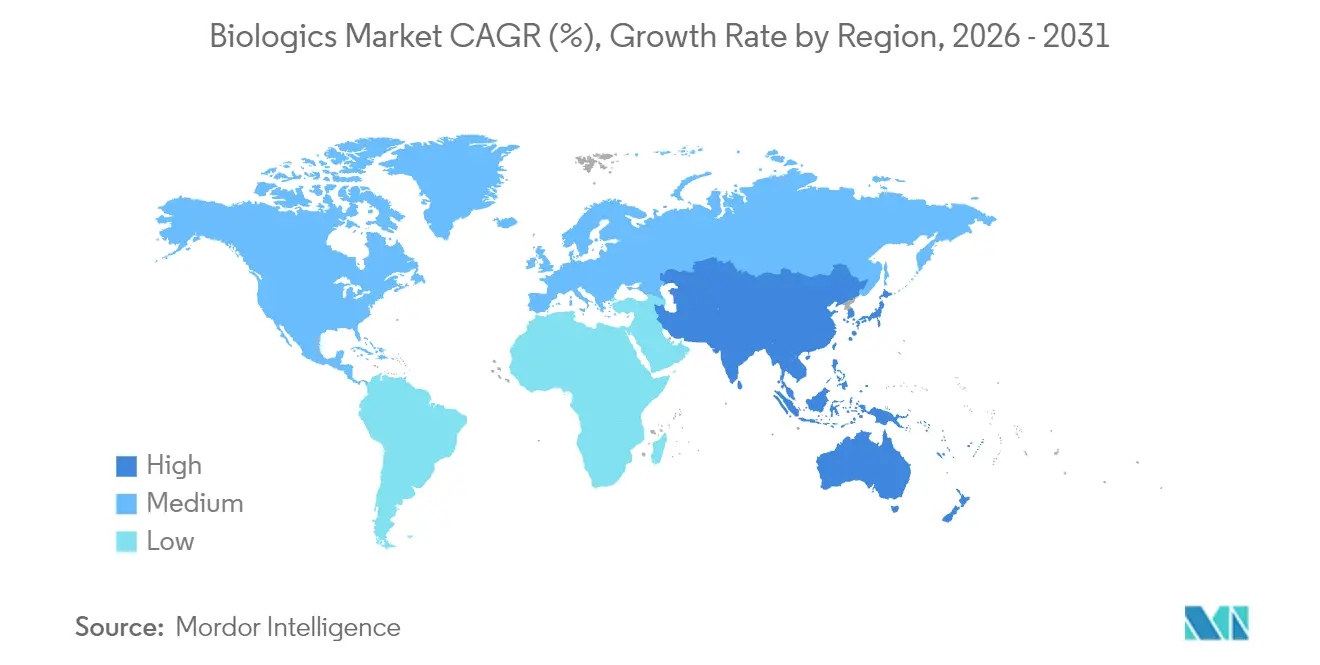
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
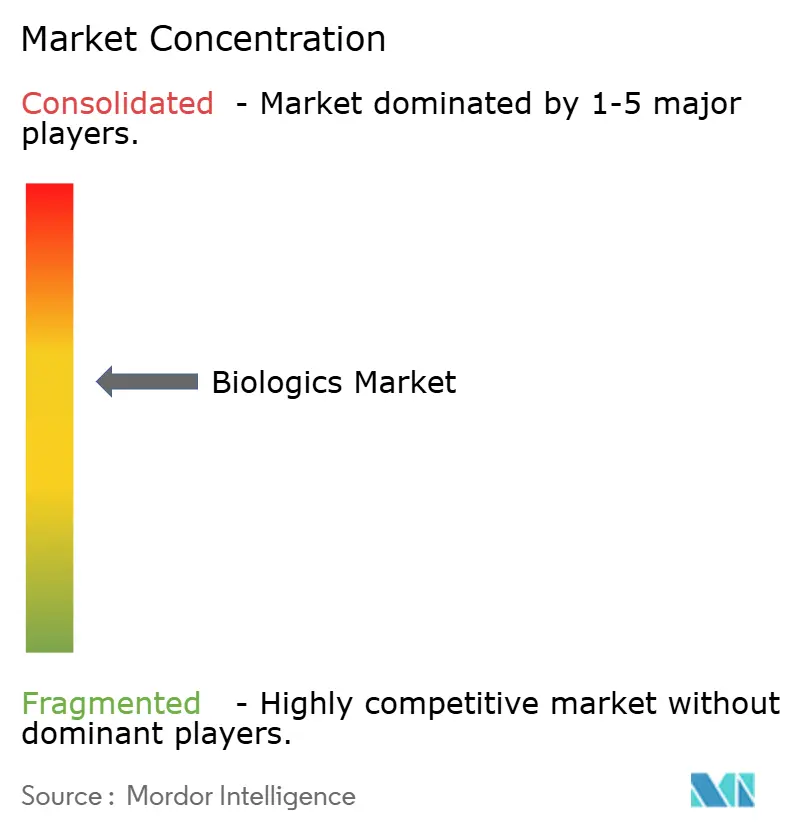
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biológicos por Mordor Intelligence
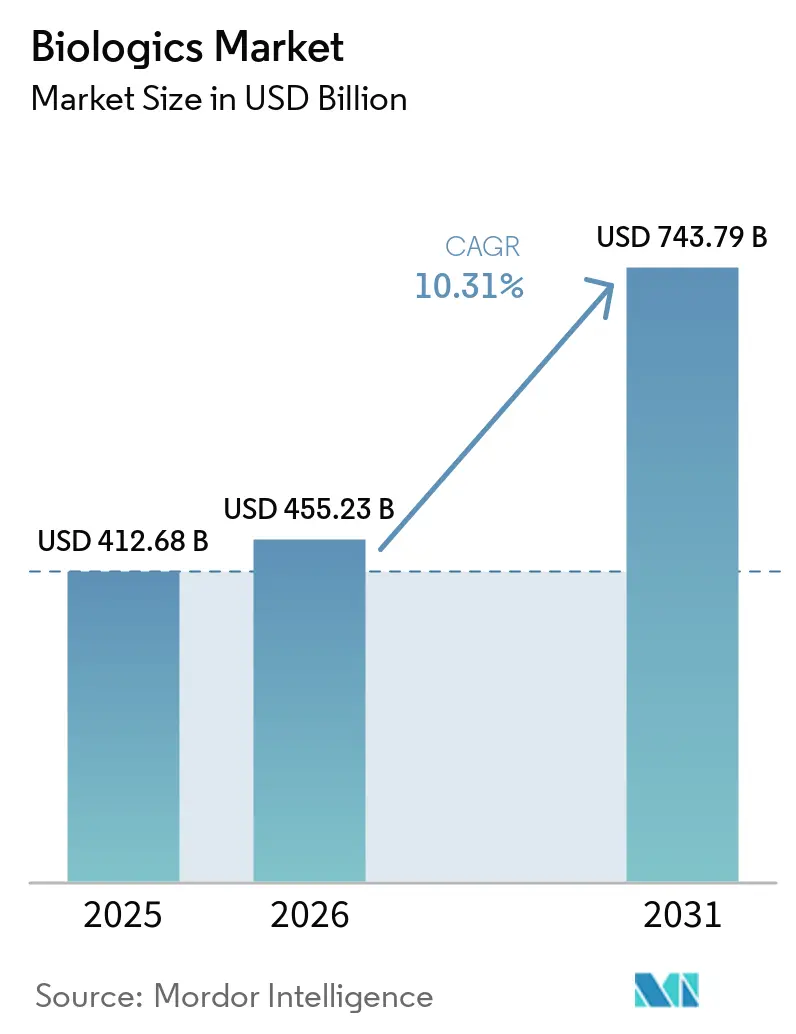
O tamanho do Mercado de Biológicos foi avaliado em USD 412,68 bilhões em 2025 e estima-se que cresça de USD 455,23 bilhões em 2026 para atingir USD 743,79 bilhões até 2031, a um CAGR de 10,31% durante o período de previsão (2026-2031).
A forte demanda por agentes de oncologia de precisão, anticorpos monoclonais de próxima geração e terapias baseadas em genes orienta essa expansão. A maior prevalência de doenças crônicas, as designações regulatórias aceleradas e o financiamento contínuo de capital de risco continuam a mover essas terapias complexas dos pipelines de pesquisa para o atendimento de rotina. Investimentos em fabricação superiores a USD 15 bilhões desde 2024 constroem nova capacidade na Carolina do Norte, na Dinamarca e na Alemanha, posicionando os produtores para aliviar os recentes gargalos de fornecimento. Ao mesmo tempo, os inovadores adotam perfusão contínua e biorreatores de uso único para combinar velocidade com custos iniciais mais baixos, enquanto os pagadores adotam cada vez mais os biossimilares para conter os gastos.
Principais Conclusões do Relatório
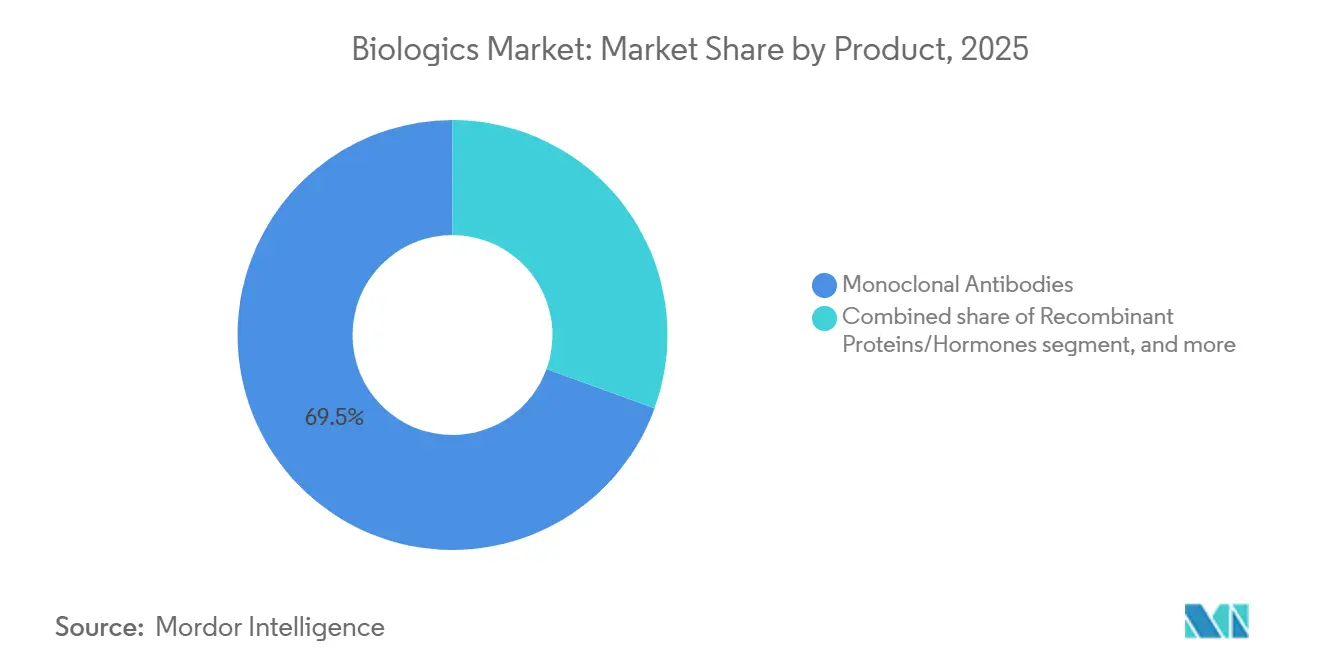
- Por tipo de produto, os anticorpos monoclonais lideraram com 69,46% da participação do mercado de biológicos em 2025, enquanto os biológicos baseados em genes devem crescer a um CAGR de 12,11% até 2031.
- Por aplicação, a oncologia capturou 36,12% da participação do tamanho do mercado de biológicos em 2025 e avança a um CAGR de 13,45% até 2031.
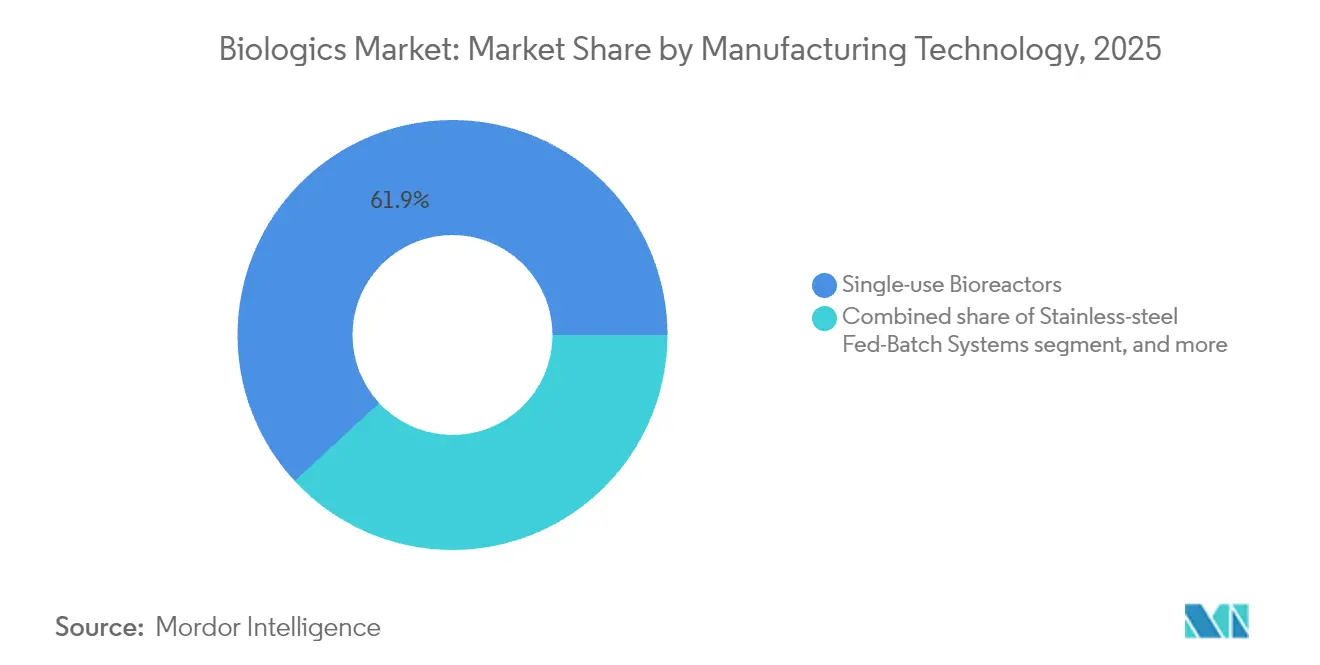
- Por tecnologia de fabricação, os biorreatores de uso único detinham 61,88% do tamanho do mercado de biológicos em 2025, enquanto as plataformas de perfusão contínua registram o CAGR mais rápido de 12,38% até 2031.
- Por fonte, os sistemas de expressão em células de mamíferos detinham 70,76% da participação do mercado de biológicos em 2025. No entanto, os sistemas baseados em plantas e em células de insetos avançam a um CAGR de 12,55%.
- Por usuário final, as empresas farmacêuticas e de biotecnologia capturaram 55,21% da participação do mercado de biológicos em 2025. Os centros acadêmicos devem crescer a um CAGR de 13,1% ao longo do período de previsão.
- Por geografia, a América do Norte comandou uma participação de 39,98% do tamanho do mercado de biológicos em 2025; a Ásia-Pacífico registra o CAGR mais forte de 11,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga global de doenças crônicas | +2.8% | América do Norte e Europa; global | Longo prazo (≥ 4 anos) |
| Aprovações e designações regulatórias aceleradas | +2.1% | Estados Unidos, União Europeia; global | Médio prazo (2-4 anos) |
| Expansão da adoção de biossimilares globalmente | +1.9% | Europa liderando; Ásia-Pacífico e América do Norte em expansão | Médio prazo (2-4 anos) |
| Inovação contínua em modalidades de biológicos | +2.4% | América do Norte e Europa; expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento da capacidade de fabricação terceirizada de biológicos | +1.7% | Centros na Carolina do Norte, Irlanda e Singapura; global | Curto prazo (≤ 2 anos) |
| Aumento dos gastos com saúde em mercados emergentes | +1.3% | Núcleo da Ásia-Pacífico; América Latina e Oriente Médio e África em aceleração | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga Global de Doenças Crônicas
O câncer, os distúrbios autoimunes e as doenças metabólicas apresentam vias complexas que os medicamentos de pequenas moléculas não abordam mais plenamente. Os usos oncológicos de biológicos comandam 36,54% de participação e registram um CAGR de 13,78% à medida que as imunoterapias avançam para linhas de tratamento mais precoces. Pacientes com artrite reumatoide tratados com novos anticorpos de depleção de células B relatam redução de 87% nas crises, ilustrando controle clínico superior. Os agonistas de GLP-1 para diabetes e obesidade superaram a oferta, levando a Novo Nordisk a comprometer USD 4,1 bilhões em novo espaço de envase e acabamento. As terapias para doenças raras desfrutam de incentivos para medicamentos órfãos que permitem preços premium, criando muitos nichos pequenos, mas lucrativos, dentro do mercado de biológicos.
Aprovações e Designações Regulatórias Aceleradas
A orientação simplificada de intercambialidade da FDA permite que os desenvolvedores de biossimilares ignorem estudos de substituição se a equivalência analítica for comprovada. Os rótulos RMAT e de avanço encurtaram os prazos para sete terapias celulares e gênicas aprovadas em 2024, incluindo lifileucel para melanoma e fidanacogene elaparvovec para hemofilia B[1]. O alinhamento da EMA com a política dos EUA agora proporciona lançamentos transatlânticos simultâneos, reduzindo os custos de duplicação. A Administração Nacional de Produtos Médicos da China reformulou seu processo, permitindo que a Akeso avance com ivonescimabe com dados que superam os padrões globais e fortalecem a competitividade no mercado de biológicos.
Expansão da Adoção de Biossimilares Globalmente
Os biossimilares de adalimumabe já detêm 23% de penetração, economizando USD 12,4 bilhões nos sistemas de saúde somente em 2023. Três cópias de ustekinumabe entraram no mercado dos EUA em 2025, mirando as vendas de USD 10,4 bilhões do Stelara com programas de copagamento de até USD 0 para pacientes. A Europa define o ritmo com incentivos de reembolso maduros, enquanto as licitações da Ásia-Pacífico recompensam o menor custo por dose diária definida. A confiança da FDA é evidente, pois 9 das 13 aprovações de intercambialidade não exigiram ensaios clínicos adicionais.
Inovação Contínua em Modalidades de Biológicos
Os produtos baseados em genes registram um CAGR de 12,32% à medida que o AAV e o mRNA avançam das vacinas para a terapia de doenças crônicas. Os anticorpos biespecíficos e multiespecíficos trazem engajamento de duplo alvo que amplifica a potência sem aumentar a toxicidade. Os custos da terapia com CAR-T caem à medida que as plataformas automatizadas reduzem o tempo de fabricação, abrindo a administração ambulatorial. Os ADCs integram entrega direcionada com cargas úteis potentes para minimizar a exposição sistêmica, enquanto a engenharia de meia-vida estende os intervalos de dosagem para melhorar a adesão, expandindo a fronteira tecnológica do mercado de biológicos.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de fabricação e desenvolvimento | -1.8% | América do Norte e Europa; global | Longo prazo (≥ 4 anos) |
| Requisitos complexos de conformidade regulatória e de qualidade | -1.2% | Global; varia conforme o marco regulatório regional | Médio prazo (2-4 anos) |
| Restrições na cadeia de suprimentos para matérias-primas críticas | -1.0% | Global; pronunciado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Intensificação do escrutínio de sustentabilidade ambiental | -0.9% | Europa liderando; América do Norte e adoção global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Fabricação e Desenvolvimento
Uma única planta de biológicos exige capital acima de USD 1 bilhão, conforme ilustrado pela expansão de Clayton da Novo Nordisk e pelo site de USD 3 bilhões da Eli Lilly no Wisconsin. Embora os sistemas de uso único tenham reduzido o tempo de construção, as frequentes trocas de bolsas e os meios especializados elevam as despesas operacionais. Os programas de ponta a ponta abrangem 10 a 15 anos e podem custar USD 300 milhões somente em ensaios, limitando a participação de pequenas empresas de biotecnologia. Os gargalos de fornecimento em meios CHO, resinas e seringas estéreis inflacionam os custos e ameaçam o cronograma. Qualquer desvio durante a ampliação de escala arrisca a integridade do produto, tornando a validação rigorosa do processo essencial e dispendiosa.
Requisitos Complexos de Conformidade Regulatória e de Qualidade
Análises avançadas, exercícios de comparabilidade após mesmo pequenas alterações no processo e testes de liberação de lotes adicionam camadas ausentes em pequenas moléculas[2]. Os patrocinadores de biossimilares devem mapear cada variante de glicano do produto de referência, um exercício que consome muitos recursos. Após a aprovação, as empresas devem manter uma farmacovigilância robusta, incluindo atualizações periódicas de segurança e relatórios globais de eventos adversos. Regras regionais divergentes forçam documentação paralela, enquanto diretrizes em evolução sobre segurança viral, extraíveis e lixiviáveis exigem atualizações contínuas do sistema.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Terapias Gênicas Impulsionam o Crescimento de Próxima GeraçãoOs anticorpos monoclonais contriburam com 286,65 bilhões de USD, equivalentes a 69,46% do tamanho do mercado de biológicos em 2025, beneficiando-se de décadas de aperfeiçoamento da fabricação. A classe abrange usos em oncologia, doenças autoimunes e inflamatórias, e sua farmacologia previsível sustenta ampla aceitação pelos pagadores. Em contraste, os biológicos baseados em genes registram um CAGR de 12,11% até 2031, impulsionados por aprovações inéditas para hemofilia e doenças retinianas hereditárias. As vacinas permanecem um pilar estável à medida que os governos financiam a preparação para pandemias, enquanto as proteínas recombinantes enfrentam pressão descendente de preços proveniente de biossimilares maduros.
O investimento em pipeline inclina-se para modalidades baseadas em células, evidenciado por sete novas aprovações da FDA em 2024 que validaram produtos alogênicos de CAR-T e células-tronco. Os ADCs e os anticorpos multiespecíficos ampliam a oncologia de precisão ao fundir domínios de direcionamento com cargas citotóxicas ou imunomoduladoras. Mais de 250 programas de engenharia de proteínas otimizam agora perfis de meia-vida, penetração tecidual e imunogenicidade. Essas mudanças elevam coletivamente a proposta de valor do mercado de biológicos e expandem o alcance terapêutico, sustentando um crescimento contínuo de dois dígitos.


Por Aplicação:
Oncologia Domina por Meio da Medicina de PrecisãoA oncologia representou 36,12% do tamanho do mercado de biológicos em 2025 e crescerá a um CAGR de 13,45%, refletindo a rápida adoção de inibidores de checkpoint, ADCs e terapias com CAR-T. As condições autoimunes seguem, à medida que os anticorpos biespecíficos de próxima geração demonstram controle superior da doença em relação aos inibidores de TNF. Os biológicos para doenças infecciosas se desenvolvem além das vacinas profiláticas para terapêuticos pós-exposição contra ameaças virais e bacterianas.
Os distúrbios metabólicos e endócrinos ganham escala à medida que os agonistas de GLP-1 estendem as indicações para o controle crônico do peso, desencadeando projetos de capacidade mundial avaliados acima de USD 15 bilhões. A oftalmologia está prestes a se beneficiar da terapia gênica que oferece benefício duradouro após uma única administração. Os pipelines de doenças raras, estimulados por incentivos para medicamentos órfãos, aprofundam o conjunto de pacientes endereçáveis. Coletivamente, as aplicações diversificadas reforçam a resiliência no mercado de biológicos mesmo que uma área terapêutica enfraqueça.
Por Fonte:
Sistemas de Mamíferos Mantêm a Dominância na FabricaçãoOs sistemas de expressão de mamíferos detinham 70,76% da participação do mercado de biológicos em 2025, sustentados pela versatilidade das células CHO para proteínas glicosiladas. Essas plataformas também se beneficiam da familiaridade regulatória que encurta os ciclos de revisão. No entanto, os sistemas baseados em plantas e em células de insetos sobem a um CAGR de 12,55% à medida que as empresas buscam menor custo de mercadorias, risco viral minimizado e pegadas mais ecológicas.
A construção de 160.000 L de mamíferos da Fujifilm na Carolina do Norte mostra que os produtores ainda preferem o fed-batch de alto título para anticorpos em massa, mas o sucesso da vacina baseada em plantas da Medicago destaca a promessa alternativa. As células de insetos facilitam a produção escalável de vetores AAV para terapia gênica. À medida que a complexidade do portfólio cresce, surgem estratégias multi-hospedeiro, permitindo que as empresas combinem cada modalidade com a fonte mais econômica e compatível.
Por Tecnologia de Fabricação:
A Dominância do Uso Único Enfrenta a Inovação ContínuaOs biorreatores de uso único compreenderam 61,88% do tamanho do mercado de biológicos em 2025 graças ao menor risco de contaminação cruzada e às trocas rápidas. Ainda assim, a perfusão contínua registra o CAGR mais rápido de 12,38% à medida que seu aumento de produtividade de 3 a 5 vezes compensa a complexidade de integração. O fed-batch de aço inoxidável mantém seu lugar para anticorpos blockbuster que exigem escala de 15.000 L e estratégias de controle comprovadas.
O campus Holly Springs da Amgen combina linhas descartáveis e de aço inoxidável, criando produção ágil adequada à maturidade do portfólio. As preocupações ambientais levam os fornecedores a desenvolver bolsas recicláveis, enquanto a perfusão reduz o consumo de água e energia por quilograma de proteína. À medida que o controle digital de processos amadurece, a operação contínua poderia absorver uma parcela maior, levando a instalações híbridas que alternam entre modos conforme o volume dita.
Por Usuário Final:
A Pesquisa Acadêmica Impulsiona a Aceleração da InovaçãoAs empresas farmacêuticas e de biotecnologia capturaram 55,21% da participação do mercado de biológicos em 2025, refletindo a integração vertical para salvaguardar o fornecimento e as margens. Os centros acadêmicos, auxiliados por generosas bolsas federais, registram o CAGR mais alto de 13,1% à medida que traduzem descobertas de bancada em ensaios de primeira administração em humanos. As Organizações de Desenvolvimento e Fabricação por Contrato retêm relevância para capacidade de pico de carga e processos altamente especializados.
Os hospitais começam a fabricar no local terapias celulares autólogas, borrando os limites tradicionais de fornecimento. A Lonza e a Samsung Biologics atraem preços premium pela expertise em vetores virais e anticorpos biespecíficos, mas os concorrentes asiáticos competitivos em preço pressionam as margens. As parcerias acadêmico-industriais proliferam, reunindo acesso clínico com know-how industrial, acelerando assim a prova de conceito para novas plataformas.
Análise Geográfica
Mercado de Biológicos da América do Norte
A América do Norte manteve a liderança com 39,98% de participação no mercado de biológicos em 2025, impulsionada por um robusto sistema de reembolso, profundidade de capital de risco e uma FDA que agiliza as designações de avanço terapêutico. A região canaliza mais de 15 bilhões de USD para nova capacidade, transformando o Research Triangle em um hub global ancorado pela Novo Nordisk, Eli Lilly e Amgen. Embora o crescimento se modere para um CAGR de 9,56% à medida que a penetração amadurece, a intensidade competitiva aumenta com a consolidação dos biossimilares.
Mercado de Biológicos da Ásia-Pacífico
A Ásia-Pacífico apresenta o CAGR mais rápido de 11,32%, à medida que China, Japão e Índia aprimoram os caminhos regulatórios e investem em biofabricação. O cronograma de aprovação simplificado da China permite que players domésticos lancem biológicos oncológicos inovadores que desafiam os incumbentes ocidentais. O Japão aproveita incentivos fiscais e financiamento público para apoiar a pesquisa translacional, enquanto a Samsung Biologics da Coreia do Sul exporta capacidade de CDMO globalmente. A Índia capitaliza talentos de baixo custo para projetos de biossimilares e fases iniciais, ampliando ainda mais a presença da região.
Mercado de Biológicos da Europa
A Europa mantém um CAGR estável de 9,05% com base em estruturas maduras de biossimilares e elevados gastos públicos em saúde. Alemanha e Suíça sediam produção de alto valor para anticorpos complexos, enquanto Irlanda e Dinamarca atraem expansões multinacionais por meio de regimes tributários corporativos favoráveis. A demografia envelhecida e a prevalência de doenças crônicas sustentam a demanda subjacente, e a harmonização pan-europeia das diretrizes regulatórias reduz o atrito para entrada no mercado.

Panorama regulatório
O desenvolvimento e a comercialização de produtos biológicos em nível global operam sob estruturas regionais específicas, lideradas pelo Center for Biologics Evaluation and Research (CBER) da FDA dos EUA e pela European Medicines Agency (EMA). O International Council for Harmonisation (ICH) continua a harmonizar os requisitos técnicos entre regiões, o que ajuda a simplificar o desenvolvimento e as aprovações transfronteiriças.
Análise da cadeia de valor
A cadeia de valor de produtos biológicos vai da descoberta e desenvolvimento pré-clínico, passando pelo desenvolvimento clínico e pela ampliação de escala de CMC, até a fabricação comercial e a distribuição, apoiada por logística de cadeia fria para hospitais, clínicas e farmácias. Os principais agentes incluem inovadores biofarmacêuticos, CDMOs que fornecem desenvolvimento de processos e capacidade GMP, e fornecedores de componentes de uso único, resinas, meios de cultura e testes analíticos. O risco tende a se concentrar quando o trabalho de P&D transita para a execução GMP, onde manter a continuidade do piloto ao comercial e o rigor documental pode restringir os cronogramas, particularmente para modalidades complexas.
Cenário Competitivo
O mercado de biológicos apresenta concentração moderada, pois as cinco principais empresas detêm aproximadamente 60% da participação combinada, embora inovadores de nicho ganhem espaço por meio de plataformas especializadas. AbbVie, Roche e Pfizer mantêm a liderança por meio de anticorpos blockbuster, portfólios de patentes e distribuição global. Regeneron e Gilead empregam pipelines direcionados para superar seu porte, enquanto o desempenho clínico superior da Akeso no câncer de pulmão demonstra a crescente pressão competitiva proveniente da Ásia.
A integração vertical marca um tema claro, com a planta Wilson de 2 bilhões de USD da Johnson & Johnson e a construção de 3 bilhões de USD da Eli Lilly no Wisconsin protegendo a produção contra choques externos. Janeiro de 2025 testemunhou um aumento em fusões e aquisições, com a Johnson & Johnson pagando 14,6 bilhões de USD pela Intra-Cellular Therapies e a Lilly adquirindo a Scorpion Therapeutics para aprofundar os pipelines de oncologia[3]. A diferenciação tecnológica estende-se adoção de perfusão contínua, que reduz o custo por grama e acelera a liberação de lotes. A sustentabilidade também influencia a concorrência, levando as empresas a investir em descartáveis recicláveis e utilidades de menor emissão de carbono.
Oportunidades em espaços inexplorados persistem em doenças raras, imunoterapias personalizadas e biológicos combinados. Entrantes menores empregam agilidade de plataforma e expertise focada para conquistar participação; por exemplo, a atualização de 225 milhões de USD de enchimento e acabamento da Resilience tem como alvo os agonistas de GLP-1 de alta demanda. Coletivamente, essas tendências elevam as apostas competitivas, mas também ampliam os horizontes terapêuticos, garantindo uma evolução dinâmica até 2031.
Líderes do Setor de Biológicos
-
Amgen, Inc.
-
Eli Lilly and Company
-
GlaxoSmithKline PLC
-
Abbvie Inc.
-
F. Hoffmann- La Roche AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biológicos
- Abbvie
- Amgen
- Eli Lilly and Company
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Pfizer
- Sanofi
- Bristol-Myers Squibb
- AstraZeneca
- Novartis
- Gilead Sciences
- Biogen
- Regeneron Pharmaceuticals
- Lonza Group
- Samsung Group
- Celltrion
- Takeda Pharmaceutical Co.

Oportunidades de mercado e perspectivas futuras
Os biossimilares e a gestão do ciclo de vida criam oportunidades de volume, à medida que os pagadores buscam economia de custos e os reguladores refinam vias que permitem substituição e troca mais rápidas. A FDA reforçou a confiança nos biossimilares por meio da evolução da política de intercambialidade, enquanto a EMA utiliza um planejamento formal de trabalho (BMWP 2026-2028) para atualizar e alinhar as diretrizes de biossimilares, o que pode ampliar a participação em licitações e apoiar lançamentos multimercado para anticorpos monoclonais e outras terapias proteicas.
Recent Industry Developments in Mercado de Biológicos
- Julho de 2026: TEPKINLY (epcoritamabe) da AbbVie recebe aprovação da Comissão Europeia em combinação com lenalidomida e rituximabe para linfoma folicular recidivante ou refratário. A decisão amplia a presença comercial de um anticorpo biespecífico para uso combinado, fortalecendo o posicionamento competitivo em oncologia hematológica, onde o desenho de regime e a expansão de linha de terapia impulsionam mudanças de participação de mercado.
- Junho de 2026: a Amgen obtém a autorização de comercialização da Comissão Europeia para IMDYLLTRA (tarlatamabe) como monoterapia para adultos com câncer de pulmão de pequenas células em estágio extenso após quimioterapia à base de platina. A aprovação adiciona impulso às plataformas biespecíficas em segmentos oncológicos de difícil tratamento e apoia novos investimentos em fabricação especializada de produtos biológicos e infraestrutura de lançamento.
- Fevereiro de 2025: a Eli Lilly confirmou uma expansão de injetáveis de 3 bilhões de dólares americanos em Wisconsin para aumentar a capacidade de medicamentos para diabetes e obesidade. Essa ampliação de escala destaca como a demanda por produtos biológicos de alto volume pode antecipar investimentos em fabricação de enchimento-acabamento e dispositivos, com efeitos indiretos sobre a alocação de capacidade de CDMOs e as cadeias de suprimento de componentes críticos.


Mercado de Biológicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas por terapias biológicas desenvolvidas por meio de sistemas vivos e fornecidas para o tratamento de pacientes por meio de canais de saúde e especializados. Inclui as principais classes de medicamentos biológicos prescritos em áreas de doenças crônicas e agudas.
Exclusões do escopo: Medicamentos de pequenas moléculas e genéricos químicos padrão não são contabilizados, e os dispositivos utilizados para administrar a terapia são excluídos, a menos que estejam incluídos na venda do medicamento.
Visão Geral da Segmentação
- Por Produto
- Anticorpos Monoclonais
- Vacinas
- Proteínas/Hormônios Recombinantes
- Biológicos Baseados em Células (incl. CAR-T, Células-Tronco)
- Biológicos Baseados em Genes (incl. AAV, mRNA)
- Anticorpos Multiespecíficos e ADCs
- Outros Produtos
- Por Aplicação
- Oncologia
- Autoimune e Inflamatório
- Doenças Infecciosas
- Metabólico e Endócrino
- Oftalmologia
- Doenças Raras e Genéticas
- Outras Aplicações
- Por Fonte
- Cultura de Células de Mamíferos
- Expressão Microbiana
- Sistemas Baseados em Plantas e em Células de Insetos
- Por Tecnologia de Fabricação
- Biorreatores de Uso Único
- Sistemas Fed-Batch de Aço Inoxidável
- Plataformas de Perfusão Contínua
- Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs)
- Hospitais e Clínicas Especializadas
- Institutos Acadêmicos e de Pesquisa
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do contexto da doença e do tratamento, e em seguida o vincula ao que pode ser observado em estatísticas públicas e divulgações regulamentadas. Normalmente revisamos fontes como a FDA dos EUA e o NIH (incluindo registros de ensaios clínicos), a OMS, o Banco Mundial e as estatísticas de saúde da OCDE para acompanhar aprovações, direção do pipeline, dados demográficos e sinais de gastos com saúde que moldam a demanda.
Para traduzir esse contexto em insumos de dimensionamento, também utilizamos relatórios anuais públicos e apresentações para investidores, revistas médicas de renome para adoção de terapias e resultados, e publicações de associações comerciais sem acesso pago, quando fornecem atualizações sobre áreas terapêuticas. Em casos selecionados, uma assinatura paga que agrega dados financeiros e notícias de empresas é utilizada para agilizar verificações cruzadas sobre divisões de receita e cronogramas de eventos, e bancos de dados de patentes ajudam a validar o momentum das plataformas. Esses exemplos são meramente ilustrativos, e muitas outras fontes foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que as fontes documentais não conseguem explicar completamente, especialmente em relação ao timing de adoção, expectativas de mudança de preços e mudanças de mix entre classes terapêuticas. Conversamos com uma combinação de fabricantes, participantes de CDMOs, partes interessadas do setor de saúde e especialistas no assunto, o que nos ajudou a testar hipóteses nas principais regiões e a evitar a dependência excessiva de um único sinal de demanda.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 12% | APAC: 40% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 36% | EMEA: 36% |
| Players menores: 15% | Gerentes: 52% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual os gastos com saúde e os pools de demanda por área terapêutica são reconstruídos em receitas de biológicos, e os totais são então divididos com base no mix de produtos observado e nos padrões de adoção. Em seguida, aproximações seletivas de baixo para cima são utilizadas para manter os totais realistas, como consolidações de receita amostradas a partir de registros públicos, verificações de razoabilidade usando volumes de pacientes multiplicados pelo custo típico anual da terapia, e verificações de canal sobre mudanças de mix.
Os insumos utilizados no modelo incluem o ritmo de aprovação de biológicos, o crescimento de pacientes tratados por principais indicações, os padrões de precificação e erosão de preços de biológicos (incluindo o impacto de biossimilares onde relevante), as expectativas de conversão do pipeline e os sinais de capacidade de fabricação que podem limitar a oferta no curto prazo. As previsões são construídas por meio de análise de cenários apoiada por visões de especialistas sobre a rapidez com que novas modalidades escalam e como o comportamento dos pagadores muda o acesso ao longo do tempo. Onde os sinais de baixo para cima são escassos para subclasses de nicho, as lacunas são tratadas com curvas de penetração conservadoras que são posteriormente ajustadas durante a revisão baseada em entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações que comparam os totais finais com sinais independentes, incluindo mixes de receita publicamente visíveis, timing de aprovação e lançamento, e marcadores de crescimento por área terapêutica. Se uma região ou classe de produto apresentar um salto incomum, os fatores determinantes são reavaliados e as hipóteses são verificadas novamente com pontos de contato adicionais com especialistas antes da aprovação final.
Uma segunda revisão por analista é concluída para confirmar a integridade matemática, a consistência das unidades e que as conversões de moeda e o tratamento da inflação são aplicados da mesma forma ao longo dos anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando grandes aprovações, ações de segurança ou mudanças de política podem alterar materialmente a demanda no curto prazo. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão atualizada mais recente.
Tamanho do Mercado de Biológicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para biológicos nem sempre coincidem porque cada publicador pode definir o conjunto de terapias de forma diferente e também escolher anos-base e momentos de câmbio diferentes. As diferenças também decorrem de como o risco do pipeline é tratado, como a erosão de preços é modelada e com que rapidez se assume que a adoção se expande em indicações de alto crescimento.
Algumas estimativas externas tendem a uma contagem mais ampla ao mesclar categorias farmacêuticas adjacentes ou ao aplicar hipóteses de adoção mais elevadas a modalidades em estágio inicial. No modelo da Mordor Intelligence, apenas as receitas de terapias biológicas são contabilizadas, e o total é vinculado a indicadores observáveis como ritmo de aprovação, expansão da coorte tratada e progressão de preços, que são verificados novamente durante as atualizações anuais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 455,23 bilhões de USD (2026) | |
| Consultoria Global A | 400,02 bilhões de USD (2024) | Utiliza um ano-base anterior e um timing diferente para os efeitos de preço e volume, o que pode subestimar o avanço de curto prazo decorrente de aprovações recentes e mudanças de mix. |
| Publicador do Setor B | 448,80 bilhões de USD (2024) | Frequentemente aplica um conjunto de terapias mais amplo e hipóteses de crescimento de longo prazo, e a conversão de moedas locais para USD pode variar conforme o ponto de taxa de câmbio selecionado. |
A diferença é explicada principalmente pela seleção do ano e pela forma como as receitas exclusivamente de biológicos são separadas das categorias de medicamentos adjacentes. Ao manter os insumos rastreáveis às aprovações, tendências de pacientes tratados e lógica de precificação prática, a estimativa permanece mais fácil de reproduzir e de atualizar à medida que novos lançamentos e dinâmicas de biossimilares se desenvolvem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de biológicos em 2026?
O tamanho do mercado de biológicos atingiu USD 455,23 bilhões em 2026 e prevê-se que cresça a um CAGR de 10,31% até 2031.
Qual classe de produto domina atualmente as vendas de biológicos?
Os anticorpos monoclonais lideraram com uma participação de 69,46% em 2025, graças às amplas indicações em oncologia e doenças autoimunes.
Qual região está se expandindo mais rapidamente para biológicos?
A Ásia-Pacífico registra o CAGR mais alto de 11,32% até 2031, à medida que China, Japão e Índia ampliam a fabricação e modernizam a regulamentação.
Por que os biossimilares são significativos para os pagadores?
A penetração de biossimilares já economizou USD 12,4 bilhões nos sistemas de saúde somente em 2023, com maiores economias esperadas à medida que mais cópias são lançadas.
Qual tendência tecnológica está remodelando a economia da fabricação?
Os biorreatores de perfusão contínua crescem a um CAGR de 12,38% porque podem triplicar a produtividade enquanto reduzem o consumo de água e energia.
Qual área terapêutica registra o crescimento mais rápido de biológicos?
A oncologia apresenta um CAGR de 13,45% até 2031, à medida que as imunoterapias de precisão e os produtos de CAR-T se expandem para linhas de tratamento mais precoces.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
