
Tamanho e Participação do Mercado de Biológicos Retinianos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 25.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.25 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biológicos Retinianos por Mordor Intelligence
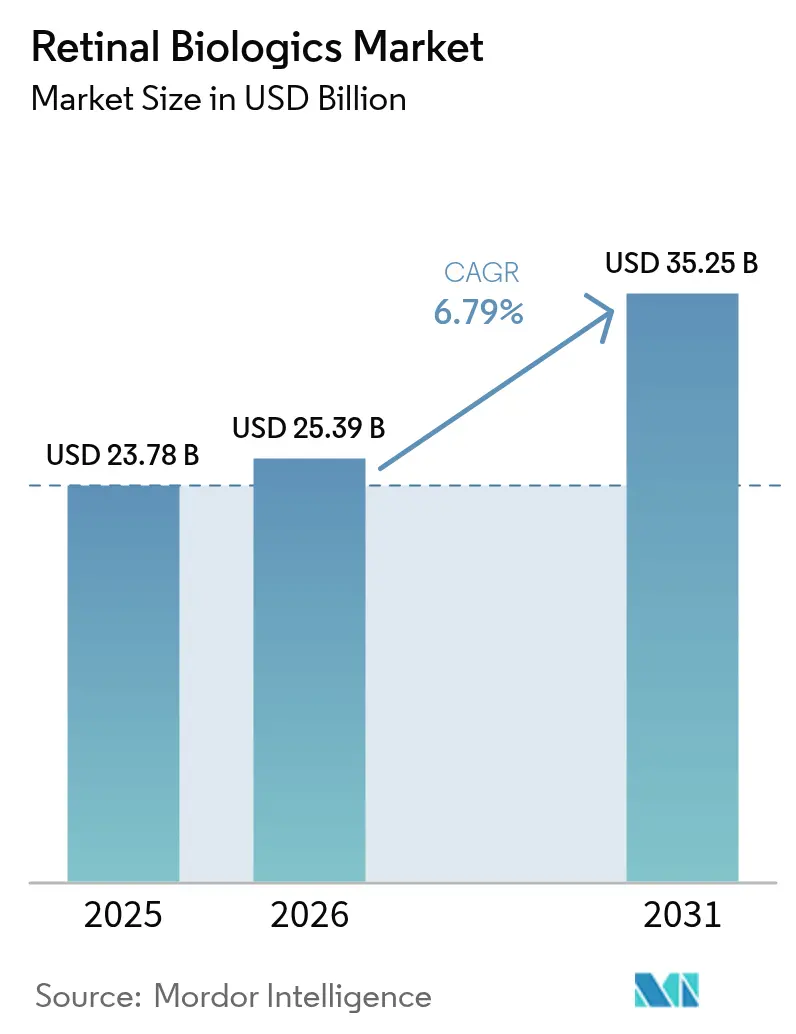
O tamanho do mercado de biológicos retinianos em 2026 é estimado em USD 25,39 bilhões, crescendo a partir do valor de 2025 de USD 23,78 bilhões, com projeções para 2031 mostrando USD 35,25 bilhões, crescendo a uma CAGR de 6,79% no período de 2026-2031. A expansão está ancorada no envelhecimento da população, que eleva a prevalência da degeneração macular relacionada à idade (DMRI), na escalada do diabetes que amplifica os casos de retinopatia diabética, e nas aprovações inovadoras de terapias gênicas e plataformas de longa duração que prometem eficácia durável com menos injeções. O lançamento de biossimilares, notadamente cinco versões de aflibercepte aprovadas pela FDA em 2024, está reconfigurando a economia competitiva, mesmo quando intervenções únicas como revakinagene taroretcel-lwey (ENCELTO) começam a chegar às clínicas. O impulso de investimento acelerou, ilustrado pela aquisição da EyeBio pela Merck por USD 3 bilhões e pela compra da Retina Consultants of America pela Cencora por USD 4,6 bilhões, sublinhando a confiança no mercado de biológicos retinianos. Fatores macroeconômicos, como as regras de terapia escalonada dos pagadores que atrasam o acesso a agentes premium e os gargalos de fabricação que restringem a capacidade de envase estéril, moderam as perspectivas de crescimento, mas não desviaram a trajetória do mercado de biológicos retinianos.
Principais Conclusões do Relatório
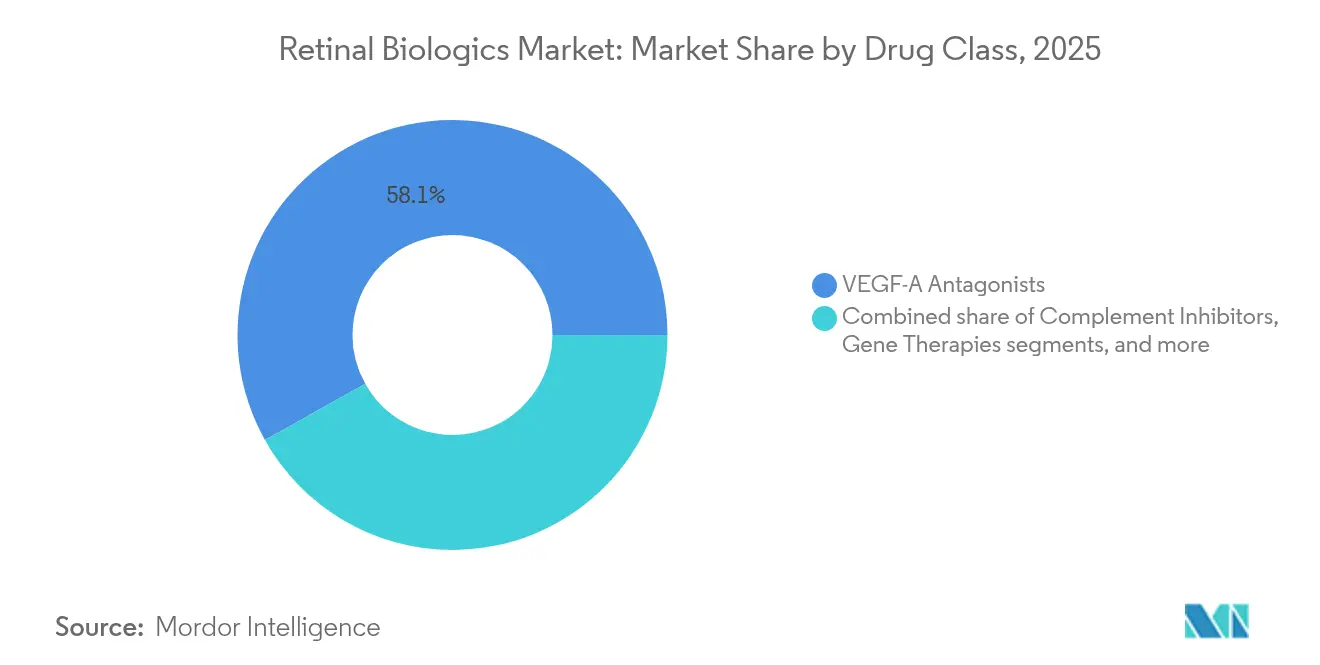
- Por classe de fármaco: Os antagonistas de VEGF-A lideraram com 58,12% da participação do mercado de biológicos retinianos em 2025, enquanto as terapias gênicas estão projetadas para expandir a uma CAGR de 13,09% até 2031.
- Por tipo de molécula: Os anticorpos monoclonais responderam por 45,74% do tamanho do mercado de biológicos retinianos em 2025; os vetores gênicos crescerão mais rapidamente a uma CAGR de 11,98% até 2031.
- Por indicação: A DMRI reteve 52,02% de participação em 2025, mas a retinopatia diabética está prevista para registrar a maior CAGR de 8,94% durante 2026-2031.
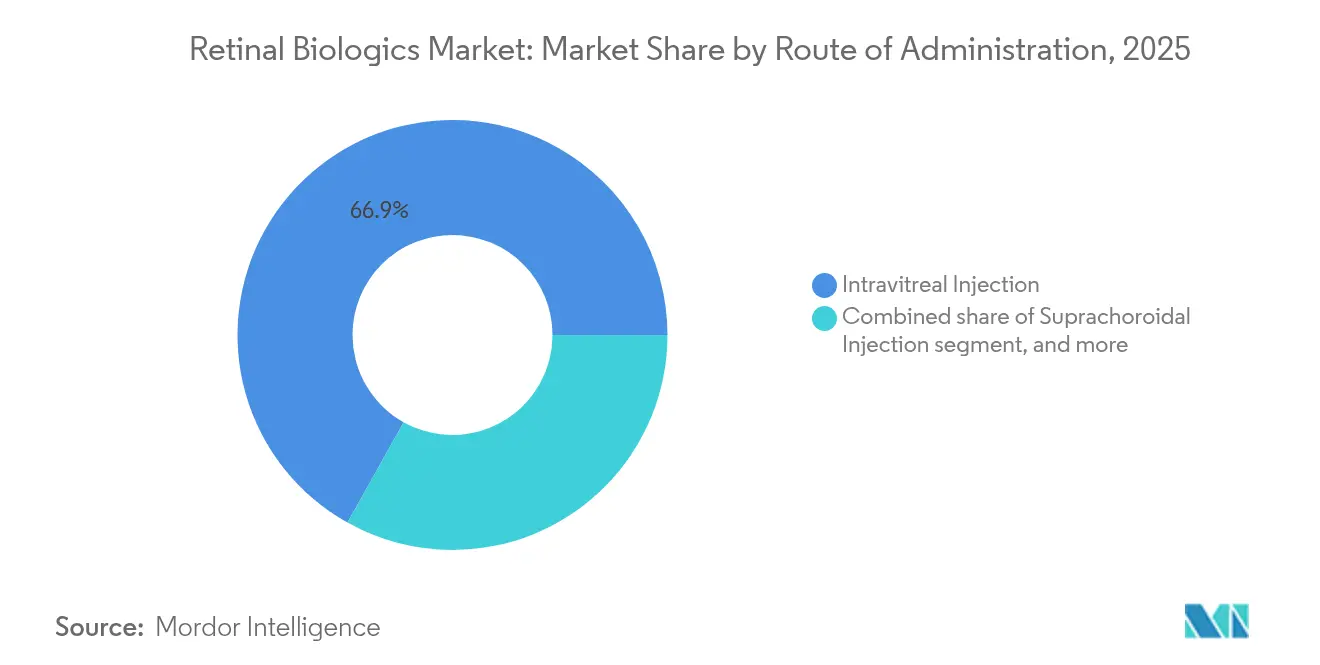
- Por via de administração: As injeções intravítreas dominaram com 66,88% do tamanho do mercado de biológicos retinianos em 2025, enquanto a administração supracoroidal avançará a uma CAGR de 9,78%.
- Por canal de distribuição: As farmácias hospitalares detiveram 52,11% de participação em 2025; as clínicas especializadas crescerão mais rapidamente a uma CAGR de 8,76% até 2031.
- Por geografia: A América do Norte capturou 39,21% do tamanho do mercado de biológicos retinianos em 2025; a Ásia-Pacífico liderará o crescimento com uma CAGR de 8,12% no período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Biológicos Retinianos
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápido Aumento na Carga de Doenças Retinianas e na População Diabética | +1.8% | Global; mais elevado na Ásia-Pacífico, MEA | Longo prazo (≥ 4 anos) |
| Produção Acelerada de P&D e Aprovações da FDA/EMA de Novos Biológicos | +1.5% | América do Norte, UE; extensão à APAC | Médio prazo (2-4 anos) |
| Envelhecimento Demográfico Impulsionando Casos de DMRI | +1.2% | Global; concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Forte Adoção Clínica de Injeções Anti-VEGF | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Plataformas de Administração de Longa Duração Desbloqueando Novos Grupos de Pacientes | +0.7% | América do Norte e UE, expandindo para APAC | Médio prazo (2-4 anos) |
| Adoção de Biossimilares Liderada por Pagadores em Regiões Sensíveis ao Custo | +0.6% | Europa e mercados emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Aumento na Carga de Doenças Retinianas e na População Diabética
A crescente prevalência do diabetes está impulsionando a retinopatia diabética, que registra uma CAGR de 9,26% e agora representa a indicação de crescimento mais rápido no mercado de biológicos retinianos. As economias emergentes registram ganhos paralelos na capacidade diagnóstica que expõem reservatórios de doenças latentes. Modalidades únicas como o ABBV-RGX-314 demonstraram melhorias clinicamente significativas[1]Maricruz Odio-Herrera, "Terapia Gênica na Retinopatia Diabética e no Edema Macular Diabético: Uma Atualização," Journal of Clinical Medicine, mdpi.com nos escores de gravidade da retinopatia diabética no estudo ALTITUDE, reduzindo eventos ameaçadores à visão e sugerindo menores custos de tratamento ao longo da vida. Os pagadores percebem valor, considerando o fardo econômico de USD 134,2 bilhões associado à perda de visão somente nos Estados Unidos. Os mercados da Ásia-Pacífico enfrentam a ascensão mais acentuada, combinando altas taxas de miopia com doenças metabólicas em aceleração. A trajetória de longo prazo do impulsionador sustenta a demanda por biológicos com atividade durável.
Produção Acelerada de P&D e Aprovações da FDA/EMA de Novos Biológicos
O impulso regulatório sustenta um pipeline vibrante. Em março de 2025, a FDA aprovou o ENCELTO para a Telangiectasia Macular tipo 2, estabelecendo um precedente baseado em gene. As opiniões positivas da EMA para OCU410 e OCU410ST reforçam um caminho europeu harmonizado para terapias avançadas. O capital está fluindo para a capacidade: a Ritedose está investindo USD 81 milhões em linhas de envase por sopro-enchimento-selagem capazes de produzir 2,6 bilhões de unidades oftálmicas anualmente. O design de ensaios clínicos baseado em IA, exemplificado pelas colaborações da RetinAI com a Boehringer Ingelheim, está elevando as probabilidades de sucesso. Em conjunto, esses fatores aumentam a velocidade de inovação e ampliam o mercado de biológicos retinianos.
Envelhecimento Demográfico Impulsionando Casos de DMRI
Os casos globais de DMRI ultrapassarão 288 milhões até 2040, e a atrofia geográfica já afeta cerca de 5 milhões de pessoas, garantindo uma grande e estável população-alvo. As nações desenvolvidas carregam a maior incidência, mas os mercados emergentes estão envelhecendo rapidamente. A inibição do complemento entrou na prática clínica, com o pegcetacoplan reduzindo a progressão da atrofia geográfica em 25% ao longo de 3 anos, embora seja necessária vigilância para eventos raros de vasculite. A pesquisa coreana sobre o anticorpo neutralizador de PROX1 CLZ001 sugere possibilidades regenerativas que vão além dos paradigmas existentes, pois a restauração da visão por seis meses foi observada em modelos pré-clínicos. A inevitabilidade demográfica e o progresso científico juntos sustentam a demanda impulsionada pela DMRI.
Forte Adoção Clínica de Injeções Anti-VEGF
As injeções anti-VEGF detêm um status consolidado, sustentando 67,52% do tamanho do mercado de biológicos retinianos em 2024, embora a fadiga do tratamento seja uma limitação reconhecida. O aflibercepte em alta dose (8 mg) prolonga os intervalos de retratamento sem novos problemas de segurança[2]Laura Hoffmann, "Inflamação Intraocular (IIO) Relacionada ao Aflibercepte em Alta Dose (8 mg) – Uma Série de Casos," BMC Ophthalmology, biomedcentral.com, enquanto o faricimabe ganha participação por meio da inibição dupla de VEGF-A/Ang-2. Plataformas de administração por porta, como o Susvimo, adicionam conveniência ao reduzir a frequência de injeções. A familiaridade consolidada dos médicos continua a sustentar o mercado de biológicos retinianos, mesmo com as modalidades de próxima geração disputando posição.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Obstáculos Regulatórios Rigorosos e Intensidade de Capital | -1.3% | Global; mais pronunciado nos EUA, UE | Médio prazo (2-4 anos) |
| Atualizações de Rótulo Relacionadas à Segurança | -0.8% | Global; agudo durante a vigilância pós-comercialização | Curto prazo (≤ 2 anos) |
| Gargalos de Capacidade de Envase Estéril | -0.5% | Global, concentrado em instalações especializadas | Médio prazo (2-4 anos) |
| Altas Taxas de Abandono por Regimes de Injeção Onerosos | -0.4% | Global, agudo em populações idosas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Obstáculos Regulatórios Rigorosos e Intensidade de Capital
Problemas de segurança pós-comercialização intensificam a supervisão, como visto quando o rótulo do faricimabe foi atualizado para sinalizar o risco de vasculite retiniana. Cartas de advertência da FDA, incluindo uma emitida à Regenerative Processing Plant em agosto de 2024 por violações de CGMP[3]Administração de Alimentos e Medicamentos dos EUA, "Carta de Advertência: Regenerative Processing Plant, LLC," Administração de Alimentos e Medicamentos dos EUA, fda.gov, ilustram o aumento dos custos de conformidade. Os programas de terapia gênica enfrentam mandatos de acompanhamento de vários anos que as empresas menores consideram intensivos em capital. Recentes recusas da FDA ao Nesvategrast e ao biológico de DMRI úmida da Outlook Therapeutics sublinham limiares de eficácia mais elevados que prolongam os prazos e inflacionam os orçamentos. Essas pressões restringem o throughput do pipeline apesar do forte interesse dos investidores.
Altas Taxas de Abandono por Regimes de Injeção Onerosos
Os resultados visuais são prejudicados quando pacientes idosos interrompem injeções frequentes, um cenário agravado em regiões com escassa cobertura especializada. O sozinibercept da Opthea não superou o tratamento padrão no ensaio COAST, destacando a dificuldade em justificar complexidade adicional sem ganhos claros. As regras de terapia escalonada que forçam ensaios com bevacizumabe antes dos agentes premium introduzem atrasos que podem desencadear perda irreversível de visão. Os custos econômicos indiretos da deficiência aumentam quando a adesão cai, reforçando a proposta de valor para modalidades de longa duração ou únicas, mas prejudicando as perspectivas de adoção a curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Fármaco: As Terapias Gênicas Desafiam a Dominância do VEGF
As terapias gênicas validadas pela aprovação do ENCELTO em 2025 anunciam uma mudança dos regimes crônicos de injeção, embora os antagonistas de VEGF-A ainda tenham comandado uma participação de 58,12% no mercado de biológicos retinianos em 2025. Essa dominância decorre de perfis de segurança há muito estabelecidos e caminhos de cobertura de seguros. No entanto, as terapias gênicas estão projetadas para expandir a uma CAGR de 13,09%, a mais rápida no mercado de biológicos retinianos, refletindo o entusiasmo dos médicos pelas plataformas de expressão proteica durável. Os inibidores biespecíficos de VEGF/Ang-2, como o faricimabe, oferecem uma tecnologia de transição que prolonga os intervalos de dosagem ao mesmo tempo que aproveita a biologia comprovada do VEGF.
As perspectivas de crescimento também são impulsionadas por inibidores do complemento como o pegcetacoplan e o avacincaptad pegol, que ampliam o espectro de mecanismos além da angiogênese. Os inibidores de TNF-α permanecem de nicho, tratando principalmente entidades uvéticas onde a inflamação sistêmica impulsiona a patologia — um compartimento de "Outros" abriga inibidores de tirosina quinase e construtos baseados em células que poderiam subverter a hierarquia atual. A diversificação de mecanismos e o apetite dos pagadores por contratos baseados em resultados reforçam a curva de crescimento da terapia gênica no mercado de biológicos retinianos.
Nota: Participações de todos os segmentos individuais disponíveis após a compra do relatório


Por Tipo de Molécula: Os Vetores Gênicos Perturbam a Hegemonia dos Anticorpos
Os anticorpos monoclonais sustentaram 45,74% do tamanho do mercado de biológicos retinianos em 2025 e continuarão a registrar volume sólido por meio da maturidade da marca e da entrada de biossimilares. Contudo, os vetores gênicos, principalmente os vírus adeno-associados, registrarão uma CAGR de 11,98%, auxiliados pela expressão intraocular sustentada de proteínas anti-VEGF nos ensaios do ABBV-RGX-314. As proteínas de fusão mantêm relevância devido à ubiquidade clínica do aflibercepte, enquanto os fragmentos de anticorpos oferecem potenciais vantagens de custo e penetração.
Os candidatos baseados em RNA, liderados pela plataforma de edição da ProQR, visam doenças de mutação única e atraem incentivos para medicamentos órfãos. Avanços na fabricação, como conjuntos de vetores modulares, aceleram a liberação de lotes e reduzem o custo por dose. Os pagadores avaliam a promessa curativa versus o custo inicial, mas acordos baseados em resultados estão emergindo e podem normalizar os preços únicos. À medida que os vetores superam os obstáculos regulatórios, as terapias gênicas estão posicionadas para corroer a hegemonia dos anticorpos no mercado de biológicos retinianos.
Por Indicação: A Aceleração da Retinopatia Diabética Supera o Crescimento da DMRI
A DMRI assegurou 52,02% da participação no tamanho do mercado de biológicos retinianos em 2025, refletindo décadas de foco no desenvolvimento e cobertura anti-VEGF estabelecida. Ainda assim, a retinopatia diabética registra uma CAGR de 8,94% até 2031, impulsionada pela crescente prevalência global do diabetes e por melhores protocolos de rastreamento. Os dados ALTITUDE do ABBV-RGX-314 confirmam eficácia durável tanto nas formas não proliferativas quanto proliferativas, sinalizando que as terapias gênicas poderiam deslocar as injeções repetidas.
A uveíte permanece menor, mas beneficia-se de biológicos direcionados, como o filgotinibe, que reduzem as crises inflamatórias em mais de 50% em comparação com os esteroides. Os distúrbios hereditários raros enquadram-se em "Outros" e carregam reembolso premium, embora o número de pacientes seja limitado. A mudança no mix de doenças em direção a condições metabólicas e genéticas enfatiza soluções de longa duração e amplia a necessidade não atendida, especialmente na Ásia-Pacífico, expandindo assim o mercado mais amplo de biológicos retinianos.
Por Via de Administração: A Inovação Supracoroidal Desafia o Padrão Intravítreo
A injeção intravítrea respondeu por 66,88% da participação no mercado de biológicos retinianos em 2025, fundamentada na eficácia comprovada, farmacocinética previsível e fluxos de trabalho clínicos. A administração supracoroidal, avançando a uma CAGR de 9,78%, deposita o fármaco mais próximo dos tecidos afetados poupando as estruturas anteriores, potencialmente reduzindo o risco de endoftalmite. Implantes como o Susvimo sustentam a liberação de ranibizumabe por até seis meses e podem substituir as injeções mensais para candidatos adequados.
As modalidades tópicas e transesclerais ainda lutam com a biodisponibilidade no segmento posterior, mas as formulações de nanopartículas mostram ganhos encorajadores de permeabilidade. As vias habilitadas por dispositivos enfrentam negociações de reembolso que moldarão a adoção. No geral, a confiança dos médicos aliada às considerações de conveniência do paciente orientará as mudanças modais no mercado de biológicos retinianos.
Nota: Participações de todos os segmentos individuais disponíveis após a compra do relatório
Por Canal de Distribuição: As Clínicas Especializadas Ganham Participação da Dominância Hospitalar
As farmácias hospitalares retiveram 52,11% da participação no mercado de biológicos retinianos em 2025 devido a acordos de compra em volume e caminhos de cuidados integrados. As clínicas especializadas, no entanto, registrarão a CAGR mais rápida de 8,76%, à medida que os procedimentos de injeção migram para consultórios ambulatoriais de alto volume que melhoram o agendamento e reduzem os custos administrativos. Essa transição é espelhada pela aquisição da Retina Consultants of America pela Cencora, sinalizando o valor estratégico de redes clínicas verticalmente integradas.
As farmácias de varejo e online continuam a enfrentar restrições de cadeia de frio e de manipulação que limitam o manuseio de biológicos. Não obstante, os implantes de longa duração administrados em domicílio poderiam eventualmente alterar a dinâmica de distribuição. Por ora, os ambientes especializados que combinam participação em pesquisa com a prestação de cuidados de rotina são o pilar do acesso em todo o mercado de biológicos retinianos.
Análise Geográfica
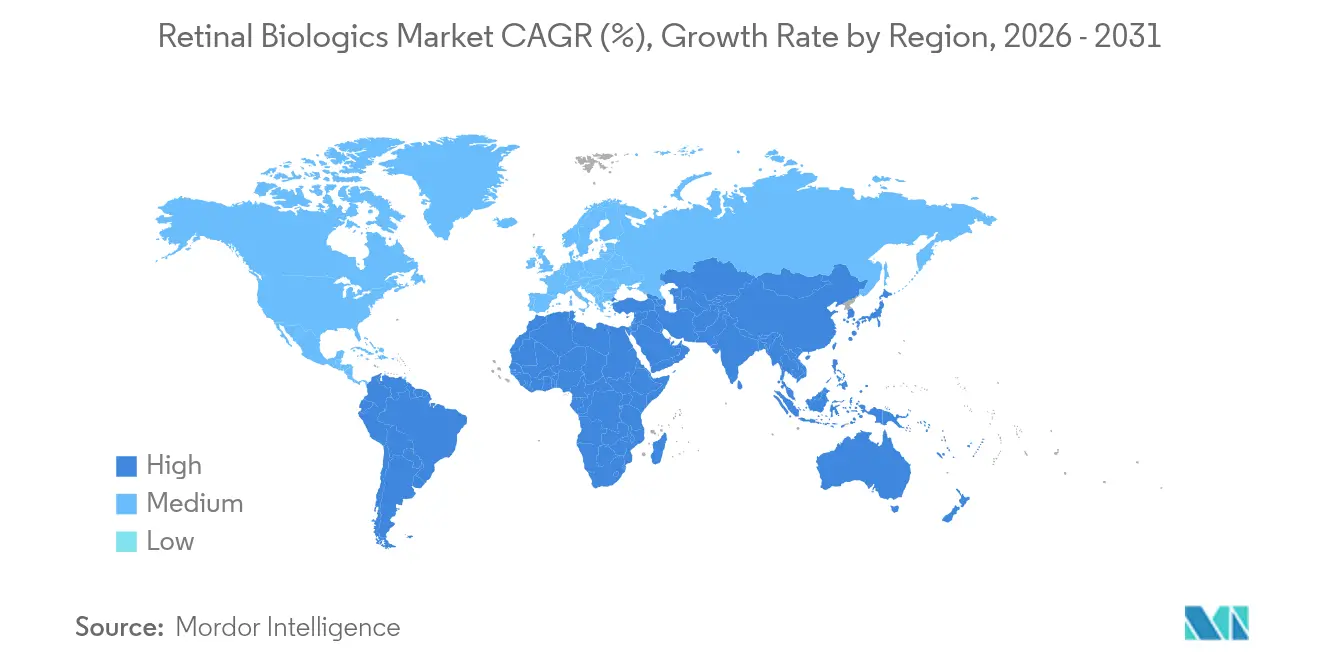
A América do Norte deteve 39,21% do tamanho do mercado de biológicos retinianos em 2025 e crescerá a uma CAGR de 6,45% até 2031, impulsionada por marcos de reembolso que aceitam biológicos premium apesar da intensificação dos protocolos de terapia escalonada. As designações da FDA agilizam as aprovações regionais, enquanto as expansões de fabricação doméstica, como o projeto de envase por sopro-enchimento-selagem da Ritedose, posicionam os Estados Unidos como um polo de fornecimento. A entrada de biossimilares comprime o poder de precificação, embora os ciclos de inovação permaneçam ancorados na região.
A Ásia-Pacífico apresentará a CAGR mais rápida de 8,12%, impulsionada pelo envelhecimento demográfico, crescimento do diabetes e investimento governamental em infraestrutura de oftalmologia. As restrições incluem distribuição desigual de especialistas e falhas ocasionais de qualidade; as citações da FDA a plantas de envase e acabamento indianas por falhas de esterilidade ilustram os obstáculos persistentes. Multinacionais como a Alcon estão comprometendo capital com centros de pesquisa locais e programas de treinamento médico para construir demanda sustentável.
A Europa desfruta de uma CAGR de 6,83%, auxiliada por regulamentações de terapias avançadas e políticas proativas de biossimilares. A aprovação da EMA do Lytenava, um bevacizumabe especificamente formulado, aborda o uso off-label e pode redefinir as âncoras de preço. As designações da EMA para variantes do OCU410 consolidam ainda mais o peso da Europa no lançamento de terapias gênicas. O Oriente Médio & África e a América do Sul crescem a partir de bases menores com CAGRs de 7,65% e 7,12%, respectivamente, oferecendo potencial de longo prazo para os primeiros entrantes.

Panorama regulatório
Os biológicos retinianos operam sob supervisão rigorosa de biológicos e fabricação estéril, com os reguladores enfatizando a vigilância de segurança pós-comercialização e os controles de formato de administração para produtos intravítreos. Em julho de 2024, o FDA dos EUA aprovou a seringa pré-cheia de dose única de 6,0 mg do Vabysmo (faricimabe-svoa) da Genentech para múltiplas indicações retinianas, reforçando o papel regulatório da configuração dispositivo-recipiente e da garantia asséptica em biológicos oftalmológicos.
As vias de biossimilares estão expandindo o acesso, ao mesmo tempo em que elevam as expectativas de comparabilidade entre jurisdições. A EMA autorizou múltiplos biossimilares anti-VEGF, incluindo o Ranluspec (ranibizumabe) em fevereiro de 2026 e o Rexatilux (ranibizumabe) em junho de 2026, enquanto o FDA dos EUA aprovou o Ranluspec (ranibizumabe-hkdz) da Lupin como biossimilar intercambiável em junho de 2026. No nível de normas, o Comitê de Especialistas da OMS em Padronização Biológica se reuniu de 20 a 24 de abril de 2026, avançando atualizações de materiais de referência biológicos internacionais e procedimentos que apoiam o alinhamento de ensaios entre locais para biológicos e terapias avançadas.
Análise da cadeia de valor
A cadeia de valor abrange descoberta de biológicos e engenharia de linhagens celulares ou vetores, produção GMP (substância medicamentosa e produto medicamentoso asséptico), integração de dispositivos e embalagem primária (frascos e seringas pré-cheias), distribuição em cadeia de frio e administração concentrada em clínicas especializadas em retina e oftalmologia hospitalar. Para terapias retinianas baseadas em genes, os insumos upstream se estendem a DNA plasmidial, substratos de vetores virais e testes de potência e liberação, o que aumenta a dependência de fornecedores especializados e limita o multissourcing rápido.
A fabricação e a logística permanecem como pontos críticos-chave, particularmente para o enchimento-acabamento asséptico, embalagem primária especializada e manuseio validado em cadeia de frio de 2-8 graus C, das plantas até os locais de procedimento. Os modelos comerciais estão migrando para distribuição especializada e infraestrutura de suporte ao paciente; em maio de 2026, a Nanoscope Therapeutics selecionou a InspiroGene, da McKesson, para serviços de comercialização nos EUA que abrangem farmácia especializada e um hub de pacientes. Parcerias de capacidade e validação de embalagens com CDMOs também estão sendo usadas para garantir a preparação para fases tardias e comerciais, já que a Catalent e a Nanoscope Therapeutics expandiram seu trabalho em julho de 2026 para apoiar o desenvolvimento de fase tardia e as atividades de fornecimento comercial do MCO-010, incluindo a validação de embalagem comercial.
Cenário Competitivo
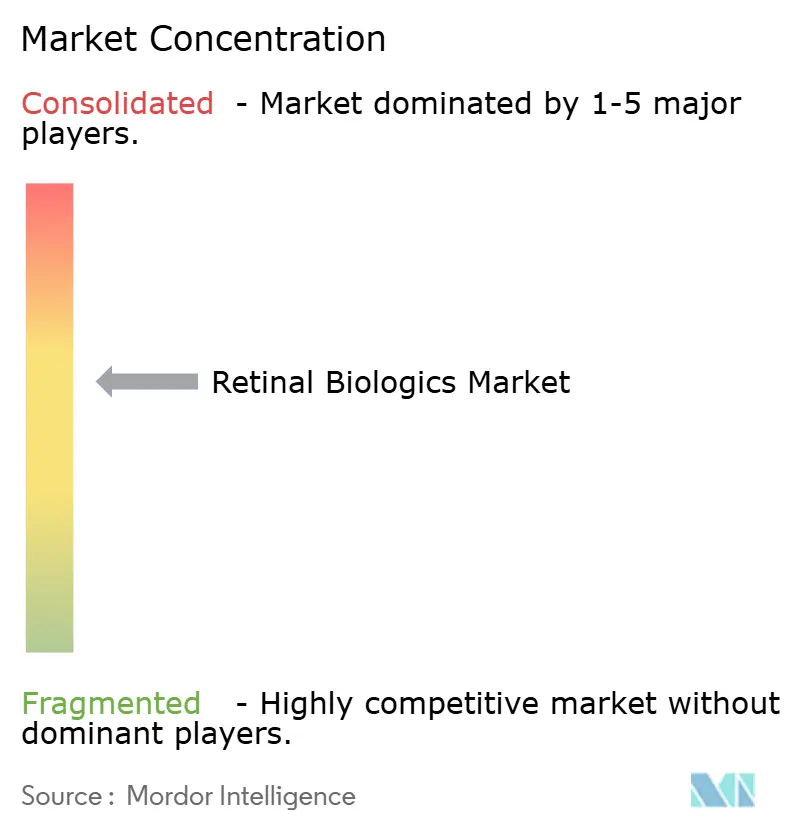
A dinâmica competitiva no mercado de biológicos retinianos permanece intensa, porém moderadamente consolidada. Regeneron, Novartis e Roche ainda controlam grande parte do campo do VEGF, mas os biossimilares — cinco versões de aflibercepte aprovadas em 2024 — estão estreitando as margens. A compra da EyeBio pela Merck por USD 3 bilhões pelo Restoret e a oferta de USD 4,6 bilhões da Cencora pela Retina Consultants of America destacam o prêmio atribuído a pipelines em estágio avançado e escala de distribuição.
As estratégias tecnológicas divergem. Os incumbentes buscam extensões do ciclo de vida por meio de formatos de alta dose ou administração por porta, enquanto as empresas emergentes visam terapias gênicas curativas ou regeneram o tecido retiniano, como ilustra o programa PROX1 do KAIST. A atividade de patentes em torno de formulações penetrantes de muco sublinha as tentativas contínuas de aumentar a biodisponibilidade ocular. As oportunidades de espaço em branco em distrofias pediátricas raras atraem investidores, auxiliados pelos incentivos norte-americanos para doenças raras, como os vouchers de revisão prioritária.
A integração da saúde digital está subindo na agenda. As plataformas analíticas da RetinAI aprimoram a sensibilidade dos desfechos em ensaios clínicos e refinam as decisões de dosagem no mundo real, criando parcerias de valor agregado com as farmacêuticas. No geral, a diferenciação estratégica agora repousa na entrega de eficácia durável, no alívio da carga clínica e no alinhamento do preço com os resultados — todos temas vitais para a captura futura de participação no mercado de biológicos retinianos.
Líderes do Setor de Biológicos Retinianos
AbbVie Inc.
F. Hoffmann-La Roche Ltd
Novartis AG
Outlook Therapeutics Inc.
Regeneron Pharmaceuticals Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A adoção de biossimilares está abrindo um canal claro de preços e acesso na terapia anti-VEGF, ao mesmo tempo em que cria espaço para diferenciação premium por meio de durabilidade da dosagem, conveniência de administração e mecanismos inovadores. O ritmo regulatório apoia essa reconfiguração competitiva: a EMA autorizou o Ranluspec (ranibizumabe) em fevereiro de 2026 e o Rexatilux (ranibizumabe) em junho de 2026, e o FDA dos EUA aprovou o Ranluspec intercambiável (ranibizumabe-hkdz) da Lupin em junho de 2026, fortalecendo a confiança de pagadores e prestadores em alternativas dentro da bula às marcas tradicionais.
Oportunidades também estão surgindo à medida que o pipeline se expande além dos paradigmas de injeção crônica para modalidades de dose única ou de longa duração, o que aumenta as necessidades em torno da preparação dos centros de tratamento, vias de testes genéticos e serviços de distribuição especializada. Em junho de 2026, a REGENXBIO administrou a dose ao primeiro paciente no estudo de Fase IIb/III NAAVIGATE do surabgene lomparvovec (ABBV-RGX-314) para retinopatia diabética usando administração suprocoroide, destacando o investimento contínuo em vias de administração avançadas e no desenvolvimento de terapia genética em fase tardia. A modernização da bula apoia ainda mais populações tratadas mais amplas; em abril de 2026, a Genentech recebeu aprovação do FDA para uma bula atualizada do Vabysmo que estendeu o tratamento do edema macular decorrente de oclusão da veia retiniana além de seis meses.
Desenvolvimentos recentes do setor
- Junho de 2026: a REGENXBIO anunciou que o primeiro paciente recebeu a dose no estudo de Fase IIb/III NAAVIGATE do surabgene lomparvovec (ABBV-RGX-314) para retinopatia diabética usando administração suprocoroide, desencadeando um pagamento de marco de 100 milhões de dólares por parte da AbbVie. O início da dosagem em fase tardia reforça o investimento acelerado em modalidades de dose única ou de longa duração que podem reduzir a carga de injeções repetidas e reformular o posicionamento competitivo na retinopatia diabética.
- Junho de 2026: a Outlook Therapeutics informou que o FDA dos EUA aceitou sua reapresentação da Licença de Biológicos (Biologics License Application) para o ONS-5010/LYTENAVA e definiu uma data-alvo PDUFA de 29 de julho de 2026. Uma reapresentação protocolada e aceita pela agência mantém uma opção de bevacizumabe formulada especificamente sob revisão ativa, com potencial para influenciar parâmetros de precificação e estratégias de formulário na DMRI úmida.
- Julho de 2024: a Genentech anunciou que o FDA dos EUA aprovou a seringa pré-cheia de dose única de 6,0 mg do Vabysmo (faricimabe-svoa) para DMRI úmida, EMD e edema macular após oclusão da veia retiniana. A apresentação adicional em seringa pré-cheia apoia o throughput clínico e a eficiência do fluxo de trabalho de dosagem, e fortalece a gestão do ciclo de vida de biológicos estabelecidos em meio ao aumento da pressão dos biossimilares.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de biológicos retinianos inclui receitas de fabricantes provenientes de terapias biológicas usadas para gerenciar ou tratar distúrbios retinianos na prática clínica rotineira, acompanhadas nas principais geografias e ambientes de cuidado.
Exclusões de escopo: excluímos medicamentos oftalmológicos de molécula pequena, dispositivos (implantes, lasers, diagnósticos) e procedimentos cirúrgicos. Também excluímos o uso off-label que não é relatado de forma consistente nos protocolos de tratamento.
Visão geral da segmentação
- Por Classe de Fármaco
- Antagonistas de VEGF-A
- Inibidores Biespecíficos de VEGF/Ang-2
- Inibidores do Complemento
- Inibidores de TNF-α
- Terapias Gênicas
- Outros
- Por Tipo de Molécula
- Anticorpos Monoclonais
- Proteínas de Fusão
- Fragmentos de Anticorpos
- Vetores de Terapia Gênica
- Biológicos Baseados em RNA
- Por Indicação
- Degeneração Macular Relacionada à Idade (DMRI)
- Retinopatia Diabética
- Uveíte
- Outros Distúrbios Retinianos
- Por Via de Administração
- Injeção Intravítrea
- Injeção Supracoroidal
- Implante de Liberação Sustentada
- Administração Tópica
- Outras Vias
- Por Canal de Distribuição
- Farmácias Hospitalares
- Clínicas Especializadas
- Farmácias de Varejo e Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com sinais públicos de doenças e tratamentos para delimitar o conjunto de demanda e as vias de cuidado para as principais condições retinianas. Baseamo-nos em fontes como a Organização Mundial da Saúde e o CDC dos EUA (estatísticas de diabetes que se ligam à carga de doenças oculares diabéticas), aprovações e bulas de medicamentos do FDA dos EUA, registros de ensaios clínicos e periódicos oftalmológicos revisados por pares para padrões de tratamento e frequência de dosagem.
Para converter esses sinais em um modelo de mercado utilizável, também revisamos relatórios anuais de empresas, apresentações para investidores e transcrições de teleconferências de resultados para entender a exposição de receita a biológicos e o momento de lançamento. Quando necessário, foram usados conjuntos de dados assinados sobre finanças corporativas, atividade de patentes e visões de importação-exportação em nível de embarque para verificar cronogramas e direção de preços. A lista de fontes documentais compartilhada aqui é apenas ilustrativa, e usamos referências públicas e pagas adicionais para validar números e esclarecer premissas.
Entrevistas primárias e pesquisas
O trabalho primário focou na validação da dosagem no mundo real, do comportamento de troca e das faixas de preços para os principais biológicos anti-VEGF e relacionados, já que esses insumos movem a curva de receita mais fortemente. Conversamos com clínicos, compradores de farmácia hospitalar, distribuidores especializados e executivos do setor nas principais regiões, para que as lacunas da pesquisa documental pudessem ser fechadas e as premissas testadas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 13% | APAC: 53% |
| Nível médio: 59% | Líderes funcionais/de unidade: 40% | EMEA: 29% |
| Empresas menores: 16% | Gerentes: 47% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento começa com a construção do conjunto de demanda, em que os volumes de pacientes tratados são reconstruídos por indicação usando a direção epidemiológica, as taxas de diagnóstico e a utilização típica de biológicos no cuidado rotineiro. Uma abordagem top-down é então aplicada, traduzindo as coortes tratadas em volumes anuais de frascos ou injeções e multiplicando pelos preços médios de venda em nível regional. Ajustamos para efeitos de preço de tabela versus preço líquido e para o momento de entrada de biossimilares.
Os totais são corroborados com aproximações bottom-up seletivas, incluindo consolidações da exposição de receita de biológicos oftalmológicos relatada, pontos de preço amostrados a partir de sinais públicos de compras e verificações de canal sobre o mix de terapias em clínicas de retina. Os insumos usados no modelo incluem frequência de injeção por regime, participação da adoção de "treat and extend", cobertura de pagadores e estabilidade de reembolso, curvas de penetração de biossimilares e o ritmo de expansões de novas indicações.
Para a previsão, contamos com análise de cenários apoiada por uma visão multivariada leve, na qual pacientes tratados, erosão de preços e mix de produtos se movem juntos de maneiras consistentes que os entrevistados descreveram como realistas. Quando faltam dados bottom-up para mercados menores, aplicamos premissas proxy usando países vizinhos com acesso a cuidados semelhante, seguidas por uma verificação de sanidade em relação ao gasto per capita em biológicos e à densidade de especialistas em retina.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, incluindo o crescimento da classe terapêutica em oftalmologia, mudanças de preço líquido discutidas publicamente e grandes eventos de aprovação ou reembolso que alteram a utilização. As variações são investigadas região por região. Quando surgem valores atípicos, revisamos as contagens de pacientes subjacentes, as premissas de dosagem ou os fatores de preço antes de validar os números.
Uma segunda revisão por analista é concluída para confirmar o fluxo matemático e a lógica por trás das principais premissas. Depois disso, o modelo é comparado com um pequeno conjunto de construções alternativas para garantir que o intervalo seja razoável. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes lançamentos de biossimilares, expansões de bula ou mudanças políticas súbitas. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de biológicos retinianos da Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para biológicos retinianos frequentemente diferem amplamente porque as terapias contabilizadas e a base de precificação não são consistentes. Alguns modelos também não conectam claramente a demanda aos pacientes tratados e ao comportamento de dosagem. Dispersão adicional vem de como a janela de previsão é definida, incluindo diferenças no ano inicial, e do tratamento desigual do momento de conversão de moeda.
A principal lacuna vem do escopo, em que a Mordor Intelligence conta apenas biológicos usados para indicações retinianas e mantém o modelo ancorado a coortes tratadas e à frequência de injeções. Isso é diferente de abordagens que incorporam biológicos oftalmológicos adjacentes ou receitas mais amplas de cuidados oculares. Dispersão extra também pode surgir quando uma estimativa assume adoção mais rápida de biossimilares e erosão de preços mais acentuada, enquanto outra mantém os preços próximos aos níveis de tabela ou aplica um único ASP global sem ajustes de pagadores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 25,39 bilhões de dólares (2026) | |
| Periódico Comercial A | 24,43 bilhões de dólares (2024) | Usa um ano-base anterior e parece aplicar precificação em nível de classe ampla, o que pode misturar preços de tabela com níveis realizados líquidos e fazer com que as comparações ano a ano se desviem. |
| Editora Setorial B | 12,51 bilhões de dólares (2025) | Provavelmente usa uma cesta de terapias mais estreita e uma captura mais conservadora de pacientes tratados, o que reduz os volumes quando a frequência de injeção e o acesso são simplificados. |
A tabela mostra que a dispersão é explicada principalmente pelo que é contabilizado e por como os volumes e os ASPs são construídos ao longo dos anos. Ao manter a matemática da demanda rastreável a pacientes tratados, padrões de dosagem e ajustes de preços específicos por região, chegamos a um valor de mercado que é mais fácil de reproduzir e atualizar quando as premissas mudam.


Principais Perguntas Respondidas no Relatório
Como as terapias gênicas estão mudando as expectativas de tratamento de longo prazo para doenças retinianas?
As terapias gênicas oferecem a possibilidade de dosagem única que mantém a expressão de proteínas terapêuticas, o que poderia reduzir o ônus das injeções ao longo da vida e remodelar os cronogramas de acompanhamento tanto para os médicos quanto para os pacientes.
Qual é o impacto dos biossimilares no cenário competitivo para fármacos anti-VEGF?
Os biossimilares introduzem alternativas de menor custo que pressionam a precificação de marcas e encorajam os pagadores a revisar o posicionamento em formulários, acelerando os contratos baseados em valor em toda a oftalmologia.
Por que as injeções supracoroidais estão ganhando atenção entre os especialistas em retina?
A administração do fármaco no espaço supracoroidal pode localizar a exposição nos tecidos posteriores minimizando as complicações no segmento anterior, potencialmente melhorando os perfis de segurança e a flexibilidade de dosagem.
Como os requisitos de terapia escalonada influenciam o acesso a biológicos retinianos premium?
Muitos planos comerciais exigem o uso inicial de bevacizumabe de baixo custo antes de cobrir agentes de marca, atrasando a adoção de novos biológicos e afetando os resultados visuais precoces para pacientes elegíveis.
Qual é o papel das clínicas especializadas na expansão do acesso aos biológicos retinianos?
Os centros dedicados à retina simplificam os fluxos de trabalho de injeção, oferecem oportunidades de participação em pesquisas e fornecem cuidados de acompanhamento consistentes, tornando-os fundamentais na entrega de terapias avançadas fora dos ambientes hospitalares.
Por que a capacidade de envase estéril é considerada um gargalo nas cadeias de fornecimento de biológicos?
Rápido Aumento na Carga de Doenças Retinianas e na População Diabética Produção Acelerada de P&D e Aprovações da FDA/EMA de Novos Biológicos Envelhecimento Demográfico Impulsionando Casos de DMRI Forte Adoção Clínica de Injeções Anti-VEGF Plataformas de Administração de Longa Duração Desbloqueando Novos Grupos de Pacientes Adoção de Biossimilares Liderada por Pagadores em Regiões Sensíveis ao Custo
Página atualizada pela última vez em:



