
Tamanho e Participação do Mercado de 1,4-Butanodiol de Base Biológica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 42.46 quilotoneladas |
| Volume do Mercado (2031) | 66.54 quilotoneladas |
| Growth Rate (2026 - 2031) | 9.40 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Europa |
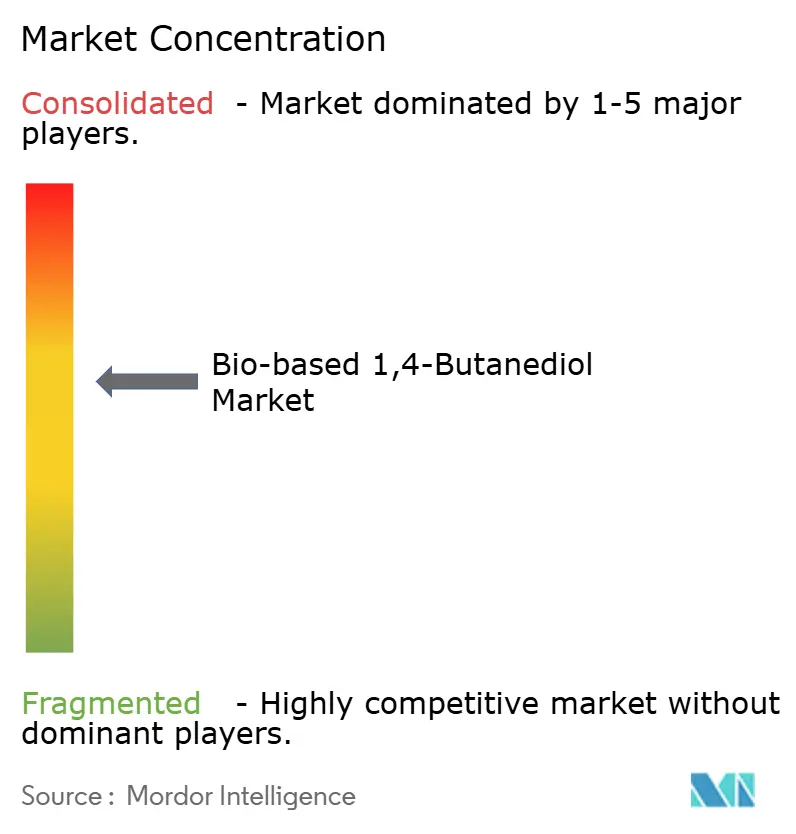
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de 1,4-Butanodiol de Base Biológica por Mordor Intelligence
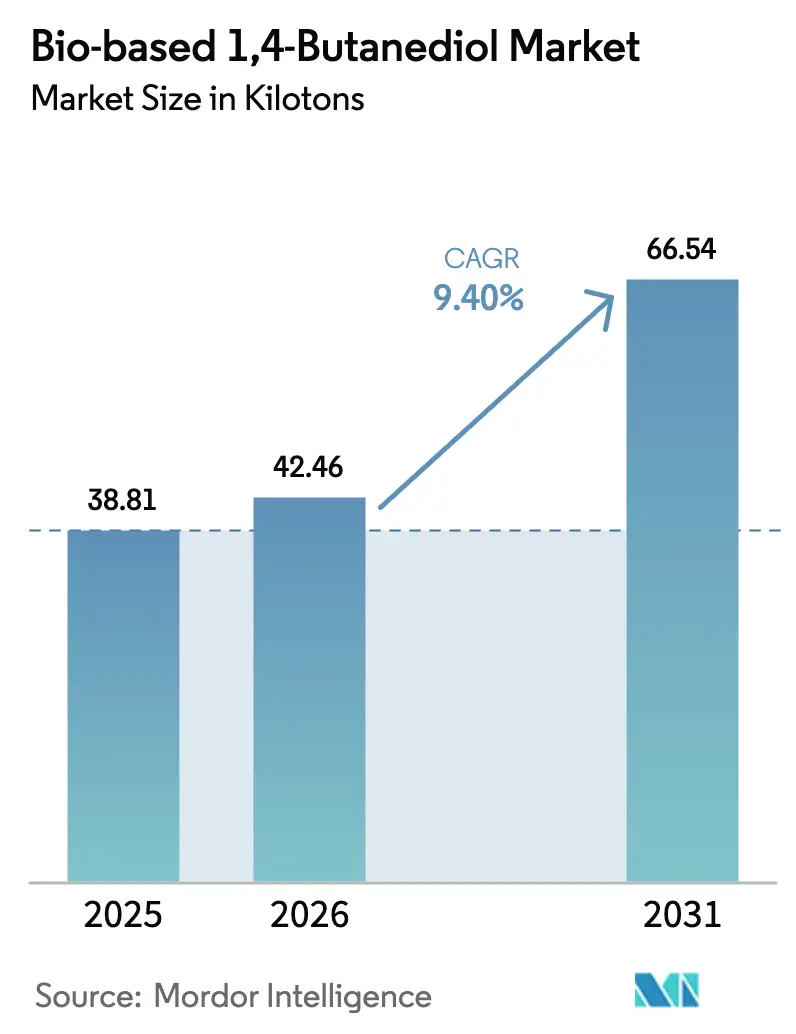
O tamanho do Mercado de 1,4-Butanodiol de Base Biológica está projetado em 38,81 quilotoneladas em 2025, 42,46 quilotoneladas em 2026, e deverá atingir 66,54 quilotoneladas até 2031, crescendo a um CAGR de 9,40% de 2026 a 2031. O crescimento repousa sobre os mandatos dos proprietários de marcas para redução das emissões de Escopo 3, acordos de compra de longo prazo com conversores químicos e estruturas regulatórias mais rígidas que penalizam intermediários fósseis. A grande demanda do Tetra-hidrofurano (THF) pelo spandex para roupas esportivas de alto desempenho, o impulso orientado pela eletrificação em direção a conectores de tereftalato de polibutileno (PBT) e as quedas acentuadas de custo na fermentação contínua estão coletivamente direcionando a demanda para dióis de baixo carbono. Os licenciadores de tecnologia fornecem cepas de alta produtividade, enquanto players têxteis verticalmente integrados estabelecem demanda cativa que amoriza as oscilações de preço. Catalisadores de política como o Mecanismo de Ajuste de Carbono na Fronteira da UE e os créditos fiscais da Lei de Redução da Inflação dos EUA nivelam ainda mais o campo em relação às rotas de BDO à base de nafta e carvão, consolidando o momentum do mercado de 1,4-butanodiol de base biológica[1]Departamento de Energia dos EUA, "Orientações da Lei de Redução da Inflação para Produtos Químicos de Base Biológica," energy.gov.
Principais Conclusões do Relatório
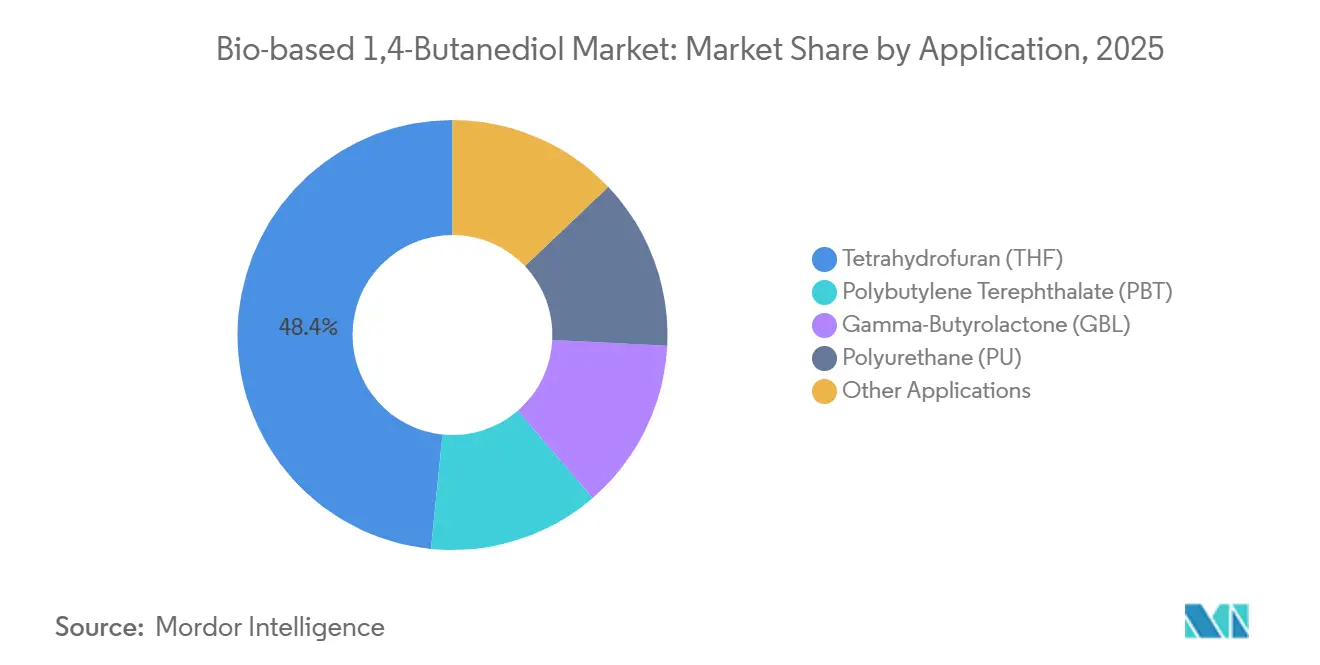
- Por aplicação, o THF liderou com 48,40% da participação de mercado de 1,4-butanodiol de base biológica em 2025; o PBT está projetado para crescer a um CAGR de 9,62% até 2031.
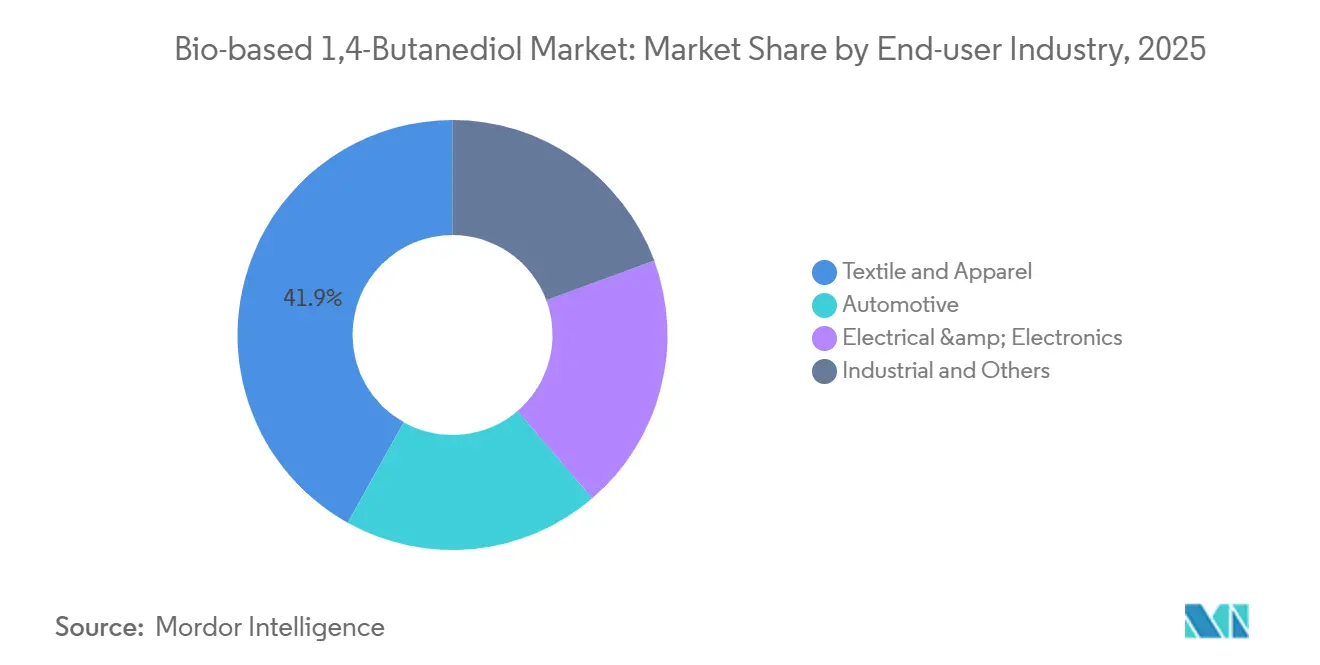
- Por indústria de uso final, o setor têxtil representou 41,90% do tamanho do mercado de 1,4-butanodiol de base biológica em 2025 e avança a um CAGR de 10,02% até 2031.
- Por geografia, a Europa comandou 75,01% do volume em 2025, enquanto a América do Norte registra o maior CAGR previsto de 9,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por tereftalato de polibutileno | +2.1% | Polos automotivos da Europa e da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Mandatos rigorosos de carbono globais e regionais | +2.5% | Europa, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Compromissos de emissões líquidas zero dos proprietários de marcas | +1.8% | Polos de sede na América do Norte e na Europa | Médio prazo (2–4 anos) |
| Quedas rápidas de custo na biofermentação | +1.9% | Centros de pesquisa e desenvolvimento da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Comercialização de matérias-primas lignocelulósicas | +1.3% | Ásia-Pacífico, América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Tereftalato de Polibutileno (PBT)
As arquiteturas de veículos elétricos requerem conectores de PBT, invólucros de bateria e componentes de carregamento capazes de suportar temperaturas acima de 150 °C. A moldabilidade de paredes finas do material reduz o peso das peças em até 20%, um benefício amplificado em plataformas de bateria sensíveis à autonomia. O BDO de base biológica atua como precursor substituto direto, permitindo que os conversores certifiquem o conteúdo renovável sem requalificar peças críticas. O BDO de balanço de biomassa aprovado pelo REDcert2 da BASF, comercial desde 2024, possibilita desempenho mecânico idêntico enquanto reduz o carbono incorporado[2]BASF, "Certificação de Balanço de Biomassa REDcert2 para BDO," basf.com. O setor de eletrônicos adiciona potencial de crescimento à medida que a implantação do 5G e a expansão de data centers impulsionam um crescimento anual de 8% na demanda por PBT até 2030.
Mandatos Rigorosos de Redução de Carbono Globais e Regionais
O Mecanismo de Ajuste de Carbono na Fronteira da UE impõe taxas de carbono sobre importações de alta emissão, elevando o custo de desembarque do BDO derivado de carvão em EUR 150–200 por tonelada quando os produtos químicos orgânicos entrarem no escopo em 2026. O Padrão de Combustível de Baixo Carbono da Califórnia e a Lei de Redução da Inflação dos EUA concedem créditos negociáveis e alívio fiscal à produção que reduzem em USD 0,20–0,30 por quilograma o custo do bio-BDO qualificado. A trajetória de duplo carbono da China, com meta de neutralidade até 2060, restringe aprovações para novas unidades de BDO à base de carvão enquanto prioriza as rotas biológicas, e a RED II impulsiona a demanda por THF como aditivo de combustível renovável na Europa.
Compromissos de Emissões Líquidas Zero dos Proprietários de Marcas nos Setores de Bens de Consumo e Automotivo
O lançamento em 2025 pela LYCRA Company de spandex com 70% de PTMEG renovável ressalta como as cláusulas de compras agora exigem limites mínimos de conteúdo biológico. Os principais grupos de vestuário têm como meta cortes de 30–50% no Escopo 3 até 2030, tornando o spandex um ponto crítico de carbono no material. As montadoras automotivas incorporam 25% de carbono renovável nos contratos de resinas para interiores de modelos pós-2028. Organismos de certificação como o ISCC PLUS auditam as alegações de balanço de massa, elevando os custos de conformidade para fornecedores incapazes de comprovar rastreabilidade.
Quedas Rápidas de Custo nas Tecnologias de Biofermentação
Os reatores contínuos aumentam a produtividade em 40–50% em comparação com o processo em batelada, enquanto as cepas de alta concentração da Genomatica superam 100 g/L, reduzindo os custos de separação. A recuperação por membrana diminui a energia térmica em 30%. A rota de fermentação de gás da LanzaTech valoriza os gases residuais, produzindo BDO abaixo de USD 1,50 por quilograma em instalações siderúrgicas integradas. Os custos unitários se estreitaram para um prêmio de 10–15% sobre o BDO fóssil em 2026, em comparação com 25% em 2024.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diferença de preço em relação ao BDO fóssil em meio à volatilidade do petróleo bruto | -1.5% | Global, aguda na Ásia-Pacífico sensível a preços | Curto prazo (≤ 2 anos) |
| Capacidade de fermentação limitada fora da Ásia-Pacífico | -0.9% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Litígios de propriedade intelectual sobre cepas | -0.6% | Jurisdições de patentes dos EUA, UE e Japão | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Diferença de Preço em Relação ao BDO Fóssil em Meio à Volatilidade do Petróleo Bruto
O bio-BDO acompanha os custos de glicose e sacarose, que sobem durante colheitas ruins, enquanto os concorrentes fósseis seguem os ciclos de nafta e gás natural. Quando o petróleo bruto caiu abaixo de USD 70 por barril no final de 2024, os prêmios do bio-BDO se ampliaram para 25%. O BDO à base de carvão chinês foi vendido a USD 1,60–1,80 por quilograma, subcotando as alternativas biológicas em até 30%, pressionando os conversores sem cláusulas de sustentabilidade.
Capacidade de Fermentação em Grande Escala Limitada Fora da Ásia-Pacífico
A Europa e a América do Norte abrigam apenas duas plantas comerciais acima de 30 quilotoneladas — a Novamont na Itália e a Qore em Iowa — representando menos de 15% da capacidade nominal global. O licenciamento da cepa da Genomatica leva de 18 a 24 meses, e a fermentação em campo novo exige USD 150–200 milhões, desencorajando entrantes de médio porte. A dependência de importações eleva os custos de frete em USD 200–300 por tonelada e prolonga os prazos de entrega para 4–6 semanas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Dominância do THF Reflete o Aumento das Fibras de SpandexO Tetra-hidrofurano (THF) assegurou 48,40% do volume de 2025 e está no caminho de um CAGR de 9,62% até 2031, impulsionado pela forte demanda de spandex em roupas esportivas e íntimas. O lançamento de spandex utilizando o bio-BDO da Qore reduziu as pegadas de carbono em 44%, tornando o THF a aplicação principal no mercado de 1,4-butanodiol de base biológica. As aplicações de PBT seguem, impulsionadas pelas necessidades de conectores para veículos elétricos e um aumento previsto de 8% na demanda automotiva por PBT até 2030. A gama-butirolactona apoia solventes especiais, enquanto os elastômeros de poliuretano aproveitam as tendências de construção verde e baixo teor de compostos orgânicos voláteis. Projetos de integração vertical, como o complexo da Hyosung TNC no Vietnã, asseguram a demanda cativa de PTMEG, isolando as cadeias de suprimento de THF da volatilidade das matérias-primas e garantindo o fornecimento para 50.000 toneladas de capacidade de spandex até meados de 2026.
As aplicações de segundo nível permanecem de nicho, porém lucrativas. A GBL alimenta intermediários agroquímicos onde as aprovações regulatórias favorecem rotas biológicas validadas. A expansão do PU para isolamento rígido amplia o escopo do mercado. Esses diversos canais reforçam coletivamente a resiliência do mercado de 1,4-butanodiol de base biológica contra recessões em um único setor e ajudam os fornecedores a equilibrar os portfólios de produção ao longo de contratos plurianuais.


Por Indústria de Uso Final:
O Setor Têxtil Lidera a Trajetória de CrescimentoO segmento têxtil consumiu 41,90% do bio-BDO em 2025 e lidera a expansão de volume a um CAGR de 10,02% até 2031. O crescimento anual de 7% do segmento de roupas esportivas, aliado às inovações de elasticidade em quatro direções, impulsiona a penetração do spandex por peça de roupa e mantém a demanda por THF robusta. O setor automotivo ocupa o segundo lugar, impulsionado pelos painéis de carbono das montadoras que agora exigem insumos de resina renovável para peças sob o capô. O setor elétrico e eletrônico adota PBT de base biológica para conectores de alta frequência em módulos 5G e racks de servidores, impulsionado pelos benefícios de resistência dielétrica e redução de peso.
Os varejistas de moda rápida estão se voltando para metas de carbono baseadas em ciência sob as regras de Ecodesign da UE, cascateando as demandas de conteúdo biológico pela cadeia de suprimento de tecidos. As iniciativas de redução de peso automotivo visam reduções de 100 quilogramas por veículo até 2030, com o PBT substituindo o metal e o nylon preenchido com vidro em funções estruturais. As marcas eletrônicas que buscam selos ecológicos especificam PBT renovável, conquistando consumidores conscientes da sustentabilidade na América do Norte e na Europa. Tintas e adesivos industriais aproveitam os polióis de bio-BDO para se qualificar para créditos LEED e BREEAM, completando os variados canais que sustentam o crescimento de longo prazo do mercado de 1,4-butanodiol de base biológica.
Análise Geográfica
Mercado Europeu de 1,4-Butanodiol de Base Biológica
A Europa deteve 75,01% do volume global em 2025, sustentada pelo BDO de balanço de biomassa aprovado pelo REDcert2 da BASF e pela planta dedicada de 30 quilotoneladas da Novamont. O Mecanismo de Ajustamento Carbónico nas Fronteiras eleva os custos do BDO fóssil importado em EUR 150–200 por tonelada a partir de 2026, subsidiando efetivamente a produção biológica regional. Alemanha, Reino Unido, França e Itália contribuem com mais de 60% da procura europeia, impulsionada pelo consumo de PBT automotivo e por uma ampla base de transformação têxtil. As iniciativas nórdicas exploram resíduos florestais como matéria-prima, enquanto o setor têxtil turco orientado para a exportação recorre ao bio-PTMEG para cumprir as especificações das marcas da UE.
Mercado Norte-Americano de 1,4-Butanodiol de Base Biológica
A América do Norte regista a trajetória mais rápida no período 2026–2031, com uma CAGR de 9,87%. A instalação de 65 quilotoneladas da Qore no Iowa inicia o envio de volumes comerciais a partir de 2026, abastecendo as linhas de spandex da LYCRA nos Estados Unidos. Os incentivos da Lei de Redução da Inflação reduzem os custos operacionais do bio-BDO e atraem novas propostas de fermentação. Os créditos LCFS da Califórnia e os Regulamentos de Combustíveis Limpos do Canadá impulsionam as moléculas de THF para aditivos de combustível. O polo de produção de veículos do México absorve bio-PBT, integrando cadeias de abastecimento transfronteiriças e sustentando o crescimento regional.
Mercado de 1,4-Butanodiol de Base Biológica na Ásia-Pacífico, Médio Oriente e América do Sul
A Ásia-Pacífico detém a maior parte da capacidade global, com produtores chineses a aproveitar fluxos de milho e mandioca a custos competitivos. A construção de 1,00 bilhão de USD da Hyosung TNC no Vietname assegura a procura cativa e reduz o risco de abastecimento. As grandes empresas japonesas Toray e Mitsubishi avançam em rotas de açúcar celulósico que se integram em programas mais amplos de poliéster e nylon. A LG Chem da Coreia do Sul posiciona o bio-BDO para clientes dos setores automotivo e eletrónico, e os clusters têxteis do Sudeste Asiático adquirem PTMEG renovável para satisfazer as marcas ocidentais. O restante do mundo depende de importações, embora surjam bolsas de crescimento nas expansões têxteis do Médio Oriente e da América do Sul, que requerem matérias-primas de baixo carbono para preservar a competitividade nas exportações.

Análise da cadeia de valor
A cadeia upstream começa com matérias-primas de carbono renovável, principalmente açúcares vegetais provenientes de culturas como o milho dentado (Estados Unidos) e a cana-de-açúcar (Sudeste Asiático), além de utilidades e nutrientes que moldam a economia da fermentação. O licenciamento de tecnologia e as cepas/propriedade intelectual são uma camada habilitadora fundamental: a Geno (anteriormente Genomatica) licencia biocatalisadores e know-how de processo que sustentam rotas de fermentação em etapa única, e os prazos de licenciamento e transferência de tecnologia continuam sendo um fator limitante para novos entrantes.
A produção midstream centra-se na fermentação industrial, purificação e logística até o BDO de base biológica comercializável. Os estrangulamentos de escalonamento tendem a se concentrar na exposição ao custo de matéria-prima e energia, na otimização de rendimento e na energia de separação, o que afeta o prêmio em relação ao BDO fóssil. As rotas de conversão downstream inserem o bio-BDO em THF e PTMEG para elastano, e em PBT e outros derivados, onde a certificação de balanço de massa e conteúdo renovável apoia a adoção. A cadeia é cada vez mais moldada pela integração vertical em fibras e polímeros, incluindo a Qore LLC (joint venture entre Cargill e HELM), que opera uma unidade de BDO de base biológica com capacidade de 66.000 toneladas métricas por ano em Eddyville, Iowa, e a Hyosung TNC, que está construindo uma plataforma integrada de BDO de base biológica e bioelastano no Vietnã utilizando a tecnologia da Geno.
Cenário Competitivo
O mercado de 1,4-butanodiol de base biológica permanece moderadamente concentrado. Os principais players do setor estão investindo fortemente em pesquisa e desenvolvimento para otimizar os processos de fermentação e aumentar a eficiência da produção. As parcerias estratégicas com fornecedores de tecnologia, como a Genomatica, desempenham um papel fundamental na facilitação da entrada e expansão no mercado. Essas colaborações são particularmente significativas para o alinhamento com grandes empresas químicas. Além disso, a integração vertical é uma prioridade estratégica, abrangendo a aquisição de matérias-primas renováveis e a fabricação de produtos finais. As iniciativas de expansão de capacidade, incluindo projetos em campo novo e joint ventures, estão ganhando impulso, especialmente em regiões com mandatos rigorosos de sustentabilidade. As empresas também estão melhorando a flexibilidade operacional diversificando as fontes de matérias-primas e adotando soluções avançadas de biotecnologia.
Líderes do Setor de 1,4-Butanodiol de Base Biológica
BASF SE
Genomatica Inc.
Cargill, Incorporated
DSM
Novamont S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de 1,4-Butanodiol de Base Biológica
- BASF
- DSM
- Genomatica Inc.
- Cargill, Incorporated
- Novamont S.p.A.
- Global Bio-chem Technology Group Co. Ltd.
- Shandong Landian Biological Technology Co. Ltd
- Yuanli Science & Technology
- Toray Industries
- Mitsubishi Chemical Group
- Susteen Technologies
- Dairen Chemical Corporation
- LanzaTech Global
- Green Biologics Ltd.
- Asahi Kasei Corporation
- Corbion N.V.
- Lanxess AG
- LG Chem

Oportunidades de mercado e perspectivas futuras
A diversificação regional do fornecimento fora da Ásia-Pacífico representa um espaço em branco evidente, já que a capacidade limitada de fermentação em grande escala continua a alongar os prazos de entrega e a elevar os custos de importação para os conversores que atendem clientes dos setores têxtil, automotivo e eletrônico. As adições de capacidade criam pontos de entrada concretos para acordos de fornecimento de longo prazo e integração de derivados. A Qore começou a operar sua instalação de BDO de base biológica em grande escala em Eddyville, Iowa (66.000 toneladas métricas por ano), enquanto a Hyosung TNC avançou seu projeto de BDO de base biológica no Vietnã da produção-piloto (março de 2026) para a operação e fornecimento anunciados (maio de 2026). Juntas, essas mudanças apoiam ciclos de qualificação mais rápidos para bio-THF/PTMEG e bio-PBT na América do Norte e no Sudeste Asiático, onde os programas de aquisição dependem de conteúdo renovável rastreável.
A inovação em processos e matérias-primas é um segundo bolsão de oportunidade, focado em reduzir a energia de conversão e ampliar o conjunto de matérias-primas qualificadas, mantendo a certificação. O trabalho em engenharia metabólica microbiana e fermentação de maior produtividade apoia rendimentos melhorados e uma economia unitária mais estável, o que é mais evidente na demanda de alto volume de THF para elastano e no uso de PBT em conectores automotivos e elétricos. A integração vertical também cria espaço para ofertas diferenciadas, onde os fornecedores conectam moléculas de BDO de base biológica a polímeros e fibras downstream certificados (por exemplo, programas de elastano regen BIO) para reduzir a fricção de troca e proteger as margens contra alternativas de BDO fóssil, que são commodities.
Recent Industry Developments in Mercado de 1,4-Butanodiol de Base Biológica
- Maio de 2026: a Hyosung TNC anunciou a operação formal de seu projeto de BDO de base biológica de 1 bilhão de dólares norte-americanos no Vietnã, com uma capacidade inicial de 50.000 toneladas por ano e um plano de expansão para 200.000 toneladas por ano. O anúncio sinaliza uma mudança em direção a um fornecimento verticalmente integrado, desde a cana-de-açúcar certificada até intermediários poliméricos e fibras downstream. Também adiciona um novo nó de fornecimento no Sudeste Asiático que pode atender cadeias de valor têxteis mais próximas dos centros de fabricação de elastano.
- Julho de 2025: a Qore (uma joint venture entre Cargill e HELM) iniciou operações em sua instalação de 1,4-butanodiol de base biológica em grande escala em Eddyville, Iowa, com capacidade de 66.000 toneladas métricas por ano e um investimento reportado de 300 milhões de dólares norte-americanos. A entrada em operação desta planta aumenta substancialmente a disponibilidade comercial de bio-BDO na América do Norte e apoia estruturas de fornecimento de longo prazo com as cadeias de valor de THF, PBT e poliuretano downstream. O início de operações também reforça o papel da tecnologia de fermentação licenciada pela Geno na ampliação do fornecimento.
- Maio de 2024: a BASF adicionou BDO verificado pela REDcert2 ao seu portfólio de balanço de biomassa, oferecendo aos conversores uma opção "drop-in" com conteúdo renovável certificado. Isso ampliou a disponibilidade de BDO certificado para clientes que buscam rastreabilidade sem alterar os ativos de produção existentes. A medida também fortaleceu a demanda liderada pela Europa, onde a certificação é comumente incorporada às especificações de aquisição.


Mercado de 1,4-Butanodiol de Base Biológica Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o 1,4-butanodiol de base biológica (1,4-BDO) produzido a partir de matérias-primas renováveis e fornecido como produto químico intermediário, com os volumes contabilizados onde é produzido e consumido nas principais regiões.
Exclusões de escopo: excluímos as rotas de 1,4-BDO de base fóssil e não contabilizamos o valor ou volume de produtos finais downstream que utilizam o 1,4-BDO como insumo.
Visão geral da segmentação
- Por Aplicação
- Tetra-hidrofurano (THF)
- Tereftalato de Polibutileno (PBT)
- Gama-Butirolactona (GBL)
- Poliuretano (PU)
- Outras Aplicações
- Por Indústria de Uso Final
- Automotivo
- Elétrico e Eletrônico
- Têxtil e Vestuário
- Industrial e Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Turquia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Malásia
- Tailândia
- Vietnã
- Restante da Ásia-Pacífico
- Restante do Mundo
- Oriente Médio e África
- América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear o contexto de oferta e demanda de intermediários de base biológica, de modo que o modelo de volume esteja fundamentado em informações publicamente observáveis. Utilizamos fontes como a US EPA, publicações da Comissão Europeia, ferramentas de dados da US International Trade Commission e a UN Comtrade, além de artigos técnicos em revistas de química e polímeros revisadas por pares.
Também revisamos registros corporativos, apresentações a investidores, comunicados de imprensa e sites de associações para acompanhar adições de capacidade comercial, cronogramas de comissionamento e tração de aplicações para THF, PBT, GBL e poliuretano. Assinaturas pagas foram utilizadas para dados financeiros e inteligência corporativa, bem como para bases de dados de patentes, a fim de acompanhar melhorias de processo e o ritmo de licenciamento que podem alterar o fornecimento efetivo. Essas fontes documentais não são exaustivas, e utilizamos referências públicas adicionais para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em confirmar qual parcela da produção de 1,4-BDO é genuinamente de base biológica e quanto é direcionado às cadeias derivadas de THF, PBT e GBL em cada região. Conversamos com uma combinação de produtores, participantes de derivados downstream, distribuidores e grandes usuários finais para testar suposições sobre taxas de operação, fluxos comerciais regionais e restrições de adoção, revisitando em seguida as lacunas onde os sinais documentais não se alinhavam.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 16% | APAC: 47% |
| Nível médio: 54% | Líderes funcionais/de unidade: 31% | EMEA: 32% |
| Empresas menores: 19% | Gerentes: 53% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma abordagem top-down, na qual a capacidade de produção, as taxas de operação e as expansões anunciadas são convertidas em volumes anuais de 1,4-BDO de base biológica por região, sendo posteriormente reconciliadas com os sinais de demanda de derivados. Como o mercado ainda é relativamente pequeno e impulsionado por projetos em alguns países, corroboramos os totais com verificações bottom-up seletivas, como capacidade nominal amostrada em nível de planta, verificações de canais de distribuidores e divisões de volume implícitas pelos indicadores de produção de THF, PBT e GBL.
Os principais insumos que moldam o modelo incluem as adições regionais de capacidade de base biológica, as faixas de utilização durante a expansão, a parcela da produção direcionada às cadeias de THF e PBT, os padrões de movimentação comercial de intermediários químicos relevantes e a tração de uso final em têxteis, automotivo e eletrônicos que influencia a demanda por derivados. Quando as referências bottom-up estavam incompletas, tratamos as lacunas aplicando faixas conservadoras de utilização e alocação confirmadas em entrevistas, ajustando-as apenas quando múltiplos sinais apontavam na mesma direção.
Para a previsão, foi utilizada análise de cenários, de modo que o modelo possa refletir diferentes velocidades de expansão e taxas de adoção. Aqui, as suposições sobre utilização e divisão de aplicações só foram mantidas após os respondentes primários confirmarem as faixas prováveis por região e uso final.
Validação de dados e ciclo de atualização
A validação é feita comparando os totais finais com verificações independentes, como cronogramas de capacidade anunciados, direção observada da demanda de derivados e sinais relacionados ao comércio, explicando-se em seguida quaisquer grandes variações antes da aprovação final. Quando um dado parece incorreto, a equipe reexamina o rastro da fonte, testa a suposição sob pressão e recontata os participantes do setor caso a discrepância persista.
Cada relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, incluindo novas partidas de plantas, grandes paralisações ou mudanças regulatórias significativas que afetem a adoção de produtos de base biológica. Antes da entrega, é realizada uma revisão final por analistas para garantir que os números reflitam os desenvolvimentos mais recentes disponíveis e quaisquer notícias de última hora sobre capacidade ou utilização.
Comparação da estimativa de mercado de 1,4-butanodiol de base biológica da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para o 1,4-BDO de base biológica frequentemente divergem porque o tratamento das unidades não é consistente entre as fontes, e porque a fronteira entre volumes de base biológica e convencionais é tratada de forma diferente. Algumas fontes publicam estimativas de valor, enquanto outras publicam apenas volume, e isso por si só pode alterar o número principal mesmo quando o panorama de demanda subjacente é semelhante.
As principais lacunas geralmente decorrem de como a conversão é tratada de toneladas para dólares, do que se assume para o preço médio de venda por região e grau, e de se os derivados downstream são erroneamente incorporados ao mercado contabilizado. Ao acompanhar o momento de início da capacidade, as faixas de utilização e a alocação de aplicações, a Mordor Intelligence mantém o cálculo vinculado apenas aos volumes de 1,4-BDO de base biológica, antes da aplicação de quaisquer escolhas de conversão de valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,21 bilhão de dólares norte-americanos (2026) | |
| Consultoria Global A | 0,29 bilhão de dólares norte-americanos (2027) | Esta estimativa é baseada em valor para um ano posterior e provavelmente utiliza um preço médio de venda único combinado e suposições de expansão mais rápida, o que pode elevar o total quando a utilização ainda está em processo de estabilização. |
| Consultoria Regional B | 0,18 bilhão de dólares norte-americanos (2025) | Esta estimativa parece se basear em uma visão de demanda mais restrita e pode subestimar os fluxos comerciais e a tração dos derivados, o que pode comprimir o volume implícito e o valor convertido. |
A diferença é explicada principalmente pelo momento, pela conversão de volume para valor e por se a utilização durante a expansão é tratada de forma conservadora nos primeiros anos. Nossa abordagem permanece rastreável porque parte da lógica de capacidade e alocação, sendo posteriormente cruzada com sinais reais de demanda das principais cadeias derivadas.


Principais Questões Respondidas no Relatório
Com que velocidade o mercado de 1,4-butanodiol de base biológica está projetado para crescer entre 2026 e 2031?
O mercado está previsto para se expandir de 42,46 quilotoneladas em 2026 para 66,54 quilotoneladas até 2031, equivalendo a um CAGR de 9,40%.
Qual aplicação representa a maior participação na demanda por BDO renovável?
O THF utilizado na produção de spandex liderou com 48,40% do volume em 2025 e está projetado para sustentar um CAGR de 9,62% até 2031.
Por que o setor têxtil é o segmento de uso final de crescimento mais rápido?
As marcas de roupas esportivas e íntimas incorporam cláusulas de conteúdo biológico nos contratos com fornecedores, impulsionando a demanda têxtil a um CAGR de 10,02% até 2031.
O que torna a Europa a região dominante atualmente?
A certificação REDcert2, o Mecanismo de Ajuste de Carbono na Fronteira e a capacidade instalada nas plantas da BASF e da Novamont conferiram à Europa 75,01% do volume de 2025.
Qual região deve registrar o crescimento mais rápido?
A América do Norte deve crescer mais rapidamente com um CAGR de 9,87%, graças à entrada em operação da planta da Qore em Iowa e aos incentivos da Lei de Redução da Inflação.
Página atualizada pela última vez em:



